1.0pt; padding:0cm 5.4pt 0cm 5.4pt;height:29.75pt;">-98700
-88713 |
-78725 |
-68738 |
0 |
0 |
Далі визначимо
потік реальних грошей (сумарне сальдо грошового потоку від інвестиційної і
операційної діяльності), розрахунок якого проведемо по кожному року життєвого
циклу проекту. Розрахунки зведемо в табл.3.5
Таблиця 3.5
Потік реальних
грошей, грн.
| Найменування показника |
Значення показника по кроках розрахунку |
| 0 |
1 |
2 |
3 |
4 |
5 |
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Сальдо грошового потоку від інвестиційної
діяльності |
-235000 |
0 |
0 |
0 |
0 |
16967 |
| Сальдо грошового потоку від операційної діяльності |
0 |
183520 |
177230 |
170939 |
166622 |
160331 |
| Разом потік реальних грошей |
-235000 |
183520 |
177230 |
170939 |
166622 |
177298 |
Таблиця 3.6
Розрахунок
ефективності проекту по роках, грн.
| Найменування показника |
Значення показника по кроках розрахунку |
| 0 |
1 |
2 |
3 |
4 |
5 |
| Сальдо грошового потоку від інвестиційної
діяльності |
-235000 |
0 |
0 |
0 |
0 |
16967 |
| Сальдо грошового потоку від операційної діяльності |
0 |
183520 |
177230 |
170939 |
166622 |
160331 |
| Сальдо грошового потоку від фінансової діяльності |
235000 |
-98700 |
-88713 |
-78725 |
-68738 |
0 |
| Разом сальдо реальних грошей |
0 |
84820 |
88517,1 |
92213,8 |
97884,5 |
177298 |
Далі знайдемо
сальдо накопичених реальних грошей (сальдо реальних грошей з наростаючим
підсумком).
Снрд = 85820 +
88517,1 + 92213,8 + 97884,5 + 177298 - 235000 = 305734 грн.
Тепер визначимо
показники ефективності даного проекту.
Чиста приведена
вартість (чистий дісконтований дохід) рівна різниці між поточною вартістю
майбутніх вигод від проекту і поточною вартістю потоку майбутніх витрат на
здійснення, експлуатацію і технічне обслуговування проекту на всьому протязі терміну
його життя і визначається по формулі (3.1):
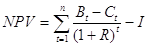 (3.1)
де n - термін
тривалості проекту;
Bt - сумарні
вигоди за період t;
Ct - сумарні
витрати за період t;
R - ставка
дисконтування;
I - сума вкладень
(інвестицій) в проект.
Для нашого проекту
чиста приведена вартість буде рівна:
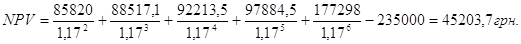
Внутрішня норма
прибутковості - це та ставка дисконту, при якій чиста приведена вартість
звертається в нуль. Внутрішня норма прибутковості рівна максимальному відсотку
по позиках, який може оплачувати компанія, працюючи на неприбутковому рівні.
Значення даного показника може трактуватися як нижній рівень рентабельності
інвестиційних витрат. Якщо даний показник перевищує середню вартість капіталу в
даному секторі інвестиційної діяльності з урахуванням інвестиційної риски, то
проект може бути рекомендований до здійснення.
Розрахунок
внутрішньої норми прибутковості ведеться методом послідовних наближень величин
чистої приведеної вартості при різних ставках дисконту. Якщо чиста приведена
вартість має позитивне значення, то коефіцієнт дисконтування підвищується. Якщо
при цьому величина NPV набуває негативного значення, то внутрішня норма
прибутковості визначається як усереднене значення коефіцієнта дисконтування при
двох ставках. При позитивних і негативних ставках чистої приведеної вартості,
близьких до нуля, точніша і коротша методика розрахунку внутрішньої норми
прибутковості полягає у використанні наступної формули лінійної інтерполяції
(3.2):
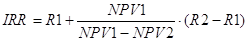 (3.2)
де R1 - ставка
дисконту, яка дає позитивну чисту приведену вартість;
R2 - ставка
дисконту, яка дає негативну чисту приведену вартість;
NPV1 - величина
позитивної чистої приведеної вартості;
NPV2 - величина
негативної чистої приведеної вартості.
Для розрахунку
внутрішньої норми прибутковості нашого проекту визначимо чисту дісконтовану
вартість при нормі прибутку, рівною 17% і 50%.
При R = 17% ЧДД =
45203,7 грн.
При R = 50% ЧДД =
- 124404 грн.
Тепер розрахуємо
внутрішню норму прибутковості нашого проекту:
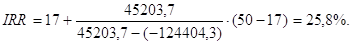
Індекс
прибутковості є відношення приведених ефектів (чистого дісконтованого доходу)
до величини капіталовкладень (інвестицій) і визначається по наступній формулі
(3.3):
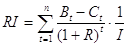 (3.3)
де n - термін
тривалості проекту;
Bt - сумарні
вигоди за період t;
Ct - сумарні
витрати за період t;
R - ставка
дисконтування;
I - сума вкладень
(інвестицій) в проект.
Для нашого проекту
індекс прибутковості буде рівний:
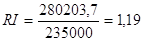
В результаті
проведеної роботи можна сказати, що даний проект економічно вигідний і його
слід реалізувати.
Складемо тепер
графік погашення заборгованості перед банком по довгостроковому кредиту
(табл.3.7).
Таблиця 3.7
Графік погашення
довгострокового кредиту, грн.
| Роки |
Борг на початок року |
Погашення боргу |
Сплата відсотків |
Борг на кінець року |
| 0 |
235000 |
|
|
|
| 1 |
235000 |
58750 |
39950 |
176250 |
| 2 |
176250 |
58750 |
29963 |
117500 |
| 3 |
117500 |
58750 |
19975 |
58750 |
| 4 |
58750 |
58750 |
9988 |
0 |
| Разом |
|
235000 |
99875 |
|
Далі дамо оцінку
зміни беззбитковій при впровадженні даного проекту.
Таблиця 3.8
Розрахунок
беззбиткового об'єму продажів і запасу фінансової стійкості ТОВ "Компанія
насіннєвої торговлі" в результаті впровадження проекту
| Показник |
Плановані періоди |
| 1 рік |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Види митних режимів
Поняття і види митних режимів, які є однією з категорій митного законодавства і визначають конкретний порядок переміщення товарів через митний кордон у залежності від їх призначення. Імпорт, експорт, транзит товарів. Режим митного ліцензійного складу.
-
Використання методів непрямої оцінки товарів при визначенні митної вартості
Методи непрямої оцінки вартості товару, визначення митної вартості на підставі додавання та віднімання. Чинники коригування базової (вихідної) ціни угоди з ідентичними або однорідними товарами. Порядок визначення митної вартості оцінюваних товарів.
-
Характеристика спеціальних митних режимів
Транзит, спеціальна митна зона, вільний склад як спеціальні митні режими. Прохідний та внутрішній митний транзит. Заходи гарантування доставки цих товарів до митного органу призначення. Типи економічних зон, застосування до них особливого митного клімату.
-
Нарахування митної вартості на основі методу оцінки товарів, які ввозяться згідно з зовнішньоекономічною угодою
Визначення моменту перетинання митного кордону з метою встановлення митної вартості. Процедура декларування митної вартості товарів, що ввозяться на територію України, форма декларації. Методи оцінки вартості товарів для митного оподаткування, знижки.
-
Сутність та систематизація митних режимів при здійсненні зовнішньоекономічної діяльності
Митний режим та система митних процедур. Класифікація митних режимів. Експорт та імпорт товарів. Експертиза експортного контролю, порядок її проведення. Перехід права власності на товар при оформленні в режимі імпорту. Режими реекспорту та реімпорту.
-
Механізм нарахування непрямих податків при здійсненні імпортних операцій
Непряме оподаткування товарів при переміщенні через митний кордон. Акцизний збір - один з інструментів регулювання зовнішньоекономічної діяльності. Залежність виду акцизних зборів, як митних платежів, від суб'єкта сплати. Перелік підакцизних товарів.
-
Сучасна митно-тарифна політика України
Особливості формування національної макромоделі зовнішньоекономічної політики. Поняття і основні форми митного контролю. Порядок зберігання підприємствами товарів та інших предметів, ввезених на митну територію України. Оформлення декларації-зобов'язання.
-
Характеристика системи митного оформлення
Процедура митного оформлення як суттєвий важіль митно-тарифної політики країни. Комплекс заходів системи митного оформлення. Операції митного оформлення, порядок їх здійснення, форми митних декларацій. Свідоцтво про визнання підприємства декларантом.
-
Сутність та місце митної вартості в системі митного оподаткування
Митна вартість, її роль у системі митно-тарифного регулювання зовнішньоекономічної діяльності та методика її визначення. Формування митної вартості на адміністративно-фіксованій системі цін. Порушення, пов'язані з визначенням чи заявою митної вартості.
-
Особливості проведення в життя митної політики
Митна політика України, основні принципи митного регулювання. Загальна характеристика митної справи. Сертифікація як засіб реалізації нетарифного регулювання. Основні правила переміщення товарів через митний кордон України. Митні правила для громадян.
-
Функції мита
Митний тариф як найпоширеніший економічний захід регулювання міжнародних економічних відносин, його економічна та торговельно-політична роль. Завдання, які реалізуються за допомогою мита, характеристика його захисної, фіскальної та регулюючої функцій.
-
Митні платежі
Поняття митних платежів як інструментів системи митного оподаткування. Заходи регулювання зовнішньоекономічних відносин альтернативні митному тарифу. Митні збори як різновид митних платежів. Механізм дії за імпортної квоти за умов вільної конкуренції.
-
Порядок ввоза в Украину автотранспортных средств
Зміст Розділ I Загальні положення Розділ II Порядок митного оформлення транспортних засобів, номерних вузлів та агрегатів, що ввозяться (пересилаються) громадянами в Україну
-
Правила заповнення вантажної митної декларації
Заповнення та порядок реєстрації загальної вантажної митної декларації на комплектний об'єкт та оформлення товарів. Інструкція про порядок заповнення вантажної митної декларації, яка визначає загальний порядок заповнення граф вантажної митної декларації.
-
Методи визначення митної вартості товарів
Визначення митної вартості товарів, які переміщуються через митний кордон України. Додержання вимог щодо конфіденційності інформації. Права і обов'язки декларанта. Основні джерела міжнародного митного права. Переміщення валюти через митний кордон України.
-
Особливості нарахування митного тарифу в залежності від виду мита
Механізм митного оподаткування, застосування митного тарифу залежно від способу нарахування: адвалерного, специфічного, комбінованого, змішаного. Зацікавленність національного виробника у такій послідовності використання видів мита відносно імпорту.
-
Ввізне мито — податок на зовнішню торгівлю
Ввізне мито як інструмент регулювання зовнішньоекономічної діяльності. Цілі застосування імпортного мита. Принцип ескалації тарифу. Шкала рівня та впливу інструментів митно-тарифного регулювання за міжнародними стандартами. Сплата тарифного податку.
-
Законодавче та нормативно-правове забезпечення митного регулювання
Характеристика законодавчого і нормативно-правового забезпечення митного регулювання у сфері зовнішніх зв'язків. Види законодавчих актів. Характерні особливості митно-тарифних відносин. Адаптування митного законодавства України до міжнародних норм.
-
Система митних органів України та їх повноваження
Визначення структури (державна служба, регіональні, спеціалізовані установи), функцій, повноважень, адміністративної (попередження, штраф, конфіскація товарів і транспортних засобів) та кримінальної відповідальності за порушення правил митних органів.
-
Специфіка митного регулювання операцій з давальницькою сировиною
Процедура митного регулювання. Зустрічна торгівля, взаємовідносини у сфері зовнішньоекономічних зв'язків. Дозвіл митного органу на ввезення та переробку на митній території України товарів, що походять з інших країн. Ввізне мито на давальницьку сировину.