Організація технічного обслуговування і ремонту автомобілів та двигунів
6.4.2 Визначаємо витрати на запасні частини і ремонтні матеріали для обладнання
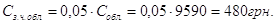 (6.16)
6.4.3 Визначаємо витрати на утримання виробничих приміщень
Витрати на опалення приміщення:
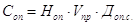 , (6.17)
де: Ноп – норма витрат на опалення 1м3 приміщення, приймаємо Ноп = 0,65...0,85 грив. за 1м3;
Vпр – об’єм опалювального приміщення в м3;
Доп.с. – тривалість опалювального сезону, приймаємо, Доп.с.= 6 місяців.
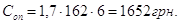
Витрати на освітлення приміщення і робочих місць:
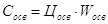 , (6.18)
де: Цосв – вартість 1кВт год освітлювальної електричної енергії, приймаємо:
Цосв = 0,25 грн. за 1кВт год.
Wосв – витрати освітлювальної електричної енергії в кВт годинах за рік.
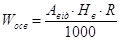 ,
(6.18)
де: Нв – норма витрат електричної енергії на освітлення 1м2 площі;
R – тривалість роботи освітлювальних приладів за рік в годинах.
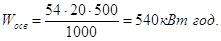
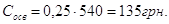
Витрати на утримання виробничого приміщення в чистоті:
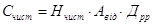 , (6.20)
де: Нчис – норма витрат на утримання в чистоті 1м2 площі приміщення на один робочий день, орієнтовно приймаємо Нчис = 0,05...0,08 грив;
Др.р. – кількість робочих днів.
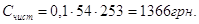
Витрати на технічне обслуговування і ремонт встановленого обладнання:
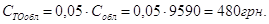 (6.21)
Загальні витрати на утримання приміщень:
Сутр.пр
= Соп + Сосв + Счис + СТО обл.=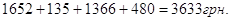 (6.22)
6.4.4 Амортизаційні відрахування
Відрахування на обладнання та оснастку:
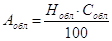 ,
(6.23)
де: Нобл – норма амортизаційних відрахувань у відсотках від балансової вартості обладнання. Приймаємо Нобл = 15%.
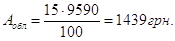
Загальна сума амортизаційних відрахувань:
Азаг = Аобл=1439грн.
6.4.5 Відрахування на охорону праці і техніку безпеки
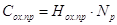 , (6.24)
де: Нох.пр – норма відрахувань на одного працівника за рік. Приймаємо: Нох.пр = 100 грн.
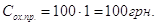
6.4.6 Витрати на преміювання раціоналізаторів та винахідників
 , (6.25)
де: Нр.в. – норма витрат на одного працівника за рік, Нр.в. = 80 грн.
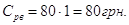
6.4.9. Витрати на протипожежні заходи
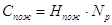 , (6.26)
де: Нпож – норма витрат на одного працівника за рік, Нпож = 120 грн.;
6.4.7 Визначаємо загальну суму цехових витрат
Сзаг.ц. = Сс.ел + Сз.ч.обл + Сутр.пр + Азаг + Сох.пр + Ср.в. + Спож = (6.27)
=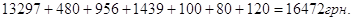
6.4.8 Визначаємо інші накладні витрати
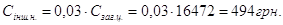 (6.28)
6.4.9 Визначаємо відношення загально цехових і накладних витрат до основного фонду заробітної плати робітників
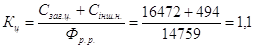 (6.29)
6.4.10 Кошторис загально цехових і накладних витрат
Таблиця 6.4 − Кошторис загально цехових і накладних витрат
|
№ п/п |
Назва статей витрат | Умовні позначення | Сума, грн. |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. |
Витрати на силову електричну енергію Витрати на утримання виробничих приміщень Амортизаційні відрахування Відрахування на охорону праці та техніку безпеки Витрати на преміювання раціоналізаторів та винахідників Витрати на протипожежні заходи Загальна сума цехових витрат Інші накладні витрати Відношення загально цехових витрат і накладних витрат до основного фонду заробітної плати |
|
13297 3633 1439 100 80 120 16472 494 1,1 |


6.5 Визначення економічної ефективності проекту
До основних економічних показників роботи відділення майстерні АТП відносяться:
а) рівень підвищення продуктивності праці робітників зони чи відділення;
б) рівень зниження собівартості виконуваних робіт при обслуговуванні чи ремонті рухомого складу АТП;
в) річна економія від зниження собівартості виконуваних робіт;
г) річний економічний ефект від удосконалення виконуваних робіт в зоні чи у відділені АТП;
д) строк окупності капітальних вкладень.
6.5.1 Визначаємо рівень зростання продуктивності праці
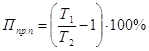 , (6.30)
де: Т1 – трудомісткість виконуваних робіт відділення до реконструкції;
Т2 – трудомісткість виконуваних робіт у відділенні після реконструкції.
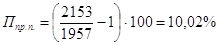
6.5.2 Підвищення рівня середньомісячної заробітної плати ремонтних робітників
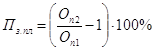 (6.31)
де: Оп1 – середньомісячна заробітна плата робітників до реконструкції зони чи відділення;
Оп2 – середньомісячна плата робітників після реконструкції.
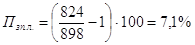
6.5.3 Визначаємо коефіцієнт співвідношення зростання продуктивності праці до підвищення рівня середньомісячної заробітної плати ремонтних робітників
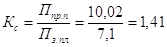 (6.32)
6.5.4 Значення собівартості виконуваних робіт в зоні чи у відділенні майстерні АТП
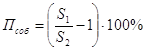 (6.33)
де: S1 – собівартість одиниці виконуваних робіт до реконструкції відділення; S2 − собівартість одиниці виконуваних робіт після реконструкції.
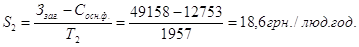 (6.34)
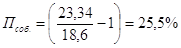
Таблиця6.4 − Кошторис витрат
|
№№ пп |
Назва статей витрат |
Умовні позначення |
Сума в гривнях |
|
1. 2. 3. 4. |
Витрати на основні фонди Загальний фонд заробітної плати Загальні матеріальні витрати Загально цехові і накладні витрати |
Сосн.ф Фр.р. Зм Сзаг.ц+Сінш.н |
12753 14759 4680 16966 |
| Разом |
Ззаг |
49158 |
6.5.5 Визначаємо річну економію від зниження собівартості виконуваних робіт в зоні чи у відділенні майстерні
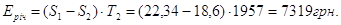 (6.35)
6.5.6 Визначаємо річний економічний ефект
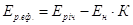 , (6.36)
де: Ен – нормативний коефіцієнт економічної ефективності капітальних вкладень.
Приймаємо для розрахунку Ен = 0,15 ;
К – капітальні вкладення в реконструкцію зони чи відділення. Для розрахунку приймаємо капітальні вкладення в придбання основних фондів і їх реконструкцію, тобто К = Сосн.ф.
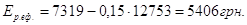
6.5.7 Визначаємо строк окупності капітальних вкладень
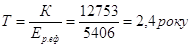 (6.37)
6.6 Техніко – економічні показники
Таблиця 6.5. − Техніко-економічні показники.
|
№ п/п |
Показники |
Згідно проекту |
Дані базового підприємства. |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. |
Трудомісткість робіт виробничого підрозділу Число виробничих робітників підрозділу Загальна площа зони чи відділення м2 Загальна сума капітальних вкладень в гривнях Загальний фонд заробітної плати підрозділу Середньомісячна заробітна плата робітників Рівень зростання продуктивності праці Рівень зростання середньомісячної заробітної плати Співвідношення між зростанням продуктивності праці і зарплати Собівартість виконуваних робіт Рівень зниження собівартості робіт Загальна сума витрат на реконструкцію Річна економія від зниження собівартості Річний економічний ефект Строк окупності капітальних вкладень |
1957 1 54 12753 14759 898 10,2 7,1 1,41 18,6 14,7 49158 7319 5406 2,4 |
2153 1 54 824 23,34 |