Автосервис. Формирование стратегии и сценарный анализ в условиях неопределенности
1

Малое предприятие Крупное предприятие


 Среднее
предприятие
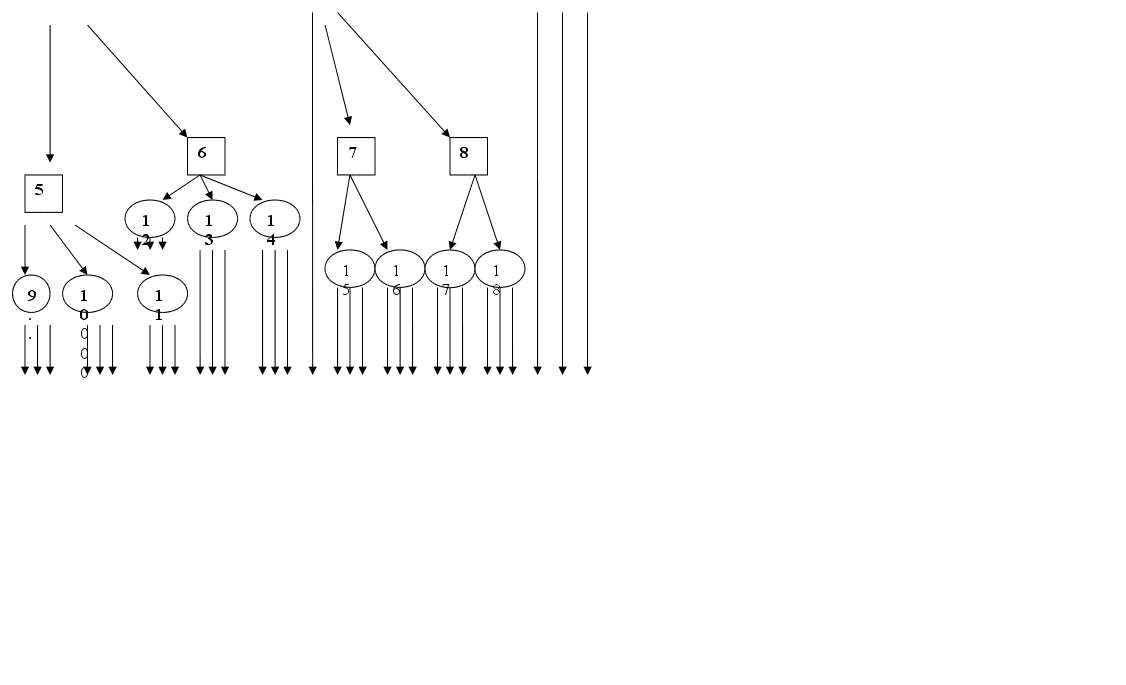
Рисунок 8.
Данные для расчета:
Средняя по отрасли цена строительства 390$ оборудование, 60$ работа итого - 450$ (с учетом на оптимистическое отклонение). Размер стандартного рабочего места 3,5 * 6,0 метров. В перспективе, предположим удорожание стоимости оборудования 4% в год, услуг 15% в год
В таблице 1. сведены затраты на строительство на первом этапе, и с учетом роста цен на строительство второй очереди, а также банковских процентов, для предприятий с соответствующим количеством рабочих мест.
Таблица 1.
| На первом этапе | На втором этапе | |||
| Работа и оборуд. | Ежегодно по кредиту | Работа и оборуд. | Ежегодно по кредиту | |
| Мал.предпр. 6 рабочих / мест | 56700 | 25156 | 66775 | 29626 |
| Ср. 12 р/мест | 113400 | 50312 | 133550 | 59251 |
| Ср. 18 р/мест | 170100 | 75468 | 200325 | 88877 |
| Крупн. 30 р/мест | 283500 | 125780 | 333875 | 148129 |
Мы будем использовать эти данные для вычислений затрат на расширение предприятия. Один из вариантов заключается в возможности спустя три года расширить среднее предприятие до крупного (30 рабочих мест), т.е. к первоначально построенному автосервису достраивается среднее предприятие из 18 рабочих мест стоимостью 200235$. Альтернатива расширения мелкого предприятия до крупного эквивалентна стоимости двух средних предприятий по 12 рабочих мест общей стоимостью 2х133550$=267100$ и.т.д.
Далее составим таблицу (Таблица 2.) затрат в зависимости от количества рабочих мест, для того, чтобы выделить переменные и постоянные части затрат, и установить их значение в зависимости от спроса, а также изменения значений издержек спустя некоторое время (3 года) для различных решений о строительстве.
Таблица 2.
|
Оплата труда персонала с учетом ежегодного роста на 7% для прямой рабочей силы и на 4% для косвенной Предприятие |
|||||||
|
Мелкое |
Среднее |
Крупное |
|||||
|
Сейчас |
Через 3 г. |
Сейчас |
Через 3 г. |
Сейчас |
Через 3 г. |
||
| 6механиков | 12 механиков | 30 механиков | |||||
| Механик | 22500 | 27563 | 45000 | 55126 | 112500 | 137815 | |
| Налог | 9000 | 11025 | 18000 | 22050 | 45000 | 55125 | |
| Всего | 31500 | 38588 | 63000 | 77176 | 157500 | 192940 | |
| 2 приемщика | 3 приемщика | 4 приемщика | |||||
| Приемщик | 11256 | 12660 | 16872 | 18984 | 22512 | 25320 | |
| Налог | 4500 | 5064 | 6744 | 7584 | 9000 | 10128 | |
| Всего | 15756 | 17724 | 23616 | 26568 | 31512 | 35448 | |
| 2 оформителя | 3 оформителя | 4 оформителя | |||||
| Оформитель заказ нарядов | 5280 | 6000 | 7920 | 8916 | 10560 | 12000 | |
| Налог | 2112 | 2400 | 3168 | 3564 | 4224 | 4800 | |
| Всего | 7392 | 8400 | 11088 | 12480 | 14784 | 16800 | |
| 1 мойщик | 2 мойщика | 3 мойщика | |||||
| Мойщик | 2640 | 3000 | 5280 | 6000 | 7920 | 8916 | |
| Налог | 1056 | 1200 | 2112 | 2400 | 3168 | 3564 | |
| Всего | 3696 | 4200 | 7392 | 8400 | 11088 | 12480 | |
| 1 кассир | 1 кассир | 1 кассир | |||||
| Кассир | 2640 | 3000 | 2640 | 3000 | 2640 | 3000 | |
| Налог | 1056 | 1200 | 1056 | 1200 | 1056 | 1200 | |
| Всего | 3696 | 4200 | 3696 | 4200 | 3696 | 4200 | |
| 2 контроллера | 3 контроллера | 4 контроллера | |||||
| Контроллер качества | 11256 | 12660 | 16872 | 18984 | 22512 | 25320 | |
| Налог | 4500 | 5064 | 6744 | 7584 | 9000 | 10128 | |
| Всего | 15756 | 17724 | 23616 | 26586 | 31512 | 35448 | |
| 2 уборщика | 3 уборщика | 4 уборщика | |||||
| Уборщик помещений | 3384 | 3816 | 5064 | 5700 | 6768 | 7632 | |
| Налог | 1356 | 1524 | 2028 | 2280 | 2712 | 3048 | |
| Всего | 4740 | 5340 | 7092 | 7980 | 9480 | 10680 | |
| 1 мастер | 2мастера | 3 мастера | |||||
| Мастер | 4500 | 5064 | 9000 | 10128 | 13500 | 15192 | |
| Налог | 1800 | 2028 | 3600 | 4056 | 5400 | 6084 | |
| Всего | 6300 | 7092 | 12600 | 14184 | 18900 | 21176 | |
| 1 управляющий | 1 управляющий | 1 управляющий | |||||
| Управляющий | 7500 | 8436 | 7500 | 8436 | 7500 | 8436 | |
| Налог | 3000 | 3372 | 3000 | 3372 | 3000 | 3372 | |
| Всего | 10500 | 11808 | 10500 | 11808 | 10500 | 11808 | |
| 1 бухгалтер | 2 бухгалтера | 3 бухгалтера | |||||
| Бухгалтер | 4500 | 5064 | 9000 | 8436 | 13500 | 15192 | |
| Налог | 1800 | 2028 | 3600 | 4056 | 5400 | 6084 | |
| Всего | 6300 | 7092 | 12600 | 14184 | 18900 | 21276 | |
| 1 экономист | 1 экономист | 1экономист | |||||
| Экономист | 4500 | 5064 | 4500 | 5064 | 4500 | 5064 | |
| Налог | 1800 | 2028 | 1800 | 2028 | 1800 | 2028 | |
| Всего | 6300 | 7092 | 6300 | 7092 | 6300 | 7092 | |
| 1 хронометрист | 1 хронометрист | 1 хронометрист | |||||
| Хронометрист | 2640 | 3000 | 2640 | 3000 | 5280 | 6000 | |
| Налог | 1056 | 1200 | 1056 | 1200 | 2112 | 2400 | |
| Всего | 3696 | 4200 | 3696 | 4200 | 7392 | 8400 | |
|
Иные затраты (напрямую не связанные с персоналом) с учетом ежегодного роста платежей на 10% (Таблица 3.) |
|||||||
| Добровольные и законодат. социальные выплаты | 11250 | 14974 | 22500 | 29948 | 56250 | 74869 | |
| Страхование предприятия | 12000 | 15972 | 24000 | 31944 | 60000 | 79860 | |
| Охрана предприятия | 18750 | 24956 | 37500 | 49913 | 93750 | 124781 | |
| Почтовые расходы и телефон | 9375 | 12478 | 18750 | 24956 | 46875 | 62390 | |
| Коммунальные платежи | 65625 | 87346 | 131250 | 174693 | 328125 | 436734 | |
| Расходные материалы и инструменты | 22500 | 29947 | 45000 | 59895 | 112500 | 149737 | |
|
Обслуживание оборудования |
3750 | 4991 | 7500 | 9982 | 18750 | 24956 | |
| Затраты на рекламации | 4320 | 5750 | 8640 | 11500 | 21600 | 28750 | |
| Итого | 147570 | 196416 | 295140 | 392832 | 737850 | 982079 | |
|
Общая таблица постоянных издержек (Таблица 4.) |
|||||||
| Процент по кредиту | 29626 | 50312 | 59251 | 125780 | 148129 | ||
| Затраты на производственный персонал | 38588 | 63000 | 77176 | 157500 | 192940 | ||
| Затраты на непроизводственный персонал | 94637 | 122196 | 137453 | 164064 | 184549 | ||
| Иные постоянные затраты (см табл. выше) | 196416 | 295140 | 392832 | 737850 | 982079 | ||
| Итого | 359267 | 539648 | 666712 | 1185194 | 1507697 | ||
| Затраты на рабочее место | 59878 | 44221 | 55559 | 39506 | 50257 | ||
| Максимальная стоимость нормочаса (для малого спроса) | 66,5 | 49,1 | 61,7 | 43,9 | 55,8 | ||
Фонд рабочего времени для низкого спроса равен – 250 дней х 8 часов х 0,45 = 900 чРМ для среднего спроса – 250 дней х 8 часов х 0.65 = 1300 часовРМ для высокого спроса – 250 дней х 8 часов х 0,85 = 1700 часовРМ курс рубля к доллару = 32 руб.долл. Затраты на рекламацию = 1% от объема работ 2 х 900 часов х 40 доллчас х 0,01 = 720 долРМ |
|||||||
|
Переменные затраты для разных интенсивностей спроса (Таблица 5.) |
|||||||
| Для среднего спроса | |||||||
| Первый этап | Второй этап | Первый этап | Второй этап | Первый этап | Второй этап | ||
| Доп. затраты на производств. персонал | 7875 | 10482 | 15750 | 20963 | 39375 | 54408 | |
| Дополнит. затраты на непроизводств. персонал | 12620 | 16797 | 18329 | 24396 | 24610 | 32756 | |
| Дополнит. издержки от рекламации | 1920 | 2555 | 3840 | 5111 | 9600 | 12778 | |
| Дополнит. издержки по иным расходам | 4593 | 6114 | 9137 | 12228 | 25312 | 33690 | |
| Итого | 27008 | 35948 | 47056 | 62698 | 98697 | 133632 | |
| Для высокого спроса | |||||||
| Доп. затраты на производств. персонал | 15750 | 20964 | 31500 | 41926 | 78750 | 104816 | |
| Дополнит. затраты на непроизводств. персонал | 25240 | 33594 | 36658 | 48792 | 79220 | 65512 | |
| Дополнит. издержки от рекламации | 3840 | 5111 | 7680 | 10222 | 19200 | 25555 | |
| Дополнит. издержки по иным расходам | 9187 | 12228 | 18375 | 24457 | 50625 | 67382 | |
| Итого | 54017 | 71627 | 94213 | 125397 | 197795 | 263265 | |
Ежегодные постоянные затраты, их значения не зависят от уровня продаж: возврат инвестиций, затраты на персонал, добровольные и социальные выплаты, охрана, коммунальные расходы, затраты на оборудование. Так же можно определить затраты на рекламации, предполагая их ежегодное увеличение на 10% .