Автосервис. Формирование стратегии и сценарный анализ в условиях неопределенности
Затраты малого предприятия при высоком спросе, первый этап. Данные из соответствующих граф по постоянным издержкам — из табл. 4, а по переменным — из табл. 5. (288 358 долл. + 54 017 долл.) х 3 года = 1 027 125 долл.
Доходы малого предприятия при высоком спросе, первый этап:
53,4 долл./час х 1700 час/РМ х 6РМ х 3 года = 1 634 040 долл.
Прибыль для малого предприятия при высоком спросе на первом этапе равна:
1 634 040 долл. - 1 027 125 долл. = 606 915 долл.
Накладывая условие вероятности высокого спроса, получаем условную прибыль:
606 915 долл. х 0,1 = 60 691 долл.
Затраты малого предприятия при среднем спросе на первом этапе. Данные по переменным издержкам — из соответствующей графы табл. 5. (288 358 долл. + 27 008 долл.) х 3 года = 946 098 долл.
Доходы малого предприятия при малом спросе:
53,4 долл./час х 1300 час/РМ х 6РМ х 3 года = 1 249 560 долл.
Прибыль малого предприятия в случае среднего спроса на первом этапе равна:
1 249 560 долл. - 946 098 долл. = 303 462 долл.
Наложение условия вероятности среднего спроса: 303 462 долл. х 0,6 = 182 077 долл.
Затраты малого предприятия при малом спросе на первом этапе:
288 358 долл. х 3 года = 865 074 долл.
Доходы малого предприятия при малом спросе на первом этапе:
53,4 долл./час х 900 час/РМ х 6 РМ х 3 года = 865 080 долл.
Условная прибыль, что очевидно, равна нулю.
Поскольку в случае малого спроса расширения предприятия не производится, то затраты на втором этапе не будут содержать выплат по кредиту и окажутся равными 329 641 долл.
329 641 долл. Х 7 лет = 2 307 487 долл.
Доходы малого предприятия на втором этапе:
66,5 долл./час х 900 час/РМ х 6 РМ х 7 лет = 2 513 700 долл.
Прибыль малого предприятия равна: 2 513 700 долл. - 2 307 487 долл. = 206 213 долл.
С учетом условия вероятности малого спроса, равной 0,3, получаем условную прибыль:
206 213 долл. х 0,3 = 61 864 долл.
Далее: определяем максимальную условную прибыль для вершины 2. Для этого необходимо добавить результаты расчетов второго этапа из вершин 5 и 6.
Получается:
– для высокого спроса 2 110 838 долл. + 60 691 долл. = 2 171 529 долл.
- для среднего спроса 2 110 838 долл. + 303 462 долл. = 2 414 300 долл.
- для малого спроса
Так как на первом этапе не было получено прибыли, вся условная прибыль равна условной прибыли второго этапа, т. е. 61 864 долл.
Максимальная условная прибыль для варианта выбора малого предприятия с учетом всех установленных нами возможностей: 2 414 300 долл.
Наконец, у нас появляется три решения с условными значениями, определяющими их вес:
1) 3 639 376 долл. - для строительства крупного предприятия,
2) 3 047 482 долл. - для среднего,
3) 2 414 300 долл. - для малого.
Итак, после длительного и кропотливого расчета становится очевидным, исходя из критерия максимальной условной прибыли, что для получения максимальной прибыли инвестору необходимо вложить средства в построение крупного предприятия.
Надо отметить, что любой из прочих вариантов предполагает в дальнейшем расширение предприятия до крупного. Значит, если условия на рынке поначалу и сложатся неблагоприятно, то с течением времени выбор все равно остается за крупным предприятием.
Отмечу, что вывод, на основе которого можно принять решение о вложении денег в крупное предприятие, хорошо согласуется с жизненными примерами, следовательно, данный метод применим для моделирования развития предприятия.
В завершение можно сравнить качество вложений при различных вариантах, т. е. оценить варианты по критерию отдачи на вложенный доллар. Общее вложение средств в крупное предприятие без расширения равно 377 339 долл., а полученная условная максимальная прибыль — 3 639 376 долл. Отношение прибыли на каждый вложенный доллар в год равно 0,964.
Общее вложение средств в среднее предприятие вместе с его последующим расширением равно 150 936 долл. + 266 632 долл. = 417 568 долл. Полученная условная прибыль равна
3 047 482 долл. Отношение прибыли на каждый вложенный доллар в год равно 0,73.
Общее вложение средств в малое предприятие вместе с его расширением до крупного равно 75 468 долл. + 355 510 долл. = 430 978 долл. Полученная условная прибыль равна 2 414 300 долл. Отношение прибыли на каждый вложенный доллар в год равно 0,56.
Из этого следует важный вывод: по критерию эффективности деньги лучше всего вкладывать в крупные проекты, а крупное строительство начинать сразу и не растягивать его во времени - это ухудшает качество «работы» денег почти вдвое, если сравнивать проекты малого и крупных предприятий. Сочетание этих двух методов - построения «дерева решений» и последующей оценки качества вложений по отношению к полученной условной прибыли на один инвестированный доллар — дает проектантам мощное средство оценки и пропаганды своих проектов. Удачи вам!
Краткое обобщение результатов расчета
Я выделяю три важных результата, получаемых по выполнении этого расчета — довольно долгого, однако весьма простого по существу.
1. Экономический результат.
Удельные затраты крупного предприятия меньше – это получается по соотнесению затрат на единицу продаваемой продукции. В случае автосервиса – это время, и для крупного предприятия соотношение затрат к продаваемому предприятием рабочему времени получается наименьшим.
2. Философский результат.
Облегчению расчета способствовало рассмотрение «ветвей» и «листьев» «дерева решений» – т. е. рассмотрение в перспективе. Иначе говоря, мы рассматриваем доходы и затраты в тот момент, когда мысленно продвигаемся ближе к достигнутой цели.
3. Политический результат.
Крупный проект оказался самым прибыльным и эффективным, хотя, это могло быть лишь стечением вероятностей?..
5. Оптимизация при реализации решений в условиях риска
Реализация принятых решений по управлению предприятиями подвержена объективно существующей и принципиально неустранимой неопределенности. То или иное проявление неопределенности может задержать наступление запланированных событий, изменить их содержание, либо вызвать нежелательное развитие событий как предвидимых, так и непредвидимых. В результате поставленная цель не будет достигнута или достигнута не в полной мере. Возможность отклонения от цели, т.е. несовпадение фактически полученного результата с намеченным в момент принятия решения, характеризуется такой категорией как риск.
В связи с тем, что при поэтапной реализации стратегии предполагается принятие последовательных промежуточных решений, то каждому из них будут свойственны свои факторы риска. Рассмотрим модель управления реализацией некоторого проекта с учетом возможных факторов риска. Предположим, что управление проектом состоит из нескольких этапов. На каждом этапе возможны альтернативные направления реализации проекта. Каждое из этих направлений характеризуется вероятностью возникновения ущерба, связанного, например, с конъюнктурой рынка, а также величиной ущерба и возможной прибылью. Необходимо разработать стратегию управления проектом, которая позволила бы реализовать проект с максимальной прибылью при допустимом уровне затрат. Математическую модель данной ситуации можно представить в следующем виде.
1. Исходные данные
М={1,...,m} - множество этапов реализации проекта, на каждом из которых действуют соответственно свои факторы риска;
N={1,...,n} - множество возможных вариантов реализации (состояний) проекта;
Pkij , k 0,m; i 1,m; j 1,n – матрица вероятностей возникновения ущерба при переходе реализации проекта из k-го этапа на i-й этап по j-му направлению;
k=0 – исходный этап реализации проекта;
akij , k 0,m; i 1,m; j 1,n – матрица затрат (возможного ущерба) при переходе реализации проекта из k-го этапа на i-й этап по j-му направлению;
bkij , k 0,m; i 1,m; j 1,n – матрица ожидаемой прибыли (выгоды) при переходе реализации проекта из k-го этапа на i-й этап по j-му направлению.
2. Обозначения
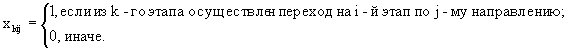
3.Постановка задачи
Найти такую
стратегию
управления
 реализацией
проекта из
множества
допустимых,
при которой
ожидаемый
эффект будет
максимален,
а возможные
потери будут
не больше допустимых,
т.е. необходимо
найти набор
переменных
из условия:
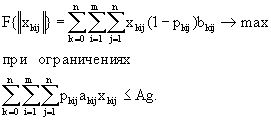 (1-2)
Сформулированная задача, несмотря на наличие в целевой функции вероятностных характеристик, относится к классу задач математического программирования, т.к. на каждом этапе управления предполагается известной (оцененной) вероятность потерь при выборе того или иного альтернативного направления реализации проекта.
Пример.
Имеется проект по производству некоторого продукта, состоящий из трех этапов:
Выбор (подбор) инвестора.
Выбор поставщика.
Производство и сбыт продукта.
Предположим, что на первом этапе реализации проекта имеется возможность использования услуг трех инвесторов, каждый из которых с учетом принятых обозначений характеризуется следующими величинами (табл.6):
Таблица 6
| Инвесторы | ||
| 1 | 2 | 3 |
|
р011=0,3 |
р012=0,5 |
р013=0,2 |
|
а011=100 у.е. |
а012=120 у.е. |
а013=180 у.е. |
|
зb011=150 у.е. |
b012=250 у.е. |
b013=150 у.е. |
Как видно из приведенных данных, вероятности возникновения ущерба при выборе того или иного инвестора составляют в сумме 1, т.е. выбор одного из трех инвесторов лицом, принимающим решение, сделан.
Второй этап реализации проекта может характеризоваться, например, предложениями по поставке сырья от четырех поставщиков со следующими характеристиками (табл.7):
Таблица 7
| Поставщики | |||
| 1 | 2 | 3 | 4 |
|
р121=0,2 |
р122=0,3 |
р123=0,4 |
р124=0,1 |
|
а121=200 у.е. |
а122=230 у.е. |
а123=300 у.е. |
а124=200 у.е. |
|
b121=500 у.е. |
b122=500 у.е. |
b123=700 у.е. |
b124=500 у.е. |
На третьем этапе (производство и сбыт) реализации проекта с учетом различных объемов производства возможны три варианта сбыта (табл.8):
Таблица 8
| Сбыт | ||
| 1 | 2 | 3 |
|
р231=0,1 |
р232=0,3 |
р233=0,6 |
|
а231=200 у.е. |
а232=300 у.е. |
а233=350 у.е. |
|
b231=600 у.е. |
b232=750 у.е. |
b233=800 у.е. |
Предположим, что математическое ожидание ущерба при реализации проекта не должно превышать 100 у.е. (допустимый риск).
Решение
Как уже отмечалось, задача (1) относится к классу задач дискретного математического программирования. Точное решение такой задачи может быть найдено с помощью алгоритма, построенного на основе одной из вычислительных схем сокращенного перебора вариантов, например, метода ветвей и границ.
Реализация метода ветвей и границ в вычислительный алгоритм связана с определенными трудностями:
необходимо задать правило ветвления вариантов;
требуется задать процедуру оценки вариантов решений;
необходимо запомнить большие массивы информации в памяти ЭВМ и др.
В ряде практических случаев эти трудности преодолеваются на основе эвристических рассуждений при построении алгоритма решения.
Для рассматриваемой задачи алгоритм решения может быть построен с помощью следующих эвристических правил.
Обеспечение максимума прибыли на каждом этапе реализации проекта. Аналитически данное решающее правило может быть записано следующим образом:
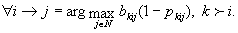 (3)
Обеспечение минимума потерь на каждом этапе реализации проекта. Это правило может быть записано как
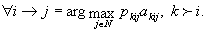 (4)
3. Обеспечение максимума удельной прибыли на каждом этапе реализации проекта, т.е.
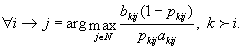 (5)
С учетом сформулированных правил решение поставленной задачи будет выглядеть следующим образом.
1. По максимуму прибыли на каждом этапе реализации проекта.
0-й этап
1-й этап
1) 105 у.е. 2) 125 у.е. 3) 120 у.е.
2-й этап
1) 400 у.е. 2) 350 у.е. 3) 420 у.е. 4) 450 у.е.
3-й этап
1) 540 у.е. 2) 525 у.е. 3) 320 у.е.
Таким образом, руководствуясь правилом (3), мы получили решение, согласно которому следует выбрать второго инвестора, четвертого поставщика сырья и первого дилера для реализации готовой продукции. При этом значение целевой функции составит 1115 у.е. Значение функции ограничения – 100 у.е.
2. По минимуму ущерба (затрат) на каждом этапе реализации проекта.
0-й этап
1-й этап
1) 30 у.е. 2) 60 у.е. 3) 36 у.е.
2-й этап
1) 40 у.е. 2) 64 у.е. 3) 120 у.е. 4) 20 у.е.
3-й этап
1) 20 у.е. 2) 90 у.е. 3) 210 у.е.
Согласно решающего правила (4), следует на первом этапе выбрать первого инвестора, четвертого поставщика и первого дилера. Значение целевой функции и функции ограничений для полученного решения соответственно составят 1095 у.е. и 70 у.е.
3 По максимуму относительной прибыли на каждом этапе реализации проекта.
0-й этап
1-й этап
1) 3,5 у.е. 2) 2,08 у.е. 3) 6 у.е.
2-й этап
1) 10 у.е. 2) 5,47 у.е. 3) 3,5 у.е. 4) 22,5 у.е.
3-й этап
1) 27 у.е. 2) 5,8 у.е. 3) 1,5 у.е.
В соответствии с решающим правилом (5) на первом этапе следует выбрать третьего инвестора, на втором – четвертого поставщика и на третьем – первого дилера. Значения целевой функции и функции ограничений соответственно составят 1110 у.е. и 76 у.е.
Учитывая, что все варианты решений удовлетворяют ограничению задачи в качестве оптимального может быть выбран первый вариант, построенный в результате реализации правила обеспечения максимальной прибыли на каждом этапе реализации проекта, обеспечивающий максимальное значение целевой функции – ожидаемой прибыли. Но этому варианту присущ и максимальный возможный ущерб. Если лицо, принимающее решение, не склонно к риску, то может быть выбран второй вариант реализации проекта, имеющий минимальный возможный ущерб.
Наиболее же приемлемым является третий вариант реализации проекта, основанный на обеспечении максимальной относительной прибыли на каждом этапе реализации проекта. Данный вариант имеет меньшее значение целевой функции на 0,04 %, а функции ограничения (возможного ущерба) - на 24% меньше.
Таким образом, результаты расчетов подтверждают работоспособность предложенной методики оптимизации стратегии управления предприятием в условиях риска, которая может служить хорошим дополнением для обоснования принятия решений.
5.1. Матрица предприятия
Для выбора оптимального решения, прогнозирующего максимальный доход с течением времени и экономящего наши силы и средства, возможно применить вероятностные матрицы прибыли-убытков для определенной стратегии.
В качестве ориентира для определения спроса на услуги можно взять загрузку одного рабочего места: 45% - плохой спрос, 65% - средний и 85% - хороший, после которого наступает некоторый предел качества работы.
Учитывая, что спрос на услуги через некоторое время обязательно изменится ( при этом надо учитывать время жизни данного товара ), он не может быть вечно плохим или вечно хорошим, что существует некоторая зависимость между спросом нынешнего года и следующего, можно построить матрицу переходных вероятностей.
Таблица 9
| Спрос нынешнего года | хороший | удовлетворит. | плохой | спрос будущего года |
| хороший | 0.2 | 0.5 | 0.3 | |
| удовлетв. | 0 | 0.5 | 0.5 | |
| плохой | 0 | 0 | 1 |
Эта таблица отражает следующее наблюдение : если спрос в текущем году оценивается как удовлетворительный, то в следующем году с вероятностью 0.5 он останется удовлетворительным или с вероятностью 0.5 станет плохим. А если был плохим, то таким же и останется. Еще одним учитываемым в модели фактором является возможность влиять на спрос. Если имеется статистика спроса, из которой следует, что существует вероятность его ухудшения, то нелепо сидеть и ждать, когда она реализуется. В таком случае можно провести рекламную компанию, результатом которой станет изменение переходных вероятностей.
Таблица 10
Матрица переходных вероятностей. (отражение возможности влиять на спрос)
| Спрос нынешнего года | хорорший | удовлетворит. | плохой | спрос будущего года |
| хороший | 0.3 | 0.6 | 0.1 | |
| удовлетв. | 0.1 | 0.6 | 0.3 | |
| плохой | 0.05 | 0.4 | 0.55 |
Эта таблица отражает следующее предположение: в случае применения рекламных приемов вероятность изменения спроса хоть и невелика, но все-таки есть, по сравнению с пассивным вариантом Таблицы 9.
Чтобы принять решение, надо знать сколько оно стоит – переходные вероятности обязательно связываются с соответствующими им прибылями или убытками. То есть на каждую из матриц переходных вероятностей, приходится матрица прибыли – убытков, (полученный оборот минус затраты на его получение).Такая матрица формируется исходя из конкретных экономических показателей. См предыдущий расчет.
Таблица 11 (прибыли – убытков)
| Спрос нынешнего года | Хороший | Удовлетв. | Плохой | Спрос будущего года |
| Хороший | 70000 | 60000 | 30000 | |
| Удовлетв. | 0 | 50000 | 10000 | |
| Плохой | 0 | 0 | -10000 |
Эта таблица отражает прибыли – убытки при пассивном поведении. То есть, если в этом году спрос был хороший и останется таким же то предприятие получит прибыль 70000$, при спаде спроса до удовлетворительного 60000$, плохого 30000$.
Если существующее положение не устраивает, то я инвестирую в привлечение клиентов, и матрица прибыли – убытков изменится.
Таблица 12
| Спрос нынешнего года | Хороши | Удовлетв. | Плохой | Спрос будущего года |
| Хороший | 60000 | 50000 | -10000 | |
| Удовлетв. | 70000 | 40000 | 0 | |
| Плохой | 60000 | 30000 | -20000 |
Эти две пары матриц описывают две стратегии проведения рыночной политики: пассивной Таблица 11 и активной Таблица 12. Выбирая стратегию на ближайшие несколько лет, будем исходить из показателей максимальной прибыли на рассматриваемом промежутке. Можно несколько упростить решение и всегда проводить агрессивную маркетинговую политику, если спрос плохой. Тогда Таблица 9 станет такой:
Таблица 13
| Спрос сейчас | Хор. | Удов. | Плохой | Спрос след. года |
| Хор. | 0.2 | 0.5 | 0.3 | |
| Удов. | 0 | 0.5 | 0.5 | |
| Плохой | 0.05 | 0.4 | 0.55 |
Тогда Таблица 14 (прибылей –убытков )
| Спрос сейчас | Хор. | Удовл. | Плохой | Спрос след. года |
| Хор | 70000 | 60000 | 30000 | |
| Удовл. | 0 | 50000 | 10000 | |
| Плохой | 60000 | 30000 | -20000 |
Выбор стратегии определяет политику предприятия на каждый последующий год , исходя из заранее вычисленных доходов и вероятностей их получения в течении трех лет. Каждому году должна соответствовать одна стратегия, которая может отличаться от стратегии в предыдущем году. Максимальная прибыль получится вследствие накопления ожидаемых доходов, которые есть для каждого из рассчитываемых годов произведения вероятностей таких переходов на прибыльубыток соответствующего перехода. Причем ожидаемый доход это не деньги которые окажутся в кассе, а указатель направленный в сторону максимальной прибыли, который будет являться для нас ориентиром захода в недопустимую зону.. Реальное значение дохода будет отличаться от вычисленного.
Для одного года при бездействии ожидаемый доход будет равен:
Изначально хороший спрос 0.2 х 70000 + 0.5 х 60000 + 0.3 х 30000 = 53000$ прибыли
Изначально удовл. Спрос 0.5 х 50000 + 0.5 х 10000 = 30000$ прибыли
Изначально плохой спрос 1 х (- 10000) = - 10000$ убытка
Аналогичные вычисления проводятся при изменении маркетинговой политики.
Таблица 15
| Ожидаемые доходы, если ничего не делать | Ожидаемые доходы при влиянии на рынок | Стимулировать спрос | |
| Хороший спрос | 53000 | 47000 | нет |
| Удовлетв. спрос | 30000 | 31000 | да |
| Плохой спрос | -10000 | 4000 | да |
Выбор стратегии на текущий год определяется спросом. Если он хороший, то ожидаемый доход составит 53000$ и спрос можно не стимулировать. В случае среднего или плохого спроса надо вести себя активно.
Таблица 16 ожидаемый доход для второго года и разных стратегий
| Ожидаемый доход если ничего не делать | Ожидаемый доход если влиять на рынок | Стимулировать спрос | |
| Хороший спрос | 80300 | 81900 | да |
| Удовлетв. спрос | 47500 | 56100 | да |
| Плохой спрос | -6000 | 21300 | да |
Таблица 17 ожидаемый доход для 3 года
| Хороший спрос | 103800 | 107400 | да |
| Удовл. спрос | 68700 | 79200 | да |
| Плохой спрос | 11300 | 42300 | да |
Получается, что оптимальная стратегия в данном случае выглядит так: первый год ничего не делаем, однако в последующие годы проводим маркетинговые акции, стимулирующие спрос.
Рассмотренную модель можно дополнить изменением переходных вероятностей в зависимости от года, можно добавить еще одну альтернативу. Можно перевести в XL и на основе предполагаемых рисков проигрывать ситуации выбирая направление дальнейшего развития. Для получения достоверных данных нужно вести статистику экономических показателей, таких как загруженность рабочих мест.
5.2. Влияние «слабых сигналов» ("движение на красный свет")
При принятии решений в условиях неопределенности большое внимание следует уделять «слабым» сигналам, и контролю за развитием событий в результате своих действий.
Время от времени менеджер принимает «неправильные» решения. В тот момент, когда становится ясно, что дело провалилось, он осознает, что, на самом деле, он был заблаговременно предупрежден чем-то вроде сигналов, признаков или замечаний. Тем не менее, он не обратил внимание на это предупреждение или проигнорировал его, вообщем – проехал на красный свет".
"Движение на красный свет" можно определить так: невнимание, игнорирование, сокрытие или пренебрежение к предупредительным сигналам, которые, если бы их правильно использовали, смогли бы предотвратить принятие неправильных решений. "движение на красный свет" может осуществляться в различных формах: когда не замечают сигналы, когда не видят неточности в информации, когда игнорируют сигналы или информацию или когда делают вид, что не видят их. Но раз правило нарушено, то вопрос теперь состоит в том, как долго такое поведение может продолжаться. Опасность повторения подобной ошибки будет существовать до тех пор, пока данное нарушение правил не будет осознано.
Модель "движения на красный свет"
Предупреждающие сигналы
Процесс принятия решений позволяет построить особую модель, которая является наиболее общей и охватывает все конкретные случаи. В эту модель входит предупреждающий сигнал, который может проявляться в различных формах и размерах. Это может быть "устойчивая реальная информация" или также растущее убеждение и чувство сомнения или беспокойства. Может также образоваться "черная дыра", то есть разрыв, обусловленный отсутствием информации.
Если проблема связана с тем, что предупреждающий сигнал не смогли разглядеть, то мы ее обозначаем как:
"Движение на красный свет" по первому типу - то есть неспособность увидеть знак, который является необходимым для процесса принятия решений.
Если проблема связана с недостатком информации, и этот недостаток не замечается, то мы ее называем:
"Движение на красный свет" по второму типу - то есть неспособность признать отсутствие информации, которая является необходимой для процесса принятия решений.
"Движение на красный свет" по третьему типу - то есть сознательное или бессознательное игнорирование сигналов, которые являются необходимыми для принятия правильного решения.
Тем не менее, так случается, что человек, который индивидуально получает сигнал, не вводит его в процесс принятия решений, что обусловливает "движение на красный свет" по четвертому типу.
"Движение на красный свет" по четвертому типу - отклонение или пренебрежение сигналами, которые должны получить надлежащее обращение в процессе принятия решения.
"Движение на красный свет" по пятому типу - то есть неспособность признать факт, что "движение" было совершено согласно одному из четырех предшествующих типов.
Основные признаки "движения на красный свет"
Движение по пятому типу часто совпадает с тем, что мы называем основными признаками поведения "движения на красный свет".
В характеристику этих признаков входят:
эйфорическое настроение: аплодисменты настолько громкие, что невозможно спросить открыто, является ли выбранное решение, действительно, наилучшим или нет. Восторженное настроение так или иначе выглядит нереальным. Здесь уместна пословица: "Если костры горят необычайно ярко, то это - подозрительно";
Паника, часто противоположная эйфории.
Графическое изображение модели "движения на красный свет"
С учетом ограничений, свойственных любым моделям, представленная выше схема отражена на рис. 9.
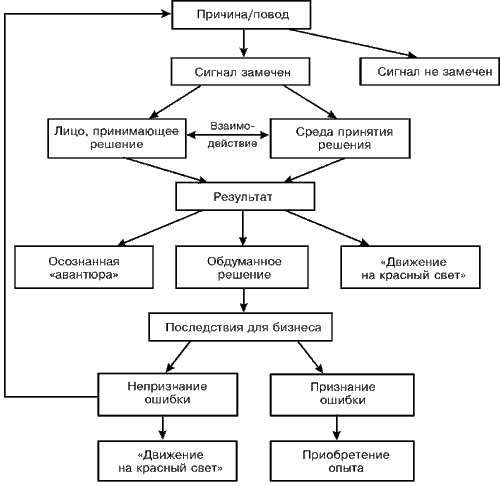
Движущая сила (причина или повод) заявляет о себе в виде предупреждающего сигнала. Если сигнал поступает, то возможны два варианта: или их получают, или не получают. Таким же образом: или замечают отсутствие информации, или не замечают. Если сигнал не получен, то мы имеем дело с "движением на красный свет" (первого или второго типа, см. выше). Если предупреждающий сигнал принят, то реакция на него зависит от компании. Точнее, это зависит от конкретного лица, принимающего решение, и от его окружения, среды принятия решения.
Решение может быть или хорошо продуманным, или содержать "учтенный риск", или соответствовать третьему и четвертому типу "движения на красный свет.
Существует ряд факторов, которые указывают на высокий уровень чувствительности к "красному свету". Они раскрываются с помощью следующих понятий: действующие лица, процесс формирования мнения, информация и интуиция.
Действующие лица
Напряжение между автократическим и согласованным процессом принятия решения. - Исполнительный совет или группы управления признают два вида моделей: модель согласия (решение принимается, если все с ним согласны) и модель президента (автократическая модель) (президент решает и обеспечивает поддержку решений). На практике обе модели применяются, колебания между ними случаются постоянно, создавая напряжение в компании.
Концентрация на одной проблеме. - Лицо, очень долго занимающееся одной проблемой, не имеет возможности и времени наблюдать за окружающей средой, а потому у него нет информации о том,