Исследование факторов, влияющих на изменение транспортной составляющей при лесозаготовках на примере СП ИЛПП ООО "ИлимСибЛес"
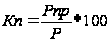 (10)
где Рпр – численность принятых работников за отчетный период;
Р – среднесписочная численность персонала, чел.
2. Коэффициент по выбытию кадров (Кв) – определяется отношением количества работников, уволенных по всем причинам за отчетный период времени, к среднесписочной численности и может быть рассчитан по формуле (11):
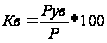 (11)(11)
где Рув – численность уволенных работников по всем причинам;
Р – среднесписочная численность персонала, чел.
3. Коэффициент стабильности кадров (Кс) – рекомендуется использовать при оценке уровня организации управления производством как на предприятии в целом, так и в отдельных подразделениях, он рассчитывается по формуле (12):
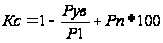 (12)
где Рув – численность работников, уволившихся с предприятия по собственному желанию и из-за нарушения трудовой дисциплины за отчетный период;
Р1 – среднесписочная численность работающих на данном предприятии в период, предшествующий отчетному, чел.;
Рпр – численность вновь принятых за отчетный период работников, чел.
4. Коэффициент текучести кадров (Кт) – определяется делением численности работников предприятия, выбывших или уволенных за отчетный период времени по собственному желанию и за нарушение трудовой дисциплины, на среднесписочную численность за тот же период и определяется по формуле (13):
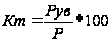 (13)
где Рув – численность уволенных работников по указанным причинам, чел;
5. Коэффициент постоянства кадров (Кпос) – определяется отношением числа работников, проработавших весь отчетный период, к среднесписочному числу работников за этот же период и определяется по формуле (14):
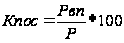 (14)
где Рвп – число работников проработавших весь период, чел.
Проведем анализ качества работы с кадрами в СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы, данные представим в виде таблицы 8.
Таблица 8 - Оценка качества работы с кадрами в СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Наименование показателей | Ед изм. | Отчет 2002 года | Отчет 2003 года | % к отчету прошлого года |
| Всего работающих | чел. | 708 | 742 | 104,8 |
| В том числе: руководителей | чел. | 21 | 25 | 119,0 |
| специалистов | чел. | 42 | 49 | 119,0 |
| служащих | чел. | 2 | 3 | 150,0 |
| рабочих | чел. | 643 | 665 | 103,4 |
| Принято | чел. | 73 | 780 | 1068,5 |
| Уволено | чел. | 51 | 38 | 74,5 |
| В том числе: по собственному желанию | чел. | 30 | 30 | 100,0 |
| за нарушение трудовой дисциплины | чел. | 4 | 3 | 75,0 |
| по инвалидности | чел. | |||
| по причине смерти | чел. | 1 | ||
| по уходу на пенсию | чел. | 1 | 1 | 100,0 |
| по другим причинам | чел. | 16 | 3 | 18,7 |
|
Прогулы: человек человеко-дней |
чел. чел-дн. |
5 8 |
9 20 |
180,0 250,0 |
|
За нарушения трудовой дисциплины приняты следующие меры воздействия: лишены вознаграждения за выслугу лет |
чел. | 27 | 16 | 59,0 |
| объявлен выговор | чел. | 61 | 182 | 298,0 |
| лишены премии | чел. | 22 | 36 | 164,0 |
| объявлено замечание | чел. | 7 | ||
| Коэффициент оборота по приему | % | 10,3 | 105,1 | 1020,4 |
| Коэффициент оборота по выбытию | % | 7,2 | 5,1 | 70,8 |
| Коэффициент текучести кадров | % | 4,8 | 4,4 | 91,7 |
| Коэффициент общего оборота (замещения) | % | 3,1 | 100 | 3225,8 |
| Коэффициент постоянства кадров | % | 88,1 | 74,3 | 84,3 |
По данным проведенного анализа можно сказать, что за 2003 год сложился положительный баланс по принятым и уволенным, в связи с чем произошло снижение текучести кадров. В отчетном году меньше человек было уволено за нарушение трудовой дисциплины, однако коэффициент постоянства кадров снизился.
Динамика изменения данных коэффициентов за 2002-2003 годы в сравнении представлена на рисунке 5.
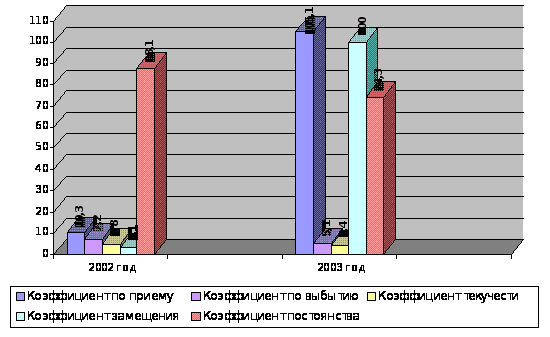
Рис. 5 - Динамика показателей качества работы с кадрами
Анализ использования рабочего времени составленный на основе учёта рабочего времени в человеко-днях и человеко-часах, являются основной для всех последующих направлений анализа использования рабочего времени на заводе. Они дают наиболее полное представление о бюджете рабочего времени и его целевом использовании. На основе приведённых данных исчисляем показатели:
1. Коэффициент использования календарного времени – определяется как отношение отработанных человеко-дней к календарному времени.
2. Коэффициент использования отработанных человеко-дней к календарному фонду рабочего времени – определяется как отношение количества за минусом праздничных дней.
3. Коэффициент максимально возможного фонда рабочего времени – определяется как отношение количества отработанных человеко-часов к календарному фонду рабочего времени за минусом праздничных дней и очередных отпусков.
Произведем анализ использования рабочего времени и данные представим в виде таблицы 9.
Таблица 9 - Баланс использования рабочего времени СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Наименование показателей | 2002 год | 2003 год | % к отчету прошлого года | ||
| Всего, чел-дней | На 1-го рабочего | Всего, чел-дней | На 1-го рабочего | ||
| Численность рабочих, чел | 708 | 742 | 104,8 | ||
| Число отработанных чел-дней | 30251 | 42,7 | 37134 | 50,0 | 122,8 |
| Число чел-дней целодневных простоев | 30 | 0,04 | |||
| Число дней неявок на работу - всего | 9180 | 12,9 | 3970 | 5,3 | 43,2 |
| В том числе ежегодные отпуска | 6013 | 8,5 | 291 | 0,4 | 4,8 |
| отпуска по учебе | 233 | 0,3 | 461 | 0,6 | 197,9 |
| болезни | 2690 | 3,8 | 2475 | 3,3 | 92,0 |
| с разрешения администрации | 218 | 0,3 | 723 | 0,9 | 331,7 |
| прогулы | 8 | 0,01 | 20 | 0,02 | 250,0 |
| Неявки разрешенные законом | 18 | 0,02 | |||
| Число праздничных и выходных дней | 19371 | 27,4 | 17446 | 23,5 | 90,1 |
| Всего явок и неявок | 58802 | 83 | 58580 | 79 | 99,6 |
| Процент непроизводственных потерь | 9,7 | 8,7 | –1,0 | ||
За 2003 год произошло снижение непроизводительных потерь рабочего времени на 1,0% к факту прошлого года. Снижение потерь обеспечено за счет сокращения неявок в связи с очередными отпусками, (компенсации отпусков в связи с распоряжением администрации), болезнью. Однако в отчетном периоде увеличилось количество неявок по причине учебных отпусков, а также неявок с разрешения администрации.
Производительность труда, характеризуя эффективность затрат труда в материальном производстве, определяется количеством продукции, производимой в единицу рабочего времени, или затратами труда на единицу продукции. Мерой затрат труда является рабочее время.
Производительность труда – эффективность, результативность труда в процессе производства. Измерение производительности труда осуществляется путем сопоставления результатов труда в виде объема произведенной продукции с затратами труда. В зависимости от прямого или обратного отношения этих величин существует два показателя: выработка и трудоемкость. В основные задачи анализа в области производительности труда входят:
1) установление уровня производительности труда по предприятию, цехам, и рабочим местам, сопоставление полученных показателей с показателями предыдущих периодов и достигнутыми на аналогичных предприятиях;
2) определение интенсивных и экстенсивных факторов роста производительности труда и на этой основе выявления, классификации и расчета влияния факторов;
3) выявление резервов дальнейшего роста производительности и расчет их влияния на динамику продукции.
Анализ производительности труда СП ИЛПП ООО «ИлимСибЛес» представлен в виде таблицы 10.
Таблица 10 - Анализ производительности труда СП ИЛПП ООО «ИлимСибЛес» 2002-2003 годы
| Наименование | Ед. изм. | 2002 год | 2003 год | % к плану | % к отчету прошлого года | |
| План | Факт | |||||
| Объем вывозки и перевозки |
тыс. м3 |
583,7 | 772,8 | 706,3 | 91,4 | 121,0 |
| Грузооборот | тыс. куб. км | 51418,1 | 63730,8 | 57654,5 | 90,5 | 112,1 |
| Объем услуг в сопоставимых ценах | тыс. руб. | 73542 | 93459 | 87199 | 93,3 | 118,6 |
| Фонд зараб. платы работников ППП | тыс. руб. | 21666,3 | 24402,5 | 23927,0 | 98,1 | 110,4 |
|
Численность работников ППП |
чел. | 708 | 710 | 742 | 104,0 | 104,8 |
|
Выработка на 1-го работника по объему вывозки по объему услуг по грузообороту |
м3 руб. куб. км |
827 115368 72830 |
1088 131632 89762 |
998 123162 81433 |
91,7 93,6 90,7 |
120,7 106,8 111,8 |
| Средняя месячная заработная плата 1-го работающего ППП | руб. | 10230 | 11457 | 11265 | 98,3 | 110,1 |
| Соотношение темпов роста производительности труда и средней заработной платы | % | –4,7 | –3,4 | |||
|
Расход фонда заработной платы в расчете: на 1 кубометр на 1 кубокилометр на 1 рубль объема услуг |
руб. руб. руб. |
37,119 0,421 0,266 |
31,577 0,383 0,261 |
33,877 0,415 0,274 |
107,3 108,4 105,1 |
91,3 98,5 103,2 |
Данные проведенного анализа свидетельствуют о том, что в 2003 году темп роста производительности труда ниже темпа роста заработной платы на 4,8% (93,6 – 98,3) по сравнению с плановыми показателями и на 3,4% ниже уровня периода прошлого года.
Фактический расход фонда заработной платы за 2003 год на 1 кубометр, кубокилометр и 1 рубль объема услуг выше планового на 7,3%, 8,4% и 5,1% соответственно. Рост расхода заработной платы произошел в связи с введением системы дополнительного стимулирования водителей занятых на вывозке леса, а также повышением тарифных ставок и окладов.
Для того чтобы выявить изменение стоимости по объему услуг за 2003 год в результате структурных сдвигов, рассмотрим таблицу 11.
Таблица 11 - Анализ изменения стоимости услуг СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Показатели | 2002 год | 2003 год | |
| План | Факт | ||
| Объем услуг в сопоставимых ценах, тыс. руб. | 73542 | 93459 | 87199 |
| Численность, чел. | 708 | 710 | 742 |
| Производительность труда, тыс.руб./чел. | 103,87 | 131,63 | 117,51 |
| Фонд заработной платы работников ППП, тыс.руб. | 21666,3 | 24402,5 | 23927,0 |
Из таблицы 11 видно что, в 2003 году при плановой численности и плановом объеме услуг производительность труда равна 131,63 тыс.руб./чел., то при фактическом объеме услуг и плановой численности производительность труда равна 122,81 тыс.руб./чел. Фактическая численность равна 742 человека, следовательно, изменение стоимости товарной продукции в результате структурных сдвигов (Тс) можно рассчитать по формуле (15):
Тс = (Пр1-Пр0)*(Р1-Р0)(15)
где Пр1 и Пр0 – фактическая и плановая производительность, тыс.руб./чел.;
Р1 и Р0 – фактическая и плановая численность работающих, чел.
Тс = (117,51-131,63)*(742-710) = -451,84 тыс. руб.
Данный расчет говорит о том, что за счёт структурных сдвигов произошло снижение стоимости услуг на 451,84 тыс.руб.
Повышение себестоимости услуг обеспечивается, прежде всего, за счёт снижения производительности труда. Со снижением производительности труда увеличиваются затраты труда на единицу продукции, а следовательно, увеличивается и удельный вес заработной платы в структуре себестоимости. Увеличение выработки услуг на одного работника на предприятии за счёт осуществления организационно-технических мероприятий не было достигнуто, благодаря чему изменились нормы выработки и соответственно им расценки за выполняемые работы. В связи со снижением расценок доля заработной платы в себестоимости единицы продукции возросла, и это привело к снижению средней заработной платы работников.
2.5 Анализ себестоимости автоперевозок
В современных условиях хозяйствования планомерное снижение себестоимости продукции, работ, услуг является важнейшим фактором развития экономики страны. Возрастает роль себестоимости как основного фактора образования прибыли. Себестоимость представляет собой затраты предприятия на производство и реализацию продукции, работ, услуг и служит основой соизмерения доходов с расходами. Целью анализа затрат на услуги и себестоимость отдельных видов и всей совокупности предоставляемых услуг, является оценка их фактической величины за отчетный период по сравнению с их плановыми показателями и в динамике, выявление резервов экономии издержек и уменьшения себестоимости в расчете на единицу основного вида услуг и определение конкретных мер по использованию этих резервов в текущей деятельности и в перспективе.
В процессе анализа затрат на производство и себестоимость выпускаемой продукции или оказываемых услуг промышленное предприятие:
1) изучает величину совокупных затрат за отчетный период и темпы ее изменения по сравнению с плановыми данными, в динамике и с темпами изменения объема продаж продукции;
2) оценивает структуру затрат, удельного веса каждой статьи в их совокупной величине и темпы изменения величины затрат по статьям по сравнению с плановыми данными в динамике;
3) сравнивает фактическую производственную и полную себестоимость по основным видам продукции и услуг и по их совокупности с плановыми показателями и в динамике, рассчитывает влияние основных факторов на отклонение указанных показателей.
Проведем анализ структуры затрат, относимых на себестоимость услуг СП ИЛПП ООО «ИлимСибЛес» и результаты представим в виде таблицы 12.
Таблица 12 - Анализ структуры затрат СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы тыс.руб.
| Статьи затрат | Факт 2002 года | 2003 год | Откл. от бюджета | Отклонение от прошлого года | ||
| Бюджет | Факт | |||||
| Уд.вес, % | ||||||
| Материальные затраты | 31439,0 | 47083,3 | 41647,9 | 46,7 |
-5435,4 |
+10208,9 |
| Расходы на оплату труда | 21534,2 | 24283,8 | 23778,5 | 26,6 |
-505,3 |
+2244,3 |
| Амортизация основных средств | 1340,0 | 1935,8 | 1562,1 | 1,7 | -373,7 | +222,1 |
| Прочие расходы | 6671,5 | 20145,1 | 22187,7 | 24,8 | +2042,6 | +15516,2 |
| ИТОГО расходов | 60984,7 | 93448,0 | 89176,2 | 99,8 |
-4271,8 |
+28191,5 |
| Услуги предприятий ООО «ИлимСибЛес» | 2127,3 | 0,0 | 97,8 | 0,2 | 0,0 |
-2029,5 |
| ИТОГО расходов на производство | 63112,0 | 93448,0 | 89274,0 | 100 |
-4174,0 |
+26162,0 |
| Объем работ, услуг | 73542 | 93459,0 | 87199,0 |
-6260,0 |
+13657 | |
| Затраты на 1 руб. услуг, коп | 85,82 | 99,99 | 102,38 | +2,38 | +16,56 | |
Проведенный анализ свидетельствует о том, что расходы на производство в 2003 году увеличились на 26162,0 тыс. руб. по сравнению с 2002 годом и уменьшились по сравнению с плановыми показателями. Затраты на 1 рубль услуг также увеличились как по сравнению с плановыми показателями, так и в сравнении с аналогичным периодом прошлого года, увеличение составило соответственно 2,38 коп. и 16,56 коп. Наибольшее увеличение затрат произошло по статье материальные затраты. Более наглядно структура затрат представлена на рисунке 6.
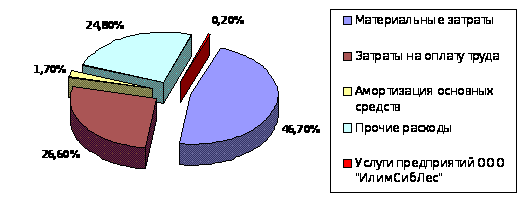
Рис. 6 - Структура затрат СП ИЛПП ООО «ИлимСибЛес» по статьям
За 2003 год экономия по бюджету составила 4174 тыс. руб. или 4,5%. Данная экономия сложилась, в основном, по следующим элементам затрат:
1) запасные части со стороны 3125,7 тыс. руб. в результате недостаточного финансирования поставок запасных частей, автошин и проведению мероприятий по снижению затрат;
2) амортизация основных средств 1048,3 тыс. руб., за счет изменения порядка начисления амортизации лесовозного транспорта, в то время как планирование осуществлялось по старой методике.
Перерасход по материалам за 2003 год составил 1386,4 тыс. руб., допущен по причине внедрения бухгалтерией новой учетной политики по списанию затрат. Списаны амортизационные отчисления в части материалов стоимостью до 10 тыс. руб. в октябре – 724,6 тыс. руб. Перерасход по статье «лизинговые платежи» составил 2249,1 тыс. руб. при плане 6048,2 тыс. руб., фактически отнесены затраты на сумму 8297,3 тыс. руб., согласно документам на полученную технику.
Затраты на 1 рубль услуг характеризуют и раскрывают связь себестоимости услуг и прибыли, получаемой от основного производства. Затраты на 1 рубль услуг изменяются под влиянием следующих факторов:
1) снижение себестоимости;
2) изменения цен на материальные затраты, тарифов на энергию и грузовые перевозки.
По-разному оцениваются изменения затрат на 1 рубль оказываемых услуг вызванные действием различных факторов. Произведем анализ затрат на услуги в расчете на 1 куб.км., 1 тн.км. грузооборота и на 1м3 вывозки древесины, данные приведем в таблице 13.
Таблица 13 - Анализ затрат на услуги СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Наименование | Ед. изм. | 2002 год | 2003 год |
% к плану |
% к отчету прошлого года |
|
| План | Факт | |||||
| Объем вывозки и перевозки древесины |
тыс.м3 |
583,7 | 772,8 | 706,3 | 91,4 | 121,0 |
| Грузооборот | тыс.куб.км | 51418,1 | 63730,8 | 57654,5 | 90,5 | 112,1 |
| тыс.тн.км | 41324,3 | 51345,3 | 46457,9 | 90,5 | 112,4 | |
| Затраты на услуги - всего | тыс.руб. | 63112 | 93448 | 89274 | 95,5 | 141,5 |
| Затраты на 1 куб.км грузооборота | руб. | 1,227 | 1,466 | 1,548 | 105,6 | 126,2 |
| Затраты на 1тн.км грузооборота | руб. | 1,527 | 1,820 | 1,922 | 105,6 | 125,8 |
|
Затраты на 1 м3 вывозки и перевозки древесины |
руб. | 108,12 | 120,92 | 126,40 | 104,5 | 116,9 |
Проведенный анализ свидетельствует о том, что фактические затраты на единицу продукции в натуральном выражении за 2003 год возросли как в соответствии с плановыми показателями, так и по сравнению с периодом прошлого года. Рост затрат на единицу продукции обусловлен увеличением цен на запасные части, ГСМ, ТЭР и ростом тарифных ставок и окладов.
Произведем расчет анализа затрат на 1 рубль объема оказываемых услуг, результаты представим в виде таблицы 14.
Таблица 14 - Анализ затрат на 1 руб. объема оказываемых услуг СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Статьи затрат | 2002 год | 2003 год | Отклонение от прошлого года | ||||
| Всего, тыс.руб. | На 1руб. | Всего, тыс.руб. | На 1руб. | Всего, тыс.руб. | На 1руб. | ||
| бюджет | факт | ||||||
| Материальные затраты | 31439,0 | 0,427 | 41647,9 | 0,504 | 0,478 | +10208,9 | +0,051 |
| Расходы на оплату труда | 21534,2 | 0,293 | 23778,5 | 0,260 | 0,273 | +2244,3 | –0,02 |
| Амортизация основных средств | 1340,0 | 0,018 | 1562,1 | 0,021 | 0,018 | +222,1 | 0,00 |
| Прочие расходы | 6671,5 | 0,091 | 22187,7 | 0,216 | 0,254 | +15516,2 | +0,163 |
| ИТОГО расходов | 60984,7 | 0,829 | 89176,2 | 1,000 | 1,023 | +28191,5 | +0,194 |
| Услуги предприятий ООО«ИлимСибЛес» | 2127,3 | 0,029 | 97,8 | 0,001 | –2029,5 | –0,028 | |
| ИТОГО расходов на производство | 63112,0 | 0,858 | 89274,0 | 1,000 | 1,024 | +26162,0 | +0,166 |
| Объем работ, услуг | 73542,0 | 87199,0 | |||||
Данные проведенного анализа свидетельствуют о том, что за 2003 год при бюджете равном 1,00 руб. фактические затраты составили 1,024 руб., то есть произошло увеличение затрат на 1 рубль выполненных услуг на 2,4%.
За 2003 года произошло увеличение затрат на 1 рубль объема услуг по сравнению с 2002 годом, увеличение составило 0,166 руб. или 19,3%. Данное увеличение произошло за счет увеличения расходов на материальные затраты, в частности расходов по топливу и энергоресурсам. Перерасход по статье энергоресурсы составил 347,3 тыс.руб. или 21,1%, перерасход произошел вследствие увеличения цен на энергоносители. Перерасход по топливу за 2003 год на выполненный грузооборот составил 59,4 тыс.руб., перерасход по дизельному топливу составил 126,6 тонн на сумму 584,9 тыс.руб. Перерасход по данной статье произошел в связи с увеличением грузооборота на 12,1%. Детальный анализ использования топлива и энергоресурсов за 2002-2003 годы представлен в приложениях 4 и 5.
2.6 Анализ финансовых результатов
Прибыль – является основной целью деятельности работы любого предприятия. Она характеризует экономический эффект полученный в результате деятельности предприятия. Получение прибыли означает что, полученные доходы превышают все расходы, связанные с его деятельностью. Оценка выполнения плана по прибыли осуществляется путем сравнения фактической суммы прибыли с плановой, а затем выявляют факторы, оказавшие влияние на конечный результат выполнения плана по прибыли.
Основную часть прибыли предприятие получает от реализации услуг, которая зависит от изменения объема услуг, среднего уровня валового дохода, остающегося в распоряжении предприятий, и среднего уровня издержек обращения. Анализ финансовых результатов деятельности СП ИЛПП ООО «ИлимСибЛес» включает расчет следующих показателей:
1) абсолютное увеличение или уменьшение прибыли отчетного периода в сравнении с предыдущим или с планируемой прибылью;
2) темп роста прибыли;
3) анализ прибыли отчетного периода.
Анализ финансовых результатов деятельности предприятия приведен в таблице 15.
Таблица 15 - Анализ финансовых результатов деятельности СП ИЛПП ООО «ИлимСибЛес» за 2002-2003 годы
| Наименование показателя | 2002 год | 2003 год | Отклонение | |||
| Сумма | % | Сумма | % | Абсолютное | в % | |
| Чистая выручка от реализации услуг в сопоставимых ценах, тыс. руб. | 73542 | 100,0 | 87199 | 100,0 | +13657 | 0,0 |
| Себестоимость реализованных услуг | 63112 | 85,8 | 89274 | 102,4 | +26162 | +16,6 |
| Валовая прибыль | +10430 | 14,2 |
-2075 |
-2,4 |
-12505 |
-16,6 |
| Результат от основной деятельности | +10430 | 14,2 |
-2075 |
-2,4 |
-12505 |
-16,6 |
| Операционные доходы | 1215 | 1,65 | 1410 | 1,62 | +195 |
-0,03 |
| Операционные расходы | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Наименование показателя | 2002 год | 2003 год | Отклонение | |||
| Сумма | % | Сумма | % | Абсолютное | в % | |
| Результат от операционной деятельности | +1215 | 1,65 | +1410 | 1,65 | +195 | -0,003 |
| Прибыль (убыток) до налогооблажения | 11645 | 15,83 | -665 | -0,74 | -12310 | -16,57 |
| Налоги, выплачиваемые из прибыли, и другие платежи | 2795 | 3,80 | 1215 | 1,36 |
-1580 |
-2,44 |
| Прибыль (убыток) после налогообложения | +8847 | 12,03 |
-1880 |
-1,39 |
-10727 |
-13,42 |
| Чистая прибыль (убыток) | +8847 | 12,03 |
-1880 |
-1,39 |
-10727 |
-13,42 |
Чистая выручка предприятия за анализируемый период увеличилась на 13657 тыс.руб., или 18,6% (с 73542 до 87199 тыс. руб.).
Основная деятельность, ради осуществления которой было создано предприятие, в начале анализируемого периода была прибыльной, а в конце периода – убыточной. Убыток от основной деятельности на конец отчетного периода составил 2075 тыс. рублей, что на 80,1% меньше, чем за аналогичный период прошлого года.
Себестоимость реализованных услуг за анализируемый период увеличилась на 26162 тыс. руб., или на 41,4% (с 63112 до 89274 тыс. рублей).
Как следствие этого, эффективность основной деятельности предприятия снизилась под влиянием опережающего темпа роста себестоимости реализованных услуг (41,4%) по отношению к темпу роста выручки от реализации услуг (18,6%).
Для оценки финансово-хозяйственной деятельности СП ИЛПП ООО «ИлимСибЛес», анализа результативности и эффективности его производства используем показатели рентабельности. Основным принципом расчета этих показателей эффективности является сопоставление определенных видов прибыли с объемами услуг, используемыми ресурсами и затратами (себестоимостью).
СП ИЛПП для оценки эффективности своей деятельности использует показатель рентабельность продаж (Рпр). Он исчисляется по формуле (16):
Рпр = ПРпр / Впр(16)
где ПРпр – прибыль от продаж;
Впр – выручка от продаж.
Этот коэффициент показывает, какую сумму прибыли от реализации (операционной прибыли) получает предприятие с каждого рубля проданных услуг, или, сколько остается у предприятия средств после покрытия (возмещения) полной себестоимости услуг.
Рпр 2002 год = 10430 / 73542*100 % = 14,18%
Рпр 2003 год = –2075 / 87199*100 % = –2,37%
Показатель рентабельности продаж характеризует важнейшую сторону деятельности предприятия – реализацию основной продукции и позволяет оценить долю себестоимости в продажах. Этот показатель связывает оперативную и стратегическую деятельность и не имеет отношения к финансовой деятельности предприятия. Из расчета за 2002 – 2003 годы видим, что рентабельность продаж уменьшилась в анализируемом периоде на 16,7%.
Другим важным комплексным показателем, позволяющим оценивать результаты основной деятельности предприятия, является показатель рентабельности активов (Ракт). Он не только характеризует показатель эффективной деятельности предприятия, но и объединяет весь набор элементов, которые отражают различные стороны работы предприятия (оперативную, финансовую). При анализе взаимосвязей показателей рентабельности необходимо выделять те элементы, которые оказывают наиболее сильное негативное влияние, и сосредоточить все внимание на них. Он исчисляется по формуле (17):
Ракт = ПРреал / СРсумма акт(17)
где ПРреал – прибыль от реализации;
СРсумма акт – средняя сумма активов.
Ракт 2002 год = 10430 / 274060*100 % = 3,80 %
Ракт 2003 год = –2075 / 311026*100 % = –0,66 %
Показатель рентабельность активов в 2003 году уменьшился и составляет –0,66%, что на 17,4% меньше, чем в 2002 году. Данное уменьшение произошло за счет получения убытка от реализации услуг в 2003 году.
Следующий важный показатель оперативной деятельности предприятия – рентабельность чистых активов (РЧакт). Он характеризует тот возврат, который генерируется фондами (собственным капиталом и кредитами), используемыми в хозяйственной деятельности. Он исчисляется по формуле (18):
РЧакт = ПРоперац / Чакт(18)
где ПРоперац – операционная прибыль;
Чакт – чистые активы.
РЧакт 2002 год = 1215 / 267017*100 % = 0,45%
РЧакт 2003 год=1410 / 265297*100 % = 0,53%
Здесь очень важно подчеркнуть, что рентабельность чистых активов – основной производственный показатель, который характеризует насколько эффективно, используется инвестированный капитал, какую он дает прибыль. В этом показателе отражается взаимосвязь производственной деятельности с финансовой и инвестиционной. В нашем случае видно, что рентабельность чистых активов в 2003 году возросла в 1,2 раза по отношению к 2002 году. Нагляднее динамика показателей характеризующих деятельность СП ИЛПП ООО «ИлимСибЛес» представлена в виде диаграммы на рисунке 7.
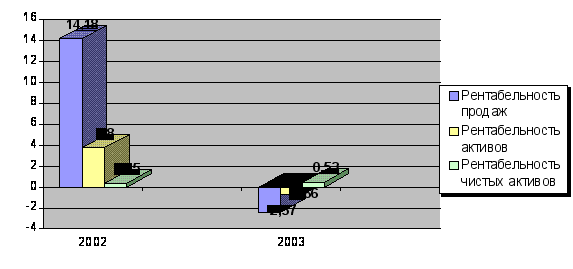
Рис. 7 - Показатели рентабельности СП ИЛПП ООО «ИлимСибЛес» в динамике
Общая оценка экономического состояния предприятия основывается на целой системе показателей, таким образом, анализируя деятельность СП ИЛПП ООО «ИлимСибЛес» за 2003 год в целом, можно сделать вывод о том, что его состояние значительно ухудшилось по многим показателям, в частности:
1. Хотя объем вывозки и перевозки древесины увеличился по сравнению с прошлым годом и составил 706,3 тыс.м3, однако все-таки план по вывозке был выполнен лишь на 91,4%, в связи с этим объем услуг в денежном выражении составил 87199 тыс.руб., что на 6260 тыс.руб меньше запланированного.
2. Темп роста производительности труда в 2003 году оказался ниже темпов роста заработной платы на 4,8%.
3. Фактический расход фонда заработной платы в расчете на 1м3, 1 куб. км., и на 1 руб. объема услуг оказался выше планового, причиной этому послужило увеличение числа работников на 32 человека по сравнению с запланированным, и невыполнение плана по вывозке, также в результате структурных сдвигов произошло снижение стоимости услуг на 451,84 тыс.руб.
4. Несмотря на то, что в 2003 году объем услуг в денежном выражении больше на 18,6% чем в 2002 году, но был допущен рост материальных затрат, затрат на оплату труда, в связи с большим увеличением численности основных рабочих, в результате себестоимость услуг выросла на 41,1% и прибыль предприятия оказалась отрицательной (-2075 тыс.руб.).
5. Положительным моментом можно отметить, что в 2003 году было достигнуто снижение непроизводительных потерь рабочего времени на 1,0% к факту прошлого года, а также произошло снижение процента текучести кадров на 0,1% по сравнению с 2002 годом.
6. В 2003 году было допущено увеличение роста затрат на 26162,0 тыс.руб., что повлекло увеличение затрат на 1 руб. выполненных услуг и составило 2,4% при бюджете 1,0 руб., факт составил 1,024 руб. Важно отметить, что данное увеличение затрат как общих, так и затрат на 1 руб. выполненных услуг сложилось по причине увеличения цен на запасные части, ГСМ и ТЭР.
7. В результате снижения показателей эффективности использования транспорта, в частности: коэффициента технической готовности и коэффициента использования парка не был выполнен план по вывозке. Показатели эффективности использования транспорта в 2003 году заметно снизились по причине простоя транспорта в связи с недопоставками запасных частей по номенклатуре, а также несовершенной ремонтно-обслуживающей базы и ремонтно-механических мастерских, что в свою очередь повлекло увеличение времени простоя в текущем и капитальном ремонтах.
3. ТЕХНИЧЕСКОЕ ПЕРЕВООРУЖЕНИЕ МОТОРНОГО ЦЕХА С ЦЕЛЬЮ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ХОЗЯЙСТВОВАНИЯ СП ИЛПП ООО «ИЛИМСИБЛЕС»
3.1 Расчет единовременных капитальных вложений
Ремонтная служба автотранспортного предприятия (ремонтно-обслуживающая база), включает совокупность передвижных и стационарных объектов для поддержания машин и оборудования в постоянной технической готовности. В ее состав входят:
1. Передвижные пункты технического обслуживания для проведения технического обслуживания (ТО) и текущего ремонта (ТР) машин на местах их работы.
2. Гаражи, где осуществляется хранение и мелкий ремонт автомобилей.
3. Пункты централизованного технического обслуживания, выполняющие ТО и ТР лесотранспортных машин агрегатным методом.
4. Ремонтно-механические мастерские, предназначенные для выполнения текущего ремонта лесотранспортных машин, их агрегатов, узлов, изготовление деталей.[5]
Основными задачами ремонтной службы оборудования являются:
1) предупреждение преждевременного износа машин и оборудования и поддержание их в постоянной технической готовности;
2) сокращение длительности пребывания машин и оборудования в техническом обслуживании и ремонте;
3) повышение качества и сокращение затрат на выполнение ремонтных работ при использовании прогрессивных средств, форм и методов организации технического обслуживания и ремонта.
В основе организации и порядка проведения ремонтных работ лежит система планово-предупредительных ремонтов, которая представляет собой совокупность запланированных технических и организационных мероприятий по уходу, надзору и ремонту машин и оборудования. В системе планово-предупредительных ремонтов работы по техническому обслуживанию и ремонту носят профилактический характер, что обеспечивает постоянную техническую готовность машин и оборудования, сокращает простои, связанные с их неисправностью, увеличивает срок службы машин и позволяет снизить затраты связанные с их эксплуатацией. Система планово-предупредительных ремонтов предусматривает строгую последовательность мероприятий и выполнение их в заранее установленные сроки. Для большинства лесовозного транспорта установлены следующие виды технического обслуживания:
1) ежесменное техническое обслуживание (ЕО);
2) техническое обслуживание № 1 (ТО1);
3) техническое обслуживание № 2 (ТО2);
4) техническое обслуживание № 3 (ТО3);
5) сезонное обслуживание (СО).
Назначение ЕО состоит в подготовке машин и оборудования к работе и обеспечение их надежности, и функционирования в течение всей смены.
Техническое обслуживание представляет собой комплекс работ направленный на поддержание исправности и работоспособности машин и оборудования. Главная цель ТО состоит в предупреждении ускоренного износа деталей, узлов и агрегатов, в проверки и восстановлении регулировок узлов и рабочих органов, в обеспечении экономичности и безопасности их роботы. В состав основных работ по ТО входят: уборочно-моечные, контрольно-диагностические, смазочно-заправочные, регулировочные и крепежные операции.
Сезонное обслуживание предназначено для подготовки оборудования к работе в условиях осенне-зимнего и весенне-летнего сезонов.
Ремонт представляет собой комплекс работ по восстановлению исправности и работоспособности машин и оборудования и включает: контрольно-диагностические, разборочные, сборочные, регулировочные, слесарные, механические, сварочные, электротехнические, малярные и другие работы, а так же устранение неисправностей, возникших или выявленных в процессе эксплуатации машин и оборудования, или выявленных при текущем обслуживании. В соответствии с назначением и характером выполнения работ различают, капитальный ремонт (КР) и текущие ремонты (ТР), для некоторых видов оборудования, предусматривается так же мелкий, средний и другие ремонты.
Автотранспортное предприятие своими силами и средствами проводят все виды ТО и текущие ремонты. Проведение ТО и ремонта должно быть организовано так, что бы обеспечивались минимальные простои оборудования, минимальные затраты труда, запасных частей и ремонтных материалов. Порядок и последовательность выполнения ТО и ремонта, а