Исследование факторов, влияющих на изменение транспортной составляющей при лесозаготовках на примере СП ИЛПП ООО "ИлимСибЛес"
Для выполнения работ по ремонту существующего парка автомобилей в СП ИЛПП ООО «ИлимСибЛес» созданы ремонтно-механические мастерские, в состав которых входит моторный цех. В данном цехе предлагается провести техническое перевооружение с целью сокращения времени простоев в ремонте, снижения затрат на осуществление ремонта, и в свою очередь, повышения эффективности деятельности предприятия.
Целью проведения расчета является оценка экономической эффективности технического перевооружения моторного цеха. Для этого, в ходе расчетов необходимо определить:
1) единовременные капитальные вложения;
2) годовые эксплуатационные расходы;
3) технико-экономические показатели.
3.1. Расчет единовременных капитальных вложений
Для определения экономической эффективности технического перевооружения ремонтно-механических, в частности моторного цеха, необходимо произвести ряд расчетов, и в первую очередь расчет единовременных капитальных вложений. Для проведения расчета единовременных капитальных вложений приведены производственно-технические показатели деятельности СП ИЛПП ООО «ИлимСибЛес», которые представлены в таблице 16.
Таблица 16 - Производственно-технические показатели СП ИЛПП ООО «ИлимСибЛес»
| Наименование показателя |
Единицы измерения |
Значение показателя |
| Годовой пробег парка |
тыс. км |
4278,7 |
| Производственная площадь |
м2 |
144 |
| Доля моторного цеха в объеме работ | % | 9,8 |
| Годовая производственная программа | чел. ч | 29880 |
| Объем работ по профессиям и разрядам | чел. ч |
29880 |
|
Численность работающих по профессиям и разрядам: явочное списочное |
чел. чел. |
13 15 |
|
Режим работы моторного цеха суточный годовой |
ч ч |
8 1992 |
|
Режим работы персонала суточный годовой |
ч ч |
8 1992 |
|
Установленная мощность потребителей силовой энергии осветительной электроэнергии сжатого воздуха |
кВт кВт м3/ч |
9,0 4,0 2,0 |
|
Коэффициент загрузки потребителей силовой энергии осветительной электроэнергии сжатого воздуха |
кВт кВт м3/ч |
0,7 0,7 0,5 |
Единовременные капитальные вложения включают в себя расчеты:
1) затрат на здание;
2) затрат на сооружение;
3) затрат на производственное оборудование, организационную и технологическую оснастку;
4) затрат на изготовление нестандартизированного оборудования.
Далее проведем расчеты указанных затрат.
Так как предприятие уже имеет помещение под ремонтно-механические мастерские, в состав которых входит моторный цех, то единовременные затраты на строительство производственного помещения (Фз) будем рассчитывать из уже имеющегося, то есть, затраты пойдут в основном на ремонт помещения данного моторного цеха. Данные затраты рассчитаем по формуле (19):
Фз = Fз*Цз(19)
где Fз – производственная площадь – 144 м2;
Цз – стоимость ремонта 1м3 здания – 400 руб.[19]
Фз = 144*400 = 57600 руб.
Затраты на сооружение (Фс) техники и промышленной проводки в стоимость 1м3 здания не входят. Их расчет производят по нормативам: отопление и вентиляция – 0,7; внутренний водопровод и канализация – 0,1; внутреннее освещение – 0,3; внутренние водостоки – 1,6, в рублях на 1м3 по формуле (20):
Фс = Нс*Фз(20)
где Нс – норматив, учитывающий долю капитальных вложений в сооружения от стоимости строительства здания – 2,7%.[19]
Фс = 0,027*57600 = 1555,2 руб.
Затраты на производственное оборудование, организационную и технологическую оснастку определяем по прейскурантам, каталогам, договорным ценам, данным бухгалтерского учета предприятия. Стоимость оборудования берется с коэффициентом 1,27, который учитывает затраты на его транспортировку и монтаж. Оборудование, количество и его стоимость приведены в таблице 17.
Таблица 17 - Производственное оборудование
| Наименование оборудования | Количество единиц | Стоимость, руб. | |
| единицы | общая | ||
| Кран-балка | 1 | 20500 | 20500 |
| Пресс | 1 | 13300 | 13300 |
|
Стенд для разборки-сборки V-образных двигателей |
3 | 28000 | 84000 |
| Стенд для разборки-сборки двигателей легковых автомобилей | 1 | 18900 | 18900 |
| Наименование оборудования | Количество единиц | Стоимость, руб. | |
| единицы | общая | ||
| Стенд для разборки-сборки головок блоков | 1 | 12000 | 12000 |
| Станок для шлифовки клапанов | 1 | 8000 | 8000 |
| Станок вертикально-сверлильный | 1 | 18000 | 18000 |
|
Станок точильно-шлифовальный двухсторонний |
1 | 3300 | 3300 |
| Итого: | 10 | 178000 | |
Из таблицы 17 видно, что стоимость оборудования составит – 178 тыс.руб.
Расчет затрат на изготовление нестандартизированного оборудования состоит из следующих статей:
1) заработная плата рабочих с начислениями на социальные нужды;
2) стоимость материалов;
3) стоимость покупных изделий (деталей);
4) стоимость электроэнергии;
5) накладные расходы.
Заработная плата рабочих с начислениями на социальные нужды (ФЗПобщ) рассчитывается следующим образом: повременная заработная плата рабочего (ФЗПп) занятого изготовлением данного оборудования находим по формуле (21):
ФЗПп = Тi*t(21)
где Тi – часовая тарифная ставка рабочего i-го разряда (Тi = 6), руб.;
t – время, затраченное на изготовление ( t = 8 час). ФЗПп = 6*8 = 48 руб.
Премия из фонда заработной платы (ФЗПпр) определяем по формуле (22):
ФЗПпр = Кпр*ФЗПп(22)
где Кпр – коэффициент, определяющий размер премии (Кпр = 0,4) Размер премии принимаем 40% от повременного фонда заработной платы.
ФЗПпр = 0,4*48 = 19,2 руб.
Основная заработная плата (ФЗПо) рассчитывается по формуле (23):
ФЗПо = ФЗПп + ФЗПпр(23)
ФЗПо = 48 + 19,2 = 67,2 руб.
Районная надбавка (ФЗПр) рассчитывается по формуле (24):
ФЗПр = Кр*ФЗПо(24)
где Кр – районный коэффициент (Кр = 60%).
ФЗПр = 0,6*67,2 = 40,32 руб.
Северная надбавка (ФЗПс) рассчитывается по формуле (25):
ФЗПс = Кс*ФЗПо(25)
где Кс – коэффициент, учитывающий работу в местностях приравненных к районам крайнего севера (Кс = 50%).
ФЗПс = 0,5*67,2 = 33,6 руб.
Общая заработная плата (ФЗПоб) определяется суммой всех вышеперечисленных зарплат и рассчитывается по формуле (26):
ФЗПоб = ФЗПо + ФЗПр + ФЗПс(26)
ФЗПоб = 67,2 + 40,32 + 33,6 = 141,12 руб.
Единый социальный налог (Нсн) рассчитывается по формуле (27):
Нсн = Ксн*ФЗПоб(27)
где Ксн – суммарный коэффициент начислений на соц. нужды, (Ксн = 35,6%).
Нсн = 141,12*0,356 = 50,24 руб.
Заработная плата с начислениями на социальные нужды (ФЗПобщ) рассчитывается по формуле (28):
ФЗПобщ = ФЗПоб + Нсн(28)
ФЗПобщ = 141,12 + 50,24 = 191,4 руб.
Заработная плата других работников, занятых на изготовлении стенда для разборки-сборки V-образных двигателей рассчитана в таблице 18.
Таблица 18 - Заработная плата работников, занятых на изготовлении стенда для разборки-сборки V-образных двигателей грузовых автомобилей
| Специальность | Разряд |
Тi |
t |
ФЗПп |
ФЗПпр |
ФЗПо |
ФЗПр |
ФЗПс |
ФЗПоб |
Нсн |
ФЗПобщ |
| руб. | ч | руб. | руб. | руб. | руб. | руб. | руб. | руб. | руб. | ||
| Слесарь-сборщик | 4 | 6 | 8 | 48 | 19,2 | 67,2 | 40,32 | 33,6 | 141,12 | 50,24 |
191,4 |
| Сварщик | 3 | 4 | 8 |
32 |
12,8 | 44,8 | 26,88 | 22,4 |
94,10 |
33,50 |
127,6 |
| Токарь | 4 | 5 | 8 | 40 | 16 | 56 | 33,60 | 28 |
117,60 |
41,86 | 159,5 |
| Электрик | 4 | 5,5 | 4 | 22 | 8,8 | 30,8 | 18,48 | 15,4 |
64,70 |
23,03 | 87,7 |
| Итого |
142 |
56,8 | 198,8 | 119,3 | 99,4 | 417,52 | 148,63 |
566,2 |
Согласно таблицы 18 и произведенных расчетов фонд заработной платы рабочих занятых на изготовлении нестандартизированного оборудования с начислениями на социальные нужды составит – 757,6 руб.
Стоимость материалов (См), необходимых для изготовления нового стенда определяем по формуле (29):
См = тм*Цм(29)
где тм – масса материала, кг;
Цм – цена 1 кг материала.
Проводим расчеты и полученные результаты сводим в таблицу 19.
Таблица 19 - Стоимость материалов, необходимых для изготовления стенда
| Наименование | Цена 1кг, руб. | Масса, кг | Стоимость, руб. |
| 1. Лист стальной | 42 | 180 | 7560 |
| 2. Уголок | 31 | 70 | 2170 |
| 3. Прокат круглый | 43,5 | 30 | 1305 |
| Итого: | 280 | 11035 |
Из таблицы 19 видно, что стоимость материалов составит – 11035 руб.
Стоимость покупных изделий (Спи), используемых для изготовления стенда, приведена в таблице 20.
Таблица 20 - Стоимость покупных изделий, используемых для изготовления стенда
| Наименование | Количество единиц | Стоимость, руб. | |
| единицы | общая | ||
| 1. Электродвигатель | 1 | 1500 | 1500 |
| 2. Редуктор | 1 | 1400 | 1400 |
| 3. Выключатель | 1 | 75 | 75 |
| 4. Подшипник | 1 | 60 | 60 |
| 5. Крестовина | 1 | 40 | 40 |
По таблицы 20 стоимость покупных изделий составит – 3075 руб.
Стоимость электрической энергии (Сэл), затраченной на изготовление стенда, определим по формуле (30):
Сэл = W*Цэл(30)
где W – общее количество электроэнергии, затраченной на изготовление стенда (W = 80), кВт / ч;
Цэл – стоимость 1 кВт / ч электроэнергии ( Цэл = 0,33), руб.Сэл = 80*0,33 = 26,4 руб.
Накладные расходы (Снр) принимаем в размере 20% от учтенных расходов и рассчитываем по формуле (31):
Снр = 0,2*(ФЗПобщ + См + Спи + Сэл)(31)
Стоимость затрат нестандартного оборудования, его организационной и технологической оснастки для оснащения данного участка по ремонту двигателей приведена в таблице 21.
Таблица 21 - Нестандартное оборудование, организационная и технологическая оснастка
| Наименование | Количество единиц | Стоимость, руб. | |
| единицы | общая | ||
| 1. Оборудование | |||
| 1.1.Стенд для разборки-сборки двигателей | 1 | 5563,08 | 5563,08 |
| 2.Технологическая оснастка | |||
| 2.1.Съемник поршневых колец | 2 | 200 | 400 |
| 2.2.Оправка для установки поршня в гильзу | 2 | 90 | 180 |
| 2.3.Съемник шестерен привода ГРМ и шкива коленвала | 2 | 175 | 350 |
| 2.4.Съемник для выпрессовки гильз | 2 | 94 | 188 |
| 2.5.Приспособление для снятия коленчатого вала | 2 | 117,92 | 235,84 |
| 3.Организационная оснастка | |||
| 3.1.Шкаф для инструментов | 2 | 400 | 800 |
| 3.2.Ванна для мойки мелких деталей | 1 | 183,08 | 183,08 |
| 4.Инструмент | |||
| 4.1.Набор инструмента слесаря-монтажника | 1 | 550 | 550 |
| 4.2.Набор микрометров | 1 | 150 | 150 |
| Итого | 8600 | ||
Общая стоимость организационной и технологической оснастки нестандартного оборудования составила – 8600 руб.
Произведенные расчеты единовременных капитальных вложений, сводим в таблицу 22.
Таблица 22 - Единовременные капитальные вложения
| Наименование | Значение | |
| руб | % | |
| 1. Затраты на здание |
57600,00 |
21,8 |
| 2. Затраты на сооружения | 1555,20 | 0,6 |
| 3. Затраты на производственное оборудование | 178000,00 | 67,5 |
| 4. Затраты на нестандартное оборудование всего, в том числе: | 26472,8 | 10,1 |
| 4.1. Заработная плата рабочих с начислениями на социальные нужды | 757,6 | 0,3 |
| 4.2. Материальные затраты | 11035,00 | 4,2 |
| 4.3. Покупные изделия | 3075,00 | 1,2 |
| 4.4. Затраты на электроэнергию | 26,4 | 0,01 |
| 4.5. Накладные расходы | 2978,8 | 1,1 |
| 4.6. Стоимость нестандартного оборудования, организационная и технологическая оснастка | 8600 | 3,3 |
| Итого | 263628,00 | 100,0 |
Более наглядно единовременные капитальные вложения по элементам затрат можно представить в виде диаграммы представленной на рисунке 8.
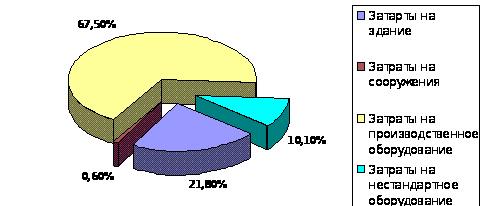
Рис. 8 - Структура затрат единовременных капитальных вложений
Из таблицы 22 и рисунка 8 видно, что наибольший удельный вес в общей стоимости единовременных капитальных вложений составляют затраты на производственное оборудование – 67,5%, что в денежном выражении составляет – 178 тыс.руб., а общая сумма единовременных капитальных вложений составляет – 263,63 тыс.руб.
3.2 Расчет годовых эксплуатационных расходов
Годовая смета затрат выполнения работ по ТО и ремонту включает в себя:
1) основную и дополнительную заработная плата ремонтных рабочих с начислениями на социальные нужды;
2) затраты на запасные части;
3) затраты на материалы;
4) накладные расходы:
а) затраты на текущий ремонт зданий и сооружений;
б) затраты на текущий ремонт оборудования;
в) затраты на электроэнергию;
г) затраты на водоснабжение;
д) затраты на отопление и прочие расходы.
В СП ИЛПП ООО «ИлимСибЛес» для оплаты труда применяется повременно-премиальная оплата труда. Общий фонд заработной платы определяем на основании данных о численности ремонтных рабочих, плановом фонде рабочего времени одного рабочего, утвержденных часовых тарифных ставок, порядка и размера выплаты премий.
Повременной фонд оплаты труда (ФЗПп) определим по формуле (32):
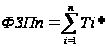
 (32)
где Тi – часовая тарифная ставка рабочего i-го разряда, руб.;
Фрi – годовой фонд рабочего времени одного рабочего, ч.
ФЗПп = 5,8*1992 + 6,5*1992 = 24502 руб.
Премия из фонда заработной платы (ФЗПпр) находится по формуле (22)
ФЗПпр = 0,4*24502 = 9801 руб.
Основной фонд заработной платы (ФЗПо) определяем по формуле (23):
ФЗПо = 24502 + 9801 = 34303 руб.
Дополнительный фонд заработной платы (ФЗПд) можно рассчитать по формуле (33):
ФЗПд = Кд*ФЗПо(33)
где Кд – коэффициент дополнительной заработной платы (Кд = 10%)
ФЗПд = 0,1*34303 = 3430 руб.
Единый фонд заработной платы (ФЗПе) рассчитывается по формуле (34):
ФЗПе = ФЗПо + ФЗПд(34)
ФЗПе = 34303 + 3430 = 37733 руб.
Определяем районную надбавку (ФЗПр) по формуле (35):
ФЗПр = Кр*ФЗПе(35)
где Кр – районный коэффициент равный 60%.
ФЗПр = 0,6*37733 = 22640 руб.
Северная надбавка (ФЗПс) определяется по формуле (36):
ФЗПс = Кс*ФЗПе(36)
где Кс – северный коэффициент равный 50%.
ФЗПс = 0,5*37733 = 18867 руб.
Общий фонд заработной платы определяется путем суммирования всех предыдущих фондов и определяется по формуле (37):
ФЗПоб = ФЗПе + ФЗПр + ФЗПс(37)
ФЗПоб= 37733 + 22640 + 18867 = 79240 руб.
Производим расчет единого социального налога (Нсн) по формуле (27):
Годовой фонд заработной платы (ФЗПгод) рассчитываем по формуле (28):
ФЗПгод = 79240 + 28210 = 107450 руб.
Таким образом, годовой фонд заработной платы рабочих всего цеха составит:
ФЗПгод = 107450*13 = 1396,8 тыс.руб.
Затраты на запасные части (Сзч) определяем по формуле (38):
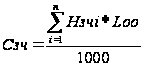 (38)
где Нзчi – норма затрат на запасные части на 1000 км пробега по i-му виду технических воздействий; [19]
Lоб – общий годовой пробег парка, км.
Сзч = 2,05*4278700 / 1000 = 8771,34 тыс.руб.
Затраты на материалы (См) определяем по формуле (39):
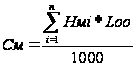 (39)
где Нмi – норма затрат на материалы на 1000 км пробега по i-му виду технических воздействий. [19]
См = 1,32*4278700 / 1000 = 5647,88 тыс.руб.
Затраты на текущий ремонт зданий и сооружений (Стрзс) рассчитываем по формуле (40):
Стрзс = Нтрзс*(Фз + Фс)(40)
где Нтрзс – нормы затрат на текущий ремонт здания. [19]
Затраты на текущий ремонт оборудования (Строб) рассчитываем по нормам затрат на текущий ремонт оборудования, которые составляют 3-7% от его стоимости:
Строб = 0,03*(178000 + 8600) = 5598 руб. = 5,6 тыс.руб.
Затраты на электроэнергию включают в себя затраты на освещение и на работу электрических двигателей оборудования. Годовой расход электроэнергии на освещение (Qос) определяется по формуле (41):
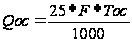 (41)
где 25 – расход осветительной энергии на 1 м2, Вт;
F – площадь производственного помещения, м2;
Тос – число часов использования осветительной нагрузки в год. [19]
Qос = 25*144*800 / 1000 = 2880 кВт/ч.
Годовой расход силовой электрической энергии (Q) определяем по следующей формуле (42):
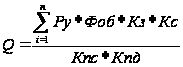 (42)
где ∑Ру – суммарная установленная мощность электроприемников, кВт;
Фоб – действительный годовой фонд рабочего времени, ч;
Кз – коэффициент загрузки оборудования (Кз = 0,6-0,9);
Кс – коэффициент спроса (Кс = 0,15-0,25);
Кпс – коэффициент, учитывающий потери в сети (Кпс = 0,92-0,95);
Кпд – коэффициент, учитывающий потери в двигателе (Кпд = 0,85-0,9)
Q = 9*1992*0,7*0,2 / (0,93*0,87) = 3100 кВт / ч
Общую сумму затрат на электроэнергию (Эгод) определяем по формуле (43):
Эгод = ЦкВт*(Qос + Q)(43)
Эгод = 0,33*(2880 + 3100) = 1973,4 руб. = 1,97 тыс.руб.
Затраты на водоснабжение включают затраты на производственные, бытовые и прочие нужды. Годовой расход воды на производственные нужды (РВпр) определяется по формуле (44):
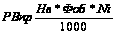 (44)
где Нв – часовой расход воды на единицу оборудования, л;
Ni – количество единиц оборудования.
РВпр = 2*1992*3 / 1000 = 11,95 тонн
Норма расхода воды на бытовые нужды составляет 40 л на одного человека в смену и 1,5 л на 1м2 площади. На прочие нужды – 20% от расхода воды на бытовые нужды. Определяем расход воды на бытовые и прочие нужды (РВбп) по формуле (45):
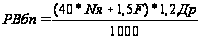 (45)
где Nя – число явочных рабочих, чел;
Др – дни работы производственного подразделения;
1,2 – коэффициент, учитывающий расход воды на прочие нужды.
РВбп = (40*13 + 1,5*144)*1,2*249 / 1000 = 219,92 тонн
Затраты на водоснабжение (Св) определяем по формуле (46):
Св = Цв*(РВпр + РВбп)(46)
где Цв – стоимость 1 м3 воды, руб.
Св = 9,02*(11,95 + 219,92) = 2091,5 руб. = 2,09 тыс.руб.
Затраты на отопление (Сот) определяем по укрупненным нормативам из расчета 70 руб. на 1м2 площади по формуле (47):
Сот = 70*F(47)
Сот = 70*144 = 10080 руб. = 10,1 тыс.руб.
Прочие расходы принимаем в размере 2% от суммы всех накладных расходов.[19] Все результаты проведенных расчетов накладных расходов сводим в таблицу 23.
Таблица 23 - Накладные расходы
| Статьи расходов | Значение | |
| тыс. руб. | % | |
| 1. Затраты на текущий ремонт зданий и сооружений | 0,89 | 4,3 |
| 2. Затраты на текущий ремонт оборудования | 5,60 | 26,5 |
| 3. Затраты на электроэнергию | 1,97 | 9,6 |
| 4. Затраты на водоснабжение | 2,09 | 10,5 |
| 5. Затраты на отопление | 10,10 |
47,1 |
| 6. Прочие расходы | 0,41 | 2 |
| Итого | 21,1 | 100,0 |
Согласно таблице 23 сумма всех накладных расходов за год составила – 21,1 тыс.руб. Результаты расчетов годовых эксплуатационных расходов сводим в таблицу 24. Для установления себестоимости работ на 1000 км. пробега, затраты по каждой статье делят на общий годовой пробег в тыс. км, а затем суммируют.
Таблица 24 - Годовые эксплуатационные расходы
| Наименование затрат | Затраты, тыс.руб. | ||
| всего | на 1000 км пробега | % | |
| 1. Фонд заработной платы с начислениями на социальные нужды | 1396,8 | 0,327 | 8,95 |
| 2. Затраты на запасные части | 8771,34 |
2,050 |
55,3 |
| 3. Затраты на материалы | 5647,88 |
1,320 |
35,6 |
| 4. Накладные расходы | 21,1 | 0,005 | 0,15 |
| Итого | 15837,12 |
3,702 |
100,0 |
Более наглядно смета годовых эксплуатационных расходов на проведение ТО и ремонтов по каждой статье представлена в виде диаграммы на рисунке 9.
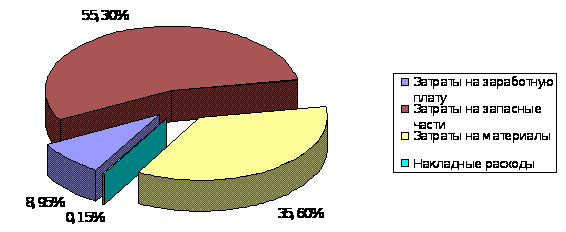
Рис. 9 - Структура затрат годовых эксплуатационных расходов
Согласно таблице 24 и рисунка 9 видно, что общая сумма годовых эксплуатационных расходов составляет – 263,63 тыс.руб. Наибольший удельный вес в общей структуре данных затрат приходится на запасные части – 55,3%, что в денежном выражении составляет – 8771,34 тыс.руб., немного меньше затрат 35,6% приходится на материалы, что составляет – 5647,88 тыс.руб.
3.3 Расчет технико-экономических показателей
Себестоимость единицы работ (S) определяем по формуле (48):
S = Сэг / Тобщ(48)
где Сэг – годовые эксплуатационные затраты, руб.; Тобщ – годовая производственная программа, чел./час.S = 15837,12 / 29880 = 0,53 тыс.руб./ чел.час. Расчетная цена единицы работы (Цр) определяется по формуле (49):
Цр = S*К(49)
где К – коэффициент, учитывающий желаемый процент прибыли, принимаем равным 1,35. Цр = 0,53*1,35 = 0,72 тыс.руб.
Доход предприятия (Д) определяем по формуле (50):
Д = Цр*Тобщ(50)
Д = 0,72*29880 = 21513,6 тыс.руб.
Валовая прибыль (Пв) определяется по формуле (51):
Пв = Д – Сэг(51)
Пв = 21513,6 – 15837,12 = 5676,5 руб.
Производительность труда (Пт) определяем по следующей формуле (52):
Пт = Д / Чр(52)
где Чр – численность работающих, чел.
Пт = 21513,6 / 13 = 1654,89 тыс.руб. / чел.
Расходы на 1 рубль дохода (Р) определяем по формуле (53):
Р = Сэг / Д(53)
Р = 15837,12 / 21513,6 = 0,74 тыс.руб.
Определение эффективности производства начинается с установки критериев эффективности, смысл которых вытекает из необходимости максимизации получаемых результатов и минимизации производимых затрат исходя из поставленных целей развития предприятия. В нашем случае, это сокращение времени на ТО и ремонт, достижение наилучших экономических результатов, стремление к извлечению наибольшей массы прибыли с учетом долговременной перспективы развития предприятия. Отсюда в качестве исходного количественного критерия эффективности производства выступает годовая норма прибыли на вложенный капитал (коэффициент экономической эффективности). Также существуют следующие обобщающие показатели эффективности производства: чистая текущая стоимость, период возврата капитальных вложений, максимальный денежный отток, точка безубыточности.
Коэффициент экономической эффективности капитальных вложений (Е) определим по формуле (54):
Е = Пв / К(54)
где К – сумма единовременных капитальных вложений, тыс.руб.
Е = 5676,5 / 263,63 = 21,53
Срок окупаемости капитальных вложений (Ток) определим по формуле (55):
Ток = К / Пв(55)
Ток = 263,63 / 5676,5 = 0,1 года
Условно-годовая экономия (Эуг) рассчитывается следующим образом согласно формулы (56):
Эуг = ( S1 – S2)*Т2(56)
где S1 и S2 – себестоимость единицы работы соответственно по проекту и фактически за предыдущий период, тыс. руб. / чел. ч.; S2 – 0,71 тыс.руб. / чел. ч., (по данным экономического отдела). Т2 – объем работ, приходящийся на долю моторного цеха, тыс.руб., он рассчитывается по формуле (57):
Т2 = Т1*n(57)
где Т1 – объем работ приходящийся на предприятие в целом, тыс.руб.;
n – доля моторного цеха в общем объеме работ, %.
Т2 = 87199 * 9,8 / 100 = 8545,5 тыс.руб.
Эуг = (0,53 – 0,71) * 8545,5 = –1538,2 тыс.руб.
Годовой экономический эффект (ЭФг) от проведенного мероприятия рассчитаем по формуле (58):
ЭФг = Эуг – К*Ен(58)
где Ен – нормативный коэффициент экономической эффективности (Ен = 0,15).
ЭФг = –1538,2 – 263,63*0,15 = (–1538,2) – 39,5 = –1577,7 тыс.руб.
Результаты полученных расчетов технико-экономических показателей приводим в виде следующей таблицы 25.
Таблица 25 - Технико-экономические показатели работы моторного цеха СП ИЛПП ООО «ИлимСибЛес»
| Наименование показателей | Единицы измерения | Значение | |
| Базовый вариант | Проектный вариант | ||
| 1. Годовая производственная программа | чел./ч. | 23600 | 29880 |
| 2.Численность работающих | чел. | 15 | 13 |
| 3. Годовые эксплуатационные затраты | тыс. руб. | 19497,70 | 15837,12 |
| 4. Себестоимость единицы работ | тыс.руб. / чел. ч | 0,71 | 0,53 |
| 5. Расчетная цена единицы работ | тыс.руб. / чел.ч | 0,96 | 0,72 |
| 6. Доход | тыс. руб. | 22656,0 | 21513,6 |
| 7. Валовая прибыль | тыс. руб. | 3158,3 | 5676,5 |
| 8. Производительность труда | тыс.руб./ч | 1510,4 | 1654,89 |
| 9.Среднегодовая заработная плата 1 рабочего | тыс. руб. | 68,16 | 79,24 |
| 10. Расходы на один рубль дохода | тыс.руб./тыс.руб. | 0,86 | 0,74 |
| 11. Срок окупаемости капитальных вложений | лет | 0,1 | |
| 12.Коэффициент экономической эффективности | 21,53 | ||
|
13. Условно-годовая экономия от снижения себестоимости |
тыс. руб. | 1538,2 | |
| 14. Годовой экономический эффект | тыс. руб. | 1577,7 | |
Более наглядно оценка результатов технического перевооружения моторного цеха и эффективность его применения представлена в виде диаграммы на рисунке 10.
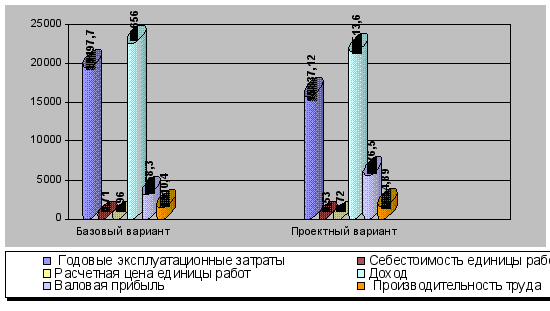
Рис. 10 - Показатели результата технического перевооружения моторного цеха СП ИЛПП ООО «ИлимСибЛес»
В результате проведенных расчетов технического перевооружения моторного цеха видно, что от его внедрения оценка его экономической эффективности заметно улучшилась и на данный момент характеризуется следующими показателями:
1) годовые эксплуатационные затраты цеха составили – 15837,12 тыс.руб., что на 19% меньше показателя прошлого года;
2) себестоимость за единицу работы также уменьшилась на 26,4% в сравнении с прошлым годом и составила – 0,53 тыс.руб., и в результате данного снижения себестоимости условно-годовая экономия составила – 1538,2 тыс. руб.;
3) годовой экономический эффект от внедрения данного мероприятия составил – 1577,7 тыс. руб., в результате чего срок окупаемости капитальных вложений составит – 0,1 года.
Таким образом, подводя итог можно сказать, что данное перевооружение моторного цеха благоприятно отразится на деятельности предприятия в целом. За счет достигнутого эффекта СП ИЛПП ООО «ИлимСибЛес» сможет осуществлять различные виды ремонта с наименьшими затратами не только средств, но и времени, что позволит сократить пребывание транспортных средств в различных видах ремонтов, уменьшить общие простои и тем самым повысить показатели использования автотранспортного парка.
ЗАКЛЮЧЕНИЕ
В процессе исследования, в соответствии с целью, задачами, а также проведенным анализом деятельности СП ИЛПП ООО «ИлимСибЛес» установлены следующие основные моменты:
1. Транспортом называют совокупность путевых, технических и организационных средств, предназначенных для перевозки грузов и людей. В процессе перевозок, также входящем в понятие транспорт, материальные объекты не создаются и, как правило, не перерабатываются, однако транспорт относят к материальной сфере производства.
2. Производственное значение транспорта определяется объективной необходимостью перемещения грузов от места производства к месту потребления. На транспорте, где не создаются новые продукты, производственным процессом является само перемещение грузов и людей – транспортный процесс.
3. Главная задача транспортных предприятий лесопромышленного комплекса – обеспечить бесперебойную поставку сырья (товарных хлыстов, балансов), материалов, регулярный подвоз топлива и других предметов производственно-хозяйственного назначения для эффективного функционирования единого хозяйственно-технологического процесса от заготовки и переработки до реализации древесины и продуктов ее переработки.
4. Повышение эффективности производства лесопромышленного комплекса в целом во многом зависит от слаженной работы транспортных предприятий с остальными технологическими процессами производства, выбранной технологии, правильной организации работ связанных с вывозкой древесины, организации технического обслуживания транспортных предприятий, а также от уровня их материально-технического обеспечения.
5. Эффективное совершенствование транспортной составляющей в лесозаготовительном производстве требует профессионального решения обширного комплекса научных и практических вопросов проектирования, строительства, эксплуатации сети лесовозных дорог, по совершенствованию организации и планирования работы транспортных подразделений. Также требуется рассмотрение и внедрение системы мероприятий направленных на решение проблем по снижению: удельного веса заработной платы; топливных затрат; затрат на техническое обслуживание и текущий ремонт лесовозных автопоездов; накладных расходов; затрат на ремонт автошин.
6. Одним из предприятий, оказывающим транспортные услуги ОАО «ПО Усть-Илимский ЛПК» является СП ИЛПП ООО «ИлимСибЛес». Основным видом деятельности предприятия является оказание услуг по вывозке и перевозке древесины с лесных делян и лесосплавной базы, лесозаготовительным предприятиям, Карапчанской лесоперевалочной базе, входящим в состав ООО «ИлимСибЛес», а также сторонним предприятиям.
7. Главная задача СП ИЛПП – обеспечить бесперебойную поставку сырья (товарных хлыстов, балансов) для эффективного функционирования единого хозяйственно-технологического процесса от заготовки и переработки до реализации древесины и продуктов ее переработки.
8. Объём услуг СП ИЛПП ООО «ИлимСибЛес» за 2001-2003 годы увеличился на 6,01%. Среднегодовой темп роста составил 2,96%. Коэффициент выполнения плана по объему услуг в целом по предприятию за 2003 год в стоимостном выражении составил 0,933, в натуральном выражении 0,914, что свидетельствует о невыполнении плана по объему услуг.
9. Фактический коэффициент технической готовности за 2003 год составил 0,57 при плановом уровне 0,68 и факте прошлого года 0,68, то есть выполнение по данному показателю составило 83,4% к плану и 83,2% к факту прошлого года. Фактический коэффициент использования парка составил 0,57 при плановом его значении 0,64 и факту прошлого года 0,66, то есть выполнение по данному показателю составило 88,1% к плану и 85,3% к факту прошлого года. Снижение фактического уровня показателей коэффициента технической готовности и коэффициента использования парка к плану и к отчету прошлого года произошло по причине увеличения количества автомобилей и времени их простоя в ремонте в связи с ростом поломок техники из-за дорожных условий (октябрь – распутица, ноябрь – гололед), а также из-за отсутствия запасных частей по номенклатуре.
10. Темп роста производительности труда в 2003 году ниже темпа роста заработной платы на 4,8% по сравнению с плановыми показателями и на 3,4% ниже уровня периода прошлого года. Фактический расход фонда заработной платы за 2003 год на 1 кубометр, кубокилометр и 1 рубль объема услуг выше планового на 7,3%, 8,4% и 5,1% соответственно. Рост расхода заработной платы произошел в связи с введением системы дополнительного стимулирования водителей занятых на вывозке леса, а также повышением тарифных ставок и окладов.
11. Расходы на производство услуг в 2003 году увеличились на 26162,0 тыс. руб. по сравнению с 2002 годом и уменьшились по сравнению с плановыми показателями. Затраты на 1 рубль услуг также увеличились как по сравнению с плановыми показателями, так и в сравнении с аналогичным периодом прошлого года, увеличение соответственно составило 2,39 коп. и 16,46 коп.
12. Чистая выручка предприятия за анализируемый период увеличилась на 13657 тыс.руб., или 18,6%. Убыток от основной деятельности на конец отчетного периода составил 2075 тыс. рублей, что на 80,1% меньше, чем за аналогичный период прошлого года. Себестоимость реализованных услуг за анализируемый период увеличилась на 26162 тыс. руб., или на 41,5 (с 63112 до 89274 тыс. рублей). Эффективность основной деятельности предприятия снизилась под влиянием опережающего темпа роста себестоимости реализованных услуг (41,5%) по отношению к темпу роста выручки от реализации услуг (18,6%).
13. Для выполнения работ по ремонту существующего парка автомобилей в СП ИЛПП ООО «ИлимСибЛес» созданы ремонтно-механические мастерские, в состав которых входит моторный цех. В данном цехе предлагается провести техническое перевооружение с целью сокращения времени простоев на