Совершенствование организации и технологии технического обслуживания и текущего ремонта грузовых автомобилей
 -
высота служебно-бытовых
помещений;
Цб - цена 1 м2 служебно-бытовых помещений;
 -
коэффициент,
учитывающий
толщину стен;
 -
производственная
площадь, включаемая
под оборудование,
проходы между
оборудованием,
проезды, площади
необходимые
для хранения
полуфабрикатов
и т.п.:
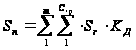 ,
(5.12)
где
 -
производственная
площадь, занимаемая
оборудованием
(по габаритам),
м2;
 -
коэффициент,
учитывающий
дополнительную
площадь (проходы,
проезды и т.п.);
Определим стоимость здания участка цеха. Для этого найдём производственную площадь, занимаемую оборудованием.
Стенд для сборки-разборки двигателя:
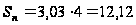 (м2)
Стеллаж для узлов и деталей:
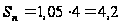 (м2)
Рассчитаем общую производственную площадь участка:
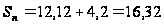 (м2)
Площадь служебно-бытовых помещений:
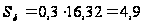 (м2)
Определим стоимость здания участка цеха:
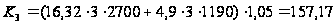 (тыс.
руб.)
В процессе
расчетов необходимо
выделить общую
внутреннюю
площадь ( )
и общий внутренний
объем (
 )
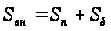 ,
(5.13)
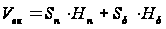 ,
(5.14)
Найдём
общую внутреннюю
площадь ()
и общий внутренний
объем ().
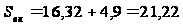 (м2)
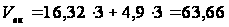 (м3)
Стоимость основного технологического оборудования определяется на основе количества оборудования, их оптовых цен, а также затрат на транспортировку и монтаж.
Затраты на транспортировку и монтаж составляют 12 % от оптовой цены. Стоимость дорогостоящих инструментов и приспособлений рассчитывается укрупненным расчетом (1,5% от стоимости основного технологического оборудования).
Расчет стоимости оборудования ремонтного участка сводим в таблицу 5.6.
Таблица 5.6 - Расчет стоимости оборудования ремонтного участка
| Наименование, тип, модель, оборудования |
Кол-во единиц оборудования участка (шт.) |
Полная первоначальная стоимость единицы оборудования | Полная первона-чальная стоимость общего числа оборудо-вания (руб.) | ||
|
оптовая цена (руб.) |
затраты на транспорт и монтаж (руб.) |
итого затрат на единицу оборудования (руб.) |
|||
| Кран-балка | 1 | 55400 | 6648 | 62048 | 62048 |
| Стенд для сборки-разборки двигателя | 1 | 104360 | 12523 | 116883 | 116883 |
| приспособление для съемки гильз | 1 | 8700 | 1044 | 9744 | 9744 |
| емкость для масла | 2 | 300 | 36 | 336 | 672 |
| головки сменные на 13, 14, 17, 19, 24 | 5 | 200 | 24 | 224 | 1120 |
| рукоятка динамометрическая | 1 | 2600 | 312 | 2912 | 2912 |
| зубило | 2 | 250 | 30 | 280 | 560 |
| молоток | 2 | 350 | 42 | 392 | 784 |
| ключ динамометричес-кий | 2 | 2700 | 324 | 3024 | 6048 |
| оправка для поршней | 1 | 4800 | 576 | 5376 | 5376 |
| набор щупов | 2 | 800 | 96 | 896 | 1792 |
| подвеска для маховика | 1 | 6500 | 780 | 7280 | 7280 |
| приспособление для регулировки зазоров | 1 | 1800 | 216 | 2016 | 2016 |
| вставка специальная | 1 | 2300 | 276 | 2576 | 2576 |
| Стеллаж | 1 | 1000 | 120 | 1120 | 1120 |
| Итого приспособлений и инструмента | 23 | 220931 | |||
Далее необходимо рассчитать амортизацию основных фондов, используя нормы амортизационных отчислений.
Результат расчета представлен в виде таблицы 5.7.
Таблица 5.7 - Сводная ведомость основных фондов и их амортизация
|
№ п/п |
Группа основных фондов | Первоначальная стоимость, тыс. руб. | Норма амортиза-ционных отчислений, % | Годовая сумма амортизации, тыс. руб. |
| 1 | Здания и сооружения | 157,17 | 2,5 | 3,93 |
| 2 | Механическое и вспомогате-льное оборудование | 1,344 | 6,6 | 0,089 |
| 3 | Энергетическое | 8,8 | 20 | 1,76 |
| 4 | Подъемно-транспортное оборудование | 55,4 | 14 | 7,76 |
| 5 | Контрольно-измерительные устройства | 12,77 | 33 | 4,21 |
| 6 | Инструменты и приспособ-ления | 142,98 | 20 | 28,6 |
| 7 | Производственный и хозяйственный инвентарь | 1,792 | 18,2 | 0,32 |
| Итого: | 380,253 | 46,67 | ||
5.4.2 Расчет прямых затрат при процессе сборки-разборки двигателя
В состав прямых затрат на восстановление входят:
1. Материальные затраты, где отражается стоимость: приобретаемых сырья и материалов, непосредственно входящих в себестоимость деталей (за вычетом возвратных отходов); вспомогательных материалов, которые используются для обеспечения нормального технологического процесса; приобретенных со стороны всех видов топлива и энергии, расходуемых на технологические цели.
2. Основная и дополнительная заработная плата производственных рабочих.
3. ЕСН с зарплаты производственных рабочих.
Затраты на покупные изделия рассчитываются следующим образом:
Таблица 5.8 - Затраты на покупные изделия на процесс сборки-разборки двигателя
| Наименование | Количество на единицу, шт. (л.) | Количество на годовую программу | Цена единицы, руб. | Общая цена, руб. |
| Керосин | 10 | 2500 | 12 | 30000 |
| Ветошь | 5 | 1250 | 10 | 12500 |
| литол, солидол, консистентные смазки | 3 |
750 |
66,67 |
50002 |
| Итого | 18 | 4500 | 92502 | |
| Итого с учетом транспортировки (Кт = 1,1) | 101752,2 | |||
2. Затраты
на энергоресурсы
для технологических
целей ( ) можно рассчитать
по формуле:
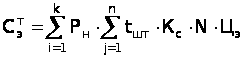 ,
(5.15)
где Рн - номинальная (установленная) мощность оборудования, кВт;
tшт - штучное время, ч/шт;
Кс - коэффициент спроса; Кс=0,2
N - программа выпуска;
Цэ - цена 1 кВт/ч, руб.;
К - количество оборудования;
n - число операций.
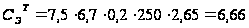 (тыс.
руб.)
3. Основная заработная плата (Зо) выплачивается производственным рабочим за работу, выполняемую непосредственно по разборке-сборке двигателя. Все операции выполняет один человек – слесарь 3-го разряда.
Основные рабочие, как правило, оплачиваются по сдельно-премиальной системе. Фонд заработной платы основных рабочих:
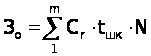 ,
(5.16)
где Сr – часовая тарифная ставка рабочего определенного разряда.
Рассчитаем фонд заработной платы основных рабочих:
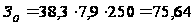 (тыс.
руб.)
По результатам расчета составляется таблица 5.9.
Таблица 5.9 - Сводная ведомость фонда оплаты труда основных рабочих
| Структура фонда оплаты труда |
Общая сумма, тыс. руб. |
| Фонд заработной платы | 75,64 |
| Премии из ФОТ (40%) | 30,26 |
| Тарифный фонд | 105,9 |
| Доплаты (10% ) | 10,59 |
| Основная заработная плата | 116,49 |
| Дополнительная заработная плата (14%) | 16,3 |
| Общий фонд заработной платы | 132,8 |
| Единый социальный налог (26% ) | 34,53 |
| Среднемесячная зарплата за выполненную работу (20%) | 2,79 |
| Среднемесячная зарплата в целом (100%) | 13,94 |
Составим сводную ведомость прямых затрат на восстановление ведомого диска, в виде таблицы 5.10.
Таблица 5.10 - Сводная ведомость прямых затрат на процесс сборки-разборки двигателя
| Наименование статей | Затраты на годовую программу выпуска, тыс. руб. | Расходы на 1 двигатель, тыс. руб. |
|
Материальные затраты Затраты на электроэнергию для технологических целей Основная зарплата производственных рабочих Дополнительная зарплата производственных рабочих ЕСН |
101,752 6,66 116,49 16,3 34,53 |
0,407 0,026 0,47 0,065 0,14 |
| Итого: | 275,73 | 1108 |
5.4.3 Номенклатура и расчет расходов на содержание и эксплуатацию оборудования
Расходы на содержание и эксплуатацию оборудования (Соб) включают затраты на содержание, текущий ремонт производственного и подъемно-транспортного оборудования, ценных инструментов, цехового транспорта и рабочих мест, износ и затраты на восстановление малоценного и быстроизнашивающегося инструмента и др. Расчет этих расходов ведут следующим образом:
1. Амортизация по основным фондам, участвующим в технологическом процессе: Аоб. = 46665,8 руб. Так как Кз.ср = 0,2, то амортизация составит: Аоб. = 9,33 тыс. руб.
2. Эксплуатация оборудования (кроме расходов на текущий ремонт):
а) вспомогательные материалы (стоимость смазочных, обтирочных материалов и прочих материалов, необходимых для ухода за оборудованием и содержанием его в рабочем состоянии). Принимаем по данным предприятия 19,2 тыс. руб. в год.
б) основная и дополнительная заработная плата вспомогательных рабочих, обслуживающих оборудование и ЕСН.
К вспомогательным рабочим относятся наладчики, контролеры и т.д.
Таблица 5.11 - Численность вспомогательных рабочих участка (Чв)
|
№ п/п |
Наименование специальностей | Разрабатываемый вариант | |
|
Тарифный разряд |
Кол-во | ||
| 1 | Наладчик | IV | 1 |
| 2 | Контролер | IV | 1 |
| Всего: | 2 | ||
Вспомогательные рабочие оплачиваются по повременно-премиальной системе, основную часть заработной платы составляет повременный фонд (Зпов), который рассчитывается по формуле
Зпов = Сr ∙ Rпов ∙ Fэ, (5.17)
где Сr - часовая тарифная ставка соответствующего разряда, руб.;
Rпов - численность работающих данного разряда.
Определим повременный фонд вспомогательных рабочих, учитывая неполную загрузку рабочих:
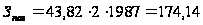 тыс.
руб.
По результатам расчета составляется таблица 5.12.
Таблица 5.12 - Сводная ведомость фонда оплаты труда вспомогательных рабочих
| Структура фонда оплаты труда |
Общая сумма, тыс. руб. |
В среднем на 1 чел., тыс. руб. |
| Повременный фонд | 174,14 | 87,07 |
| Премии из ФОТ (40%) | 69,66 | 34,83 |
| Тарифный фонд | 243,8 | 121,9 |
| Доплаты (10%) | 24,38 | 12,19 |
| Основная заработная плата | 268,176 | 134,09 |
| Дополнительная заработная плата (14%) | 37,54 | 18,77 |
| Общий фонд заработной платы | 305,72 | 152,86 |
| ЕСН (26%) | 79,48 | 39,74 |
| Среднемесячная заработная плата | 32,1 | 16,05 |
Среднемесячная плата находится из расчета загруженности рабочих, исходя из количества постов:
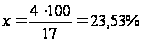 ,
отсюда 385,2 ∙ 0,253 = 97,7
/ 12 = 8,14 тыс. руб.
Электроэнергия силовая (Сэс).
Затраты
на электроэнергию
берём 15 % от
:
Сэс
=
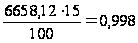 тыс. руб.
Итого затраты на эксплуатацию оборудования:
19,2 + 0,253 ∙ 385,2 + 0,998 = 117,9 тыс. руб.
3. Текущий ремонт оборудования
Допустимо использовать действующие на предприятии нормы расхода или взять примерно 7% и 20% от первоначальной стоимости оборудования и инструмента, соответственно.
 0,07 ∙ (1344 +
8800 + 55400) + 0,2 ∙ (12768 + 142979) = 35,74 тыс.
руб.
Так как оборудование используется не полностью, а только на 20 %, то
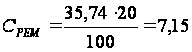 тыс.
руб.
4. Затраты на цеховой транспорт и внутризаводское перемещение грузов (расходы на содержание и эксплуатацию транспортных средств)
Принимаются 2 % от основной з/платы основных рабочих.
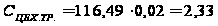 (тыс.
руб.)
5. Прочие расходы.
Принимаются 5% от суммы затрат всех предыдущих статей:
134,16 ∙ 0,05 = 6,7 тыс. руб.
Результаты расчета расходов на содержание и эксплуатацию оборудования по статьям заносим в таблицу 5.13.
Таблица 5.13 - Смета расходов на содержание и эксплуатацию оборудования
| Наименование статей затрат |
Сумма, тыс. руб. |
% к общему итогу |
| Амортизация | 9,33 | 6,5 |
| Эксплуатация оборудования (кроме расходов на текущий ремонт) | 117,9 | 81,9 |
| Текущий ремонт оборудования, транспортных средств и инструментов | 7,15 | 4,99 |
| Внутризаводское перемещение грузов | 2,33 | 1,63 |
| Прочие расходы | 6,7 | 4,7 |
| Итого: | 143,41 | 100 |
5.4.4 Номенклатура и методика расчета сметы общецеховых расходов
Общецеховые расходы (Сцех) включают затраты по обслуживанию участка (цеха) и управления им:
1. Содержание аппарата управления участка (цеха): инженерно-технического персонала; служащих; младшего обслуживающего персонала .
ИТР, служащие и прочий обслуживающий персонал оплачиваются по должностным окладам в соответствии со штатным расписанием. Так как они обслуживают не только данный участок, то годовой фонд их заработной платы умножаем на долю участия в обслуживании данного участка.
1. Мастер – оклад 10200 руб.
2. Начальник – оклад 14800 руб.
3. Уборщица – 5080 руб.
Премируются эти категории работников из социального фонда в размере оклада один раз в год (по данным базового предприятия).
По результатам расчета составляется таблица 5.14.
Таблица 5.14 - Сводная ведомость фонда заработной платы аппарата управления цеха и прочего персонала за год
| Структура зарплаты | Общая сумма, тыс. руб. | В среднем на 1 чел., тыс. руб. |
| Фонд по окладам | 360,96 | 120,32 |
| Доплаты (13-я з/п) | 30,08 | 10,027 |
| Общий фонд зарплаты | 391,04 | 130,35 |
| ЕСН (26 %) | 101,67 | 33,89 |
| Итого | 492,71 | 164,24 |
Амортизация зданий, сооружений, инвентаря цеха:
А = 4,25 тыс. руб.
3. Содержание зданий, сооружений, инвентаря цеха:
а) затраты на электроэнергию для освещения (Сэо)
Сэо
=
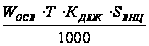 ЦЭО
, (5.18)
где WОСВ - удельный расход электроэнергии для освещения (15 Вт/ч на 1 м2 );
Т - продолжительность освещения за год (для центральной полосы при работе в 1 смену - 800 час).

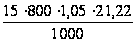 ∙ 2,65 = 23,8
тыс. руб.
б) затраты на воду для бытовых нужд (Св.быт) в руб.:
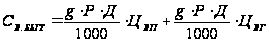 ,
(5.19)
где g – норма расхода воды в смену,
Д – количество рабочих дней в году,
Р – общее количество работающих в цехе,
Цвп, Цвг – цена питьевой и горячей
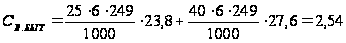 тыс.
руб.
в) затраты на пар для отопления ( Спар ) :
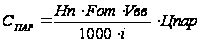 ,
(5.20)
где Нп – удельный расход тепла в ккал/час на куб. м здания,
Fот – число часов отопительного сезона ,
Vвн. – внутренний обьем здания,
i – теплота испарения,
Цпар.- цена 1т пара.
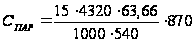 =
6,65 тыс. руб.
4. Текущий ремонт зданий, сооружений, инвентаря (1% от стоимости):
Срем = 157170 + 1792 = 158962 ∙ 0,01 = 1,59 тыс. руб.
5. Испытания, опыты, исследования, рационализаторство (2300 руб./чел.):
Сисп. = 2300 ∙ 6 ∙ 12 = 165,6 тыс. руб.
6. Расходы по охране труда ( 1600 руб./ чел.):
Сохр. = 1600 ∙ 6 ∙ 12 = 115,2 тыс. руб.
7. Канцелярские расходы ( 150 руб./чел. в месяц):
Скан = 150 ∙ 2 ∙ 12 = 3,6 тыс. руб.
8. Затраты на качество продукции: (принимаем – 13% от Зосн. производ. рабочих)
Скач.
=
 15,14
тыс. руб.
Прочие расходы принимаем 5 % от суммы вышеперечисленных статей:
831,08 ∙ 0,05 = 41,55 тыс. руб.
Результаты всех расчетов сведем в таблицу 5.15.
Таблица 5.15 - Смета общецеховых расходов
| Наименование статей |
Сумма, тыс. руб. |
% к общему итогу |
| Содержание аппарата управления и прочего персонала с ЕСН | 492,71 |
56,46 |
| Амортизация зданий, сооружений, инвентаря | 4,25 | 0,48 |
| Содержание зданий, сооружений и инвентаря | 32,99 | 3,8 |
| Текущий ремонт зданий, сооружений, инвентаря | 1,59 | 0,18 |
| Испытания, опыты, исследования | 165,6 | 18,98 |
| Охрана труда | 115,2 | 13,2 |
| Канцелярские расходы | 3,6 | 0,41 |
| Затраты на качество | 15,14 | 1,74 |
| Прочие расходы | 41,55 | 4,76 |
| Итого: | 872,63 | 100 |
Так
как общецеховые
расходы считаются
на 800
 ,
а в данном дипломном
проекте площадь
участка всего
17
,
то:
800
- 100 %
17
- х %
Х =
 %
Тогда общецеховые расходы составят:
872,63 ∙ 0,025 = 21,82 тыс. руб.
5.4.3 Калькуляция себестоимости процесса сборки-разборки двигателя КамАЗ-740.10-Д
Калькуляцией себестоимости называется расчет затрат на изготовление единицы продукции.
Расчет калькуляции себестоимости приведен в таблице 5.16.
Таблица 5.16 - Калькуляция себестоимости процесса сборки-разборки двигателя КамАЗ-740.10-Д
| Наименование статей затрат | Затраты на программу, тыс. руб. | Затраты на 1 двигатель, тыс. руб. | Структура затрат в % к итогу |
|
Прямые расходы: основные материалы; затраты на энергию для технологических целей; основная и дополнительная заработная плата основных рабочих; ЕСН; |
101,75 6,66 132,8 34,53 |
0,4 0,03 0,53 0,14 |
23,07 1,51 30,11 7,83 |
| Себестоимость по прямым затратам | 275,74 | 1,1 | |
|
Косвенные расходы: расходы на содержание и эксплуатацию оборудования; общецеховые расходы |
143,41 21,82 |
0,57 0,09 |
32,52 4,95 |
| Цеховая себестоимость | 440,97 | 1,76 | 100 |
| Общехозяйственные расходы (250% от З.О.) | 291,22 |
1,165 |
__ |
| Внепроизводственные расходы (3% от цеховой себестоимости) | 13,23 |
0,05 |
__ |
| Полная себестоимость | 745,42 | 2,98 | __ |
| Прибыль (15%) | 111,81 | 0,45 | __ |
| Оптовая цена | 857,23 | 3,43 | __ |
| НДС (18%) | 154,3 | 0,62 | __ |
| Оптовая цена с НДС | 1011,53 | 4,05 | __ |
5.5 Экономический анализ и расчет экономической эффективности
Найдем затраты по времени, необходимого для сборки-разборки одного двигателя:
Зт = Ст ∙ Тшк , (5.21)
где Ст – часовая тарифная ставка;
Тшк – штучно-калькуляционное время, необходимое на сборку-разборку одно двигателя.
Без использования приспособления для сборки-разборки двигателя:
Зт = 38,3 ∙ 16 = 612,8 руб.
С использованием приспособления для сборки-разборки двигателя:
Зт = 38,3 ∙ 7,9 = 302,6 руб.
Найдем экономию средств, при сокращении штучно-калькуляционного времени на разборку-сборку двигателя КамАЗ-740.10-Д.
Эцедин = 612,8 – 302,6 = 310,2 руб.
Найдем экономию за год:
Эг = Эцедин ∙ Р, (5.22)
где Р – число рабочих дней в году.
Эг = 350,7 ∙ 249 = 77,24 тыс. руб.
При условии, что без использования приспособления, за год выполнялось процессов сборки-разборки 125 двигателей, так как время выполнения сборки-разборки двигателя занимало 2 рабочих дня, то при использовании приспособления для сборки-разборки двигателя, за год будет выполнена программа в 250 двигателей. Таким образом, в первом случае при процессе сборки-разборки двигателя прибыль составит:
Пбез пр. = 450 ∙ 125 = 56250 руб.
А при использовании приспособления:
Пс пр. = 450 ∙ 250 = 112500 руб.
Таким образом, чистая прибыль при использовании приспособления:
П = 112500 – 55025 = 57475 руб.
Общая экономия по годовой программе в 250 двигателей, составляет:
Эпрог. = 77240 + 57475 = 134,715 руб.
Таблица 5.17 – Технико-экономические показатели процесса сборки-разборки двигателя КамАЗ 740.10-Д
| Наименование показателей | Единица измерения | Значения показа-телей |
|
Годовой выпуск процессов сборки-разборки двигателей: -в натуральном выражении -в стоимостном (по себестоимости) |
шт. тыс. руб. |
250 1011,53 |
| Общая стоимость основных производственных фондов участка | тыс. руб. |
380,253 |
|
Общая внутренняя площадь участка -в том числе производственная |
м2 м2 |
21,22 16,32 |
|
Общая численность работающих -в том числе основных рабочих |
чел. чел. |
6 1 |
|
Выпуск продукции на одного работающего (производительность труда) -в натуральном выражении -в стоимостном выражении (по себестоимости) |
шт./чел тыс. руб./чел |
42 168,6 |
|
Выпуск продукции на одного основного рабочего -в натуральном выражении -в стоимостном выражении (по себестоимости) |
шт./чел. тыс. руб./чел. |
250 1011,53 |
| Фондовооруженность | тыс. руб./чел. | 63,37 |
| Фондоёмкость | руб./(руб./год) | 0,38 |
| Фондоотдача | руб./(руб./год) | 2,66 |
|
Трудоемкость сборки-разборки одного двигателя - без использования приспособления - с использованием приспособления |
ч. ч. |
16 7,9 |
| Себестоимость сборки-разборки одного двигателя | тыс. руб. | 2,98 |
| Стоимость сборки-разборки одного двигателя | тыс. руб. | 4,05 |
|
Экономия по стоимости - на единицу - на годовую программу выпуска |
руб. тыс. руб. |
538,9 134,715 |
|
Прибыль - на единицу - на годовую программу выпуска |
руб. тыс. руб. |
450 111,81 |
| Рентабельность | % | 29,4 |
| Критический годовой объем производства (Nкр) | шт. | 82 |
Выводы по разделу: в результате выполнения организационно экономического раздела был произведён расчёт стоимости внедряемого приспособления в производство, а также рассчитана экономическая эффективность от его внедрения. Было установлено, что при использовании приспособления в производстве происходит экономия средств, в пересчёте на годовую программу она составляет 135 тысяч рублей.
Заключение
Основные выводы по результатам проведенной работы таковы:
1 В технологическом разделе определенно:
- годовой объём работ станции технического обслуживания 15652,6 чел∙ час;
- годовой объем работ по ЕО, ТО-1 , ТО-2 и ТР 6203, 842,9, 1032,7, 7574 чел∙ ч. соответственно;
- необходимое количество производственных рабочих 9 человек;
- необходимое количество постов Д, ТО-1, ТО-2 и ТР 1, 3, 3, 3, соответственно;
- необходимые производственные площади для зон ТО-1, ТО-2, Д, и ТР 360, 360, 90, 360 м2 соответственно.
2 В конструкторском разделе описан принцип работы и устройство разработанной конструкции приспособления для сборки-разборки двигателя КамАЗ 740.10-Д. Приведённые расчёты показали, что спроектированное приспособление работоспособно.
3 В разделе БЖД разработан комплекс мероприятий по снижению опасных и вредных производственных факторов на организм человека до безопасных значений, а также комплекс мероприятий по снижению вредного воздействия от производственной деятельности предприятия на окружающую среду.
4 В организационно-экономическом разделе выполнена оценка экономической эффективности от внедрения спроектированного приспособления для сборки-разборки двигателя КамАЗ 740.10-Д в производство, определена цена приспособления и установлены затраты на проектирование приспособления.
Список использованных источников
1. Анурьев В.И. Справочник конструктора машиностроителя. Т1.,Т2.,Т3.- М.: Машиностроение, 1980.
Гузенков П.Г. Детали машин. –М.: Высш. шк., 1992.
3 Под редакцией Е.С.Кузнецова. Техническая эксплуатация автомобилей. Третье издание. -М.: Транспорт,1991.
4 Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта. - М.: Транспорт. 1986. - 73 с.
5 Смелов А.П. и др. Курсовое и дипломное проектирование по ремонту машин. Третье издание. –М.: Колос,1984.
6 Альбом технологических карт на ремонт двигателя ЗМЗ,ЗИЛ. М.: ГОСНИТИ, 1988.
7 Бураев Ю.В. Безопасность жизнедеятельности на транспорте: учеб. Дне студентов высших учебных заведений / Ю.В. Бураев – М.:Академия 2004.-288с.
8 ОНТП-01-91. Общесоюзные нормы технологического проектирования предприятий автомобильного транспорта. - М.: Гипроавтотранс, 1991. -184 с.
9 Напольский Г.М. Технологическое проектирование автотранспортных предприятий и станций технического обслуживания. - М.: Транспорт, 1993. - 271 с.
10 Техническая эксплуатация автомобилей. Методические указания к выполнению курсового проекта / сост.: А.А. Давыдов, Е.В. Агеев; Курск. гос. техн. ун-т. - Курск: 2006. - 52 с.
11 Техническая эксплуатация автомобилей: учебник для ВУЗов./ под общ. ред. Е.С. Кузнецова. Изд. 4-е, перераб. и доп. - М.: Наука, 2001. - 535 с.
12 Сысоев А.П., Агеев Е.В.. Организация производства технического обслуживания и текущего ремонта автомобилей: учебное пособие / Курск. гос. ун-т. - Курск, 2007. - 192 с.
13 Сысоев А.П.,