Реконструкция моторного цеха автоколонны с изготовлением стенда для притирки клапанов головки блока цилиндров двигателя ЗиЛ-130
где Nдн - дневная пограмма.
Nдн
=
 , [3, с.6] (23)
где Nгод. – годовая программа;
Тр.д. – количество рабочих дней в году.
Nдн
=
 = 0,2
4.4.2 Периодичность запуска – выпуска партии определяется по формуле
П =
 , [3, с.8] (24)
где Nмес. – месячная програма, штук;
Nмес.
=
 , [3, с.8] (25)
Nмес.
=
 = 5 шт.,
П = 25
Данное число показывает сколько раз в месяц будет запущена партия.
4.4.3 Длительность производственного процесса обработки деталей в сутках
При последовательно-параллельном виде определяется по формуле
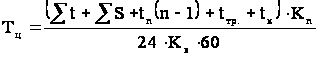 , [3, с.8] (26)
где
 - обработка 1
детали по всем
операциям;
 - сумма смещения;
n – количество деталей в партии;
tn – время на последнюю операцию;
tк – время на контроль при количественной приемке. Партию деталей на каждую операцию принимают 0,1-0,3 часа, принимаем 0,2 часа или 12 минут;
tтр. – время на транспортировку. При транспортировке в другие цеха принимается 24-48 часа;
кn – коэффициент пролёживания в цикле 1,5-2;
кв – коэффициент перевыполнения норм выработки (1,1-1,2).
-
0 минут;
-
137 минут;
n – 0,2;
tn – 92 минут;
tк – 12 минут;
tтр. = 1560 минут;
кn – 1,6;
кв – 1,1.
Подставляем данные в формулу
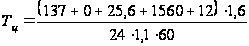 = 1,75 сут.
4.4.4 Расчет нормативного задела производится в штуках, по формуле
Zн = Тц . Nсут. [3, с.8] (27)
где Nсут. – суточная программа в штуках;
Zн = 1,75·24 = 42 шт.
4.5 Расчет площади участка
Площадь участка определяется по удельным нормам расхода. Для этого все оборудование в зависимости от габаритов делится на группы.
| Группа | Габариты, мм | Удельные нормы расхода, м2 |
| Мелкие |
1600 |
6-8 |
 750
S = 6+6+8 = 20, м2
4.6 Расчёт численности работающих на участке
4.6.1 Расчет численности основных рабочих
Численность основных рабочих в чел., определяется по формуле
Ро =
 ,
[3, с.9] (28)
где Fр – фонд плановой работы рабочего, определяется на основе таблицы 4;
Кв – коэффициент перевыполнения норм выработки;
tшт – трудоемкость изготовления детали.
Таблица 5 – Расчет бюджета рабочего времени рабочего.
| Показатели | Время |
| 1. Календарный фонд времени | 365 дней |
| 2. Праздничные и выходные дни | 116 |
| 3. Рабочее время | 249 |
| 4. Невыходы по причинам: | |
| 4.1. Отпуска основные | 24 |
| 4.2. Отпуска дополнительные | 2 |
| 4.3. Отпуска по беременности и родам | 9 |
| 4.4. Выполнение гособязанностей | 0,5 |
| 4.5. Прочие невыходы | 0,5 |
| Итого: | 36 дней |
| 5. Явочное время | 213 |
| 6. Потери внутри рабочего дня: | |
| 6.1. За счет сокращения дней подросткам | 0,15 |
| 6.2. За счет дней связанных с вредными условиями | 0,01 |
| 6.3. Дополнительные перерывы для кормящих матерей | 0,04 |
| Итого внутри сменные потери: | 0,2 |
| 7. Продолжительность дня с учетом внутрисменных потерь | 7,8 |
| 8. Эффективный (полезный) фонд времени рабочего | 1 661 |
Ро =
 = 3 чел.
4.6.2 Расчет численности вспомогательных рабочих
Численность вспомогательных рабочих производится или по нормам обслуживания или в % отношении от основных рабочих в механических цехах. Она составляет 20 – 30 % от основных рабочих
Рвс =
 = 1 чел.
4.6.3 Расчет численности ИТР
Численность ИТР определяется по нормам.
Мастер берется на 20 – 25 человек или в % соотношении от основных рабочих (6 - 8 %)
РИТР =
 = 1 чел.
Таблица 6 – Структура работающих на участке.
| Показатели | Сумма (человек) |
| 1. Основные рабочие | 3 |
| 2. Вспомогательные рабочие | 1 |
| 3. ИТР | 1 |
4.7 Расчёт фонда заработной платы
4.7.1 Расчет фонда заработной платы основных рабочих
Вначале рассчитывается тарифный фонд заработной платы в рублях.
Таблица 7 – Расчет сдельной расценки.
| Операции | Разряд | Часовая тарифная ставка |
t шт штучное время |
Расценки | ||
| 1 | 2 | 3 | Без догруза | С догрузом | Без догруза | С догрузом |
| 4 | 5 | 6 | 7 | |||
| 1 | 5 | 15,65 | 13 | 26 | 5,39 | 6,78 |
|
2 |
5 | 15,65 | 32 | 64 | 8,95 | 16,69 |
| 3 |
5 |
15,65 | 92 | 184 | 23,99 | 47,99 |
Зm = (7117+60)·6,78+(3089+60)·16,69+(1022+60)·47,99=153141, руб.
Затем определяется заработная плата в рублях, по формуле
Зо = Зm + премия, [3, с.11] (29)
где премия = 50 % от Зm
Зо = 153141 + 153141·0,3 = 199083 руб.
Далее рассчитывается полная зарплата в рублях, по формуле
Зп = Зо + Здоп [3, с.11] (30)
где Здоп в размере 6 - 8 % от Зо
Зп = 199083 + 199083·0,06 = 211027 руб.
Затем рассчитывается средняя заработная плата в рублях, по формуле
Зср =
 [3, с.11] (31)
Зср. =
 = 5861 руб.
Расчет отчислений на социальное страхование в рублях, берется в размере 26 % от полной зарплаты.
Зсоц. =
 = 54867,02 руб.
4.7.2 Расчет зарплаты вспомогательным рабочим
Расчет фонда зарплаты вспомогательным рабочим сводится в таблицу 8.
Таблица 8 – Ведомость расчета зарплаты вспомогательным рабочим.
| Профессия | Кол-во принятых | Разряд | Часовая ставка | Тариф. Фонд | Доплата | Основная з/п | Дополнительная з/п | Полная з/п | ||
| % | сумма | % | сумма | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Контролёр | 1 | 5 | 10,75 | 8922 | 30 | 2676 | 11598 | 6 | 695 | 12293 |
| Наладчик | 1 | 4 | 11,75 | 9752 | 30 | 2925 | 12677 | 6 | 760 | 13437 |
| Итого: | 25730 | |||||||||
4.7.3 Расчет зарплаты ИТР
Таблица 9 – Ведомость зарплаты ИТР.
| Занимаемая должность | Месячный оклад | Годовой фонд |
| 1 | 2 | 3 |
| Механик | 4500 | 27000 |
2 Оклад + 40 % премии + 6-8 % дополнительной зарплаты
1530 + 613 + 107 = 2250 руб.
3 Месячная зарплата . 12
2250 . 12 = 27000 руб.
4.8 Расчёт накладных расходов
4.8.1 Расходы, связанные с работой оборудования
4.8.1.1 Электроэнергия силовая определяется в рублях, по формуле
Зэ = Wэ . Jк , [3, с.12] (32)
где Jк – установленная мощность моторов оборудования;
Wэ – годовой расход электроэнергии, определяется в кВт, по формуле
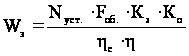 , [3, с12] (33)
где Nуст. – установленная мощность моторов оборудования;
Fоб. – полезный фонд рабочего времени оборудования;
Ко – коэффициент одновременной работы оборудования, 0,7-0,8;
Кз – средний коэффициент загрузки оборудования;
 -
коэффициент
учитывающий
потери электроэнергии;
 - КПД двигателя.
Nуст. – 2 кВт
Ко – 0,7
Кз – 0,83
-
0,96
- 0,9
Wэ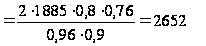 кВт
Зэ = 2652 . 1,18 = 3130 руб. ,
4.8.1.2 Расходы на ремонт оборудования и транспортных средств берутся в размере 14% от стоимости оборудования и транспортных средств
Зрем.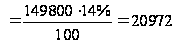 руб.
4.8.1.3 Расходы на содержание оборудования и транспортных средств берутся в размере 0,5% от стоимости оборудования и транспортных средств
Зсод.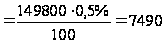 руб.
4.8.1.4 Зарплата рабочих, связанная с работой оборудования, берется из ведомости зарплаты вспомогательным рабочим (табл. 8)
Зп = 13437 руб.
4.8.1.5 Отчисления на соцстрах, берутся в размере 35,6% от зарплаты (предыдущей статьи)
Зсоц. =
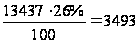 руб.
4.8.1.6 Вспомогательные материалы, берется в размере 3500 руб. на 1 станок и 500 руб. на другое основное оборудование
Зв. м. = 3500+7000= 10500 руб.
4.8.1.7 Возмещение износа инструментов и инвентаря берется в размере 6000 руб. на основного рабочего и 3000 руб. на вспомогательного рабочего
Зв.и. = 6000 . 3 + 3000 . 1 = 21000 руб.
4.8.1.8 Амортизационные отчисления, берутся по нормам отчислений
Шлифовальный станок – 137500 . 0,05 = 6875 руб.;
4.8.1.9 Прочие расходы берутся в размере 5-10 % от стоимости оборудования
Рпр. =

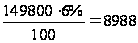 руб.
Итого:
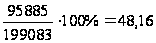 %
4.9 Общепроизводственные расходы
4.9.1 Основная зарплата цехового персонала
Зарплата ИТР берется из ведомости зарплаты ИТР:
12293+27000 руб.
4.9.2 Отчисления на социальные нужды цехового персонала берется по нормативам, т. е. 26 % от предыдущей статьи
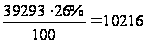 руб.
4.9.3 Затраты на освещение определяются в рублях, по формуле
Wо
=
 [3, с.13] (34)
где J – площадь участка определяется на основании планирования участка;
Fо – освещаемый период (1885 часов);
qэ – норма расхода электроэнергии, берется 25 кВт на 1 м2 площади.
Wо
=
 = 942 руб.
Jосв = 942 . 1,18 = 1112 руб.
4.9.4 Расходы на отопление определяются по формуле
Jот = Qп . Цн, [3, с.13] (35)
где Цн – цена 1 г/ккал. пара (390 руб.);
Qп – годовой расход пара определяется по формуле
Qп
=
 . 0,625, [3, с.13] (36)
где Fот – отопляемый период (берется 4320 часов, т.е. 180 дней)
qп – норма расхода пара на 1 м2 здания берется 30 – 40 ккал. в час;
j - теплота испарения берется 540 ккал./кг.;
0,625 – коэффициент перевода тонн в г/ккал.
Qп
=
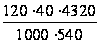 . 0,625 = 24 г/ккал.,
Jот = 24 . 390 = 9360 руб.
4.9.5 Вода для бытовых нужд определяется по формуле
Jв = Qв. Цп, [3, с.14] (37)
где Qв – годовой расход воды в размере 25 тонн на одного рабочего в год;
Цп – цена за одну тонну воды (15 руб.)
Jв = 125 . 15 = 1875 руб.
4.9.6 Вспомогательные материалы для содержания здания берутся в размере 2 % от стоимости здания
Определяем цену здания по формуле
Цз = V . Jст, [3, с.14] (38)
где V –объем здания, м3;
Jст – стоимость здания за 1 м3, берется 5000 руб.
Цз = 120 . 5000 = 600000 руб.
Jвсп
=
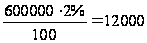 руб.
4.9.7 Расходы на содержание зданий берутся в размере 3 % от стоимости здания
Jсод
=
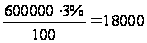 руб.
4.9.8 Амортизация здания берется в размере 3 % от стоимости здания:
руб.
4.9.9 Расходы на охрану труда берутся в размере 2000 руб. на одного работающего в год
Jот = 2000 . 5 = 10000 руб.
4.9.10 Прочие расходы берутся в размере 5 – 10 % от полной зарплаты основных рабочих
Jпр.=
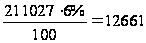 руб.,
 132517 руб.
Итого:
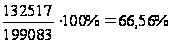
4.10 Смета затрат на производство
1 Сумма расходов на вспомогательные материалы для содержания оборудования и здания.
10500 + 12000 = 22500 руб.
2 Сумма электроэнергии силовой и на освещение из расчетов накладных расходов.
3130 + 1112 = 4242 руб.
3 Сумма полной зарплаты основных рабочих, вспомогательных рабочих, ИТР.
211027 +27000 + 12293+13437 = 263757 руб.
4 Отчисления на социальные нужды берутся в размере 35,6 % от предыдущей статьи.
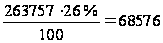 руб.
5 Сумма амортизации по оборудованию, транспортным средствам, зданиям.
18000 + 6875 = 24875 руб.
6 Прочие расходы. Включается сумма всех расходов, не вошедшие в предыдущие элементы затрат из цеховых расходов.
20972 +7490 + 21000 + 8988 + 9360 + 1875 + 18000 + 10000 + 12661 = 110346 руб.
Итог: 494296
4.11 Калькуляция договорной оптовой цены на притирку клапанов
1 Суммарная расценка на деталь + 30 % на деталь.
37,73+37,73·30%=49,04 руб.
2 Дополнительная заработная плата производственных рабочих. Берется в размере 6 % от основной заработной платы.
49,04·0,06=2,94 руб.
3 Отчисления на социальные нужды. Берется в размере 26 % от заработной платы.
51,98·0,26=13,51 руб.
4 Расходы на содержание и эксплуатацию оборудования.
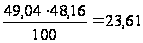 руб.
5 Производственные расходы: основная заработная плата на процент общепроизводственных расходов и делится на 100.
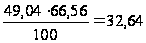 руб.
6 Расходы на освоение новых видов продукции: сумма предыдущих статей умножается на 1,5 % и делится на 100%.
121,74·0,015=1,826 руб.
7 Общехозяйственные расходы: берутся в размере 190 – 200 % от основной заработной платы.
49,04·1,9=91,1 руб.
Итог: 214,66 руб.
8 Внепроизводственные расходы берутся в размере 14 – 20 % от производственной себестоимости.
214,66·0,14=30,05 руб.
Итог: 244,77 руб.
9 Прибыль берется в размере 25 % от полной себестоимости.
244,77·0,25 руб.
Итог: 305,88 руб.
10 НДС – 18 % от оптовой цены.
305,88·0,18=55,05 руб.
Итог: 360,93 руб.
5 Организационный раздел
5.1 Выбор и обоснование метода организации технологического процесса
Организация текущего ремонта подвижного состава является одной из важнейших задач АТП. Простой автомобиля в ремонте и ожидании его очень высокий, в следствии чего до 25% автомобильного парка ежедневно не выпускаются на линию. Снижение качества текущего ремонта в следствие его слабой организации ведёт к уменьшению межремонтных пробегов и следовательно к росту объёма работ по текущему ремонту.
Следовательно, важнейшей задачей организации ремонта является снижение времени простоя автомобиля в текущем ремонте и времени его ожидания. Поэтому текущий ремонт двигателей будет