Розробка бізнес-плану для ВАТ АТП-11855
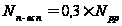 .
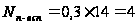 од.
Середньомісячна заробітна плата даної категорії робітників становить 1200-1500 грн. Тоді загальний фонд заробітної плати підсобно-допоміжних робітників буде дорівнювати:
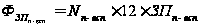 .
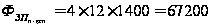 грн.
Чисельність адміністративно-управлінського персоналу визначається у відповідності зі штатним розкладом. З метою планування можна прийняти, що в чисельності цього персоналу інженерно-технічні працівники (ІТП) становлять 60% (із середньомісячною заробітною платою 4500 грн.), а що служать 40% (середньомісячна заробітна плата 1500 грн.).
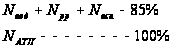 .
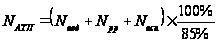 .
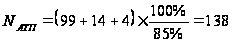 од.
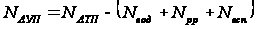 .
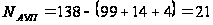 од.
У цей час у середньому АТП водії становлять приблизно 60-70% загальної чисельності персоналу, ремонтні й допоміжні робітники - 20-30%, а адміністративно-управлінський персонал - 10-20%.
Якщо взяти до уваги, що чисельність водіїв, ремонтних і підсобно-допоміжних робітників розрахована й вона становить 80-90%, то вся чисельність працівників АТП становить 100%. Із цієї пропорції можна визначити чисельність адміністративно-управлінського персоналу, а через їх середньомісячну заробітну плату - фонд зарплати даної категорії працівників. - 10-20%.
 од.
 од.
 од.
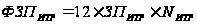 .
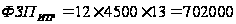 грн.
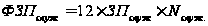 .
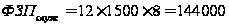 грн.
Продуктивність праці одного працівника АТП-11855 (ПТАТП) вимірюється величиною загального доходу в гривнях, що доводиться на одного середньоспискового працівника, зайнятого в основній діяльності.
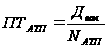 ,
грн./чол.
Продуктивність праці водіїв (ПТвод) визначається розподілом обсягу транспортної роботи (вантажообігу) на кількість водіїв в АТП.
 .
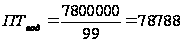 ткм/чол.
Продуктивність праці ремонтників (ПТрр) визначається відношенням трудомісткості робіт з ТЕ й ремонту, виконаних даною категорією робітників по середньосписковій кількості ремонтників.
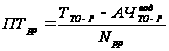 .
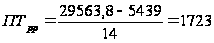 година.
Результати виконаних розрахунків зводимо в таблицю 9.
Таблиця 9 - Зведений план по праці й заробітній платі АТП-11855
| Категорія працюючих | Середньо-спискова чисельність | Фонд заробітної плати | Середньо-місячна заробітна плата | Продуктив-ність праці |
| Водії | 99 чол. | 7629073 грн. | 6422 грн. | 78788 ткм/чол. |
| Ремонтники | 14 чол. | 875283 грн. | 5210 грн. | 1723 л-година. |
| Підсобно-допоміжні робітники | 4 чол. | 67200 грн. | 1400 грн. | |
| Інженерно-технічні працівники | 13 чол. | 702000 грн. | 4500 грн. | |
| Службовці | 8 чол. | 144000 грн. | 1500 грн. | |
| РАЗОМ: | 138 чол. | 9417556 грн. | 5687 грн. | 273170 |
6. План за собівартістю перевезень
Собівартість перевезень є комплексним економічним показником, що характеризує економічні результати і якість роботи АТП-11855 і являє собою грошове вираження витрат, зроблених АТП на виробництво одиницю транспортної роботи.
Витрати на перевезення групують по статтях залежно від їхнього призначення.
Стаття "Основна й додаткова заробітна плата персоналу на АТП із нарахуваннями по соціальному страхуванню" містить у собі: основну заробітну плату всіх працівників АТП-11855, надбавки, доплати до заробітної плати, премії, нарахування на заробітну плату (38,5% від загального фонду зарплати).
У статтю витрат "Паливо для автомобілів" входить вартість всіх видів палива, використовуваних при експлуатації автомобілів на АТП-11855.
Витрати по статті "Мастильні та інші експлуатаційні матеріали" ураховують витрати на даний вид ресурсів на АТП.
По статті "Технічне обслуговування й поточний ремонт рухомого складу" планують витрати на ТЕ й ТР (капітальні ремонти виконують за рахунок засобів фонду амортизації). Сюди входить вартість матеріалів і запасних частин до автомобілів.
Витрати по статті "Відновлення, зношування й ремонт автомобільних шин" визначають на підставі пробігу автомобілів, кількості шин, гарантійного пробігу однієї шини й вартості одного комплекту шин.
У статтю "Амортизація рухомого складу" входять амортизаційні відрахування, призначені для повного відновлення рухомого складу, які перераховуються на розрахунковий рахунок АТП-11855.
Суму амортизаційних відрахувань визначають відповідно до норм відрахувань залежно від вартості автомобіля і його амортизаційного (ресурсного) пробігу по формулі:
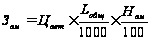 ,
де Цам – ціна автомобіля (КамАЗ-5511 – 600000 грн.; КамАЗ-53212 – 500000 грн.; ТСВ-6В – 320000 руб.); Lобщ – загальний пробіг автомобіля; Нам – норма амортизаційних відрахувань на повне відновлення в % від вартості автомобіля на 1000 км пробігу.
Норма амортизації приймається з /2/ залежно від ресурсного пробігу (Lрес): КамАЗ-53212 – 0,2%, а КамАЗ-5511 і ТСВ-6В – 0,3%.
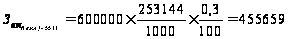 грн.
Загальні витрати на амортизацію становлять: SЗам = 2315034 грн.
У статтю "Загальногосподарські витрати" включають вартість електроенергії, теплової енергії; плату за користування землею; вартість утримання уповноважених організацій по статутах і договорам; амортизацію на повне відновлення по іншим основним фондам; плату за воду; медичне страхування й страхування майна, забруднення навколишнього середовища, зміст автомобілів госпобслуговування; плату по відсотках за короткостроковий кредит; податки: із власників транспортних засобів, на придбання транспортних засобів і ін.
Величина загальногосподарських витрат приймається виходячи зі сформованої на АТП-11855 структурі відповідних витрат. З метою планування дані витрати, умовно, можуть бути розраховані виходячи з наступної умови: 4,5 грн. накладних витрат на 1 автогодину роботи автомобілів.
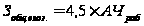 .
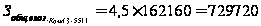 грн.
Після того, як розраховані витрати по кожній статті, визначаємо собівартість автомобільних перевезень розподілом суми витрат по змісту автомобільного парку за певний період часу (ΣЗ) на виконану за той же час транспортну роботу (Ргод).
Результати розрахунків зводимо в таблицю 10.
Таблиця 10 - Розрахунок собівартості вантажних автомобільних перевезень
| Статті витрат | Сума витрат, грн. | Собівартість 1 ткм., грн/ткм |
| Заробітна плата працівників з нарахуваннями | 13043315 | 1,67 |
| Паливо для автомобілів | 5948549 | 0,76 |
| Мастильні та інші експлуатаційні матеріали | 616936 | 0,08 |
| Технічне обслуговування й поточний ремонт рухомого складу | 370285 | 0,05 |
| Відновлення зношування й ремонт автомобільних шин | 6509000 | 0,83 |
| Амортизація рухомого складу | 740034 | 0,09 |
| Загальногосподарські (накладні) витрати | 729720 | 0,09 |
| РАЗОМ витрат: | 27957839 | 3,58 |
7. План по доходах, прибутку й рентабельності
Валові доходи АТП-11855 (Двал) визначаються підсумовуванням доходів, отриманих від всіх видів діяльності АТП (перевізної роботи Дпер, транспортно-експедиційних операцій Дтэо, вантажно-розвантажувальних робіт Дп-Р і інших робіт і послуг Дпр) і обчислюються по формулі:
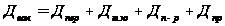 .
При визначенні доходів в основному використовують метод прямого рахунку. Доходи від вантажних перевезень при відрядній оплаті праці водіїв визначають як добуток відрядного тарифу на обсяг виконаної транспортної роботи в тоннах. При погодинній оплаті доходи визначають додаванням добутку встановленого тарифу на кількість відпрацьованих годин і суми додаткової оплати за кожний кілометр пробігу. При кілометровій оплаті доходи дорівнюють добутку встановленого тарифу на загальний пробіг. Доходи від інших видів діяльності визначають множенням установленого тарифу на відповідний обсяг робіт.
Тарифна політика АТП-11855 і її особливості в тім або іншому сегменті ринку залежать від цілей АТП і намічених шляхів їхнього досягнення.
Залежно від економічного становища АТП-11855 цілями ціноутворення є: реалізація за будь-якою ціною, що не виходить за нижню границю застосування тарифів (стратегія виживання); завоювання лідерства на долі ринку; одержання максимального прибутку в найкоротший строк; завоювання лідерства по якості транспортних послуг.
Кожній з поставлених цілей відповідає певна цінова політика. Першій мети відповідає орієнтація на низькі тарифи, другій - на невисокі тарифи, третій та четвертій - на високі й дуже високі.
Методи встановлення тарифів найбільше часто зводяться до двох підходів:
1. Установлення тарифів за собівартістю. У цьому випадку до розрахункової величини собівартості перевезень додається планована норма рентабельності, тобто
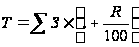 ,
де Т - установлений тариф; З - сума витрат на перевезення; R - планована норма рентабельності, %.
Верхня межа планованої норми рентабельності для автотранспортних підприємств становить 35%.
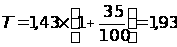 грн.
2. Установлення тарифів по кон'юнктурі ринку. У цьому випадку розроблені тарифи АТП-11855 зіставляють зі складною кон'юнктурою ринку. При цьому можливо встановлення тарифів по конкуренції й по співвідношенню попиту та пропозиції. У першому випадку тариф установлюють відповідно до тарифів основних конкурентів і відповідно до якості транспортних послуг АТП-11855, умовами збуту й положенням на ринку. У другому випадку розроблені тарифи коректують у відповідності зі складним попитом на транспортні послуги й пропозиціями конкурентів.
Загальна сума прибутку АТП-11855 установлюється підсумовуванням прибутку від виконання перевезень (за винятком відрахувань на будівництво доріг), транспортно-експедиційних, навантажувально-розвантажувальних і інших робіт і послуг.
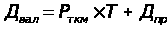 ,
де Дпр=0.
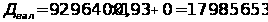 грн.

Балансовий прибуток АТП визначається як різниця між сумою доходів від всіх видів діяльності й сумою витрат:
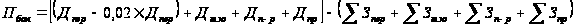 ,
де ΣЗпер, ΣЗтэо, ΣЗп-Р, ΣЗпр – витрати, відповідно, на перевезення, транспортно-експедиційні операції, навантажувально-розвантажувальні й інші роботи; 0,02ґДпер – відрахування в розмірі 2% від доходів по перевезеннях на будівництво й реконструкцію автомобільних доріг.
При виконанні курсової роботи доходи й витрати від інших видів діяльності (транспортно-експедиційних операцій, вантажно-розвантажувальних і інших робіт) приймаються за фактичним даними, а при їхній відсутності - приймаються рівними нулю.
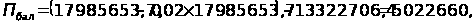 грн.
Прибуток є найважливішим показником, що визначає утворення фондів економічного стимулювання, внесків у бюджет і рівень рентабельності підприємства.
Рентабельність характеризує економічну ефективність використання основних виробничих фондів АТП і оборотних коштів. Визначають загальну, розрахункову рентабельність і рентабельність виробництва.
Загальна рентабельність – це відношення суми балансового прибутку Пбал до планованої середньорічної вартості основних виробничих фондів Фосн і нормованих оборотних коштів Ооб у межах нормативу:
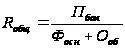 ,
Цей показник розраховують у відсотках і використовують для загальної оцінки ефективності роботи підприємства.
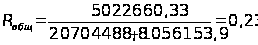 .
Розрахункова рентабельність – це відношення планової суми балансового прибутку, зменшеної на суму плати за основні виробничі фонд і нормовані оборотні кошти (у розмірі 2% від їхньої вартості), фіксованих платежів у бюджет (Фп) і платежів по відсотках за банківський кредит (Бкр) до планованої середньорічної вартості основних виробничих фондів Фосн і нормованих оборотних коштів Ооб у межах нормативу:
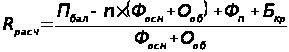 ,
де n=0,02 - норматив плати за основні виробничі фонди й нормовані оборотні кошти.
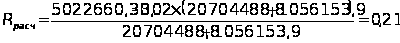 .
Рентабельність виробництва визначає співвідношення між балансовим прибутком і витратами від перевезень.
Для визначення показників рентабельності необхідно розрахувати вартість основних виробничих фондів і нормованих оборотних коштів.
Вартість ОПФ визначається як сума вартості рухомого складу, обумовлена множенням середньоспискової кількості автомобілів на балансову вартість одного автомобіля й вартості будівництва, що розраховується по нормативах питомих капітальних вкладень на 1 обліковий автомобіль і обчислюється по формулі:
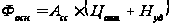 ,
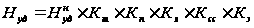 ,
де Нуд – норматив питомих капітальних вкладень на 1 автомобіль; Нудн=110 грн. – нормативна величина питомих капітальних вкладень; Кт=1,25; Кп=0,90; Кх=1,00; Ксс=1,03; Кэ=1,0 – поправочні коефіцієнти, що коректують величину нормативу в залежності, відповідно, від типу рухливого состава, кількості причепів, способу зберігання автомобілів, середньодобового пробігу автомобілів, умов експлуатації.
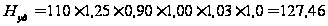 грн.
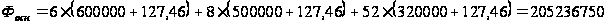 грн.
Нормативи власних оборотних коштів визначають у рублях виходячи із середньодобової витрати окремих елементів оборотних фондів і необхідного їхнього запасу в днях по формулі:
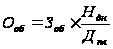 ,
де: Зоб – витрати виробництва відповідно до кошторису на планований період (рік) по даному елементі оборотних коштів, грн.; Ндн – норма запасу по даному елементі оборотних коштів, днів; Дпл=365 – тривалість планованого періоду.
Результати розрахунку нормативу власних оборотних коштів заносимо в таблицю 11.
Таблиця 11 - Розрахунок нормативу власних оборотних коштів
| Найменування статей | Річні витрати, грн. | Норма запасу, днів | Норматив власних оборотних коштів, грн. |
| Паливо для автомобілів | 5948549 | 4 | 65190 |
| Мастильні й обтиральні матеріали | 616936 | 30 | 50707 |
| Автошини | 6509000 | 30 | 534986 |
| Запасні частини | 174252 | 80 | 38192 |
| Ремонтні матеріали | 196033 | 30 | 16112 |
| Фонд оборотних агрегатів | 8209470 | ||
| Малоцінний і швидкозношуваний інвентар | 85800 | 200 | 47014 |
| Спецодяг | 9000 | 180 | 4438 |
| Інші матеріали | 23100 | 100 | 6329 |
| РАЗОМ власних оборотних коштів | - | - | 8972438 |
Річні витрати по окремих статтях складуть:
річні витрати на спецодяг приймають із розрахунку 500 гривень на одного робітника;
малоцінний і швидкозношуваний матеріал визначають із розрахунку 1300 грн. на рік на 1 автомобіль;
паливо для господарських потреб приймають за фактичним даними, а якщо ні, те не враховують;
по інших матеріалах витрати приймають із розрахунку 350 гривень на рік на 1 автомобіль.
Результати розрахунків по доходах, прибутку й рентабельності заносимо в таблицю 12.
Таблиця 12 - План по доходах, прибутку й рентабельності
| Найменування показників | Одиниці виміру | Величина |
| Сума витрат на перевезення вантажів | грн. | 3,58 |
| Прийнята норма рентабельності | % | 35 |
| Сума доходів від перевезення вантажів | грн. | 37697400 |
| Сума валових доходів АТП-11855 | грн. | 37697400 |
| Величина відрахувань на будівництво й ремонт автодоріг | грн. | 753948 |
| Балансовий прибуток АТП-11855 | грн. | 8985613 |
| Вартість рухомого складу АТП-11855 | грн. | 24240000 |
| Вартість будівництва АТП-11855 | грн. | 8413 |
| Вартість основних виробничих фондів | грн. | 24248413 |
| Вартість нормованих оборотних коштів | грн. | 1732568 |
| Величина плати за ОПФ і нормовані оборотні кошти | грн. | 519620 |
| Загальна рентабельність АТП-11855 | % | 34,6 |
| Розрахункова рентабельність | % | 32,6 |
До показників використання ОПФ відноситься фондовіддача, фондоємність і фондоозброєність.
Фондовіддача основних виробничих фондів обчислюється по формулі:
 ,
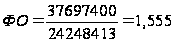 .
Фондоємність ОПФ визначається по формулі:
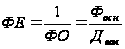 .
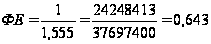 .
Фондоозброєність персоналу обчислюється по формулі:
 ,
де Nперс – чисельність персоналу АТП, чол.
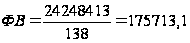 грн./чол.
Строк окупності ОПФ визначається по формулі:
 .
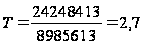 .
Коефіцієнт ефективності капітальних вкладень обчислюється по формулі:
 .
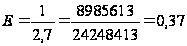 .
До показників використання оборотних коштів відносять коефіцієнт оборотності й тривалість одного оберту.
Коефіцієнт оборотності визначається по формулі:
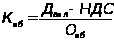 ,
де ПДВ - ставка податку на додану вартість (20% від валового доходу).
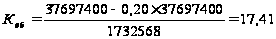 .
Тривалість одного оберту оборотних коштів обчислюється по формулі:
 .
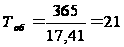 день.
8. Зведена таблиця техніко-економічних показників роботи АТП-11855
Після виконання всіх розрахунків представляємо основні техніко-економічні показники у зведеній таблиці 13, що є основою для аналізу виробничої діяльності підприємства.
Таблиця 13 - Техніко-економічні показники роботи АТП-11855
| Найменування показників | Од. виміру | Величина |
| 1. Виробнича потужність підприємства: | ||
| кількість автомобілів | од. | 66 |
| вантажопідйомність одного автомобіля | тонн | 6,218 |
| загальна вантажопідйомність парку | тонн | 410,4 |
| Виробнича програма АТП-11855: | ||
| обсяг перевезень | тонн | 260000 |
| вантажообіг | ткм. | 7800000 |
| загальний пробіг автомобілів | км | 2178144 |
| пробіг з вантажем | км | 1619300 |
| Продуктивність автомобіля: | ||
| добова | ткм. | 324 |
| річна | ткм | 118182 |
| Загальна чисельність персоналу: | ||
| усього працюючих | чол. | 138 |
| водіїв | чол. | 99 |
| ремонтників | чол. | 14 |
| допоміжних робітників | чол. | 4 |
| ІТП і службовців | чол. | 21 |
| Продуктивність праці: | ||
| у цілому по АТП-11855 | грнчол | 80511 |
| водіїв | ткмчол | 78788 |
| ремонтників | л-годчол | 1723 |
| Доходи АТП-11855: | ||
| загальна сума валових доходів | грн. | 37697400 |
| доходна ставка на 1 ткм | грн. | 4,83 |
| Витрати АТП-11855: | ||
| загальна сума витрат | грн. | 27957839 |
| собівартість 1 ткм | грн. | 3,58 |
| Основні виробничі фонди: | ||
| загальна вартість ОПФ | грн. | 24248413 |
| фондовіддача | грн./ грн. | 1,55 |
| фондоозброєність | грн./чол. | 175713 |
| Нормовані оборотні кошти: | ||
| загальна сума засобів | грн. | 1732568 |
| число обертів | од. | 17,4 |
| швидкість обертів | днів | 21 |
| Рентабельність АТП-11855: | ||
| загальна сума балансового прибутку | грн. | 8985613 |
| загальна рентабельність виробництва | % | 34,6 |
| розрахункова рентабельність виробництва | % | 32,6 |
| рентабельність (прибутковість) перевезень | % | 32,1 |
Висновки
Для підвищення продуктивності транспортних засобів і підвищення прибутку й рентабельності АТП-11855 необхідно вирішити цілий комплекс економічних, організаційних, соціальних і технічних завдань, таких як:
удосконалювання системи керування автомобільним транспортом, створення й впровадження АСУ;
освоєння зростаючих обсягів перевезень вантажів для різних галузей народного господарства переважно шляхом інтенсифікації використання рухливого состава;
удосконалювання системи міжміських перевезень шляхом збільшення застосування автопоїздів великої вантажопідйомності й спеціалізованого рухливого состава;
випуск автомобілів, що відповідають транспортно-експлуатаційним вимогам по вантажопідйомності, спеціалізації, економічності, довговічності й пристосованості до технічного обслуговування й ремонту;
впровадження раціональних форм організації керування технічною службою АТП-11855;
здійснення комплексу заходів щодо підвищення безпеки руху й зниженню забруднень повітряного басейну міст від вихлопних газів автомобільних двигунів;
розвиток мережі автомобільних доріг, що відповідають техніко-експлуатаційним якостям сучасних автомобілів.
Список використаної літератури
Абалонин С.М., Пахомова А.В. Бизнес-план автотранспортного предприятия. – М.: Транспорт, 1998. 54 с.
Автотранспортные средства. Учет, налоги, списание ГСМ / Приложение к журналу "Бухгалтерский бюллетень" Изд. 3-е переработанное и дополненное. М.: Бухгалтерский бюллетень, 1996/97. – 82 с.
Анисимов А.П. Экономика, планирование и анализ деятельности автотранспортных предприятий. – М.: Транспорт, 1998. 245 с.
Кожин А.П., Мезенцев В.Н. Математические методы в планировании и управлении грузовыми автомобильными перевозками: Учеб. для вузов. – М.: Транспорт, 1994. 304 с.
Краткий автомобильный справочник. НИИАТ. – М.: Транспорт, 1994. – 380 с.
Организация, планирование и управление в автотранспортных предприятиях: Учеб. для вузов /М.П. Улицкий, К.А. Савченко-Бельский, Н.Ф. Билибина и др.; Под ред. М.П. Улицкого. М.: Транспорт, 1994. – 328 с.
Шутикова Ж.Ф. Бухгалтерский учет на автотранспортном предприятии. – М.: Финансы и статистика, 1999. – 128 с.