Проектирование станции технического обслуживания легковых автомобилей
 - общая площадь
СТОА, м2
 - норма площади
на единицу
(МОП) м2
Установленная норма площади на одну уборщицу составляет:
- при ручной уборке – 450 м2
Количество младшего обслуживающего персонала (МОП) для осуществления уборки всех помещений уборки всех помещений составит:
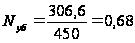 чел.
Принимаем одну уборщицу.
Для расчета необходимого количества руководителей, специалистов, служащих составляется соответствующее штатное расписание.
Таблица 11- Штатное расписание СТОА по должностям
| Категории работников, для которых используется окладная система оплаты труда | Количество человек, чел. |
| Директор | 1 |
| Бухгалтер | 1 |
| Главный инженер | 1 |
| Уборщица | 1 |
| Сторож | 1 |
| Итого | 5 |
7. Состав затрат на выполнение работ (оказание услуг)
7.1 Расчет затрат на запасные части и ремонтные материалы.
Затраты на запасные части для ТО и ТР подвижного состава, руб, рассчитываются по формуле (22):
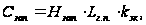 (22)
где
 — норма затрат
на запасные
части для ТО
и ТР, руб./1000 км
пробега;
 — общий годовой
пробег парка
подвижного
состава, тыс.,
км, рассчитывается
по формуле
(23):
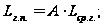 (23)
 — коэффициент
корректирования
в зависимости
от категории
условий эксплуатации,
принимаем=1.
Тогда общий годовой пробег парка подвижного состава составит:
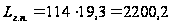 тыс.км.
Подставим полученные значения в формулу, тогда затраты на запасные части для ТО и ТР подвижного состава составят:
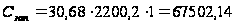 руб.
Расчет затрат на запасные части для ТО и ТР сводим в таблицу 12.
Таблица 12-Расчет затрат на запасные части для ТО и ТР
| Класс легкового автомобиля |
Кол-во автомобилей |
тыс. км |
руб/1000 км |
|
руб |
| Особо малый | 114 | 19,3 | 30,68 | 1 | 67502,14 |
| Малый | 570 | 19,3 | 33,14 | 1 | 364573,14 |
| Средний | 76 | 19,3 | 41,88 | 1 | 61429,58 |
| ИТОГО | 760 | 493504,86 |


Затраты на ремонтные материалы для ТО и ТР подвижного состава, рассчитываются по формуле (24):
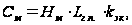 (24)
где
 — норма затрат
на ремонтные
материалы для
ТО и ТР подвижного
состава, руб./1000
км пробега.
Тогда затраты на ремонтные материалы для ТО и ТР подвижного состава составят:
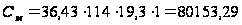 руб.
Расчет затрат на ремонтные материалы для ТО и ТР подвижного состава сводим в таблицу 13.
Таблица 13-Расчет затрат на ремонтные материалы для ТО и ТР подвижного состава
| Класс легкового автомобиля |
Кол-во автомобилей |
тыс. км |
руб/1000 км |
|
руб |
| Особо малый | 114 | 19,3 | 36,43 | 1 | 80153,29 |
| Малый | 570 | 19,3 | 38,52 | 1 | 423758,50 |
| Средний | 76 | 19,3 | 49,68 | 1 | 72870,61 |
| ИТОГО | 760 | 576782,40 |


Затраты на охрану труда, технику безопасности и спецодежду приняты в размере 300 рублей на одного рабочего; т.е.
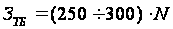 (25)
Затраты на охрану труда, технику безопасности и спецодежду составят:
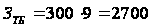 руб
7.2 Расчет затрат на содержание помещений
Затраты на содержание помещения Зном., руб., рассчитываются, исходя, из площади всех помещений, представленных в проекте в таблице 10.
Затраты на содержание помещений рассчитываются по формуле (26):
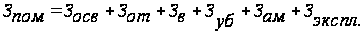 , (26)
где Зосв - затраты на освещение помещения, руб.;
Зот - затраты на отопление помещения, руб.;
З в - затраты на водообеспечение, руб.;
Зуб - затраты на уборку помещения, руб.;
Зам - затраты на амортизацию помещения, руб.
Зэкспл.- эксплуатационные затраты на содержание и обслуживание оборудования.
7.2.1 Затраты на освещение
Затраты на освещение Зосв, руб., рассчитываются по формуле (27):
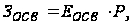 , (27)
где Еосв – расход электроэнергии на освещение, кВт/ч;
Рэ – цена 1 кВт/ч электроэнергии.
Цена 1 кВт/ч электроэнергии берется по фактическим данным организации с учетом НДС, поскольку СТОА находятся на специальном режиме налогообложения, все тарифы на коммунальные услуги при расчете затрат берутся с учетом НДС, составляет 3,82.
Для освещения помещения в определенное время используется искусственное освещение. Необходимое количество электроэнергии для освещения Еосв рассчитывается по формуле (28):
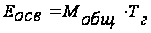 , (28)
где Мобщ – общая мощность светильников, используемых для освещения, кВт;
Тг – число часов горения светильников в год, которое рассчитывается по кварталам планируемого года с учетом количества рабочих дней в квартале числа часов горения светильников в день.
Расчет числа часов горения светильников в год можно представить в виде таблицы 14.
Таблица 14-Расчет номинального фонда горения светильников
| Планируемый 2009 год | Количество рабочих дней |
Время горения светильников в день, час |
Время горения светильников по кварталам, час |
| I квартал | 56 | 3 | 168 |
| II квартал | 62 | 2 | 124 |
| III квартал | 66 | 1,5 | 99 |
| IV квартал | 65 | 4 | 260 |
| Итого номинальный фонд горения светильников(Т2) | 651 | ||
Мощность общего освещения рассчитывается по формуле (29):
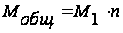 , (29)
где М1 – мощность одного светильника, составляет 100 Вт;
С – необходимое количество светильников.
В зависимости от площади освещаемого помещения необходимо выбрать тип светильника из справочника Энергетика и его характеристику (мощность, световой поток одного светильника и т.д.).
Тогда общее количество светильников n рассчитывается по формуле (30):
 , (30)
где  - необходимое
количество
светового
потока для
освещения
помещения (в
лм);
F1 – световой поток выбранного типа светильников, составляет 3000 лм.
Необходимое количество светового потока для нормального освещения помещения рассчитывается по формуле (31):
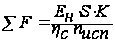 , (31)
где Eн – нормативная освещенность 1м2, составляет 300 лм;
S – площадь
помещения, м2;
К – коэффициент запаса светильников (при люминесцентном освещении К = 1,5);
 - коэффициент
полезного
действия светильников
(из справочника
энергетика
 =
0,7);
 -
коэффициент
использования
светильников
(из справочника
энергетика
 = 0,96).
Тогда необходимое количество светового потока для нормального освещения помещения составит:
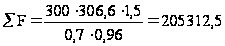 лм.
Подставим полученное значение в формулу (30), тогда общее количество светильников составит:
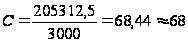 шт.
Подставим полученное значение в формулу (29), тогда мощность общего освещения составит:
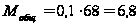 кВт.
Подставим полученное значение в формулу (28), тогда необходимое количество электроэнергии для освещения составит:
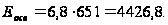
Подставим полученные значения в формулу (27), тогда затраты на освещение составят:
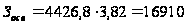 руб.
7.2.2 Затраты на отопление
В случае, если СТОА будет использовать централизованное отопление, то расчет затрат на отопление необходимо произвести по формуле:
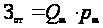 , (32)
где Qm – количество расходуемой тепловой энергии, Гкал;
рm – стоимость 1 Гкал тепловой энергии, составляет 1750 руб.
Величину тепловой энергии Q, Гкал, расходуемой на отопление здания, можно определить по формуле:
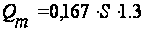 (33)
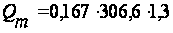 =66,56
Гкал.
Подставим полученные значения в формулу (32), тогда затраты на отопление составят:
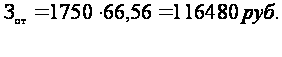
7.2.3 Затраты на потребление водоресурсов
Затраты на водоресурсы Звод, потребляемые работниками, рассчитываются по формуле (34):
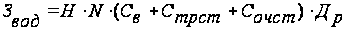 , (34)
где Н = 0,014 м3 – норма водопотребления на одного человека в день;
N – количество работников СТОЛА, составляет 14 чел;
Св – тариф за 1м3 воды, составляет 57,84руб.;
Стрст – тариф за 1м3 транспортировку стоков, составляет 12,94 руб.;
Сочст – тариф за 1м3 по очистке стоков составляет 12,63 руб;
Др – число рабочих дней году, составляет 211 дней.
Тогда затраты на водоресурсы Звод, потребляемые работниками составят:
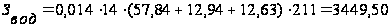 руб.
7.2.4 Затраты на водоресурсы, необходимые для уборки помещения
Затраты водоресурсов, необходимых для уборки помещения, рассчитываются по формуле (35):
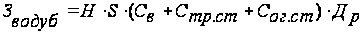 , (35)
где Н = 0,002 м3 – норма расхода воды на уборку 1м2 площади помещения;
S – площадь используемых помещений, м2.
Затраты на водоресурсы, необходимые для уборки помещения составят:
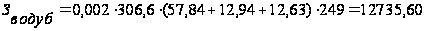 руб.
7.2.5 Затраты на содержание и обслуживание оборудования
Дополнительные эксплуатационные затраты Зэкс, связанные с содержанием и обслуживанием оборудования, рассчитываются по формуле (36):
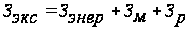 , (36)
где Зэнер – затраты на электроэнергию;
Зм – затраты на материалы, не предусматриваются;
Зр – затраты на ремонт;
Расход электроэнергии на производственные цели Епр рассчитывается по формуле (37):
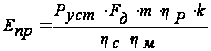 , (37)
где Руст – установленная мощность оборудования, кВт;
Fд – действительный годовой фонд рабочего времени единицы оборудования, ч;
m – число смен в сутки, составляет 1;
 - коэффициент
загрузки
оборудования,
составляет
0,8;
k– коэффициент одновременности работы оборудования, к= 0,7;
 -
коэффициент
полезного
действия сети
 =
0,9 (из справочника
энергетика);
 - коэффициент
полезного
действия установок
(моторов),
Устанавливаемая мощность электрооборудования рассчитывается по таблице15.
Таблица 15-Расчет мощности оборудования
№ |
Наименование оборудования |
Марка, тип, класс |
Кол-во единиц |
Мощность электродви-гателя, кВт |
Итого установленная мощность, кВт |
| 1 | Подъемник | П-97МК | 2 | 10 | 20 |
| 2 | Компрессор | FX-952 | 2 | 1,5 | 3 |
| 3 | Сварочный аппарат | ARCO140S | 1 | 3 | 3 |
| ИТОГО | 26 | ||||
Затраты на электроэнергию на производственные цели Зэл. Рассчитываются по формуле (38):
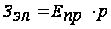 , (38)
где Епр – расход электроэнергии на производственные цели, кВт.ч;
р – цена 1 кВт/ч потребляемой электроэнергии, составляет 3,82руб.
Действительный годовой фонд рабочего времени оборудования в смену Fд рассчитывается по формуле (39):
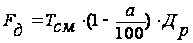 , (39)
где Тсм – продолжительность смены рабочего дня, 8 ч;
а – процент потерь рабочего времени, связанных с профилактикой и ремонтом оборудования, составляет 10%.
Действительный годовой фонд рабочего времени оборудования в смену составит:
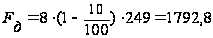 час.
Подставим полученное значение в формулу (37), тогда расход электроэнергии на производственные цели составит:
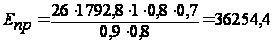 кВт.ч.
Подставим полученное значение в формулу (38), тогда затраты на электроэнергию на производственные цели составят:
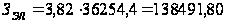 руб.
Затраты на ремонт оборудования составляют 9-11% от стоимости оборудования.
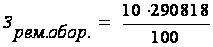 =29081,80
руб.
Подставим полученные значения в формулу (36), тогда дополнительные эксплуатационные затраты Зэкс, связанные с содержанием и обслуживанием оборудования составят:
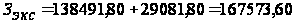 руб.
7.2.6 Затраты на амортизацию
Затраты на амортизацию складываются из величины амортизационных отчислений всех основных фондов (зданий, оборудования) и не материальных
активов, если ими располагает СТОА. Затраты на амортизацию помещения Зам. рассчитываются, исходя из восстановительной стоимости здания:
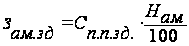 , (40)
где С п.зд. – полная первоначальная стоимость зданий, руб;
Нам – норма амортизационных отчислений для рассматриваемого объекта, определяемая по единым нормам амортизации основных фондов (ЕНАОФ), составляет 3 %;
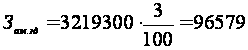 руб.
Затраты на амортизацию оборудования
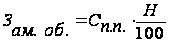 , (41)
где С п.п – полная первоначальная стоимость оборудования, руб.;
Н – норма амортизации, исходя из ЕНАОФ, составляет 10%.
Затраты на амортизацию оборудования составляют:
Зам.об.=(290818,0+14540,90+29081,8)*0,1=33444,07 руб.
7.3 Расчет фондов заработной платы
При расчете фонда заработной платы необходимо определить системы оплаты труда, которые целесообразно использовать для каждой категории работников СТОА.
В настоящее время наибольшее распространение для оплаты труда основных производственных рабочих получили системы оплаты труда
- в процентах от выручки или
- сдельная премиальная.
При использовании сдельно-премиальной системы оплаты труда, заработная плата производственных рабочих рассчитывается по формуле (42):
 , (42)
где
 - расценка на
один ремонт,
руб.
 - количество
ремонтов за
год, ед.
Расценка определяется как:
 , (43)
 - часовая
тарифная ставка
1 разряда,
 - тарифный
коэффициент
 -го
производственного
рабочего,
 - средняя
трудоемкость
одного ремонта.
Поскольку ремонтные работы на СТОА выполняются как правило бригадой в целом, то фонд оплаты труда бригады можно рассчитать следующих образом:
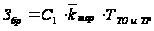 (44)
где С1 – тарифная ставка I - разряда
 - средний
тарифный коэффициент
Часовая тарифная ставка для рабочих первого разряда устанавливается исходя, из МРОТ, установленного правительством РФ на данный момент и финансовых возможностей организации. Часовая тарифная ставка первого разряда равна 41,60 руб.
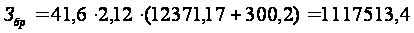 руб.
Выполненные расчеты по оплате труда целесообразно представить в виде таблицы 16.
Таблица 16- Расчет годового фонда заработной платы основных производственных рабочих.
| Наименование специальностей | Количество рабочих, чел. |
Тарифный фонд оплаты труда |
Премия 15% |
Фонд основной зар.платы в год,руб. |
| Бригада | 8 | 1117513,4 | 167627 | 1285140,40 |
| ИТОГО | 8 | 1117513,4 | 1285140,40 |
Размер премий предусматривается на уровне 10ч50 процентов от основной заработной платы с учетом финансовых возможностей организации,(принимаем 15%).
Таблица 17-Расчет годового фонда оплаты труда вспомогательного и управленческого персонала
| Категории работников, для которых используется оклад-ная система оплаты труда | Количество человек, чел. | Месячный оклад |
Премия 15% |
Годовой фонд зарплаты |
| Директор | 1 | 30000 | 4500 | 414000 |
| Бухгалтер | 1 | 20000 | 3000 | 276000 |
| Главный инженер | 1 | 20000 | 3000 | 276000 |
| Уборщица | 1 | 5000 | 750 | 69000 |
| Сторож | 1 | 5000 | 750 | 69000 |
| Вспомогательный рабочий | 1 | 7000 | 1050 | 96600 |
| Итого | 6 | 1200600 |
Фонд
дополнительной
заработной
платы основных
рабочих ( )
рассчитывается
по формуле
(45):
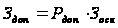 (45)
где
 - процент дополнительной,
заработной
платы, составляет
11,9 %
- годовой фонд
основной заработной
платы, руб.
Фонд дополнительной заработной платы основных производственных рабочих составит:
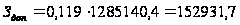 руб.
Таблица 18-Сводный расчет годового фонда заработной платы работников СТОА.
| Категории работников | Основная заработная плата, руб. | Дополнительная заработная плата, руб | Годовой фонд оплаты труда,руб |
| 1 | 2 | 3 | 4 |
| Основные производственные рабочие | 1285140,4 | 152931,7 | 1438072,1 |
| 1 | 2 | 3 | 4 |
| Управленческий персонал | 966000 | ||
| Вспомогательные рабочие | 96600 | ||
| Обсуживающий персонал | 138000 | ||
| ИТОГО | 2638672,1 |
Поскольку СТОА находится на специальном режиме налогообложения, они не являются плательщиками единого социального налога (ЕСН). В связи с этим начисления на заработную плату, включаемые в смету затрат, будут включать начисления в пенсионный фонд на страховую и накопительную части трудовой пенсии, уплачиваемые организациями в настоящее время по ставке 14 %, а также начисления в Фонд социального страхования от несчастных случаев на производстве и профессиональных заболеваний. В соответствии с Федеральным законом №179-ФЗ «О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2006 год от 22.12.05 деятельность по предоставлению персональных услуг относится к I классу профессионального риска, которому установлен тариф в размере 0,2 % к начисленной оплате труда.
Таким образом начисления в Пенсионный фонд составляют
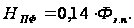 (47)
Фз.п.- общий годовой фонд оплаты труда всех работников, руб.
Тогда начисления в Пенсионный фонд составляют:
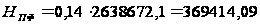 руб.
Начисления в Фонд социального страхования составляет:
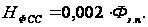 (48)
Тогда начисления в Фонд социального страхования составят:
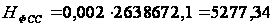 руб.
8. Смета затрат
Сумма затрат по экономическим элементам называется сметой затрат. Сметы затрат разрабатываются с целью определения общей суммы всех плановых (фактических) затрат предприятия по всем видам его жизнедеятельности в разрезе экономических элементов. Итоговые суммы затрат по экономическим элементам имеют важное практическое значение как при планировании, так и при анализе результатов деятельности предприятия. Состав затрат предприятия определяется «Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли», утвержденным Правительством РФ.
I. По элементу «Материальные затраты» отражается стоимость:
запасных частей для ТО и ТР подвижного состава;
ремонтных материалов для ТО и ТР подвижного состава;
материалов, спецодежды, спецобуви для охраны труда и техники безопасности;
арендные платежи, в том числе аренда земельного участка (или земельный налог, если предполагается выкуп земельного участка в собственность);
затраты на содержание помещений, в том числе:
затраты на освещение,
затраты на отопление,
затраты на потребление водоресурсов, в том числе на технологические нужды,
затраты на содержание и обслуживание оборудования;
6) прочие материальные затраты.
II. По элементу «Затраты на оплату труда» отражаются основная и дополнительная заработная плата (табл. 17):
основных производственных рабочих,
управленческого персонала,
вспомогательного и обслуживающего персонала.
III. По элементу «Отчисления на социальные нужды»:
начисления в Пенсионный фонд,
начисления в Фонд социального страхования от несчастных случаев на производстве и профессиональных заболеваний.
IV. По элементу «Амортизация основных фондов» отражаются начисления по всем основным фондам и нематериальным активам, являющимся собственностью проектируемой СТОА.
V. По элементу «Прочие затраты» отражаются все дополнительные затраты, не вошедшие в предшествующие элементы,