Проектирование станции технического обслуживания легковых автомобилей
Условно прочие затраты можно принять в размере 0,53 % от суммы всех предыдущих затрат.
Таблица 19-Смета затрат на услуги технического сервиса
| Наименование статьи затрат | Величина затрат, руб. | Уд. вес затрат, % |
| 1 | 2 | 3 |
|
I. МАТЕРИАЛЬНЫЕ ЗАТРАТЫ В том числе: |
1390136,35 | 30,50 |
| 1) запасные части для ТО и ТР подвижного состава | 493504,86 | 10,83 |
| 2) ремонтные материалы для ТО и ТР подвижного состава | 576782,4 | 12,66 |
| 3)Затраты на охрану труда | 2700 | 0,06 |
|
5) затраты на содержание помещений в том числе: затраты на освещение затраты на отопление затраты на потребление водоресурсов в т.ч. на технологические нужды затраты на содержание и обслуживание оборудования |
16910 116480 16185,1 167573,6 |
0,37 2,56 0,36 3,68 |
|
II. ЗАТРАТЫ НА ОПЛАТУ ТРУДА В том числе: |
2638672,1 | 57,9 |
|
основных производственных рабочих - управленческого персонала - вспом. рабочих; обслуживающего персонала |
1438072,1 966000 96600 138000 |
31,55 21,19 2,12 3,04 |
| III. ОТЧИСЛЕНИЯ НА СОЦИАЛЬНЫЕ НУЖДЫ | 374691,43 | 8,22 |
|
Пенсионный фонд; в Фонд социального страхования от несчастных случаев на производстве и профессиональных заболеваний |
369414,09 5277,34 |
8,10 0,12 |
| IV. АМОРТИЗАЦИЯ ОСНОВНЫХ ФОНДОВ | 130023,07 | 2,85 |
| V.ПРОЧИЕ ЗАТРАТЫ | 24027,67 | 0,53 |
| ИТОГО | 4557550,62 | 100 |
9. Расчет финансовых результатов на предприятиях автосервиса
Стоимость услуг технического сервиса должна определяться, исходя из объема выручки, позволяющего покрыть все необходимые затраты на оказание данного вида услуг, обеспечить своевременную уплату налогов и получить прибыль, которую можно было бы использовать для дальнейшего технического и социального развития предприятия.
Это рассчитывается по формуле (49):
V = С + П + Н, (49)
где V – объем услуг технического сервиса, руб.,
С – себестоимость услуг технического сервиса, руб.,
П – планируемая прибыль от реализации услуг, руб.,
Н – величина налогов, подлежащая уплате в бюджет, не включаемая в себестоимость услуг, руб.
Себестоимость услуг технического сервиса рассчитывается в предыдущем разделе и является наиболее весомой составляющей при определении стоимости услуг по ТО и ТР.
Прибыль предприятия автосервиса рассчитывают самостоятельно на основе планируемого уровня рентабельности:
П =(R · С)/100 (50)
где R – планируемый уровень рентабельности относительно себестоимости (Кр = 20 ч 35%), принимаем 22%.
П = 0,22 · 4557550,62=1002661,1руб.
То есть чем выше планируемый уровень рентабельности, тем выше прибыль предприятия. Но при планировании уровня рентабельности важно помнить, что в условиях рыночной экономики, услуги нашего предприятия должны быть конкурентоспособны. С целью привлечения максимального количества заказчиков на СТОА, а не на другую, мы устанавливаем среднее значение уровня рентабельности, 22 %.
Третья составляющая величины расчетного объема выручки – это величина налогов, не включаемых в состав себестоимости.
Как известно, в соответствии с главой 26.3 части второй Налогового кодекса Российской Федерации предприятия, а также индивидуальные предприниматели, оказывающие услуги по ремонту, техническому обслуживанию и мойке автотранспортных средств являются плательщиками единого налога на вмененный доход для отдельных видов деятельности.
Исходя из действующего законодательства, расчет величины единого налога на вмененный доход (ЕНВД) рассчитывается по формуле (51):
ЕНВД = 0,15 · ВД, (51)
где 0,15 – ставка единого налога на вмененный доход;
ВД – величина вмененного дохода.
Величина вмененного дохода (ВД) определяется как произведение величины базовой доходности (БД), установленной законодательством на единицу физического показателя (m), на количество месяцев в отчетном периоде (n) и на корректирующие коэффициенты, т.е.
ВД = БД · F · G · к1 · к2 ·к3 (52)
где БД – базовая доходность в месяц на единицу физического показателя, составляет 12000;
F – фактическое значение физического показателя; (для предприятий автосервиса – количество работников, включая индивидуального предпринимателя);
G– количество месяцев в отчетном периоде;
к1 – корректирующий коэффициент, определяемый в зависимости от кадастровой стоимости земли того места, где налогоплательщиком осуществляется предпринимательская деятельность;
к2 – корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей введения предпринимательской деятельности. Устанавливается ежегодно органами местного самоуправления;
к3 – коэффициент-дефлятор. Устанавливается Правительством Российской Федерации ежегодно, в зависимости от уровня инфляции в стране (на 2009 год к3 = 1,148)
Расчет корректирующего коэффициента базовой доходности (к2) осуществляется по формуле (53):
к2 = кВД · кМД, (53)
где Квд - расчетная составляющая корректирующего коэффициента базовой доходности К2, определенная в зависимости от вида предпринимательской деятельности и типа населенного пункта, составляет 0,53.
Кмд - расчетная составляющая корректирующего коэффициента базовой доходности К2 учитывающая особенности места ведения предпринимательской деятельности, составляет 0,8.
Тогда корректирующий коэффициент базовой доходности составит:
к2 = 0,8·0,53=0,42.
Кроме того, в соответствии со ст.34629 Налогового кодекса РФ, а также разъяснений, вытекающих из письма Минфина России от 25 января 2006г № 03-11-04/3129 следует, что при расчете ЕНВД можно использовать пониженное значение коэффициента к2. Рассчитав пониженный коэффициент к2 можно по следующей формуле:
К2 скор. = к2 · (ДФ: ДК), (54)
где к2 скор. – скорректированный коэффициент;
к2 – коэффициент базовой доходности, установленный местными властями;
ДФ – количество фактически отработанных дней в году, составляет 249;
ДК – общее количество календарных дней в году, составляет 365.
Тогда скорректированный коэффициент составит:
К2 скор. =0,42· (249/365)=0,29.
Подставим полученные значения в формулу (52), тогда величина вмененного дохода составит:
ВД = 12000 · 14 · 12 · 0,29·1 · 1,148=671166,72руб;
Подставим полученные значения в формулу (50), тогда величины единого налога на вмененный доход (ЕНВД) составит:
ЕНВД = 0,15 · 671166,72=100675руб;
Подставим полученные значения в формулу (49), тогда объем услуг технического сервиса составит:
V =4557550,62+1002661,1+100675=5660886,72руб.
Стоимость (Р) одного человеко-часа услуг по ТО и ТР рассчитывается по формуле (55):
 (55)
где  -
прогнозируемый
объем выручки;
Пн – среднее количество ремонтов год, составляет 1520.
Тогда стоимость (Р) одного человеко-часа услуг по ТО и ТР составит:
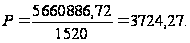 руб.
10. Расчет показателей экономической эффективности
Экономическая эффективность представляет собой соотношение финансовых результатов, полученных от производственно-хозяйственной деятельности СТОА к затратам, необходимым на ее строительство.
 , (56)
где ЕФ – фактический коэффициент эффективности, составляет;
К – капитальные затраты, необходимые для реализации проекта.
Тогда экономическая эффективность составляет:
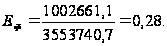
Исходя из проведенного расчета и полученного коэффициента фактической эффективности сделаем вывод, что строительство СТОА целесообразно.
Показатели экономической эффективности рассчитываются следующим образом:
– Производительность труда:
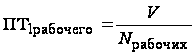 , (57)
где
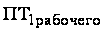 – производительность
труда одного
рабочего, руб.;
V – объем реализации услуг (выручки от реализации), руб.;
N – численность рабочих.
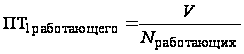 , (58)
где N – численность работающих.
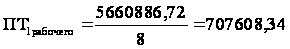 руб.
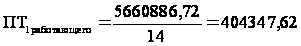 руб.
– Затраты на рубль реализации:
 , (59)
где С – себестоимость оказания услуг технического сервиса.
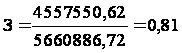 руб.
– Фондоотдача:
 ,
где
 – среднегодовая
стоимость
основных
производственных
фондов, составляет
3553740,70 руб.
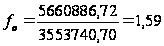 руб. (60)
– Фондоемкость:
 .
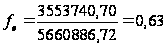 руб. (62)
– Фондовооруженность:
 .
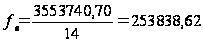 руб. (63)
– Съем продукции (услуг) с 1 м2 производственной площади:
 , (64)
где Sпр – производственная площадь, м2.
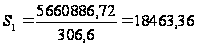 руб.
– Фондорентабельность, %:
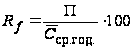 , (65)
где П – прибыль предприятия, руб.
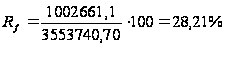 .
Заключение
При выполнении курсовой работы мною была поставлена цель дать экономическое обоснование строительства СТОА. В ходе выполнения курсового проекта выполнены следующие расчёты: годовой объем работ предприятия автосервиса, количество постов предприятия автосервиса, количество производственного персонала, параметры производственной базы, капитальные вложения, состав затрат на выполнение работ (оказание услуг), составлена смета затрат, произведен расчет финансовых результатов на предприятиях автосервиса, рассчитаны показатели экономической эффективности.
Проведенные
расчеты свидетельствуют,
что для строительства
СТОА в необходимы
капитальные
затраты в сумме:
 руб.,
в том числе на
строительство:
здания 3219300 руб.,
на оборудование:
334440,7 руб. Была
рассчитана
площадь СТОА
- 306,6м2. Таким
образом, фактический
коэффициент
эффективности
составит 0,28.
Проведенные
расчеты свидетельствуют
об экономической
целесообразности
строительства
СТОА.
Библиографический список
1. Н.В. Тимошкова, О.И. Русакова Учебно-методическое пособие к выполнению курсового проекта для студентов Шахты Изд-во ЮРГУЭС 2007
2. Карасев Е.Н. Организация услуг в автомобильном сервисе [Текст] / Е.Н. Карасев. – Шахты: Изд-во ЮРГУЭС, 2004. – 117 с.
3. Напольский Г.М. Обоснование спроса на услуги автосервиса и технологический расчет станций технического обслуживания автомобилей [Текст]: Учеб. пособие к курсовому проектированию по дисциплине «Производственно-техническая база автосервиса» / Г.М. Напольский, В.А. Зенченко. – М.: МАДИ (ТУ), 2004. – 83 с.
4.Сербиновский, Б.Ю. Создание автосервисного участка на базе действующего предприятия [Текст]: учеб. пособие для студ. вузов, обучающихся по спец. 230700 «Сервис», специализации 230712 «Автосервис», спец. 230100.02 «Сервис и техн. эксплуатация транспортн. и технолог. машин и оборудования (Автомобильный транспорт)». Ч. 1 / Б.Ю. Сербиновский, Н.В. Напхоненко, О.В. Чефранова; Южно-рос. гос. ун-т экономики и сервиса. – Шахты: Изд-во ЮРГУЭС, 2004. – 157 с.
5. Лапуста, М.Г. Малое предпринимательство [Текст]: учебник для вузов / М.Г. Лапуста, Ю.Л. Старостин. – 2-е изд., перераб. и доп. – М.: ИНФРА-М, 2007. – 555 с. – (Высшее образование).
6. ОНТП-01-91. Отраслевые нормы технологического проектирования предприятий автомобильного транспорта[Текст] / Росавтотранс. – М.: Транспорт, 2002.