Организация учета и анализ оплаты труда на предприятии
В соответствии со ст. 104 ГК, ст. ФЗ «Об акционерных обществах» Общество может быть реорганизовано или ликвидировано добровольного по решению Общего собрания акционеров. Общество в праве преобразоваться в ООО или производственный кооператив.
2.2. Финансово-экономическая характеристика предприятия
Землепользование АОЗТ «Колпнянское» Колпнянского района Орловской области расположено в центральной части Колпнянского района.
Общая площадь предприятия – 1584 га, в том числе сельскохозяйственных угодий – 1570 га.
Административно-хозяйственный центр расположен в 3 км от п. Колпна в юго-западном направлении.
Расстояние от центральной усадьбы до основных пунктов сдачи сельскохозяйственной продукции:
до отделения «Россельхозтехника» п. Колпна – 5 км;
заготовительного пункта зерна п. Колпна – 5 км;
мясокомбинат «Ливенский» –
мясокомбинат п. Змиевка – 110 км.
Проезд до п. Колпна, п. Змиевка, г. Ливны, до г. Орла осуществляется по дороге с твердым покрытием.
Основное производственное направление на момент – откорм крупного рогатого скота. В АОЗТ «Колпнянское» имеется четыре воловни на 4600 мест. Все животноводческие помещения механизированы.
Кормовая база предприятия организована, в основном, на отходах сахарной промышленности, т.е. жом. Концентрированные корма поставляют хозяйства-пайщики.
Зеленые корма выращивают на пашне, выделенной предприятию на постоянное пользование с соседских хозяйств площадью 1570 га.
Существуют межхозяйственные и внутрихозяйственные дороги, в основном, обеспечивают подъезды кооператива всем земельным массивам и отвечают требованиям хозяйства.
По землям хозяйства проходит межхозяйственная автодорога с твердым покрытием.
На территории хозяйства нет естественных водоисточников. Искусственными источниками являются буровые скважины.
Все водные источники имеют важное хозяйственное значение, из них производится водопой скота, используется для противопожарных и культурно-бытовых целей.
Все водоисточники находятся в хорошем состоянии.
Климат района землепользования предприятия умеренно-континентальный, среднегодовая температура воздуха равна 4,60С, абсолютно-минимальная – -370С, максимальная – +360С. Осадков за год выпадает до 490 мм, достаточное для обеспечения растений влагой в вегетационный период, что вполне позволяет выращивать все сельскохозяйственные культуры, предусмотренные в данной зоне.
На территории предприятия почвы в основном выщелоченные черноземы, черноземы оподзоленные, смытые и слабосмытые разновидности почв.
В отдельные годы большое значение для хозяйств района имеет проблема накопления и сохранения влаги в почве. С этой целью необходимо проводить зяблевую вспашку, снегозадержание, послепосевное прикатывание с одновременным легким боронованием.
Рассмотрим показатели, характеризующие размер изучаемого предприятия.
Таблица 2.1.
Динамика показателей размера АОЗТ «Колпнянское»
| Показатели | Годы | 1999 г. в % к 1997 г. | В среднем по району | ||
| 1997 | 1998 | 1999 | |||
| 1. Стоимость валовой продукции (по себестоимости), тыс. руб. | 3230 | 2435 | 3090 | 95,7 | 4485 |
| 2. Стоимость валовой продукции в сопоставимых ценах 1994 г., тыс. руб. | 538 | 365 | 261 | 48,5 | 660 |
| 3. Стоимость товарной продукции в ценах реализации, тыс. руб. | 2475 | 3788 | 2302 | 93,0 | 2522 |
| 4. Среднегодовая стоимость ОПФ, тыс. руб. | 24223 | 10921 | 17131 | 70,7 | 31348 |
| 5. Площадь с/х угодий, га | 1584 | 1584 | 1584 | 100,0 | 4364 |
| в т.ч. пашни, га | 1570 | 1569 | 1570 | 100,0 | 3569 |
| 6. Энергетические мощности, л.с. | 8948 | 1215 | 7373 | 82,4 | 6561 |
| 7. Среднесписочная численность работников, чел. | 104 | 104 | 90 | 86,5 | 163 |
| 8. Среднегодовое поголовье КРС, гол. | 1442 | 1029 | 1195 | 82,9 | 563 |
Данные таблицы 2.1 свидетельствуют об увеличении размеров АОЗТ «Колпнянское» по сравнению с 1997 годом.
Так, в 1999 году относительно уровня 1997 года, производство валовой продукции в сопоставимых ценах 1994 года снизилось на 51,5%, а относительно уровня 1998 г. на 28,5%.
Снижение стоимости валовой продукции и стоимости товарной продукции не так существенна. Стоимость валовой продукции на 4,3%, а стоимости товарной продукции на 7%. По сравнению с другим показателем, по которым прослеживается существенное снижение в среднем от 13,5% (среднесписочная численность работников) до 29,3% (среднегодовая стоимость ОПФ) стоимость валовой продукции и стоимость товарной продукции снизилась не существенно, что объясняется инфляционными процессами.
Также наблюдается снижение среднегодового поголовья КРС на 17,1%.
На уровне показателей в среднем по району наше хозяйство имеет стоимость валовой продукции ниже на 45,1%. Стоимость валовой продукции в сопоставимых ценах меньше в 2,5 раза, среднегодовая стоимость ОПФ – в 1,5 раза, чем в среднем по району. При этом среднегодовое поголовье КРС превышает средние показатели по району на 52,9%.
Важным фактором в экономической характеристике хозяйства является специализация, т.е. разделение труда. Внутрихозяйственную специализацию можно определить по структуре валовой продукции, а общую – по структуре товарной продукции. Следует различать главную отрасль (удельный вес ее должен быть не менее 50%), дополнительные отрасли (удельный вес не более 25% в общей структуре) и побочные.
Структуру товарной продукции в АОЗТ «Колпнянское» приведем в следующей таблице.
Таблица 2.2.
Состав и структура товарной продукции
| Отрасли и виды продукции | 1997 г. | 1998 г. | 1999 г. | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Зерновые и зернобобовые | 15 | 0,61 | 248 | 6,6 | 81 | 3,6 |
| Прочая продукция растениеводства | 65 | 1,7 | ||||
| Итого по растениеводству | 15 | 0,61 | 313 | 8,3 | 81 | 3,6 |
| Скот в живой массе: КРС | 2337 | 95 | 3390 | 89,6 | 1956 | 86,2 |
продолжение таблицы 2.2.
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Продукция животноодства, реализованная в переработанном виде | 108 | 4,4 | 80 | 2,1 | 232 | 10,2 |
| Итого по животноводству | 2444 | 99,4 | 3470 | 91,7 | 2188 | 96,4 |
| Всего | 2459 | 100 | 3783 | 100 | 2269 | 100 |
Анализ состава и структуры товарной продукции показал, что за изучаемый период состав продукции не уменьшился, а в структуре произошли следующие изменения: производство зерновых увеличилось в 5,4 раза, скот же в живой массе уменьшился на 16,3% в 1999 г., по сравнению с 1997 г. Все годы наибольший удельный вес занимала продукция животноводства, а именно КРС.
В целом производственное направление исследуемого предприятия скотоводческое. Хозяйство специализируется на производстве КРС, так как его удельный вес в общей структуре товарной продукции занимает 86,2%.
Для полноценного анализа экономической характеристики хозяйства необходимо рассмотреть финансовые результаты хозяйственной деятельности АОЗТ «Колпнянское». Для этого составим следующую таблицу.
Таблица 2.3.
Финансовые
результаты
хозяйственной
деятельности
АОЗТ «Колпнянское»
| Показатели | 1997 г. | 1998 г. | 1999 г. | 1999 г. в % к 1997 г. | в среднем по району |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выручка от реализации, тыс. руб. | 2475 | 3788 | 2302 | 93 | 2522 |
| в т.ч. растениеводство | 15 | 313 | 81 | 540 | 1566 |
| животноводство | 2444 | 3470 | 2188 | 89,5 | 1480 |
продолжение таблицы 2.3.
| 1 | 2 | 3 | 4 | 5 | 6 |
| Полная себестоимость, тыс. руб. | 2491 | 4490 | 2006 | 80,5 | 3608 |
| в т.ч. растениеводство | 14,35 | 398 | 35 | 250 | 1290 |
| животноводство | 2477 | 4037 | 1934 | 78,1 | 1758 |
| Прибыль (убыток) от реализации продукции, всего | -15,6 | 702 | 296 | – | -1085 |
| в т.ч. растениеводство | 0,2 | -85 | 46 | 23000 | 276 |
| животноводство | -33 | -567 | 254 | -277 | |
| Рентабельность в целом по хозяйству, % | -0,006 | -0,156 | 0,148 | ||
| в т.ч. растениеводство | -0,014 | -0,214 | 1,314 | ||
| животноводство | -0,013 | -0,140 | 0,131 |
В 1999 г., по сравнению с 1997 г., выручка от реализации продукции всего по хозяйству сократилась на 7%, при этом выручка от реализации продукции животноводства снизилась на 10,5%, выручка по производству растениеводства возросла в 5,4 раза.
В то же время произошло снижение полной себестоимости на 19,5%. В 1997 г. хозяйство было убыточным, в 1998 г. получило прибыль, но в 1999 г. прибыль уменьшилась более чем в 2 раза, что произошло из-за снижения объема продукции.
Сравнивая финансовые результаты АОЗТ «Колпнянское» со средними данными по району можно отметить, что выручка от реализации продукции в 1999 г. на 9,5% ниже средней по хозяйствам района, полная себестоимости ниже в 1,8 раза.
Однако, в 1999 г. хозяйство было прибыльным, хотя средние данные свидетельствуют об убыточности большинства хозяйств Колпнянского района. Несмотря на снижение выручки и полной себестоимости продукции, уровень рентабельности в целом по хозяйству увеличился.
Любое предприятие для осуществления своей производственной деятельности нуждается в производственных ресурсах. Проанализируем обеспеченность АОЗТ «Колпнянское» производственными ресурсами.
Таблица 2.4.
Обеспеченность производственными ресурсами
| Показатели | 1997 г. | 1998 г. | 1999 г. | 1999 г. в % к 1997 г. |
|
1.
Приходится
на 100 га с/х угодий: |
1529,2 | 689,5 | 1081,5 | 70,7 |
| – энергетических мощностей, л.с. | 564,9 | 76,7 | 465,5 | 82,4 |
| – трудовых ресурсов, чел. | 6,6 | 6,6 | 5,7 | 86,4 |
| – скота, усл. гол. | 91,0 | 65,0 | 75,4 | 82,9 |
| 2. Приходится на 1 работника: | ||||
| – ОПФ, тыс. руб. | 232,9 | 105,0 | 190,3 | 81,7 |
| – энергетических мощностей, л.с. | 86,0 | 11,7 | 81,9 | 95,2 |
| – сельскохозяйственных угодий, га | 15,2 | 15,2 | 17,6 | 115,8 |
| – пашни | 15,1 | 15,1 | 17,4 | 115,2 |
Анализ обеспеченности производственными ресурсами АОЗТ «Колпнянское» показал, что в 1999 г. по сравнению с 1997 г., произошло снижение практически всех показателей. За изучаемый период уменьшились следующие показатели: ОПФ на 100 га сельскохозяйственных угодий – на 29,3%; энергетических мощностей на 100 га сельскохозяйственных угодий – на 17,6%; трудовых ресурсов – на 13,6%; поголовье скота на 100 га сельскохозяйственных угодий – на 17,1%; ОПФ, приходящихся на 1 работника – 18,3%; энергетических мощностей на 1 работника – 4,8%.
В то же время наблюдается увеличение размера сельскохозяйственных угодий, приходящихся на 1 работника и пашни на 15,8% и 15,2% соответственно.
Финансовое состояние предприятия – это экономическая категория, отражающая финансовое состояние субъекта рынка и его способность организовывать свою деятельность по сравнению на определенную дату. В процессе снабженческой, производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяется структура средств и источников их финансирования, потребность в финансовых ресурсах, и, как следствие, – финансовое состояние предприятия.
Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, нужно хорошо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую заемные. Следует знать и такие понятия рыночной экономики, как деловая активность, ликвидность, платеже- и кредитоспособность предприятия, порог рентабельности, запас финансовой устойчивости, степень риска и др., а также методику их анализа.
Для того, чтобы привести анализ финансового предприятия, используют отчетный бухгалтерский баланс (форма №1), а также приложения к нему.
Для анализа финансового состояния предприятия обычно рассчитывают ряд коэффициентов:
1) Коэффициент абсолютной ликвидности (Кабс):
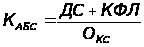
где ДС – денежные средства;
КФЛ – краткосрочные финансовые вложения;
Окс – краткосрочные обязательства.
2) Коэффициент промежуточной ликвидности (Кпл)%
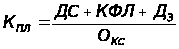
где ДЗ – дебиторская задолженность.
3) Коэффициент общего покрытия (Кп):
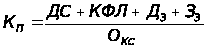
где Зз – запасы и затраты.
Рассчитаем эти коэффициенты для АОЗТ «Колпнянское» в следующей таблице.
Таблица 2.5.
Оценка финансового состояния АОЗТ «Колпнянское»
| Показатели | 1997 г. | 1998 г. | 1999 г. | Теоретически достаточный уровень |
|
Капитал,
тыс. руб., в т.ч. |
22739 | 20252 | 12847 | х |
| – заемный капитал, тыс. руб. | 108 | 108 | 1560 | х |
| Денежные средства, тыс. руб. | 0,4 | – | 85 | х |
| Дебиторская задолженность, тыс. руб. | 34 | 18 | 22 | х |
| Собственный оборотный капитал, тыс. руб. | 3311 | 1164 | 4535 | х |
| Кредиторская задолженность, тыс. руб. | 817 | 1200 | 1111 | х |
|
Коэффициенты: |
0,0005 | – | 0,09 | 0,2 |
| б) промежуточного покрытия | 0,2 | 0,001 | 0,5 | 0,7 |
| в) общего покрытия | 3,7 | 2,0 | 4,1 | 2,0 |
За период 1997-1999 гг. произошли следующие изменения: при снижении на 43,5% собственного капитала, заемный капитал увеличился в 14,4 раза; уменьшился размер дебиторской задолженности на 31,3%, причем кредиторская задолженность выросла в 1,4 раза. В свою очередь собственный оборотный капитал увеличился в 1,4 раза, что свидетельствует об улучшении финансового состояния и платежеспособности предприятия в 1999 г., по сравнению с 1997 г.
Коэффициент общего покрытия показывает степени, в которой текущие активы покрывают текущие пассивы. Коэффициент больше теоретически достаточного уровня, следовательно, предприятие может погасить задолженность, сроки погашения которой наступают не так скоро.
Необходимо отметить, что в рыночной экономике большая, и все увеличивающаяся, доля собственного капитала вовсе не означает улучшения положения предприятия. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их, то есть о доверии к нему.
При анализе финансового состояния необходимо изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этих изменений.
Проанализируем структуру собственного и заемного капитала в следующей таблице.
Таблица 2.6.
Динамика и структура собственного капитала
| Источники капитала | 1997 г. | 1999 г. | Изменение структуры, +;- | ||
| сумма, тыс. руб. | структура, % | сумма, тыс. руб. | структура, % | ||
| Уставной капитал | 17 | 0,08 | 12214 | 95,07 | +94,99 |
| Добавочный капитал | 19375 | 85,21 | |||
| Резервный капитал | |||||
| Фонд накопления | 633 | 4,93 | |||
| Фонд социальной сферы | 3347 | 14,72 | |||
| ИТОГО | 22739 | 100,0 | 12847 | 100,0 | |
Данные таблицы говорят о том, что за рассматриваемый период произошло увеличение уставного капитала, и к 1999 г. он составил 95,07% структуры собственного капитала, а с 1997 г. увеличился на 94,99%. Менялась также и сама структура, где в 1997 г. добавочный капитал составлял 85,21% и фонд социальной сферы – 14,72%, при уставном капитале 0,08% в структуре. В 1999 г. уставной капитал занимает 95,07% и фонд накопления соответственно 4,93%.
Аналогично проанализируем структуру заемного капитала.
Таблица 2.7.
Динамика структуры заемного капитала АОЗТ «Колпнянское»
| Источники капитала | 1997 г. | 1999 г. | Изменение структуры, +;- | ||
| сумма, тыс. руб. | структура, % | сумма, тыс. руб. | структура, % | ||
| Долгосрочные пассивы | 297 | 17,8 | – | – | – |
|
Краткосрочная
задолженность: |
41 | 2,5 | 16 | 3,6 | 1,1 |
| по социальному страхованию и обеспечению | 252 | 15,1 | 67 | 14,9 | -0,2 |
| Задолженность перед бюджетом | 46 | 2,8 | 93 | 20,7 | 17,9 |
| Прочие кредиторы | 2 | 0,1 | 15 | 3,3 | 3,2 |
| Фонд потребления | 1034 | 61,8 | 259 | 57,6 | -4,2 |
| ИТОГО | 1672 | 100,0 | 450 | 100,0 | |
По данным таблицы видно, что долгосрочные пассивы в 1999 г. отсутствуют.
По кредиторской задолженности увеличилась задолженность по оплате труда и на много увеличилась задолженность перед бюджетом – на 17,9%.
За период 1997-1999 гг. произошли следующие изменения в структуре заемного капитала АОЗТ «Колпнянское»: наибольший удельный вес (более 50%) занимают фонды потребления; в структуре кредиторской задолженности наибольший удельный вес занимает задолженность перед бюджетом, причем в 1999 г., по сравнению с 1997 г., она увеличилась в 2 раза. Несмотря на снижение задолженности по оплате труда на 61%, доля этого показателя в общей структуре кредиторской задолженности увеличилась на 1,1%. Кроме того, в 1999 г. снизилась задолженность предприятия перед государственными внебюджетными фондами на 73,4%, что привело к снижению удельного веса этого показателя в структуре заемного капитала.
2.3. Организация бухгалтерского учета на предприятии
С переходом к рыночным отношениям изменились подходы к постановке бухгалтерского учета в организациях, от жесткой регламентации учетного процесса со стороны государства в прошлом, в настоящее время перешли к разумному сочетанию государственного регулирования и самостоятельности организаций в постановке бухгалтерского учета.
Под организацией бухгалтерского учета понимают систему условий и элементов (слагаемых) построения учетного процесса с помощью получения достоверной и своевременной информации о хозяйственной деятельности предприятия и осуществления контроля за рациональным использованием производственных ресурсов и готовой продукции. Основными слагаемыми системы организации бухгалтерского учета являются первичный учет и документооборот, инвентаризация, план счетов бухгалтерского учета, формы бухгалтерского учета, объем и содержание отчетности.
Главным принципом построения рациональной структуры организации бухгалтерского учета является государственное регулирование. Так, в нашем хозяйстве форма и способы ведения учета установлены на основании действующих нормативных актов:
Федеральный закон «О бухгалтерском учете» №123-ФЗ от 21.11.96 г. (с изменениями и дополнениями);
Положение о бухгалтерском учете и отчетн6ости (от 26.12.94 г.);
План счетов и инструкция по его применению (от 1.11.91 г. с последующими изменениями);
«Порядок ведения кассовых операций в РФ» (№18 от 4.10.93 г.);
Методические рекомендации по планированию, учету и калькулированию себестоимости продукции в сельском хозяйстве (от 11.03.93 г. №2-11/473), и др.
Бухгалтерский учет в АОЗТ «Колпнянское» осуществляется посредством центральной бухгалтерии во главе с главным бухгалтером. Организация структуры бухгалтерии линейная, то есть все работники бухгалтерии подчиняются непосредственно главному бухгалтеру.
Обязанности в бухгалтерии хозяйства распределены следующим образом: главный бухгалтер, бухгалтер животноводства, бухгалтер по оплате труда, кассир.
Кроме того, для каждого структурного подразделения назначено материально-ответственное лицо, которое ведете первичную документацию по учету, и предоставляет ее в бухгалтерию. Хотя отсутствует план документооборота, отчетность предоставляется в бухгалтерию ежемесячно, не позднее 5 числа следующего месяца за отчетным.
Ответственность за ведение бухгалтерского учета возложена на руководителя подразделения, он же отвечает за нарушения его ведения. Ежегодно, в соответствии с планом инвентаризации, перед составлением годового отчета на предприятии проводится инвентаризация основных средств и материальных ценностей.
АОЗТ «Колпнянское» пользуется планом счетов бухгалтерского учета, утвержденным 1 ноября 1991 г., откорректированным конкретно для хозяйства.
Бухгалтерская отчетность на предприятии за отчетный период (месяц, квартал, год), с учетом всех структурных подразделений, составляется центральной бухгалтерией во главе с главным бухгалтером.
Отчетным периодом считается:
за месяц (с 1 по 31 число месяца);
за квартал (с 1.01. по 31.03; с 1.04. по 31.06. и т.д.);
за год (с 1.01. по 31.12. отчетного года).
Сводная отчетность по хозяйству предоставляется:
в налоговую инспекцию;
в органы статистического управления;
во внебюджетные фонды (Пенсионный фонд, фонд медицинского страхования, фонд социального страхования, фонд занятости);
в управление сельского хозяйства.
Ответственность за организацию бухгалтерского учета несет главный бухгалтер и директор.
В АОЗТ «Колпнянское» журнально-ордерная форма учета, которую можно представить в виде следующей схемы:
| Первичные и сводные документы | ||||||
| Накопительные и группировочные ведомости | ||||||
|
|
Журналы-ордера | |||||
| Регистры аналитического учета | ||||||
|
|
Главная книга | |||||
| Оборотная ведомость по аналитическим счетам | ||||||
| Бухгалтерский баланс и другие отчетные формы | ||||||
 Кассовая
книга

Рис. 2. Схема журнально-ордерной формы учета АОЗТ «Колпнянское»
3. Организация учета оплаты труда на предприятии
3.1. Состояние учета оплаты труда на предприятии
Для учета затрат труда, выполненных работ и начисления заработной платы на АОЗТ «Колпнянское» используется несколько форм первичных документов. Первичный учет в обществе ведут мастера, бригадиры, их помощники, специалисты отделений, заведующие ремонтными мастерскими и другие руководители, ответственные за выполнения тех или иных работ.
Для учета
труда и его
оплаты в растениеводстве
используют
учетный лист
тракториста-машиниста
(ф. №133-АПК), учетный
лист труда и
выполненных
работ (ф. №132-АПК),
путевой лист
грузового
автомобиля
(ф. № 4-П). Для учета
выполненных
работ в растениеводстве
на уборке применяют
следующие
первичные
документы, из
которых выводится
количество
зерна, которое
получают водитель
или комбайнер
в качестве
материального
поощрения:
реестр отправки
зерна и другой
продукции с
поля (ф. №СП-1),
реестр приема
зерна от водителя
(ф. №СП-8), реестр
приема зерна
весовщиком
(ф. №СП-9).
Учетный лист тракториста-машиниста (приложение 1), предназначен для учета механизированных работ, выполняемых трактористами-машинистами на тракторах, комбайнах и других самоходных машинах. Его открывают на каждого тракториста-машиниста, форма учетного листа позволяет фиксировать работы одного механизатора в течение 20 дней.
Учет ведется по мере выполнения работ по их видам с указанием, под какие культуры они выполнялись. Лист подписывает тракторист, бригадир и утверждает агроном. По данным, отраженным в учетном листе, производят начисление оплаты труда трактористу-машинисту.
Для учета работ, выполненных ручным способом, используют учетный лист труда и выполненных работ (индивидуальный) (приложение 2). Лист предназначен для учета труда, проведенных работ и начисленной заработной платы отдельным работникам бригады, выполняющим одноименные работы в течение нескольких дней. В учетном листе указывают выполненные работы, вид оплаты, расценку, количество отработанных часов, процент доплаты и т. д. Подписывают учетный лист агроном и бригадир.
Путевой лист грузового автомобиля (приложение ) является первичным документом по учету работы грузового автотранспорта и основанием для начисления оплаты за труд шоферам и грузчикам. В нем приводят данные о количестве перевезенного груза, расстоянии, расходе горючего и другие показатели, необходимые для учетов и анализа работы грузовых автомобилей. Путевой лист для отдачи его водителю заполняет заведующий автогаражом.
Во время уборки зерновых в АОЗТ «Колпнянское» используются путевки на вывоз продукции с поля (приложение ). В них указываются данные о комбайнере, марка комбайна, вид продукции вывозимой с поля, а так же данные водителя, который вывозит продукцию. При прибытии на ток автомашины в путевке расписывается заведующий током.
Для того, чтобы произвести выплаты материального стимулирования по итогам работы за год в отрасли растениеводства используется реестр отправки зерна и другой продукции с поля (приложение ). Перед началом уборочных работ бухгалтерия хозяйства выдает каждому комбайнеру под расписку блокноты реестров, в которых заранее заполнены такие реквизиты, как название хозяйства, его фамилия, имя и отчество, номер агрегата. Все реестры пронумерованы (под одним номером – каждые два экземпляра подписаны руководителем и главным бухгалтером в конце блокнота), скреплены печатью.
В реестре указывается номер автомашины, бункерная масса. После каждой поездки реестр подписывает комбайнер и водитель, забракованный груз. Реестр заполняется в двух экземплярах. Первый экземпляр остается у комбайнера, второй – у шофера.
Учет приема зерна от водителя ведут в реестре приема зерна от водителя. Названный реестр ведется в одном экземпляре и постоянно находится у шофера. Взвесив автомашину с зерном, заведующий током переносит данные в реестр приема зерна весовщиком, который так же ведется в одном экземпляре. Реестры ежедневно сдаются в бухгалтерию.
Для контроля за трудовой дисциплиной и с целью анализа степени использования рабочего времени применяется табельный учет.
Табельный учет ведется в табеле учета рабочего времени (приложение 999). Табели ведутся по месту работы заведующими соответствующих подразделений хозяйства – бригадиры, заведующий током и т. д.
В табель записывается весь личный состав подразделения. В табеле ежедневно отмечают выход на работу, количество отработанных часов, неявки отражают в табеле условными обозначениями, например «О» – отпуск, «Б» – болезнь, «П» – прогул и т. д.
В конце месяца в табеле проводят итого об отработанном времени, днях неявки на работу. Затем табель сдают в бухгалтерию, где его данные после соответствующей проверки используются для составления платежной ведомости.
В отрасли от оплаты труда в растениеводстве, заработную плату работникам животноводства начисляют 1 раз в месяц. При этом основными показателями являются произведенная продукция (прирост) и обслуживаемое поголовье скота. Показатели для начисления заработной платы содержатся в первичных документах по учету поступления продукции животноводства и движения поголовья животных. Так, прирост учитывается в расчете определения прироста живой массы (Ф. №СП-44), движение животных в отчете о движении скота и птицы по форме (Ф. №СП-51).
Расчет полученного прироста живой массы производят в расчете определения живой массы (приложение ). На основании ее начисляется заработная плата телятницам и счетчикам. В расчете конкретно указывается, сколько животных поступило, сколько выбыло и пало и определяется привес по каждой группе.
Для расчета начисления заработной платы применяют расчет начисления оплаты труда работникам животноводства (приложение ). В нем указывают учетную группу животных, вид оплаты, наименование продукции, обслуживаемого поголовья, расценку за единицу продукции или обслуживаемую группу животных. Расценки берут из Положения об оплате труда, которое разрабатывают в хозяйстве.
Далее по каждому работнику животноводства записывают количество отработанного времени в часах, полученной продукции и поголовье обслуживаемого скота. Сумму заработной платы определяют умножением количества полученной продукции и обслуживаемого поголовья на расценку.
Составляет расчет заведующей воловней. В конце месяца его подписывает зоотехник, и документ сдают в бухгалтерию для составления платежных ведомостей.
Для аналитического учета оплаты труда и материального стимулирования работников АОЗТ «Колпнянское» применяют книгу учета расчетов по оплате труда (приложение ). В нем каждый лист рассчитан для учета расчетов по оплате труда одного работника. Здесь указывается сколько он отработал человеко- дней и –часов, а так же сколько получит сдельно и повременно за выполненный объем работ. Именно здесь отражаются выплаты материального характера, натуральная оплата труда. В них также определяются удержания из заработной платы в пенсионный фонд, по исполнительным листам, сумма подоходного налога. Эти данные выносятся ежемесячно и в конце года на каждого работника можно подвести общий итог заработной платы за 12 месяцев.
Начисленную заработную плату по категориям работников отражают в платежных ведомостях (приложение ). В ней записывается фамилия каждого работника и сумма начисленной заработной платы. Получение денежной суммы подтверждается подписью. Ведомость составляет кассир хозяйства. Она утверждается руководителем и главным бухгалтером.
Суммы не выданной зарплаты (задепонированных сумм) отражают в реестре не выданной заработной платы. Здесь указываются фамилии работников, не получивших заработную плату и ее суммы.
Синтетический учет расчетов с персоналом (состоящем и не состоящем в списочном составе предприятия) по оплате труда (по всем видам заработной платы, премиям пособиям и другим выплатам), а так же по выплате других доходов, полученных АОЗТ «Колпнянское», осуществляется на счете 70 «Расчеты с персоналом по оплате труда». Этот счет, как правило, пассивный.
По кредиту счета 70 определяют начисления по оплате труда, пособий, за счет отчислений на государственное социальное страхование, пеней и других аналогичных сумм, а так же доходов от участия в предприятии, а по дебету – удержания из начисленной суммы оплаты труда и доходов, выдачу причитающихся сумм работникам и не выплаченные в срок суммы оплаты труда и доходов. Сальдо этого счета, как правило, кредитовое и показывает задолженность предприятия перед рабочими и служащими по заработной плате и другим выплатам.
Суммы начисленной заработной платы и премий относятся на производственные счета и включаются в себестоимость продукции. Так, основная заработная плата, начисленная по сдельным расценкам, повременно, по тарифным ставкам и окладам, премии за производственные показатели относят в дебет производственных счетов: 20 «Основное производство», 23 «Вспомогательное производство», 25 «Общепроизводст-венные расходы», 26 «Общехозяйственные расходы», 31 «Расходы будущих периодов», 28 «Брак в производстве» и в кредит счета 70.
Дт – 20, 23, 25, 26, 31, 28 Суммы начисленной заработной платы
Кт – 70.
Основанием для отнесения заработной платы на указанные счета являются лицевые счета.
Дополнительная заработная плата АОЗТ «Колпнянское» относится в дебет тех же счетов, что и основная заработная плата.
Начисление оплаты труда по операциям, связанных с заготовлением и приобретением производственных запасов, оборудования к установке и осуществлением капитальных вложений, отражают следующей проводкой:
Дт – 07, 08, 10, 11, 12, 15
Кт – 70
В АОЗТ «Колпнянское» начисленные суммы премий, материальной помощи, пособий отражают бухгалтерской записью:
Дт – 81 «Использование прибыли»
Кт – 70
По мере ухода рабочих в отпуск фактически начисленные им суммы за отпускной период списывают на уменьшение созданного резерва. При этом составляют следующую бухгалтерскую запись:
Дт – 89 «Резерв предстоящих расходов и платежей»
Кт – 70
Такой же проводкой оформляют начисление работникам вознаграждений за выслугу лет.
В случае перехода части отпуска на следующий месяц выплачиваемая работникам на эти дни сумма отпускных отражается в отчетном месяце как выданный аванс:
Дт – 70
Кт – 50 520 руб.
В следующем месяце эту сумму включают в состав фонда оплаты труда и отражают.
Дт – 89
Кт – 70 520 руб.
70 «Расчеты с персоналом по оплате труда»
| Дт | Кт | ||||
| 68 «Расчеты с бюджетом» | 20 «Основное производство» | ||||
| Дт | Кт | Дт | Кт | ||
|
|
|
||||
| 76 «Расчеты с различными дебиторами и кредиторами» | 23 «Вспомогательные производства » | ||||
| Дт | Кт | ||||
| Дт | Кт |
|
|||
|
|
|||||
| 29 «Обслуживающее производство» | |||||
| 50 «Касса» | Дт | Кт | |||
| Дт | Кт |
|
|||
|
|
|||||
| 26 «Общехозяйственные расходы» | |||||
| Дт | Кт | ||||
|
|
|||||
| 69
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||
