Организация учета и анализ оплаты труда на предприятии

Рис. 3. Основные
бухгалтерские
проводки учета
расчетов
по
оплате труда
69 «Расчеты по социальному страхованию и обеспечению»
| Дт | Кт | ||||
| 70 «Расчеты с персоналом по оплате труда» |
|
||||
| Дт | Кт | Дт | Кт | ||
|
|
|
||||
|
|
26 «Общехозяйственные расходы» | ||||
| Дт | Кт | ||||
| Дт | Кт |
|
|||
|
|
|||||
| 70 «Расчеты с персоналом по оплате труда» | |||||
| Дт | Кт | ||||
|
|
|||||
Рис. 4. Основные бухгалтерские проводки по учету средств социального страхования и обеспечения.
При натуральной форме оплаты труда, т. е. выдаче работникам в качестве оплаты труда готовой продукции, товаров и пр. в АОЗТ «Колпнянское» составляют следующие бухгалтерские записи:
1) Дт – 20, 23, 25, 26 на сумму начисленной заработной платы
Кт – 70 5200 руб.
2) Дт – 70 на сумму выданной продукции товаров в натуре 5200 руб.
Кт – 46, 48 по ценам реализации, включая НДС
3) Дт – 46, 48 на производственную себестоимость готовой продукции, фактическую себестоимость товаров и материалов, выданных в порядке натуральной оплаты
Кт – 40 4700 р.
С сумм начисленной заработной платы АОЗТ «Колпнянское» производит отчисления в Фонд социального страхования (5,4%), в Государственный фонд занятости населения РФ (1,5%), в фонды обязательного медицинского страхования (3,6%) и в Пенсионный фонд (1% и 20,6%).
Начисленные суммы в Фонд социального страхования, Пенсионный фонд, в фонд обязательного медицинского страхования и в Государственный фонд занятости в хозяйстве относят в дебет тех счетов, на которые отнесена начисленная оплата труда и в кредит счета 69 «Расчеты по социальному страхованию и обеспечению». При этом составляют следующую бухгалтерскую запись:
Дт – 20, 23, 25, 26 и др.
Кт – 69 «Расчеты по социальному страхованию и обеспечению» (рис. 1)
Часть сумм, перечисленных в фонд социального страхования и Пенсионный фонд, используется хозяйством для выплаты работникам соответствующих пособий по временной нетрудоспособности и пр.
Начисление пособий работникам оформляют следующей записью:
Дт – 69,1, 69,2
Кт – 70 3700 руб.
Следует отметить, что отчисления на социальное страхование, пенсионное обеспечение, обязательное медицинское страхование и в Фонд занятости населения позволяет от сумм оплаты труда не только работников, занятых производством продукции, но и работников непроизводственной сферы (жилищно-коммунального хозяйства).
За счет отчислений на социальное страхование в АОЗТ «Колпнянское» выплачивают пособия по временной нетрудоспособности, размер зависит от стажа работы работника и его среднего заработка:
при непрерывном стаже работы до 5 лет – 60 % заработка;
от 5 до 8 лет – 80% заработка;
от 8 и более – 100% заработка.
Средний дневной заработок определяется путем деления фактически выплачиваемых сумм в расчетном периоде на количество рабочих дней исходя из нормальной или сокращенной продолжительности рабочего дня (времени).
Приведем пример расчета пособия по временной нетрудоспособности:
Пример 1. Работник болел с 7 по 22 апреля, таким образом, работник пропустил по графику 7 рабочих дней, заработная плата в феврале за 12 дней, отработанных по графику. Непрерывный трудовой стаж работника 3 года, то есть пособие будет выплачиваться в размере 60% заработка.
При отражении в бухгалтерском учете пособия по временной нетрудоспособности составляет проводка:
Дт – 69,1
Кт – 70 Начислено пособие 280 руб.
Дт – 70
Кт – 50 Произведена выплата пособия 280 руб.
Из начисленной заработной платы с 1 января 2000 года в АОЗТ «Колпнянское» производят отчисления по новым ставкам подоходного налога. Шкала налога трехуровневая. Подоходный налог с облагаемого совокупного дохода взимается в следующих размерах:
Таблица 3.1.
| Размер облагаемого совокупного дохода | Сумма налога |
| до 50000 руб. | 12% |
| от 50000 до 150000 руб. | 6000 + 20% с суммы превышающей 50000 руб. |
| от 150000 руб. и выше | 26000 + 30% с суммы, превышающей 150000 руб. |
Удержание с начисленной заработной платы подоходного налога оформляют записью:
Дт – 70
Кт – 68 «Расчет с бюджетом» 1800 руб.
Из заработной платы работников производится так же удержание алиментов по исполнительным листам. Размер алиментов: на 1 ребенка 1/4, на двоих детей 1/3, на 3 детей и более 50 % заработка (дохода). Удержанные суммы алиментов бухгалтерия в трехдневный срок с дня выплаты заработной платы выдает взыскателю лично из кассы или перечисляет через отделение сбербанка.
Удержание с начисленной заработной платы алиментов в АОЗТ «Колпнянское» оформляется бухгалтерской записью:
Дт – 70
Кт – 76 «Расчеты с подотчетными лицами» 2400 руб.
Еще одним видом удержаний из заработной платы является удержание за причиненный материальный ущерб хозяйству. Размер причиненного ущерба определяют по фактическим потерям по данным бухгалтерского учета.
В бухгалтерии хозяйства по возмещению материального ущерба делается проводка:
Дт – 70
Кт – 73,3 «Расчет с персоналом по прочим операциям»
В дебет счета 73,3 относят суммы, подлежащие взысканию с виновных лиц, с кредита счетов 84 «Недостатки и потери от порчи ценностей» (на балансовую стоимость недостающих и непорченых ценностей) счета 83 «Доходы будущих периодов» (на разницу между балансовой стоимостью указанных ценностей и суммой взыскиваемой с виновных лиц – как правило, рыночной стоимостью).
По кредиту счета 73,3 отражают погашение сумм материального ущерба в корреспонденции со счетами:
50; 51 – на сумму внесенных платежей;
70 – на сумму удержания из заработной платы.
Выдачу оставшейся суммы заработной платы оформляют следующей бухгалтерской проводкой:
Дт – 70
Кт – 50 «Касса» 32700 руб.
Не полученная в срок заработная плата оформляется следующей бухгалтерской записью:
Дт – 70
Кт – 76 500-38 руб.
Остатки не выданной в срок заработной платы по истечении трех дней сдаются в банк на расчетный счет и оформляются следующей бухгалтерской записью:
Дт – 50 «Расчетный счет»
Кт – 51 «Касса» 500-38 руб.
Последующую выплату депонированной заработной платы осуществляют по расчетному кассовому ордеру и отражают:
Дт – 76
Кт – 50 500-38 руб.
Синтетический учет расчетов по оплате труда ведут в журнале-ордере № 10 – АПК (приложение ). Запись в журнале производят оборотами за месяц. Оборот по кредиту счета 70 берут из платежных ведомостей. Записи по дебету корреспондируемых производя на основании лицевых счетов и ведомостей.
Удержания из заработной платы сверяют с журналами-ордерами №1, 7, 8 – АПК.
3.2. Критическая оценка учета оплаты труда
В учете оплаты труда в АОЗТ «Колпнянское» есть существенные недостатки.
На предприятии все еще используются старые формы документов. Зачастую они не приспособлены для полного и точного отражения хозяйственных операций по оплате труда.
На первичных документах отсутствуют некоторые реквизиты, например, дата составления или нет подписи материально-ответственного лица. А ведь дата составления в бухгалтерском учете имеет очень важную роль.
Не проставляется номер документов. Это затрудняет ведение учета при составление сводных и накопительных ведомостей и журналов-ордеров.
Иногда в документах не заполняются графы, в которых должна содержаться очень важная информация об окладе работника, количеству отработанных дней и часов, нет расценок за выполненную работу. Это существенно осложняет контроль за временем, которое отработал работник, за количеством произведенной им продукции и выполненных работ, а значит, в конечном итоге отражается и на его зарплате и других стимулирующих выплатах.
Некоторые документы заполняются в произвольной форме. Информация записывается в другие клетки, и бывает очень трудно разобраться в содержимом какой-либо формы.
Отрицательным элементом является и то, что практически на всех первичных документах отсутствует корреспонденция счетов. А это значит, что можно легко ошибиться при разноске затрат на другие счета, а следовательно это скажется и на заработной плате конкретного работника, он может быть лишен других надбавок.
Еще одним минусом в учете оплаты труда и материального стимулирования является то, что на предприятии отсутствует четкий график документооборота. Первичные документы поступают в бухгалтерию с опозданием, и бухгалтер по оплате труда не успевает быстро и оперативно перерабатывать их, а значит происходит задержка выплаты заработной платы. Что оказывает психологическое воздействие на работников, и снижает производительность труда.
Мы знаем, что учет оплаты труда является одним из самых трудоемких участков работы в бухгалтерии. Здесь очень много первичных и сводных документов, поэтому, чтобы облегчить работу необходимо использовать современную вычислительную технику. В АОЗТ «Колпнянское» не используется компьютер, что существенно осложняет работу бухгалтера в частности в области оплаты труда.
Говоря об учете материального стимулирования необходимо отметить, что на предприятии нет сводного документа, который бы ежемесячно отражал не только суммы начисленной заработной платы по цехам, но и содержал бы информацию о том, какую сумму работники получили за месяц в виде стимулирующих выплат.
3.3. Совершенствование учета оплаты труда на предприятии
Контроль за соблюдением трудовой дисциплины, учет выработки и начисления заработной платы в соответствии с количеством и качеством затраченного труда необходимо постоянно совершенствовать.
В первую очередь в АОЗТ «Колпнянское» необходимо четко отрегулировать составление первичных документов по оплате труда. Нужно напомнить, что первичные документы должны быть составлены в момент совершения операции, а если не представляется возможным, – непосредственно по окончании операции.
Документы следует составлять на бланках установленной формы с заполнением всех реквизитов. Если некоторые реквизиты не заполняются, то в соответствующем месте делается прочерк.
Документы должны быть оформлены аккуратно, текст и цифры должны быть написаны четко и разборчиво, вовремя утверждаться руководителем.
В бухгалтерии первичные документы должны подвергаться обязательной проверке – прежде всего по форме, на наличие арифметических ошибок, а так же документы проверяют по существу, т.е. устанавливают законность и целесообразность хозяйственных операций, которые влияют на сумму численной заработной платы.
Бланки документов должны соответствовать утвержденным к применению в сельском хозяйстве формам бухгалтерского учета.
Нельзя забывать и о проставлении корреспондентских счетов в первичных документах. Ведь ее отсутствие существенно затрудняет учет, а так же может привести к неверному отнесению на счета сумм, а значит и к несоответствию положений к выдаче сумм заработной платы.
Мы считаем, что для хозяйства немаловажной задачей в совершенствовании учета оплаты труда и материального стимулирования ввести расчетно-платежную ведомость (Ф. №141-АПК).
В этой форме расчетно-платежной ведомости отражаются по каждому работнику данные о доходах и утверждениях по двум разделам: с начала года и за текущий месяц. С начала года указываются суммы начисленной заработной платы, дополнительные выплаты и выводится совокупный доход с начала года. Затем из совокупного дохода вычитаются необлагаемые налогом суммы: установленная законом оплата труда, не облагаемые налогом вычеты на детей, вычеты в Пенсионный фонд, прочие выплаты. Таким путем определяется необлагаемый доход с начала года. От налогооблагаемого дохода в установленном порядке рассчитывается сумма подоходного налога, подлежащие удержанию за предыдущие месяцы (следующая графа), определяется размер налога, подлежащего удержанию за текущий месяц. Эта сумма проставляется в разделе данных за текущий месяц. Здесь же отражаются прочие удержания: отчисления в Пенсионный фонд РФ, удержания по наполнительным листам, прочие удержания. Предварительно на основании уже составленных и обработанных первичных документов в этом разделе записываются суммы начисленной оплаты труда. Путем вычитания из этой суммы данных об удержаниях и авансах определяется оплата труда, причитающаяся к выдаче в окончательный расчет.
Применение этой формы расчетно-платежной ведомости позволяет устранить допускаемые в настоящее время многочисленные неточности в суммах удержания подоходного налога в течение года и избежать в связи с этим конфликтные ситуации и штрафные санкции со стороны налоговой службы.
Для того, чтобы правильно определить доходы и расходы каждого первичного трудового коллектива или отдельного работника, необходимо открывать лицевые счета, состоящие из двух частей – доходной и расходной.
В расходную часть записывают стоимость полученных материальных ценностей по ценам приобретения с добавлением расходов по их доставке и хранению; кормов, семян и услуги вспомогательных производств по договорным ценам; отчисления на полное восстановление основных средств – по нормам; отчисления на содержания общепроизводственного и обслуживающего персонала по нормам, установленным общим собранием трудового коллектива, беспроцентный кредит под производство продукции.
В доходную часть лицевого счета записывают определенный процент стоимости от реализованной и сданной в хозяйство продукции и выполненных работ и оказанных услуг, а остальное – в прибыль хозяйства. Эти проценты отчислений утверждаются по отраслям и цехам на общем собрании. Разница между полученной выручкой и произведенными расходами является хозрасчетным доходом трудового коллектива или отдельного работника.
В лицевых счетах необходимо вести учет индивидуальной имущественной доли нарастающим итогом за все время работы того или иного лица.
Одним из направлений совершенствования бухгалтерского учета по оплате труде в АОЗТ «Колпнянское» является повышение уровня механизации и автоматизации учета. Особенно важно в настоящее время обеспечить предприятие компьютерами, позволяющими создавать автоматизированное рабочее место бухгалтера.
Необходимо так же оснастить предприятие современными весоизмерительными приборами и другими средствами регистрации информации, что позволит механизировать и автоматизировать процесс сбора информации по оплате труда, включая составление первичных документов.
Одной из первоочередных мер по совершенствованию оплаты труда в АОЗТ «Колпнянское» является повышение уровня подготовки бухгалтерских кадров. Это подразумевает не только учебу бухгалтера по оплате труда, но и оснащение его рабочего места необходимой нормативной и справочной литературой.
Мы считаем, что для того, чтобы наладить учет оплаты труда в АОЗТ «Колпнянское» необходима консультация и участие в этом процессе таких организаций, как аудиторские фирмы. Аудитор может помочь предприятию по всем вопросам касающимся организации учета труда и учета оплаты.
3.4. Компьютеризация учета оплаты труда на АОЗТ «Колпнянское»
Нововведения не обошли стороной и операции по расчетам заработной платы. Многие предприятия давно используют неплохие, практичные и надежные программные продукты по учету заработной платы.
Необходимо отметить, что системе обработки финансово-экономической информации любого предприятия наиболее сложными, трудоемкими и динамичными являются именно расчеты с персоналом по оплате труда.
Именно по этому применение АРМ в АОЗТ «Колпнянское» просто необходимо. Это не просто облегчает работу бухгалтера по оплате труда, но и позволит снизить риск различных описок в расчетных документах.
Мы предлагаем применять на предприятии новую версию «1С: Бухгалтерии» – «1С: Бухгалтерия 7.7».
Этот программный продукт является универсальной системой для автоматизации бухгалтерского учета на нашем предприятии. За счет своей универсальности система «1С: Бухгалтерия» может быть использована для ведения любых разделов учета на предприятиях различных типов.
«1С: Бухгалтерия» может поддерживать различные системы учета и вести учет по нескольким предприятиям в одной информационной базе.
Разнообразные и гибкие возможности программы позволяют использовать ее и как достаточно простой и наглядный инструмент бухгалтера и как средство полной автоматизации учета от ввода первичных документов до формирования отчетности.
«1С: Бухгалтерия» может быть использована для ведения практически любых разделов бухгалтерского учета:
синтетический учет по многоуровненному плану счетов;
количественный учет.
Ввод информации в «1С: Бухгалтерию» может быть организован с разной степенью автоматизации:
режим ручного ввода операций;
режим типовых операций;
режим автоматического формирования операций по документам.
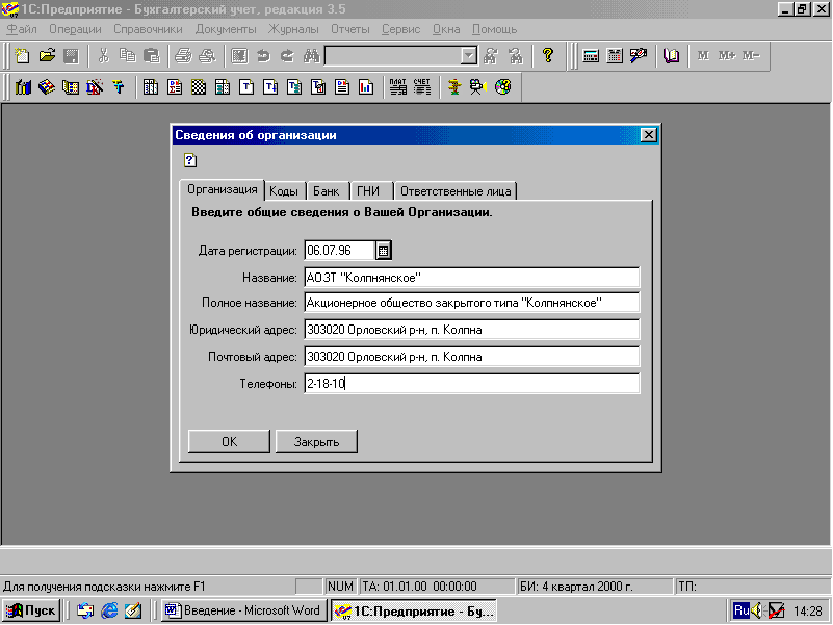
Рис. 5. Заполнение реквизитов «Сведения об организации»
При отражении операций по учету оплаты труда в первую очередь используют справочник, «Сотрудники». Именно этот справочник используют, когда нанимают работника. В нем указывают данные о сотруднике; табельный номер, ФИО, должность, подразделение и дата приема на работу и увольнения, вводятся данные для начисления зарплаты (валовой доход с начала года, облагаемый доход с начала года), паспортные данные.
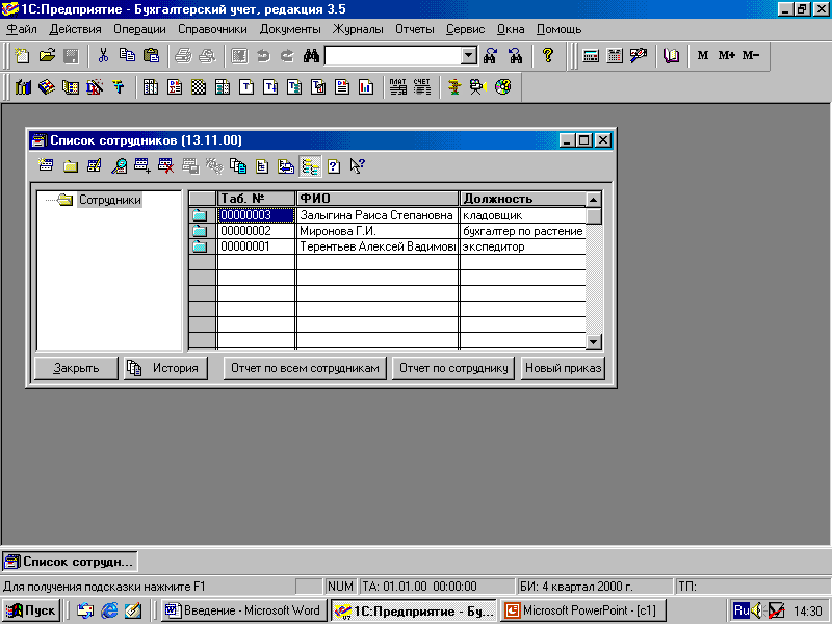
Рис. 6. Справочник «Список сотрудников»
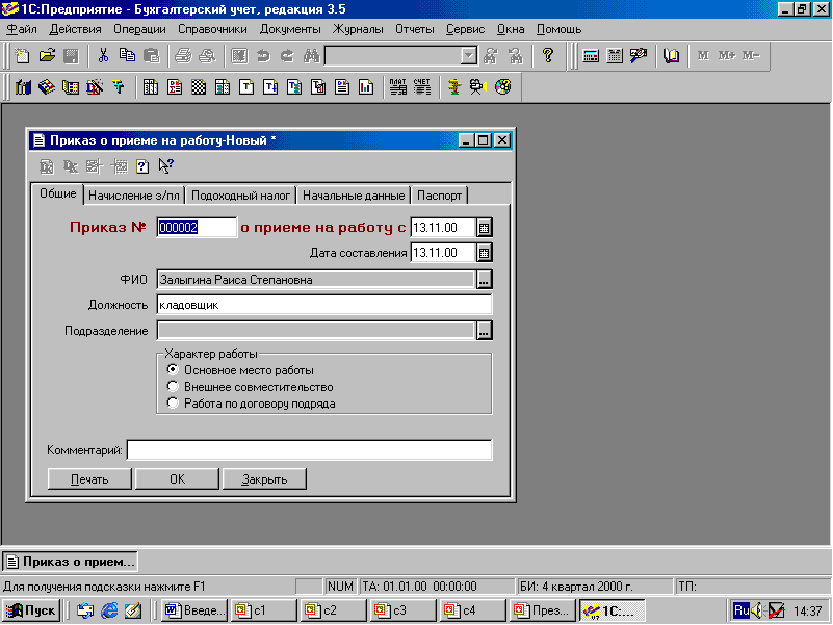
Рис. 7. Вид окна «Приказ о приеме на работу»
На основании этих данных формируется приказ о приеме на работу. Реквизиты, предназначенные для начисление зарплаты, используются для автоматического формированию проводок по начислению зарплаты работникам документом «Начисление заработной платы».
Документ «Начисление ЗП» предназначен для оформления операций, связанных с ежемесячным начислением заработной платы.
Форма заполнения документа имеет две закладки «Ведомость» и «Ставки налогов».
Рис. 8. Начисление ЗП «Ведомость»
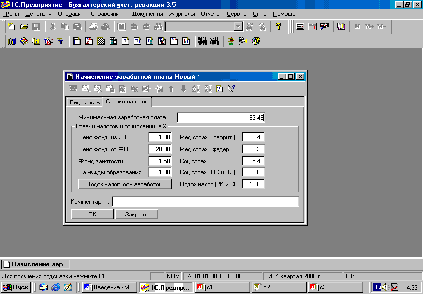
Рис. 9. Начисление ЗП «Ставки налогов»
Начисление заработной платы оформляется за месяц, которая соответствует дате документа.
Реквизит «Подразделение» определяет список сотрудников, которым будет начислена заработная плата. Если этот реквизит не задан, то документ составляет по всем работникам предприятия.
Специфика документа имеет следующие графы:
номер строки спецификации (редактируемое значение);
сотрудник (редактируемое значение);
начислено (редактируемое значение).
Форма документа имеет дополнительный элемент управления – кнопку «Запомнить». По нажатию этой кнопки спецификация документа автоматически заполняется строками с ФИО сотрудников данного подразделения, информация поступает из справочника «Сотрудники». В графе «Начислено» представляет сумма месячного оклада.
В закладке «Ставки налогов» проставляются ставки налогов и сборов, а так же размер минимальной заработной платы.
Форма документа имеет дополнительный элемент управления – флажок «Создать отчет». При установке этого флажка после проведения документа автоматически будет формироваться отчет с расчетными листками за соответствующий месяц по всем сотрудникам, которым начислена зарплата.
Документ «Выплата ЗП» предназначен для оформления операций, связанных с ежемесячной выплатой заработной платы из кассы.
Выплата заработной платы оформляется за месяц, предшествующий дате документа.
Реквизит «Подразделение» определяет список работников, которым будет выплачена заработная плата. Если этот реквизит не задан, то документ составляется по всем работникам предприятия.
По нажатию кнопки «Печать» формируется «Платежная ведомость на выдачу зарплаты».
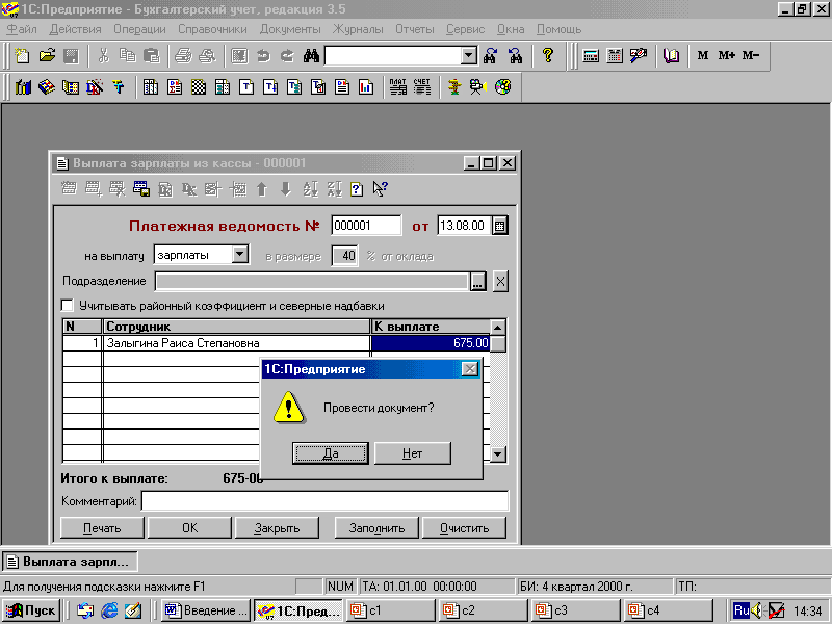
Рис. 10. Платежная ведомость
Подробную информацию по начисленной заработной плате можно взять из карточки счета 70,1.
В заключении отметим, что автоматизация учета оплаты труда в АОЗТ «Колпнянское» просто необходима. Использование программы «1С: Бухгалтерия» позволит существенно облегчить работу бухгалтерам, сохранить время на заполнение документов, а значит более эффективно будет использоваться рабочее время, вовремя будет выплачиваться зарплата.
4. Современное состояние организации оплаты труда
4.1. Анализ доходов работников предприятия
В настоящее время в АОЗТ «Колпнянское» доход участника складывается из оплаты труда, арендной платы за земельные доли и выплат социального характера. Дивиденды на акции не выплачиваются из-за недостатка денежных средств.
Основным видом доходов работников АОЗТ «Колпнянское» является оплата труда. Ее размер регулируется разработанным на предприятии Положением об оплате труда и зависит от производительности каждого работника. Для наглядности, в виде следующей таблицы.
Таблица 4.1.
Среднемесячный уровень оплаты труда различных категорий работников АОЗТ «Колпнянское».
| Категории работников | Среднемесячная заработная плата, руб. | 1999 в % к 1997 | ||
| 1997 | 1998 | 1999 | ||
| Работников занятых в с/х производстве, всего | 460 | 340 | 469 | 102 |
| из них трактористы-машинисты | 414 | 271 | 500 | 121 |
| скотники КРС | 535 | 457 | 567 | 106 |
| служащие | 487 | 425 | 557 | 114 |
| Работники занятые в подсобных промышленных предприятиях | 367 | 383 | 383 | 104 |
| Работники торговли и общественного питания | 475 | 300 | 300 | 63 |
| Работники занятые в строительстве хоз.-способом | 400 | 150 | 400 | 100 |
Анализ уровня оплаты труда различных категорий работников АОЗТ «Колпнянское» показал, что самая высокая заработная плата у скотников, причем наблюдается ее повышение на 6% по сравнению с 1997 годом, а самыми низкооплачиваемыми оказались работники торговли и общественного питания, причем их заработок в 1999 году уменьшился на 37%. В целом по хозяйству наблюдается повышение среднемесячной оплаты труда работников, как основного производства, так и других производств. Заметно увеличился уровень оплаты труда трактористов-машинистов – 21%, а служащих на 14%.
Кроме заработной платы АОЗТ «Колпнянское» работники получают премии, различные надбавки. Представим их в следующей таблице.
Таблица 4.2.
Структура доходов работников АОЗТ «Колпнянское»
| Показатели | 1997 | 1998 | 1999 | Отклонения (+;-) 1999 к 1997 | ||||
|
S |
% |
S |
% |
S |
% |
S |
% | |
| Оплата по тарифным ставкам, окладам, р-ценам. | 380 | 80,9 | 260 | 74,3 | 320 | 77,9 | -60 | -3 |
| Надбавки за выслугу лет, стаж | 40 | 8,5 | 35 | 10 | 43 | 10,5 | 3 | 2 |
| Премии | – | – | – | – | – | – | – | – |
| Оплата отпусков | 34 | 7,2 | 32 | 9,1 | 30 | 7,3 | -4 | 0,1 |
| Материальная помощь, включая дополнительные суммы к отпуску | 16 | 3,4 | 23 | 6,6 | 18 | 4,4 | 2 | 1 |
| Итого | 470 | 100 | 350 | 100 | 411 | 100 | -59 | x |
Анализируя структуру доходов работников в АОЗТ «Колпнянское» видно, что общая сумма дохода работника снизилась на 59%, снизилась так же оплата по тарифным ставкам на 60%, и оплата отпусков на 4%, но в свою очередь надбавки за стаж увеличились на 3% и материальная помощь на 2%. Также в структуре тоже произошли изменения за счет увеличения удельного веса дополнительных выплат, снизилась оплата по тарифным ставкам на 3%.
Производительность труда играет исключительно важную роль. Ведь именно от нее зависит величина дохода каждого работника. Проанализируем динамику производительности труда за последние три года АОЗТ «Колпнянское».
Таблица 4.3.
Анализ производительности труда в АОЗТ «Колпнянское»
| Показатели | Годы | 1999 в % к 1997 | ||
| 1997 | 1998 | 1999 | ||
| 1. Получено на 1 работника по хозяйству, тыс. руб. | ||||
| валовой продукции | 31,1 | 23,4 | 34,3 | 110,3 |
| валового дохода | 6,2 | -1,6 | 12,8 | 206,5 |
| чистого дохода | ||||
| 2. Получено на 1 работника в растениеводстве | ||||
| валовой продукции | 7,7 | 7,3 | 12,7 | 164,9 |
| валового дохода | -1,0 | 0,8 | 2,4 | |
| чистого дохода | ||||
| 3. Получено на 1 работника в животноводстве | ||||
| валовой продукции | 19,8 | 14,9 | 21,3 | 107,6 |
| валового дохода | 4,6 | -2,5 | 6,4 | 139,1 |
| чистого дохода | ||||
По данным таблицы производительность труда наблюдается увеличение показателей к 1999 году, получена на 1 работника по хозяйству валовой продукции увеличилось 10,3%, валового дохода в 2 раза. Продукции растениеводства на 1 работника на 64,9%, по животноводству на 7,6%, валового дохода 39,1%.
Необходимо отметить, что к 1999 году численность работников снизилась на 14 человек.
Анализ расходования средств на оплату труда в АОЗТ «Колпнянское» имеет исключительно важное значение. В процессе его необходимо осуществлять систематический контроль за использованием фонда заработной платы, выявлять возможности экономии средств за счет роста производительности труда.
Проведем анализ фонда заработной платы. В первую очередь необходимо рассчитать отклонение его величины в 1999 г. по сравнению с 1997 г. Для этого составим следующую таблицу.
Таблица 4.4.
Анализ изменения величины фонда заработной платы
| Показатели | 1997 | 1999 |
| Фонд заработной платы, тыс. руб. | 471 | 411 |
| в том числе | ||
| – переменная часть | 91 | 91 |
| – постоянная часть | 380 | 320 |
| Объем производства продукции в сопоставимых ценах |
|
|
Для анализа используем следующие формулы:
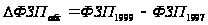 (4.1)
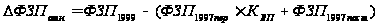 (4.2)
Где
 – абсолютное
отклонение
фонда заработной
платы;
 – фонд заработной
платы 1999 год;
 – фонд заработной
платы 1997 год;
 – относительное
отклонение
фонда заработной
платы;
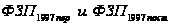 – соответственно
переменная
и постоянная
сумма фонда
заработной
платы в 1997 году.
 – коэффициент
выполнения
плана по производству
продукции, %.
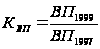 (4.3)
где
 производство
продукции в
сопоставимых
ценах, тыс. руб.
в 1999 году;
 – производство
продукции в
сопоставимых
ценах, тыс. руб.
в 1997 году.
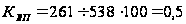
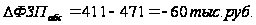
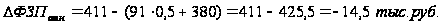
Проведенные расчеты говорят о том, что сумма фонда оплаты труда в 1999 г. уменьшилась на 60 тыс. руб. по сравнению с 1997 г. Но необходимо учитывать, что абсолютное отношение само по себе не характеризует использование фонда зарплаты, так как этот показатель определяется без учета выполнения плана по производству продукции.
Относительное отклонение по фонду заработной платы говорит о том, что имеется экономия в использовании фонда зарплаты в размере 14,5 тыс. руб.
4.2. Существующая система оплаты труда
Выбор той или иной формы оплаты труда обычно обуславливается особенностями технологии и организации труда и обеспечения качества продукции, форм организации труда и обеспечения рабочей силой.
Для правильной организации оплаты труда большое значение имеет дифференциация заработной платы в зависимости от сложности и условия труда, его производительности и качества. Преимущества в оплате должны иметь высококвалифицированные рабочие, технологии и другие специалисты.
Организация оплаты труда складывается из нормирования труда, тарифного нормирования заработной платы, форм и систем оплаты труда. Посредством нормирования в хозяйствах разрабатывают научно обоснованные нормы (выработки, времени, нормированные задания). Они необходимы для правильного определения количества труда. Большое стимулирующее воздействие на развитие производства оказывает правильный выбор форм и систем оплаты труда, отвечающих условиям конкретного хозяйства.
Согласно ст. 15 КзоТ прием работников на работу в АОЗТ «Колпнянское» оформляется трудовым договором.
Трудовой договор есть соглашение между работником и работодателем (физическим и юридическим лицом), по которому работник обязуется выполнять работу по определенной специальности, квалификации или должности с подчинением внутреннему трудовому распорядку, а работодатель обязуется выплачивать работнику заработную плату и обеспечивать условия труда, предусмотренные законодательством о труде, коллективным договором и соглашением сторон.
Дополнительно к трудовому договору между работником и предприятием заключается договор о полной материальной ответственности. По которому каждый работник принимает на себя полную материальную ответственность за материальный ущерб, причиненный по его вине в случаях, предусмотренных пунктом 3.1. Положения о порядке возмещения материального ущерба, утвержденного общим собранием акционеров АОЗТ «Колпнянское», и обязуется его возместить за счет:
вычета из заработной платы;
вычета из арендной платы за земельную долю.
В целях усиления материальной заинтересованности рабочих в увеличении производства сельскохозяйственной продукции с наименьшими затратами труда, материальных и денежных ресурсов в АОЗТ «Колпнянское» разработано Положение об оплате труда работников. Согласно этого Положения оплата работников осуществляется по сдельной системе в соответствии с 6ти разрядной тарифной сеткой. При сдельной системе работники получают за выполненный объем работ по сдельным расценкам.
Таблица 4.5.
Тарифная сетка для работников АОЗТ «Колпнянское»
| Категории работников | Разряды | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Трактористы-машинисты | ||||||
|
МТЗ-80, Т16 |
||||||
| а) оплата за продукцию, месяц | 10,92 | 11,83 | 12,18 | 14,70 | 14,07 | 19,6 |
| б) аванс за продукцию | 10,15 | 11,06 | 12,32 | 13,58 | 15,82 | 18,41 |
| К-701, Т-150, ДТ-75 | ||||||
| а) оплата за продукцию, месяц | 12,25 | 13,30 | 14,63 | 16,45 | 18,90 | 21,98 |
| б) аванс за продукцию | 11,41 | 12,39 | 13,79 | 15,47 | 17,71 | 20,58 |
| Животноводство | ||||||
| а) оплата за продукцию, месяц | 7,56 | 8,4 | 9,24 | 10,36 | 11,83 | 13,79 |
| б) аванс за продукцию | 7,14 | 7,7 | 8,68 | 9,73 | 11,06 | 12,95 |
| Бригадиры растениеводства и животноводства | ||||||
| а) оплата за продукцию, месяц | – | – | 74,41 | 84,00 | 96,6 | 112,42 |
| б) аванс за продукцию | – | – | 70,14 | 78,61 | 90,3 | 105,35 |
| Мастерская | ||||||
| Ремонт | 7,98 | 8,68 | 9,66 | 11,06 | 12,32 | 14,35 |
| Изготовление + ремонт (повременно) | 8,22 | 9,66 | 10,57 | 11,83 | 13,58 | 15,68 |
| Строительство | ||||||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||