Выбор оптимальной системы налогообложения оптово-розничной торговли индивидуального предпринимателя Иванова А.П.
| Показатели | 2004 | 2005 | 2006 |
| 1. СОС = Капиталы и резервы – Внеоборотные активы | 1 432 755 | 2 190 560 | 3 626 288 |
| 2. КФ = (Капиталы и резервы +Долгосрочные обязательства) – Внеоборотные активы | 1 432 755 | 2 190 560 | 3 626 288 |
| 3. ВИ = (Капиталы и резервы + Долгосрочные обязательства + Краткосрочные кредиты и займы) – Внеоборотные активы | 2 448 899 | 4 384 943 | 3 626 288 |
| Фс = СОС – Зп | -1 776 481 | -3 518 164 | -4 031 893 |
| Фт = КФ – Зп | -1 776 481 | -3 518 164 | -4 031 893 |
| Фо = ВИ – Зп | -760 337 | -1 323 781 | -4 031 893 |
| Трехкомпонентный показатель | (0,0,0) | (0,0,0) | (0,0,0) |
Согласно данного расчета предприниматель имеет кризисное финансовое состояние, так как наблюдается недостаток источников формирования (покрытия) товарно–материальных запасов.
1.6 Анализ прибыли и рентабельности
Экономическая эффективность работы предпринимателя характеризуется системой показателей рентабельности или прибыльности компании. Рассчитывается рентабельность как отношение прибыли к затратам или себестоимости продукции. Основным источником анализа является Форма № 2 "Отчет о прибыли и убытках".
Общая формула расчета рентабельности:
R = П ч V х 100%,
где П — прибыль предпринимателя;
V — показатель, по отношению к которому рассчитывается рентабельность.
Рассмотрим показатели рентабельности, которые достаточно полно характеризуют эффективность деятельности предпринимателя.
Рентабельность продаж рассчитывается как отношение прибыли от продаж к выручке от продаж (R1).
Бухгалтерская рентабельность от обычной деятельности определяется как отношение прибыли до налогообложения к выручке от продаж (R2).
Чистая рентабельность — это отношение чистой прибыли к выручке от продаж (R3).
Экономическая рентабельность — отношение чистой прибыли к средней стоимости имущества (R4).
Рентабельность собственного капитала определяется как отношение чистой прибыли к средней стоимости собственного капитала (R5).
Для анализа используем следующие данные.
Таблица 13 Показатели, используемые при расчете рентабельности.
| Показатели | 2004 г. | 2005 г. | 2006 г. |
| Средняя стоимость имущества | 5 976 870 | 8 021 007 | 10 371 516 |
| Средняя стоимость собственного капитала | 2 147 943 | 2 946 417 | 4 367 334 |
| Выручка от реализации | 50 280 527 | 64 611 453 | 100 627 385 |
| Прибыль от продаж | 2 037 875 | 3 060 196 | 4 012 321 |
| Прибыль до налогообложения | 287 550 | 361 659 | 524 221 |
| Чистая прибыль | 250 169 | 314 643 | 456 072 |
Представим расчет данных видов рентабельности в таблице 14.
Таблица 14 Показатели рентабельности и их изменение в 2004 – 2006 гг.
| Показатели | 2004 | 2005 | 2006 | Абсолютные изменения | Темп роста | ||
| 2005 | 2006 | 2005 | 2006 | ||||
| R1 | 4,06 | 4,74 | 3,99 | 0,68 | -0,75 | 1,17 | 0,84 |
| R2 | 0,58 | 0,56 | 0,52 | -0,02 | -0,04 | 0,97 | 0,93 |
| R3 | 0,5 | 0,49 | 0,45 | -0,01 | -0.04 | 0.98 | 0.92 |
| R4 | 4,19 | 3,92 | 4,4 | -0,27 | 0,48 | 0,94 | 1,13 |
| R5 | 11,65 | 10,68 | 10,44 | -0,97 | -0,24 | 0,92 | 0,98 |
Вывод: в целом по предприятию наблюдается небольшое снижение показателей рентабельности.
Наибольшая прибыль на единицу реализованной продукции получена в 2005 г. – 4,74 рубля на единицу продукции. Наименьшая прибыль получена в 2006 г. и составила 3,99 рублей на единицу реализованной продукции.
Показатели рентабельности бухгалтерской и чистой рентабельности практически находятся на одном уровне и имеют невысокие показатели.
В 2004 г. имущество предпринимателя использовалось наиболее эффективно, так как на 1 рубль используемого имущества приходится 4,19 рубля чистой прибыли. Наименее эффективно имущество использовалось в 2005 г. – на 1 рубль стоимости имущества пришлось 3,92 рублей прибыли.
Так же в 2004 г. наиболее эффективно использовался собственный капитал предприниматель – на 1 рубль собственного капитала пришлось 11,65 рублей чистой прибыли. В 2005 и 2006 гг. наблюдается снижение эффективности использования собственного капитала на 0,98 % и 0,24 % соответственно. Наименьшая эффективность использования собственного капитала наблюдается в 2006 г. – 10,44 рублей прибыли на 1 рубль вложенных собственных средств.
Таблица 15 Рост прибыли предпринимателя Иванова А.П. за 2004 – 2006 г. наглядно представлен в таблице и на рис. 4.
| Виды прибыли | Показатели, тыс. руб. | Абсолютные отклонения | Относительные отклонения | ||||
| 2004 | 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | |
| Прибыль от продаж | 2 034,87 | 3 060,2 | 4 012,32 | 1 025,15 | 952,3 | 1,5 | 1,31 |
| Прибыль до налогообложения | 287,55 | 361,66 | 524,22 | 74,11 | 162,56 | 1,26 | 1,45 |
| Прибыль после налогообложения | 250,17 | 314,64 | 456,07 | 64,47 | 141,43 | 1,26 | 1,45 |
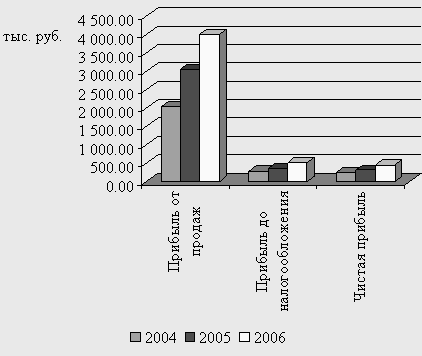
Рис. 6 Динамика видов прибыли
В целом, анализируя динамику видов прибыли предпринимателя за 2004 – 2006 г., можно говорить о тенденции постоянного роста прибыли.
2. Налогообложение торговой деятельности индивидуального предпринимателя
2.1 Индивидуальное предпринимательство как форма ведения бизнеса
Предпринимательство, предпринимательская деятельность является основным видом самостоятельной хозяйственной деятельности, осуществляемой физическими и юридическими лицами, которые называются предпринимателями, от своего имени и на свой риск на постоянной основе. Эта деятельность направлена на получение прибыли путем наиболее эффективного использования капитала и ресурсов экономически обособленными субъектами рыночного хозяйства. Эти субъекты несут полную имущественную ответственность за результаты своей деятельности и подчиняются законодательству РФ.
Согласно ст. 23 ГК РФ гражданин вправе заниматься предпринимательской деятельностью без образования юридического лица с момента государственной регистрации в качестве индивидуального предпринимателя. Глава крестьянского (фермерского) хозяйства, осуществляющий деятельность без образования юридического лица, признается предпринимателем с момента государственной регистрации крестьянского (фермерского) хозяйства.
Предпринимательство, являясь особым видом деятельности, предполагает наличие у субъекта предпринимательской деятельности специфических черт и особых качеств. Это объясняет то обстоятельство, что не все хотят быть предпринимателями. Чтобы стать предпринимателем, этого прежде всего нужно очень хотеть, необходимо проявление воли. Кроме того, чтобы стать предпринимателем, человек должен обладать творческим отношением к делу, свободным проявлением инициативы, находиться в постоянном поиске нетрадиционных решений, в постоянной готовности к риску и обладать умением преодолевать сложные ситуации.
Деятельность индивидуального предпринимателя предполагает ориентацию, на инновации и создание инновационной среды, умение организовывать среду, извлекать и использовать разнообразные ресурсы для решения задач, стоящих перед ним.
Индивидуальный предприниматель в своей деятельности самостоятелен и свободен в выборе вида и сферы предпринимательской деятельности, в принятии хозяйственных решений, в формировании производственной программы, выборе источников финансирования, поставщиков и потребителей, трудовых ресурсов. Индивидуальный предприниматель самостоятельно выбирает каналы сбыта, устанавливает системы оплаты труда, уровень цен на продукцию, работы, услуги, распоряжается доходами от своей деятельности, оставшимися после уплаты налогов и других обязательных платежей.
Сфера хозяйственной деятельности индивидуального предпринимателя включает производственные отношения, а также отношения с другими хозяйствующими объектами - финансовые, правовые, рекламные, страховые, арендные и пр.
Индивидуальные предприниматели являются физическими лицами, предпринимателями без образования юридического лица. Их правовое положение регулируется соответствующими законами, наделяющими их правоспособностью дееспособностью, способностью к совершению сделок, правами и обязанностями, имущественной, правовой и иной ответственностью.
Индивидуальный предприниматель должен обладать предпосылками для организации хозяйственной деятельности. Обладая собственным капиталом, может быть единоличным владельцем и управляющим имуществом, которое вкладывает в организацию своего дела. Не имея собственного капитала, имущества, индивидуальный предприниматель может также привлекать заемные средства на арендованное имущество для организации хозяйственного процесса. Конечным результатом деятельности предпринимателя без образования юридического лица является получение прибыли от осуществления хозяйственной деятельности.
Индивидуальный предприниматель обладает большой свободой действий выбора направлений и сферы деятельности.
Индивидуальный предприниматель осуществляет хозяйственную деятельность от своего имени и на свой риск. Он организует свое дело и действует ради собственной выгоды. Осуществляя сделки по договорам гражданско-правового характера, индивидуальный предприниматель выступает стороной договора. При этом он несет имущественную ответственность за результаты хозяйственной деятельности как физическое лицо. Предпринимательскую деятельность предприниматель осуществляет на постоянной основе, организуя стабильную, систематическую, хозяйственную деятельность, в процессе чего индивидуальный предприниматель решает массу организационных, финансовых, технологических, ресурсных и прочих проблем. Во главе угла деятельности индивидуального предпринимателя лежит коммерческий успех. Полученная выгода (прибыль) от осуществления своей деятельности индивидуального предпринимателя в большей своей части вкладывается в развитие собственного дела. Эффективное использование имущества, капитала, финансовых и материальных ресурсов являются основными направлениями деятельности индивидуального предпринимателя. Он свободно самостоятельно принимает решения, координирует деятельность участник хозяйственного процесса, организует производство, сбыт, расходование денежных средств, предоставляет и получает имущество в аренду, осуществляет многие другие распорядительные функции. Индивидуальный предприниматель, являясь собственником своего дела, обладает правом владения, пользования и распоряжения имуществом, используемым для предпринимательской деятельности.
Как уже упоминалось, индивидуальный предприниматель вступает в правовые, юридические, финансовые и другие отношения с другими предпринимателями, организациями, другими экономически обособленными субъектами рыночного хозяйства, являющимися партнерами, контрагентами, сторонами в сделках.
Предприниматель, осуществляющий свою деятельность без образования юридического лица, отвечает по обязательствам, связанным с этой деятельностью всем своим имуществом, за исключением того имущества, на которое в соответствии с законодательством РФ не может быть обращено взыскание.
Правовые нормы предпринимательской деятельности включают в себя обязанности:
заключать договоры (контракты) по найму с работниками;
осуществлять оплату труда наемных работников согласно договору;
обеспечивать надлежащее качество продукции, товаров, работ или услуг;
соблюдать права потребителей;
обеспечивать работникам условия труда, соответствующие требованиям технологии и безопасности;
вносить в страховые и пенсионные фонды отчисления по страхованию наемных работников;
осуществлять меры по технике безопасности;
вносить своевременно в бюджет налоговые платежи;
обеспечивать прекращение деятельности индивидуального предпринимателя по решению суда, в результате банкротства, нарушения законодательства.
Сфера деятельности индивидуального предпринимателя чрезвычайно широка: мелкое производство, торговля, бытовое обслуживание, торговое посредничество.
Индивидуальная предпринимательская деятельность весьма эффективна в новых отраслях, связанных с высокой технологией и новаторскими идеями.
Индивидуальное предпринимательство распространено в тех сферах народного хозяйства, где нужно быстро реагировать на изменение спроса, моды, идти на риск; там, где можно использовать отходы и вторсырье, новейшие технологии и идеи.
В условиях современной системы российского законодательства данная форма предпринимательства является наиболее эффективной формой ведения малого бизнеса, чему способствуют упрощенность процессов создания и ликвидации бизнеса, более простая система налогообложения, льготное налоговое бремя, упрощенный порядок учета результатов хозяйственной деятельности и представления отчетности.
2.2 Организация торговой деятельности на территории Российской Федерации
Коренные изменения, произошедшие в российской экономике с начала реформ, тесно связаны с развитием торговли. Именно в торговле России началось возрождение предпринимательства, формирования свободной хозяйственной инициативы, разгосударствление предприятий, их приватизация.
Торговля – одна из важнейших сфер жизнеобеспечения населения. При ее посредстве произведенные товары получают признание потребителей, осуществляется рыночное согласование товарного предложения и покупательского спроса.
Развитие рыночных отношений в России показывает, что одна из наиболее сложных проблем - это отношения государства и рынка. Российский опыт перехода к системе рыночных отношений и практика экономически развитых государств говорят о необходимости государственного регулирования рыночных отношений.
В Российской Федерации государство достаточно основательно регулирует деятельность хозяйствующих субъектов на рынке. Это проявляется в регламентации законом организационно-правовых форм коммерческих организаций, необходимости государственной регистрации, лицензирования отдельных видов предпринимательской деятельности, обязательной сертификации товаров и услуг и др.
Государство регулирует договорно-обязательственные отношения между предпринимателями. Эти отношения строятся не только на принципе свободы договора, но и на принципе его законности. Законом определяется порядок заключения, расторжения и изменения договоров, устанавливается ответственность за невыполнение договорных обязательств. Причем значительное внимание уделяется регулированию деятельности посреднических организаций. Она осуществляется на базе договоров поручения, комиссии, коммерческой концессии, агентского соглашения, которые прописаны в Гражданском Кодексе РФ.
Важной сферой государственного регулирования является также система налогообложения предпринимательских структур. Налоговым кодексом, соответствующими законам., и подзаконными актами определены виды налогов на федеральном, региональном и местном уровнях, установлены ставки налогов при осуществлении торговых, снабженческих, закупочных и иных сделок.
Все это говорит о том, что главной постоянной функцией государства становится экономическое регулирование. Стратегической целью такого регулирования является создание необходимых условий, при которых можно своевременно контролировать насыщение потребительского рынка и его стратегическую безопасность. Основными задачами системы государственного регулирования торговли стали: формирование достаточной конкурентной среды; защита внутреннего рынка на основе поддержки отечественного товаропроизводителя, регулирования иностранных инвестиций в сферу торговли, обоснования отраслевых особенностей налогообложения, лицензирования, кредитования, квотирования; эффективный контроль защиты прав и соблюдения интересов потребителей; стимулирование обновления технологии торгового процесса и логистического обслуживания; развитие и укрупнение нормативно-правовой базы торговли; поддержание требуемых товаропотоков для обеспечения государственных нужд.
Для того чтобы система государственного регулирования торговли была устойчивой, она должна опираться на взаимодействие с негосударственными структурами по вопросам развития торговли, а также строиться на горизонтальных межведомственных согласованиях.
Механизм государственного регулирования должен опираться на шесть ведущих принципов:
отказ от хозяйственного управления торговыми предприятиями и ориентация на управление процессами, протекающими на потребительском рынке;
сведение административного воздействия к нормативно-правовому регулированию;
обеспечение равенства субъектов торговой деятельности независимо от их организационно-правовых форм и форм собственности;
признание необходимости централизации определенного комплекса организационно-экономических функций;
четкое разграничение макро - и микроуровней в системе государственного регулирования.
четкое разделение функций между тремя уровнями системы государственного регулирования при сохранении на каждом из них общего подхода к проблеме государственного регулирования торговли в целом.
Общее содержание государственного регулирования должно опираться на понимание того, что на любом уровне системы следует выполнять предусмотренные законодательством разрешительные, контрольно-запретительные, аналитические, информационные, координирующие функции, а также функции по поддержке предпринимательства, формированию и реализации научно-технической политики и кадрового обеспечения.
В связи с общим подходом к проблеме государственного регулирования торговли задачами федерального уровня становятся таможенное, валютное и финансовое регулирование, квотирование и субсидирование, создание нормативной базы и формирование единой политики в области стандартизации, сертификации услуг торговли и общественного питания, установление правил продажи отдельных товаров и оказания отдельных видов услуг, разработка отраслевых индикативных про грамм развития торговли и оценка последствий их реализации, балансовые расчеты в качестве основы структурных преобразований, поддержание требуемого уровня конкуренции на рынке, формирование надежного информационного обеспечения участников рынка, разработка отраслевой научно-технической и кадровой политики.
Территориальное регулирование торговой деятельности должно исходить из того, что его механизм, с одной стороны, должен обеспечивать реализацию принципов совместного ведения торгового обслуживания, а с другой - формировать особый орган индикативного управления, координирующий создание региональной торговой политики.
В связи с этим основными задачами региональных органов государственного регулирования должны стать: формирование региональной торговой политики и ее приоритетов; обеспечение реализации общих принципов налогообложения и разработка особенностей их применения к субъектам торговой деятельности на региональном уровне; укрепление нормативно-правовой базы торговли на основе нормативов постоянной или временной регламентации, конкретизирующих в регионе применение общефедеральных правил и норм; создание эффективной конкурентной среды на региональном рынке; развитие регионального рынка на основе поддержки отечественных товаропроизводителей, регулирования иностранных инвестиций и формирования развитой инфраструктуры; обеспечение действенного контроля за соблюдением прав потребителей.
Непосредственным организатором, координатором и исполнителем функций государственного регулирования торговли является муниципальный уровень. Он должен обеспечить создание необходимых условий для повышения предпринимательской активности в торговле; оказание избирательной поддержки торговым организациям, определяющим ситуацию на местном рынке; контроль деятельности всех участников торгового оборота; рациональное размещение торговых объектов по территории муниципального образования.
Государственное регулирование товарного обращения способствует формированию хозяйственных связей и пропорций на конкурентной основе, координированию экономических процессов и увязке частных и общественных интересов, и, следовательно, цивилизованному эволюционному развитию экономики.
Государственное регулирование товарного обращения осуществляется разнообразными методами, которые можно объединить в четыре группы:
правовые нормы;
финансово-экономические рычаги;
защита прав потребителей;
регулирование торговой практики.
Создавая правовые основы для принятия экономических решений, государство разрабатывает и принимает законы, регулирующие права собственности, а также предпринимательскую деятельность, направленную на производство и реализацию доброкачественных товаров и услуг. Особое значение имеют специальные законодательные акты, обеспечивающие равные возможности для соперничества на рынке. Совокупность правил, обеспечивающих рыночную конкуренцию, получила название антимонопольного (антитрестовского) законодательства. В Российской Федерации с 1991 г. действует федеральный закон "О конкуренции и ограничении монополистической деятельности на товарных рынках". Антимонопольное законодательство применяется во всех развитых странах. Оно направлено не на формальный запрет монополий, а на ограничение их деятельности, способствует поддержанию конкуренции, особенно применительно к мелким и средним фирмам. В современном мире оно чаще всего сводится к регулированию ограничительной деловой практики: раздела рынка, вертикального и горизонтального фиксирования цен, дискриминации в торговле и т. п.
В системе финансово-экономических рычагов одной из центральных проблем воздействия на рынок является государственное регулирование цен. Рыночная экономика, как известно, предполагает свободу установления предприятиями цен на свои товары и услуги. Однако такая свобода относительна, поскольку законодательство о контроле над ценами обычно разрешает правительству издавать распоряжения о регулировании цен на некоторые товары и услуги. Во всех странах с развитой рыночной экономикой существуют законы о ценообразовании, органы, обеспечивающие их выполнение, и практика государственного регулирования цен. Воздействие со стороны государства осуществляется, в основном, посредством прямого регулирования цен и путем наблюдения (контроля) за ценами. Административному контролю со стороны государства подвергаются товары, имеющие особую социальную значимость (энергетические товары, медикаменты, почтово-телеграфные, железнодорожные тарифы и др.). Сложившаяся в настоящее время система регулирования цен на сельскохозяйственную продукцию направлена на защиту интересов как потребителей, так и производителей-фермеров. Свободное колебание цен на продукты питания допускается только в пределах коридора между верхним и нижним пределами. При этом верхний предел защищает интересы потребителя, а нижний призван сохранить гарантированный минимальный доход фермеру в условиях возможного понижения закупочных цен.
Государственное регулирование цен сочетается с финансово-кредитными мерами воздействия на производство и обращение товаров (инвестирование в сырьевые отрасли, льготные кредиты и льготное налогообложение, прямые дотации и т. п.).
В системе государственного регулирования рынка и товарного обращения важное место занимают вопросы защиты прав потребителей. Специалисты стран с рыночной ориентацией считают, что интересы потребителей наряду с интересами владельцев капиталов и рабочей силы являются одним из трех элементов общественных интересов, которые правительство призвано уравновешивать.
В целях предотвращения проникновения на рынок потенциально опасных для жизни и здоровья человека товаров существует система предварительного лицензирования производства и торговли отдельными видами товаров. Особое внимание уделяется организации государственного контроля за качеством товаров и услуг, их стандартизацией и сертификацией.
В развитых странах интересы потребителей представляют многие правительственные и неправительственные организации и учреждения, действующие на основе получения прибыли и не преследующие цели получения прибыли.
Особую группу методов государственного регулирования товарного обращения в развитых странах составляет сформировавшееся законодательство в области торговой практики. Оно преследует следующие основные цели:
предусматривать санкции в случаях нарушения правил торговли;
информировать предприятия о том, что запрещено;
стимулировать прогрессивное развитие предприятий торговли и других отраслей товарного обращения.
Таким образом, в странах с рыночной экономикой сформировались и применяются разнообразные методы экономического и неэкономического воздействия на рынок и товарное обращение. Все они, в конечном счете, подчинены триединой цели - обеспечить:
производителю - свободу хозяйственной деятельности и выхода на рынок;
потребителю - свободу выбора товаров и услуг, безопасность их потребления;
третьим лицам, не принимающим непосредственного участия в коммерческих сделках и ценообразовании, - учет интересов.
Особого внимания заслуживает зарубежный опыт развития информационной деятельности в органах государственного регулирования товарного обращения, используемой для развития инновационной деятельности, повышения эффективности торговых компаний, развития малого предпринимательства. Полная информация о товарах, их качестве и ценах в развитых странах считается существенным критерием уровня организации регулируемого рынка. Такая информация необходима:
- предпринимателям - при формировании стратегии развития торговых и производственных компаний;
- покупателям - для свободного выбора товаров (услуг) и безопасного их потребления.
Торговля представляет собой вид предпринимательской деятельности, связанной с куплей-продажей товаров и оказанием услуг покупателям.
Как вид деятельности торговля подразделяется на розничную и оптовую; к торговой деятельности относятся также производство и реализация собственной продукции и других товаров в предприятиях общественного питания, включая деятельность по обслуживанию населения.
Внутренняя торговля в Российской Федерации выполняет функции обращения товаров народного потребления, выступает посредником между производством и потребителем.
Розничная торговля осуществляет продажу товаров народного потребления и оказание услуг покупателям для личного, семейного, домашнего пользования.
Оптовая торговля представляет собой продажу товаров с последующей их перепродажей или профессиональным использованием.
С отраслевой точки зрения торговля представляет собой самостоятельную отрасль единого хозяйственного комплекса страны, включающую в себя структурные образования всех организационно-правовых форм и форм собственности, занимающиеся торговой деятельностью, а также граждан-предпринимателей, осуществляющих эту деятельность.
Торговля тесно взаимодействует со всеми другими отраслями экономики, вступая с ними в хозяйственные связи.
Основной задачей торговли является удовлетворение потребностей населения в товарах, обеспечение высокого качества и культуры торгового обслуживания, обеспечение гарантий прав и законных интересов граждан в процесс е торгового обслуживания.
Понятием "торговая деятельность" охватывается инициативная, самостоятельная предпринимательская деятельность, осуществляемая торговлей в связи с совершением купли-продажи товаров народного потребления, выполнением работ и предоставлением услуг покупателям в процессе торгового обслуживания с целью получения прибыли.
Понятием "торговое обслуживание" охватывается вся совокупность действий продавцов товаров, включающая организацию процессов по заключению и выполнению договоров розничной купли-продажи, оказание покупателям услуг, связанных с приобретением товаров, а также защита прав покупателей.
В соответствии с существующими формами собственности в Российской Федерации торговля осуществляется: частными торговыми предприятиями и предпринимателями без образования юридического лица; торговыми предприятиями федеральной собственности; торговыми предприятиями собственности субъектов Российской Федерации; муниципальными торговыми предприятиями; торговыми предприятиями потребительской кооперации, общественных и религиозных организаций, смешанной российской и иностранной собственности, а также иностранных юридических и физических лиц.
С отраслевых позиций розничную торговлю можно представить как сеть структурных образований всех форм собственности и деятельность граждан-предпринимателей, реализующих товары непосредственным потребителям и оказывающих в связи с этим услуги покупателям.
Оптовая торговля представляет собой сеть структурных образований всех форм собственности, осуществляющих коммерческое посредничество между производством товаров и розничной торговлей, общественным питанием, а также товароснабжение торговой сети и других оптовых покупателей, оказывающих складские, коммерческие, маркетинговые и иные работы и услуги.
Организационно-правовая форма предприятий (организаций), занимающихся торговой деятельностью, определяется Гражданским кодексом Российской Федерации.
Рынок товаров народного потребления и услуг предполагает наличие определенного количества малых и средних предприятий, действия которых направляются против монополизации рынка. Мировой опыт показывает, что малый бизнес играет важную роль в развитии рынка, он позволяет гибко и маневренно заполнять ниши в зарождающемся рыночном пространстве, которые сегодня либо не развиты совсем, либо малочисленны.
Малые предприятия могут создаваться на основе любой формы собственности. Основной критерий статуса малого предприятия - предельная численность работающих не должна превышать 250 человек для средних предприятий, для малых - не более 100 человек. Предприятия со штатом до 15 человек называться микропредприятиями.
Малый бизнес своей практикой непосредственных контактов с потребителем оказывает давление на крупные фирмы, также заставляя их постоянно ориентироваться на запросы населения. В этом отношении существенную роль в формировании конкурентной среды имеет федеральный закон от 24.07.2007 г. № 209-ФЗ "О развитии малого и среднего предпринимательства в Российской Федерации", заменивший федеральный закон "О государственной поддержке малого предпринимательства в Российской Федерации" от 14 июня 1995 г. NQ 88-ФЗ.
2.3 Порядок налогообложения индивидуального предпринимателя
В соответствии с нормами российского законодательства налогообложение доходов предпринимателей может осуществляться по одной из трех систем.
Каждый индивидуальный предприниматель может применять либо общую (традиционную) систему налогообложения своих доходов от предпринимательской деятельности, либо упрощенную систему налогообложения (УСНО). Существует еще система взимания единого налога на вмененный доход (ЕНВД) для определенных видов деятельности, предусмотренный главой 26.3 Налогового кодекса Российской Федерации (далее - НК РФ).
Выбор между общим режимом и УСНО осуществляется исключительно самими предпринимателями. Система налогообложения в виде ЕНВД является обязательной при ведении определенного вида предпринимательской деятельности, перечень которых оговорен в гл. 26.3 НК РФ. Каждая из трех перечисленных выше систем налогообложения имеет свою структуру налоговых платежей и особые сроки их уплаты. Остановимся кратко на отличительных чертах каждой из них.
2.3.1 Общая (традиционная) система налогообложения
При традиционной системе налогообложения структура налоговых платежей является наиболее обширной. Данная система налогообложения предполагает, что индивидуальный предприниматель с доходов от своей предпринимательской деятельности производит исчисление и уплату налога на доходы физических лиц по правилам главы 23 НК РФ.
Кроме того, предприниматели обязаны уплачивать налог на добавленную стоимость (НДС), единый социальный налог (ЕСН) и взносы на обязательное пенсионное страхование с сумм, выплачиваемых наемным работникам по трудовым договорам и договорам гражданско-правового характера, предметом которых является выполнение работ или оказание услуг, а также ЕСН со своих доходов. Если предприниматель является работодателем, то он также перечисляет страховые взносы в Фонд социального страхования.
Учет доходов и расходов индивидуальные предприниматели ведут, занося в книгу учета доходов и расходов и хозяйственных операций индивидуального предпринимателя сведения о полученных доходах и произведенных расходах. Хозяйственные операции фиксируются в книге учета в момент их совершения на основе первичных документов позиционным способом.
Книга учета доходов и расходов является тем основным сводным учетным документом, в котором отражаются как имущественное положение индивидуального предпринимателя (наличие основных средств и нематериальных активов), так и результаты его предпринимательской деятельности за налоговый период.
Книга учета предназначена для обобщения, систематизации и накопления информации, содержащейся в принятых к учету первичных учетных документах
Основой для исчисления налоговой базы по НДФЛ для предпринимателей является стоимостная оценка всех его доходов, подлежащих налогообложению. Это предусмотрено статьей 210 НК РФ, согласно которой при определении налоговой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и в натуральной форме, или право на распоряжение которыми у него возникло, а также доходы в виде материальной выгоды.
По данным книги учета доходов и расходов и хозяйственных операций, форма которой предусмотрена в Порядке ведения учета доходов и расходов, утвержденного приказом Минфина РФ и МНС РФ от 13 августа 2002 г. N 86н/БГ-3-04/430 рассчитывается налоговая база.
Порядок исчисления доходов изложен в разделе III Порядка ведения учета доходов и расходов.
Основным является кассовый принцип учета доходов (доходы облагаются налогом только после получения реальных денежных средств) предпринимателей, как и всех прочих физических лиц. Суммы реально полученного предпринимателем дохода определяются на основе данных первичных документов, подтверждающих факт получения таких доходов.
В целях исчисления НДФЛ дата фактического получения дохода от предпринимательской деятельности определяется как день:
1) выплаты дохода, в том числе перечисления дохода на счета налогоплательщика в банках либо по его поручению на счета третьих лиц - при получении доходов в денежной форме;
2) передачи доходов в натуральной форме - при получении доходов в натуральной форме;
3) уплаты налогоплательщиком процентов по полученным заемным (кредитным) средствам, приобретения товаров (работ, услуг), приобретения ценных бумаг - при получении доходов в виде материальной выгоды.
В соответствии с общей нормой пункта 3 статьи 210 НК РФ налогооблагаемый доход предпринимателя определяется как сумма полученного в отчетном периоде дохода от предпринимательской деятельности, уменьшенная на сумму налоговых вычетов.
Расчет НДФЛ наглядно можно представить следующей схемой.
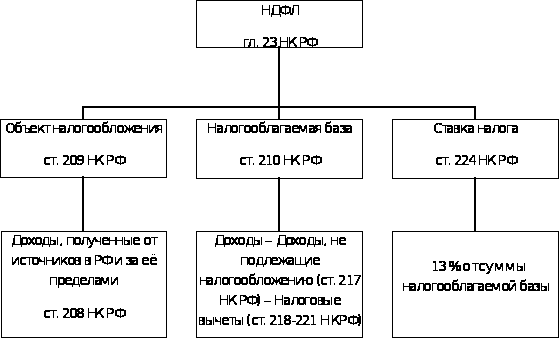
Рис. 7 Налог на доходы физических лиц
Индивидуальные предприниматели имеют право выбора между двумя вариантами расчета суммы своего профессионального налогового вычета. Это может быть либо сумма фактических расходов, понесенных предпринимателем в отчетном году в связи с извлечением дохода от его предпринимательской деятельности, либо расчетная сумма в размере 20% от величины полученного дохода. Если предприниматель использует вычет в размере 20 % величины полученного дохода, он должен применять этот вычет по всем сделкам и (или) видам деятельности, осуществляемым в данном отчетном году. Комбинировать фиксированный 20-процентный вычет с другими налоговыми вычетами нельзя. Расчет суммы вычета на основе фактических расходов по одной группе сделок (или одному виду осуществляемой предпринимательской деятельности) и 20-процентного вычета по другой группе сделок (или виду деятельности) налоговое законодательство не допускает.
При варианте расчета сумм профессионального налогового вычета на основе фактических расходов основополагающим является пункт 1 статьи 221 НК РФ. Данный пункт предусматривает, что предприниматели при исчислении налоговой базы имеют право на получение профессиональных налоговых вычетов в сумме фактически произведенных ими и документально подтвержденных расходов, непосредственно связанных с извлечением доходов. При этом указанные расходы принимаются к вычету в порядке, аналогичном порядку определения расходов при исчислении налога на прибыль организаций, установленному главой 25 НК РФ.
Расходы, связанные с производством и (или) реализацией, подразделяются на:
материальные расходы;
расходы на оплату труда;
суммы начисленной амортизации;
прочие расходы.
Индивидуальные предприниматели при определении своей налоговой базы по налогу на доходы физических лиц вправе уменьшить ее на суммы всех предусмотренных главой 23 НК РФ налоговых вычетов.
Налоговые вычеты по существу представляют собой особую разновидность налоговых льгот, предоставляемых путем вычета из налоговой базы определенных сумм, что тем самым увеличивает чистый доход налогоплательщика. Глава 23 НК РФ предусматривает четыре вида налоговых вычетов.
Все налоговые вычеты могут применяться только в отношении доходов, включаемых в налоговую базу, облагаемую по ставке 13%.
Такие вычеты, как правило, предоставляются индивидуальным предпринимателям на основании письменных заявлений при подаче ими налоговой декларации о доходах в налоговый орган по окончании налогового периода.
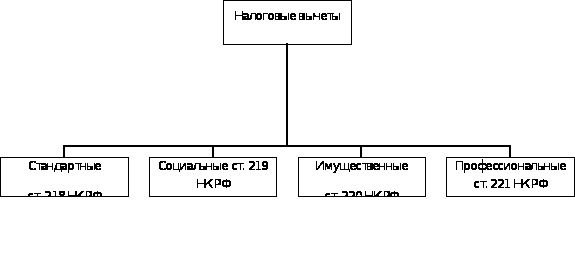
Рис. 8 Налоговые вычеты
Индивидуальные предприниматели самостоятельно исчисляют суммы налога по доходам, которые они получают от предпринимательской деятельности. Особенности его уплаты регулируются статьей 227 НК РФ.
Общая сумма налога, рассчитанная в соответствии с налоговой декларацией, должна быть уплачена по месту налогового учета предпринимателя в срок не позднее 15 июля года, следующего за истекшим налоговым периодом, то есть годом, за который подана декларация. Независимо от того, где реально осуществляет свою деятельность индивидуальный предприниматель, НДФЛ он уплачивает только по месту налогового учета, то есть по месту жительства, куда им представляется налоговая декларация.
Если индивидуальные предприниматели и лица, занимающиеся частной практикой, прекращают занятия такой деятельностью в течение года, они обязаны представить в налоговый орган по месту своего учета налоговую декларацию по НДФЛ досрочно. На основании пункта 3 статьи 229 НК РФ такая декларация должна быть подана вышеуказанными лицами в пятидневный срок со дня прекращения занятия предпринимательской деятельностью (частной практикой). Соответственно, сумма налога, исчисленного по такой налоговой декларации, в этом случае уплачивается также досрочно - не позднее 15 дней с момента ее подачи.
Однако кроме уплаты суммы НДФЛ, исходя из фактической его величины, исчисленной по итогам отчетного года, налоговое законодательство предусматривает уплату и авансовых платежей данного налога в течение года.
Авансовые платежи уплачиваются налогоплательщиком в следующие сроки:
за январь - июнь - не позднее 15 июля текущего года в размере половины годовой суммы авансовых платежей;
за июль - сентябрь - не позднее 15 октября текущего года в размере 1/4 годовой суммы авансовых платежей;
за октябрь - декабрь - не позднее 15 января следующего года в размере 1/4 годовой суммы авансовых платежей.
Фактическую сумму налога (по итогам года) рассчитывает сам предприниматель, а суммы авансовых платежей НДФЛ исчисляют налоговые органы.
Суммы авансовых платежей на текущий налоговый период налоговый орган рассчитывает исходя из суммы фактически полученного дохода от указанных выше видов деятельности за предыдущий налоговый период с учетом стандартных и профессиональных налоговых вычетов.
Если сумма налога, исчисленного по декларации, будет больше сумм авансовых платежей и сумм налога, удержанных у источника выплаты дохода, то предприниматель должен доплатить налог в срок не позднее 15 июля следующего года.
По результатам окончательного расчета может оказаться так, что предприниматель переплатил НДФЛ.