Выбор оптимальной системы налогообложения оптово-розничной торговли индивидуального предпринимателя Иванова А.П.
Другим важным налогом является налог на добавленную стоимость (НДС).
Плательщиками НДС будут являться индивидуальные предприниматели, у которых имеются в данном налоговом периоде установленные НК РФ объекты обложения НДС.
Объект обложения НДС установлен статьей 146 НК РФ.
Сумма НДС по итогам каждого налогового периода, подлежащая уплате в бюджет, исчисляется налогоплательщиком как общая сумма налога, полученная от сложения величин НДС, исчисляемых по каждой налоговой базе отдельно с учетом применяемых налоговых ставок, и уменьшенная на сумму налоговых вычетов, предусмотренных статьями 171 и 172 НК РФ.
НК РФ установлены три основных налоговых ставки: 0, 10 и 18% (до 1 января 2004 года - 20%). Кроме того, в определенных случаях, когда в налоговую базу уже включена сумма НДС, могут использоваться так называемые расчетные ставки, являющиеся производными от основных. В соответствии с правилами, установленными пунктом 4 статьи 164 НК РФ, они рассчитываются "как процентное отношение налоговой ставки, предусмотренной пунктом 2 или 3 настоящей статьи, к налоговой базе, принятой за 100 и увеличенной на соответствующий размер налоговой ставки".
Исходя из сказанного, расчетные ставки могут быть рассчитаны по следующим формулам: расчетная налоговая ставка = 18% : (100% + 18%) x 100% или 10% : (100% + 10%) x 100%.
Момент определения налоговой базы определен статьей 167 НК РФ как наиболее ранняя из следующих дат:
1) день отгрузки (передачи) товаров (работ, услуг), имущественных прав;
2) день оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав.
Ведя предпринимательскую деятельность, каждый налогоплательщик несет расходы по приобретению материалов, товаров, работ и услуг. При этом, оплачивая их цену поставщикам (исполнителям), он уплачивает в ее составе и сумму НДС.
Такие суммы НДС, предъявленные поставщиками налогоплательщику при приобретении им товаров (работ, услуг) могут приниматься к вычету в порядке, предусмотренном статьями 171 и 172 НК РФ.
Применение налоговых вычетов - это уменьшение общей суммы налога, исчисленной за налоговый период, на суммы НДС, предъявленные поставщиками товаров (работ, услуг) или уплаченные налогоплательщиками по иным основаниям. Это является проявлением законодательно установленного механизма взимания сумм НДС, подлежащих уплате в бюджет, установленного в статье 173 НК РФ.
Сумма НДС, подлежащая уплате в бюджет рассчитывается как сумма налога, исчисленная по соответствующей ставке с объема реализации за минусом суммы налога, уплаченной поставщикам товарно-материальных ценностей (работ, услуг), используемых в процессе производства или по иным основаниям, установленным НК РФ
Для того чтобы иметь возможность зачесть (возместить) данные суммы "входного" НДС, налогоплательщик должен соблюсти ряд условий, предусмотренных пунктом 1 статьи 172 НК РФ, а именно:
- данные материальные ресурсы (работы, услуги) должны быть приняты налогоплательщиком на учет;
- должны быть в наличии счета-фактуры с указанием суммы уплаченного налога (см. ст. 169 НК РФ).
Налоговый кодекс предъявляет к плательщикам НДС помимо самой обязанности уплаты данного налога целый ряд требований по составлению и оформлению документов, связанных с его исчислением. В соответствии с пунктом 3 статьи 169 НК РФ они обязаны составить счет-фактуру, вести журналы учета полученных и выставленных счетов-фактур, книги покупок и книги продаж при совершении любых операций, признаваемых объектом налогообложения в соответствии с главой 21 НК РФ, в том числе не подлежащих налогообложению (освобождаемых от налогообложения) в соответствии со статьей 149 НК РФ.
Ряд основных правил по выставлению и оформлению счетов-фактур описаны в самой статье 169 НК РФ. Порядок ведения журнала учета полученных и выставленных счетов-фактур, книг покупок и книг продаж должен устанавливаться Правительством РФ. Такой порядок установлен постановлением Правительства РФ от 02.12.2000 N 914 "Об утверждении Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость".
В соответствии со статьей 145 НК РФ организации и индивидуальные предприниматели имеют право на освобождение от исполнения обязанностей плательщика НДС при выполнение двух условий:
1) сумма выручки от реализации товаров (работ, услуг) за три предшествующих последовательных календарных месяца без учета НДС не должна превышать двух миллионов руб. (п. 1 ст. 145 НК РФ);
2) налогоплательщик, претендующий на получение освобождения, не реализовал в течение трех предшествующих последовательных календарных месяцев никаких подакцизных товаров (п. 2 ст. 145 НК РФ).
Согласно пункту 3 статьи 145 НК РФ, лица, решившие воспользоваться своим правом на освобождение, должны представить в налоговый орган по месту своего учета письменное уведомление и документы, подтверждающие их право на освобождение. Сделать это надо в срок не позднее 20-го числа месяца, начиная с которого эти лица желают использовать право на освобождение.
Одной из важнейших характеристик любого налога является налоговый период, так как он определяет те сроки, в которые налогоплательщик обязан исчислить и уплатить налог в бюджет. Для всех плательщиков НДС, а также лиц, исполняющих обязанности налоговых агентов, налоговый период в общем случае с 1 января 2008 г. устанавливается равным кварталу. Это предусмотрено пунктом 1 статьи 163 НК РФ.
Налогоплательщики должны перечислять в бюджет НДС и представлять налоговую декларацию в налоговые органы по месту своего учета по итогам каждого налогового периода. Сделать это надо в срок не позднее 20-го числа месяца, следующего за истекшим налоговым периодом. Такой порядок установлен подпунктами 1 и 6 статьи 174 НК РФ. Исключение - ввоз товаров на таможенную территорию Российской Федерации. В этом случае НДС уплачивается в соответствии с таможенным законодательством.
Еще одним налогом, уплачиваемым предпринимателями при обычной системе налогообложения, является единый социальный налог (ЕСН). В соответствии с нормами статьи 235 НК РФ индивидуальные предприниматели начисляют и платят ЕСН:
- со своих доходов от предпринимательской либо иной профессиональной деятельности;
- с выплат, производимых в пользу наемных работников.
Индивидуальный предприниматель уплачивает ЕСН по месту постановки на налоговый учет по месту жительства.
Хотя налог называется единым, предприниматели должны рассчитывать его отдельно в отношении каждого фонда - как соответствующую процентную долю налоговой базы.
ЕСН по существу состоит из четырех платежей: в Пенсионный фонд Российской Федерации (взносы ЕСН в федеральный бюджет); в Фонд социального страхования Российской Федерации; в Федеральный фонд обязательного медицинского страхования; в территориальный фонд обязательного медицинского страхования.
Сумму ЕСН, уплачиваемую в составе налога в ФСС России, следует самостоятельно уменьшать на сумму произведенных расходов на цели государственного социального страхования, предусмотренные законодательством РФ. (Такими расходами могут быть, например, оплата больничных листов, оплата путевок и т.п.)
Принципы и ставки расчета взносов по ЕСН с выплат в пользу наемных работников и со своих доходов принципиально отличаются.
Так, при начислении ЕСН в первом случае он берется с выплат, производимых в пользу наемных работников, а также с выплат и вознаграждений по договорам гражданско-правового характера. Налог уменьшается при этом на сумму взносов на обязательное пенсионное страхование.
Во втором случае, согласно пункту 2 статьи 236 НК РФ, объектом налогообложения признаются доходы от предпринимательской либо иной профессиональной деятельности за вычетом расходов, связанных с их извлечением. При этом индивидуальные предприниматели не исчисляют и не уплачивают ЕСН в части суммы налога, зачисляемой в ФСС России.
Уплачивать ЕСН должны только те предприниматели, которые применяют традиционную систему налогообложения.
Ставки ЕСН различаются в зависимости от того, по какому основанию исчисляет данный налог предприниматель: "за себя" или с выплат наемным работникам.
Предприниматели, производящие выплаты в пользу физических лиц, применяют ставки налога, установленные пунктом 1 статьи 241 НК РФ.
Ставки ЕСН при расчете данного налога предпринимателями со своих доходов приведены в пункте 3 статьи 241 НК РФ.
Предприниматели самостоятельно рассчитывают налог по итогам налогового периода исходя из всех полученных ими в налоговом периоде доходов с учетом принимаемых к вычету расходов и ставок налога, приведенных в пункте 3 статьи 241 НК РФ. В соответствии со статьей 240 НК РФ налоговым периодом по ЕСН является календарный год. Датой получения доходов является день фактического получения соответствующего дохода (ст. 242 НК РФ).
Порядок исчисления, а также порядок и сроки уплаты ЕСН предпринимателями со своих доходов установлены статьей 244 НК РФ и очень схожи с порядком уплаты ими налога на доходы физических лиц. Напомним, что схематично он выглядит следующим образом. В течение года уплачиваются авансовые платежи по ЕСН, рассчитываемые в начале текущего года (то есть без учета фактических доходов предпринимателя именно в текущем году). В конце года производится окончательный расчет уже исходя из фактических доходов за год.
Расчет сумм авансовых платежей, подлежащих уплате в течение налогового периода (года) предпринимателем, производится не им самим, а исключительно налоговым органом. Основой для этого служит фактическая налоговая база по ЕСН данного налогоплательщика-предпринимателя за предыдущий год. На основании пункта 1 статьи 244 НК РФ такой порядок применяется, если иное не предусмотрено пунктами 2 и 6 данной статьи.
Исчислив сумму авансового платежа для предпринимателя, налоговый орган обязан направить ему уведомление об уплате данного налога. Предприниматель уплачивает авансовые платежи только на основании такого налогового уведомления.
Сроки для уплаты авансовых платежей указаны в пункте 4 статьи 244 НК РФ, и, соответственно, они же приводятся налоговиками в рассылаемых уведомлениях. Уплата авансовых платежей, таким образом, производится в три этапа:
- за январь - июнь - не позднее 15 июля текущего года в размере половины годовой суммы авансовых платежей;
- за июль - сентябрь - не позднее 15 октября текущего года в размере 1/4 годовой суммы авансовых платежей;
- за октябрь - декабрь - не позднее 15 января следующего года в размере 1/4 годовой суммы авансовых платежей
По итогам календарного года предприниматель самостоятельно производит расчет фактической суммы ЕСН за данный год исходя из всех полученных им в данном налоговом периоде доходов с учетом принимаемых к вычету расходов и действующих ставок налога.
Общую сумму налога предприниматель исчисляет отдельно по каждому фонду (федеральный бюджет, ФФОМС и ТФОМС) и отражает в налоговой декларации.
В соответствии с пунктом 7 статьи 244 НК РФ предприниматели обязаны представлять такую налоговую декларацию в налоговые органы не позднее 30 апреля года, следующего за истекшим налоговым периодом.
Те предприниматели, которые являются источником выплат физическим лицам, работающим у них по трудовым или гражданско-правовым договорам, помимо уплаты ЕСН со своих доходов платят его и по второму основанию.
В этом случае расчет единого социального налога производится отдельно по каждому работнику с начала текущего налогового периода по истечении каждого месяца нарастающим итогом.
Для этого рассчитывается налоговая база: по каждому работнику суммируются доходы, начисленные за налоговый период в его пользу в денежной или натуральной форме, в виде предоставленных ему материальных, социальных или иных благ или в виде иной материальной выгоды. Затем из нее исключаются доходы, не являющиеся объектом обложения ЕСН (пункты 1 и 3 ст. 236 НК РФ), и выплаты, не подлежащие налогообложению (ст. 238 НК РФ).
По итогам каждого календарного месяца налогоплательщики обязаны исчислять ежемесячные авансовые платежи по ЕСН исходя из величины выплат и иных вознаграждений, начисленных с начала налогового периода (года) до окончания соответствующего календарного месяца, и соответствующей ставки налога.
Ежемесячные авансовые платежи перечисляются в бюджет не позднее 15-го числа следующего месяца (п. 3 ст. 243 НК РФ).
В соответствии со статьей 240 НК РФ отчетным периодами по ЕСН признаются I квартал, полугодие и 9 месяцев календарного года. По итогам отчетного периода налогоплательщики исчисляют разницу между суммой налога, исчисленной исходя из налоговой базы, рассчитанной нарастающим итогом с начала налогового периода до окончания соответствующего отчетного периода, и суммой уплаченных за тот же период ежемесячных авансовых платежей, которая подлежит уплате в срок, установленный для представления расчета по данному налогу
Расчет по ЕСН за отчетный период должен быть представлен не позднее 20-го числа месяца, следующего за отчетным периодом (то есть соответственно 20 апреля, июля и октября каждого года).
Налоговым периодом по ЕСН является календарный год, и по его итогам налогоплательщики производят окончательный расчет с бюджетом по данному налогу.
Согласно пункту 7 статьи 243 НК РФ, срок представления такой декларации в налоговый орган установлен не позднее 30 марта года, следующего за истекшим налоговым периодом.
Наряду с уплатой ЕСН предприниматель на основании Федерального закона от 15.12.2001 N 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации" должен уплачивать страховые пенсионные взносы.
Данные взносы предприниматель уплачивает как с выплат, производимых в пользу наемных работников, так и за себя лично.
Страховые взносы на обязательное пенсионное страхование уплачиваются в качестве самостоятельного платежа начиная с 2002 года. Данный порядок установлен Федеральным законом от 15.12.2001 N 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации" (далее - Закон N 167-ФЗ). До этого времени платежи в ПФР были составной частью единого социального налога.
Начиная с 2002 года для предпринимателей и адвокатов установлен минимальный размер обязательного фиксированного платежа на финансирование страховой и накопительной частей трудовой пенсии, никак не связанного с уплатой ЕСН. Размер такого минимального фиксированного платежа - 150 руб. в месяц, в том числе 100 руб. направляется на финансирование страховой части трудовой пенсии и 50 руб. - на финансирование накопительной части трудовой пенсии.
Исчисление и уплата страховых взносов предпринимателями-работодателями осуществляется на основании статьи 10 Закона N 167-ФЗ объектом и базой для исчисления страховых взносов в ПФР является объект и налоговая база по единому социальному налогу (статьи 236 и 237 НК РФ). Порядок исчисления и уплаты страховых взносов за наемных лиц также схож с порядком исчисления и уплаты ЕСН.
В соответствии с пунктом 2 статьи 243 НК РФ сумма начисленных страховых взносов (авансовых платежей по страховому взносу) на обязательное пенсионное страхование - налоговый вычет - уменьшает сумму единого социального налога, подлежащего уплате в федеральный бюджет.
Сумму страховых взносов рассчитывают и уплачивают страхователи отдельно в отношении каждой части страхового взноса:
- на финансирование страховой части трудовой пенсии;
- на финансирование накопительной части трудовой пенсии.
Так же как при исчислении и уплате ЕСН, предприниматели обязаны вести учет сумм начисленных страховых взносов и выплат, составляющих базу для их начисления, отдельно по каждому физическому лицу, в пользу которого осуществлялись данные выплаты, с начала налогового периода по истечении каждого месяца нарастающим итогом.
Расчетным периодом по страховым взносам устанавливается календарный год (по аналогии с налоговым периодом по ЕСН, установленным ст. 240 НК РФ). Отчетными периодами (также по аналогии с единым социальным налогом) устанавливаются квартал, полугодие и 9 месяцев календарного года.
Ежемесячно страхователи рассчитывают суммы авансовых платежей по страховым взносам исходя из базы для начисления страховых взносов, исчисленной с начала расчетного периода, и соответствующего страхового тарифа.
Авансовые страховые платежи уплачиваются в ПФР в срок, установленный для получения денег в банке на оплату труда за истекший месяц, или в день перечисления заработной платы со счетов страхователя на счета работников, но не позднее 15-го числа месяца, следующего за месяцем, за который начисляется авансовый платеж.
Расчет по авансовым платежам по страховым взносам на обязательное пенсионное страхование для лиц, производящих выплаты физическим лицам, представляется страхователями в территориальные органы МНС России поквартально не позднее 20-го числа месяца, следующего за отчетным периодом.
Не позднее 30 марта года, следующего за истекшим годом, страхователи обязаны представить в налоговый орган декларацию по страховым взносам за данный расчетный период (п. 6 ст. 24 Закона N 167-ФЗ).
2.3.2 Единый налог на вмененный доход
С 1 января 2003 года главой 26.3 "Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности" НК РФ введен специальный налоговый режим, предусматривающий уплату единого налога на вмененный доход для отдельных видов деятельности (ЕНВД).
В соответствии с пунктом 1 статьи 346.26 главы 26.3 НК РФ ЕНВД вводится в действие и становится обязательным к уплате на соответствующей территории субъекта РФ только после принятия в данном регионе соответствующего закона.
Для индивидуальных предпринимателей уплата ЕНВД предусматривает замену НДФЛ, налога на имущество, ЕСН. Данная замена применяется соответственно только в отношении доходов, полученных от предпринимательской деятельности, имущества, используемого для осуществления предпринимательской деятельности, выплат и иных вознаграждений, начисляемых физическим лицам в связи с ведением предпринимательской деятельности, облагаемой ЕНВД.
Также индивидуальные предприниматели, уплачивающие ЕНВД, не признаются плательщиками налога на добавленную стоимость, за исключением НДС, подлежащего уплате при ввозе товаров на таможенную территорию РФ.
Иные налоги и сборы, не перечисленные выше, предприниматели, переведенные на уплату ЕНВД, исчисляют и уплачивают в соответствии с общим режимом налогообложения.
Кроме того, плательщики ЕНВД продолжают уплачивать страховые взносы на обязательное пенсионное страхование в соответствии с Федеральным законом от 15.12.2001 N 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации".
Данные страховые взносы индивидуальные предприниматели платят как за себя лично (по фиксированным ставкам), так и с сумм оплаты труда наемных работников. При этом сумма таких взносов уменьшает сумму ЕНВД, то есть является вычетом по этому налогу. Однако этот вычет не может снизить размер ЕНВД более чем на 50%.
Плательщики единого налога также должны уплачивать взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. Это предусмотрено Федеральным законом от 24.07.98 N 125-ФЗ "Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний".
Плательщиками единого налога согласно статьи 346.29 НК РФ признаются юридические лица и индивидуальные предприниматели, осуществляющие предпринимательскую деятельность в строго определенных сферах.
Порядок введения в действие ЕНВД на территории конкретного субъекта РФ определяется законами соответствующих субъектов РФ. Пока такой закон конкретным субъектом РФ не принят, глава 26.3 НК РФ на его территории считается не действующей.
Именно субъекты РФ определяют виды деятельности (в пределах указанного в НК РФ перечня), в отношении которых вводится данный налог.
Переход на ЕНВД по предусмотренным законами субъектов РФ видам деятельности является не добровольным, а обязательным для всех налогоплательщиков, осуществляющих эти виды деятельности на данной территории.
В соответствии со статьей 346.29 НК РФ объектом обложения ЕНВД для индивидуального предпринимателя по конкретному виду деятельности является вмененный доход по данному виду деятельности, установленный законодательно.
Определение вмененного дохода дается в статье 346.27 НК РФ в числе определений других базовых понятий, содержащихся в главе 26.3 НК РФ. Для целей данной главы под вмененным доходом понимается потенциально возможный доход налогоплательщика единого налога, рассчитываемый с учетом совокупности факторов, непосредственно влияющих на получение указанного дохода, и используемый для расчета величины единого налога по установленной НК РФ ставке.
Величина вмененного дохода рассчитывается как произведение базовой доходности по определенному виду деятельности, скорректированная на соответствующие коэффициенты. Такое количественное измерение величины вмененного дохода является налоговой базой для расчета ЕНВД.
Величины базовой доходности по каждому из видов деятельности, подлежащих переводу на уплату ЕНВД, установлены непосредственно самим НК РФ (п. 3 ст. 346.29).
Корректирующие коэффициенты базовой доходности так же четко прописаны в самом НК РФ. Всего этих коэффициентов два, и они указаны в статье 346.27 НК РФ.
Коэффициент К1 – это устанавливаемый на календарный год коэффициент-дефлятор, учитывающий изменение потребительских цен на товары (работы, услуги) в Российской Федерации в предшествующем периоде. Коэффициент-дефлятор определяется и подлежит официальному опубликованию в порядке, установленном Правительством Российской Федерации.
Коэффициент К2 – это корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, величину доходов, особенности места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности.
Налоговым периодом по ЕНВД считается квартал.
Схематически исчисление и уплату данного налога можно представить в виде следующей схемы.
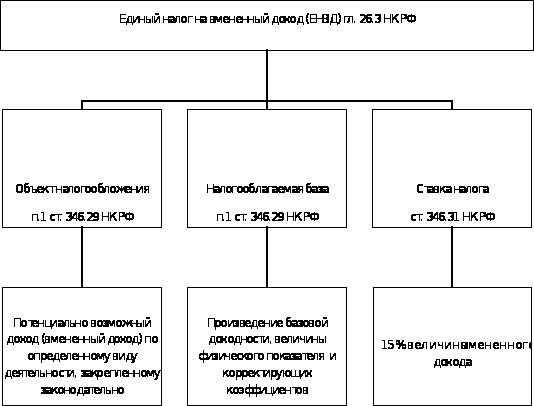
Рис. 9 Единый налог на вмененный доход
Следует учитывать, что рассчитанная изложенным выше способом величина ЕНВД за налоговый период может быть еще уменьшена налогоплательщиками на суммы, предусмотренные пунктом 2 статьи 346.32 НК РФ. В частности, уменьшение суммы первоначально рассчитанного налога возможно на суммы:
страховых взносов на обязательное пенсионное страхование, осуществляемое в соответствии с законодательством РФ, уплаченных за этот же период времени при выплате налогоплательщиками вознаграждений своим работникам, занятым в тех сферах деятельности налогоплательщика, по которым уплачивается единый налог, А также на сумму страховых взносов в виде фиксированных платежей, уплаченных индивидуальными предпринимателями за свое страхование; при этом по данным суммам величина единого налога не может быть уменьшена более чем на 50%;
выплаченных за счет средств работодателя пособий по временной нетрудоспособности.
Уплата налога должна производиться ежеквартально. В соответствии с пунктом 1 статьи 346.32 НК РФ заплатить ЕНВД по итогам налогового периода надо не позднее 25-го числа месяца, следующего за отчетным кварталом.
Налоговые декларации по ЕНВД за налоговый период (квартал) представляются в налоговые органы всеми налогоплательщиками данного налога (и предпринимателями, и предприятиями) не позднее 20-го числа первого месяца следующего налогового периода (п. 3 ст. 346.32 НК РФ).
В соответствии с главой 26.3 НК РФ объектом налогообложения при применении единого налога является не реальный доход налогоплательщика за отчетный налоговый период (квартал), а его потенциально возможный доход, рассчитанный на основе законодательно установленных показателей базовой доходности по конкретным видам деятельности.
Несмотря на это, пунктом 5 статьи 346.26 НК РФ предусмотрено, что налогоплательщики, уплачивающие ЕНВД, обязаны соблюдать порядок ведения расчетных и кассовых операций в наличной и безналичной формах, предусмотренный законодательством РФ.
Если единственным видом дохода предпринимателя является доход от деятельности, переведенной на уплату ЕНВД, подача годовой налоговой декларации по налогу на доходы физических лиц для него не является обязательной.
2.3.3 Упрощенная система налогообложения
Для индивидуальных предпринимателей переход на упрощенную систему налогообложения (УСНО) и уплата единого налога предусматривает замену налога на доходы физических лиц (НДФЛ), налога на имущество, единого социального налога (ЕСН).
Данная замена применяется соответственно только в отношении доходов, полученных от предпринимательской деятельности, имущества, используемого для осуществления предпринимательской деятельности, выплат и иных вознаграждений, начисляемых физическим лицам в связи с ведением предпринимательской деятельности.
Также индивидуальные предприниматели, применяющие упрощенную систему и уплачивающие единый налог, не признаются плательщиками налога на добавленную стоимость (НДС), за исключением налога на добавленную стоимость, подлежащего уплате при ввозе товаров на таможенную территорию РФ.
В отношении освобождения от уплаты НДС предпринимателей, использующих упрощенную систему налогообложения, существует следующая особенность, про которую не следует забывать. Согласно положениям пункта 5 статьи 173 НК РФ, лица, не являющиеся плательщиками НДС (в том числе и лица, переведенные на "упрощенку" и уплату ЕНВД), но выдавшие покупателю счет-фактуру с выделенным НДС, обязаны уплатить в бюджет налог по данной операции (в сумме, указанной в счете-фактуре). Вместе с тем суммы "входного" НДС по такой реализации на основании общей нормы подпункта 3 пункта 2 статьи 170 НК РФ вычету из общей суммы налога не подлежат (п. 2.11 Методических рекомендаций по применению главы 21 НК РФ, утвержденных приказом МНС России от 20.12.2000 N БГ-3-03/447).
Исчисление и уплата иных налогов и сборов, не перечисленных выше, осуществляются предпринимателями, применяющими упрощенную систему в соответствии с общим режимом налогообложения.
Налогоплательщики, использующие "упрощенку", продолжают также уплачивать страховые взносы на обязательное пенсионное страхование в соответствии с Федеральным законом от 15.12.2001 N 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации" (далее - Закон N 167-ФЗ). В соответствии со статьей 6 Закона N 167-ФЗ плательщиками страховых взносов на обязательное пенсионное страхование являются две категории субъектов:
1) лица, производящие выплаты физическим лицам, в том числе и индивидуальные предприниматели;
2) индивидуальные предприниматели.
При этом необходимо отметить, что если индивидуальный предприниматель одновременно относится к обеим категориям плательщиков, то исчисление и уплата страховых взносов производятся им по каждому основанию отдельно. В этом случае индивидуальный предприниматель уплачивает страховые взносы на обязательное пенсионное страхование как в отношении, например, наемных рабочих, так и в отношении себя. Размер уплаты взносов за себя регулируется статьей 28 Закона N 167-ФЗ. Согласно указанной статье, индивидуальные предприниматели уплачивают суммы страховых взносов в бюджет Пенсионного фонда РФ в виде фиксированного платежа. Минимальный размер данного платежа - 150 руб. в месяц. Порядок и сроки исчисления и уплаты фиксированных платежей в размере, превышающем минимальный, определяются Правительством РФ. При этом размер фиксированного платежа в расчете на месяц должен устанавливаться исходя из стоимости страхового года, которую ежегодно должно утверждать Правительство РФ. До настоящего времени этого не сделано, и поэтому используется ставка фиксированного платежа.
"Упрощенцы" также должны уплачивать взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний в соответствии с Федеральным законом РФ от 24.07.98 N 125-ФЗ "Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний".
Пункт 5 статьи 346.11 НК РФ предусматривает, что лица, применяющие упрощенную систему налогообложения, не освобождаются от исполнения обязанностей налоговых агентов. Исполнение лицом функций налогового агента прямо установлено соответствующими статьями НК РФ: по НДС это статья 161 НК РФ; по налогу на доходы физических лиц - статья 226 НК РФ.
Существуют критерии установлены статьей 346.12 главы 26.2 НК РФ, позволяющие применять упрощенную систему налогообложения. В соответствии с ней не могут применять данный режим индивидуальные предприниматели:
занимающиеся производством подакцизных товаров, а также добычей и реализацией полезных ископаемых, за исключением общераспространенных полезных ископаемых;
занимающиеся игорным бизнесом;
переведенные на систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) в соответствии с главой 26.1 настоящего Кодекса;
средняя численность работников, которых за налоговый (отчетный) период, определяемая в порядке, устанавливаемом федеральным органом исполнительной власти, уполномоченным в области статистики, превышает 100 человек.
Еще одно дополнительное ограничение установлено пунктом 7 статьи 346.13 НК РФ. В соответствии с ним налогоплательщикам, ранее использовавшим упрощенную систему, но перешедшим затем на общий режим налогообложения, запрещается в течение года с момента утраты им права на применение упрощенной системы налогообложения вновь перейти на нее.
Налоговое законодательство не обязывает налогоплательщика применять упрощенную систему. Переход к упрощенной системе налогообложения (при соблюдении всех необходимых условий) как и возврат к общему режиму налогообложения осуществляется всеми налогоплательщиками (в том числе и индивидуальными предпринимателями) добровольно (п. 1 ст. 346.11 НК РФ). Но при этом не следует забывать, что налогоплательщики, применяющие УСН, не вправе по своему усмотрению до окончания налогового периода, то есть календарного года, переходить на общий режим налогообложения (п. 3 ст. 346.13 НК РФ).
Перейти же на упрощенную систему можно только с 1 января нового года. Для этого в период с 1 октября по 30 ноября предшествующего года предпринимателю нужно подать в свою налоговую инспекцию заявление. Вновь зарегистрированные предприниматели могут подать заявление о своем переходе на упрощенную систему одновременно с подачей в налоговую инспекцию заявления о государственной регистрации.
Одним из важнейших вопросов применения УСН является решение вопроса о выборе объекта обложения единым налогом. Причем этот вопрос должен быть решен налогоплательщиком уже на стадии подачи заявления о переходе на "упрощенку".
Как известно, данный налоговый режим предполагает, что