Розвиток теорії непрямого оподаткування
пряме оподаткування потребує певного розвитку ринкових відносин, оскільки тільки в умовах реального ринку може сформуватися реальна ринкова ціна, а отже, і реальний прибуток.
Непрямі податки відіграють значну роль у формуванні доходів держави та податковому регулюванні. Історично основним видом непрямих податків був акциз, при якому об’єктом оподаткування, як правило, виступала вартість товарів, що мали певну специфічну особливість (тютюн, алкогольні напої, лекові автомобілі) або рівень споживання яких значно залежав від зміни цін.
Сьогодні в більшості країн у підакцизні групи товарів включені: алкогольні напої, тютюнові вироби, бензин, легкові автомобілі, коштовності, інші предмети розкошу. Розвиток непрямого оподаткування призвів до появи податку з обороту (своєрідного універсального акцизу), який у деяких країнах трансформувався в податок з продаж або податок на додану вартість.
Відповідно до світової практики непрямі податки, що звичайно називаються податками на споживання, включають три основні види: податок з обороту, податок з продаж, які використовувались у практиці розвинених країн до 1950 року, а потім і податок на додану вартість (ПДВ), що замінив у багатьох країнах перші два види і сьогодні є провідним непрямим податком. У Західній Європі бюджет формується наполовину з непрямих податків. Зберігаючи переваги інших податків на споживання, ПДВ значною мірою звільнений від їх основних недоліків. Теоретично він являє собою частку (%) від вартості, що додана на кожній стадії виробництва та обігу. Залишаючись багаторазовим, ПДВ перебуває у прямій залежності від реального внеску кожної стадії у вартість кінцевого продукту, а отже, зберігає можливості держави впливати на всі стадії відтворення.
Загальними рисами, що виділяються фахівцями як основні і дають право на виділення цих податків в особливу групу податків на споживання, є те, що всі вони спрямовані на кінцеве споживання, несуть фіскальну навантаженість без будьяких подальших установок щодо використання отриманих сум. Ці особливості мають суттєве значення при вирішенні питань формування податкової системи в будьякій країні.
Непрямі податки мають свої переваги і недоліки. Розглянемо основні з них. До переваг непрямих податків належать:
швидкість і регулярність надходжень до бюджету;
збільшення доходів держави при зростанні населення та його добробуту;
вирівнювання міжрегіонального розподілу доходів, оскільки споживання майже рівномірне в територіальному розрізі;
здійснення стримуючого впливу на споживання товарів, шкідливих для здоров’я і моральності населення;
можливість впливу держави на розвиток виробництва і сфери послуг;
зручність, яка полягає у тому, що вони характеризуються близькістю до місця внесення, відсутністю втрати часу при внесенні, не мають примусового характеру, не потребують накопичення певних коштів.
Поряд з цим, не можна абстрагуватись і від тих недоліків, що привносяться в податкову систему необґрунтованим використанням непрямих податків. Головний з них, що, зрештою, послужив однією з основних причин критики з боку науковців та практиків, - це відсутність безпосередньої залежності від розміру доходів платників, регресивний характер.К. Маркс вважав податки на споживання податками на бідних, а тому гостро їх засуджував. Групи осіб з низьким рівнем доходу в якості податку в ціні споживчих товарів сплачують більшу частку свого доходу порівняно з високодохідними групами. Тому проблема забезпечення ефективності введення цих податків повинна враховувати величину диференціації населення за рівнем доходів та відносну частку низькооплачуваних категорій населення.
Соціальна несправедливість непрямих податків може певною мірою нейтралізуватися державою шляхом вилучення товарів першої необхідності з кола оподатковуваних. Але виникає суперечність: адже швидкість надходження податків, стабільність і рівномірність забезпечуються саме оподаткуванням товарів широкого вжитку. У сучасних умовах вплив непрямих податків на підвищення цін, крім негативності саме цього фактора, достатньо обґрунтовано вважають джерелом розвитку інфляційних тенденцій. Не менш істотним недоліком непрямих податків слід вважати обмежені можливості їх використання для стимулювання виробництва.
Регулювання непрямого оподаткування положеннями проекту нового Податкового Кодексу України 6 травня 2006 року Державна податкова адміністрація України опублікувала на своєму офіційному сайті доопрацьований проект Податкового Кодексу України - 2006 (рис.1.4).
Рис.1.4 Опублікований текст доопрацьованого Податкового Кодексу України – 2006
Проект Податкового Кодексу - 2006 [57] є доопрацьованим варіантом прийнятого у 2му читанні Верховною Радою України у 2000 році проекту Податкового Кодекса України [56], з врахуванням прийнятих у 2000 - 2006 роках змін до основних законів про окремі види податків в Україні.
Згідно статей 15, 16, 17 проекту Податкового Кодексу [57]:
В Україні будуть справлятися:
а) загальнодержавні податки;
б) місцеві податки.
До загальнодержавних належать такі податки:
а) податок на прибуток підприємств;
б) податок на доходи фізичних осіб;
в) податок на додану вартість;
г) акцизний податок;
д) податок на майно;
е) державне мито;
ж) мито;
з) податок на транспортні засоби;
и) рентні платежі;
і) єдиний збір, що справляється в пунктах пропуску через державний кордон України;
ї) платежі за спеціальне використання природних ресурсів;
й) екологічний збір.
1. До місцевих податків належать:
а) податок з реклами;
б) збір за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг в) податок за використання місцевої символіки;
г) ринковий збір;
д) готельний збір;
е) збір за паркування автотранспорту;
є) курортний податок;
ж) збір за організацію гастрольних заходів;
з) збір за видачу дозволів на будівництво у населених пунктах об'єктів виробничого та невиробничого призначення, індивідуального житлового, дачного будівництва, будівництва садових будинків і гаражів.
Пропозиції Податкового Кодексу щодо реформування непрямого податку - податку на додану вартість.
Відносно норм існуючого Закону України “Про податок на додану вартість” [11] станом на травень 2006 року в проекті Податкового Кодексу підтверджуються основні змінені законодавчі норми чи пропонуються наступні принципові відмінності та новації в оподаткуванні ПДВ:
А). Визначення платників податку 1. Для цілей оподаткування платником податку є:
а) будь-яка особа, яка зареєстрована або підлягає реєстрації як платник податку;
б) будь-яка особа, яка імпортує товари на митну територію України, за винятком фізичної особи, в разі, коли така фізична особа ввозить (одержує переслані) товари в обсягах, що не перевищують норми безмитного ввезення, встановлені законодавством України;
Б). Вимоги до осіб щодо їх реєстрації як платників податку 1. Будь-які особи, зазначені у статті 4002 цього Кодексу, у яких загальна вартість оподатковуваних операцій з поставки товарів, робіт, послуг протягом будь - якого періоду за останні 12 календарних місяців сукупно перевищує 300 тисяч гривень (без урахування податку на додану вартість), зобов'язані зареєструватися як платники податку в органах державної податкової служби за своїм місцезнаходженням (податковою адресою) з додержанням вимог, передбачених статтею 4005 цього Кодексу.
2. У випадках коли особа, не зареєстрована як платник податку згідно з частиною першою цієї статті, укладає одну чи більше цивільно-правових угод (договорів), у результаті виконання яких планується здійснення оподатковуваних операцій, обсяг яких перевищуватиме у два чи більше разів суму, визначену частиною першою цієї статті протягом дванадцятимісячного періоду, така особа зобов’язана надіслати реєстраційну заяву до кінця податкового періоду, за наслідками якого були би збільшені податкові зобов’язання внаслідок такої операції згідно з нормами цього розділу, якби така особа була зареєстрована як платник податку. Особа, що не здійснює таку реєстрацію, несе відповідальність за такою операцією на рівні відповідальності зареєстрованого платника податку за такою ж операцією.
3. Фізичні особи, які не мають статусу суб’єкту господарювання, що ввозять (пересилають) товари на митну територію України в обсягах, що підлягають оподаткуванню згідно із законодавством України, сплачують податок без їх реєстрації як платників податку.
4. Суб’єкти господарювання, що не є зареєстрованими як платники цього податку, а також ті, що є суб’єктами спрощених (спеціальних) систем оподаткування, які ввозять (пересилають) товари на митну територію України в обсягах, що підлягають оподаткуванню згідно із законодавством, сплачують податок на додану вартість в момент перетину такими товарами митного кордону України без їх реєстрації як платників цього податку.
В). Добровільна реєстрація платників податку 1. Якщо особа здійснює оподатковувані операції та не підпадає під визначення частини першої статті 4005 як платник податку, у зв’язку з обсягами оподатковуваних операцій, меншими визначеної зазначеною вище частиною суми, вважає за доцільне самостійно зареєструватися як платник податку, така реєстрація здійснюється за його заявою.
Г) Визначення об'єкта оподаткування Об'єктом оподаткування є операції платників податку з:
а) поставки товарів (робіт, послуг), місце продажу, виконання, надання яких знаходиться на митній території України;
б) імпорту товарів (робіт, послуг) на митну територію України.
Д). Операції, що не є об'єктом оподаткування 1. Не є об'єктом оподаткування операції з:
а) виплат заробітної плати, пенсій, стипендій, субсидій, інших грошових або майнових виплат фізичним особам з будь - яких джерел у порядку, встановленому законодавством України;
б) розподілу (об'єднання) валових активів суб'єктів господарювання за розподільчим (об'єднаним) балансом в результаті проведення реорганізації юридичних осіб, що здійснюється без проведення розрахунків;
в) ввезення (пересилання) товарів зза меж митної території України на територію магазинів безмитної торгівлі та ліцензійних складів, визначених такими згідно із законодавством;
г) ввезення резидентами на митну територію України на умовах договору бербоут - чартеру суден закордонного плавання;
д) випуску, обігу та погашення білетів державних лотерей, запроваджених за ліцензією Міністерства фінансів України;
е) виплати грошових виграшів, грошових призів і грошових винагород;
є) прийняття ставок, у тому числі шляхом обміну коштів на жетони чи інші замінники гривні, призначені для використання в гральних автоматах та на іншому гральному устаткуванні;
ж) продажу негашених поштових марок України за їх номіналом, конвертів і листівок з негашеними поштовими марками України, крім колекційних марок, листівок та конвертів для філателістичних потреб.
З). Розміри ставок податку Ставки податку встановлюються від бази оподаткування у таких розмірах:
а) 17 процентів;
б) нульова ставка.
И). Операції, що підлягають оподаткуванню за основною ставкою 1. Операції, визначені статтею 4007 цього Кодексу, крім операцій, звільнених від оподаткування, та операцій, до яких застосовується нульова ставка, оподатковуються за ставкою, вказаною в пункті "а" статті 4022 цього Кодексу, яка є основною.
2. Податок становить 17 процентів бази оподаткування та додається до ціни товарів, робіт, послуг за винятком випадків, коли податок утримується одержувачем послуг із суми компенсації, що підлягає сплаті нерезиденту у відповідності до статті 4020 цього Кодексу.
3. Під час здійснення бартерних операцій на території України податок справляється за повною ставкою, в тому числі під час обміну товарами, роботами, послугами, операції з продажу яких звільняються від оподаткування або оподатковуються за нульовою ставкою.
Пропозиції Податкового Кодексу щодо реформування непрямого податку - акцизного збору.
Як свідчить аналіз різних підходів, наявних у світовій практиці, не існує єдиного підходу щодо визначального напряму реалізації акцизної політики, яка повною мірою враховувала б баланс інтересів фіску та соціального регулювання. Кожна країна посвоєму встановлює такий баланс, виходячи з реалій часу, впливу тих чи інших політичних течій, трансформації суспільної свідомості та системи цінностей.
Загальне коло питань щодо акцизного оподаткування в регулюванні соціальних процесів, які сьогодні та в найближчій перспективі мають вирішеними в Україні:
впорядкування переліку підакцизних товарів;
визначення розмірів ставок акцизного збору;
рівень диференціації акцизних ставок у межах однієї групи підакцизних товарів;
порядок зміни підакцизних ставок та одиниця виміру;
скорочення пільг.
Відносно норм існуючих Декрету „Про акцизний збір” [28] та законів України про окремі акцизні збори та ставки акцизного збору [2526] станом на травень 2006 року в проекті Податкового Кодексу підтверджуються основні змінені законодавчі норми чи пропонуються наступні принципові відмінності та новації в акцизному оподаткуванні:
а) Акцизний податок у проекті Податкового кодексу передбачено як непрямий податок на окремі види товарів, що включається до їх ціни.
б) Замість терміна “акцизний збір” у проекті Кодексу вводиться новий термін - “акцизний податок".
в) У проекті Податкового кодексу суттєво скорочено перелік підакцизних товарів, на які встановлюється акцизний податок, визначено платників податку, порядок його обчислення та сплати при реалізації підакцизної продукції. Зокрема, передбачається визначити п`ять груп підакцизних товарів, а саме:
спирт етиловий, алкогольні напої;
тютюнові вироби;
пиво;
бензин, дизельне пальне;
транспортні засоби.
г) положеннями проекту Податкового кодексу передбачається встановлення трьох видів ставок акцизного податку:
адвалорних (у відсотках до вартості підакцизної продукції);
у твердих сумах з одиниці ваги, об`єму, кількості або іншого натурального показника;
комбінованих (у відсотках до обороту або митної вартості, але не менше встановленої твердої суми, визначеної за одиницю виміру підакцизного товару).
Проектом також передбачається запровадження спрощенного порядку розрахунку акцизного податку при застосуванні ставок у процентах до оподатковуваного обороту.
З метою підтримки вітчизняних виробників та запобігання відволікання обігових коштів проектом Податкового кодексу передбачається, що продаж (передача) підакцизних товарів на митній території України, які використовуваються як сировина для виробництва підакцизних товарів, не буде вважатись об`єктом оподаткування.
А). Поняття акцизного податку . Акцизний податок - це непрямий податок на споживання окремих видів товарів, визначених цим Кодексом як підакцизні.
Б). Платники акцизного податку 1. Платниками акцизного податку є:
а) особа, яка виробляє підакцизні товари на митній території України, у тому числі з давальницької сировини, а також замовник, за дорученням якої виготовляється продукція на давальницьких умовах;
б) нерезиденти, які здійснюють виготовлення підакцизних товарів (послуг) на митній території України безпосередньо або через їх постійні представництва чи осіб, прирівняних до них згідно із законодавством;
в) будь-які суб'єкти господарювання у тому числі їх філії, відділення, інші відокремлені підрозділи, які імпортують на митну територію України підакцизні товари, незалежно від наявності внесених до них іноземних інвестицій;
г) фізичні особи - резиденти або нерезиденти, які ввозять (пересилають) підакцизні речі або предмети на митну територію України у вигляді супроводжувального або несупроводжувального багажу, а також фізичні особи, які одержують такі підакцизні речі (предмети), переслані (надіслані) з-за митного кордону України у вигляді поштових чи інших відправлень або несупроводжувального багажу, в обсягах або вартістю, що перевищують норми безмитного провезення (пересилання) для таких фізичних осіб, визначені митним законодавством;
д) особа, яка реалізує конфісковані за рішенням суду підакцизні товари, що перейшли у власність держави якщо ці товари підлягають реалізації (продажу) у встановленому законодавством порядку.
В). Реєстрація осіб як платників акцизного податку Особи, визначені статтею 5003, зобов’язані до початку виробництва або імпорту підакцизного товару зареєструватися як платники акцизного податку в органах державної податкової служби за своїм місцем знаходження (податковою адресою) у порядку, визначеному центральним органом державної податкової служби України.
Г). Об'єкти оподаткування Об'єктами оподаткування є:
а) обороти з реалізації вироблених в Україні підакцизних товарів (продукції), в тому числі з давальницької сировини, шляхом їх продажу, обміну на інші товари (продукцію, роботи, послуги), безплатної передачі товарів (продукції) або з частковою їх оплатою, а також обсяги відвантажених підакцизних товарів (продукції), виготовлених з давальницької сировини;
б) обороти з реалізації (передачі) товарів (продукції) для власного споживання, промислової переробки (крім прибутків з реалізації (передачі) для виробництва підакцизних товарів, за виключенням нафтопродуктів), а також для своїх працівників;
в) вартість та обсяги товарів (продукції), які імпортуються (ввозяться, пересилаються) на митну територію України, у тому числі в межах бартерних (товарообмінних) операцій або без оплати їх вартості чи з частковою оплатою.
Д). Підакцизні товари, які не є об’єктом оподаткування 1. Акцизним податком не оподатковуються:
а) підакцизні товари, експортовані за межі митної території України за умови документального підтвердження фактичного вивезення підакцизних товарів з митної території України.
б) легкові автомобілі спеціального призначення для інвалідів, а також легкових автомобілів спеціального призначення (швидка медична допомога та для потреб підрозділів Міністерства України з питань надзвичайних ситуацій та у справах захисту населення від наслідків Чорнобильської катастрофи);
в) підакцизні товари (крім нафтопродуктів), які вироблені на митній території України, так і імпортовані на митну територію України, що використовуються як сировина для виробництва підакцизних товарів.
г) конфісковані за рішенням суду підакцизні товари, що перейшли у власність держави, якщо вони не підлягають реалізації (продажу) у встановленому законодавством порядку;
е) підакцизні товари, що імпортуються на митну територію України, якщо з таких товарів згідно з законодавством України не справляється податок на додану вартість.
є) підакцизні товари, ввезені фізичними особами на митну територію України в обсягах, що не перевищують норми безмитного ввезення, встановлені законом;
ж) підакцизні товари, набуті інвестором у власність на умовах угоди про розподіл продукції, що вивозяться з митної території України;
з) алкогольні напої та тютюнові вироби, які призначені для реалізації магазинами безмитної торгівлі, при відвантаженні їх безпосередньо українськими виробниками цієї продукції.
4. Акцизний податок справляється з таких товарів та обчислюється за такими ставками - Додаток Е.
1.3 Світовий досвід непрямого оподаткування
Поєднання прямих та непрямих податків - характерна риса податкових систем сучасних держав. За рахунок їх оптимальної структури значною мірою може бути розв’язане те глибоке протиріччя цільових установок, що стоять перед податковою системою. Відмінність полягає у їх співвідношенні. За дослідженнями фахівців [50], в останні два десятиріччя загальна картина прямого і непрямого оподаткування у розвинених капіталістичних країнах мала такий вигляд:
прямі податки переважають у Голландії, Данії, Люксембурзі, Канаді, Новій Зеландії, Швейцарії, Австрії, США, Японії; підвищення їх ролі відбулося у Великобританії, Німеччині, Фінляндії, Канаді, Японії та США;
непрямі податки переважають у Норвегії, Франції, Австралії, Італії, Ірландії, Греції, Іспанії; підвищення їх ролі відбулося в Австралії, Італії та особливо в Швеції;
відносно врівноваженою структурою прямих та непрямих податків характеризуються Норвегія, Італія, Фінляндія і Швеція.
Аналіз показує, що середня еластичність (залежність зростання (падіння) надходжень від певного виду податку, від зростання (падіння) ВВП у номінальному вираженні) доходів від прямих податків перевищувала 1, а від непрямих - була меншою за 1. У цілому вона була більше 1, тому можна стверджувати, що податкові системи капіталістичних країн характеризуються високою еластичністю, яка забезпечує їм “автоматичне” зростання податкових доходів при зростанні ВВП.
Загальні тенденції в оподаткуванні реалізуються і в такому напрямі: із зростанням рівня податкових надходжень частка непрямих податків знижується. Так, середній показник по країнах Організації економічного співробітництва і розвитку знизився з 33,7 у 1965 р. до 27,6% в 1990 р., а по країнах Європейського Співтовариства - відповідно з 35,6 до 29,5% [58].
Основний фактор, що визначає співвідношення між прямими та непрямими податками, - це життєвий рівень основної маси населення. Низький рівень об’єктивно обмежує масштаби прямих податкових надходжень з доходів юридичних та фізичних осіб. Таку закономірність особливо чітко ілюструють наведені нижче дані, розраховані групою російських вчених [50] (табл.1.1).
Разом з тим, існує й інший фактор - національні особливості окремих країн, що зумовлюють наявність різних стереотипів відносно тих чи інших податків. Так, у групі розвинених країн чітко виділяються такі, де частка непрямих податків у загальних податкових надходженнях знаходиться в межах 28-35% (Японія, США, Канада), і ті, де ці величини сягають 45-55% (Англія, Німеччина, Італія, Франція). Якщо, наприклад, в Італії частка непрямих податків знизилась в аналізованому періоді більше ніж на 13%, то у Франції, де історично перевага надавалась непрямим податкам, таке скорочення становило лише 9,3%.
Таблиця 1.1
Взаємозв’язок
частки непрямих
податків у
загальних
податкових
надходженнях
та розмірів
ВНП на душу
населення
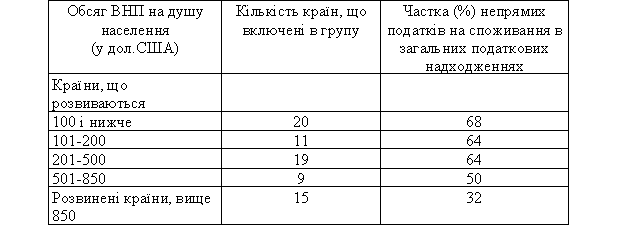
Тобто співвідношення між прямими та непрямими податками відрізняється не лише стосовно розвинених країн та країн, що розвиваються, а також стосовно окремих країн, які входять в ту чи іншу групу. Світовий досвід використання прямого та непрямого оподаткування призводить до висновку про неприпустимість їх протиставляння без ґрунтовного дослідження соціальноекономічних умов, що склалися в країні, етапів історичного розвитку, які пройшла податкова система, в тому числі таких її складових, як податковий контроль і податкова свідомість переважної частини населення, та об’єктивно притаманних цим податкам функціональних рис.
Найбільшими податками на споживання, що стягуються в західних країнах, є акцизи - специфічні, тобто податки на окремі види (групи) споживчих товарів, послуг; та універсальні, що оподатковують валовий оборот комерційного чи промислового підприємства. Найпоширенішою формою універсального акцизу є податок на добавлену вартість. У загальній сумі непрямих податків специфічні акцизи і ПДВ становлять близько 90% надходжень [58].
Таблиця 1.2
Структура податкових надходжень у країнах із ринковою економікою,%
| Країни | Особистий прибутковий податок | Податок на прибуток | Внески на соціальне страхування | Податок на споживання | Акцизи | Інші податки | |
| Робітників і службовців | підприємців | ||||||
| США | 35,8 | 7,3 | 11,6 | 16,6 | 7,6 | 6,8 | 14,3 |
| Англія | 28,9 | 11,0 | 6,6 | 10,6 | 16,6 | 12,3 | 14 |
| Німеччина | 27,4 | 4,7 | 15,9 | 18,8 | 17,0 | 9,4 | 6,8 |
| Франція | 11,8 | 5,4 | 13,3 | 27,3 | 18,8 | 8,5 | 14,9 |
| Італія | 26,3 | 10,0 | 6,3 | 23,6 | 14,7 | 10,6 | 8,5 |
| Канада | 40,8 | 6,8 | 4,3 | 9,7 | 13,9 | 9,9 | 14,6 |
| Японія | 26,8 | 21,5 | 10,9 | 15,2 | 4,2 | 7,3 | 14,1 |
Як вважають економісти, на основі еволюції податкових систем різних країн співвідношення прямих та непрямих податків залежить від досконалості механізму стягнення податків; здатності податкових систем звести до мінімуму ухилення від оподаткування; рівня податкової культури; традицій оподаткування; загальної орієнтації на соціальний компроміс, розв’язання найгостріших соціальних проблем. Загальні тенденції в оподаткуванні реалізуються ще в одному напрямі - із зростанням рівня податкових надходжень частка непрямих податків знижується.
Таблиця 1.3
Структура податкових надходжень до консолідованих бюджетів країн з ринковою та перехідною економікою (Чехія, Україна) - 2001 рік
| Основні податки | Питома вага податку у загальній сумі податкових надходжень до бюджетів (без пенсійних та соціальних фондів),% | |||||
| США | Бельгія | Англія | Франція | Чехія | Україна | |
| 1. Прибутковий податок з громадян | 54,8 | 48,3 | 32,8 | 21,6 | 24,2 | 17,8 |
| 2. Податок на прибуток підприємств | 13,3 | 10,4 | 13,2 | 9,2 | 20,5 | 24,5 |
| 3. Податок на додану вартість | 6,7 | 37,6 | 38,3 | 52,0 | 33,0 | 33,7 |
| 4. Податок на майно (податок на власність) | 16,3 | 3,6 | 15,6 | 8,5 | 1,0 | 0,5 |
Розвиток ринкової економіки та зосередження в приватній власності все більше цінностей приводить до якісної зміни структури податків на загальнодержавному рівні в бік податків з фізичних осіб - власників грошей, майна, добавленої вартості та зменшення податкового навантаження на корпорації, які є лише інструментом для набуття фізичними особами власності, грошових коштів та майна, як це існує в країнах з розвинутою ринковою економікою (Табл.1.2).
Найменша питома вага акцизів характерна для Японії та США - країн, де традиційно швидше розвивалося й переважало пряме оподаткування порівняно з непрямим. Наприкінці ХІХ й на початку ХХ століття акцизи гальмували розвиток внутрішнього ринку в названих країнах, а тому податкова система формувалася здебільшого за рахунок прибуткового та майнового оподаткування.
Найвищою питома вага акцизів є в малих країнах Західної Європи, де вони становлять основу оподаткування. В цьому плані їх випереджають інші країни цієї групи - Ірландія (42,1%), Португалія (40,0%), Греція (38,9%).
Реформи, які проводилися і проводяться в країнах з ринковою економікою, не лишили осторонь і непряме оподаткування. В теоретичному плані розробляються різні концепції непрямих податків як нейтральних стосовно процесів збереження та нагромадження. В практичному плані в ряді країн співвідношення між прямими і непрямими податками змінюється на користь останніх.
Відомо, що ряд країн, економіка яких успішно розвивається, наприклад, США, не використовують ПДВ. Проте менш відомо, що тривалий час уникали вказаного податку й деякі наші сусіди - країни Центральної та Східної Європи, що випереджають Україну в ході економічної трансформації і розглядаються як зразок для наслідування Україною. Це стосується, зокрема, Чехії та Словенії.
В залежності від поєднання факторів ПДВ може викликати різний вплив на галузі виробництва. Саме це, очевидно, зумовило розробку та особливості впровадження цього принципово нового податку у Франції законом № 54404 від 10.04.1954 р. “Про фіскальну реформу" з 1 липня 1954 р. ПДВ замінив податок на виробництво, який існував раніше. Стандартна ставка нового податку становила 16,85%. Окрім того, були спеціальні ставки з величинами від 6% до 25%. Потрібно відзначити, що ПДВ незначно змінив співвідношення між непрямими та прямими податками у бюджеті Франції на користь прямих податків. Так, частка непрямих податків, яка становила у державному бюджеті у 1953 р.66,5%, у 1959 р. зменшилася до 61,3%.
Головне ж полягало в тому, що уряд Франції проводив активну інвестиційну політику, спрямовану на структурну перебудову виробництва. Частка інвестицій до ВВП становила, наприклад, у 1952 р.16,8, у 1956 р.17,9%, у 1957 р. 19,4%, 1958 р. - 18,7%.72% загальної суми інвестицій було спрямовано на оновлення основного капіталу. Із виробничих інвестицій 90% спрямовувалося на виробництво засобів виробництва. Із загальної суми інвестицій одна третина була державними, дві третини - приватними.
Враховуючи досвід Франції інші країни поступово переходили до впровадження ПДВ, ув’язуючи величину стандартної ставки, наявність диференційованих ставок не лише з загальними умовами господарства, але й з відмінностями між галузями. Першою після Франції у 1960 р. ПДВ впровадила Мексика при стандартній ставці 10%. В Європі у 1967 р. впровадила ПДВ Данія теж при ставці 10%. У 1968 р. він був впроваджений у ФРН при стандартній ставці 10,0%, у 1969 р. в Швеції - 11%; у 1973 р. в Італії - 12%, у 1989 р. в Швейцарії - 6,5%, у 1991 р. в Канаді - 7%, у 1995 р. в Японії при єдиній ставці 3%. Як бачимо, рівень стандартних ставок за межами ЄС досить диференційований, в країнах ЄС він уніфікується. Окрім того, у більшості країн є декілька ставок, що диференційовані по галузях.
Зауважимо, що ставки податку на додану вартість становлять: у Данії - 25 відсотків, Австрії та Росії - 20, Бельгії - 19, Франції - 18,6, Великобританії - 17,5 відсотка. Таким чином, ставка податку на додану вартість у розмірі 17 відсотків, запропонована урядом у проекті Кодексу, також одна з найнижчих у Європі.
Резюме досліджень 1 розділу До непрямих податків традиційно належать такі податки, як податок з обороту (суми) споживання, податок на додану вартість, акцизний збір, мито.
Незважаючи на критику з боку багатьох економістів, непрямі податки доволі широко використовуються в усьому світі, оскільки при відносно простому механізмі їх стягнення вони забезпечують стабільні й суттєві доходи держави та ухилитися від їх сплати важко. Крім того, психологічно ці податки сприймаються платниками легше, ніж прямі, адже вони приховані у ціні товару, роботи, послуги. За економічним змістом об’єкта оподаткування всі непрямі податки відносяться до податків на споживання, які сплачуються не при одержанні доходів (прибутку), а при їх використанні.
В останні два десятиріччя загальна картина прямого і непрямого оподаткування у розвинених капіталістичних країнах мала такий вигляд:
прямі податки переважають у Голландії, Данії, Люксембурзі, Канаді, Новій Зеландії, Швейцарії, Австрії, США, Японії; підвищення їх ролі відбулося у Великобританії, Німеччині, Фінляндії, Канаді, Японії та США;
непрямі податки переважають у Норвегії, Франції, Австралії, Італії, Ірландії, Греції, Іспанії; підвищення їх ролі відбулося в Австралії, Італії та особливо в Швеції;
відносно врівноваженою структурою прямих та непрямих податків характеризуються Норвегія, Італія, Фінляндія і Швеція.
В податковій системі України проблеми співвідношення прямого та непрямого оподаткування, на жаль, стоять на другому плані, оскільки існуюча податкова система направлена тільки на підвищення стягнення податків любими шляхами та продовжує стояти на заваді ефективному розвитку українського суспільства, є несправедливою щодо оподаткування абсолютної більшості громадян України, гальмує економічне і соціальне відродження нації.
Головні ознаки згубності діючої системи оподаткування для потреб держави і суспільства наступні, серед яких окремо виділяються проблеми оптимальності непрямого оподаткування:
1. Система відзначається надзвичайно високим податковим навантаженням.
а) Перш за все воно лягає тягарем на більшість суб’єктів реального сектору економіки. Сукупні податкові вимоги відносно доданої вартості (доходу) окремих національних підприємств, не віднесених до груп пільгового чи спеціального оподаткування, знаходяться в межах від 56,0 до 120%. З урахуванням суб’єктів господарювання, що оподатковуються за спеціальними системами (малий та середній бізнес, сільські господарства, підприємства спеціальних економічних зон і т. і), середнє розрахункове значення податкових вимог до національних суб’єктів господарювання по відношенню до створеної ними доданої вартості досягає в Україні 5658%.
Якщо виключити з розрахунків показників податкового навантаження сплачені підприємствами суми ПДВ, вважаючи що цей податок переноситься на громадян споживачів і на бюджет (при поверненні сплачених сум українським експортерам), то діапазон коливань сукупних податкових вимог до окремих українських підприємств і господарств, які не