Розвиток теорії непрямого оподаткування
Умовою відвантаження виробником (переробником) готової продукції, виготовленої з давальницької сировини, його власнику або за його дорученням іншій особі є документальне підтвердження банківської установи про перерахування відповідної суми акцизного збору на розрахунковий рахунок виробника (переробника).
Податковий агент зобов'язаний включити до ціни товару (продукції) акцизний збір у порядку і за ставками, передбаченими законом, утримати його з платника акцизного збору та перерахувати його до бюджету. Зазначене перерахування здійснюється протягом семи календарних днів, наступних за датою продажу (відчуження) акцизного товару (продукції).
Датою продажу (інших видів відчуження) підакцизного товару (продукції) є дата відвантаження (передачі) податковим агентом підакцизних товарів (продукції) або дата одержання податковим агентом коштів чи інших видів компенсацій вартості підакцизних товарів (продукції) залежно від того, яка подія сталася раніше. Якщо податкові агенти передають підакцизні товари (продукцію) іншим особам згідно з умовами договорів комісії, консигнації, доручення, інших цивільноправових договорів, які не передбачають перехід права власності таким особам, датою продажу підакцизних товарів (продукції) є дата, коли така передача розпочинається.
При укладенні цивільноправових договорів щодо підакцизних товарів (продукції) податкові агенти зобов'язані письмово повідомляти покупців (одержувачів) таких підакцизних товарів (продукції) про їх обов'язки щодо сплати акцизного збору, сума якого має бути виділена окремим рядком. Податковий агент не є платником акцизного збору, але є особою, уповноваженою законодавством нараховувати, стягувати акцизний збір з його платників та вносити його до бюджету, а також нести відповідальність за невиконання або неналежне виконання таких повноважень.
Суб'єкти підприємницької діяльності, які ввезли (імпортували) на митну територію України підакцизні товари (продукцію) без сплати акцизного збору, подають до органів податкової служби до 15 числа місяця, що настає за звітним, щомісячний звіт про обсяги продажу ввезених (імпортованих) підакцизних товарів (продукції) та розміри одержаних з покупців і перерахованих до бюджету сум акцизного збору, а також про обсяги переданих товарів, ввезених (імпортованих) в інтересах інших суб'єктів підприємницької діяльності, і утриману суму акцизного збору.
Контроль за правильністю обчислення і своєчасністю сплати акцизного збору здійснюється податковими інспекціями відповідно до Закону України "Про державну податкову службу України" [8].
Порядок обчислення акцизного збору 1.
Акцизний збір обчислюється за ставками у відсотках до обороту з продажу [44]:
для товарів, що вироблені на митній території України, виходячи з їх вартості, за встановленими виробником максимальними роздрібними цінами на товари, які він виробляє, без податку на додану вартість та акцизного збору;
для товарів, що імпортуються на митну територію України, виходячи з їх вартості, за встановленими імпортером максимальними роздрібними цінами на товари, які він імпортує, без податку на додану вартість та акцизного збору.
2. Акцизний збір обчислюється у твердих сумах у гривнях або в євро з одиниці реалізованих (переданих, ввезених в Україну) товарів (продукції). Акцизний збір, обчислений в євро, сплачується у валюті України за валютним (обмінним) курсом Національного банку України.
3. Акцизний збір обчислюється одночасно за ставками у відсотках до обороту з продажу та у твердих сумах з одиниці реалізованого товару (продукції) для тих підакцизних товарів, на які чинним законодавством України встановлено такі ставки.
Порядок нарахування акцизного збору 1. Сума акцизного збору, якщо ставка встановлена в грошовому еквіваленті до фізичної одиниці виміру товару, обчислюється таким чином:
при застосуванні ставки акцизного збору у гривнях за формулою А = С х К, (2.1)
де А - сума акцизного збору; С - ставка акцизного збору; К - кількість товару, визначена у фізичних одиницях виміру, визначених відповідним законом;
при застосуванні ставки акцизного збору в євро за формулою А = С х Є х К, (2.2)
де А - сума акцизного збору; С - ставка акцизного збору; Є - курс гривні до євро за станом на перший день відповідного кварталу; К - кількість товару, визначена у фізичних одиницях виміру, визначених відповідним законом.
2. Сума акцизного збору, якщо ставка встановлена у відсотках, обчислюється в такому порядку.
Спочатку визначається оборот оподаткування шляхом обчислення суми оборотів за встановленими виробником або імпортером максимальними роздрібними цінами, без врахування податку на додану вартість та акцизного збору, окремо за кожним видом товару (продукції) за формулою О = (М - П) * к, (2.3)
де О - оподаткований оборот; М - максимальна роздрібна ціна за кожним видом товару (продукції) за їх власною назвою, задекларована виробником або імпортером таких товарів, П - сума податку на додану вартість та акцизного збору в складі максимальної роздрібної ціни, к - кількість товару у фізичних одиницях виміру за кожним видом товару (продукції) за їх власною назвою.
Після визначеного обороту з продажу, обчислюється сума акцизного збору за формулою
А1 = С1 х О, (2.4)
де А1 - сума акцизного збору за ставками у відсотках до обороту з продажу, С1 - ставка акцизного збору у відсотках, О - оподаткований оборот.
3. Сума акцизного збору, якщо ставка встановлена одночасно у відсотках до обороту з продажу та у твердих сумах з одиниці реалізованого товару (продукції), обчислюється шляхом додавання суми акцизного збору, обчисленої за ставками у відсотках до обороту з продажу та суми акцизного збору, обчисленої за ставками у твердих сумах з одиниці реалізованого товару (продукції), за формулою А = А1 + А2, (2.5)
де А1 - сума акцизного збору, обчислена за ставками у відсотках, А2 - сума акцизного збору, обчислена за ставками у твердих сумах з одиниці реалізованого товару (продукції).
Платники акцизного збору самостійно обчислюють суму податкового зобов'язання, яку зазначають у розрахунку акцизного збору (приклад розрахунку наведений в додатку В [44]).
2.1.3 Механізм справляння мита
Мито є непрямим вибірковим (специфічним акцизом) податком на зовнішньоекономічні операції з деякими імпортними (ввізне) та експортними (вивізне) товарами - вводиться з метою одержання доходів бюджету держави чи для економічного захисту держави. Митне регулювання зовнішньоекономічної діяльності здійснюється згідно з законами України про митне регулювання [5], Митним тарифом України [20] та міжнародними договорами України.
Територія України становить єдиний митний простір, на якому діють митні правила України, з додержанням зобов'язань, що випливають з участі України в митних союзах.
Митний тариф України визначається згідно з відповідним законом України та міждержавними договорами України. Митний тариф України встановлює на єдиній митній території України оподаткування митом предметів, що ввозяться на територію України або вивозяться з неї, або переміщуються транзитом по її території. Ставки митного тарифу України є єдиними для всіх суб'єктів зовнішньоекономічної діяльності незалежно від форм власності, організації господарської діяльності і територіального розташування, за винятком випадків, передбачених законами України та її міжнародними договорами.
Митний контроль та митне оподаткування на території спеціальних економічних зон регулюються спеціальними законами України та міжнародними договорами, які встановлюють спеціальний правовий режим цих зон у кожному окремому випадку.
Митний кодекс України [5] - визначає принципи організації митної справи в Україні з метою створення умов для формування ринкової економіки та зростання активності зовнішньоекономічної діяльності на основі єдності митної території, мит та митних зборів.
Митний тариф України [20] - це систематизований звід ставок мита, яким обкладаються товари та інші предмети, що ввозяться на митну територію України або вивозяться за межі цієї території.
Мито, що стягується митницею, являє собою податок на товари та інші предмети, які переміщуються через митний кордон України.
В Україні застосовуються такі види мита:
адвалерне, що нараховується у відсотках до митної вартості товарів та інших предметів, які обкладаються митом;
специфічне, що нараховується у встановленому грошовому розмірі на одиницю товарів та інших предметів, які обкладаються митом;
комбіноване, що поєднує обидва ці види митного обкладення.
Ввізне мито - нараховується на товари та інші предмети при їх ввезенні на митну територію України. Ввізне мито є диференційованим:
до товарів та інших предметів, що походять з держав, які входять разом з Україною до митних союзів або утворюють з нею спеціальні митні зони, і в разі встановлення будьякого спеціального преференційного митного режиму згідно з міжнародними договорами за участю України, застосовуються преференційні ставки ввізного мита, передбачені Єдиним митним тарифом України;
до товарів та інших предметів, що походять з країн або економічних союзів, які користуються в Україні режимом найбільшого сприяння, котрий означає, що іноземні суб'єкти господарської діяльності цих країн або союзів мають пільги щодо мит, за винятком випадків, коли зазначені мита та пільги щодо них встановлюються в рамках спеціального преференційного митного режиму, застосовуються пільгові ставки ввізного мита, передбачені Єдиним митним тарифом України;
до решти товарів та інших предметів застосовуються повні (загальні) ставки ввізного мита, передбачені Єдиним митним тарифом України.
Вивізне мито - нараховується на товари та інші предмети при їх вивезенні за межі митної території України.
Сезонне мито - на окремі товари та інші предмети може встановлюватися сезонне ввізне і вивізне мито на строк не більше чотирьох місяців з моменту їх встановлення.
Особливі види мита - метою захисту економічних інтересів України, українських виробників та у випадках, передбачених законами України, у разі ввезення на митну територію України і вивезення за межі цієї території товарів незалежно від інших видів мита можуть застосовуватися особливі види мита:
спеціальне мито;
антидемпінгове мито;
компенсаційне мито.
Нарахування мита на товари та інші предмети, що підлягають митному обкладенню, провадиться на базі їх митної вартості, тобто ціни, яка фактично сплачена або підлягає сплаті за них на момент перетину митного кордону України. При визначенні митної вартості до неї включається ціна товару, зазначена в рахункуфактурі, а також такі фактичні витрати, якщо їх не включено до рахункуфактури:
на транспортування, навантаження, розвантаження, перевантаження та страхування до пункту перетину митного кордону України;
комісійні та брокерські;
плата за використання об'єктів інтелектуальної власності, що належить до даних товарів та інших предметів і яка повинна бути оплачена імпортером (експортером) прямо чи побічно як умова їх ввезення (вивезення).
Нарахування та стягнення мита, податку на додану вартість, митних зборів і в установлених законодавством випадках акцизного збору проводиться за вантажною митною декларацією відповідно до порядку, установленого Державною митною службою та ставок мита.
Справляння мита, податку на додану вартість та в установлених законодавством випадках акцизного й митних зборів виконується за уніфікованою митною квитанцією МД1 [41 43]:
1. Уніфікована митна квитанція МД1 і додаткові аркуші до неї застосовуються для нарахування та стягнення сум мита, податку на додану вартість, митних зборів і в установлених законодавством випадках акцизного збору при обкладенні товарів, транспортних засобів та окремих номерних вузлів до них, які ввозяться (пересилаються) на митну територію України громадянами.
2. У випадках унесення грошової застави при тимчасовому ввезенні товарів та транспортних засобів, а також при транзиті транспортних засобів окремо оформлюються бланки уніфікованої митної квитанції МД1 на:
мито, податок на додану вартість та акцизний збір;
митні збори.
В інших випадках справляння мита, податку на додану вартість, акцизного та митних зборів здійснюється за однією уніфікованою митною квитанцією МД1.
3. При нарахуванні сум мита, податку на додану вартість, акцизного та митних зборів застосовується розділ D уніфікованої митної квитанції.
У робочій частині бланка уніфікованої митної квитанції МД1 заповнюються графи "N з/п", "Найменування предметів, валюти, цінностей", "Підстава для вилучення чи прийняття", "Одиниця виміру", "Кількість", "Загальна сума чи вартість", "Ставка мита, ПДВ, акцизного, митних та інших зборів", "Сума стягнення".
У графі "N з/п" зазначаються порядкові номери товарів, транспортних засобів та окремих номерних вузлів до них, за які сплачуються мито, податок на додану вартість і в установленому законодавством випадках акцизний та митні збори.
У графі "Найменування предметів, валюти, цінностей" наводяться найменування товарів, транспортних засобів та окремих номерних вузлів до них; їх коди згідно з УКТЗЕД; у разі потреби - їх відмінні ознаки, які впливають на визначення сум мита, податок на додану вартість, акцизного й митних зборів, що підлягають сплаті;
У графі "Підстава для вилучення чи прийняття" зазначаються чинні на день оформлення уніфікованої митної квитанції МД1 курси валют, які встановлено НБУ та які використовуються при нарахуванні платежів; найменування платежів, які справляються при митному оформленні цих товарів, транспортних засобів та окремих номерних вузлів до них.
У графі "Одиниця виміру" зазначаються одиниці виміру товару, транспортного засобу та окремого номерного вузла до нього кожного найменування.
У графі "Кількість" проставляється кількість товару, транспортного засобу та окремого номерного вузла до нього кожного найменування.
У графі "Загальна сума чи вартість" проставляється загальна митна вартість товару, транспортного засобу та окремого номерного вузла до нього.
У графі "Ставка мита, податку на додану вартість, акцизного та митних зборів" проставляються ставки податків і зборів, які справляються при митному оформленні товарів, транспортних засобів та окремих номерних вузлів до них.
У графі "Сума стягнення мита, ПДВ, акцизного та митних чи інших зборів" проставляються суми нарахованих і сплачених платежів.
4. За розділом D уніфікованої митної квитанції МД1 оформлюється окрема уніфікована митна квитанція МД1 у трьох примірниках.
У разі недостатньої кількості рядків у робочій частині уніфікованої митної квитанції МД1 заповнюється потрібна кількість додаткових аркушів до неї в трьох примірниках.
Перші примірники уніфікованої митної квитанції МД1 та додаткових аркушів до неї (за наявності), а також платежі (мито, податок на додану вартість, акцизний і митні збори) передаються посадовими особами митного органу після закінчення зміни до каси митного органу, другі примірники уніфікованої митної квитанції МД1 і додаткових аркушів до неї (за наявності) видаються на руки власнику після сплати належних платежів, а треті примірники уніфікованої митної квитанції МД1 залишаються у квитанційній книжці для обліку та звітності, при цьому кожний третій примірник додаткового аркуша до уніфікованої митної квитанції МД1 (за наявності) підклеюється до відповідної квитанції.
2.1.4 Організація обліку та контролю стягнення непрямих податків
Інструкцією ДПА України [31] встановлюється порядок ведення органами державної податкової служби оперативного обліку податків і зборів (обов'язкових платежів), надходження яких контролюється органами державної податкової служби та які передбачені бюджетною класифікацією України за доходами до Державного бюджету України, місцевих бюджетів та державних цільових фондів, а також сум штрафних (фінансових) санкцій та пені, що застосовуються до підприємств, установ, організацій та громадян відповідно до чинного законодавства (далі - платежі до бюджету).
Відповідно до пункту 17.1 статті 17 Закону України “Про порядок погашення зобов’язань платників податків перед бюджетами та державними цільовими фондами" [9] штрафні санкції за порушення податкового законодавства, крім штрафних санкцій за порушення валютного законодавства, що встановлюються окремим законодавством, накладаються на платника податків у таких розмірах:
а) Штрафні санкції (штрафи)
1. Платник податків, що не подає податкову декларацію у строки, визначені законодавством, сплачує штраф у розмірі десяти неоподатковуваних мінімумів доходів громадян за кожне таке неподання або її затримку.
2. У разі коли контролюючий орган самостійно визначає суму податкового зобов'язання платника податків (підпункти "а, б" статті 4 Закону [9], додатково до штрафу, встановленого підпунктом 1, платник податків сплачує штраф у розмірі десяти відсотків суми податкового зобов'язання за кожний повний або неповний місяць затримки податкової декларації, але не більше п'ятдесяти відсотків від суми нарахованого податкового зобов'язання та не менше десяти неоподатковуваних мінімумів доходів громадян.
3. У разі коли контролюючий орган самостійно донараховує суму податкового зобов'язання платника податків (підпункт "в" статті 4 Закону [9], такий платник податків зобов'язаний (крім випадків, коли податкова декларація не приймається всупереч нормам цього Закону) сплатити штраф у розмірі п'яти відсотків суми донарахованого податкового зобов'язання, але не менше одного неоподатковуваного мінімуму доходів громадян сукупно за весь строк недоплати, незалежно від кількості податкових періодів, що минули.
4. У разі коли платник податків не сплачує узгоджену суму податкового зобов'язання протягом граничних строків, визначених цим Законом, такий платник податку зобов'язаний сплатити штраф у таких розмірах:
при затримці до 30 календарних днів, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, - у розмірі десяти відсотків погашеної суми податкового боргу;
при затримці від 31 до 90 календарних днів включно, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, - у розмірі двадцяти відсотків погашеної суми податкового боргу;
при затримці, що є більшою 90 календарних днів, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, - у розмірі п'ятдесяти відсотків погашеної суми податкового боргу.
Платник податків сплачує один із зазначених у цьому підпункті штрафів відповідно до загального строку затримки незалежно від того, чи були застосовані штрафи, визначені у підпунктах 1 - 4, чи ні.
5. У разі коли платник податків, активи якого перебувають у податковій заставі, відчужив такі активи без попередньої згоди податкового органу, якщо отримання такої згоди є обов'язковим згідно з цим Законом, платник податків додатково сплачує штраф у розмірі суми такого відчуження, визначеної за звичайними цінами.
6. У разі коли платник податків здійснює продаж (відчуження) товарів (продукції) або здійснює грошові виплати без попереднього нарахування та сплати податку, збору (обов'язкового платежу), якщо відповідно до законодавства таке нарахування та сплата є обов'язковою передумовою такого продажу (відчуження) або виплати, такий платник податків сплачує штраф у подвійному розмірі від суми зобов'язання з такого податку, збору (обов'язкового платежу).
7. Платник податків, який до початку його перевірки контролюючим органом самостійно виявляє факт заниження податкового зобов'язання минулих податкових періодів, зобов'язаний:
а) або надіслати уточнюючий розрахунок і сплатити суму такої недоплати та штраф у розмірі п'яти відсотків від такої суми до подання такого уточнюючого розрахунку, б) або відобразити суму такої недоплати у складі декларації з цього податку, що подається за наступний податковий період, збільшену на суму штрафу у розмірі п'яти відсотків від такої суми, з відповідним збільшенням загальної суми податкового зобов'язання з цього податку.
б) Пеня Початок строків нарахування пені [32]:
1. Після закінчення встановлених строків погашення узгодженого податкового зобов'язання на суму податкового боргу нараховується пеня.
2. Нарахування пені розпочинається:
а) при самостійному нарахуванні суми податкового зобов'язання платником податків - від першого робочого дня, наступного за останнім днем граничного строку сплати податкового зобов'язання, визначеного цим Законом;
б) при нарахуванні суми податкового зобов'язання контролюючими органами - від першого робочого дня, наступного за останнім днем граничного строку сплати податкового зобов'язання.
3. У разі коли платник податків до початку його перевірки контролюючим органом самостійно виявляє факт заниження податкового зобов'язання та погашає його, пеня не нараховується.
Розмір пені
1. Пеня нараховується на суму податкового боргу (включаючи суму штрафних санкцій за їх наявності) із розрахунку 120 відсотків річних облікової ставки Національного банку України, діючої на день виникнення такого податкового боргу або на день його (його частини) погашення, залежно від того, яка з величин таких ставок є більшою, за кожний календарний день прострочення у його сплаті.
2.2 Аналіз динаміки джерел податкового формування Державного бюджету України у 1998 - 2006 роках
Основні засади бюджетної системи України, її структура, принципи, правові засади функціонування, основи бюджетного процесу і міжбюджетних відносин та відповідальність за порушення бюджетного законодавства регулюються Бюджетним Кодексом України [1].
Бюджетна система України складається з державного бюджету та місцевих бюджетів. Бюджетами місцевого самоврядування визнаються бюджети територіальних громад сіл, селищ, міст та їх об'єднань. Місцевими бюджетами визнаються бюджет Автономної Республіки Крим, обласні, районні бюджети, бюджети районів у містах та бюджети місцевого самоврядування.
Зведений бюджет є сукупністю показників бюджетів, що використовуються для аналізу і прогнозування економічного і соціального розвитку держави. Зведений бюджет України включає показники Державного бюджету України, зведеного бюджету Автономної Республіки Крим та зведених бюджетів областей та міст Києва і Севастополя.
В таблицях Г.1 Г.2 Додатку Г та на графіках рис.2.1 - 2.5 наведені результати статистичної обробки структури доходної частини Державного бюджету України [16 19] в частині структуризації долі непрямих податків та їх динаміки.
Згідно Бюджетного Кодексу України [1] - основні непрямі податки в Україні закріплені за Державним бюджетом України. Законами України “Про Державний бюджет України" на відповідний рік [16 - 19], всупереч Закону України “Про оподаткування прибутку підприємств" [10] та Бюджетному Кодексу України - податок на прибуток підприємств (окрім податку на прибуток підприємств комунальної власності) також зараховується в Державний бюджет замість зарахування в місцеві бюджети.
Рис.2.1 Структура доходів Державного бюджету України за 2002 рік
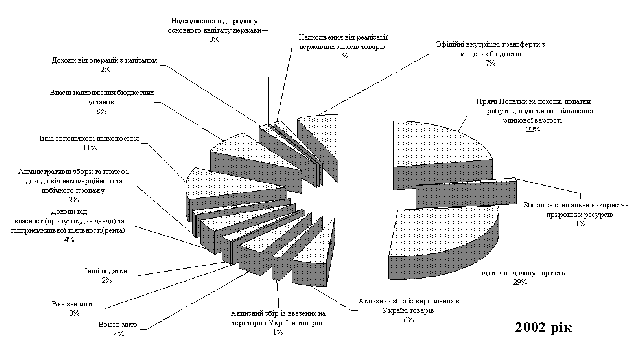
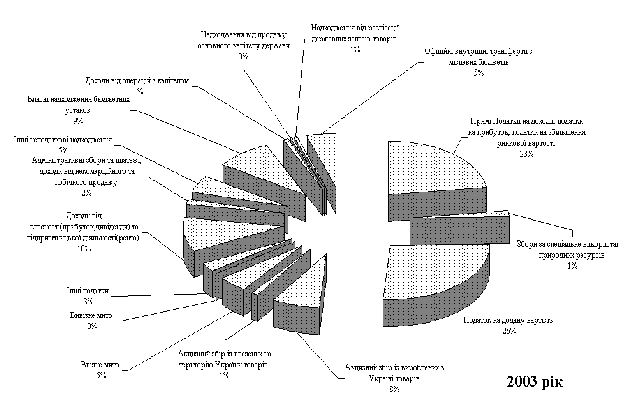
Рис.2.2 Структура доходів Державного бюджету України за 2003 рік
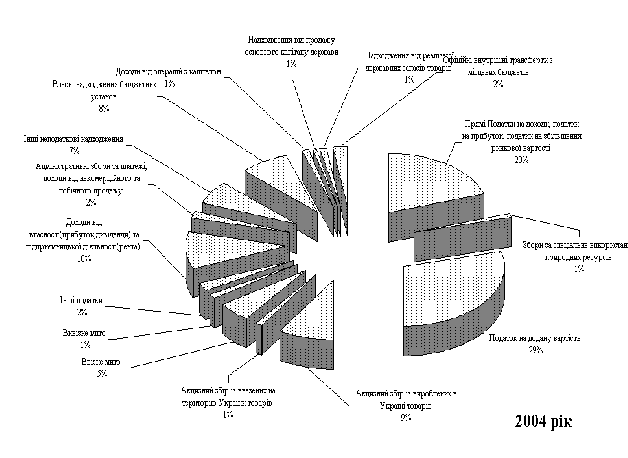
Рис.2.3 Структура доходів Державного бюджету України за 2004 рік
Рис.2.4 Структура доходів Державного бюджету України за 2005 рік
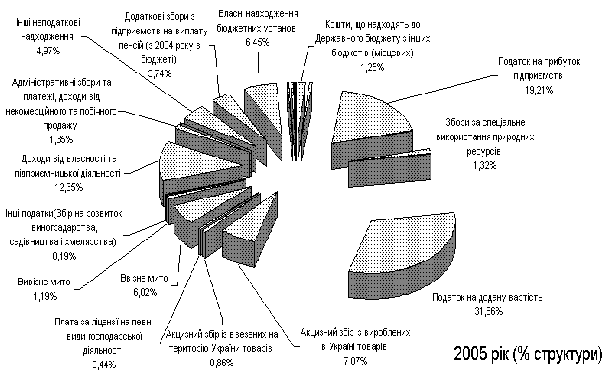
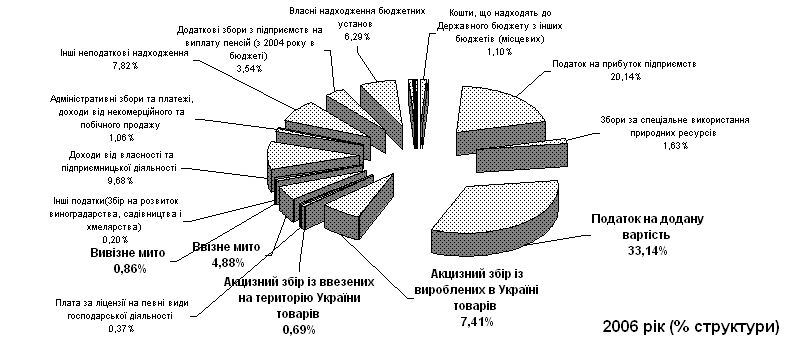
Рис.2.5 Структура доходів Державного бюджету України за 2006 рік
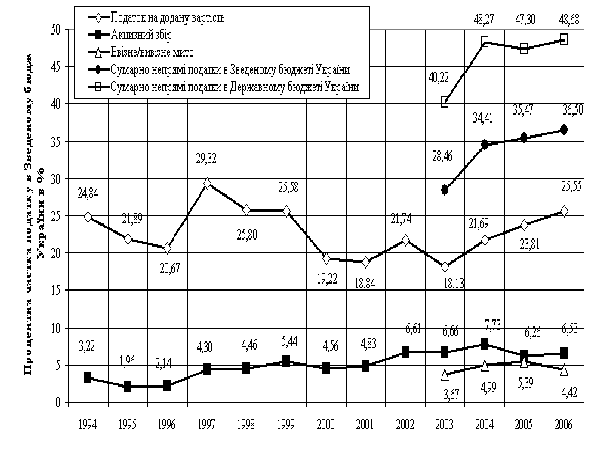
Рис.2.6 Динаміка процентних часток непрямих податків у Зведеному Бюджеті України у 1994 -2006 роках
Зміни у співвідношенні прямих та непрямих податків у податковій структурі України, що відбувалися протягом 1992 1999 рр. (Додаток Г), були, якщо не досить істотними, то відчутними. В цілому можна відокремити три періоди 1992 - 1993 рр., 1994 - 1996 рр., і період починаючи з 1996 року. Два перших роки переважання непрямого оподаткування над прямим було очевидним у 1992 році - 54,8% проти 43,8% і в 1993 році - 53,7% проти 45%. У наступні три роки ситуація змінилась у 1994р частка прямих податків сягнула 52,8% (проти 45,2% - непрямих), у 1995 році відповідно, 55,5% (проти 41,7% - непрямих) і в 1996 році - 52,5% (проти 42,7% - непрямих). З 1996 року, хоча й збереглося переважання прямих податків, воно було вже незначним - 47,3% проти 44,1%. З 1998 році зменшилась питома вага і прямих (46,3%) і непрямих (40,7%) податків за рахунок долі неподаткових надходжень в результаті активізації процесів стратегічної приватизації державної власності (рис.2.7).
Аналіз даних табл. Г.1, Г.2 Додатку Г показує, що при формуванні доходів Державного бюджету з 1999 року найбільшу роль відіграють податкові надходження від непрямих податків.
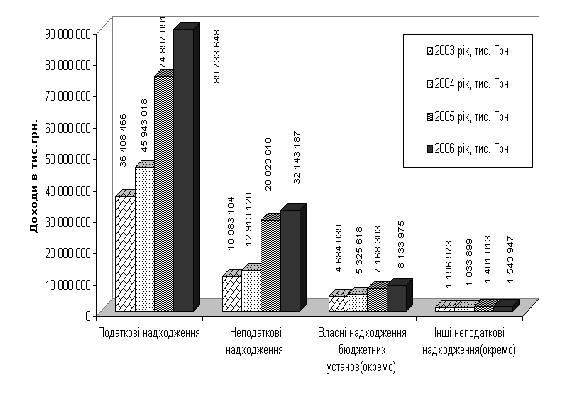
Рис.2.7 Структура надходжень Державного бюджету України у 2003 - 2006 роках
Так, зростання сумарної долі основних трьох непрямих податків (податок на додану вартість, акцизний збір та мито) в доходах Державного бюджету України в 2002 - 2006 роках становить (рис.2.6):
2002 рік - 40,83%;
2003 рік - 40,22%;
2004 рік - 48,32%;
2005 рік - 47,3%;
2006 рік - 48,68%
При цьому дослідження динаміки перерозподілу структури непрямих податків в доходній частині Держбюджету України показує, що:
доля ПДВ поступово знизилась з 35% (1997) до 29% (2004), та знов зросла до 32% у 2005 році;
доля внутрішніх акцизів зросла з 4% (1997) до 9% (2004) та знизилась до 7% у 2005 році;
доля акцизів на імпорт стабільна та становить близько 0,9 1%;
доля ввізного мита на імпорт зросла з 4,0% (2002) до 6% (2005);
доля вивізного мита на експорт зросла з 0,1% (2002) до 1,2% (2005);
Таким чином, структура непрямих податків в Україні має тенденцію розвитку у напрямку збільшення специфічних акцизів на обмежену групу споживачів товарів та зниження податкового тиску універсальними акцизами на масові групи споживачів.
2.3 Аналіз динаміки формування Державного бюджету за рахунок непрямих податків у Дніпропетровській області у 1998 – 2005 роках
У Додатку Ж наведені статистичні таблиці надходження основних податків до Зведеного бюджету по Дніпропетровській області за 1998 - 2005 роки [36 - 39]. Оскільки митні надходження в Дніпропетровській області незначні, основний аналіз проведемо по двом непрямим податкам - ПДВ та акцизний збір.
В табл.2.1 наведені статистичні дані по цим податкам та їх ваговій частці в Зведеному бюджеті по Дніпропетровській області.
Таблиця 2.1
Непрямі податки в Зведеному бюджеті по Дніпропетровській області
| Рік | Сумарний обсяг податків та зборів Зведеного бюджету, млн. грн. | ПДВ (різниця зібраного та відшкодованого ПДВ), млн. грн. | Акцизний збір (всі статті), млн. грн. | ||
| Значення | % частка | Значення | % частка | ||
| 1998 | 1527,6 | 387,8 | 25,39 | 11,8 | 0,77 |
| 1999 | 1850,9 | 317,7 | 17,16 | 18,1 | 0,98 |
| 2000 | 2339,2 | 305,8 | 13,07 | 38,4 | 1,64 |
| 2001 | 2360,6 | 100,9 | 4,27 | 42,9 | 1,82 |
| 2002 | 2771,9 | 39,4 | 1,42 | 18,1 | 0,65 |
| 2003 | 3310,8 | 743,5 | 22,46 | 24,4 | 0,74 |
| 2004 | 4031,8 | 175,4 | 4,35 | 33,8 | 0,84 |
| 2005 | 6967,7 | 154,4 | 2,22 | 31,1 | 0,45 |
Як показують статистичні дані табл.2.1 з 2002 року за рахунок значного перевищення суми експортного відшкодування ПДВ над сумою зібраного ПДВ, в сумі непрямі податки не дають надходжень по Дніпропетровській області до Державного бюджету.
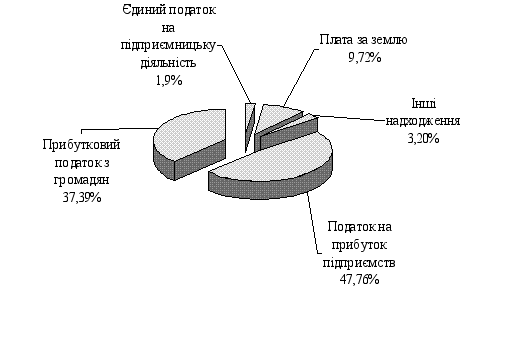
Рис.2.8 Питома вага основних податків та зборів у загальній сумі надходжень до зведеного бюджету Дніпропетровської області за 2003 рік ПДВ 2003
До Державного бюджету України у 2003 році мобілізовано податку на додану вартість 809,6 млн. грн., а з урахуванням відшкодування ПДВ (1553,1 млн. грн), фактичні надходження мають від’ємне значення і складають “мінус” 743,5 млн. грн.
На обсяг надходжень податку на додану вартість у значній мірі впливає промисловий потенціал Дніпропетровської області, в структурі якого основне місце припадає на гірничометалургійний комплекс (понад 50 відс). Специфіка промислової продукції, виробленої в області (чорна та кольорова металургія) та обмеженість споживчого ринку цієї продукції в Україні, що передбачає здійснення експортних операцій у значних обсягах. Від’ємне значення бази нарахування ПДВ сталося в основному за рахунок того, що у загальному обсязі експорту України на область припадає 17,4 відсотків. Область займає друге місце серед регіонів України по експортних операціях.
Акцизний збір2003
У Дніпропетровській області зареєстровано 34 платника акцизного збору - юридичні особи (сплачують податки 25 СПД), з них