Xreferat.com » Рефераты по финансовым наукам » Розвиток теорії непрямого оподаткування
Розвиток теорії непрямого оподаткування
500 см3,
але не більш
як 800 см3
0,2
євро за 1 см3
8711
50 00 00
Мотоцикли
(включаючи
мопеди) та
велосипеди
з допоміжним
мотором, з
колясками
або без них
з поршневим
двигуном з
іскровим
запалюванням
з кривошипношатунним
механізмом
і робочим об'ємом
циліндрів
понад 800 см3
0,2
євро за 1 см3
8711
90 00 00
Мотоцикли
(включаючи
мопеди) та
велосипеди
з допоміжним
мотором, з
колясками
або без них,
крім тих, що
з поршневим
двигуном з
іскровим
запалюванням
з кривошипношатунним
механізмом;
коляски
0,2
євро за 1 см3
8716
10 99 00
Причепи
та напівпричепи
для тимчасового
проживання
у кемпінгах
типу причепних
будиночків
масою понад
3500 кг, крім тих,
що складаються
100
євро за 1 шт.
Додаток Ж
Надходження податків та зборів до Зведеного бюджету по Дніпропетровській області у 1998 - 2005 роках Таблиця Ж.1
Структура податків по Дніпропетровській області у 1998 році
| Вид податку | млн. грн. |
| Прямі подоходні податки |
932,4 |
| Прибутковий податок з громадян | 356,9 |
| Податок на прибуток підприємств | 369,7 |
| Податки на власність (транспорт, земля та інше) | 192,1 |
| Податок для суб'єктів малого підприємництва | 13,7 |
| Непрямі податки |
471,6 |
| Податок на додану вартість | 387,8 |
| Плата за спеціальне користування водними ресурсами | 14,6 |
| Збір за геологорозвідувальні роботи | 8,6 |
| Акцизний збір | 11,8 |
| Збір до Державного інноваційного фонду | 48,7 |
| Інші податки та неподаткові надходження |
123,6 |
| Місцеві податки і збори | 29,1 |
| Інші надходження | 94,5 |
|
|
1527,6 |
 Разом
Таблиця Ж.2
Структура податків по Дніпропетровській області у 1999 році
| Вид податку | млн. грн. |
| Прямі подоходні податки |
929,6 |
| Прибутковий податок з громадян | 486,8 |
| Податок на прибуток підприємств | 405,9 |
| Податки на власність (транспорт, земля та інше) | 207,8 |
| Єдиний податок для суб'єктів малого підприємництва | 29,1 |
| Непрямі податки |
496,4 |
| Податок на додану вартість | 317,7 |
| Плата за спеціальне користування водними ресурсами | 14,8 |
| Збір за геологорозвідувальні роботи | 16,5 |
| Акцизний збір | 18,1 |
| Збір до Державного інноваційного фонду | 78,9 |
| Інші податки та неподаткові надходження |
274,9 |
| Місцеві податки і збори | 26,8 |
| Інші надходження | 248,1 |
|
|
1850,9 |
Таблиця Ж.3
Структура податків по Дніпропетровській області у 2000 році
| Вид податку | млн. грн. |
| Прямі подоходні податки |
1426,4 |
| Прибутковий податок з громадян | 574,1 |
| Податок на прибуток підприємств | 568,3 |
| Податки на власність (транспорт, земля та інше) | 240,7 |
| Єдиний податок для суб'єктів малого підприємництва | 43,3 |
| Непрямі податки |
802,0 |
| Податок на додану вартість | 305,8 |
| Плата за спеціальне користування водними ресурсами | 269,0 |
| Збір за геологорозвідувальні роботи | 35,9 |
| Акцизний збір | 38,4 |
| Збір до Державного інноваційного фонду | 152,9 |
| Інші податки та неподаткові надходження |
110,8 |
| Місцеві податки і збори | 34,9 |
| Інші надходження | 75,9 |
|
|
2339,2 |
Таблиця Ж.4
Структура податків по Дніпропетровській області у 2001 році
| Вид податку | млн. грн. |
| Прямі подоходні податки |
1863,2 |
| Прибутковий податок з громадян | 820,6 |
| Податок на прибуток підприємств | 683,4 |
| Податки на власність (транспорт, земля та інше) | 285,9 |
| Єдиний податок для суб'єктів малого підприємництва | 73,3 |
| Непрямі податки |
236,9 |
| Податок на додану вартість | 100,9 |
| Плата за спеціальне користування водними ресурсами | 56,8 |
| Збір за геологорозвідувальні роботи | 36,3 |
| Акцизний збір | 42,9 |
| Інші податки та неподаткові надходження |
260,5 |
| Місцеві податки і збори | 39,1 |
| Інші надходження | 221,4 |
|
|
2360,6 |
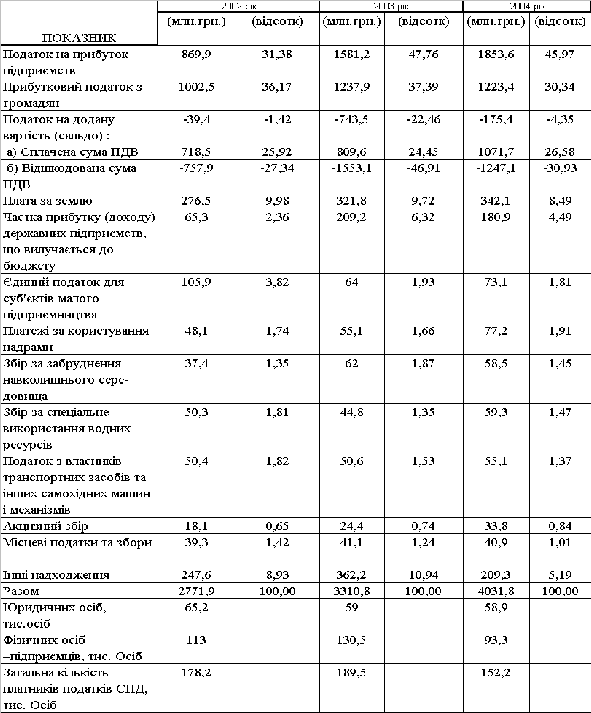
Таблиця Ж.5
Структура податкових надходжень до зведеного бюджету по Дніпропетровській області за 2002 - 2004 роки
Таблиця Ж.6
Надходження податків до Зведеного бюджету по Дніпропетровській області за 2005 рік, млн. грн.
| Вид податку | % частка | Сума |
| податку на прибуток підприємств | 50,22 | 3499,3 |
| податку з доходів фізичних осіб | 23,31 | 1623,9 |
| частині прибутку (доходу) господарських організацій, що вилучається до бюджету | 7,85 | 547,1 |
| платі за землю | 6,76 | 471,2 |
| платежах за користування надрами | 1,97 | 137,4 |
| збору за забруднення навколишнього середовища | 1,47 | 102,2 |
| єдиному податку для суб'єктів малого підприємництва | 1,38 | 96,5 |
|
інші надходження |
7,04 | 490,2 |
|
|
100,00 | 6967,7 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.