Фінанси підприємств
В современных условиях регулирующая функция налогов не столько в том, чтобы максимально освободить прибыли и доходы от налогов и создать общие и селективные стимулы для действий в соответствии с текущими целями государственного регулирования экономики, сколько в стремлении создать жесткую количественную зависимость между размерами налоговых льгот, предоставляемых хозяйственному субъекту, и его конкретными хозяйственными акциями.
Большинство целей государственного регулирования экономики на Западе достигается путем целенаправленного стимулирования капиталовложений. Именно от масштабов обновления и расширения основного капитала зависят в основном темпы роста, состояние конъюнктуры, занятость, спрос, национальная конкурентоспособность, а от структуры инвестиций - отраслевая и региональная структуры, темпы и направленность НИОКР. Преобладающей формой обеспечения инвестиционных потребностей в течение последних десятилетий является самофинансирование, доля которого в капиталовложениях колеблется от 55 до 85%. Такие масштабы самофинансирования оказались возможными только благодаря государственной налоговой политике, и в частности санкционированному правительственными органами ускоренному амортизационному списанию основного капитала.
2. АНАЛІТИЧНА ЧАСТИНА
2.1. Загальна характеристика бухгалтерської звітності, яка використовується для оцінки фінансового стану підприємства
Звітність – це система показників у формі таблиці, які відображають обсяг і результати діяльності підприємства. Її складання – завершальний етап облікової роботи.
Для прийняття економічних рішень користувачами фінансових звітів необхідна інформація про фінансовий стан, результати діяльності та зміни у фінансовому стані підприємства. Зазначені інформаційні потреби обумовили склад фінансової звітності:
Баланс;
Звіт про фінансові результати;
Звіт про власний капітал;
Примітки до звітів.
Компоненти фінансової звітності відображають різні аспекти господарських операцій і подій за звітний період, відповідну інформацію попереднього звітного періоду та розкриття облікової політики та її змінах, що робить можливим ретроспективний та перспективний аналіз діяльності підприємства
Фінансова звітність повинна надати дохідливу, доречну, достовірну та зіставну інформацію щодо фінансового стану, результатів діяльності підприємства, руху його грошових засобів, змін у складі власного капіталу.
Для досягнення дохідливості інформації припускається, що користувачі мають певний рівень знань і прагнуть уважно вивчити надану інформацію. Проте можлива складність розуміння інформації, яка необхідна для прийняття економічних рішень користувачам, не може вважатися підставою для виключення такої інформації зі складу фінансових звітів.
Для того, щоб фінансова звітність була зрозумілою користувачам, П(С) БО1 вимагає наявності у ній даних про:
підприємство;
дату звітності та звітний період;
валюту звітності та одиницю її виміру;
відповідні показники (статті) за звітний період та попередній періоди;
облікову політику підприємства та її зміни;
аналітичну інформацію щодо статей фінансової звітів;
консолідацію фінансових звітів;
припинення (ліквідацію) окремих видів діяльності;
обмеження щодо володіння активами;
участь у спільних підприємствах;
виявлені помилки та пов’язані з ними коригування;
переоцінку статей фінансових звітів;
іншу інформацію, розкриття якої передбачено відповідними П(С) БО.
Доречність інформації характеризується її впливом на прийняття рішень користувачам та своєчасністю.
Щоб скласти фінансову звітність, керівництво підприємств формує облікову політику, тобто обирає принцип, методи і процедури обліку таким чином, щоб достовірно відобразити фінансове положення і результати діяльності підприємства і забезпечити зіставність фінансових звітів.
Горизонтальний аналіз – порівняння величин абсолютних і відносних показників за декілька періодів; визначення обсягу та напрямків змін, а також тенденцій їх змін.
Вертикальний аналіз – визначення питомих часток окремих статей фінансових звітів, їх порівняння. Вивчаючи сукупність показників у різні періоди, можна дослідити структурні зрушення, що дають змогу оцінити внутрішні негативні та позитивні зміни майна підприємства і джерел його утворення. При проведені даного напрямку аналізу необхідно звернути увагу на наступне:
слід аналізувати майно підприємства, досліджуючи абсолютні показники, порівнюючи дані вартості майна на початок та кінець звітного періоду з даними минулих періодів;
особливу увагу слід приділяти статтям балансу, що свідчить про можливі недоліки та незадовільну роботу підприємства, тобто, негативним статтям балансу;
при здійснені аналізу слід проводити об’єктивну оцінку вартості майна в цілому, а також тієї частки, що знаходиться реально у власності та розпорядженні підприємства;
необхідно оцінити стан необоротних активів підприємства та рівень його забезпеченості оборотними засобами.
Баланс підприємства можна вважати в цілому позитивними: якщо коефіцієнт платоспроможності більше 2,0; забезпеченість власними оборотними засобами більше 0,1; наявний приріст власного капіталу не має різних змін в окремих статтях балансу; дебіторська заборгованість знаходиться в рівновазі з кредиторською; запаси та затрати не перевищують величини джерел їх покриття за рахунок власних оборотних коштів та позик.
Показники, що визначаються при загальному аналізі балансу підприємства і порядок їх розрахунку:
Складання «Балансу» Форма № 1
Визнання статей балансу
Актив відображається в балансі за умови, що оцінка його може бути достовірно визначена і очікується отримання в майбутньому економічних вигод, пов'язаних з його використанням.
Витрати на придбання та створення активу, які, відповідно до пункту 10 цього Положення (стандарту), не можуть бути відображені в балансі, включаються до складу витрат звітного періоду у звіті про фінансові результати.
Зобов'язання відображається у балансі, якщо його оцінка може бути достовірно визначена та існує ймовірність зменшення економічних вигод у майбутньому внаслідок його погашення.
Власний капітал відображається в балансі одночасно з відображенням активів або зобов'язань, які призводять до його зміни.
До складу доходів майбутніх періодів включаються доходи, отримані протягом поточного або попередніх звітних періодів, які належать до наступних звітних періодів.
Складання «Звіту про фінансові результати»
Форма №2
Витрати - зменшення економічних вигод у вигляді вибуття активів або збільшення зобов'язань, які призводять до зменшення власного капіталу (за винятком зменшення капіталу за рахунок його вилучення або розподілу власниками) за звітний період.
Власний капітал - частина в активах підприємства, що залишається після вирахування його зобов'язань.
Доходи - збільшення економічних вигод у вигляді надходження активів або зменшення зобов'язань, які призводять до зростання власного капіталу (крім зростання капіталу за рахунок внесків власників) за звітний період.
Збиток - перевищення суми витрат над сумою доходу, для отримання якого були здійснені ці витрати.
Звичайна діяльність - будь-яка основна діяльність підприємства, а також операції, що її забезпечують або виникають внаслідок її проведення.
Метод участі в капіталі - метод обліку інвестицій, згідно з яким балансова вартість інвестицій відповідно збільшується або зменшується на суму збільшення або зменшення частки інвестора у власному капіталі об'єкта інвестування.
Надзвичайна подія - подія або операція, яка відрізняється від звичайної діяльності підприємства, та не очікується, що вона повторюватиметься періодично або в кожному наступному звітному періоді.
Операційна діяльність - основна діяльність підприємства, а також інші види діяльності, які не є інвестиційною чи фінансовою діяльністю.
Основна діяльність - операції, пов'язані з виробництвом або реалізацією продукції (товарів, робіт, послуг), що є головною метою створення підприємства і забезпечують основну частку його доходу.
Прибуток - сума, на яку доходи перевищують пов'язані з ними витрати.
Асоційоване підприємство - підприємство, на яке інвестор має суттєвий вплив і яке не є дочірнім або спільним підприємством інвестора.
Метою складання звіту про фінансові результати є надання користувачам повної, правдивої та неупередженої інформації про доходи, витрати, прибутки і збитки від діяльності підприємства за звітний період.
Форма Звіту про фінансові результати є додатком до цього Положення (стандарту).
Для малих підприємств може передбачатися скорочена форма звіту про фінансові результати.
Звіт про власний капітал
Метою складання звіту про власний капітал є розкриття інформації про зміни у складі власного капіталу підприємства протягом звітного періоду.
Звіт про власний капітал складається за формою, наведеною в додатку до Положення (стандарт) бухгалтерського обліку 5"Звіт про власний капітал"
Для забезпечення порівняльного аналізу інформації підприємства повинні додавати до річного звіту звіт про власний капітал за попередній рік.
2.2. Загальна оцінка динаміки і структури статей бухгалтерського балансу.
Загальна оцінка динаміки статей бухгалтерського балансу надається з використанням даних аналітичного балансу.
Таблиця 2.1. - Структура майна підприємства та джерел його фінансування
| Показники | На початок звітного періоду | На кінець звітного періоду |
Зміни «+» «-» |
|||
| Актив | тис. грн. | % | тис. грн. | % | тис. грн. | % |
| 1 | 2 | 3 | 4. | 5 | 6 | 7 |
| 1. Позаоборотні активи, всього | 93091 | 77.54 | 92435 | 57.82 | -656 | -19.72 |
| у тому числі: | ||||||
| - незавершене будівництво | 4977 | 4.15 | 8414 | 5.26 | +3437 | +1.11 |
| Основні засоби: | ||||||
| залишкова вартість | 88114 | 73.39 | 84021 | 52.56 | -4093 | -20.83 |
| 2. Оборотні активи, всього у тому числі: | 26970 | 22.46 | 67438 | 42.18 | +40468 | +19.72 |
| -виробничі запаси | 1207 | 1.01 | 1671 | 1.05 | +464 | +1.04 |
| -незаверш. виробництво | 685 | 0.57 | 584 | 0.37 | -101 | -0.2 |
| -готова продукція | 275 | 0.23 | 1233 | 0.77 | +958 | +0.54 |
| -товари | 67 | 0.06 | 71 | 0.04 | +4 | -0.02 |
| -дебіторська заборгованість | 23674 | 19.72 | 61327 | 38.36 | +37653 | +18.64 |
| -інші оборотні активи. | 1062 | 0.89 | 2498 | 1.56 | +1436 | +0.67 |
| 3. Витрати майбутніх періодів | 1 | 0.0008 | 1 | 0.0006 | 0 | 0 |
| Пасив | ||||||
| 1. Власний капітал, всього у тому числі: | 65821 | 54.82 | 66138 | 41.37 | +317 | -13.45 |
| статутний капітал | 20942 | 17.44 | 20942 | 13.1 | 0 | -4.34 |
Продовження таблиці.
| інший додатковий капітал | 27706 | 23.08 | 27706 | 17.33 | 0 | -5.75 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| нерозподілений прибуток. | 17173 | 14.3 | 17490 | 10.94 | 0 | -3.36 |
| 2. Залучені кошти всього | 54241 | 45.18 | 93736 | 58.63 | +39495 | +13.45 |
| У тому числі: | ||||||
| Забезпечення наступних виплат | - | - | 6000 | 3.75 | +6000 | +3.75 |
| Довгострокові зобов’язання | 9942 | 8.28 | 9212 | 5.76 | -730 | -2.52 |
| Поточні зобовязання | 49270 | 41.04 | 86130 | 53.87 | +36860 | +12.83 |
| Баланс (всього) | 120062 | 100 | 159874 | 100 | 39812 | 0 |
Висновок
Аналізуючи структура майна підприємства та джерел його фінансування, видно,що поза оборотні активи на початок року становили 93091 тис. грн, а на кінець року вони зменшилися на 656 та становили 92435 тис. грн але процент у загальній сукупності зменшився на 1.65% та становить 57.82%. У позаоборотних активах найбільшу частину складає залишкова вартість, на початок – 73,39%, а на кінець року – 52,56%
Оборотні активи на початок року становили 26970 тис. грн а на кінець року вони збільшилися на 40468 тис. грн. та становлять 67438 тис. грн. у загальній сукупності процент зріс та становить 101.65% це значить що підприємство протягом року збільшувало свої оборотні активи. А також вагому частину на початок року складала дебіторська заборгованість – 19,72%, але на кінець року її показник значно збільшився, та став складати – 38,36%.
Власний капітал був збільшений протягом року за рахунок збільшення нерозподіленого прибутку. На початок року власний капітал становив 65821 тис. грн а на кінець року 66138 тис. грн.
Також протягом року зменшились довгострокові забов’язання на початок року вони становили: 9942 тис. грн., а на кінець року вони зменшилися та становлять 9212 тис. грн.
Але протягом року збільшилися поточні забов’язання на початок року вони становили: 49270 тис. грн., а на кінець року вони збільшилися на 36860 тис. грн та становлять 86130 тис. грн.
2.3. Загальна характеристика фінансового стану підприємства.
Загальна оцінка фінансового стану підприємства може бути надана через показники фінансової сталевості пасивів підприємства за допомогою коєфіцієнтів фінансової незалежності (автономії), фінансової сталевості, та співвідношення власних коштів та залученних (коефіцієнт фінансування).
Фінансовий стан підприємства треба систематично й усебічно оцінювати з використанням різних методів, прийомів та методик аналізу. Це уможливить критичну оцінку фінансових результатів діяльності підприємства як у статиці за певний період, так і в динаміці - за ряд періодів, дасть змогу визначити "больові точки" у фінансовій діяльності та способи ефективнішого використання фінансових ресурсів, їх раціонального розміщення.
Неефективність використання фінансових ресурсів призводить до низької платоспроможності підприємства і, як наслідок, до можливих перебоїв у постачанні, виробництві та реалізації продукції; до невиконання плану прибутку, зниження рентабельності підприємства, до загрози економічних санкцій.
Основними завданнями аналізу фінансового стану є:
- дослідження рентабельності та фінансової стійкості підприємства;
- дослідження ефективності використання майна (капіталу) підприємства, забезпечення підприємства власними оборотними коштами;
- об'єктивна оцінка динаміки та стану ліквідності, платоспроможності та фінансової стійкості підприємства;
- оцінка становища суб'єкта господарювання на фінансовому ринку та кількісна оцінка його конкурентоспроможності;
- аналіз ділової активності підприємства та його становища на ринку цінних паперів;
- визначення ефективності використання фінансових ресурсів.
Аналіз фінансового стану підприємства є необхідним етапом для розробки планів і прогнозів фінансового оздоровлення підприємств.
Таблиця 2.2. - Показники фінансової сталевості.
| Показники | На початок звітного періоду | На кінець звітного періоду | Нормативне значення |
|
|
0,55 0,59 1,2 |
0,41 0,44 0.71 |
більше 0,5 більше 0,7 більше 1,0 |
 Коефіцієнт
фінансової
незалежності
Коефіцієнт
фінансової
стійкості
Коефіцієнт
фінансування
1) Коефіцієнт фінансової незалежності вказує в якій мірі діяльність підприємства фінансується за рахунок власних коштів.
 ,(2.1)
де ВК – власний капітал підприємства,
Б – загальні джерела фінансування – баланс.
На початок звітного періоду
Кфн = 65821/120062 = 0,55.
На кінець звітного періоду
Кфн = 66138/159874 = 0,41.
2) Коефіцієнт фінансової стійкості вказує питому вагу фінансових джерел, які підприємство має змогу використовувати тривалий час.
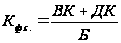 ,(2.2)
де ДК – довгострокові забов”язання.
На початок звітного періоду
К. ф. с = (65821+4971) /120062 = 0,59.
На кінець звітного періоду
К. ф. с = (66138+4606) /159874 = 0,44.
3) Коефіціент фінансування показує співвідношення поміж джерелами власних коштів підприємства і залученими.
 ,(2.3)
де З – зобов’язання підприємства (залучені кошти).
На початок звітного періоду
Кфин = 65821/(4971+49270) = 1.2.
На кінець звітного періоду
Кфин = 66138/(3000+4606+86130) = 0.71.
Розраховані показники зведені у таблицю 2.2.
Висновок: аналізуючи коефіцієнт фінансової незалежності можна побачити що, на початок звітного періоду він становив 0,55 це більше норми на 0,05,що означає що підприємство може не залучати зайомні кошти а використати власні на кінець періоду цей коефіцієнт зменшився та становить 0,41. Що говорить про те, що підприємство на кінець року перестало буті фінансово незалежним.
Коефіцієнт фінансової стійкості на початок звітного періоду становив 0,59 та на кінець періоду він щє більше впав та став 0,44, що говорить про тє, що економіка підприємства не стійка та потребує балансування.
Коефіцієнт фінансування на початок звітного періоду становив 1,2 що є більше ніж норма а на кінець періоду він знизився та становив 0.71, що говорить про те що підприємство працює собі на вбиток.
2.4. Структура джерел фінансових ресурсів підприємства
Фінансові ресурси підприємства - це грошові доходи і надходження, які перебувають у розпорядженні суб’єкта господарювання і необхідні для виконання ним фінансових зобов’язань, здійснення витрат з розширеного відтворення і економічного стимулювання працівників.
Фінансові ресурси комерційного підприємства складаються з таких елементів:
· статутного (або пайового) капіталу (фонду);
· додаткового капіталу, одержаного за рахунок того, що вартість реалізації випущених акціонерним товариством (АТ) акцій перевищує їх номінальну вартість; суми дооцінки необоротних активів (вартості активів, безкоштовно отриманих підприємством від інших юридичних і фізичних осіб);
· резервного капіталу;
· амортизаційних відрахувань;
· забезпечення наступних виплат і платежів (резервів на оплату наступних відпусток тощо);
· нерозподіленого прибутку;
· довго - і короткострокових кредитів комерційних банків;
· позикових коштів від реалізації облігацій власної емісії;
· законної кредиторської заборгованості всіх видів, включаючи аборгованість з бюджетних платежів, відрахувань у державні страхові фонди з оплати праці, за виданими векселями, за одержаними авансами;
· інших коштів, відображених у пасиві бухгалтерського балансу підприємства.
Актив балансу підприємства показує, як воно розмістило наявні фінансові ресурси, куди вони спрямовані на дату складання бухгалтерського звіту.
Фінансові ресурси підприємства формуються за рахунок власних і прирівняних до них коштів, а також позикових коштів.
Створенню підприємства будь-якої організаційно-правової форми і форми власності передує формування статутного фонду.
Основним джерелом власних фінансових ресурсів на діючих підприємствах є надходження коштів від реалізації продукції (надання послуг), різні частини якої у процесі розподілу виручки набирають форми відшкодування витрат і прибутку. Фінансові ресурси збільшуються переважно за рахунок прибутку від основної діяльності з виробництва і реалізації певної продукції (товарів, робіт, послуг), що є основною метою створення підприємства.
За напрямками надходження фінансові ресурси поділяють на зовнішні та внутрішні.
Зовнішні фінансові ресурси - це додаткові власні та позикові кошти, одержані через фінансовий ринок (розміщення власних акцій та облігацій), від кредитно-банківської системи (отримання кредитів) та інших кредиторів (отримання авансів замовників, товарних кредитів від постачальників). За рахунок зовнішніх надходжень може збільшуватись як власний капітал підприємства (продаж власних акцій, додаткові внески до статутного фонду у вигляді фінансової допомоги, добровільних пожертвувань, страхові відшкодування за застрахованими ризиками, що відбулися, бюджетні дотації), так і позиковий (продаж облігацій власної емісії, банківські кредити, кошти інших кредиторів).
Внутрішні фінансові ресурси - це нерозподілений прибуток, амортизаційні відрахування та кредиторська заборгованість, що постійно перебуває на балансі підприємства (стійкі пасиви). У процесі діяльності підприємство повинно вибрати оптимальні варіанти збільшення капіталу - за рахунок зовнішніх чи внутрішніх фінансових ресурсів. При управлінні фінансами необхідно, наприклад, з’ясувати: · яку частину прибутку, що залишився в розпорядженні підприємства після сплати податків, спрямувати на розвиток виробництва, технічне переоснащення, а яку - у фонд споживання; · як використати кошти - на будівництво нового цеху чи придбання акцій іншого підприємства;
куди вкласти кошти - придбати понад мінімальні потреби виробництва запаси дефіцитних матеріалів чи купувати їх у міру потреби; · збільшити статутний фонд за рахунок додаткової емісії акцій чи звернутися за кредитом до комерційного банку.
Певні висновки щодо ефективності використання фінансових ресурсів підприємства (і, отже, щодо ефективності його фінансової діяльності) можна робити шляхом порівняння досягнутого результату його господарської діяльності - прибутку - з обсягом фінансових ресурсів, що були в розпорядженні підприємства у відповідний період.
Власні фінансові ресурси та їх використання для фінансування створення активів. Статутний фонд будь-якого підприємства є важливим джерелом формування його активів. Він поділяється на два фонди коштів, без яких підприємство не може нормально функціонувати.
По-перше, це фонд власних основних засобів і нематеріальних активів, по-друге - фонд власних оборотних засобів і засобів обігу. Матеріально-технічною основою виробництва на будь-якому під приємстві є основні виробничі фонди. В умовах ринкової економіки їх першочергове формування, функціонування та розширене відтворення здійснюються за безпосередньої участі фінансів. З їх допомогою створюються та використовуються грошові фонди цільового призначення, які опосередковують придбання, експлуатацію та відновлення засобів праці.
Поряд з коштами, які надходять у розпорядження підприємства з різних джерел (від акціонерів, пайовиків та інших засновників), статутний фонд формується з вартості майна (будівлі, машини, устаткування, транспортні засоби, сировина, матеріали, інші товарно-матеріальні цінності), цінних паперів, а також нематеріальних активів. До нематеріальних активів належить вартість права користуватись: · результатами інтелектуальної діяльності у вигляді винаходів, відкриттів, промислових зразків, технологій, гудвілів, ноу-хау, раціоналізаторських пропозицій, звітів про науково-дослідну діяльність та інших об’єктів інтелектуальної власності; землею, водою або іншими природними ресурсами; будівлями, обладнанням.
Порядок формування, використання і збільшення коштів статутного фонду як джерела виконання фінансових зобов’язань юридичних осіб перед кредиторами залежить від форми власності підприємства і його організаційно-правової форми.
Статутний фонд державного підприємства - це сума коштів і вартість майна, безоплатно наданих державою в постійне розпорядження підприємства на праві господарського відання або оперативного управління (для казенних підприємств). Чинним законодавством України встановлено, що, здійснюючи право господарського відання, підприємство володіє, користується і розпоряджається цими ресурсами, чинить щодо них будь-які дії, що не суперечать закону і меті його діяльності.
Джерелами фінансових ресурсів підприємства є власні кошти та залучені. Відображаються джерела фінансування у пасиві баланса. З метою проведення аналізу заповнюється таблиця 2.3., використовуючи дані якої проводиться аналіз джерел.
Таблиця 2.3. - Склад та структура джерел фінансування діяльності підприємства
| Джерела фінансування | На початок звітного періоду | На кінець звітного періоду |
Зміни |
|||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | |
| Власний капітал, усього: | 65821 | 100 | 66138 | 100 | +317 | 0 |
| статутний капітал | 20942 | 31.84 | 20942 | 31.6 | 0 | -0.24 |
| інший додатковий капітал | 27706 | 42.09 | 27706 | 41.89 | 0 | -0.2 |
| нерозподілений прибуток | 17173 | 26 | 17490 | 26.4 | +317 | +0.4 |
Продовження таблиці.
| Залучені кошти, всього: | 54241 | 100 | 93736 | 100 | +39495 | 0 |
| цільове фінансування | - | - | 3000 | 3.2 | +3000 | +3.2 |
| довгострокові кредити банків | 32 | 0.06 | 32 | 0.03 | 0 | -0.03 |
| інші довгострокові зов’язав. | 4939 | 9.1 | 4574 | 4.88 | -365 | -4.22 |
| короткострокові кредити банків | - | - | 150 | 0.16 | +150 | +0.16 |
|
векселі видані кредиторська заборгованість за товари, роботи, послуги |
697 | 1.29 | 757 | 0.81 | +60 | -0.48 |
| кредиторська заборгован. | 1544 | 2.85 | 2974 | 3.17 | +1430 | +0.32 |
| поточні зобов’язання за розрахунками: | ||||||
| з бюджетом | 30754 | 56.7 | 53584 | 57.17 | +22830 | +0.47 |
| З позабюдж. платежів | 2558 | 4.72 | 3619 | 3.86 | +1061 | -0.86 |
| Зі страхування | 3044 | 5.6 | 2734 | 2.92 | -310 | -2.68 |
| З оплати праці | 4997 | 9.21 | 2783 | 2.97 | -2214 | -6.24 |
| Із внутр. . розрах. | 2918 | 5.38 | 11112 | 11.86 | +8194 | +6.48 |
| інші | 2758 | 5.08 | 8417 | 8.98 | +5659 | +3.9 |
Висновок
Аналізуючи склад та структуру джерел фінансування діяльності підприємства можна побачити, що власні кошти знизилися за рахунок зменшення нерозподіленого прибутку можна сказати, що у секторі власного капіталу найбільшу частину складає інший додатковий капітал – 42,09%, та статутний капітал – 31,84%. Але на кінець року обидва зменшили свій обсяг на незначний відсоток. У секторі залучених коштів найбільший відсоток складають довгострокові зобов’язання – 9,1%, але на кінець року вони зменшилися вдвоє. Поточні зобов’язання з бюджетом мають дуже великий відсоток - 56,7. Це говорить про те, що підприємство являє собою злісного неплатника податків. І протягом поточного року борги виросли на 0,47%.
Загалом аналізуючи ці показники можна підкреслити збільшення залучених коштів на кінець року майже на 40000 тисяч гривень, але підприємство живе у боргах перед державою.
2.5. Аналіз ліквідності балансу
Ліквідність підприємства - це його здатність швидко продати активи й одержати гроші для оплати своїх зобов'язань.
Ліквідність підприємства характеризується співвідношенням величини його високоліквідних активів (грошові кошти, ринкові цінні папери, дебіторська заборгованість) і короткострокової заборгованості.
Аналізуючи ліквідність, доцільно оцінити не тільки поточні суми ліквідних активів, а й майбутні зміни ліквідності.
Про незадовільний стан ліквідності підприємства свідчитиме той факт, що потреба підприємства в коштах перевищує їх реальні надходження.
Щоб визначити, чи достатньо в підприємства грошей для погашення його зобов'язань, необхідно передовсім проаналізувати процес надходження коштів від господарської діяльності і формування залишку коштів після погашення зобов'язань перед бюджетом та позабюджетними фондами, а також виплати дивідендів.
Ликвидность активов - это их способность превращаться в денежную форму.
Ликвидность баланса - определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, сгрупированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Аналіз ліквідності потребує також ретельного аналізу структури кредиторської заборгованості підприємства. Необхідно визначити, чи є вона «стійкою» (наприклад, борг постачальнику, з яким існують довгострокові зв'язки), чи є простроченою, тобто такою, термін погашення якої минув.
Аналіз ліквідності здійснюється на підставі порівняння обсягу поточних зобов'язань із наявністю ліквідних коштів. Результати розраховуються як коефіцієнти ліквідності за інформацією з відповідної фінансової звітності.
Потреба у визначенні ліквідності балансу та платоспроможності підприємства виникає в умовах ринку у зв'язку з посиленням фінансових обмежень в оцінці кредитоспроможності підприємств. Ліквідність балансу – одне з умов сталевості фінансового стану підприємства. Вона показує можливість підприємства мобілізувати активи для сплати у відповідний термін зобов'язань підприємства.
Для оцінки ліквідності балансу підприємства розраховуются такі показники:
1) Власний оборотний капітал підприємства
Обор. влас. кап. = Обор. активи - Поточні зобов'язання. (2.4)
На початок звітного періоду
Обор. влас. кап. = 26970-49270= - 22300.
На кінець звітного періоду
Обор. влас. кап. = 67438-86130= - 18692.
2) Коефіцієнт абсолютної ліквідності, який вказує на термінову спроможність підприємства сплатити по своїх поточних зобов'язанням
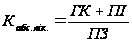 ,(2.5)
де ГК – грошові кошти та їх еквіваленти;
ПІ – поточні фінансові інвестиції;
ПЗ – поточні зобов'язання.
На початок звітного періоду
Кабс. лік = (0+0) / 49270 = 0
На кінець звітного періоду
Кабс. лік = 0.
3) Коефіцієнт уточненої ліквідності, вказує на спроможність підприємства сплатити по своїх поточних зобов'язанням за рахунок очікуваних надходжень
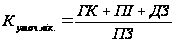 ,(2.6)
де ДЗ - дебіторська заборгованість за товари, послуги, у розрахунках та інша дебіторська заборгованість.
На початок звітного періоду
К уточ. лік = (0+0+23674) /49270 = 0.48.
На кінець звітного періоду
К уточ. лік = (0+0+61372) /86130 = 0.71
4) Коефіцієнт загальної ліквідності (коефіцієнт покриття), вказує спроможність підприємства сплатити по своїх поточних зобов'язанням за рахунок усіх поточних (оборотних) активів.
 ,(2.7)
де ПА – поточні активи.
На початок звітного періоду
К загал. лік = 26970/49270 = 0,55.
На кінець звітного періоду
К загал. лік = 67438/86130 = 0,78.
Розраховані коефіцієнти зведені у таблицю 2.5.
Таблиця 2.4. - Показники ліквідності
| Показники | Значення | ||
| на початок звітного періоду | на кінець звітного періоду | Нормативне | |
|
1. Коефіцієнт абсолютної ліквідності
|
0 0.48 0.55 |
0 0.71 0.78 |
більше 0.25 більше 0.5 більше 2.0 |
 2.
Коефіцієнт
уточненої
ліквідності
Висновок
Роблячи оцінку ліквідності балансу можна побачити що, коефіцієнт абсолютної ліквідності, який вказує на термінову спроможність підприємства сплатити по своїх поточних зобов'язанням становить: на початок року – 0 та на кінець року 0 а норматив за цим коефіцієнтом становить > 0.25 це значить що підприємство на дату балансу не зможе погасити свою заборгованість.
Коефіцієнт уточненої ліквідності, вказує на спроможність підприємства сплатити по своїх поточних зобов'язанням за рахунок очікуваних надходжень на початок року 0.48, а на кінець року - 0.71 а норматив за цим коефіцієнтом становить > 0,5 це означає що, підприємство на дату балансу спроможне оплатити свої поточні зобов’язання лише у кінці року.
Коефіцієнт загальної ліквідності на початок року становить 0,55 а на кінець року трохи виріс та становить 0,78 що, менше норми, це означає, що підприємство на дату балансу не спроможне оплатити свої зобов’язання. Іншими словами живе в борг.
Загалом проводячи аналіз ліквідності балансу можно зробити висновок що, підприємство не є платоспроможним.
З метою поглибленного аналізу ліквідності балансу слід проаналізувати усі оборотні активи підприємства за категоріями ризику. З цією метою заповнити таблицю 2.5, в який оборотні активи повинні бути сгруповані у відповідні групи, при цьому визначити питому вагу кожної групи у загальній сумі оборотних активів.
Таблиця 2.5. - Динаміка стану оборотніх активів та іх класифікація за категоріями ризику
| Ступінь ризику | Група оборотніх активів | Доля групи у загальній сумі боротних активів,% |
Відхилен ня «+»,»-» |
|
| На початок | На кінець | |||
| Мінімальна | Грошові кошти та їх еквіваленти, поточні фінансові інвестиції | 0 | 0 | 0 |
| Мала | Дебіторська заборгованість, векселі одержані, готова продукція, що користується попитом | 88.7 | 25.06 | -63.64 |
| Середня | Виробничі
запаси, незавершене
виробництво,
товари, інші
оборотні
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||