Фінанси підприємств
Висновок
Проводячи аналіз оборотних активів за категоріями риску можна казати що, у підприємства оборотних активів які мають мінімальну ступінь ризику немає.
Оборотні активи які мають малу ступінь ризику становлять зачнудолю оборотних активів, яка становить на початок року 88.7%, а на кінець року 25.06%.
Оборотні активи які мають середню ступінь ризику становлять невелику долю оборотних активів, яка становить на початок року 11.2%, а на кінець року 7%.
2.6. Аналіз обертання оборотних коштів
Прискорення обертання оборотних коштів зменшує потребу в них, дозволяє підприємству вивільнювати частину оборотних коштів для додаткового випуску продукції, або для потреб народного господарства. У результаті прискорення обертання зменшуються потреби у запасах сировини, матеріалів, палива, тобто вивільнюються грошові ресурси, які було раніше вкладено у ці запаси.
Для проведення аналізу обертання необхідно визначити такі показники.
1) Коефіцієнт обертання активів підприємства, який характеризує швидкість обороту сукупних активів
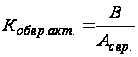 ,
раз(2.8)
де В – виручка від реалізації продукції за звітний період;
Асер. – середній розмір сукупних активів за звітний період.
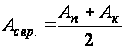 ,(2.9)
Асер. = (120062+159874) /2 = 139968.
де Ап - сума активів на початок звітного періоду.
Ак - сума сукупних активів на кінець звітного періоду.
Кобер. акт =13456/139968= 0.096.
2) Коефіцієнт обертання оборотних активів, який вказує на швидкість обороту оборотних активів
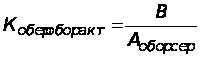 ,
раз,(2.10)
К обер обор. акт =13456/47204 = 0,29.
3) Коефіцієнт обертання дебіторської заборгованості, який вказує в скільки разів виручка від реалізації продукції перевищує середню дебіторську заборгованість
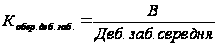 ,
раз,(2.11)
Кобер. деб. заб. = 13456/42527.5 = 0,32.
4) Тривалість обороту сукупних активів
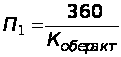 ,
дн,(2.12)
П1=360/0,096 = 3750 дн.
5) Тривалість обороту оборотних активів
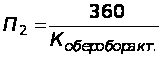 ,
дн,(2.13)
П2=360/0,29 = 1241 дн.
6) Період погашення дебіторської заборгованості
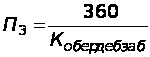 ,
дн,(2.14)
П3=360/0,32= 1125 дн.
Таблиця 2.6. - Показники обертання
| Показники | Значення |
| Коефіцієнт обертання активів | 0,096 |
| Коефіцієнт обертання оборотних активів | 0,29 |
| Коефіцієнт обертання дебіторської заборгованості | 0,32 |
| Тривалість обороту активів, дн. | 3750 |
| Тривалість обороту оборотних активів, дн. | 1241 |
| Період погашення дебіторської заборгованості, дн. | 1125 |
Висновок
Аналізуючи показники обертання можна побачити що, усі коефіцієнти обертання дуже малі: коефіцієнт обертання оборотних активів становить 0,096 коефіцієнт обертання дебіторської заборгованості 0,32, а тривалість періоду обороту дуже велика: тривалість обороту активів 3750 дн., тривалість обороту оборотних активів 1241 дн., період погашення дебіторської заборгованості, 1125 дн. Це значить, що кошти підприємства значну кількість часу проводять у обігу.
2.7. Аналіз ефективності використання майна підприємства
Для оцінки ефективності господарської діяльності підприємства використовуються показники рентабельності або прибутковості капіталу підприємства, його фінансових ресурсів та виробленої продукції. Аналіз рентабельності полягає у дослідженні рівнів та динаміки різних коефіцієнтів рентабельності.
Наведені показники необхідно розрахувати та звести до таблиці 2.7.
1) Коефіцієнт рентабельності активів (капіталу) показує, який прибуток отримує підприємство з кожної гривні вкладеної у активи
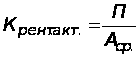 ,(2.15)
де
 –
прибуток за
звітний період.
К = 134/139968 =0,00096.
2) Коефіцієнт рентабельності оборотних активів показує, який прибуток отримує підприємство з кожної гривні вкладеної у оборотні активи
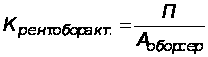 ,(2.16)
К рент. Обор, акт. = 134/472041 = 0,0028
3) Коефіцієнт рентабельності власного капіталу показує, який прибуток отримано з кожної гривні власного капіталу
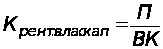 ,(2.18)
Крент. вжс. кап. = 134/65821 = 0,002.
4) Коефіцієнт рентабельності продажу показує, який прибуток отримано з кожної гривні реалізованої продукції
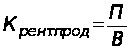 ,(2.
19)
К рент. іпрод. = 134/ 13456= 0,01.
Таблиця 2.7. - Показники рентабельності
| Показники | Значення |
|
1. Коеф. рентабельності активів 2. Коеф. рентабельності оборотних активів 3. Коеф. рентабельності власного капіталу 4. Коеф. рентабельності продажу |
0,00096 0,0028 0,002 0,01 |
Висновок
Роблячи аналіз показників рентабельності видно що коефіцієнт рентабельності активів 0,01 коефіцієнт рентабельності оборотних активів 0,0028 коефіцієнт рентабельності власного капіталу 0,002 коефіцієнт рентабельності продажу 0,01. Судячи з цих коефіцієнтів можна казати що рентабельність підприємства на дату балансу мала.
3. ВИСНОВКИ ТА ПРОПОЗИЦІЇ ЩОДО ПОЛІПШЕННЯ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
Після проведеного фінансового аналізу підприємства можна зробити висновок що підприємство на дату балансу знаходиться у задовільному фінансовому стані. Протягом року у підприємства збільшились поточні зобов’язання на початок року вони становили: 49270 тис. грн., а на кінець року вони зменшилися на 86130 тис. грн та становлять 48633 тис. грн.
Показники фінансової сталевості показують,що підприємство може фінансуватися за рахунок власних коштів.
Роблячи оцінку ліквідності балансу можна побачити що, підприємство на дату балансу зможе покрити свої зобов’язання.
Проводячи аналіз оборотних активів за категоріями риску можна казати що, у підприємства значна частина своїх оборотних активів знаходиться у середній та малій групах ризику.
Аналіз обертання оборотних коштів показав,що коефіцієнти обертання оборотних коштів дуже малі, а період обертання великий. Це говорить про неспроможність підприємства мобілізувати свої кошти протягом короткого проміжку часу.
ЛІТЕРАТУРА
Резниченко А.П., Чередник А.Л. Финансы предприятий. - Донецк: Лебедь. КП "Регион", 1998. - 355 с
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. - Минск: OOO "Новое знание", 2000. - 688 с.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. М.: ИНФРА-М, 1999 - 343 с.
Фінанси підприємств: Підручник / Під. ред.А.М. Поддерьогіна-3-е.
Ізмайлова К.В. Фінансовий аналіз: Навч. посібник, К.: МАУП, 2000. – 148 с.
Финансы / Под ред.А.М. Ковалевой, 4-е изд. перераб. и дополн. - М.: Финансы и статистика, 2000. - 382 с.