Понятие, структура финансовой политики и ее роль в экономике
14. Эк-ое содерж., функ-и, методы, формы и роль бюдж. контроля в РФ
Эк-ое содер-е гос. фин. контроля заключ-ся в способности целевого и эфф-ого использ-я гос. фин. ресурсов. Гл. назначение гос. фин. к-ля- проверка обязат-ого выполнения всех бюдж-х заданий, предусмот-х в з-не о бюдж-е. В число з-ч фин. к-ля входят:- обеспечение правильности сос-ия и испол-ия б-та;-соблюдение налог-го и бюдж-го законо-ва;-проверка эф-ти и целевого использ-я бюдж-х ср-в;-кон-ль за реализацией механизма межбюдж-х отношений;-проверка обращения ср-в бюдж. и внебюдж-х фондов в банках и др. кред-х учр-ях;-кон-ль за формиров-ем и распред-ем цел-х бюдж-х фондов. Функ-и гос. фин. к-ля:1-кон-ль за расходованием ср-в бюдж-а;2-кон-ль фин-ой эф-ти использ-я гос-ой и муниц-ой собствен-ти;3-кон-ль за использ-ем ср-в внебюдж-х фондов;4-кон-ль за эффективностью предоставления и законностью использ-я льгот по налогооблож-ю гос-х дотаций и иных преимуществ. Формы кон-ля:-предваритель-ный(осущ-ся до исполнения бюдж., до момента поступления платежей и использ-я ср-в),текущий(оперативный)произ-ся в ходе исполнения бюдж., заключ-й(проводится после осущ-я расх-в и аккумуляции дох-в в бюдж-т на основе учетной и отчетной докумен-ии. Методы бюдж-ого кон-ля: ревизия, проверка отчетов, эк-ий анализ. Особое внимание в ходе контроля деят-ти бюдж-х орган-й уделяется выявлению нецелевого использования ср-в. Они влекут за собой следующие нарушения:-использ-е бюдж-х ср-в в финанс.-кредитной сфере с целью получения дох-в(див-ов,%);-учред-ая и спонсорская деят-ть;-расходование средств без оправдательных док-в;-расходы и убыли сверх норм и лимитов. В РФ гл. функции кон-ля осуществляют: счетная палата РФ, гл. кон-ое управ-е През.РФ, МинФин РФ, а именно в его составе-ГУФК(гл. упр.фед. казнач.), КРУ(контр-ревиз.упр.),ЦБ, прокуратура.
15. Исполнение бюджета. Распорядители бюджетных назначений. Сметное планирование
Исполнение бюджета - это часть бюджетного процесса, означает своевременное и полное поступление предусмот-ренных бюджетом доходов, правильное и законное расхо-дование денежных средств. На этом этапе бюджетного процесса участвуют органы исполнительной власти, фин-ые и налоговые органы, кредит. учрежд., платель-щики и получатели бюджетных средств. В исполнении бюджета принимают участие все гос-ые и муниц-ые органы:
Налоговая служба- обеспечивает исполнение бюджетов по их доходной части, осуществляет контроль за правиль-ностью исчисления платежей и их своевременным пере-числением в бюджет. Финансовые органы – осущест-вляют корректировку бюджетных показателей, составляют отчет об исполнении бюджета. Федер-е Казн-во – задача-управление доходами и расходами федер-го бюдж-та, распределение доходов между бюджетами разного уровня. Гл. распорядитель бюдж. ср-в- орган исполнительной вл., первый прямой получатель бюдж. ср-в между распредили-телями и получателями. Распорядитель бюдж. ср-в - орган исполнительной вл., распределяющий ср-ва между получателями, доводит до них уведомление о бюдж-х ас-сигнованиях, утверждает сметы дох и расх получателей, контролирует целевое использование ими бюдж-х ср-в. Гл. распор-ль и распорядители отвечают за: целевое использ-е бюдж. ср-в; утверждение смет дох и расх бюдж учр-й;эфф-ое использ-е бюдж ср-в ; соответствие иным требованиям ФЗ и Бюдж кодекса. В основе исполнения бюдж любого уровня лежит принцип единства кассы – все доходы каж-дого бюдж концентрируются на одном счете и с него же осуществляется финансирование всех бюдж мероприятий. Гл. док-м, на основании кот осуществляется исполн бюдж, явл-ся бюдж роспись , по кот дох и расх распред-ся в соотв-и с бюдж классиф-й. Исполнение дох части означает своеврем-е и полное поступление всех дох. Исполн расх – своевременное и правильное финансирование.
Смета бюдж учреждения – документ, определяющий объем, целевое направление и поквартальное распреде-ление ср-в, отпускаемых из бюдж. Все расходы в смете сгруппированы по статьям ,согласно, бюдж классиф-и. Смета имеет 3 раздела:1- расчеты, подтвержд-ие необх-ть испрашиваемых ассигнований производ-ми показателями. 2- свод расходов, общий итог всех расх по смете в разрезе статей сметы. 3- перечень производственных показателей. В бюдж планир-и различают след виды смет: - индив-ая смета учрежд-я;- общая смета расх;- смета расх на центра-лизованные мероприятия;- сводные отраслевые сметы.
16. Деньги: их виды и функции. Денежное обращение
Сущность денег определяется их функциями. 1) Деньги как ср-во обращения, обмена. Т – Д – Т (они позволили заменить бартер денежным обменом, что привело к снижению издержек обращения). 2) Деньги как ср-во платежа (плата налогов, погашение кредитов). 3) Деньги как мера стоимости или единица счета. 4) Деньги это ср-ва накопления или сбережения. 5) Мировые деньги – только реальные золотые деньги. Виды денег. 1) Полноценные – номинальная стоимость соответствует реальной стоимости металла, из которого они изготовлены. 2) Неполноценные – покупательная способность превышает стоимость товара, выступающего носителем денежных отношений (бумажные деньги). 3) Бумажные – деньги не обеспеченные, выпускаемые в обращение гос-м для покрытия дефицита бюджета. Кредитные деньги – обеспеченные, отражают отношение между кредиторами и заемщиками. Это векселя, чеки, банкноты, пластиковые карты. Деньги нах-ся в постоянном движении между населением, юр.лицами, государством. Денежное обращение представляет собой движение денег при выполнении ими своих функций в наличной и безналичной форме. Наличные деньги – банкноты, метал. монеты. Безналичные деньги существуют в форме записи на счетах в кредитных организациях. Безналичное обращение представляет собой изменение остатков ср-в на банковских счетах, которое происходит в результате исполнения банком распоряжений вкладчиков счета в виде чека, пластиковой карты и др. расчетных инструментов. Организация налично-денежного обращения в РФ:

17. Банк как основное звено кредитной системы
Составляющими кредитной системы являются: 1) совокупность кредитно-расчетных отношений, форм и методов кредитования; 2) система кредитно-финансовых институтов. Кредитная система – сложившаяся в стране совокупность кредитных отношений, форм и методов осуществления кредитных операций, а также действующих в ней кредитных учреждений. В России в н.в действует двухуровневая кредитная система: верхний уровень занимает ЦБ РФ и нижний – коммерческие банки и финансово-кредитные институты. Банковская система России включает ЦБ РФ, кредитные организации, а также филиалы и представительства иностранных банков на ее территории. Кредитная организация представляет собой юр.лицо, которое для получения прибыли, как основной цели своей деятельности на основании специального разрешения (лицензии) ЦБ РФ имеет право осуществлять предусмотренные законодательством банковские операции. Основой кредитной системы исторически являются банки.
В структуре современной кредитной системы выделяются три основные группы институтов: коммерческие банки, эмиссионные банки, специализированные кредитно-финансовые институты.
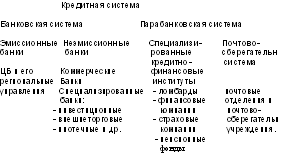
ЦБ – эмиссионный центр, банк банков и расчетный центр, Банкир Правительства, валютный центр, орган регулирования экономики денежно-кредитными методами.
Коммерческие банки кредитные организации, осуществляющие на предпринимательской основе банковские операции по обслуживанию юр и физ.лиц.
Инвестиционные банки осуществляют долгосрочное кредитование, в результате которого возможна реализация крупных научно-технических проектов.
Специализированные банковские учреждения включают в себя банки, специализирующиеся на кредитование отдельных сфер экономической деятельности. К этой группе относятся внешнеторговые банки, финансирующие экспортно-импортные операции, ипотечные банки, осуществляющие кредитование под залог земли и др.
Ломбарды выдают кредит по залог вещей. Финансовые компании осуществляют кредитование путем покупки их долговых обязательств. Страховыекомпании осуществляют страхование жизни или имущества. Пенсионныефонды создаются фирмами для выплаты пенсий рабочим и служащим.
18. Банковские операции и другие сделки кредитной организации
Кредитная организация представляет собой юр.лицо, которое для получения прибыли, как основной цели своей деятельности на основании специального разрешения (лицензии) ЦБ РФ имеет право осуществлять предусмотренные законодательством банковские операции. Виды банковских операций. 1) Расчетные и кассовые. Расчетные – приказы или поручения клиентов на оплату товара, работ, услуг полученных от поставщиков, погашение задолженности бюджету, внебюджетным фондам и др. организациям. А также зачисление ден.ср-в на счета клиента, поступающих от покупателей. Для осуществления расчетных операций банк открывает клиентам счета (расчетные, текущие, бюджетные). При осуществлении расчетов используются пл.поручения, пл.требования, инкассовые поручения. Кассовые. Прием денежной наличности по объявлениям на взнос наличных (ОВН). ОВН состоит из ордера, объявления, квитанции. Сверяют суму цифрами и прописью, принимают деньги и зачисляют на счет. Выдача денег по чеку. Проверяют правильность заполнения чека, подписи. 2) Кредитные операции (физ.лицам – ссуда под %, юр.лицам – кредиты по залог на определенный срок под %). 3) Операции в иностранной валюте. (купля-продажа ин.валюты, вклады в ин.валюте от населения, счета в ин.валюте и т.д.). 4) Операции с ц/б. 5) Депозитные операции (привлечение и размещение ср-в (привлечение и размещение ср-в), 6) Межбанковские операции. 7) Внутрибанковские операции (движение имущества, фондов, капитала) 8) Результаты деятельности банка (формирование прибыли). Кредитные организации помимо банковских операций вправе осуществлять следующие сделки: 1) выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме; 2) приобретение права требования от третьих лиц исполнения обязательств в денежной форме; 3) доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами; 4) осуществление операций с драг. Метал. и драг.камнями 5) предоставление в аренду физ. и юр. лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей; 6) лизинговые операции; 7) оказание консультационных и информационных услуг. Все банковские операции и другие сделки осуществляются в рублях, а при наличии соответствующей лицензии ЦБ - и в иностранной валюте. Кредитной организации запрещается заниматься производственной, торговой и страховой деятельностью. Банк. операции можно разделить на: 1) пассивные - привлечение ден. средств в банк: прием депозитов от Юл и Фл; выпуск долговых ц.б.; покупка межбанковских кредитов. 2) активные - использование банковской собств. и привлеченных средств для получения д-в: кредитные операции (в т.ч. банковские, лизинг и т.д.; приобретение права требования от третьих лиц; исполнение обязательств в денеж форме (факторинк, форфейтинг, учет комерч. векселей.); покупка облигаций, приобретение паев и акций п/п (инвестиционные операции); размещение депозитов в БР, иностранных банков; покупка драг. Ме и камней; покупка ин.валюты. 3) посреднические - опер-ции по поручению клиентов, оказываются как правило, за вознаграждение, кот. имеет вид комиссии или "моржи" (разница продажи покупки): проведение безнал. расчетов; кассовые операции; купля-продажи ин.валют Юл и Фл безнал. форме; операции с ц/б; операции с драг. Ме и камнями; проведение взаиморасчетов; консультационные и информационные услуги. 4) Внебалансовые - операции с деньгами и имущ-ом клиентов, кот-е не находятся на балансе п/п (отдельный баланс): хранение ценностей клиентов; депозитариальные услуги; выдача гарантий, поручительств; доверит. управление имуществом клиента; хранение ценностей принятых в залог по выдаче ссуды.
19. Валютный рынок. Валютный курс. Проблема стабилизации курса
Национальная валюта – это денежная единица данной определенной страны, используемая во внешнеэкономических связях с другими странами. Иностраннаявалюта – это денежные знаки иностр-х гос-в, а также кредитные и платежные ср-ва, которые определены в иностранных денежных единицах и используются в международных расчетах. Валютный рынок – это система сложившихся экономич-х и организационных отношений, связанных с проведением операций в ин.валютах. На валютном рынке проводятся различные операции. Наиболее важные из них, осуществляемые с использованием ин.валюты следующие: расчетные экспортно-импортные операции во внешней торговле; операции, связанные с экспортом-импортом кап-ла; расчеты по международному туризму; операции по страхованию вал.рисков; спекулятивные операции, рассчитанные на получение прибыли от изменения курса валют. Основными субъектами валютного рынка яв-ся крупные транснациональные банки. Преобладающий удельный вес в валютных операциях занимают доллар США, Евро. В механизме функционирования международной валютной системы важное место занимает валютный курс. Валютный курс играет большую роль при совершении вал.операций в международных расчетах, конвертируемых операциях. Валютный курс выступает как цена денежной единицы одной страны, выраженная в денежных единицах других стран. Валютный курс показывает какие товары выгодней производить в данной стране, какие более выгодно экспортировать и какие товары выгоднее импортировать. Действуют различные виды вал.курсов среди них: 1) Фиксированный вал.курс. Возник в условиях золотого стандарта, когда в качестве мировых денег выступало золото. При золотом стандарте обменные курсы валют фиксировались на основе их официального золотого содержания. В дальнейшем функции мировых денег стали выполнять золото и доллар США. Фиксированный валютный курс выразился в привязке национальных валют одновременно к доллару США и золоту. 2) Колеблющийся валютный курс, основанный на действии рыночного механизма. Курс валюты при этом свободно изменяется в зависимости от соотношения спроса на валюту данной страны и ее предложения. Изменение рыночного курса национальной валюты свидетельствует о ее подорожании или обесценении. Прикрепление курса валюты к валюте другой страны или "корзине" валют нескольких стран, яв-ся одновременно методом установления плавающего курса и гибкогофиксированного курса. Важным методом управления плавающим курсом яв-ся поддержка его путем покупки или продажи фин. Ср-в в национальной валюте официальными гос.учреждениями в зависимости от спроса и предложения на вал.рынке. Факторы влияющие на вал.курс. 1) Состояние эк-ки страны (темпы инфляции, уровень % ставок, состояние платежеспособности баланса, использование национальной валюты и международных расчетов). 2) Деятельность международных рынков. 3) Политическая обстановка в стране. 4) Степень доверия к валюте на мировом рынке. Для радикального решения проблемы стабилизациирубля и возможности его конвертируемости необходимо: 1) Расширить экспортную базу российских п/п и повысить конкурентоспособность их товаров на внешних рынках. 2) Создавать необходимый таможенный режим, защищающий рынок России в эк-х связях с другими странами. 3) Уменьшить разницу в ценах на товары и услуги на внутреннем рынке по сравнению с мировыми, снизить темпы инфляции, стабилизировать систему денежного обращения в стране.
20 Инфляция и ее влияние на денежные потоки
Инфляция представляет собой обесценение бумажных денег вследствие нарушения законов денежного обращения. Различают открытую и подавленную инфляцию. Первая проявляется в росте цен, вторая в исчезновении товаров. В условиях подавленнойинфляции цены контролируются государством. Открытаяинфляция принимает различные формы: 1) Ползучая инфляция (ср.годовой темп прироста цен не выше 5-10%); 2) Галопирующая инфляция (ср.годовой темп прироста цен от 10-50%... до 100%); 3) Гиперинфляция (рост цен превышает 1000% в год, МВФ сейчас принимает за гиперинфляцию рост цен на 50% в месяц). Гиперинфляция поражала многие страны в т.ч. и Россию. С декабря 1991г. по декабрь 1993г. цены на потребительские товары выросли в 245 раз. Если инфляция является постоянно действующим фактором экономики (как, например, в России в конце 80-х первой половине 90-х годов), то она приобретает способность к расширенному самовоспроизводству. Ажиотажный спрос подстегивает рост цен, растущие цены становятся объективной основой для требований трудящихся о повышении з/пл. Индексация д-в усиливает инфляцию, что ведет в конечном итоге к подрыву денежного обращения и спаду производства. Ползучая инфляция, быстро переходит в галопирующую и завершается гиперинфляцией. В результате инфляции изменяется соотношение между различными группами отраслей, усиливается концентрация производства, повышается роль неденежных форм капитала. Чем больше уровень инфляции, тем меньше денежные потоки. В ходе инфляции выигрывают должники и спекулянты, а также те, кто хорошо ориентируется в быстро меняющейся экономической обстановке. От инфляции страдают, прежде всего, лица, с фиксированными доходами, держатели денежной наличности и кредиторы. Высокие темпы инфляции ограничивают рост потребления и сокращают сбережения, приводят к свертыванию инвестиционных процессов и "бегству" капиталов за границу. В условиях высоких темпов инфляции становится все труднее осуществлять меры, рассчитанные на длительный срок. Возрастает неопределенность и неуверенность в будущем, повышается риск предпринимательской деятельности. Значительная часть капиталов покидает сферу производственную и устремляется в сферу обращения. Инфляция препятствует расширению инвестиционной деятельности и выходу из кризиса. Падает уровень благосостояния населения, растет безработица, обостряются социальные проблемы.
21. Банковские риски: характеристика, способы снижения
Под банковским риском понимается вероятность наступления неблагоприятных событий, в данном случае рисков возможных убытков для банков.
Финансовый риск – риск, обусловленный соотношением собственных и заемных ср-в. В сос-в финансовых рисков входят следующие виды рисков:
Кредитный риск – опасность потери денежных ср-в организации в результате не возврата суммы кредита и % по нему.
Процентный риск – опасность потери денежных ср-в организации в следствии превышения % по привлекаемым источникам над % по размещаемым ср-ам.
Валютный риск – опасность потери денежных средств организации в следствие изменения курса валюты.
Риск упущенной выгоды - опасность потери денежных средств организации в результате наступления косвенного ущерба от событий.
Основными способами снижения рисков яв-ся:
- повышение уровня информационного обеспечения хоз-й деятельности;
- нормирование финансовых расходов;
- страхование рисков;
- диверсификация вложения капитала и расширение различных видов деят-ти;
- создание эффективной системы экон-го и правового управления рисками;
Риск можно снизить, если в коммерческой деят-ти придерживаться следующих очевидных принципов финансовой предосторожности:
- всегда есть возможность не рисковать;
- желание получить больше означает больший риск;
- величина риска уменьшается, если риск под контролем;
- не следует рисковать выше собственных возможностей;
- самая надежная гарантия против риска – самоконтроль и самострахование ( создание резервов).
22. ЦБ:цели, задачи, денежно-кредитная политика
Перед ЦБ ставится 5 основных з-ч: 1- эмиссионный центр (обладает монопольным правом на выпуск банкнот). 2- яв-ся банком банков и расчетным центром кредитной сис-мы, клиентами ЦБ яв-ся ком банки и др. кред-ые организ-и, ЦБ не обслуживает торг орг-ии, население и т.д. Для кред-х учр-ий ЦБ яв-ся кредитором последней инстанции; осуществляет контроль и надзор за банками; играет роль регулирующего, контролирующего, исследовательского и информационного центра кредитной системы; яв-ся посредником для банков при осуществлении безналичных расчетов. 3- ЦБ является банкиром Правительства, т.е. поддерживает гос-ые программы, размещает цен.бумаги, предоставляет кредиты, выполняет расчетные операции Правительства, хранит официальные золотовалютные резервы. 4- ЦБ является валютным центром ,т. е. осуще-ствляет регулирование платежного баланса и валютного курса. 5- ЦБ является яв-ся органом регулирования экономики кредитно-денежными методами. Цели ЦБ: - защита и обеспечение устойчивости рубля, развитие и укрепление банковской системы, обеспечение эфф-ого функционирования сис-мы расчетов. Извлечение прибыли не является целью ЦБ, после аудиторской проверки прибыль перечисляется в фед-й бюдж.
Методы и инструменты денежно-кред. политики:
1.Прямые количественные ограничения. 2. ЦБ осуществляет рефинансирование банков(Кредитование ЦБ коммерческих банков в т.ч. учетных и переучетных векселей. Предоставление ломбардного кредита под залог гос-х ц.б.из ломбардного списка. Переучет коммерч-х векселей. 3- Изменение норм обязательных банковских ре-зервов( обяз-ые рез-ы устанавливаются в % отношении к бязательствам кред. орган-и, но не могут превышать 20% обязат-в кредитной орг-и). 4- операции на открытом рынке купля-продажа ц.б. на фондовом рынке твердых % ц.б.
5- Проведение ЦБ %-ой политики ( выпуск ц.б , облигаций от своего имени)
23. Международная валютная сис-ма: сущ-ть, структура, эволюция
М/н валютная сис-ма- это гос-ая правовая форма организации валютных отношений, регулируемая межгос-ми соглашениями. Элементы:- функциональная форма мировых денег (золото, резервная валюта, м/д народная счетная валютная единица);- регламентация объема валютных ограниче-ний (требования м/д народного валютного фонда отменить ограничения по операциям с валютными ценностями);- регла-
ментация состава компонентов м/д народной валютной ликвид-ности ( золотые и валютные резервы.счета евро, позиция в МВФ. Валютная ликвидность отражает способность страны погасить её внешний долг);- межгос-ая регламентация режима валютных курсов ( под курсом валюты понимается ст-ть одной валюты, вы-раженной в опред-х ед. другой валюты). Различают фиксируемый и плавающий курсы валют. 3 группы валют: валюта с привязкой, валюта с большей гибкостью, валюта с ограниченной гибкостью;- режим мировых рынков валюты и золота;- межгос-ые урегулиро-вания условийвалютной конвертируемости;- унификация правил использования м/д народных кредитных ср-вв обращении и фор-мы м/д народных расчетов;- статус м/днародной кредитной орга-низации (Осуществляется межгос-ое урегулирование валютных отношений).
Эволюция мировой валютной системы: Существуют следую-щие типы мировой валютной сис-мы: Парижская с 1867г. Критерии: база- золотомонетный стандарт, использ-е золота-валюты конвертировались в золото, резервная валюта-золото, условия взаимной конвертир-ти-золото обмени-валось по номиналу, свободный ввоз и вывоз золота, регламентация режимов валютных курсов-свободноплавающий вал курс в пределах "золотых точек" Генуэйская с 1922г. Критерии: база- золотодевизный стандарт, использ-е золота - валюты конвертировались в золото, резерв-ная валюта- девизы и золото, условия взаимной конвертир-ти – в золото на основе золотого содержания, , регламентация режимов валютных курсов- свободно колеблющийся валютный курс.
Бреттон-Вудская с 1944г. Критерии: база- золотодевизный стандарт, использ-е золота - валюты конвертировались в золото, резерв-ная валюта- золото, доллар, фунты стерлингов, условия взаимной конвертир-ти- обмен валют на основе паритетов, выраж-х в долларе, размен доллара на золото, регламентация режимов валютных курсов- фиксируемый вал курс в долларах США.
Ямайская с 1976г. критерии теже 1-девизный стандарт, 2-произошла официальная демонеторизация золота, 3- специальные права заимствования(СДР), 4- самостоят-е опред-е стоимостного эталона, 5- свободный выбор валютного курса, плавающий вал курс.
Девизы- платежные ср-ва в иностр вал, предназначенные для м/днародных расчетов.
СДР- М/д народный резервный актив,эмитируется м/д народным валютным фондом и распредел-ся м/д странами пропорцион их квотам в м/д народном валютном фонде.
Золотодевизный стандарт- мировая вал сис-ма, основанная на золоте ведущих вал, конвертируемых в золото.
Золотой паритет валюты- зафиксируемое законом содержание чистого золота в нац денеж ед.
Золотой стандарт- мировая вал сис-ма, основанная на офици-альном закреплении странами золотого содержания в ед. нац вал с обязанностями Ц.Б. покупать и продавать нац вал в обмен на золото.
24 Анализ формирования и использования прибыли
Прибыль – это конечный финансовый результат деятельности п/п или превышение д-в над расходами. Экономическая прибыль это теоретическое понятие опред-ся как разница между доходами, внешними издержками, внутренними издержками и минимальной прибылью. Основные источники получения прибыли: 1) Монопольное положение п/п по выпуску той или иной продукции; 2) Прибыль связана с маркетингом и менеджментом. Величина прибыли зависит от правильности выбора производственной направленности п/п по выпуску продукции (выбор продуктов, пользующихся стабильным спросом), создание конкурентоспособных условий продажи своих товаров и оказания услуг (цена, сроки поставки, обслуживание покупателей и.т.д.), объемов произ-ва (чем больше объем производства тем больше масса прибыли). 3) Прибыль зависит от инновационной деятельности п/п (постоянное обновление продукции и технологии ее произ-ва). Объектом распределения прибыли является балансовая (валовая) прибыль п/п. Под ее распределением понимается направление части прибыли в бюджет. Законодательно распределение прибыли регулируется в той части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Прибыль, остающаяся в распоряжении п/п (чистая прибыль) распределяется внутри п/п. В начале она должна направляться на накопление для развития п/п и только затем на потребление (премии работникам, выплата дивидендов и т.д.). Анализ формирования и использования прибыли производится в несколько этапов: 1) Общая оценка финансовых результатов деятельности п/п; 2) Проводится факторный анализ прибыли от продаж (реализации). Отклонения по таким составляющим прибыли как: - цен на продукция; - объема производства; - структуры объема производства; - изменение с/ст.; - структуры с/ст., и т.д. 3) Дается оценка операционных д-в и р-в. Строятся аналитические таблицы отдельно по д-м и р-м с детализацией по отдельным их источникам; 4) Дается оценка внереализационных д-в и р-в. Здесь также Строятся аналитические таблицы отдельно по д-м и р-м с детализацией по отдельным их источникам; 5) Анализ формирования чистой прибыли и ее распределение по различным направлениям (влияние налогов на прибыль, дается оценка эффективности распределения прибыли на накопление и потребление); 6) Разрабатываются мероприятия по улучшению финансовых результатов деятельности п/п.
25. Принципы и механизм распределения прибыли предприятия
Механизм воздействия финансов на хоз-во, на его экономическую эффективность нах-ся не в самом произ-ве, а в распределительных денежных отношениях. Существуют два принципа распределения прибыли: меду п/п и гос-м, чистая прибыль внутри п/п. По сути распределение прибыли следует рассмотривать в 3-х направлениях
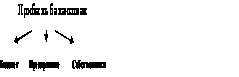
Взаимоотношение п/п и гос-ва по поводу прибыли строятся на основе налогообложения прибыли. Законодательно распределение прибыли регулируется в той части, которая поступает в бюджеты разных уровней (с 2005г. федеральный – 5%, региональный – 19%) в виде налогов и других обязательных платежей. Определение направления расходования прибыли, остающейся в распоряжении п/п регламентируется внутренними документами п/п. Порядок распределения и использования прибыли на п/п закрепляется в его Уставе и специальном положении, которое разрабатывается соответствующими подразделениями и утверждается руководителем п/п. Чистая прибыль прежде всего направляется на накопление, обеспечивающее дальнейшее развитие п/п, и только оставшаяся часть направляется на потребление. На п/п создаются фонды: накопления, потребления, социальной сферы. Если фонды не создаются, то в целях планового расходования ср-в составляются сметы р-в на развитие прои-ва, соц.нужды трудового коллектива, материальное поощрение работников и благотворительные цели. К р-м, связанным с развитиемпроиз-ва, финансируемым из прибыли, относятся: р-ды на научно-исследовательские, опытно-конструкторские и технические работы, финансирование разработок и освоение новой прод-ции и технологического процесса. Распределение прибыли на социальные нужды включает в себя р-ды на эксплуатацию социально-бытовых объектов, находящихся на балансе п/п; финансирование строительства объектов непроизводственного назначения, проведение оздоровительных и культурно-массовых мероприятий и т.д. К затратам на материальное поощрение относятся премии, мат.помощи, компенсация питания, проезда и т.п. Также распределение прибыли идет на выплату дивидендов собственникам п/п. На п/п распределению подлежит прибыль после уплаты налогов и выплаты дивидендов. Объектом распределения прибыли на п/п яв-ся балансовая прибыль. Порядок перехода от валовой прибыль к налогооблагаемой отражается в главе 25 НК РФ. Убытки прошлых лет уменьшают налогооблагаемую прибыль не более чем на 30% от прибыль в течении 10 лет.
26. Фонды, формируемые за счет прибыли п/п. Их формирование и использование
На каждом п/п порядок распределения прибыль, оставшейся в распоряжении после налоговых платежей в бюджет и перечень фондов определяются учредительными документами. Из чистой прибыли могут формироваться следующие фонды: резервный, накопления, потребления. В соответствии с законодательством для покрытия убытков организации, погашения облигаций общества, выкупа собственных акций за счет чистой прибыли формируется резервный капитал. В АО резервный фонд создается в размере, предусмотренном уставом общества, но не менее 15% от его УК путем обязательных ежегодных отчислений до достижения им установленного размера. Ставка ежегодных отчислений, также регламентируется уставом АО, но не может быль менее 5% чистой прибыли (Закон об АО). Организации с иностранными инвестициями создают необходимые для своей деятельности резервные фонды в размере до 25% УК организации. Как правило фонды специального назначения подразделяются на фонд потребления и фонд накопления. Ср-ва фондов накопления направляются на производственное развитие п/п и иные аналогичные цели в частности на: 1) финансирование затрат по техническому перевооружению, реконструкции и расширению действующего произ-ва и строительства новых объектов; 2) проведение научно-исследовательских работ, приобретение оборудования, приборов;