Понятие, структура финансовой политики и ее роль в экономике
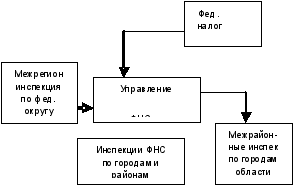
Обязанности налоговых органов: 1- соблюдать законод-во о налогах и сборах; 2- осуществлять контроль за соблюде-нием законод-ва; 3- вести в установленном порядке учет налогопл-ов; 4- осущ-ть возврат или зачет излишне выпла-ченных или излишне взысканных сумм налогов, пени; 5- соблюдать налог тайну; 6- направлять налогопл-ку или налог агенту копии акта налог проверки и решения налог органа, налог уведомление и требование об уплате налога и сбора.
Структура:
41. Налоговый контроль: эк содержание, субъекты, формы. Налоговые проверки, порядок их проведения, значение
Налоговый контроль- система мер, обеспечивающих наблюдение, анализ и предупреждение нарушений в сфере налоговых отношений. Часть фин контроля, гл. задачей яв-ся обеспечение экономической безопасности гос-ва. Могут осуществлять следующие субъекты: налоговые органы, таможенные органы, правоохранительные, органы законодательной и исполнительной власти. Налоговый контроль осуществляется в разных формах: налоговые проверки, получение объяснений налогопл-ов, проверки данных учета и отчетности, осмотр помещений и территорий, проведение инвентаризаций и др. Налоговая проверка- осмотр и исследование документов налогопл-ов на предмет правильности и своевременности уплаты и исчисления налогов в бюджет. Виды налоговых проверок: камеральная, выездная.
Камеральная налоговая проверка- проводится по месту нахождения налогового органа на основе налоговых деклараций и документов, предоставленных налогопл-ом, служащих основанием для исчисления и уплаты налогов. Проводится в течение 3 месяцев со дня предоставления док-ов.
Выездная налоговая проверка – проводится на основании решения руководителя налогового органа. Может проводиться по одному или нескольким налогам. Не имеют право в течение одного года проводить две выездные проверки, продолжитель-ность не более 2 месяцев. Осуществляется проверка деклараций, документов на правильность исчисления и уплаты налогов, правильность заполнения первичных документов. По результатам проверки, если выявляются ошибки, то плательщик обязан доплатить недоимку, пени, штраф.
Значение проверок - выявление нарушений и ср-ва для пополнения бюджета.
42. Налогоплательщики, налоговые агенты. Их права и обязанности
Налогоплательщиками признаются организации, физ. лица, инд. предпр-ли, на кот в соответствии с НК возложена обязанность уплачивать налоги. Права: 1- получать от налоговых органов по месту учета бесплатную информацию о действующих налогах и сборах, законод-ве о налогах и сборах и иных актах; 2- получать от налоговых органов и др. уполномоченных гос. органов письменные разьяснения по вопросам применения законодательства о налогах и сборах; 3- использовать налоговые льготы при начислении основа-ний и в порядке, установленном законодат-ом о налогах и сборах; 4- получать тсрочку, рассрочку, налоговый кредит, инвестиционный налоговый кредит в соответствии с НК; 5- на своевременный зачет или возврат сумм излишне уплаченных или излишне взысканных налогов, пени, штрафов; 6- представлять налоговым органам и их должностным лицам пояснения по исчислению и уплате налогов и по актам, проведенных налоговых проверок; 7- присутствовать при выездной налоговой проверки; 8- получать копии акта налоговой проверки и решения налоговых органов и налоговое уведомление и требования об уплате налогов; 9- обжаловать в установленном порядке акты налоговых органов и действия (бездействия) их должностных лиц; 10- требовать соблюдение налоговой тайны.
Обязанности: 1- уплачивать законно установленные налоги. 2- вставать на учет в налоговых органах. 3- вести в установленном порядке учет дох и расх и объектов налогообложения, если это предусмотренно законод-ом о налогах и сборах. 4- предоставлять в налоговый орган налог декларации по тем налогам, кот должны уплачивать. 5- предоставлять документы, необходимые для исчисления и уплаты налогов. 6- выполнять законные требования нал орг об устранении выявленных нарушений. 7- предоставлять нал орг всю необходимую информацию и док-ты в случаях и порядке согласно НК. 8- в течение 4-х лет хранить данные б/у. 9- письменно сообщать в нал орг в10 дневный срок об открытии и закрытии счетов. Налоговые агенты – лица, на кот возложена обязанность по исчислению, удержанию у налогопл-в и перечислению налогов в соответствующий бюджет. Обладают теми же правами, что и налогопл-ки. Обязанности: 1- правильно и своевременно исчислять, удерживать и перечислять налоги в соответствующие бюджеты. 2- в течение одного месяца письменно сообщать в нал орган о невозможности удержать налог у налогопл-ка и о сумме задолжен-ности налогопл-ка. 3- предоставлять в нал орг док, необходимые для осуществления контроля за правильностью исчисления, удержания и перечисления налогов. За неисполнение возложенных на него обязанностей налог агент несет ответственность в соответствии с законодательством.
43. Налоговые правонарушения и виды ответственности
Налоговое правонарушение – виновно совершенное противоправное деяние налогоплательщика, налогового агента или иных лиц за которое установлена ответственность НК. Деяние – это действие или бездействие.
Состав налоговых правонарушений : 1) Объект – то на что посягает налоговое правонарушение ( финансовые интересы гос-ва, доходная часть бюджета) 2)Субъект – лицо, которое совершает ( российское юр. лицо, филиалы и представительства российские не явл. юр. лицами, граждане РФ, иностранные граждане и лица без гражданства, эксперты, специалисты, переводчики) 3)Объективная сторона – внешнее проявление налогового правонарушения. 4)Субъективная сторона – внутренний мир лица совершившего правонарушение, его состояние в момент совершения. Обстоятельства, исключающие привлечения к ответственности: 1) отсутствие события налогового правонарушения, 2) отсутствие вины лица в совершении налогового правонарушения ( потеря документов при стихийных бедствиях) 3) совершение деяния ф.л. не достигшего к моменту совершения преступления 16 лет, 4) истечение срока давности (3 года). Виды нарушений:1) Неуплата или неполная уплата налогов в результате занижения налоговой базы ( штраф 20% от неуплаченной суммы если умышленно – 40% ст. 122). 2) Нарушение сроков предоставления декларации штраф 5% в месяц от суммы налога по декларации ст. 119. 3) Грубые нарушения правил учета доходов и расходов и др. объектов налогообложения ( отсутствие первичных документов, сч-ф, регистр. б/у.). Штраф 10% от неуплаченной суммы но не менее 15000 ст. 120. 4) Непредставление в установленный срок налогоплатежных документов или иных сведений – 50 руб. за каждый документ. 5) Нарушение правил постановки на учет : более 5 дней – 5000 руб., более 10 – 10000 руб.
Ответственность за налоговое правонарушение на организации.Административная ответственность определена КоАП – посягающ. на государственный и общественный порядок, собственность, права и свободы граждан. Субъекты : физ. лица, юр. лица, должностные лица ( без применения кассовых аппаратов штраф на граждан – 15-20 МРОТ, должностным лицам – 30-40 , юрид. лицам – 300-400, нарушение правил ведения кассовых операций, нарушение срока постановки на учет…). Уголовная ответственность связанная с налоговыми преступлениями определена УК (уклонение от уплаты налогов путем не предоставления декларации, искаженные данные).
Преступлением признаются действия, которые привели к серьезным последствиям. У ф.л неуплата налогов более 100000 за 3 г. если доля неуплаты налога более 10% или сумма неуплаты налога более 300000 ( штраф 500000, лишение свободы до 3 лет). У юр. л. неуплата налога более 500000 за 3 г. если доля неуплаты более 10% или сумме неуплаченного налога более 1500000. Ответс-ть определяется судом – штраф 500000 руб., лишение свободы до 6 лет.
44. НДС: экономическая содержание, плательщик, объект налогообложения, налоговая база
Экономическое содержание НДС – это изъятие в бюджет части добавленной стоимости (разница между выручкой от реализации и материальными затратами). С 2001г. регулируется главой 21 НК РФ. До этого регулировался ФЗ. Плательщики: Юридические лица и ИП кроме, перешедших на УСН, уплачивающих ЕНВД. Объект налогообложения: 1) реализация ТРУ, а также переданных безвозмездно; 2) выполненные хозяйственным способом строительно-монтажные работы, если будут использоваться для собственных производственных нужд п/п; 3) ТРУ для собственных нужд, если эти р-ды не уменьшают налогооблагаемую прибыль; 4) товары, ввезенные на территорию РФ из-за границы.
Налоговая база. 1) стоимость реализованных товаров опред-ся исходя из цен на них. Товары считаются реализованными, если право собствен-ти на них перешло от продавца к покупателю. 2) авансы полученные. 3) безвозмездные ср-ва.
45. Льготы и освобождения по НДС. Ставки налога, порядок исчисления. Расчеты с бюджетом по НДС
Льготы дают возможность п/п и ИП платить НДС в меньшем размере или не платить совсем. 1) Освобождаются от НДС, если выручка от реализации ТРУ за 3 предшествующих м-ца меньше 1 млн.рублей и не было реализации подакцизных товаров и сырья. Чтобы получить освобождение необходимо подать в налоговую инспекцию заявление и подтверждающие документы (если освободят сч/ф все равно пишем и декларации сдаем). 2) Льготы при реализации опред-й видов товаров, работ, услуг (почтовые марки, лотерейные билеты, мед.товары, ц/б, услуги по перевозке пассажиров, содержание детей в гос.учреждениях). 3) Льготы на следующие категории организаций: услуги в сфере образования, реализация продукции с/х производителями, ритуальные услуги, банковские операции, услуги по страхованию, реализация религиозной литературы…). 4) Льготы, предоставляемые при осуществлении операций: займы, вклады в УК, предоставление в пользование жилых помещений, жилищное строительство для военнослужащих. Ставки: 0% - вывоз товаров в режиме экспорта; 10% - продовольственные товары, товары для детей (обувь, трикотажные и швейные изделия, коляски, школьные принадлежности…), периодические печатные издания и книжная продукция (кроме рекламного и эротического содержания), мед.товары (ст.164 НК). Все остальные товары облагаются по ставке - 18%. Порядок исчисления: 1) если цена без НДС, то 500 х 18% = 90; 500 + 90 = 590 (все отражается в сч/ф); 2) если цена с НДС, тогда 500 х 18 / 118 = 76
Ведутся книги покупок и продаж.
Уплата налога и подача декларации производится по итогам налогового периода (месяц или квартал, когда выручка меньше 1 млн.руб.) не позднее 20 числа месяца за нал.периодом. Если к возмещению, то не перечисляется, а зачет в течении 3 м-в, оставшуюся сумму нал.инспекция должна перечислить на р/сч.н/пл.
46. Налог на прибыль: экономическое содержание, плательщики, объект налогообложения
Налог на прибыль введен ФЗ в 1992г, а 2002г. НК РФ введена глава 25, в которой подробно изложены положения по налогу на прибыль организации.
Прибыль в смысле главы 25 НК РФ признается не как показатель финансовой отчетности, а как показатель, сформированный специально для целей налогообложения по данным налогового учета. Экономическое содержание налога на прибыль – это изъятие в бюджет части прибыли полученной налогоплательщиком. Не являются плательщиками: организации, переведенные на УСН и ЕНВД. Бюджетные организации яв-ся плательщиками, если у них имеется прибыль от коммерческой деятельности.
Объектом налогообложения яв-ся прибыль полученная налогоплательщиком.
Прибыль как объект налогообложения определяется по-разному для разных категорий налогоплательщиков, так: 1) прибылью для иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства в РФ, является полученный через эти представительства доход, уменьшенный на величину произведенных этими постоянными представительствами расходов;
Налоговая база = Доход представительства – Расход представительства
2) прибылью для иных иностранных организаций, не осуществляющих деятельность через постоянные представительства в РФ, является доход, полученный от источников в Российской Федерации.
Налоговая база = сумме доходов, полученных от источников в РФ.
3) прибылью для российских организаций является полученный доход, уменьшенный на величину произведенных расходов.
Налоговая база = Д-ды от реализации – р-ды от реализации + Внереализационные д-ды – внереализационные р-ды
Прибыль по б/у не всегда совпадает с налоговым учетом. Доходы и расходы могут учитываться кассовым методом и методом начисления. Организации могут применять кассовый метод начисления, если объем реализации за квартал не превысил один миллион рублей. При кассовом методе датой получения д-да признается день поступления ср-в на счета в банках и (или) в кассу, поступление иного имущества (работ, услуг) и (или) имущественных прав, а расходами налогоплательщика признаются затраты после их фактической оплаты.
При использовании метода начисления в налоговом учете д-д и р-д признается в том отчетном периоде, в котором он имел место, независимо от фактического поступления денежных ср-в и имущественных прав.
47. Доходы, их состав при исчислении налогооблагаемой прибыли
Все доходы организации делятся на: 1) Доходы от реализации товаров, работ, услуг и имущества. Доходы определяются на основании первичных документов.
При определении д-в от реализации из суммы выручки от продаж исключаются суммы НДС и акцизов. 2) Внереализационные д-ды включают в себя д-ды - от долевого участия в других организациях; - курсовые разницы; - штрафы, пени полученные за нарушение договорных обязательств; - аренда, если она не яв-ся основной деят-ю организации; - % по выданным займам; - безвозмездно полученное имущество; - кредиторская задолженность и т.д. 3) Д-ды неучитываемые при определении налоговой базы: - вклады в УК; - заемные средства; - ср-ва из бюджета; - ср-ва, полученные в рамках целевого финансирования; - ср-ва, полученные в рамках благотворительной деятельности и т.д.
Доходы могут учитываться двумя методами: 1) Метод начисления (по отгрузке); 2) Кассовый метод (по оплате).
Организации могут применять кассовый метод начисления, если объем реализации за квартал не превысил один миллион рублей. При кассовом методе датой получения д-да признается день поступления ср-в на счета в банках и (или) в кассу, поступление иного имущества (работ, услуг) и (или) имущественных прав.
При использовании метода начисления в налоговом учете доход признается в том отчетном периоде, в котором он имел место, независимо от фактического поступления денежных ср-в и имущественных прав.
48. Состав расходов при исчислении налогооблагаемой прибыли
С момента введения в действие главы 25 НК РФ был определен состав расходов при налогообложении прибыли. Законом установлены общие принципы учета расходов: 1) Экономическое обоснование затрат; 2) Документальное подтверждение затрат; 3) Нормирование видов затрат (представительские 4% от фонда оплаты труда, реклама – 1% от выручки командировочные и т.д.) 4)Деление затрат на прямые и косвенные.
Все расходы организации делятся на: 1) расходы, связанные с производством и реализацией: - материальные расходы; - расходы на оплату труда с учетом ЕСН; - суммы начисленной амортизации; - прочие расходы (налог на имущество, транспортный налог, расходы на рекламу и т.д.). Расходы на производство и реализацию, осуществленные в отчетном (налоговом) периоде, подразделяются на: прямые и косвенные. К прямым расходам относятся: 1) материальные расходы (затраты на сырье и материалы, запчасти и иные ТМЦ, р-ды на приобретение энергоресурса, работы и услуги производственного характера).
2) расходы на оплату труда персонала, участвующего в процессе производства, а также сумма ЕСН на указанные суммы расходов на оплату труда;
3) амортизационные отчисления по основным средствам, используемым при производстве товаров (работ, услуг).
К косвенным относятся все иные суммы расходов, осуществляемых налогоплательщиком в течение отчетного (налогового) периода. Эти суммы в полном объеме относятся на уменьшение доходов от производства и реализации данного отчетного (налогового) периода. Прямые расходы также уменьшают доходы от реализации, за исключением: - расходов, распределяемых на остатки готовой продукции на складе и отгруженной, но нереализованной продукции;
- расходов, распределяемых на остатки незавершенного производства.
2) Внереализационные расходы (штрафы и пени уплаченные; % уплаченные за пользование заемными средствами; содержание арендованных помещений; недостачи; стихийные бедствия и т.д.)
3) Расходы, не учитываемые в целях налогообложения (суммы, начисленных дивидендов, налог на прибыль, вклады в УК, приобретение амортизируемого имущества, приобретение путевок, подарки и т.д.).
49. Особенности начисления амортизации основных средств и нематериальных активов для целей налогообложения
Законом определено имущество, на кот не начисляется амортизация: 1- ОС, стоимостью до 10 тыс. руб. и сроком полезного использования до 12 м-в ( ср-ва списываются в полной сумме в момент потребления). 2- находящиеся на реконструкции более 12 м-в. 3- законсервированные по решению суда более 3 мес. 4- имущество бюджетных организаций ( за исключением приобретенного в связи с осуществлением предприн-й деят-ти). 5- имущество некоммерческих организаций, полученное в кач-ве целевых поступлений. 6- земля, природные ресурсы. 7- продуктивный скот. 8- приобретенные издания, произведения искусства (списываются в расход). Все амортизируемое имущ-во делится на 10 амортизационных групп в зависимости от срока полезного использования: 1 гр.- все недолговечное имущ-во от 1 года до 2 лет включительно. 2 гр.- от 2 до 3 лет...........9 гр.- от25 до 30 лет. 10 гр.- свыше 30 лет. Классификация по группам опреде-ляется Правительством РФ. Амортизируемое имущ-во принимается на учет по первоначальной ст-ти. Каждый налогопл-к должен определить, к какой группе относится его имущ-во, и установить конкретный срок полезного использова-ния каждого объекта учета. В целях налогооблож-я использ-ся 2 метода начисления амортизации. Линейный – применяется для имущ-ва 8-10 групп ( аморт начисляется по первонач ст-ти) Норма амортиз: К=1/n*100% где n-срок полезного использова-ния (в мес). Для имущ-ва остальных групп (1-7) п/п выбирает любой метод, но его нельзя менять в течение всего периода начисления амортизации.
Амортизация начисляется на остаточную ст-ть, норма амортиз: К=2/n*100%- это нелинейный метод используется до месяца, в кот остаточная ст-ть имущ-ва будет (достигнет) 20% первонача-льной. На оставшиеся мес аморт будет начисляться линейным методом. Начисление аморт заканчивается с момента окончания срока полезного использования или перенесения всей суммы ст-ти имущ-ва. Законом предусмотрено применение повышающих и понижающих коэффициентов: для ОС, используемых для работы в условиях агрессивной среды и (или) повышенной сменности п/п вправе применять спец. коэф. не выше 2. Для ОС, являющихся предметом лизинга, п/п вправе применять спец. коэф. Не выше 3. Данное положение не распространяется на ОС 1,2,3 группы, когда амортизация начисляется нелинейным методом. По легковым автомобилям и пассажирским микроавтобусам первоначальной ст-ю более 300 и 400 тыс. руб. соответственно (в том числе взятые в лизинг) применяется к-т 0,5.
50. Ставка налога на прибыль, порядок исчисления и уплаты
Основная ставка налога на прибыль независимо от вида деятельности – 24% делится между различными бюджетами. Так в 2004г. часть федерального бюджета составляла 5%, регионального 17% и местного 2%. В 2005г. произошли изменения: часть федерального бюджета осталась прежней и составляет 5%, часть регионального бюджета – 19%, в местный налог на прибыль не зачисляется. Налоговые ставки на доходы иностранных организаций: - 20% со всех доходов; 10% - от использования, содержания и сдачу в аренду судов, самолетов или других подвижных транспортных ср-в или контейнеров с осуществлением международных перевозок. По доходам в виде дивидендов: - 6% - от российских организаций российскими организациями и физ.лицами – налоговыми резидентами РФ; - 15% - от российских организаций иностранными организациями. По доходам от операций с отдельными видами логовых обязательств: - 15% - в виде % по гос-м и муниципальным ценным бумагам; 0% - в виде % по гос-м и муниципальным облигациям, эмитированным до 1997г.
Сумма налога = Прибыль х Ставку налога
До введения 25 главы НК РФ при определении налоговой базы существовали различные льготы. С введения 25 главы эти льготы отменены.
При исчислении налога за отчетный период п/п имеет право уменьшить прибыль на сумму убытка, полученного в предыдущем периоде, но не более 30% от величины прибыли. Убыток может погашаться в течении 10 лет.
Налоговый период – 1 год. Отчетный – 1 кв., полугодие, 9 м-в и год.
По итогам каждого отчетного периода налогоплательщик исчисляет сумму авансового платежа и уплачивает ее в бюджет не позднее срока, установленного для подачи налоговой декларации за соответствующий период. Ежемесячные авансовые платежи – не позднее 28 числа каждого месяца.
51. Налог на имущество организаций: экономическое содержание, объект налогообложения, ставки, льготы, порядок исчисления и уплаты
С 2004г. определяется главой 30 НК РФ.
Плательщики: юридические лица (российские, иностранные, имеющие имущество в РФ).
Объект – движимое и недвижимое имущество учтенное на балансе как основное ср-во (в т.ч. переданное во временное владение, распоряжение и дов.управление, вложения в УК других организаций).
Налоговая база – среднегодовая стоимость имущества.
Она определяется по данным б/у в виде остаточной стоимости.
Годовая = (янв. + февр. + … + дек. + янв. след.года) / 13
Квартальная = (янв. + февр. + март + апрель) / 4
Налоговый период – год. Отчетный период – 1 кв., полугодие, 9 м-в.
Ставка – 2,2%. Налог региональный. Регионы могут понизить ставку налога, ввести свои льготы, установить сроки уплаты.
Налоговые льготы: религиозные организации, учреждения уголовно-исполнительной системы, жилфонд, в сфере образования, науки культуры, организации инвалидов. Срок уплаты и срок предоставления нал.декларации – не позднее 30 числа м-ца следующего за отчетным периодом, за налоговым периодом не позднее 30.03 следующего года.
52. Акцизы: сущность, состав, ставки, порядок исчисления и уплаты
Акцизы - косвенные налоги, включаемые в цену товара (продукции). Акцизами облагаются след. товары (продукция), например, спирт и спиртосодержащая прод-я, коньяк и др. алкогольные напитки, пиво, табачные изделия, бензин, дизельные и моторные масла, легковые автомобили, а также отдельные виды мин. сырья по перечню, утверждаемому Правительством РФ Плательщики. Организации и ИП, которые производят и реализуют подакцизные товары. По нефтепродуктам облагается операция оприходования товара. Ставки акцизов в основном в рублях на натуральную единицу продукта, ставки меняются ежегодно, например, алкогольная продукция в зависимости от объема спирта в фиксированной сумме за 1л., легковые автомобили в зависимости от лош.сил, также в фиксированной сумме, бензин – в фиксиров.сумме за тонну. Акциз добавляется к цене продукции и НДС начисляется на цену с акцизом. Сумма акцизов определяется плательщиками самостоятельно (либо по отгрузке, либо по оплате). Сумма акциза, подлежащая уплате в бюджет, определяется путем умножения ставки акциза на кол-во произведенного и реализованного товара. Плательщики представляют налоговым органам по месту своего нахождения налоговый расчет (декларацию) по установленной форме до 20-го числа месяца, следующего за отчетным.
Акциз используется для контроля за легальным оборотом алкогольной продукции, табачных изделий, нефтепродуктов (акцизные марки, склады акцизной прод-ции).
53. Налог на доходы физ. лиц: эк содержание, плательщики, состав налоговой базы
Эк содержание- изъятие гос-ом части дох физ. лиц.
Плательщиками налога признаются физ. лица, инд. предпр-ли, иностр, российс граждане, получающие доходы.
Объектом налогообложения яв-ся доходы (див-ды, %, выплачиваемые росс-й или иностр-й организ-й; страховые выплаты при наступлении страхового случая; доходы, полученные от предоставления в аренду имущества ; доходы от реализации недвижимого имущ-ва, акций, иных ц.б.; вознаграждения за выполнение трудовых обязанностей, оказание услуг; дох, полученные от использования любых транспортных ср-в, трубопроводов, линий электропередачи и иных ср-в связи).
Налоговым периодом признается календарный год. При определении налоговой базы учитываются дох, как в денежной, так и в натуральной формах, а также в виде материальной выгоды. Налоговая база должна определять-ся отдельно по каждому виду дох, для кот установлены различные ставки. Доходы, полученные в натуральной форме, рассчитываются исходя из цен соответствующих товаров (работ, услуг), т.е. для целей налогообл-я применяется цена, указанная сторонами сделки. Перечень дох не подлежащих налогооб-ю: гос-ые пособия, за искл. пособий по временной нетрудоспособности; гос-ые пенсии, назначаемые в порядке, установленном законода-тельством; все виды компенсационных выплат, установлен-ных законодательством РФ, актами субъектов РФ, решении-ями органов самоуправления; вознаграждения донорам за сданную кровь; алименты; суммы, получаемые в виде грандов; материальная помощь: в связи со стихийными бедствиями или др. чрезвыч обст-ми, в связи со смертью работника или члена его семьи; стипендии учащихся, студентов, аспирантов учреждений высшего, среднего и начального образования.
54. Налоговые вычеты по налогу на дох физ. лиц: виды и условия применения
При определении размера налогооблагаемой базы налогопл-к имеет право на стандартные, социальные, имущественные и профессиональные вычеты. Стандартные налоговые вычеты: в размере 3000 руб.-лица, получившие или перенесшие лучевую болезнь, - лица, получившие инвалидность вследствие катастрофы на Чернобыльской АЭС, - лица, принимавшие участие в работах по ликвидации Черноб катастрофы, - лица, непосредственно участвующие в испытаниях ядерного оружия, - инвалиды ВОВ. В размере 500 руб.: - Герои Советского Союза и Герои РФ, а также лица награжденные орденом Славы 3х степеней, - лица, находившиеся в Ленинграде в период блокады,
- узники концлагерей, - инвалиды детства и 1,2 группы. Вразмере 400 руб. – все остальные плательщики. В размере 300 руб. – на каждого ребенка до 18 лет или 24 лет, учащегося на дневном отделении. Последние два вычета предоставляются, если налогооблагаемая база нарастающим итогом с начала года не превысила 20000 руб.
Социальные налоговые вычеты: - в сумме доходов, перечисляемых налогопл-ом на благотворительность в виде денежной помощи организациям науки, культуры, образования, здравоохранения и соц обеспечение в размере фактически произведенных расх, но не более 25% суммы полученного в налоговом периоде дохода. – в сумме, уплаченной за свое обучение либо за обучение свох детей в возрасте до 24 лет на дневной форме обучения в размере фактических затрат, но не более 25000 на себя и 25000 на каждого ребенка в общей сумме на обоих родителей,- в сумме, уплаченной за лечение, предоставленные медицинские услуги, а также его супругу (Ге), родителям, детям до 18 лет, а также в размере ст-ти медикаментов (в соответствии с перечнем). Общая сумма социаль-ного вычета не должна превышать 25000 рублей.
Имущественные налоговые вычеты: - в суммах, полученных налогоплат-ом от продажи жилых домов, квартир, дач и т.д., если в собственности менее 5 лет не превышает 1 млн. руб., менее 3 лет – 125 тыс. руб., - в сумме, израсходованной на покупку или строительство, а также, в сумме, направленной на погашение %-в по ипотечным кредитам. Общий размер вычета не может превышать 600 тыс. руб. Профессиональные налоговые вычеты: - Расходы индив-х предпр-й, связанные с осуществлением деят-ти по извлечению дохода, - налогопл-ки, выполняющие работу по договорам гражданско-правового характера, - авторские вознаграждения.
55. Ставки налога на доходы физ. Лиц, порядок исчисления, удержания и уплаты налога
Датой фактического получения дохода является: день выплаты дохода в денежной форме (перечисл. на счёт плательщика), день передачи доходов в натуральной форме, день уплаты