Разработка политики формирования собственных финансовых ресурсов ЗАО "Племзавод "Воля"







Рис.4. - Источники формирования собственных финансовых ресурсов
В составе внутренних источников основное место принадлежит прибыли, остающейся в распоряжении фирмы, которая распределяется решением руководящих органов на цели накопления и потребления. Прибыль, направляемая на накопления, далее используется на развитие производства; прибыль, направляемая на потребление, используется для решения социальных задач. Важную роль в составе внутренних источников играют также амортизационные отчисления, которые представляют собой денежное выражение стоимости износа основных средств и нематериальных активов и являются внутренним источником финансирования как простого, так и расширенного производства. В составе внешних источников формирования собственных финансовых ресурсов основная роль принадлежит дополнительной эмиссии ценных бумаг посредством которой происходит увеличение акционерного капитала фирмы, а также привлечение дополнительного складочного капитала, путем дополнительных взносов средств в уставный фонд для некоторых предприятий дополнительным источником формирования собственных финансовых ресурсов является предоставляемая им безвозмездная финансовая помощь. В частности, это могут быть бюджетные ассигнования на безвозвратной основе, как правило, они выделяются для финансирования государственных заказов, отдельных общественно значимых инвестиционных программ или в качестве государственной поддержки предприятий, производство которых имеет общегосударственное значение.32
1.4. Определение общей потребности в собственных финансовых ресурсах
Потребность в собственных финансовых ресурсах возникает на предприятии из-за того, что потоки поступлений и платежей покрывают обычно друг друга несинхронно в течении определенного периода времени.
Положительная потребность возникает в те периоды времени, в которые преобладают выплаты, и, наоборот, отрицательная обнаруживается в периоды, когда поступления превышают выплаты33.
Потребность в собственных финансовых ресурсах определяется по следующей формуле:
Псфр=( Пк * Уск) /100 - СКн + Пр (5)
где Псфр - общая потребность в собственных финансовых ресурсах предприятия в планируемом периоде;
Пк - общая потребность в капитале на конец планового периода;
Уск - планируемый удельный вес собственного капитала в общей его сумме;
СКн - сумма собственного капитала на начало планируемого периода;
Пр - сумма прибыли, направляемой на потребление в плановом периоде.
Рассчитанная общая потребность охватывает необходимую сумму собственных финансовых ресурсах, формируемых за счет как внутренних, так и внешних источников.
Объём привлечения собственных финансовых ресурсов из внешних источников призван обеспечить ту их часть, которую не удалось сформировать за счет внутренних источников финансирования. Если сумма привлекаемых за счет внутренних источников собственных финансовых ресурсов полностью обеспечивает общую потребность в них в плановом периоде, то в привлечении этих ресурсов нет необходимости.
Потребность в привлечении собственных финансовых ресурсов за счет внешних источников рассчитывается по формуле:
СФРвнеш=Псфр-СФРвнутр , (6)
Где СФР - потребность в привлечении собственных финансовых ресурсов за счет внешних источников;
СФРвнутр - сумма собственных финансовых ресурсов, планируемых к привлечению за счет внутренних источников.
1.5. Покрытие потребности в собственных финансовых ресурсах за счет внешних и внутренних источников
Одной из важных задач управления предприятием является обеспечение покрытие потребности, чтобы таким образом сохранить финансовое равновесие. Покрытие потребности в собственных финансовых ресурсах осуществляется на принципах самофинансирования.
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Термин самофинансирование выделяется из общепринятого положения финансирования производственно-торгового процесса, что обусловлено, прежде всего, повышение роли амортизационных отчислений и прибыли в обеспечении хозяйствующих субъектов денежным капиталом за счет внутренних источников накопления. Однако хозяйствующий субъект не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заемные и привлеченные денежные средства как элемент, дополняющий самофинансирование.
Принцип самофинансирования реализуется не только на стремлении накопления собственных денежных источников, но и на рациональной организации производственно-торгового процесса, постоянном обновлении основных фондов, на гибком регулировании, на потребности рынка. Именно сочетание этих методов в хозяйственном механизме позволяет создать благоприятные условия для самофинансирования, то есть выделение больше. собственных денежных средств на финансирование своих текущих и капитальных потребностей. Эффективность самофинансирования и его уровень зависят от удельного веса собственных источников.
Уровень самофинансирования можно определить с помощью коэффициента самофинансирования:
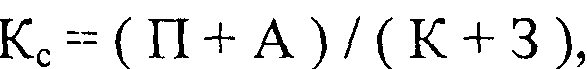 (7)
Где Кс- коэффициент самофинансирования;
К - заемные средства:
А- амортизационные отчисления;
П- прибыль, направляемая в фонд накопления.
Самофинансирование имеет ряд преимуществ:
за счет дополнительно образованного из прибыли собственного капитала, повышается финансовая устойчивость предприятия;
формирование и использование собственных средств происходят стабильно в течение всего года;
минимизируются расходы по внешнему финансированию (по обслуживанию долга кредиторам)
упрощается процесс принятия управленческих решений по развитию предприятия за счет дополнительных инвестиций так как источники покрытия затрат известны заранее.
Уровень самофинансирования предприятия зависит не только от его внутренних возможностей, но и от внешней среды (налоговой, амортизационной, бюджетной конъюнктуры финансового рынка). Самофинансирование создаёт возможности для регулирования объёма налогооблагаемой прибыли законными способами и зависит от:
варьирования границы отнесения активов к основным или оборотным средствам;
выбора метода начисления амортизации по основным фондам;
порядка оценки амортизации нематериальных активов;
выбора метода учета материальных запасов;
применение методики начисления износа малоценных и быстроизнашивающихся предметов.
Внешнее финансирование за счет собственных средств предполагает использование денежных ресурсов учредителей (участников) предприятия. Финансовое обеспечение предпринимательской деятельности данного вида часто бывает предпочтительным, так как обеспечивает финансовую независимость прёдприятия и облегчает условия получения банковских кредитов (в случае дефицита ликвидных средств).
1.6. Управление прибылью, как условие формирование собственных финансовых ресурсов
Основной целью управления формированием прибыли является выявление основных факторов определяющих конечный её размер и изыскание резервов дальнейшего увеличения её суммы.
Механизм управления формированием операционной прибыли строится с учетом тесной взаимосвязи этого показателя с объемом реализации продукции, доходов и издержек предприятия. Анализ «издержки — объем — прибыль» являются достаточно универсальным методом финансового планирования. На основе этого анализа предприятие решает ряд задач:
I. Определение объема реализации продукции, обеспечивающего безубыточную операционную деятельность в течении короткого периода
II Определение объема реализации продукции в долгосрочном периоде.
III Определение необходимого объема реализации продукции, обеспечивающего достижение запланированной суммы прибыли
I Определение объема реализации продукции, обеспечивающего безубыточную операционную деятельность в течении короткого периода
Суть этого метода заключается в поиске нулевой прибыли, или точки
безубыточности, которая означает, что валовый доход от продаж фирмы равен ее валовым издержкам. То есть нужно определить такой минимальный объем продаж, начиная с которого фирма не несет убытков. При этом издержки фирмы равны ее доходам.34
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж — это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.35
То есть она определяет тот объем производства при котором предприятие не получает прибыли, но и не несет убытки.
Точка безубыточности определяется графическим и аналитическим способом. Ниже помещен рис. 5. на котором графически определяется точка безубыточности.
 Себестоимость
и доход, тыс.
руб.
ПРИБЫЛЬ


 УБЫТОК

С помощью рис.5 можно графическим способом определить точку безубыточности предприятия. Для этого необходимо начертить постоянные издержки, переменные издержки, валовой доход и валовые издержки.
Аналитическое представление рассматриваемой модели основывается на следующей формуле:
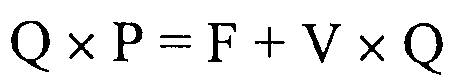 (8)
где, Q — объем продаж;
Р — продажная цена,
F - величина постоянных (фиксированных) издержек;
V - величина переменных издержек на единицу продукции.
Видоизменяя формулу (8), математическим путем выведем :
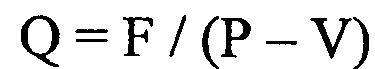 (9)
где Q — точка безубыточности, то есть такой объем продаж, начиная с которого продажная цена товара превышает издержки на его производство и реализацию.36
Точку безубыточности можно рассчитать не только в физических, но и в денежных единицах — рублях.37
Тогда формула точки безубыточности будет такой:
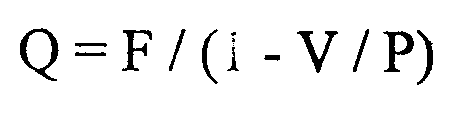 (10)
В длительном периоде график формирования точки безубыточности построен на нижепомещенном рис. 6
Хозяйственная деятельность в длительном периоде по сравнению с коротким периодом претерпевает следующие основные изменения.38
С ростом объема реализации продукции периодически возрастают постоянные операционные издержки. С насыщением рынка в результате роста объема реализации продукции предприятие вынуждено снижать уровень цен, что приводит к соотвт1Вующему уменьшению темпов роста чистого операционного дохода.
За счет более экономичного использования сырья и материалов, роста производительности труда персонала, укрупнения партий закупаемого сырья и отгружаемой продукции постоянно снижается уровень переменных издержек на единицу продукции.
Себестоимость и доход, тыс. руб.
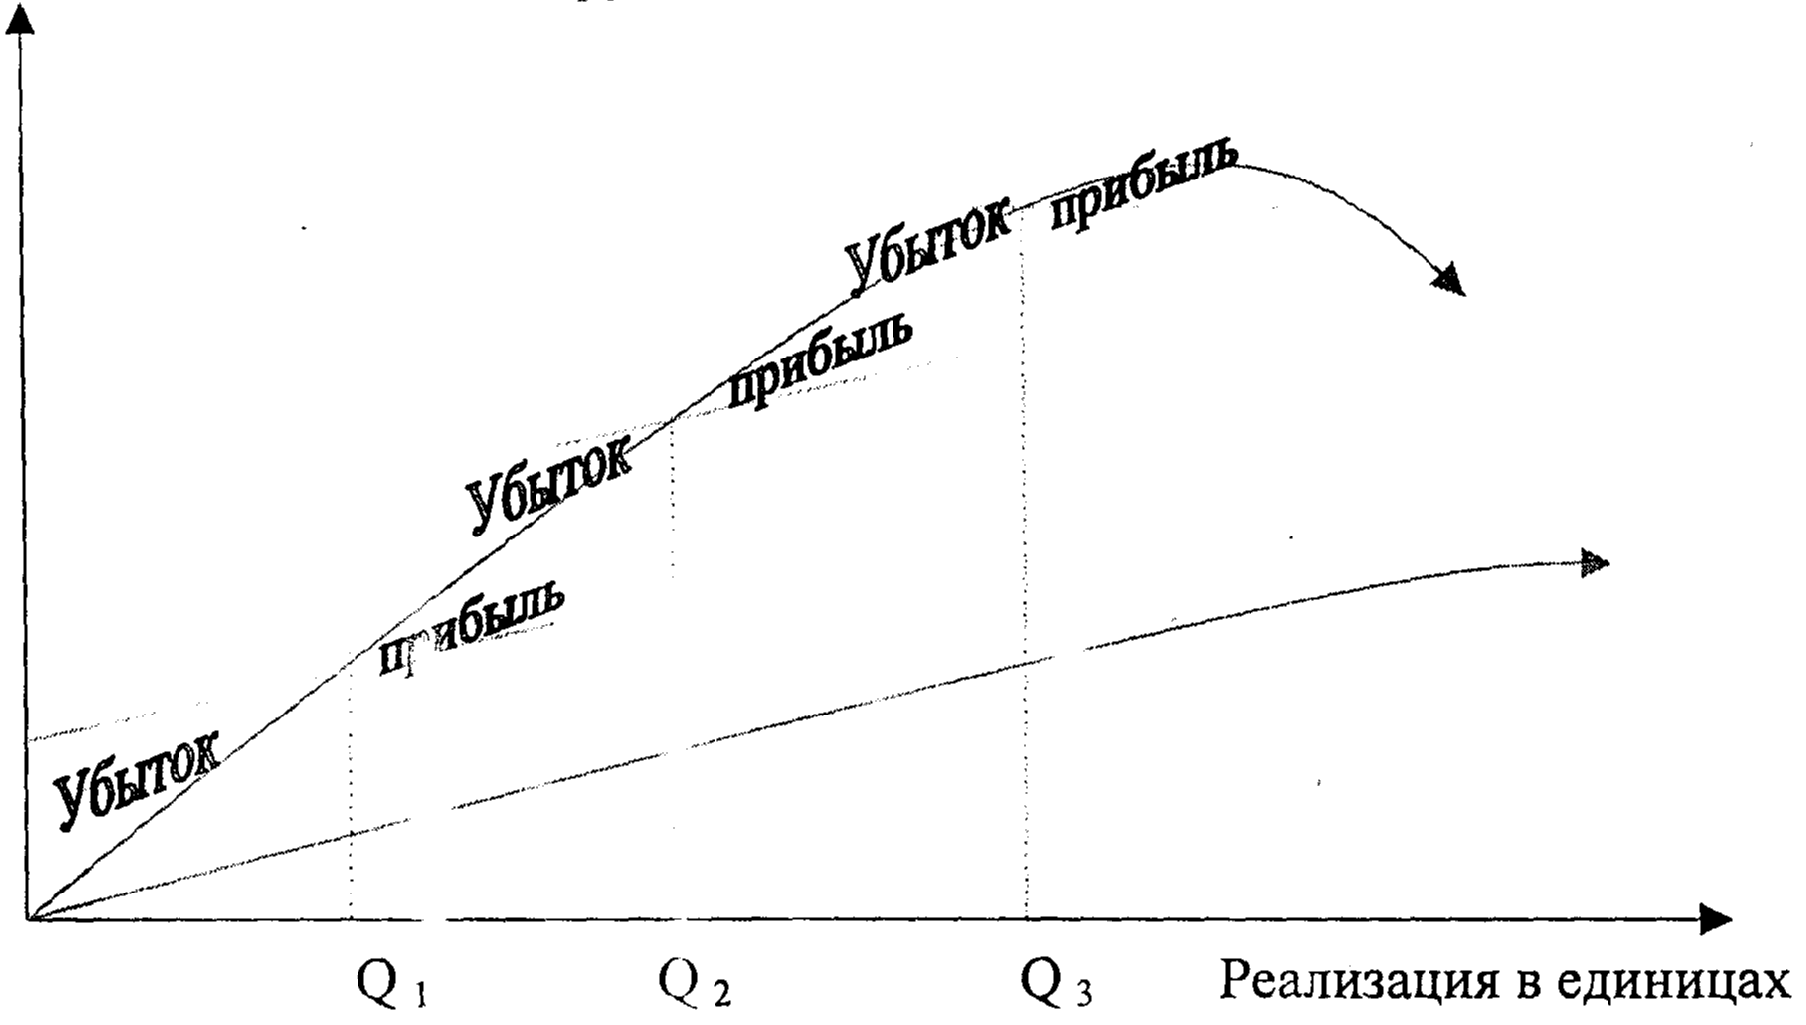
Рис. 6. График формирования точки безубыточности в долгосрочном периоде
В силу этих факторов точка безубыточности в длительном периоде претерпевает ряд изменений своего значения, причем, каждое следующее значение больше предыдущего Q1<Q2 <Q3 (рис. 6)
Каждый этап изменения условий операционной деятельности предприятия в длительном периоде представляет собой начало этой деятельности в коротком периоде, окончание которого характеризуется новым изменением условий. Длительный период операционной деятельности может быть разложен на ряд коротких периодов. Это позволяет использовать при расчетах алгоритмы для короткого периода. После определения точки безубыточности, для успешного функционирования предприятия, определяют необходимый объем реализации продукции, обеспечивающий получение запланированной прибыли. Эта задача может иметь и обратную постановку: определение плановой суммы валовой прибыли при заданном плановом объеме реализации продукции. При запланированном объеме реализации продукции, предприятие может получить определенную сумму валовой прибыли, плановый объем реализации продукции предприятия. Таким образом, механизм управления различными видами операционной прибыли предприятия с использованием системы «Взаимосвязь издержек, объёма реализации и прибыли» основан на её зависимости («чувствительности») от следующих факторов:
а) Объёма реализации продукции в стоимостном и натуральном выражении;
b) Суммы и уровня чистого операционного дохода;
с) Суммы и уровня переменных операционных издержек;
d) Суммы постоянных операционных издержек;
е) Соотношения постоянных и переменных операционных издержек;
f) Суммы налоговых платежей, осуществляемых за счет прибыли.
Эти показатели могут рассматриваться как основные факторы формирования суммы различных видов операционной прибыли, воздействуя на которые можно получить необходимые результаты.
Финансовый механизм управления прибылью позволяет существенным образом влиять на уровень доходов через систему ценообразования на продукцию предприятия.
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ЗАО « ПЛЕМЗАВОД «ВОЛЯ» КАНЕВСКОГО РАЙОНА КРАСНОДАРСКОГО КРАЯ
2.1. Характеристика ЗАО «Племзавод «ВОЛЯ»
2.1.1. Краткая производственная характеристика ЗАО «Племзавод «ВОЛЯ»
ЗАО «Племзавод «Воля» организовано в 1992 году на базе колхоза имени Свердлова. Первоначальное название АСО «Воля» переименовано в связи с отнесением хозяйства к категории племенных заводов (Москва, Приказ № 172 от 18 июня 1996 года). В настоящее время ЗАО «Племзавод «Воля» представляет собой высокорентабельное предприятие по производству и переработке сельскохозяйственной продукции.
Одним из основных направлений деятельности хозяйства является растениеводство. В обработке находится пашни 10072 га. Основное направление в растениеводстве - производство зерна. Зерновые культуры занимают 50% всей пашни.
Урожайность зерновых в отчетном году составила - 58,4 цга , валовой сбор зерновых - 279035 ц, в том числе озимая пшеница – урожайность - 62,6 цг, валовой сбор – 236706 ц.
В предшествующем году урожайность зерновых составила-56,5 цг., валовой сбор зерновых-271550ц,в том числе озимой пшеницы 229574 ц при урожайности 58,8 цга.
Поголовье скота и птицы характеризуется следующими показателями:
Наличие крупного рогатого скота-4300 голов, из них 1280 — дойное стадо и 3020-молодняк. Скот-чистопородный, племенной черно —пестрой породы. Валовое производство молока-7860 тонн, надой на 1 фуражную корову составляет 6140 кг, производство мяса-1500 тонн.
Кроме того в хозяйстве имеется:
• консервный цех-производство консервной продукции, в основном плодоовощной, объём производства до 3 млн. условных банок, и система складов для хранения продукции и тары;
• мельница с современным компьютерным оборудованием, производство муки-50 тсут.;
• пекарня-выпечка хлеба для обеспечения столовых и отоваривания работников и пенсионеров хозяйства по талонам, производство хлеба до 600 тыс. т., макаронных изделий—40-50 тонн.
2.1.2. Характеристика уставной, организационно-правовой и функциональной деятельности
ЗАО «Племзавод «Воля», создано в соответствии с Ф3 «Об акционерных обществах», Гражданским кодексом РФ и иным действующим законодательством, является правопреемником по всем правам и обязанностям колхоза имени Свердлова станицы Челбасской Каневского района Краснодарского края. Общество является юридическим лицом и свою деятельность организует на основании Устава и действующего законодательства РФ.
Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения. Общество имеет свой фирменный знак, образец которого регистрируется в установленном порядке.
Целями деятельности является расширение рынка товаров и услуг, а также извлечение прибыли.
Предметом деятельности является:
• производство продукции растениеводство и животноводство, её переработка;
• производство и реализация элитных и репродукционных семян сельскохозяйственных растений;
• производство товаров народного потребления;
• создание подсобных отраслей;
• внешнеэкономическая деятельность;
• строительство и другая деятельность.
Все выше перечисленные виды деятельности осуществляются в соответствии с действующим законодательством РФ.
Общество может иметь гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных действующим законодательством и Уставом. Общество осуществляет любые виды внешнеэкономической деятельности, не противоречащие действующему законодательству. Общество имеет в собственности обособленное имущество. Общество осуществляет владения, пользование и распоряжение своим имуществом в соответствии с целями своей деятельности и назначением имущества. Имущество общества учитывается на его самостоятельном балансе. Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Общество не отвечает по обязательствам акционеров. Если не предусмотрено договором. Акционеры не отвечают по обязательствам общества и несут риск убытков в пределах стоимости принадлежащих им акций.
Общество осуществляет:
• импорт научно-технической продукции и оборудования, необходимых для осуществления производственно-хозяйствснной деятельности, а также товаров народного потребления;
• экспорт продукции, товаров, производимых обществом, а также предоставляемых им услуг.
2.1.3. Организационно – функциональная структура управления ЗАО «Племзавод «Воля»
Организационную структуру управления ЗАО «Племзавод «Воля»
можно отнести к линейно-функциональной структуре управления. Она приведена на рис.8.
















Рис.8. - Схема управления ЗАО «Племзавод «Воля»
 Линейно-функциональная
структура
управления
относится к
современным
структурам
управленческого
аппарата, так
как в ней существует
разграничение
функций между
тремя уровнями
управления:
высшим , средним,
низшим.
Высший уровень в первую очередь ориентирован на разработку стратегических направлений и целей развития, координацию деятельности в глобальном масштабе, принятия важнейших производственно-хозяйственных и технических решений.
Средний уровень призван обеспечить эффективность функционирования и развития путем координации деятельности всех подразделений.
Низовой уровень сосредоточен на оперативном управлении, решении задач по организации хозяйственной деятельности в рамках отдельных структурных подразделений, главной задачей которых является выполнение установленных заданий по выпуску