Разработка политики формирования собственных финансовых ресурсов ЗАО "Племзавод "Воля"
Функциональная служба управления в хозяйстве представлена отделом кадров, решение вопросов которого возложено на юриста, отделом по охране труда и техники безопасности. Главный экономист занимается решением вопросов организации труда и заработной платы, производством и управлением, участием в работе по повышению уровня экономических знаний рабочих и служащих. Основные направления решения социальных вопросов и бытовых рассматриваются в коллективном договоре, а ответственность за их реализацию возлагает на инженера по охране труда. Достоинства данной организационной структуры проявляются в управлении организациями с массовыми или крупносерийным типом производства, а также при хозяйственном механизме затратного типа, тогда производство наименее восприимчиво к прогрессу в области науки и техники. При такой организации управления производством хозяйство может функционировать лишь тогда, когда изменения по всем структурным подразделениям происходят равномерно. Недостаток линейно-функциональной структуры управления на практике усугубляются за счет таких условий хозяйствования, при которых допускается несоответствие между ответственностью и полномочия и у руководителей разных уровней и подразделений; превышаются нормы управляемости, особенно у директоров и их заместителей; формируются нерациональные информационные потоки; чрезмерно централизуется оперативное управление производством; не учитывается специфика работы разных подразделений; отсутствуют необходимые при этом типе структуры нормативные и регламентирующие документы.
2.1.4. Динамика основных технико-экономических показателей ЗАО«Племзавод «Воля»
Таблица 2. Основные технико-экономические показатели ЗАО «Племзавод «ВОЛЯ»
| Показатели |
Предшест вующий год |
Отчетный год |
отклонение | |
| +;- | %;% | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Производств продукции в натуральном выражении: а) растениеводство, ц б) животноводство, тонн |
271550,00 8721,00 |
279035,00 8847,00 |
+7485,00 +126,00 |
102,80 101,40 |
|
2.Среднесписочная численность работников, чел |
1145,00 |
1179,00 |
+34,00 |
103,00 |
|
3.Выручка от реализации, тыс, руб. |
61407,00 |
176005,00 |
+14598,00 |
105,30 |
|
4.Объём производства продукции в действующих ценах, тыс. руб |
239562,00 |
246748,00 |
+7186,00 |
103,00 |
|
5.Среднегодовая стоимость основных производственных фондов, тыс, руб. |
170230,00 |
179326,00 |
+9096,00 |
105,30 |
|
6.Фонд оплаты труда, тыс. руб. |
22399,00 |
29630,00 |
+7231,00 |
132,30 |
|
7.Среднемесячная оплата труда на одного работающего, руб, |
1630,00 | 2094,30 | +464,30 | 128,50 |
|
8.Производительность труда, тыс. руб. чел. |
209,22 |
209,29 |
+0,06 |
100,03 |
| 9.Фондоотдача, .ру’б.1, |
1,40 |
1,38 |
-0,02 |
98,60 |
|
10.Фондовооруженость, тыс, руб. чел. |
148,70 |
152,10 |
+3,4 |
102,30 |
|
11.Себестоимость реализагй1’ продукции, тыс. руб. |
87363,00 |
118845,00 |
+7637,00 |
108,70 |
| 12.Фондоемкость, руб. руб. | 0,70 | 0,73 | +0,03 | 104,30 |
Из таблицы видно, что темп роста производительности труда составляет 100,03%, а темп роста среднемесячной заработной платы на одного работающего 101,2%. Таким образом, на 1% роста производительности труда приходится 1,01% роста заработной платы. Столь малое увеличение производительности труда показывает, что общество не внедряет в производство прогрессивную технику и не старается совершенствовать производство, хотя общество достаточно обеспечено квалифицированным персоналом.
Темп роста себестоимости больше, чем темп роста выручки, что характеризует ЗАО «Племзавод «Воля» с положительной стороны. Фондоотдача уменьшилась на 1,4% - это означает, что оборот растет небольшими темпами, а увеличение фондоемкости свидетельствует о необходимости иметь больше средств производства для выпуска единицы продукции, либо о неполном их использование.
Положительным моментом в деятельности предприятия является рост объёма произведённой продукции, что приводит к росту заработной платы, прибыли.
2.2. Анализ финансовых результатов
2.2.1. Задачи анализа финансовых результатов
Финансовые результаты деятельности предприятия характеризую я суммой полученной прибыли и уровнем рентабельности. Прибыль предприятия получают главным образом от реализации продукции, а также от других видов деятельности. Чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние.
Объем реализации и величина прибыли, уровень рентабельно и зависят от производственной, снабженческой, маркетинговой и финансовой деятельности предприятия, эти показатели характеризуют все стороны хозяйствования.
Основными задачами анализа финансовых результатов деятельности являются:
систематический контроль за выполнением планов реализации продукции и получением прибыли;
определение влияния как объективных, так и субъективных факторов на финансовые результаты;
выявление резервов увеличения суммы прибыл рентабельности;
оценка работы предприятия по использованию возможностей увеличения прибыли и рентабельности;
разработка мероприятий по использованию выявленных резервов.
2.2.2. Анализ финансовых результатов деятельности предприятия
Основную часть прибыли предприятия получают от реализации продукции. В процессе анализа изучаются динамика, выполнение плановой прибыли и определяются факторы изменения её суммы.
Прибыль в целом зависит от объёма реализованной продукции, структуры, себестоимости и уровня средне реализационных цен.
Расчет влияния этих факторов можно определить, используя данные таблицы 3.
Таблица 3 - Данные для факторного анализа прибыли
|
Показатели |
Предшествующий год тыс, руб. |
Отчетныйгод тыс, руб. |
+;- |
|
1.Выручка от реализации продукции |
161407 |
176005 |
+14598 |
|
2.Полная себестоимость реализованной продукции |
88017 |
118845 |
+30828 |
|
3.Прибыль от реализации продукции |
73390 | 57160 | 16230 |
Прибыль от реализации продукции в отчетном году уменьшилась на 16230 т.р. Это произошло за счет увеличения себестоимости реализованной продукции на 30828 т.р. при увеличении выручки лишь на 14598 тыс. руб.
Проанализируем структуру товары й продукции.
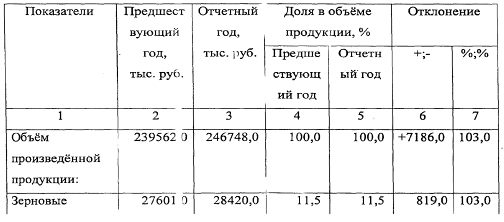
Таблица 4-Структура товарной продукции
Продолжение таблицы 4
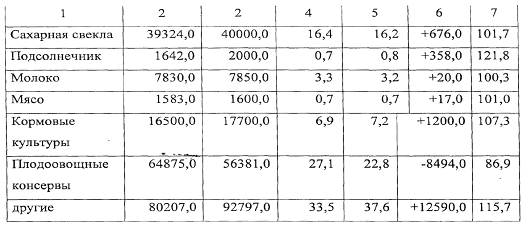
ЗАО «Племзавод «Воля» занимается производством различных видов сельскохозяйственной продукции. В выше предложенной таблице мы рассмотрели некоторые из их, строка другие включает все оставшиеся (производство плодов, ягод и винограда; картофелеводство и овощеводство; производство масличных культур). В отчетном году объём произведённой продукции увеличился на 7186 т.р., план перевыполнен на 3 %. На столь незначительное увеличение повлияло снижение производства плодоовощных консервов на 8494 т.р. и недовыполнение плана на 13,1 %.
В хозяйстве имеется консервный завод, который занимается производством плодоовощных консервов, плоды и овощи поступают с огородов хозяйства. Ассортимент выпускаемой продукции насчитывает ЗО наименований, удельный вес в общем объёме производства занимают: икра из кабачков (до 40%), томатная паста (до ЗО %). Рассмотрим, какие произошли изменения в ассортиментной политике консервного завода ЗАО «Племзавод «Воля» и за счет чего произошло уменьшение производства плодоовощных консервов в отчетном году.
Таблица 5 - Структура плодоовощной продукции.
| Вид продукции |
Производство консервов |
Доля в общ. прод. %;% |
Отклонение | |||
|
Предшест вующий год, тыс. руб. |
Отчетный год, тыс. руб |
Предшест вующий год |
Отчетный год |
+;- | %;% | |
| Икра из кабачков | 25950,0 | 2552,4 | 40,0 | 40,0 | -3397,6 | 86,9 |
| Томатная паста | 19462,5 | 14095,3 | 30,0 | 25,0 | -5367,3 | 72,4 |
| Огурцы | 4541,3 | 6201,9 | 7,0 | 11,0 | +1661,7 | 136,6 |
| Соки | 3242,8 | 4510,5 | 5,0 | 8,0 | 1266,7 | 139,1 |
| Повидло | 4541,3 | 56381,1 | 7,0 | 10,0 | +1096,9 | 124,1 |
| Салаты | 1946,3 | 1127,6 | 3,0 | 2,0 | -818,6 | 57,9 |
| другие | 5190,0 | 2255,2 | 8,0 | 4,0 | -2934,8 | 43,5 |
| Итого | 64875,0 | 56381,0 | 100,0 | 100,0 | -8494,0 | 86,9 |
Из таблицы видно, что уменьшение производства плодоовощных консервов произошло за счет снижения производства кабачковой икры, томатной пасты, которые занимают основную долю в консервной продукции. Причинами уменьшения производства плодоовощной продукции могут быть:
использование оборудования не в полном объёме своих возможностей; нерациональная организация труда и отдыха; нехватка людей; многие операции на поточных линиях неавтоматизированы, поэтому занимают много времени.
2.3. Анализ финансового состояния ЗАО «Племзавод «Воля»
2.3.1. Анализ ликвидности
Ликвидность - это способность организации быстро выполнять свои обязательства, а при необходимости быстро реализовать свои средства. Принят такой принцип: чем быстрее актив предприятия может быть обращен без потери стоимости в деньги, тем выше его ликвидность. Поэтому ликвидность связывают с состоянием актива, которое может обеспечить краткосрочную платежеспособность предприятия, а также возвратность им заемных средств. Некоторые ликвидность связывают с текущей платежеспособностью предприятия.
Коэффициент общей (текущей) ликвидности = (Общие (текущие активы) (общие (текущие ) обязательства) ; (11)
Коэффициент абсолютной ликвидности (денежные средства + быстрореализуемые ценные бумаги) / (Краткосрочные обязательства) (12)
Уточненный коэффициент ликвидности (денежные средства + быстрореализуемые ценные бумаги + дебиторская задолженность)/ (краткосрочные обязательства) (13)
Ликвидность при мобилизации средств (Стоимость материально-производственных запасов) / (Краткосрочные обязательства) (14)
Задолженность предприятия порождает риск нарушения его финансового состояния. Поэтому задолженность всегда регламентируется. Для установления допустимых границ задолженности рассчитываются соответствующие коэффициенты:
Коэффициент общей задолженности 1 = (Привлеченный капитал) / (Итог баланса) (15)
Коэффициент общей задолженности 2 = (Привлеченный капитал) / (Собственный капитал) (16)
Из ниже предложенной таблицы видно, что показатели ликвидности в отчетном году увеличились, это свидетельству т о том, что активы быстро могут быть обращены в деньги, без потери стоимости. Общество не имеет текущих обязательств. ЗАО «Племзавод «Воля» развивается и получает прибыль за счёт собственных средств.
Таблица 6 - Анализ показателей ликвидности
|
Показатели |
Предшествующий год |
Отчетный год |
+;- |
| 1 .Коэффициент общей ликвидности | 12,70 | 41,70 | +29,00 |
| 2.Коэффициент абсолютной ликвидности | 0,70 | 1,30 | +0,60 |
| 3.Уточненньий коэффициент ликвидности | 3,40 | 11,30 | +7,90 |
| 4.Ликвидность при мобилизации средств | 9,10 | 29,90 | 20,80 |
| 5.Коэффициент общей задолженности 1 | 0,51 | 0,47 | -0,04 |
| 6.Коэффициент общей задолженности 2 | 2,90 | 2,90 | *** |
Из таблицы видно, что показатели ликвидности в отчетном году увеличились, это свидетельствует о том, что активы быстро могут быть обращены в деньги, без потери стоимости. Общество не имеет текущих обязательств. ЗАО «Племзавод «Воля» развивается и получает прибыль за счёт собственных средств.
2.3.2. Анализ финансовой устойчивости ЗАО «Племзавод»Воля»
Финансово-устойчивым является такой хозяйствующий субъект, который за счет собственных средств покрывает средства вложенные в активы, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам. Основой финансовой устойчивости является рациональная организация и использование оборотных средств. Важным показателем оценки финансовой устойчивости является темп прироста реальных активов (А). Он характеризует интенсивность наращивания имущества и определяется по формуле: А=((С1+З1+Д1)/(С0+З0+Д0)- 1 )* 100 (17)
Где С - основные средства и вложения без учета износа, торговой наценки по нереализованным товарам, нематериальных активов, использованной прибыли; З - запасы и затраты;
Д - денежные средства, расчеты и прочие активы без учета использования заемных средств;
0- предыдущий год;
1- отчетный год.
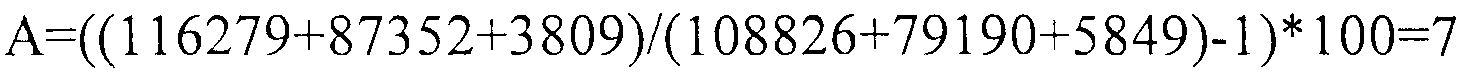
Следующим моментом анализа является изучение динамики в структуры источников финансовых ресурсов.
Таблица 7- Анализ динамики и структуры финансовых ресурсов ЗАО «Племзавод»Воля» за отчетный год.
| Виды источников финансовых ресурсов. | на начало года | на конец года | Изменение | |||
| тыс. р. | %;% | тыс. р. | %;% | тыс.р. | %;% | |
| 1. Собственные средства | ||||||
| 1.1 Уставный капитал | 40,00 | 0, 03 | 40,00 | 0,02 | *** | -0,01 |
| 1.2 Добавочный капитал | 117965,00 | 95,60 | 17965,00 | 63,70 | *** | -31,90 |
| 1.3 Резервный фонд |
10,00 |
0,01 |
20010,00 |
10,81 |
+2000 0,00 | +10,80 |
| 1.4 Целевые финансирования и поступления |
12,00 |
0,01 |
7,00 |
0,01 |
-5,00 |
*** |
|
1.5 Нераспределенная прибыль |
*** | *** |
46590,00 |
25,20 |
+4659 0,00 |
*** |
| Итого: |
118027,00 |
95,70 |
184612,00 |
99,70 |
+6658 5,00 |
+4,00 |
| 2. Заемные средства | ||||||
| 2.1 Краткосрочные кредиты банков | 3000,00 | 2,40 | *** | *** | -3000,00 | *** |
| 2.2 Долгосрочные кредиты банков | *** | *** | *** | *** | *** | *** |
| Итого: | 3000,00 | 2,40 | *** | *** | -3000,00 | *** |
| 3. Привлеченные средства | ||||||
| 3.1 Расчеты с поставщиками | 1849,00 | 1,50 | 76,00 | 0,04 | - 1773,0 | -1,46 |
| 3.2 Доходы будущих периодов | 431,00 | 0,30 | 431,00 | 0,23 | *** | -0,10 |
| 3.3 Задолженность участникам по | 80,00 | 0,06 | 80,00 | 0,04 | *** | -0,01 |
| Итого: | 2360,00 | 1,86 | 587,00 | 0,32 | -1773 | -1,56 |
| Всего: |
123387,00 |
100,00 |
185199,00 |
100,0 |
+6181 2,0 |
+2,44 |
Из таблицы видно, что собственные средства составляют основную и
большую долю финансовых ресурсов и на конец года она увеличилась на 4 доля добавочного капитала на конец года уменьшилась на 3 1 % , а резервный фонд повысился на 20000 т.р., уменьшились целевые финансирования и поступления, но не на много.
Из заёмных средств присутствуют краткосрочные кредиты банков, которые подлежат погашению в течение 12 месяцев.
Привлеченные средства составляют самую малую долю финансовых ресурсов и на конец года они уменьшились на 1773 т.р., за счет уменьшения расчетов с поставщиками на 1,5 %.
За счет увеличения собственных средств и большей их доли в объёме финансовых ресурсов ЗАО «Племзавод «Воля» может осуществлять свою деятельность па принципах самофинансирования. Что удобно и очень выгодно. Финансовая устойчивость оценивается и по соотношению собственного и заёмного капитала как источников формирования активов предприятия. Оценим финансовую устойчивость ЗАО «Племзавод «Воля» по следующим показателям:
1.Уровень собственного капитала - отражает финансовую структуру капитала хозяйства и является «краеугольным камнем «финансового анализа.
Уровень собственного капитала = (Собственный капитал) / (Всего имущества) (18)
На начало отчетного года = 1,12
На конец отчетного года = 1,14
В глазах инвесторов и кредиторов у ЗАО «Племзавод «Воля» стабильное и почти хорошее положение. 2.Сотношение заёмного и собственного капитала, показывает, сколько заёмного капитала привлекло предприятие на 1 рубль вложенного в активы собственного капитала.
Соотношение заёмного и собственного капитала = (Обязательства)/ (Собственный капитал) (19)
На начало отчетного года = 0,04
На конец отчетного года =0,0 1
3.Обеспечение вне оборотных активов собственным капиталом - отражает в какой степени в необоротный капитал финансируется собственным капиталом.
Обеспечение вне оборотных активов собственным капиталом = (В необоротный капитал) / (Собственный капитал) (20)
На начало отчетного года = 0,54
На конец отчетного года = 0,53
4.Соотношение оборотного и вне оборотного капитала — показывает изменение структуры имущества предприятия в разрезе его основных двух групп.
Соотношение оборотного и внеоборотного капитала = (оборотный капитал) / (внеоборотный капитал) (21)
На начало отчетного года = 0,915
На конец отчетного года = 0,924
В целом структура имущества хозяйства в разрезе его основных двух групп не изменилась.
5. Уровень перманентного капитала - показывает финансовую надежность предприятия в долгосрочной перспективе, определяет долю всего долгосрочного капитала в активах предприятия.
Уровень перманентного капитала (Собственный капитал + долговые обязательства) / (Стоимость всего имущества) (22)
На начало отчетного года = 1,12
На конец отчетного года = 1,14
Уровень перманентного оборотного капитала равен уровню собственного капитала, потому что нет долговых обязательств.
6.Уровепь чистого оборотного капитала - показывает ту долю финансовых средств в активах, какой предприятие может распоряжаться в текущей хозяйственной деятельности.
Уровень чистого оборотного капитала (Оборотный капитал - Краткосрочные обязательства) / (Стоимость всего имущества) (23)
На начало отчетного года= 0,5
На конец отчетного года= 0,54
Появились возможности в проведении финансовой политики.
7.Уровень функционирующего капитала - показывает, какую долю в активах предприятия занимает капитал, занятый в производственной деятельности.
Уровень функционирующего капитала = (Стоимость всего имущества — Долгосрочные финансовые вложения — Краткосрочные финансовые вложения) / (Всего имущества) (24)
На начало отчетного года = 0,9828
На конец отчетного года = 0,9845
Проведенный анализ финансовой устойчивости ЗАО «Племзавод «Воля» показывает, что хозяйство финансово-устойчиво, платежеспособно, к заёмному капиталу прибегает в редких случаях, нет долгосрочных кредитов.
В глазах инвесторов и кредиторов занимает стабильное и хорошее положение. Появились возможности для проведения финансовой политики.
2.3.3. Анализ уровня самофинансирования
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Принцип самофинансирования реализуется не только на стремлении накопления собственных денежных источников, но и на рациональной организации производственно- торгового процесса, постоянном обновлении основных фондов, на гибком регулировании, на потребности рынка.
Именно сочетание этих методов позволяет создать благоприятные условия для самофинансирования, то есть выделение больше собственных денежных средств на финансирование своих текущих и капитальных потребностей.
Уровень самофинансирования оценивается с помощью следующих коэффициентов:
1) коэффициент финансовой устойчивости (Ку)
Ку=М/(К+З) (25)
Где, М- собственные средства;
К- заемные;
З- кредиторская задолженность.
2) коэффициент устойчивости процесса
самофинансирования (К) показывает долю собственных средств, направляемых на финансирование расширенного воспроизводства
К=(П+А)/М (26)
Где, П- прибыль направляемая в фонд развития производства;
А -амортизационные отчисления.
3) рентабельность процесса самофинансирования, показывает величину совокупного чистого дохода, получаемого с одного рубля вложения собственных финансовых средств, которая затем может быть использована на самофинансирования
Р=((А+ЧП)/М)* 100 (27)
Где, ЧП- чистая прибыль.
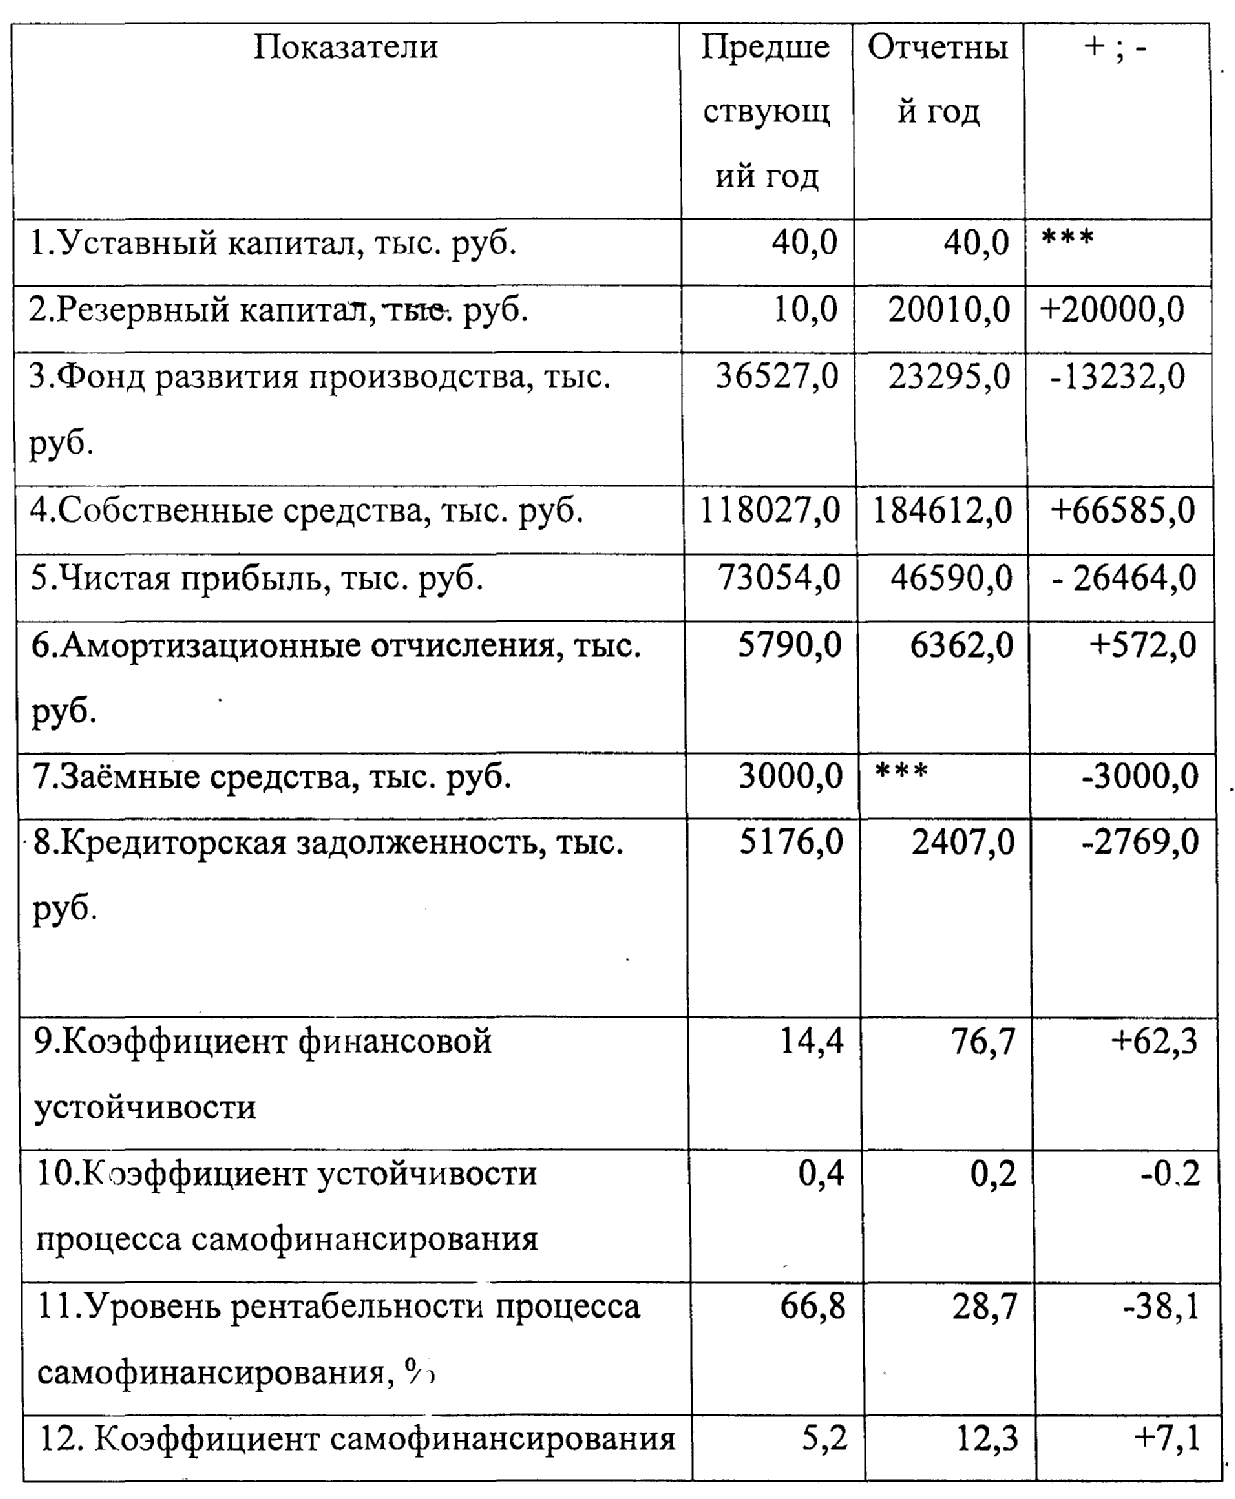
Таблица 8 – Анализ движения капитала ЗАО «Племзавод «Воля» с позиции самофинансирования.
Использование указанных показателей для оценки уровня самофинансирования покажем на примере ЗАО «Племзавод «Воля».
Из ниже предложенной таблицы видно, что за счет отсутствия заемных средств в отчетном году и уменьшения кредиторской задолженности коэффициент самофинансирования увеличился на (+7).Уровень рентабельности показывает, что в отчетном году величина совокупного дохода, получаемого с одного рубля уменьшилась на 38,1 %. Устойчивость процесса самофинансирования уменьшилась на 0,2 за счет уменьшения чисто прибыли и прибыли, направляемой в фонд развития производства.
У ЗАО «Племзавод «Воля» есть возможности для осуществления процесса самофинансирования. Что удобно, выгодно, экономно.
2.4. Анализ стоимости капитала
Любая коммерческая организация нуждается в источниках средств для того, чтобы финансировать свою деятельность, как с позиции перспективы, так и в плане текущих операций. В зависимости от длительности существования в данной форме активы предприятия, равно как и источники средств, можно подразделить на краткосрочные и долгосрочные. Привлечение того или иного источника финансирования связано с определенными затратами: акционерам нужно выплачивать дивиденды, банкам - проценты за предоставленные ими ссуды, инвесторам – проценты за сделанные ими инвестиции. Общая сумма средств, которую нужно уплатить за использование определенного объема финансовых ресурсов, выраженная в процентах к этому объему называется стоимостью капитала. Этот показатель характеризует деятельность коммерческой организации с позиции долгосрочной перспективы.
Стоимость собственного капитала показывает её привлекательность для потенциальных инвесторов, имеющих возможность стать совладельцами.
Стоимость заёмных источников характеризует возможности предприятия по привлечению долгосрочного капитала.
Основным элементом заёмного капитала ЗАО «Племзавод «Воля» являются ссуды банка, которые общество погашает в течении 12 месяцев и к концу года подходит без всяких задолженностей, Хозяйство не привлекает долгосрочный капитал. Поэтому мы не можем провести анализ стоимости заемного капитала.
С позиции расчета стоимости собственного капитала выделяют два источника собственных средств: привилегированные и обыкновенные акции. Акции общества существуют лишь формально, их количество не меняется, новые не выпускаются, на рынках они не продаются. Акционеры получают небольшой дивиденд, дивидендный фонд составляет 18 % чистой прибыли и не изменяется с каждым годом.
2.5. Анализ прибыльности и рентабельности
2.5.1. Анализ прибыльности
Прибыль — часть чистого дохода, который непосредственно получают субъекты хозяйствования после реализации продукции.
Только после продажи продукции чистый доход принимает форму прибыли. Количественно она представляет собой разность между чистой выручкой (после уплаты налога на добавленную стоимость, акцизного налога и других отчислений из выручки) и полной себестоимости реализованной продукции. Значит, чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние.
В процессе анализа хозяйственной деятельности используются следующие показатели прибыли: балансовая прибыль; прибыль от реализации продукции; прибыль от прочей реализации; финансовые результаты от вне реализационных операций; налогооблагаемая прибыль; чистая прибыль.
Балансовая прибыль включает в себя финансовые результаты от реализации продукции, от прочей реализации, доходы и расходы от вне реализационных операций.
Налогооблагаемая прибыль — это разность между балансовой прибылью и суммой прибыли, облагаемой налогом на доход, а также суммы льгот по налогу на прибыль в соответствии с налоговым кодексом
Проанализируем состав балансовой прибыли, её структуру, динамику и выполнение плана за отчетный год.
Таблица 9 Анализ состава, динамики балансовой прибыли за отчетный год ЗАО «Племзавод «Воля»
|
Состав балансовой прибыли |
Предшест вующий год тыс, руб. |
Отчетный год тыс. руб. |
+; - |
%;% |
| 1.Балансовая прибыль | 74044,0 | 55622,0 | -18422,0 | 75,1 |
|
2.Прибыль от реализации продукции |
73390,0 |
57160,0 |
-16230,0 |
77,9 |
| 3.Прибыль от прочей реализации | 12,0 | 813,0 | +801,0 | *** |
| 4.Внереализационные финансовые результаты | 666,0 | -2351,0 | -3017,0 | *** |
Из таблицы видно, что балансовая прибыль в отчетном году уменьшилась за счёт уменьшения прибыли от реализации продукции и преобладанием штрафов, пений, неустоек, убытков от стихийных бедствий Значительно выросла прибыль от прочей реализации (прибыль от реализации основных средств; нематериальных активов; производственных запасов; сдача помещений в аренду; прибыль от предпринимательской деятельности).
Таблица 10 – Динамика показателей прибыли
|
Показатели |
Предшеству ющий год тыс, руб. |
Отчетный год тыс, руб. |
%;% |
| 1. Выручка от реализации продукции | 161407,0 | 176005,0 | 109,0 |
| 2. Себестоимость реализации товаров | 88017,0 | 118845,0 | 135,0 |
| 3 .Прибыль от реализации | 73390,0 | 57160,0 | 77.9 |
| 4.Прочие операционные доходы | 5631,0 | 2690,0 | 47,8 |
| 5.Прочие операционные расходы | 6112,0 | 2216,0 | 36,3 |
| 6.Внереализационные доходы | 666,0 | 4787,0 | *** |
| 7.Внереализационные расходы | *** | 7138,0 | *** |
| 8. Прибыль от обычной деятельности | 71998,0 | 51927,0 | 72,1 |
| 9.Чистая прибыль | 73054,0 | 46590,0 | 63,8 |
Проанализируем вышеприведенную таблицу.
Выручка от реализации продукции в отчетном году увеличилась на (14598 тыс. руб.), и план перевыполнен на 9,04%. На прибыль в значительной степени влияют финансовые результаты деятельности не связанные с реализацией продукции. А в отчетном году было много штрафов, пений, убытков, что снизило прибыль на (26464 тыс. руб.). Сократились операционные доходы и расходы, а также прибыль от обычной деятельности.
На все показатели прибыли повлияло увеличение себестоимости, перевыполнение плана на 35%.
2.5.2. Анализ рентабельности предприятия
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, инвестиционной, предпринимательской), окупаемость затрат. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными и использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Проведем анализ рентабельности на ЗАО «Племзавод «Воля» за отчетный год.
1 Общая рентабельность капитала представляет собой отношение балансовой прибыли к средней за отчетный период величине всего имущества предприятия:
R0 = Рб/К (29)
Где Рб — балансовая прибыль;
К — среднее хронологическое значение величины валюты баланса а отчетный период;
R0 = 55622/241828=0,23
Общая рентабельность составила 23%.
2 Экономическая рентабельность по чистой прибыли представляет собой отношение чистой прибыли к средней за отчетный период величине всего имущества предприятия:
RЭ = РЧ/К (30)
Где РЧ — чистая прибыль.
RЭ = 46590/241828=0,1927
Экономическая рентабельность составила 19,27%.
3 Финансовая рентабельность по чистой прибыли представляет собой отношение чистой прибыли к средней за отчетный период величине собственного капитала;
Rф = РЧ/К (31)
Где Кс - среднее значение величины собственного капитала за отчетный период.
Rф = 46590 / 236025,5 = 0,1974
Чистая рентабельность к собственному капиталу составляет 19,74 %.
4 Общая рентабельность к производственным фондам представляет собой отношение балансовой прибыли к средней за отчетный период величине производственных фондов, нематериальных активов и запасов;
 (32)
Где ОПсред — среднее значение величины основных производственных фондов за отчетный период;
НАсред — среднее значение величины нематериальных активов за отчетный период;
Есред - среднее значение величины запасов за отчетный период.
Rо = 55622 /195823,5 = 0,284
Общая рентабельность к производственным фондам составляет 28,4 %.
5 Балансовая прибыль на 1 руб. оборота представляет собой отношение балансовой прибыли к выручке от реализации в ценах предприятия;
Rb/n=Рб/N (33)
Где N - выручка от реализации в ценах предприятия.
Rb/n = 55622 / 176005 = 0,3160
Таким образом, балансовая прибыль составляет 31,60 коп. на 1 руб. выручки от реализации в ценах предприятия.
6 Частая прибыль на 1 руб. оборота представляет собой отношение чистой прибыли к выручке от реализации в ценах предприятия;
Rч/n = Рч / N (34)
Rч/n = 46590/176005 = 0,2647
Таким образом, чистая прибыль составляет 26,47 коп, на 1 руб. выручки от реализации в ценах предприятия.
7 Капиталоотдача представляет собой отношение выручки реализации в ценах предприятия к средней за отчетный период величине все имущества предприятия;
nk = N/K (35)
nk = 176005 / 241828 = 0,7278
Таким образом, на 1 руб. капитала, вложенного в предприятие, получается 0,73 руб. продукции.
8 Оборачиваемость запасов представляет собой отношение выручки от реализации в ценах предприятия к средней за отчетный период величине запасов;
n3=N/Е3 (36) Где Е3- среднее значение величины запасов за отчетный период. n3=176005/83271=2,1
Таким образом, в год запасы делают около 2 оборотов. Размер запасов в среднем рассчитан на 180 дней работы.
9 Оборачиваемость дебиторской задолженности представляет собой отношение выручки от реализации в ценах предприятия к средней за отчетный период величине дебиторской задолженности;
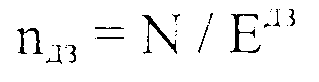 (37)
Где ЕДЗ среднее хронологическое значение величины дебиторской задолженности. nДЗ= 176005 / 26569 = 6,62
Таким образом, дебиторская задолженность делает около 6,62 оборота Средства могут находиться у покупателя 54 дня. За 54 дня мы должны получить полный процент возмещения.
2.6. Анализ использования прибыли
2.6.1. Анализ формирования чистой прибыли
Чистая прибыль - это та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды. Чистая прибыль является одним из важнейших показателей, характеризующих конечные результаты деятельности. Количественно она представляет собой разность между суммой балансовой прибыли, экономических санкций, отчислений и других расходов, покрываемых за счет прибыли.
Таблица 11 – Определение суммы чистой прибыли ЗАО «Племзавод «Воля»
|
Показатели |
Предшест вующий год, тыс. руб. |
Отчетный год, тыс. руб |
отклонение | |
| +;- | %;% | |||
| 1. Балансовая прибыль | 74044,0 | 55622,0 | -18422,0 | 75,0 |
| 2. Налог на прибыль | 2046,0 | 3695,0 | +1649,0 | 180,6 |
|
3. Чрезвычайные результаты + доходы - расходы |
+1056,0 |
-5337,0 |
-6393,0 |
*** |
| 4. Чистая прибыль | 73054,0 | 46590,0 | -26464,0 | 63,8 |
Анализируя данные таблицы, сумма чистой прибыли в отчетном году уменьшилась на 26464 тыс. руб., так как уменьшилась балансовая прибыль. Балансовая прибыль уменьшилась за счет увеличение налога на прибыль и за счет увеличения чрезвычайных расходов. На изменение чистой прибыли оказывают влияние ряд факторов. В первую очередь на изменение чистой прибыли влияет изменение балансовой прибыли. А балансовая прибыль зависит от прибыли от реализации, структуры продукции и себестоимости производимой продукции. Также влияние оказывает прибыль от прочей реализации и сумма налога на прибыль, которая вычитается из балансовой прибыли. Произведем расчет влияния тех факторов, которые воздействуют на изменение суммы чистой прибыли.
Таблица 12 — Расчет влияния факторов на изменение суммы чистой прибыли, тыс. руб.
|
Факторы изменения чистой прибыли |
Расчет влияния |
Изменение суммы чистой прибыли |
|
1 Изменение балансовой прибыли 1.1 Прибыль от реализации продукции 1.1.1 Объём реализованной продукции 1.1.2 Структура продукции 1.1.3 Себестоимость продукции 1.2 Прибыль от прочей реализации 1.3 Внереализационные финансовые результаты 2 Налог на прибыль 3 Чрезвычайные результаты Итого: изменение чистой прибыли |
-18422,0*0,838 -16230,0*0,838 +7186,0*0,838 -54244,0* 0,838 +30828,0*0,838 +801*0,838 -3017,0*0,838 +1649* 0,838 -6393*0,838 |
- 5437,64 - 3600,74 - 6021,87 -45456,47 +25833,86 +671,24 -2528,25 +1381,86 -5357,33 -26464,00 |
Из таблицы видно, что сумма чистой прибыли уменьшилась в основном за счет снижения прибыли от реализации продукции, сокращения е объёма реализации и увеличения себестоимости продукции, хотя увеличилась прибыль от прочей реализации и изменилась структура продукции. Чтобы увеличить чистую прибыль ЗАО «Племзавод «Воля» необходимо обратить внимание на те факторы, которые отрицательно влияют на формирование её величины. Необходимо увеличить прибыль от реализации продукции, а именно снизить себестоимость продукции и увеличить объём продаж; уменьшить внереализационные результаты и ликвидировать чрезвычайные расходы. Все это приведет к увеличению балансовой прибыли и следовательно к увеличению чистой прибыли. Появится возможность перейти к работе на принципах самофинансирования.
2.6.2. Анализ распределения чистой прибыли
Чистая прибыль распределяется в соответствии с Уставом общества. За счет чистой прибыли выплачиваются дивиденды акционерам, а также она остаётся в распоряжении общества и используется на образование фондов общества: фонда развития производства; фонда потребления; резервного фонда. Рассмотрим распределение чистой прибыли на ЗАО «Племзавод «Воля».
Таблица 13 - данные об использовании чистой прибыли
| Показатели | Предшествующий | Отчетный | +;- |
| 1.Чистая прибыль, тыс. руб. | 73054,0 | 46590,0 | -26464,0 |
| 2.Распределение чистой прибыли: | |||
| на выплату дивидендов | 13149,7 | 8386,2 | -4763,5 |
| в фонд потребления | 19724,6 | 12579,3 | -7145,3 |
| фонд развития производства | 36527,0 | 23295,0 | -13232,0 |
| в резервный фонд | 3652,7 | 2329,5 | -1323,2 |
| 3. Доля в чистой прибыли, % | |||
| выплаченных дивидендов | 18,0 | 18,0 | *** |
| фонда потребления | 27,0 | 27,0 | *** |
| фонда развития производства | 50,0 | 50,0 | *** |
| резервного фонда | 5,0 | 5,0 | *** |
Анализ формирования фондов показывает, насколько и за счет каких факторов изменилась их величина в отчетном году по сравнению с предшествующим годом. За счет снижения прибыли, снизились и поступления в фонды и выплаты дивидендов. В отчетном году ЗАО «Племзавод «Воля» не изменила долю выплат в чистой прибыли, а что следовало сделать. Можно было на 2 % увеличить долю дивидендов и на 10% долю резервного фонда.
В обществе формируется фонд развития производства, на который идет половина доли чистой прибыли. Это характеризует общество с положительной стороны, оно развивает производство; технологии и оборудование находятся в хорошем техническом состоянии, общество пытается идти в ногу с научно-техническим прогрессом. Это позволяет работать на принципах самофинансирования. Что очень желательно. Так как при работе на принципах самофинансирования можно работать автономно, независимо от других акционерных обществ. Можно самостоятельно все просчитывать и планировать, наилучшим образом организовывать свою деятельность.
2.6.3. Анализ дивидендной политики
Обеспечение развития предприятия за счет сформированной прибыли требует предварительного ее распределения на предстоящее потребление и накопление. Механизм такого распределения основывается на принципах « дивидендной политики». дивидендная политика предприятия оказывает большое влияние на структуру капитала, а также на его инвестиционную привлекательность. Одним из показателей, характеризующих дивидендную политику, является уровень дивидендного выхода, то есть удельный вес прибыли, направляемой на выплату дивидендов по обыкновенным акциям.
Источником выплаты дивидендов могут быть чистая прибыль отчетного периода, нераспределенная прибыль прошлых лет и специальные резервные фонды, созданные для выплаты дивидендов по привилегированным акциям на случай, если предприятие получит недостаточную сумму прибыли или окажется в убытке. Поэтому могут быть случаи, когда дивидендные выплаты превышают сумму полученной прибыли. На анализируемом предприятии источником выплаты дивидендов является чиста прибыль отчетного года. Принятие решения о размере дивиденда осуществляется по варианту постоянного процентного распределения прибыли.
Дивидендные выплаты определяются в размере 18 % от чистой прибыли предприятия. Поэтому уровень дивиденда на одну акцию зависит только от факторов, формирующих чистую прибыль.
Таблица 14 - Анализ дивидендов на ЗАО «ПЛЕМЗАВОД «ВОЛЯ»
| Показатели | Предшествующий | Отчетный | +;— |
| 1.Количество: | 44000,0 | 44000,0 | *** |
| а) обыкновенных акций, шт. | 36000,0 | 36000,0 | *** |
| б) привилегированных акций, шт. | 8000,0 | 8000,0 | * * * |
| 2.Дивидендньий
фонд
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |