Разработка политики формирования собственных финансовых ресурсов ЗАО "Племзавод "Воля"
Анализируя данные таблицы можно сказать, что в отчетном году с уменьшением дивидендного фонда (-4763520) уменьшились и дивиденды на обыкновенные (-88,26) и привилегированные (-19,6) акции. Сумма выплаченных дивидендов зависит от изменения количества выпущенных акций и уровня дивиденда, а также от факторов, формирующих чистую прибыль.
3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО УВЕЛИЧЕНИЮ СОБСТВЕННЫХ ФИНАНСОВЫХ РЕСУРСОВ
3.1. Разработка мероприятий по росту прибыли
Основным источником собственных финансовых ресурсов является прибыль. К основным направлениям увеличения прибыли относятся:
1. Рост выпуска продукции. Чем больше производится продукции,
тем больше масса прибыли;
2. Повышение качества продукции, которая имеет более высокие потребительские свойства и более высокие цены;
3. Снижение издержек производства. Это наиболее эффективный путь увеличения прибыли. Снизить издержки производства можно путем экономии сырья, энергетических ресурсов, лучшего использования имеющихся основных фондов, внедрения новой техники и технологии;
4. Комплексное использование сырья, что обеспечивается внедрением безотходного производства.
В дипломном проекте рассмотрены мероприятия, повышающие прибыль и увеличивающие, собственные финансовые ресурсы консервного завода ЗЛО «Племзавод «Воля» за счет вышеперечисленных направлений.
Производство консервов имеет большое значение для населения и народного хозяйства страны. Консервированные пищевые продукты позволяют в значительной степени сократить затраты труда и времени на приготовление пищи в домашних условиях, разнообразить меню в сети общественного питания, обеспечить круглогодичное питание населения, а также создавать текущие, сезонные и страховые запасы. Плодоовощные консервы, богатые витаминами и минеральными веществами, необходимы для питания населения северных районов страны.
Также любое предприятие осуществляет мероприятия не только по увеличению прибыли, но и по повышению производительности труда, по улучшению качества продукции, по подготовке и повышению квалификации кадров, по совершенствованию организации и обслуживанию рабочих мест, по улучшению трудоемкости, по улучшению нормирования труда.
Все мероприятия, рассмотренные в дипломном проекте, рассчитаны на 5 лет, прибыль в течение этого срока не меняется, коэффициент дисконтирования равен 20%.Денежные средства на осуществление всех мероприятий берутся ЗАО «Племзавод «Воля» из фонда развития производства.
3.1.1. Внедрение технологии переработки семян томатов
При переработке томатов на томатный сок и томатную пасту образуются томатные выжимки, содержащие семена томатов. Эти семена можно переработать и получить томатно-масляный экстракт, выгодно отличающийся от традиционно используемых масел (подсолнечного и соевого) повышенным содержанием каротиноидов и токоферолов, положительно влияющих на жировой обмен и другие важные функции организма. Это позволяет рекомендовать ТМЭ не только для промышленного использования, но и в качестве диетического продукта для непосредственного употребления в пищу. Капитальные затраты на осуществление проекта составляют 50 тыс, руб.
3.1.2. Производство газированной воды
Консервный завод ЗАО «Племзавод «Воля» имеет возможности для производства и разлива газированной воды. Холодная газированная вода будет пользоваться большим спросом в жаркое время года, утолять жажду и подбадривать людей на работе.
Часть воды будет поставляться в бригады сады, столовые ЗАО «Племзавод «Воля», а часть продаваться в розничных магазинах. Капитальные затраты составляют 20 тыс. руб.
3.1.3. Организация производства комбикормов
ЗАО «Племзавод «Воля» занимается растениеводством и животноводством. Для переработки зерна (пшеница, рожь, ячмень, кукуруза,
горох, овес) предлагается организовать производство комбикормов на мини- заводс, который позволяет использовать вторичные материальные ресурсы. Основные достоинства комбикормового завода: простота конструкции, низкая трудоемкость при монтаже, предусмотрена очистка зерна от металломагнитных примесей и камней, обслуживающий персонал 3 человека. ЗАО «Племзавод «Воля» имеет производственную площадь для установки этого оборудования на консервном заводе, и это оборудование будет обслуживаться работниками консервного завода. Часть комбикорма можно продавать фермерским хозяйствам, колхозам, населению, а часть будет использоваться на собственные нужды. Капитальные затраты составляют 214,5 тыс. руб.
3.2. Расчет эффективности мероприятий
3.2.1. Расчет экономического эффекта от внедрения технологии переработки семян томатов
Расчет экономического эффекта выполнен на основе выпуска и реализации томатно-масляного экстракта, полученного при переработке семян томатов и томатных выжимок. для получения готовой продукции используется масло подсолнечное рафинированное дезодорированное, взятое в соотношении с томатными выжимками 1,5:1,0. При производительности линии 10 т/год томатных выжимок, выработка ТМЭ составит 11,25 т/год
Таблица 15- Расчет выручки от реализации ТМЭ
|
Наименование продукта |
Количество, тонн |
Оптовая цена 1т, тыс. руб. |
Выручка от реализации, тыс. руб. |
| ТМЭ | 11,25 | 32,76 | 368,55 |
Для осуществления технологического процесса необходимо 4 человека в смену, так как режим работы двухсменный, потребуется всего 8 человек. Средняя заработная плата рабочего 1200 руб. в месяц. Фонд рабочего времени 3 месяца.
Затраты по заработной плате составят
1200 * 3 * 8 = 28800 руб.
Затраты по заработной плате на 1 т продукции составят
28800/11,25 = 2560 руб.
В соответствии с 241 статьей НК единый социальный налог составляет
35,6 %.
В соответствии с Федеральным Законом об обязательном страховании от несчастных случаев, профессиональными заболеваниями, консервная продукция относится к 11 классу, и обязательный тариф по этому страхованию составляет 1,3 %.
Отчисления на социальные нужды составляют 35,6 + 1,3 = 36,9%
Сумма отчислений составит 2560 * 36,9 % = 944,64
Расчет себестоимости 1т ТМЭ приведен в таблице 16.
Таблица 16 — Себестоимость 1т ТМЭ
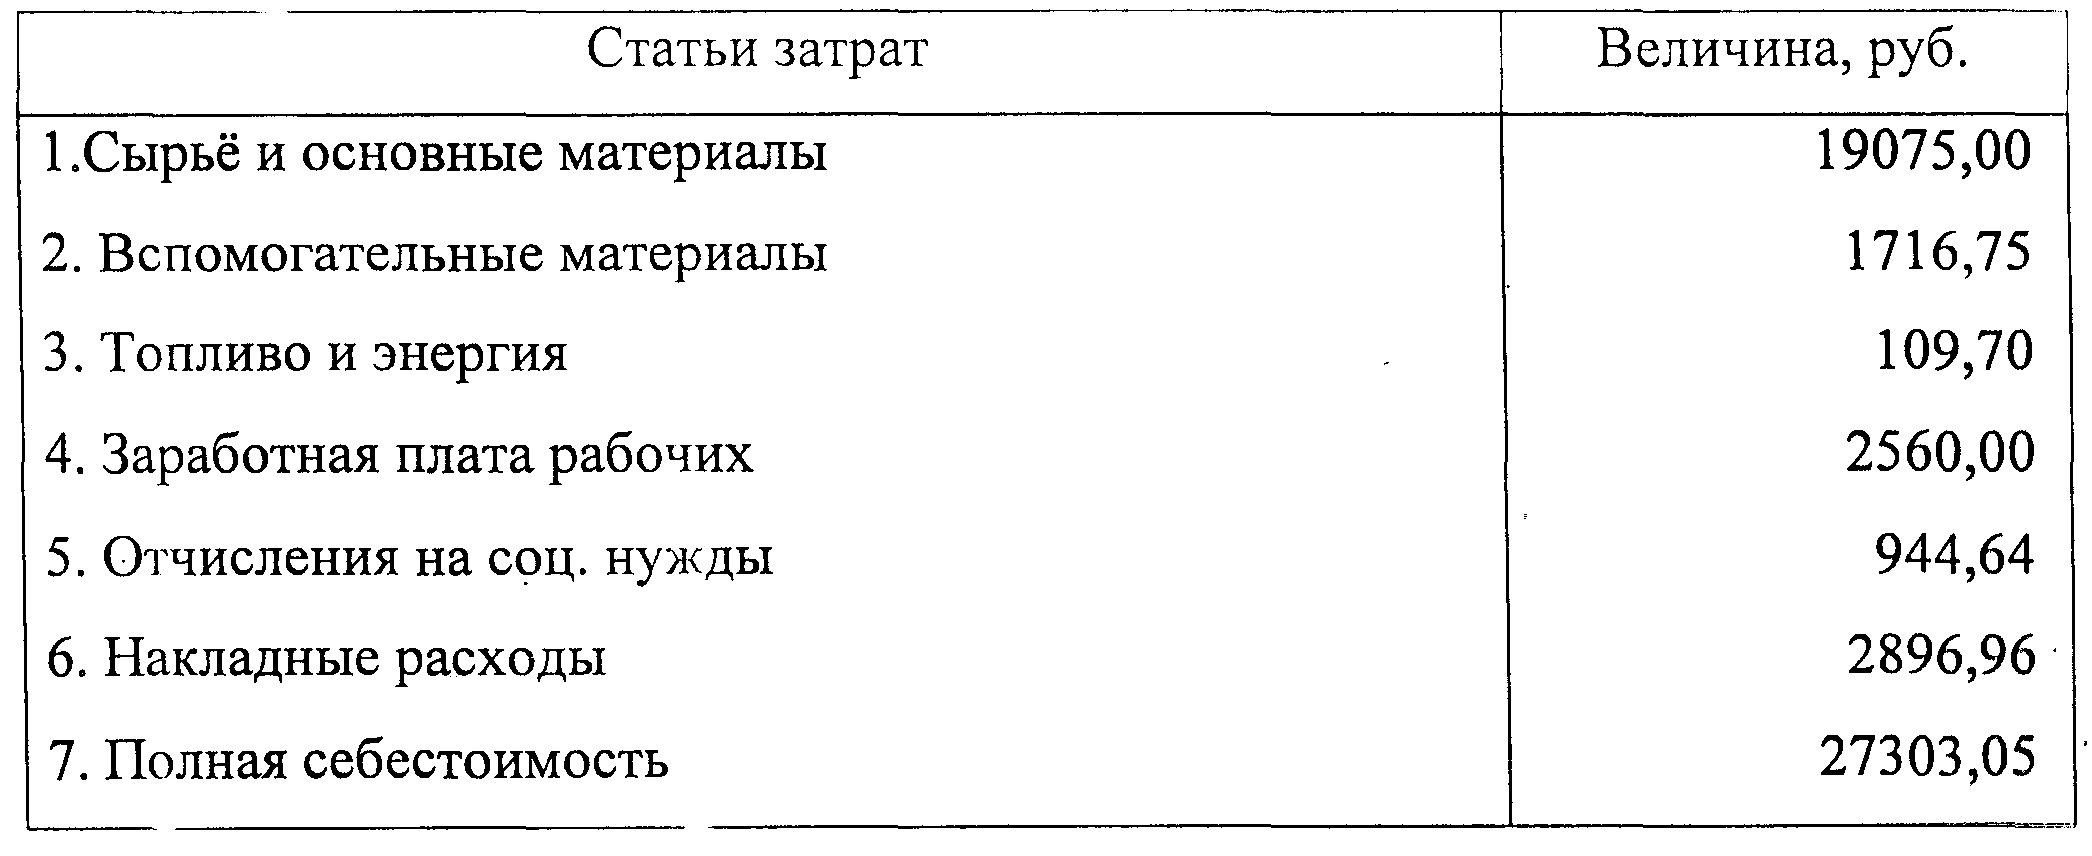
В таблице 17 приведен расчет оптовой и оптово-отпускной цены 1т ТМЭ.
Таблица 17 - Расчет оптовой цены
| Показатели | Величина, руб. |
|
1. Полная себестоимость 2. Норматив рентабельности, % 3. Сумма прибыли 4. Оптовая цена 5. Ставка НДС, % 6. Сумма НДС 7. Оптово-отпускная цена |
27303,05 20,00 540,61 32763,66 20,00 6552,73 39316,39 |
Прибыль представляет собой разность между выручкой от реализации и полной себестоимостью реализованной продукции. Нам эти показатели известны и мы можем рассчитать прибыль, которую будет получать консервный завод от продажи ТМЭ.
Таблица 18 - Расчет прибыли от реализации ТМЭ
|
Показатели |
Величина, тыс. руб. | |
| На 1т продукции | На годовой выпуск | |
|
1. Выручка от реализации 2. Себестоимость 3. Прибыль |
32,76 27,30 5,46 |
368,55 307,13 61,42 |
Ценные свойства указанной продукции могут обеспечить её стабильную реализацию и высокую рентабельность.
Рентабельность продукции = Прибыль / Выручка (38)
Рпр = (61,42 / 368,55) * 100 % = 16,67 %
Рентабельность производства = Прибыль / Себестоимость (39)
Рпр-ва = (61,42 / 307,13) * 100% = 20,00%
Затраты на 1 руб. товарной продукции = Себестоимость / Выручка (40)
З = 307,13 / 368,55 = 0,83 руб.
Для определения минимального объёма производства произведем расчет точки безубыточности.
ТБ = А/(Р- В) (41)
Где А - условно-постоянные расходы, руб.;
Р - цена реализации единицы продукции, руб.;
В - переменные расходы на единицу продукции, руб.
ТБ = 72018 / (32763,66 — 20901,45) = 6,07 т
Выручка и издержки, тыс. руб.
 368
 307


Рис.9.График безубыточности
Оценка эффективности переработки семян томатов осуществляется по показателям доходности, чистой настоящей стоимости, индекса рентабельности инвестиций, окупаемости.
- Доходност (д) определяется по формуле:
Д= ΣПi /J (42)
 Где
ΣПi -
сумма прибыли,
полученная
за 1 год действия
проекта, руб.;
J – единовременные затраты, руб.
Д = 307,100 /50,000 = 6,142
Срок окупаемости ( Т), лет, определяется по формуле:
Т= J/Пi (43)
Где Пi — сумма прибыли, полученная за год действия проекта.
Т = 50,000 / 61,420 = 0,8
- Чистая настоящая стоимость, чистый дисконтированный доход, определяется как сумма настоящих стоимостей всех будущих прибылей за вычетом текущих и будущих расходов.
В таблицы 19 представлен расчет прибыли и чистого дисконтированного дохода.
Таблица 19-Расчет прибыли и ЧДД
|
Год |
Коэффициент дисконтирования |
Инвестиции, тыс. руб. |
Прибыль, тыс. руб. |
Чистый дисконтирован ный доход,тыс. руб. |
||
| В год | Диск. |
В год |
Нарастающим итогом |
|||
| 0 | 1,000 | 50,000 | *** | *** | -50,000 | -50,000 |
| 1 | 0,833 | *** | 61,420 | 51,163 | 51,163 | 1,163 |
| 2 | 0,694 | *** | 61,420 | 42,625 | 42,625 | 43,788 |
| 3 | 0,579 | *** | 61,420 | 35,562 | 35,562 | 79,350 |
| 4 | 0,482 | *** | 61,420 | 29,604 | 29,604 | 108,954 |
| 5 | 0,402 | *** | 61,420 | 24,691 | 24,691 | 133,645 |
| Итого | 50,000 | 307,100 | 183,645 | 133,645 | *** | |
Индекс рентабельности инвестиций (NРV) определяется по формуле:
РVJ=(Σ(FVi/(1+R)I))/J (44)
РVJ = 183,645 / 50,000 = 3,67З
Расчеты показывают, что проект достоин внимания, и его надо внедрить.
3.2.2. Расчет экономического эффекта от производства
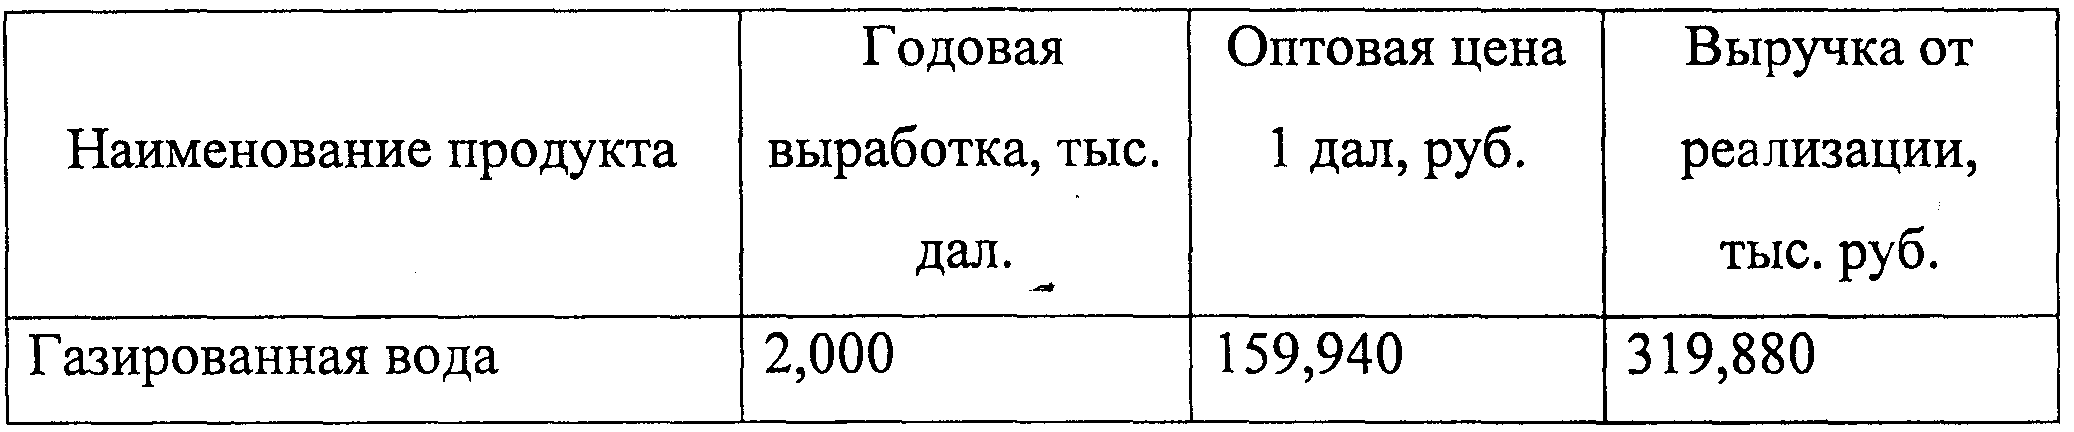
Утолять жажду в жаркое время года помогает холодная газированная вода.Консервному заводу ЗАО «Племзавод «Воля» предлагается производить и разливать газированную воду. Воду будут производить 5 месяцев с мая по сентябрь. Выработка за эти месяцы составит 2000 дал., это 40000 бутылок, так как 1 дал. равен 20 бутылкам.
Таблица 20 — Расчет выручки от реализации газированной воды
Рассчитаем необходимые затраты для производства 1 дал газированной воды.
Таблица 21 - Калькуляция газированной воды, 1 дал
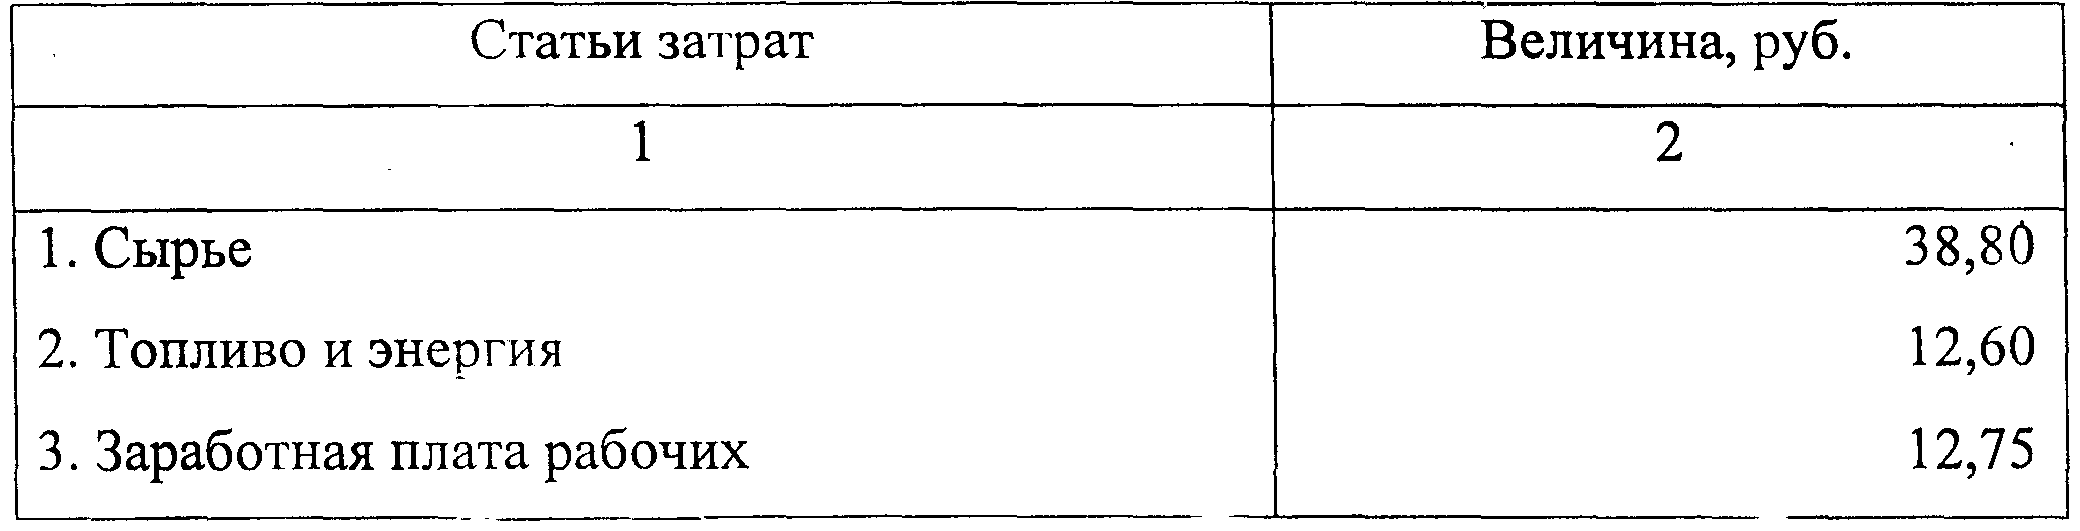
Продолжение табл. 21
|
4. Отчисления на соц. нужды 5. Накладные расходы 6. Полная себестоимость |
4,70 64,43 133,28 |
Для определения выручки и прибыли рассчитаем оптовую и оптово-отпускную цену 1 дал.
Таблица 22 – Определение оптовой цены 1 дал воды
| Показатели | Величина, руб. |
|
1. Полная себестоимость 2. Норматив рентабельности. % 3. Сумма прибыли 4. Оптовая цена 5. Ставка НДС, % 16. Сумма НДС 7. Оптово-отпускная цена |
133,28 20,00 26,66 159,94 20,00 31,99 191,93 |
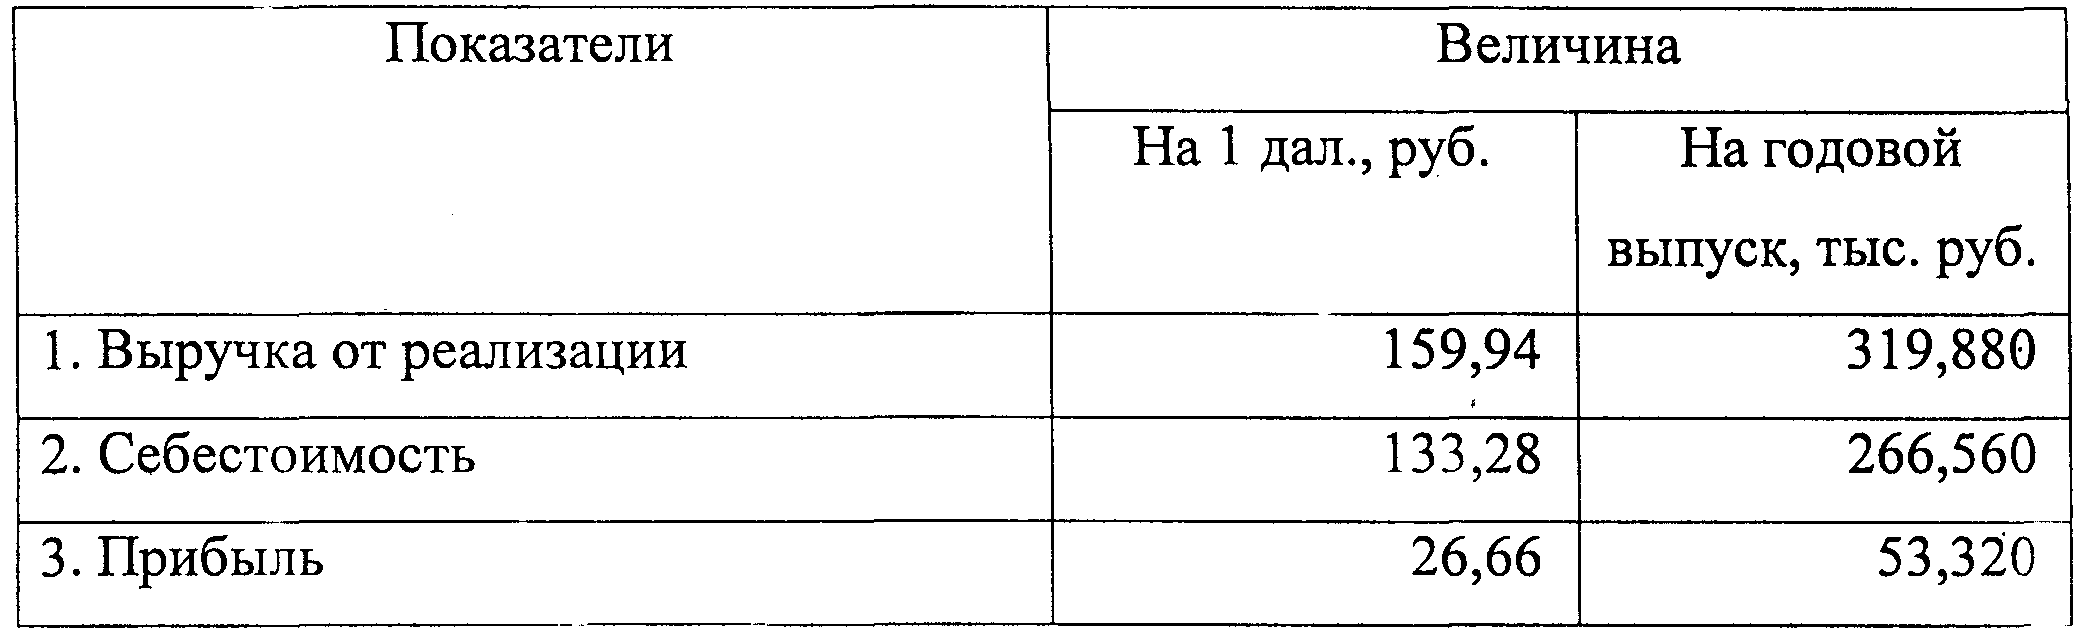
В таблице 23 приведен расчет прибыли от реализации продукции.
Таблица 23- Расчет прибыли
Выручка, издержки
Тыс. руб.
320
267
Рис. 10. График безубыточности
Производство газированной воды может обеспечить её высокую и стабильную рентабельность. Рентабельность продукции = 53,320 / 3 19,880 = 16,67% Рентабельность производства = 53,320 / 266,560 = 20%
3атраты на 1 руб. товарной продукции = 266,560 / 319,880 = 0,83р.
Рассчитаем точку безубыточности
ТБ = 163760 / ( 159,94-51,4) = 1508,75 дал.
При производстве 1509 дал. достигается равновесие, доход=расходу, будем производить больше будем получать прибыль.
Для определение эффективности производства газированной воды произведем расчет показателей.
Д=266,600 /20,000= 13,33
Т = 20,000 / 53,320 = 0,4
Расчет прибыли и чистого дисконтированного дохода представлен в таблице 24.
Таблица 24- Расчет прибыли и чистого дисконтированного дохода
| Год |
Коэф. дисконт. |
Инвестиции, тыс. руб. |
Прибыль, тыс. руб. |
Чистый дисконтированный доход, тыс. руб. |
||
|
В год. |
Дисконт. | В год | Нараст. итогом | |||
| 0 | 1,000 | 20,000 | *** | *** | -20,000 | -20,000 |
| 1 | 0,833 | *** | 53,320 | 44,416 | 44,416 | 24,416 |
| 2 | 0,694 | *** | 53,320 | 37,004 | 37,004 | 61,420 |
| 3 | 0,579 | *** | 53,320 | 30,872 | 30,872 | 92,292 |
| 4 | 0,489 | *** | 53,320 | 26,073 | 26,073 | 118,365 |
| 5 | 0,402 | *** | 53,320 | 21,435 | 21,435 | 139,800 |
| Итого | 20,000 | 266,600 | 159,800 | 139,800 | *** | |
Рассчитаем индекс рентабельности инвестиций.
РVJ = 159,800/20,000 = 7,99
Расчеты показывают, что проект интересный и его следует внедрить.
3.2.3. Расчет экономической эффективности от организации производства комбикормов
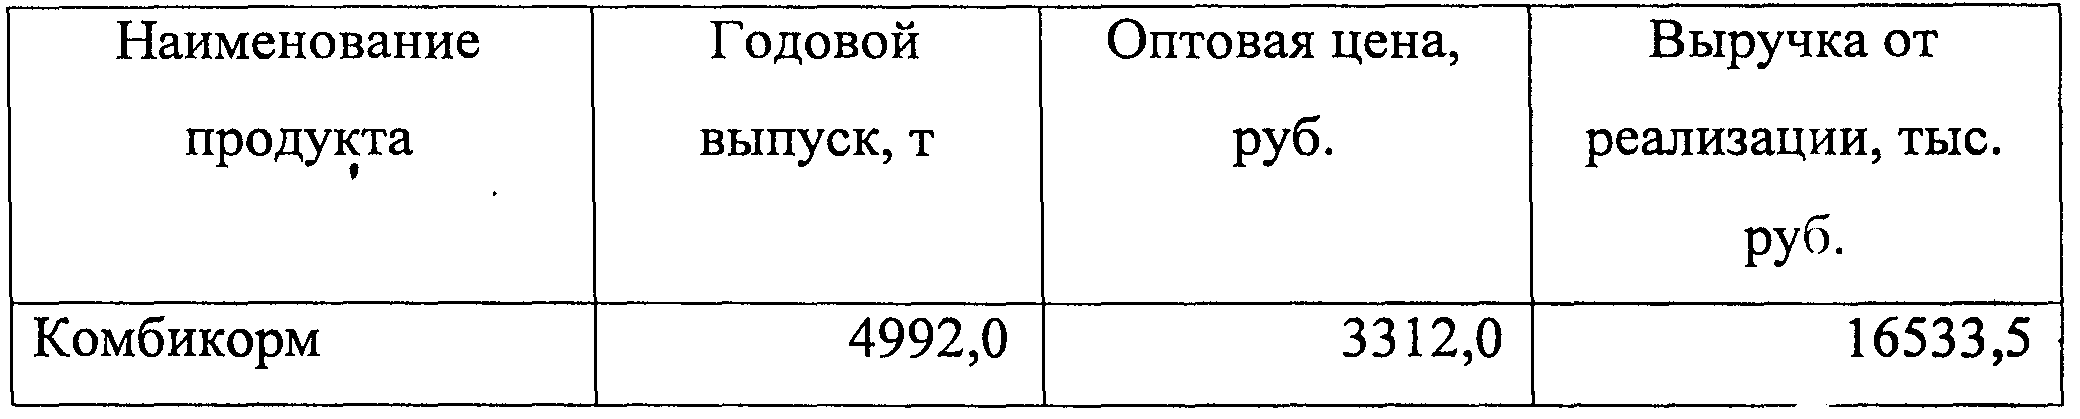
ЗАО «Племзавод «Воля» имеет все возможности для установления компактного комбикормового мини-завода «Клад» отечественного производства, для переработки зерна и вторичных материальных ресурсов, что позволяет организовать безотходное производство комбикормов. Производительность в месяц составляет 416 т., завод работает 12 месяцев. Расчет выручки от реализации комбикормов представлен в таблице 25.
Таблица 25 - Расчет выручки от реализации
Средняя стоимость всех составляющих комбикорма (зерно, жмых, отруби и т.д.) равна 2,48 руб./кг * 0,99 = 2,46 руб. Средняя стоимость премикса для производства 1 кг комбикорма равна 0,22 руб. Расход электроэнергии в месяц 5512 кВт.ч, затраты на электроэнергию равны 6284 руб. Обслуживающий персонал составляет три человека, среднемесячная заработная плата 2000 руб., фонд заработной платы 6000 руб. Заработная плата рабочих в расчете на 1т составляет 14,4 руб.
Таблица 26 — Калькуляция комбикорма 1 т
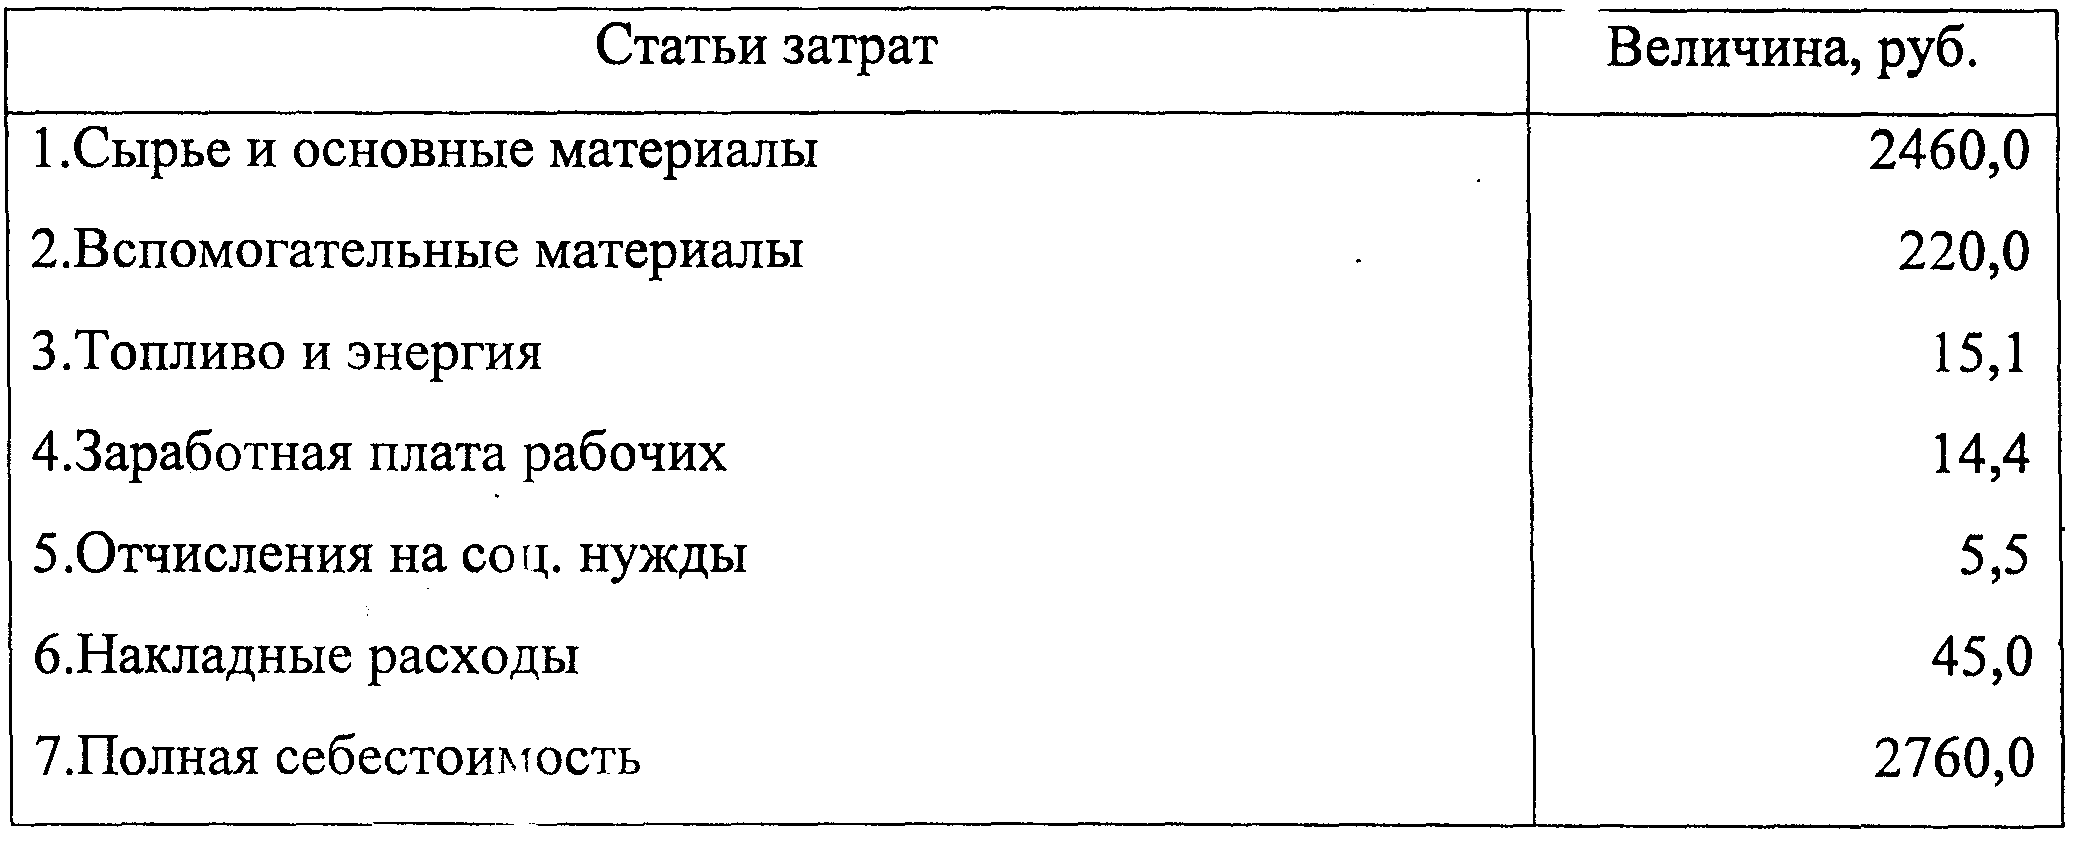
В соответствии с Федеральным Законом об обязательном страховании от несчастных случаев, профессиональными заболеваниями, комбикорма относятся к 9 классу профессионального риска, и обязательный тариф составляет 1%. Отчисления на социальные нужды по производству комбикормов составляют 36,6%
Рассчитаем оптовую цену 1т комбикорма
Таблица 27— Расчет оптовой цены 1т комбикорма
| Показатели | Величина, руб. |
|
1. Полная себестоимость 2.Норматив рентабельности, 3.Сумма прибыли 4.Оптовая цена 5.Ставка НДС, % 6.Сумма НДС, % 7.Оптово-отпускная цена |
2760,0 20,0 552,0 3312,0 10,0 331,2 3643,2 |
Расчет прибыли от реализации продукции представлен в таблице 28
Таблица 28 — Расчет прибыли от реализации комбикормов
Показатели |
Величина | |
| На 1т продукции, руб. |
На годовой выпуск, тыс. руб. |
|
| 1. Выручка от реализации | 3312,000 | 16533,504 |
| 2. Себестоимость | 2760,000 | 13777, 920 |
| 3. Прибыль | 552,000 | 2755,584 |
Определим объём реализации продукции, обеспечивающий безубыточную деятельность в течении короткого периода
ТБ = 323980,8 / (3312-2695,1) = 525,2 т.
Рассчитаем показатели эффективности проекта производства комбикормов.
Д = 13777,920 /214,500 = 64,20
Т = 214,500 / 2755,584 = 0,08
РVJ = 8239,195 / 214,500 = 38,40
 Выручка
и издержки,
тыс. руб.
 16533

13778


Рис.11. График безубыточности
Расчет прибыли и чистого дисконтированного дохода представлен втаблице 29.
Таблица 29 – Расчет прибыли и ЧДД
| Год |
Коэф. дисконт. |
Инвестиции, тыс. руб. |
Прибыль, тыс. руб. |
Чистый дисконтированный доход, тыс. руб. |
||
|
В год. |
Дисконт. | В год |
Нараст. итогом |
|||
| 0 | 1,000 | 214,500 | *** | *** | -214,500 | -214,500 |
| 1 | 0,833 | *** | 2755,584 | 2295,401 | 2295,401 | 2080,901 |
| 2 | 0,694 | *** | 2755,584 | 1912,375 | 1912,375 | 3993,276 |
| 3 | 0,579 | *** | 2755,584 | 1595,483 | 1595,483 | 5588,759 |
| 4 | 0,489 | *** | 2755,584 | 1328,191 | 1328,191 | 6916,950 |
| 5 | 0,402 | *** | 2755,584 | 1107,745 | 1107,745 | 8024,695 |
| Итого | 214,500 | 13777,920 | 8239,195 | 8024,695 | *** | |
Расчеты показывают, что проект интересен и достоин внимания, его надо внедрить
3.3. Изменение объема финансовых ресурсов
Внедрение выше предложенных мероприятий повлияет на изменение выручки о реализации продукции, себестоимости продукции и прибыли, и позволит изменить величину собственных финансовых ресурсов. Рассчитаем, как изменятся показатели после внедрения мероприятий.
Таблица 30 - Расчет прибыли после внедрения мероприятий, тыс. руб.
| Мероприятия | Выручка | Себестоимость | Прибыль |
| 1 | 2 | 3 | 4 |
|
1 .Внедрение технологии переработки семян томатов |
368,591 |
307,159 |
61,432 |
Продолжение таблицы 30
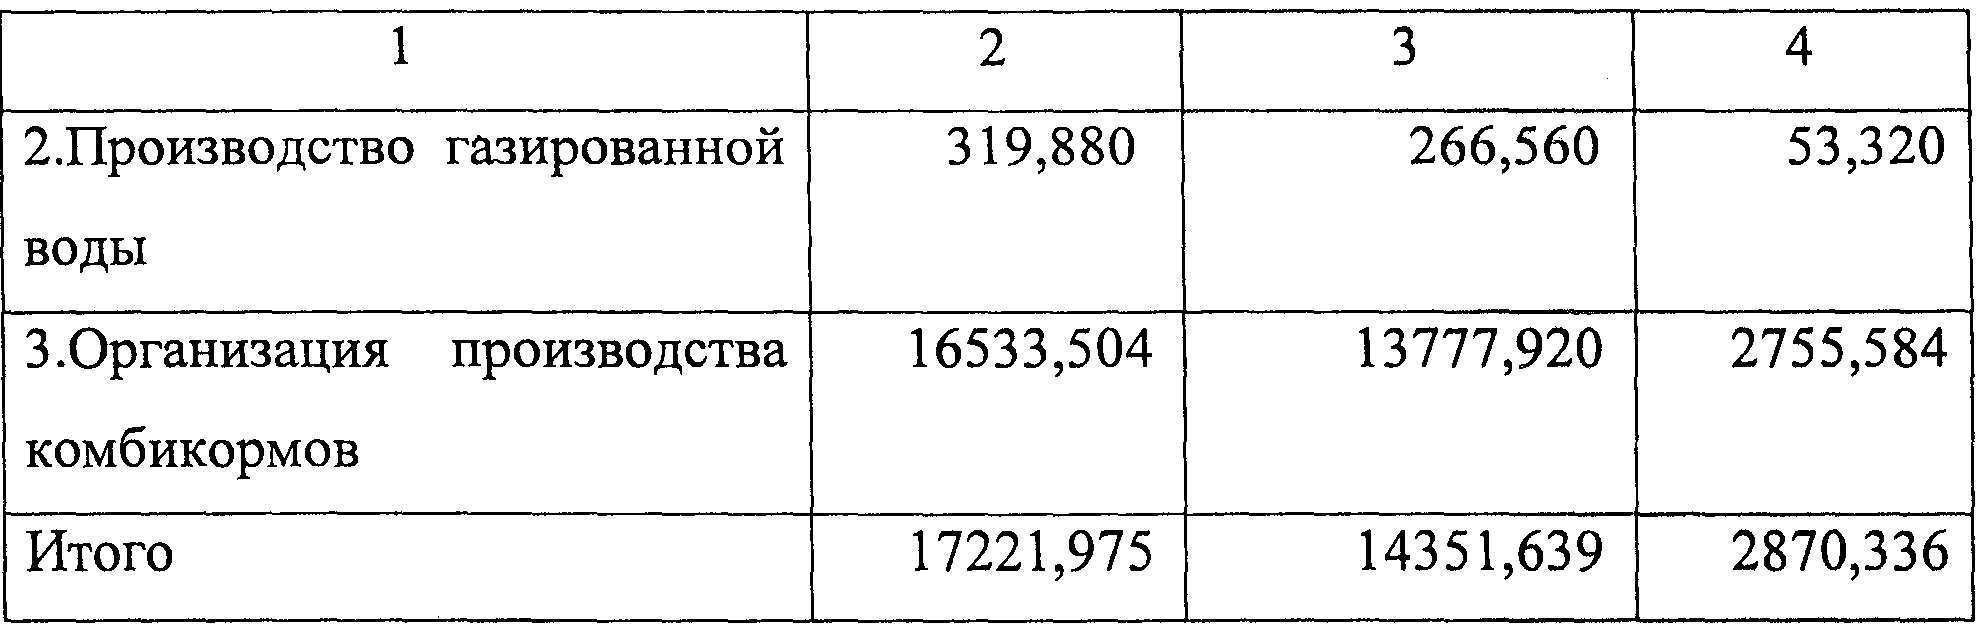
Следовательно, собственные финансовые ресурсы увеличились на 2870,34 тыс. руб., изменилась стоимость основных производственных фондов, на которые начисляется амортизация в размере 10 %. Это также повлияло на изменение объема собственных финансовых ресурсов.
Таблица 31 — Стоимость основных производственных фондов
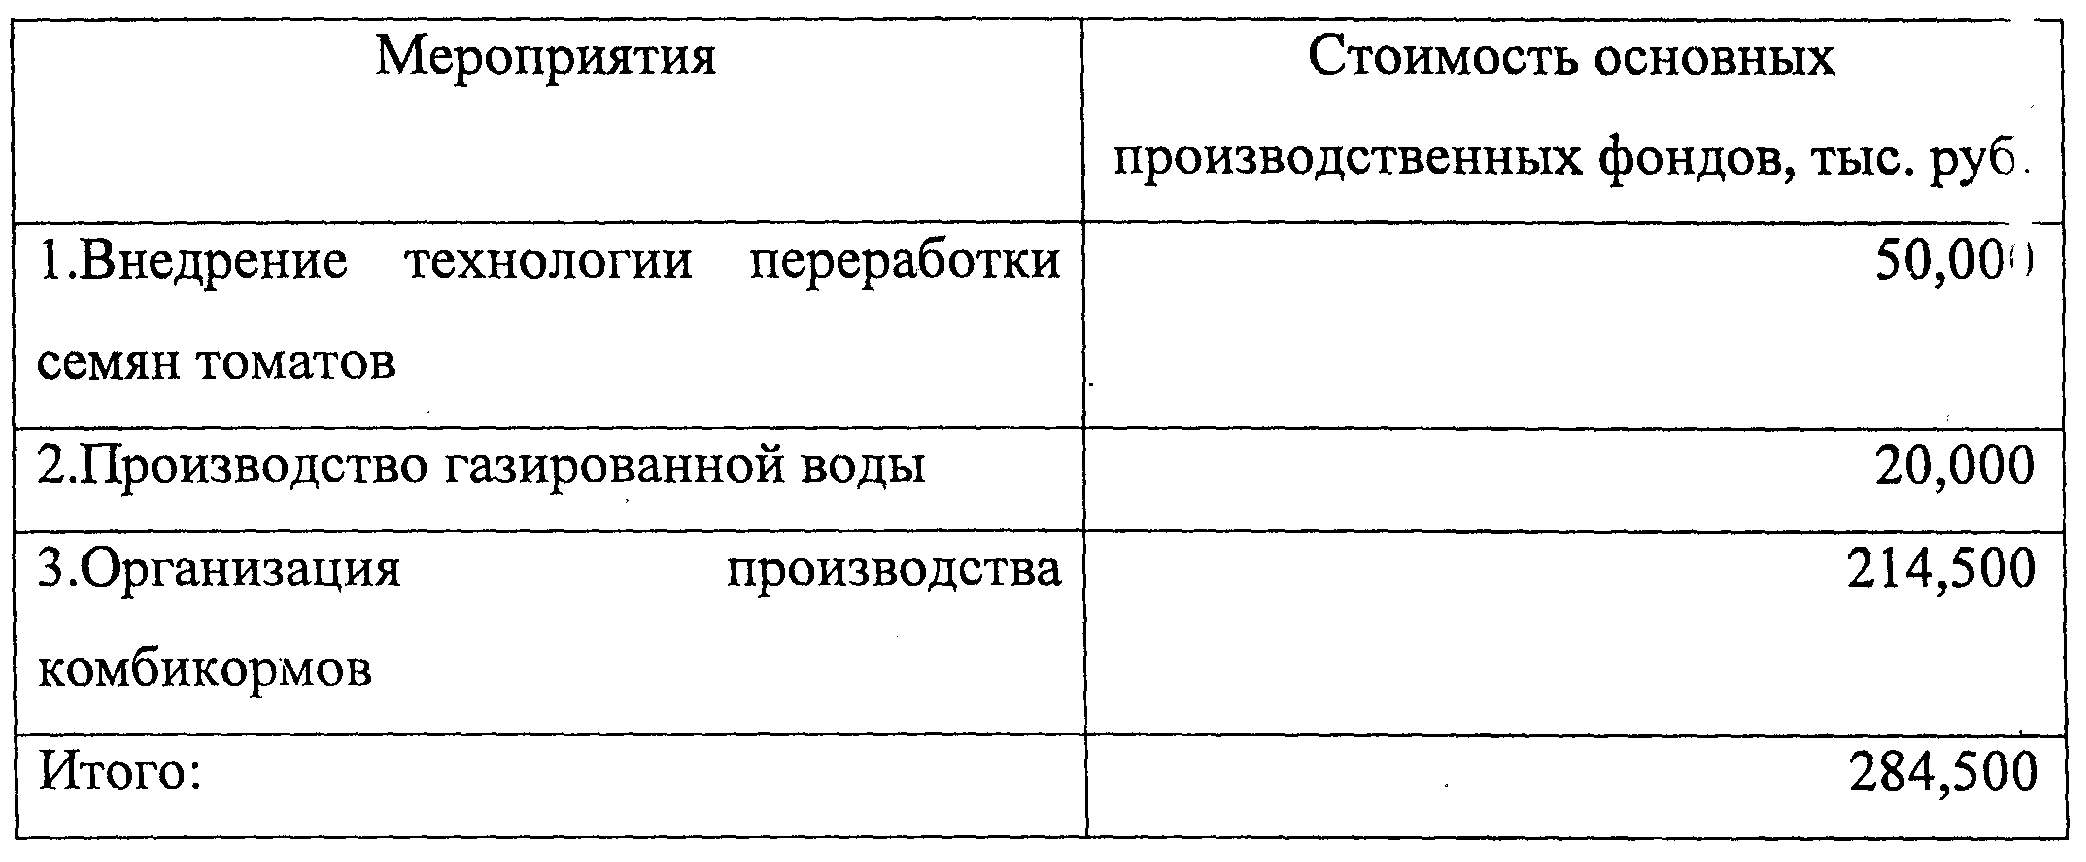
Амортизационные отчисления составят 284,5*10% = 28,45 тыс. руб.
Денежные средства на осуществления все мероприятий были взяты из фонда развития производства, он уменьшится на 284,5 тыс. руб. и составит 23010,5 тыс, руб.
Из полученной прибыли 2870,34 тыс, руб. уплачивается налог на прибыль 24%, чистая прибыль составляет 2181,46 тыс, руб.
В результате проведенных мероприятиях произошли следующие изменения показателей деятельности консервного завода ЗАО «Племзавод «Воля», представленные в таблице 32.
Таблица 32 - Изменение основных показателей консервного завода ЗАО «Племзавод «Воля» после внедрения мероприятий.
| Показатели |
До мероприятий |
После мероприятий |
Изменение | |
| +;- | %;% | |||
|
1. Выручка от реализации продукции в год. тыс, руб. |
56381,00 | 73602,98 | +17221,98 | 130,55 |
| 2.Среднесписочная численность работников, чел |
71 |
71 | *** | *** |
|
3. Среднегодовая стоимость основных производственных фондов, тыс. руб. |
23967,50 | 24252,00 | +284,50 |
101,94 |
| 4. Фонд оплаты труда, тыс. руб. | 1130,00 | 1256,30 | +126,30 | 111,18 |
| 5.Прибыль от реализации продукции в год, тыс. руб. |
2587,60 |
5457,94 |
+2870,34 |
210,93 |
|
6.Себестоимость годового выпуска продукции, тыс. руб. |
53793,40 |
68145,04 |
+14351,64 |
126,68 |
| 7.Фондоотдача, руб./руб. | 2,35 | 3,03 | +0,68 | 128,94 |
| 8. Фондовооруженность, тыс. руб./чел. | 337,57 | 341,58 | +4,01 | 101,19 |
| 9.Производительноспь труда, тыс. руб./чел. |
794,10 |
1036,66 |
+242,56 |
130,55 |
Из таблицы видно, что с увеличением выручки от реализации продукции увеличилась производительность труда на 30,55 %. Увеличение фондоотдачи на 28,94 И означает, что оборот произведенной продукции растет. IIродукция стала рентабельней, прибыли стало больше, финансовое состояние лучше. Так как консервный завод является составной частью ЗАО «Племзавод «Воля», то изменение показателей деятельности завода повлияло на изменение показателей деятельности самого общества.
Источниками формирования собственных финансовых ресурсов являются прибыль и амортизация. Увеличение прибыли и амортизационных отчислений показывают дополнительный объем финансовых ресурсов, который может быть получен после внедрения предложенных мероприятий.
Изменение собственных финансовых ресурсов после внедрения мероприятий показано в таблице 33.
Таблица 33- Изменение собственных финансовых ресурсов ЗАО «Племзавод «Воля» после внедрения мероприятий
|
Собственные средства |
До внедрения | После внедрения |
Изменение Тыс.руб. +;- |
||
| Тыс. руб. | %;% | Тыс. руб. | %;% | ||
| 1.Уставный капитал | 40,00 | 0,02 | 40,00 | 0,02 | *** |
| 2.Добавочный капитал | 117965,00 | 63,90 | 117965,00 | 63,10 | *** |
| 3. Резервный фонд | 20010,00 | 10,84 | 20010,00 | 10,70 | *** |
|
4. Целевые финансирования и поступления |
7,00 |
0,01 | 35,45 | 0,02 | +28,45 |
|
5. Нераспределенная прибыль |
46590,00 |
25,24 |
48771,46 |
26,10 |
+2181,40 |
| Итого | 84612,00 | 100,00 | 186821,91 | 100,00 | +2209,9 |
Из таблицы видно, что увеличение собственных средств на 2209,91 тыс. руб. произошло за счет увеличения нераспределенной (чистой) прибыли на 2181,46 тыс. руб. и за счет увеличения целевого финансирования и поступления, куда направляются амортизационные отчисления в сумме 28, 5тыс. руб. Это повлияло на уменьшение доли добавочного капитала и резервного фонда. За счет увеличения собственных финансовых ресурсов, изменились показатели уровня самофинансирования.
Из таблицы видно, что за счет увеличения собственных средств увеличился коэффициент самофинансирования на 0,59. ЗАО «Племзавод «Воля» стало выделять больше средств на финансирование своих текущих потребностей. Уровень рентабельности процесса самофинансирования показывает, что после внедрения мероприятий величина совокупного дохода, получаемого, с одного рубля увеличилась на 0,83. Устойчивость процесса самофинансирования изменилась на 0,01 так как доля собственных средств, направляемых на финансирования расширенного воспроизводства изменилась незначительно.
Таблица 34- Изменение показателей уровня самофинансирования после внедрения предложенных мероприятий
| Показатели | До внедрения | После внедрения | Изменение +;- |
| 1.Коэффициент финансовой устойчивости | 76,70 | 77,62 | +0,92 |
| 2. Коэффициент устойчивости процесса самофинансирования | 0,15 |
0,16 |
+0,01 |
| 3.Уровень рентабельности процесса самофинансирования, % | 28,70 | 29,53 | +0,83 |
| 4. Коэффициент самофинансирования | 12,20 | 129,79 | +0,59 |
Чистая прибыль остается в распоряжении общества и используется на образование фондов общества: фонда развития производства- 50%; фонда потребления- 27%; резервного фонда-5%; на выплату дивидендов-18%.
После внедрения мероприятий и увеличения объема финансовых ресурсов чистая прибыль распределится следующим образом: фонд развития производства- 1090,73 тыс. руб.; фонд потребления- 588,99 тыс. руб.; резервного фонда- 109,073 тыс. руб.; на выплату дивидендов- 392,66 тыс. руб. Рассмотрим, как повлияло изменение объема финансовых ресурсов после внедрения мероприятий на показатели деятельности ЗАО «Племзавод «Воля».
Таблица 35- Изменение показателей деятельности ЗАО «Племзавод «Воля» после внедрения предложенных мероприятий
| Показатели |
До внедрения |
После внедрения |
Изменение | |
| +;- | %;% | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Выручка от реализации продукции в год. тыс, руб. |
176005,00 | 193226,98 |
+17221,98 |
109,78 |
|
2.Среднесписочная численность работников, чел |
1179 |
1179 |
*** | *** |
|
3. Среднегодовая стоимость основных производственных фондов, тыс. руб. |
179326,00 |
179610,50 |
+284,50 |
100,16 |
| 4. Фонд оплаты труда, тыс. руб. | 29630,00 | 29756,30 | +126,30 | 100,43 |
|
5. Себестоимость реализованной продукции, тыс. руб. |
118845,00 |
133196,64 |
14351,64 | 112,08 |
| 6. Прибыль от реализации продукции в год, тыс. руб. |
57160 ,00 |
60030,34 |
+2870,34 |
105,02 |
|
7. Производительноспь труда, тыс. руб./чел. |
149,28 | 163,89 | +14,61 | 109,79 |
| 8. Фондоотдача, руб./руб. | 0,98 | 1,08 | +0,10 | 110,20 |
| 9. Фондовооруженность, тыс. руб./чел. | 152,10 | 152,34 | +0,24 | 100,16 |
|
10. Среднемесячная оплата труда рабочего, руб. |
2094,29 | 2103,22 | +8,93 | 100,43 |
Из таблицы видно, что увеличение выручки консервного завода привело к увеличению производительности труда ЗАО «Племзавод «Воля» на 9,79%. Темп роста производительности труда составляет 109,79 0,4 а темп роста среднемесячной заработной платы 100,43 %. Таким образом, на 1 % роста производительности труда приходится 0,91 % роста заработной платы. Увеличение производительности труда показывает, что общество стало внедрять прогрессивную технику и совершенствовать производство. Темп роста себестоимости больше темпа роста выручки, что характеризует общество с положительной стороны.
ЗАКЛЮЧЕНИЕ
Финансирование любого предприятия возможно за счет собственного и заемного капитала. Использование в своей деятельности собственного и заемного капитала имеет свои плюсы и минусы, но, несмотря на минусы предприятие, используемое только собственный капитал, имеет наивысшую финансовую устойчивость, так как именно он позволяет снизить финансовую зависимость предприятия. Основу управления собственным капиталом предприятия в процессе его развития составляет управления формированием его собственных финансовых ресурсов. Политика формирования собственных финансовых ресурсов обеспечивает максимизацию формирования прибыли предприятия с учетом допустимого уровня финансового риска; формирует эффективную политику распределения прибыли (дивидендную политику) предприятия; формирует на предприятии эффективную амортизационную политику; формирует и эффективно осуществляет политику дополнительной эмиссии акции (эмиссионную политику). Потребность в собственных финансовых ресурсах возникает на предприятии из-за того, что потоки поступлений и платежей покрывают друг друга несинхронно в течение определенного периода времени. Одной из важных задач управления предприятием является обеспечение покрытие потребности, чтобы таким образом сохранить финансовое равновесие. Покрытие потребности в собственных финансовых ресурсах осуществляется на принципах самофинансирования. Самофинансирование - обязательное условие успешной хозяйственной деятельности предприятий в условиях рыночной экономики. Этот принцип базируется на полной окупаемости затрат по производству продукции и расширению производственно — технической базы предприятия и означает, что каждое предприятие покрывает свои текущие и капитальные затраты за счет собственных источников. При работе на принципах самофинансирования на предприятии осуществляется простота привлечения капитала. Решения, связанные с увеличением собственного капитала принимаются собственниками и менеджерами предприятия без необходимости получения разрешения других хозяйствующих субъектов.
При самофинансировании обеспечивается финансовая устойчивость развития предприятия, его платежеспособность в долгосрочном периоде. А также обеспечивается снижение риска банкротства. Для расширения возможностей самофинансирования в дальнейшем используется привлечение собственных средств из внешних источников. Основу процесса управления привлечением собственных средств из внешних источников составляет привлечение дополнительного индивидуального, паевого или акционерного капитала. Эмиссионная политика позволяет привлечь на фондовом рынке необходимый объем собственных финансовых средств в минимально возможные сроки для обеспечения расширения самофинансирования предприятия. Объектом исследования дипломного проекта является ЗАО «Племзавод
Воля», занимающееся растениеводством и животноводством. Помимо этого в хозяйстве имеется консервный завод — производство плодоовощной продукции; мельница и пекарня. Структура управления общества относится к современным структурам управленческого аппарата — линейно-функциональная. Анализ основных технико-экономических показателей деятельности ЗАО «Племзавод «Воля» показал, что темп роста производительности труда составляет 100,03%, а темп роста среднемесячной заработной платы на одного работающего 10,2%. Таким образом, на 1% роста производительности труда приходится 1,01% роста заработной платы. Столь малое увеличение производительности труда показывает, что общество не внедряет в производство прогрессивную технику и не старается совершенствовать производство, хотя достаточно обеспечено квалифицированным персоналом. Фондоотдача уменьшилась на 1,4% это означает, что оборот растет небольшими темпами, а увеличение фондоемкости свидетельствует либо о необходимости иметь большие средства производства для выпуска единицы продукции, либо о неполном их использовании. Темп роста себестоимости более, чем