Анализ расходов в заготовительной отрасли, пути оптимизации структуры затрат с целью увеличения конечных результатов
В районе имеется 15 тысяч хозяйственных подворий, в сельской местности – 9333. Из них: содержатся различные виды скота в 5226 хозяйствах, в том числе в 3173 хозяйствах содержится крупный рогатый скот, 3546 хозяйств содержат свиней.
Валовое производство сельхозпродукции у населения составляет: зерно – 3507 т; картофель – 35274 т; овощи – 5637; плоды – 460; мясо в живом весе – 1324 т; молоко – 12486 т.; яйцо – 7 млн. шт.
Под лесом в районе занято 34% всех площадей района.
Объемы возможной промысловой заготовки дикорастущих плодов в 2010 году составляли 100т, ягод – 150 т. На 01.12.2010 дикорастущих плодов и ягод по Мядельскому району заготовлено – 36092 кг, в том числе потребительской кооперацией – 13,7 т, или процент охвата товарных ресурсов составил – 5,48%, а доля в общерайонных закупках равна – 37,96%.
В Мядельском районе имеется 8 промышленных предприятий, 6 строительных организаций и 2 транспортные, туристско-экскурсионный комплекс, 11 санаториев, пансионатов и домов отдыха на 5000 койко-мест в смену, 19 средних школ, 9 базовых школ, 1 начальная и 1 вспомогательная школа, в которых обучается 5431 учащийся.
Для осуществления своей деятельности Частное торговое унитарное предприятие «Мядельский коопзаготпром» располагает необходимой материально-технической базой, которая представлена следующими объектами: овощехранилище на 1000 тонн; фруктохранилище на 270 тонн; склад вторичного сырья площадью 280 м2; квасильно-засолочный пункт емкостью 40 тонн; 19 торговых предприятий в сельской местности (приложение 1).
Заготовительной деятельностью в ЧТУП «Мядельский коопзаготпром» занимаются 3 штатных и 1 нештатный заготовители в 3 приемозаготовительных пунктах (г. Мядель, д. Слобода, д. Княгинин) и 19 магазинов. К заготовкам сельхозпродукции и сырья в Мядельском райпо привлечено 72 торговых предприятия из 72 имеющихся.
Штатная численность работающих на ЧТУП «Мядельский коопзаготпром» составляет 60,5 человек.
Анализ трудовых ресурсов и фонда заработной платы приведен в табл. 2.1.1. На основании данной таблицы видно, что основным видом деятельности организации является торговая деятельность, а не заготовительная, как это должно было бы быть. Об этом свидетельствует показатель структуры работников по видам деятельности. Наибольший удельный вес в структуре занимает торговый персонал (40,5% от общей численности). Следующей по
Таблица 2.1.1. Численность и заработная плата работников ЧТУП «Мядельский коопзаготпром» на 1 января 2010 года
|
Наименование показателя |
На 1 января 2011 г. |
|
Аппарат управления |
|
| количество штатных единиц | 8 |
| удельный вес в общей численности, % | 13,2 |
| месячный фонд заработной платы, руб. | 1506000 |
| удельный вес в общем фонде заработной платы, % | 21,5 |
| заработная плата на одного работника, руб. | 188250 |
|
Производственный персонал |
|
| количество штатных единиц | 10,5 |
| удельный вес в общей численности, % | 17,4 |
| месячный фонд заработной платы, руб. | 1233900 |
| удельный вес в общем фонде заработной платы, % | 17,6 |
| заработная плата на одного работника, руб. | 117514 |
|
Заготовки |
|
| количество штатных единиц | 8,5 |
| удельный вес в общей численности, % | 14,0 |
| месячный фонд заработной платы, руб. | 833400 |
| удельный вес в общем фонде заработной платы, % | 11,9 |
| заработная плата на одного работника, руб. | 98047 |
|
Рынок |
|
| количество штатных единиц | 2 |
| удельный вес в общей численности, % | 3,3 |
| месячный фонд заработной платы, руб. | 205200 |
| удельный вес в общем фонде заработной платы, % | 2,9 |
| заработная плата на одного работника, руб. | 102600 |
|
Торговля |
|
| количество штатных единиц | 24,5 |
| удельный вес в общей численности, % | 40,5 |
| месячный фонд заработной платы, руб. | 2538900 |
| удельный вес в общем фонде заработной платы, % | 36,2 |
| заработная плата на одного работника, руб. | 62689 |
|
Склад-холодильник |
|
| количество штатных единиц | 6 |
| удельный вес в общей численности, % | 9,9 |
| месячный фонд заработной платы, руб. | 622200 |
| удельный вес в общем фонде заработной платы, % | 8,9 |
| заработная плата на одного работника, руб. | 103700 |
|
Всего: |
|
| количество штатных единиц | 60,5 |
| месячный фонд заработной платы, руб. | 7009200 |
| заработная плата на одного работника, руб. | 115855 |
Количественному показателю идет производственный персонал – 10,5 штатных единиц или 17,4% от общей численности. Работники заготовок занимают лишь третье место в этом перечне (8,5 штатных единиц, или 14,0%). Это явный перекос, который говорит о том, что заготовки являются второстепенным видом деятельности и им не уделяется должного внимания, что и привело к кризисной ситуации в заготовительной отрасли. Так же следует отметить диспропорцию между показателями удельного веса отдельных групп работников в общей численности и фонде заработной платы. Это особенно ярко проявляется при сравнении аналогичных показателей между аппаратом управления и работниками прилавка. Так, если удельный вес в общей численности этих групп равен 13,2 и 24,5%, соответственно, то по показателю удельного веса в фонде заработной платы ситуация несколько иная – 21,5 и 36,2%.
Следующим объектом изучения станут показатели выполнения плана и динамики заготовительного оборота, которые отражают количественную сторону деятельности организации (табл. 2.1.2.) (приложения 2, 3, 4, 5). На основании данных приведенных в таблице видно, что в Мядельском коопзаготпроме систематически практически по всем видам продукции не выполняются плановые задания по заготовке сельскохозяйственных продуктов и сырья. Исключение составляют лишь несколько видов продукции: лом цветных металлов, план выполнен в 2009 и 2010 гг. на 185 и 110%, соответственно, лом черных металлов (352,4% в 2010 г.), кожи мелкие (109,5% в 2010 г.), кожи свиные (172,0% в 2010 г.), мед (138,0% в 2010 г.). По остальным видам заготавливаемой продукции ситуацию можно назвать катастрофической и, как результат, совокупный план заготовительного оборота в 2009 г. выполнен на 39,6%, а 2010 г. на 69,4%. Это можно объяснить тем, что не выполняются плановые задания по основным группам, которые имеют наибольший удельный вес в заготовительном обороте – мясо, овощи, фрукты.
Однако заготовительный оборот отражает только лишь объем продукции, который был закуплен, а в условиях рыночных отношений этого явно недостаточно, так как нужно еще и продать закупленную продукцию. С целью более полной характеристики хозяйственной деятельности ЧТУП «Мядельский коопзаготпром» был произведен анализ объема и структуры оборота по реализации за два предшествующих года, результаты анализа приведены в табл. 2.1.3.
Таблица 2.1.2. Выполнение плана и динамика заготовительного оборота за 2010–2010 гг. по ЧТУП «Мядельский коопзаготпром»
|
Наименование продукции |
Плановое задание |
Фактически выполнено |
Выполнение плана, % |
Отклонение (+;-) |
Темп роста, % |
|||
|
2009 |
2010 |
2009 |
2010 |
2009 |
2010 |
|||
| Картофель, тонн | 180 | 180 | 156,5 | 72,2 | 86,9 | 40,1 | -84,3 | 46,1 |
| Овощи, тонн | 150 | 120 | 105,8 | 100,9 | 70,5 | 84,1 | -4,9 | 95,4 |
| Фрукты, тонн | 300 | 400 | 198 | 345,1 | 66,0 | 86,3 | 147,1 | 174,3 |
| Лектехсырье, кг | 6700 | 5000 | 3529 | 1,4 | 52,7 | 0,0 | -3527,6 | 0,0 |
| Лом черных металлов, тонн | 85 | 188 | 299,5 | 153,4 | 352,4 | 81,6 | -146,1 | 51,2 |
| Лом цветных металлов, тонн | 4 | 7 | 7,4 | 7,7 | 185,0 | 110,0 | 0,3 | 104,1 |
| Тряпье, тонн | 61 | 55 | 51 | 42,1 | 83,6 | 76,5 | -8,9 | 82,5 |
| Макулатура, тонн | 469 | 170 | 164,8 | 133,8 | 35,1 | 78,7 | -31 | 81,2 |
| Кожи крупные, шт. | 900 | 800 | 766 | 711 | 85,1 | 88,9 | -55 | 92,8 |
| Кожи мелкие, шт. | 1880 | 2200 | 2059 | 1428 | 109,5 | 64,9 | -631 | 69,4 |
| Кожи свиные, шт. | 100 | 180 | 172 | 121 | 172,0 | 67,2 | -51 | 70,3 |
| Мясо, тонн | 220 | 100 | 64 | 67,3 | 29,1 | 67,3 | 3,3 | 105,2 |
| Яйцо, тыс. шт. | 175 | 80 | 56 | 69,5 | 32,0 | 86,9 | 13,5 | 124,1 |
| Мед, кг | 610 | 300 | 212,4 | 416 | 34,8 | 138,7 | 203,6 | 195,9 |
| Пушмехсырье, м.р. | 0,9 | 0,714 | 0,5 | 79,3 | -0,214 | 70,0 | ||
| Молоко, тонн | 95 | 75,3 | 0,6 | 79,3 | -74,7 | 0,8 | ||
| Дикорастущие, тонн | 42 | 45 | 16 | 13,7 | 38,1 | 30,4 | -2,3 | 85,6 |
| Грибы, тонн | 2 | 2,1 | 0,3 | 0,8 | 15,0 | 38,1 | 0,5 | 266,7 |
| Зернопродукты, тонн | 80 | 60 | 58,8 | 50,9 | 73,5 | 84,8 | -7,9 | 86,6 |
|
Заготовительный оборот, млн. руб. |
1101,7 |
672,2 |
436,5 |
466,4 |
39,6 |
69,4 |
29,9 |
106,8 |
На основании данных приведенных в табл. 2.1.3. видно, что в целом в 2010 г. по сравнению с 2009 г. практически по всем видам продукции произошел рост объема реализации сторонним организациям, как в натуральном выражении, так и в стоимостном. При этом необходимо сконцентрировать особое внимание на видах продукции, которые занимают наибольший удельный вес в реализации, это, прежде всего, мясо (27–37%), фрукты (22–26%), лом черных металлов (7–19%). По первым двум видам произошел значительный рост реализации, 175,5% и 144,4%, соответственно, а по лому черных металлов произошло снижение на 54,5% (100–45,5). В результате совокупный объем реализации закупленной продукции в Мядельском коопзагопроме вырос на 23,6%. Однако, для правильных выводов, этот факт следует сопоставлять с динамикой и объемом заготовительного оборота. Если это сделать, то становится видно, что объем реализации в стоимостном выражении за анализируемый период ниже объема заготовок. Это объясняется несколькими причинами. Во-первых, значительными потерями. Во-вторых, тем, что продукция в основном распределяется внутри системы и, соответственно, продукция реализуется с низкими заготовительными надбавками. В-третьих, зачастую наиболее выгодные и ходовые виды заготовленной продукции (особенно мясо) конфискуются по судебному постановлению для погашения кредиторской задолженности перед сторонними организациями, либо для погашения задолженности по налогам. В-четвертых тем, что по отдельным видам наблюдается значительное превышение нормативов запасов, то есть, затоваривание складов.
С целью анализа остатков продукции была составлена таблица 2.1.4.
Таблица 2.1.3. Объем и структура оборота по реализации за 2009–2010 гг. по ЧТУП «Мядельский коопзаготпром»
| Наименование продукции | Реализация | Темп роста, % | Сумма реализации, млн. руб. | Темп роста, % | Удельный вес в реализации, % | ||||
| 2009 | 2010 | 2009 | 2010 | 2009 | 2010 | Отклонение (+;-) | |||
| Картофель, тонн | 43,5 | 64,6 | 148,5 | 6,5 | 12,9 | 198,5 | 2,55 | 4,10 | 1,55 |
| Овощи, тонн | 16,1 | 19,6 | 121,7 | 4,8 | 7,3 | 152,1 | 1,89 | 2,32 | 0,44 |
| Фрукты, тонн | 171,7 | 295 | 172,0 | 56,8 | 82 | 144,4 | 22,31 | 26,06 | 3,76 |
| Дикорастущие, тонн | 11,9 | 13,6 | 114,3 | 26,6 | 27,6 | 103,8 | 10,45 | 8,77 | -1,67 |
| Грибы, тонн | – | 0,5 | – | – | 2 | – | – | 0,64 | 0,64 |
| Мясо, тонн | 19,7 | 28,5 | 144,7 | 67,4 | 118,3 | 175,5 | 26,47 | 37,60 | 11,13 |
| Мед, тонн | 0,5 | 0,05 | 10,0 | 4,5 | 0,5 | 11,1 | 1,77 | 0,16 | -1,61 |
| Кожи крупные, тыс. шт. | 493 | 704 | 142,8 | 8,1 | 12,4 | 153,1 | 3,18 | 3,94 | 0,76 |
| Кожи мелкие, тыс. шт. | 1554 | 1767 | 113,7 | 3,1 | 3,7 | 119,4 | 1,22 | 1,18 | -0,04 |
| Пушмехсырье, млн. руб. | – | – | – | – | 1,2 | – | – | 0,38 | 0,38 |
| Лом черных металлов, тонн | 310,1 | 128 | 41,4 | 48,8 | 22,2 | 45,5 | 19,17 | 7,06 | -12,11 |
| Лом цветных металлов, тонн | 11,8 | 7,5 | 63,6 | 4,7 | 2,4 | 51,1 | 1,85 | 0,76 | -1,08 |
| Тряпье, тонн | 48,8 | 45,4 | 93,0 | 3,9 | 3,7 | 94,9 | 1,53 | 1,18 | -0,36 |
| Макулатура, тонн | 164,2 | 135 | 82,3 | 19,1 | 15,8 | 82,7 | 7,50 | 5,02 | -2,48 |
| Лектехсырье, тонн | 0,53 | 1,25 | 235,8 | 0,2 | 0,4 | 200,0 | 0,08 | 0,13 | 0,05 |
| Прочая с/х продукты и сырье, млн. руб. | – | – | – | 0,1 | 2,2 | 2200,0 | 0,04 | 0,70 | 0,66 |
|
Объем реализации с/х продукции и сырья сторонним организациям, млн. руб. |
254,6 |
314,6 |
123,6 |
100,00 |
100,00 |
– | |||
На основании данных приведенных в табл. 2.1.4. видно, что в целом по Мядельскому коопзаготпрому наблюдается противоречивая ситуация. Так, например, если на 1 января 2009 года запас картофеля был 6,8 тонны, или 96 дней заготовительного оборота, что при сложившихся обстоятельствах вполне приемлемо, то на 1 января 2010 года запаса картофеля вообще нет, это означает, что практически пол года на рынке картофеля потребительская кооперация вообще будет отсутствовать, а значит понесет большие потери, так рынок будет отдан другим торгующим системам и частным предпринимателям. Это же относится к овощам, фруктам, лому цветных металлов. Совсем противоположная ситуация складывается по таким видам продукции, как лекарственно-техническое сырье (120–190 дней заготовительного оборота), мед (300–1000 дней заготовительного оборота), лом цветных металлов (100–150 дней). Вполне приемлемая ситуация складывается по таким продуктам, как мясо, макулатура, лом черных металлов. В среднем, за анализируемый период, остатки закупленной продукции составляли 43–49 дней заготовительного оборота.
На основании рассмотренного материала можно сделать ряд выводов.
Мядельский коопзаготпром обладает рядом преимуществ, обусловленных территориальным расположением и природно-климатическими условиями, что выражается в наличии достаточных товарных ресурсов, присутствии местной перерабатывающей промышленности, которая выступает как потенциальный покупатель заготовленной сельскохозяйственной продукции и сырья.
Вместе с тем, в организации наблюдается значительный дисбаланс в области кадров. Заготовительная организация, по существу, превратилась в организацию, профилирующей деятельностью которой является торговая. Это естественно сказывается на целях и результатах деятельности.
В Мядельском коопзаготпроме мало внимания уделяется управлению заготовительным оборотом, оборотом по реализации и остаткам закупленной продукции. Результатом этого является катастрофически низкий объем закупок и, соответственно, реализации. То есть, организации заранее обрекает себя на убыточную деятельность в области заготовок.
2.2 Факторный анализ общего уровня расходов и его оптимизация
Об экономичности хозяйствования в заготовках, уменьшении или увеличении расходов судят, прежде всего, по их общему уровню. В условиях рыночных отношений успех в конкурентной борьбе и устойчивое финансовое состояние предприятия в значительной мере обусловлены возможностью обеспечения уровня расходов заготовок не выше среднеотраслевого (регионального, рыночного).
Снижение общего уровня расходов является важнейшим источником роста прибыли предприятия, а, следовательно, увеличения размера средств, направляемых на расширение, техническое перевооружение заготовок, социальное обеспечение и другие нужды.
Снижение уровня расходов в заготовках обеспечивает возможность уменьшения отпускных цен на сельхозпродукцию, что является важнейшим условием успешной конкурентной борьбы на рынке. Побеждает тот, кто может предложить на рынке товар по более низкой цене и лучшего качества.
Снижение расходов уменьшает потребность в оборотных средствах, что позволяет увеличить расходы на производственные и социальные нужды предприятия.
Следовательно, в условиях конкурирующей экономики каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема заготовок продукции, продвижения ее на рынок, выдвигается проблема снижения затрат на заготовку и реализацию этой продукции, расходов в заготовках.
Цель анализа расходов – выявление возможностей повышения эффективности работы заготовительного предприятия за счет более рационального использования трудовых, материальных и финансовых ресурсов, потребляемых в заготовках.
Задачами полного анализа расходов заготовительной деятельности является определение:
ожидаемых (фактических) уровней и суммы затрат, выполнение плана расходов по общему уровню и по отдельным статьям расходов;
динамики и степени выполнения плана по расходам;
размера и темпа изменения фактического (ожидаемого) уровня расходов по сравнения с плановым уровнем;
величины экономии или перерасхода средств по общему уровню и отдельным статьям;
изменений размера влияния основных факторов на отклонение фактических затрат от плановых;
изменений в расходах подведомственных предприятий;
обоснованности и напряженности по расходам на основе поведения затрат;
затратоемкости отдельных видов продукции и сырья;
размера различий в сравнении с расходами конкурентов
Источниками информации для анализа расходов служат следующие документы:
утвержденные (разработанные) планы по всем показателям заготовительной деятельности;
бухгалтерская и статистическая отчетность и данные первичного бухгалтерского учета;
материалы документальных ревизий, инвентаризаций, проверок, результаты специальных наблюдений.
Видное место на заготовительном предприятии необходимо отводить анализу структуры затрат: графическому описанию изменений структуры, изучению основных и дополнительных статей затрат, анализу по основным экономическим элементам, расчетам при всех видах анализа влияния основных факторов на изменение расходов заготовительной организации. Схематично описание процесса анализа расходов организации представлено на рис. 2.1.1.
Перечислим основные этапы анализа расходов в заготовках:
Сбор и обработка исходной информации, проверка достоверности и сопоставимости данных в соответствии с условиями анализа.
Анализ общего уровня расходов в целом по заготовительной отрасли потребительского общества, по заготовительному предприятию, хозрасчетным подразделениям.
Анализ расходов по отдельным статьям затрат как в целом по потребительскому обществу, так и по отдельным предприятиям и хозрасчетным подразделениям (структуры заготовительных расходов, структурных сдвигов).
Анализ расходов по видам продукции на заготовительных предприятиях, осуществляющих учет затрат по товарам заготовок.
На первом этапе анализа проверяется достоверность и сопоставимость данных, разрабатываются макеты таблиц, определяются методы проведения анализа и последовательность их применения. На этом этапе проводятся подготовительные расчеты, позволяющие выявить и учесть влияние на расходы факторов, которые не зависят от работы заготовительного предприятия и носят объективный характер. К ним относятся следующие: изменение закупочных, отпускных и розничных цен на сельскохозяйственные продукты и сырье, цен на материалы и энергоносители, изменение тарифов на коммунальные, транспортные и другие услуги, изменение процентных ставок на кредитном рынке и т.д.
Заканчивается первый этап анализа расчетом показателей, характеризующих изменение фактических расходов по сравнению с планом или предшествующим периодом, то есть определяется размер экономии или превышения плана расходов в процентах к обороту и в сумме. Экономия или перерасход в процентах к обороту рассчитывается путем вычитания из фактического уровня расходов планового уровня или уровня предшествующего периода. Используем данную методику для анализа расходов ЧТУП «Мядельский коопзаготпром» (табл. 2.2.1.) (приложения 4, 5, 7, 8)
Таблица 2.2.1. Расчет показателей экономии или перерасхода расходов по ЧТУП «Мядельский коопзаготпром» за 2010 год
| Показатели | Период | Отклонение по сравнению с 2009 годом (+,–) | ||
| 2009 год | 2010 год | по уровню | по сумме | |
| Заготовительный оборот, тыс. р. | 436,5 | 466,4 | - | 29,9 |
| Расходы заготовок | ||||
| сумма, тыс. р. | 153,2 | 80 | - | -73,2 |
| уровень, % к обороту | 35,10 | 17,15 | -17,94 | -84 |
| В том числе: | ||||
| постоянные расходы: | ||||
| сумма, тыс. р. | 56,9 | 33,9 | - | -23 |
| уровень, % к обороту | 13,04 | 7,27 | -5,77 | -27 |
| переменные расходы: | ||||
| сумма, тыс. р. | 96,3 | 46,1 | - | -50,2 |
| уровень, % к обороту | 22,06 | 9,88 | -12,18 | -57 |
Согласно представленному способу расчета, разницу между уровнями расходов 2010 и 2009 годов умножаем на заготовительный оборот 2010 г. и делим на 100. В ЧТУП «Мядельский коопзаготпром» экономия в процентах к обороту составила 17,15 (17,15–35,10), или 84 млн. р. (17,15*466,4/100).
На основании представленного расчета видно, что в 2010 по сравнению с 2009 годом произошло снижение суммы и уровня расходов, это относится, как к условно-постоянным, так и к условно-переменным. В целом экономия по заготовкам составила 73,2 млн. руб., или 17,94% к обороту. Проведенные расчеты выявили изменение расходов, однако для того, чтобы выявить причины этих изменений необходимо провести дополнительные исследования.
Проведем общий анализ в области расходов и эффективности использования имеющихся ресурсов в Мядельском коопзаготпроме, для чего составим табл. 2.2.2. (приложения 4, 5, 7, 8, 9, 10, 11, 12).
Таблица 2.2.2. Показатели общего уровня и эффективности расходов в ЧТУП «Мядельский коопзаготпром» за 2009–2010 гг.
| Наименование показателя | Период | Отклонение (+;-) | Темп роста, % | |
| 2009 | 2010 | |||
| Заготовительный оборот, млн. руб. | 436,5 | 466,4 | 29,9 | 106,85 |
| Расходы, млн. руб. | 153 | 80 | -73 | 52,29 |
| Стоимость основных фондов, млн. руб. | 2367 | 2987 | 620 | 126,19 |
| Среднесписочная численость работников, чел. | 65 | 56 | -9 | 86,15 |
| Доходы, млн. руб. | 70 | 63 | -7 | 90,00 |
| Уровень расходов, % | 35,05 | 17,15 | -17,90 | 48,94 |
| Расходы, на 1 руб. основных фондов | 0,06 | 0,03 | -0,03 | 41,43 |
| Расходы, на 1 работника, млн. руб. | 2,35 | 1,43 | -0,93 | 60,69 |
| Соотношение расходов и доходов, % | 218,57 | 126,98 | -91,59 | 58,10 |
| Производительность труда, млн. руб. | 6,72 | 8,33 | 1,61 | 124,02 |
| Фондовооруженность, млн. руб. | 36,42 | 53,34 | 16,92 | 146,47 |
| Фондоотдача | 0,18 | 0,16 | -0,03 | 84,67 |
| Фондоемкость | 5,42 | 6,40 | 0,98 | 118,10 |
| Прибыль (убыток) от реализации, млн. руб. | -84 | -17 | 67 | 20,24 |
На основании приведенных данных видно, что практически по всем анализируемым показателям произошло улучшение. В 2010 г. по сравнению с 2009 г. снизились: уровень расходов (с 35,05 до 17,15%), расходы на один рубль основных фондов (с 0,06 до 0,03), расходы на одного работника (с 2,35 до 1,43 млн. руб.), удельный вес расходов в доходах (с 219 до 127%), повысилась производительность труда и фондовооруженность (на 24,02 и 46,47% соответственно). Негативная тенденция наблюдается только по показателям фондоотдачи и фондоемкости. Не смотря на положительные сдвиги деятельность ЧТУП «Мядельский коопзаготпром» в анализируемом периоде остается убыточной, хотя и произошло снижение убытков на 67 млн. руб. (с 84 до 17 млн. руб.).
Оценка абсолютных отклонений отражает изменение затрат, но не позволяет оценить целесообразность этого изменения. В связи с тем, что рост заготоборота должен сопровождаться ростом расходов, необходимо узнать, пропорционально ли изменяются расходы по отношению к росту заготовительного оборота. Чтобы оценить эффективность изменения, руководству нужно определить, повышает ли объем закупок связанное с ним увеличение затрат или рост расходов опережает рост заготоборота и, таким образом, дополнительные затраты не способствуют в достаточной мере увеличению объема реализации. Имея данные о переменных и постоянных расходах, можно выявить величину относительной экономии или перерасхода, влияние заготовительного оборота на величину затрат.
Используя представленную методику проанализируем расходы за два последние года по ЧТУП «Мядельский коопзаготпром» (табл. 2.2.3.) (приложения 4, 5, 7, 8).
Таблица 2.2.3. Анализ расходов заготовительной деятельности ЧТУП «Мядельский коопзаготпром» за 2009 и 2010 годы
| Период | Абсолютная | Темп | ||
| Наименование показателей | 2009 год | 2010 год | экономия | роста, % |
| Объем заготовительного оборота, млн. р. | 436,5 | 466,4 | 29,9 | 106,85 |
| Сумма расходов, млн. р. | 153,2 | 80 | -73,2 | 52,22 |
| Уровень расходов, % к обороту | 35,10 | 17,15 | -17,94 | 48,87 |
| Сумма переменных расходов, млн. р. | 96,3 | 46,1 | -50,2 | 47,87 |
| Сумма постоянных расходов, млн. р. | 56,9 | 33,9 | -23 | 59,58 |
| Сумма расходов, скорректированная по прошлому году | 160 | |||
| Скорректированный уровень заготовительных расходов по прошлому году, % к обороту | 34,26 | |||
| Относительная экономия (перерасход) расходов: | ||||
| по сумме, млн. р. | -80 | |||
| по уровню, % к обороту | -17,11 | |||
| Влияние изменения объема заготовительного оброта: | ||||
| по сумме, млн. р. | 7 | |||
| по уровню, % к обороту | -0,84 | |||
Для расчета относительной экономии расходов заготовительного предприятия находим скорректированную к прошлому году величину затрат. Для этого сумму переменных издержек прошлого периода (2009 г.) умножаем на темп роста заготоборота в процентах (на 106,85%). Умножение лишь переменной части расходов обусловлено тем, что переменные затраты изменяются пропорционально изменению заготовительного оборота. Полученный результат складываем с величиной постоянных расходов прошлого периода:
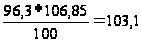 млн. р.;
103,1+56,9=160 млн. р.
Скорректированное значение расходов показывает, какая величина расходов будет закономерной при данном изменении заготовительного оборота, поэтому превышение фактической суммы расходов над скорректированной свидетельствует об относительном перерасходе на сумму разности между ними. Если скорректированная сумма расходов ниже фактической, значит, достигнута относительная экономия. Как мы видим в ЧТУП «Мядельский коопзаготпром» наблюдается относительная экономия затрат:
80–160=-80 млн. р.
Влияние изменения заготовительного оборота на сумму расходов находят путем вычитания из скорректированной суммы расходов фактического их размера предшествующего года:
160–153,2=7 млн. р.
Для определения относительной экономии расходов по их уровню из отчетного уровня расходов вычитают их скорректированный уровень:
17,15–34,26=-17,11%.
Влияние заготоборота по уровню расходов находим как разность между скорректированным уровнем расходов и их уровнем за предшествующий период (2009 г.):
34,26–35,10=0,84%.
В нашем случае из-за изменения объема заготовительного оборота произошла экономия затрат в размере 0,84%, или в сумме – 3,92 млн. р. (0,84*466,4/100).
Для оценки расходоемкости заготовительного оборота можно использовать такие показатели, как индекс заготоборота и индекс расходов. В ЧТУП «Мядельский коопзаготпром» индекс заготовительного оборота (Iзо) составил 1,069, а индекс расходов (Iр) – 0,522.
Расходоемкость снижается, если Iт > Iр, и наоборот, увеличивается, если Iзо < Iр, что подтверждается нашими расчетами, то есть 0,522 < 1,069.
Рост физического объема закупок, как правило, при прочих неизменных условиях увеличивает общую сумму расходов главным образом за счет увеличения расходов по переменным статьям, но общий уровень расходов понижается за счет экономии расходов по постоянным статьям.
На втором этапе анализа изучаются факторы, которые оказывают влияние на общий уровень расходов в заготовках
Общий уровень расходов заготовительных предприятий и потребительских обществ подвержен влиянию большого числа факторов, под воздействием которых он может снижаться или возрастать. К их числу следует отнести следующие: объем и товарную структуру заготовительного оборота, уровень закупочных и отпускных цен, качество закупаемой продукции, звенность товародвижения, источники поступления сельскохозяйственных продуктов и сырья (сельскохозяйственных предприятиях, фермерские хозяйства, личные подсобные хозяйства населения), состояние материально-технической базы заготовок и уровень технической оснащенности, уровень управления заготовками.
При этом следует отметить, что решающими факторами экономии заготовительных расходов выступают уровень хозяйствования, усиление режима экономии всех ресурсов, потребляемых в заготовках, внедрение хозяйственного расчета и организация эффективного контроля за увеличением отдачи от каждого рубля, израсходованного на проведение заготовок.
Существенное влияние на общий уровень расходов оказывает изменение структуры заготовительного оборота. Уровень расходов по заготовкам отдельных видов сельскохозяйственных продуктов и сырья неодинаков и колеблется в значительных размерах.
Следовательно, увеличение в заготовительном обороте удельного веса менее расходоемких видов продукции приводит к снижению общего уровня затрат, и наоборот, увеличение в обороте доли более расходоемкой продукции повышает общий уровень затрат.
Рассчитать влияние структурных сдвигов, которые постоянно происходят в товарном составе заготовительного оборота, на уровень заготовительных расходов можно с учетом складывающихся уровней расходов по отдельным видам сельскохозяйственной продукции с помощью процентных чисел (табл. 2.2.4.) (приложения 4, 5, 13).
Приведенные расчеты свидетельствуют о том, что увеличение в обороте доли более расходоемких видов продукции (картофель, фрукты, макулатура) привело к росту общего уровня расходов по сравнению с планом на 0,32% к обороту (18,82–18,39), или в абсолютной сумме на 1,5 млн. р. (0,32*466,4/100).
Звенность товародвижения закупленной продукции оказывает ощутимое влияние на расходы заготовок, так как чем больше звеньев она проходит, тем выше уровень расходов к заготовительному обороту. На заготовительных предприятиях общий уровень расходов зависит главным образом от соотношения складской и транзитной формы реализации картофеля и плодоовощной продукции, яиц, шерсти.
Значительное влияние на уровень заготовительных расходов оказывает соотношение закупок по категориям хозяйств. Закупки продукции у населения обходятся дороже, чем в общественных хозяйствах, за счет заработной платы с начислениями, выплачиваемой заготовителям, более высоких транспортных расходов, расходов по кредиту, подработке, подсортировке, затариванию продукции.
Таблица 2.2.4. Расчет влияния товарной структуры заготовительного оборота на уровень расходов заготовительной деятельности ЧТУП «Мядельский коопзаготпром» за 2010 год
| Виды заготавливаемых | Удельный вес в общем заготовительном обороте, % | Уровень расходов по данным | Процентные числа, рассчитанные | ||
| продуктов | план | факт | калькуляции, % к обороту | по плановой структуре оборота | по фактической структуре оборота |
| Картофель | 4,39 | 2,60 | 45,20 | 198,27 | 117,52 |
| Овощи | 11,35 | 14,20 | 4,90 | 55,60 | 69,58 |
| Фрукты | 12,23 | 15,80 | 14,30 | 174,92 | 225,94 |
| Дикорастущие | 10,26 | 4,60 | 7,40 | 75,92 | 34,04 |
| Зернопродукты | 1,60 | 2,00 | 18,70 | 29,83 | 37,40 |
| Грибы | 1,36 | 0,80 | 27,80 | 37,75 | 22,24 |
| Лектехсырье | 0,37 | 0,60 | 30,80 | 11,50 | 18,48 |
| Мед | 0,30 | 0,60 | 41,20 | 12,26 | 24,72 |
| Яйцо | 1,10 | 1,90 | 32,40 | 35,76 | 61,56 |
| Мясопродукты | 50,29 | 47,30 | 15,10 | 759,45 | 714,23 |
| Кожи крупные | 1,59 | 2,10 | 32,40 | 51,41 | 68,04 |
| Кожи мелкие | 0,46 | 0,50 | 85,20 | 39,57 | 42,60 |
| Кожи свиные | 0,06 | 0,10 | 79,50 | 5,14 | 7,95 |
| Молоко | 0,00 | 0,00 | 45,80 | 0,00 | 0,00 |
| Лом черных металлов | 2,03 | 2,50 | 104,00 | 210,72 | 260,00 |
| Лом цветных металлов | 0,10 | 0,20 | 124,20 | 12,99 | 24,84 |
| Макулатура | 1,47 | 1,70 | 78,00 | 114,33 | 132,60 |
| Шерсть | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Пушно-меховое сырье | 0,00 | 0,10 | 54,70 | 0,00 | 5,47 |
| Тряпье | 0,47 | 0,50 | 29,40 | 13,73 | 14,70 |
| Прочая продукция | 0,57 | 1,90 | – | 0,00 | 0,00 |
| Итого | 100,00 | 100,00 | – | 1839 | 1882 |
|
Средний уровень расходов в процентах к обороту |
– | – | – |
18,39 |
18,82 |
Уровень расходов в заготовках в значительной мере зависит от сроков и качества закупаемой продукции, что связано с более высокими ценами на продукцию повышенного качества, отдельные сорта сельскохозяйственных культур и раннюю продукцию.
На уровень расходов в заготовках оказывает влияние и ряд других факторов: материально-техническая база и степень ее технической оснащенности, производительность труда заготовительных работников, эффективность управления заготовками.
Анализ нельзя считать завершенным без оценки сложившегося уровня расходов по основным группам товаров заготовок (мясо и мясопродукты, картофель и плодоовощная продукция), подведомственным подразделениям. В состав затрат, которые учитываются при анализе, могут входить все затраты, только переменные расходы или сочетание отдельных элементов затрат.
На заключительном этапе анализа общего уровня заготовительных расходов с учетом постатейных расходов и расходов по основным группам товаров заготовок обобщаются результаты всех проведенных расчетов и разрабатываются мероприятия, способствующие соблюдению режима экономии, устранению непроизводительных расходов и потерь, обеспечению правильных пропорций между различными количественными и качественными показателями деятельности заготовительного предприятия в целом и отдельных его хозрасчетных подразделений, обеспечению конкурентоспособности затрат при высоком уровне обслуживания, как производителей продукции сельского хозяйства, так и ее покупателей.
На основании вышерассмотренного материала можно сделать ряд выводов. Одним из приоритетных направлений совершенствования механизма хозяйствования и повышения эффективности функционирования заготовительной организации необходимо постоянно проводить детальный и всесторонний анализ понесенных расходов, выявлять допущенный перерасход и принимать меры по недопущению его в дальнейшем.
В ЧТУП «Мядельский коопзаготпром» наблюдается перерасход затрат, как в сумме, так и в процентах к заготовительному обороту. Из-за изменения заготовительного оборота произошел перерасход затрат в сумме 17329 тыс. р. Это говорит о недостаточном уровне хозяйствования, отсутствии четкого и всестороннего анализа расходов, который бы позволил выявить и мобилизировать внутренние резервы организации. За счет изменения структуры заготовительного оборота произошла экономия расходов в размере 0,17% к заготовительному обороту.
2.3 Анализ расходов по отдельным статьям затрат по заготовкам
Анализ общего уровня расходов в заготовках не раскрывает полностью всех причин, которые оказали влияние на изменение фактического размера расходов. Постатейный анализ позволяет более глубоко и детально изучить причины отклонения уровня расходов по сравнению с планом и предшествующим периодом, выявить структурные сдвиги, резервы экономии по каждой статье. В потребительских обществах, заготовительно-перерабатывающих объединениях (коопзаготпромах) постатейный анализ заготовительных расходов производится по утвержденной номенклатуре статей затрат. В процессе анализа каждой статьи расходов определяются следующие показатели:
экономия или перерасход по статье в сумме и процентах к заготовительному обороту;
размер влияния различных факторов на сумму и уровень расходов по статье;
степень рациональности и целесообразности отдельных видов расходов по заготовительной деятельности.
В процессе анализа расходов по отдельным статьям затрат особое внимание следует уделить выявлению причин допущенных перерасходов, а также устранению еще встречающихся в практике случаев неправильного отражения расходов по отдельным статьям или отнесения на расходы затрат, не свойственных заготовкам, что искажает действительную картину расходования средств по целевым направлениям, снижает результативность постатейного анализа затрат.
Анализ расходов по отдельным статьям затрат начинается с составления специальной таблицы, в которой приводятся данные о сумме и уровне расходов в разрезе каждой статьи, определяется удельный вес статьи в общих затратах, рассчитывается экономия или перерасход по каждому виду затрат, динамика их уровней.
В 2010 году Мядельский коопзаготпром снизил свои расходы на 73,35 млн. р., или темп роста составил 52,17% по сравнению с прошлым годом. При этом уровень расходов в целом по организации снизился на 17,98%, что говорит об экономии средств как в абсолютной сумме, так и по уровню. Анализ отдельных статей расходов показал, что в сумме по всем видам статей произошло снижение расходов.
Анализ структуры расходов выявил, что произошел значительный сдвиг в расходах коопзаготпрома, это относится к существенному изменению удельного веса такой статьи, как проценты за кредит, которая в 2009 г. занимала 13,37% к общей сумме расходов, а в 2010 г. такой статьи вообще не было. Однако не следует делать поспешных выводов, такое изменение объясняется тяжелым материальным положением Мядельского коопзаготпрома, в связи с чем у организации просто нет возможности привлекать заемные средства, что значительно ограничивает ее возможности по проведению закупок сельскохозяйственной продукции и сырья. Помимо этого произошло снижение удельного веса такой статьи, как расходы на ремонт основных средств. Это несомненно отрицательная тенденция, которая