Финансово-экономическая оценка инвестиционного проекта
Введение
Предпринимательская деятельность – это самостоятельная инициативная деятельность по производству продукции (работ, услуг), осуществляемая на свой риск и под имущественную ответственность лицами, зарегестрированными в качестве предпринимателей. Такая деятельность имеет двуединую цель – получение максимальной прибыли и удовлетворение существующих рыночных потребностей в производимых товарах.
Стремление предпринимателей к более эффективной работе обусловливает постоянное осуществление все новых проектов, предусматривающих реализацию нововведений и мероприятий. Важнейшим условием отбора проектов, то есть принятия инвестиционных решений, является их технико-экономическая оценка. Важнейшая цель ТЭО сводится к определению организационно-технических и финансовых возможностей реализации проекта, а также предпринимательской целесообразности и экономической эффективности требуемых для реализации проекта инвестиций.
Поскольку предприниматель, выступающий как самостоятельный товаропроизводитель, действует в сложном и постоянно меняющемся рыночном окружении, постольку и оценка любого проекта должна учитывать особенности функционирования рынка, в частности, такие как подвижность многих характеризующих проект параметров, неопределенность достижения конечного результата, субъективность интересов различных участников проекта и др.
Технико-экономическая оценка проектов производится специалистами, обладающими необходимыми знаниями, опытом, интуицией и владеющими арсеналом определенных методических приемов. Разработчик ТЭО несет всю полноту ответственности за результаты проводимых расчетов. Неправильное или недостаточное обоснование проекта может привести к отказу предпринимателя от его реализации, либо некачественное ТЭО может привести к серьезным трудностям при реализации проекта.
Комиссией ООН по промышленному развитию (ЮНИДО) разработано пособие по подготовке промышленных технико-экономических исследований. Отечественные официальные методические материалы также основываются на методологии, широко применяемой в современной международной практике, и согласуются с методами, предложенными ЮНИДО. Главными их отличительными особенностями являются:
выделение трех показателей эффективности проекта:
– коммерческой (финансовой) эффективности, учитывающей финансовые последствия реализации проекта для его непосредственных участников (именно ее расчет и предусматривается в данном пособии);
– бюджетной эффективности, отражающей финансовые последствия осуществления проекта для федерального, регионального или местного бюджета;
– экономической эффективности, учитывающей затраты и результаты, связанные с реализацией крупномасштабных проектов (существенно затрагивающих интересы города, региона или всей России);
возможность расчета стоимостной оценки результатов и затрат в базисных, мировых, прогнозных и расчетных ценах;
отдельный расчет трех составляющих конечного результата: результата от инвестиционной, операционной и финансовой деятельности (в данном пособии предусмотрен расчет общей суммы конечного результата).
Цель выполнения данного курсового проекта (работы) по данной методике – закрепление полученных знаний по дисциплине «Экономика предприятия и предпринимательства» и приобретение навыков в применении этих знаний при подготовке дипломного проекта или дипломной работы, а впоследствии – при самостоятельной работе.
Для достижения данной цели необходимо дать технико-экономическое обоснование инвестиционному проекту, основываясь на полученных для проектирования исходных данных.
1. Технико-экономические показатели проекта
1.1 Исследование рынка и обоснование потребности
Потенциально возможный объем сбыта продукции определяется на основе данных соответствующих маркетинговых исследований. Здесь прежде всего оценивается емкость рынка и тенденции его изменения. Емкость товарного рынка – это объем реализуемого на нем товара в течение года.
Емкость рынка (Е) находим по формуле (1.1):
Е = В + Ви – Вэ + DО, (1.1)
где В-годовой объем производства продукции в стране;
Ви - объем импорта данного продукта в течение года;
Вэ – объем экспорта продукта;
DО – переходящие остатки продукта на новый год.
Емкость рынка может оцениваться как в денежном выражении, так и в натуральных единицах (штуках, тоннах, метрах и т.п.).
Емкость рынка товаров производственного назначения определяют с помощью анализа тенденций развития соответствующих отраслей и инвестиционной политики предпринимателей, работающих в данной отрасли. Прогноз потребности в определенной продукции может быть рассчитан с помощью методов математической статистики (корреляционно-регрессионный анализ), позволяющих установить зависимость между индексами роста продукции отрасли-потребителя (например, автомобилестроения) и отрасли-изготовителя (например, шинной промышленности). В качестве источников сведений для исследования рынка используются статистические, отраслевые и фирменные справочники, отраслевые и общеэкономические журналы и др.
Для дальнейшего расчета ТЭО можно принять, что спрос на производимую продукцию не ограничен.
1.2 Расчет производственной мощности предприятия
Производственная мощность предприятия определяется на основе анализа складывающихся тенденций изменения емкости рынка и представляет собой максимально возможный выпуск продукции за год при использовании прогрессивной технологии и рациональной организации производства и труда. Методика расчета производственной мощности должна учитывать специфические особенности производства:
– для непрерывных процессов расчет производится по выражению (1.2):
М = n · П · Тэф, (1.2)
– для периодических процессов – по выражению (1.3):
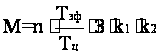 (1.3)
где n – количество единиц однотипного ведущего оборудования;
П – часовая производительность единицы ведущего оборудования в
натуральных единицах;
Тэф – годовой эффективный фонд времени работы оборудования, равный
режимному фонду времени за вычетом времени на планово-
периодические ремонты и технологические остановки (режимный
фонд времени, в свою очередь, равен: в непрерывных производствах –
календарному фонду времени (365 · 24 = 8760 ч); в периодических
производствах – календарному фонду за вычетом остановок по режи
му работы предприятия, то есть за вычетом выходных и праздничных
дней), ч;
Тц – длительность производственного цикла, ч;
З – разовая загрузка сырья в аппарат в натур. един.;
k1 – коэффициент содержания основного вещества в сырье;
k2 – коэффициент выхода готовой продукции из исходного сырья.
Согласно исходным данным мощность предприятия при полном освоении составит 1,1 млн. единиц продукции в год.
1.3 Затраты на маркетинг
Эти затраты складываются из расходов на исследование рынка, на обеспечение конкурентоспособности товара, на информационную связь с покупателем (реклама, стимулирование сбыта, участие в выставках и ярмарках), на организацию товародвижения и сбытовой сети.
Затраты на рекламу и сбыт относятся на издержки производства и включаются в состав внепроизводственных расходов.
1.4 Выбор места строительства
Данный раздел включается в состав ТЭО только в случае, когда проект предусматривает строительство нового объекта. Выбор места строительства предприятия определяется рядом обстоятельств, важнейшими из которых являются:
– близость к источникам сырья, энергии, топлива, водных ресурсов;
– близость к районам потребления продукции;
– наличие развитой инфраструктуры, трудовых ресурсов и экологической ниши.
Приближение производства к источникам сырья и районам потребления обеспечивает сокращение транспортно-заготовительных расходов и снижение себестоимости продукции проектируемого предприятия; наличие экологической ниши и объектов инфраструктуры позволяет уменьшить капитальные затраты, связанные с предотвращением или уменьшением ущерба, наносимого окружающей среде, а также сократить капитальные вложения в смежные отрасли.
При строительстве нового предприятия определяется стоимость занимаемого им земельного участка (Кз, млн. руб.), исходя из площади отвода и кадастровой оценки земли, по выражению (1.4):
Кз = Sотв · Цз, (1.4)
где Sотв – площадь отвода под строительство объекта, га;
Цз – кадастровая оценка земли, дифференцированная по регионам, млн. руб./га.
В случае аренды земельного участка величина арендной платы определяется в соответствии с договором между арендопользователем и арендодателем.
Согласно исходным данным, затраты на приобретение земельного участка составят 0,3 млн. д.е.
1.5 Материальные затраты
В данном разделе осуществляется расчет объемов потребности в различных видах сырья, материалах (основных и вспомогательных), полуфабрикатах и комплектующих изделиях, топливе, энергии и воных ресурсах. Общая сумма материальных и энергетических прямых затрат с учетом транспортно-заготовительных расходов (МЗ, млн. руб.) представляет собой часть переменных издержек на производство продукции, определяемых по выражению (1.5):
МЗ = Мс + Мп + Мк + Мт + Мэ + ТР, (1.5)
где Мс – стоимость сырья и материалов, млн. руб.;
Мп – стоимость покупных полуфабрикатов, млн. руб.;
Мк – стоимость комплектующих изделий, млн. руб.;
Мт – стоимость технологического топлива, млн. руб.;
Мэ – стоимость энергоносителей (воды, теплоэнергии, сжатого воздуха, электроэнергии) на технологические цели, млн. руб.;
ТР – транспортно-заготовительные расходы, млн. руб. (при проектировании могут приниматься на уровне от 10 до 30% от цены материального ресурса).
Согласно исходным данным материальные затраты составят 6850 тыс. д.е., энергозатраты составят 137 тыс. д.е. (2% от суммы материальных затрат).
1.6 Расчет общей суммы капитальных вложений
Общая сумма капитальных вложений на новое строительство предприятия включает затраты:
На приобретение (аренду) земельного участка.
На подготовку строительной площадки (1–3% от стоимости зданий и сооружений).
На строительство зданий и сооружений.
Затраты на строительство зданий и сооружений определяются по укрупненным показателям на основе стоимости 1 м3 их объема или по нормативам удельных капитальных вложений для различных производств. Данные нормативы приводятся к современному уровню цен на ресурсы и расценок на строительно-монтажные работы с помощью коэффициентов пересчета. Таким образом, стоимость здания (Кзд, млн. руб.) может быть определена по формулам (1.6) и (1.7):
Кзд = Vзд · Цзд, (1.6)
или
Кзд =смр · М · kп, (1.7)
где Кзд – объем здания, м3;
Цзд – стоимость 1 м3 объема (с учетом затрат на отопление, вентиля
цию, водопровод, канализацию, электроосвещение, состав ляющих
примерно 20% стоимости строительной части), млн. руб./м3;
смр – удельные капитальные вложения в строительно-монтажные работы, млн. руб./ед. мощности;
М – производственная мощность объекта, натур. един.;
kп – коэффициент пересчета (согласовывается с руководителем проекта).
На приобретение лицензионной технологии, покупку, доставку и монтаж оборудования. Стоимость технологического, силового, транспортного и прочего оборудования рассчитывается по договорным ценам.
На замещение оборудования с коротким, меньшим, чем у ведущего оборудования, сроком службы.
На подготовку производства (укрупненно принимаются в размере 8–10% от стоимости оборудования).
Оборотный капитал (укрупненно принимаются в размере 10–25% от суммы затрат по предыдущим статьям без учета стоимости земельного участка).
Результаты расчетов общей величины капитальных вложений сводятся в таблице 1.1.
Таблица 1.1 – Общая сумма капитальных вложений, млн. д.е.
| № п/п | Направления капитальных вложений | Сумма |
| 1 | Приобретение земли | 0,3 |
| 2 | Подготовка площадки для строительства | 0,1 |
| 3 | Здания и сооружения | 2,2 |
| 4 | Приобретенное оборудование (без НДС) с трансп. расходами | 7,5 |
| 5 | Оборудование с коротким сроком службы | 1,0 |
| 6 | Замещение оборудования с коротким сроком службы | 1,0 |
| 7 | Подготовка производства | 0,6 |
| 8 | Оборотный капитал | 2,1 |
| 9 | Приобретение лицензий | - |
| Всего: | 14,8 | |
В балансовую стоимость основных производственных фондов (ОПФ) нового предприятия включается стоимость следующих элементов капитальных вложений – земли, зданий и сооружений, оборудования.
Исходя из данных таблицы 1.1, стоимость ОПФ предприятия составит:
0,3 + 2,2 + 7,5+1,0 = 11 млн. д.е.
На основе данных о стоимости ОПФ рассчитывается годовая сумма амортизационных отчислений (А, млн. руб.) по выражению (1.8):
, (1.8)
где Ni – норма амортизации по i-й группе ОПФ;
Фi – балансовая стоимость i-й группы ОПФ, млн. руб.;
n – число групп ОПФ.
Норма амортизации (Ni, %) рассчитывается, в свою очередь, исходя из нормативного срока службы (эксплуатации) основных производственных фондов по выражению (1.9):
 (1.9)
где 100 – общая стоимость основных фондов, которая должна быть перенесена на готовую продукцию в виде амортизационных отчислений за весь срок службы фондов, %;
 -
нормативный
срок службы
i
– й группы ОПФ,
лет.
Результаты расчета годовой суммы амортизационных отчислений по ОПФ приведены в таблице 1.2.
Таблица 1.2. – Годовая сумма амортизационных отчислений
|
№ п/п |
Наименование элементов основных фондов |
Балансо-вая стои-мость тыс. д.е. |
Срок службы, лет |
Норма аморти-зации, % |
Годовая сумма амортизации, тыс. д.е. |
| 1 | Здания и сооружения | 2200,0 | 33,3 | 3,0 | 66,0 |
| 2 | Оборудование | 7500,0 | 10,0 | 10,0 | 750,0 |
| 3 | Оборудование с коротким сроком службы | 1000,0 | 5 | 20,0 | 200,0 |
| Итого: | 1016,0 | ||||
Расчет численности рабочих начинается с разработки проектного баланса рабочего времени на одного рабочего.
При этом учитываются режим работы цеха, непрерывность производства, сменность, продолжительность рабочей недели, календарное число дней в году, количество нерабочих (выходных и праздничных) дней, планируемые невыходы на работу, предусмотренные законодательством о труде (основной, дополнительный и учебный отпуска; сокращенный рабочий день подростков, перерывы кормящим матерям и др.). Действительный (эффективный) фонд рабочего времени определяется в днях и часах.
Расчет проектного баланса рабочего времени приведен в таблице 1.3.
Таблица 1.3. Проектный баланс рабочего времени
| № п/п | Наименование показателей | Производство периодическое (8 час. раб. смена) |
| 1 | Календарное число дней в году | 365 |
| 2 |
Выходные и нерабочие дни согласно графику сменности |
104 |
| 3 | Праздничные дни | 12 |
| Итого номинальный фонд рабочего времени: | 249 | |
| Итого эффективный фонд рабочего времени, дней: | 215 | |
| Итого эффективный фонд рабочего времени, ч: | 1720 | |
По данным таблицы 1.3 определяется коэффициент подмены (коэффициент списочного состава), рассчитываемый, как отношение режимного фонда рабочего времени работы предприятия к действительному фонду рабочего времени одного рабочего. По данным таблицы 1.3 коэффициент подмены (kп) получается равным:
kп = 249/215 = 1,16.
Далее определяется явочная численность (Чя, чел.), то есть минимальное количество рабочих, необходимое для выполнения задания по производству продукции за смену, определяется одним из методов:
а) по нормам выработки (1.10):
Всм
Чя = ѕѕѕѕѕ, (1.10)
Нвыр · Квн
где Всм – сменное задание по выпуску продукции в натуральном выражении;
Нвыр – сменная норма выработки продукции на одного рабочего – сдельщика в соответствующих натуральных единицах измерения;
Квн – коэффициент выполнения норм выработки;
б) по нормам времени (1.11):
Всм · Нвр
Чя = ѕѕѕѕѕѕ, (1.11)
Тсм · Квн
где Нвр - норма времени на производство единицы продукции, чел.-ч;
Тсм – продолжительность смены, ч;
в) по нормам обслуживания (1.12):
 (1.12)
где n – число единиц обслуживаемого оборудования;
Нобс – норма обслуживания, то есть количество единиц оборудования, обслуживаемых одним рабочим в течение смены;
г) по штатным нормативам (штатному расписанию);
д) путем расстановки по рабочим местам (по технологической схеме производства).
Списочная численность рабочих (Чс, чел.) определяется по формуле (1.13):
Чс = Чя · kп, (1.13)
Результаты расчетов списочной численности рабочих сводятся в таблице 1.4.
Таблица 1.4 – Списочная численность рабочих предприятия
|
Наименование групп и профессий рабочих |
Количество смен |
Явочное число рабочих в: |
Коэффи- циент |
Списоч-ное число | |
|
в сутки, смен |
смену, чел. |
сутки, чел. |
Подмены |
рабочих, чел. |
|
| 1. Основные рабочие | |||||
| 1.1. Аппаратчики | 3 | 2 | 7 | 1,16 | 8 |
| 1.2. Сборщики | 3 | 1 | 3 | 1,16 | 3 |
| 1.3. Прессовщики | 3 | 2 | 4 | 1,16 | 5 |
| 1.4. Стночники | 3 | 2 | 7 | 1,16 | 8 |
| Итого основных рабочих: | 7 | 21 | 24 | ||
| 2. Вспомогательные рабочие | |||||
| 2.1. Слесари-ремонтники | 3 | 2 | 5 | 1,16 | 6 |
| 2.2. Электрики | 3 | 1 | 3 | 1,16 | 3 |
|
Итого вспомогательных рабочих: |
3 |
8 |
9 |
||
| Всего рабочих: | 10 | 29 | 33 | ||
Численность руководителей, специалистов и служащих определяется в соответствии с производственной структурой объекта, штатным расписанием или нормами обслуживания.
В состав руководителей и специалистов входят: директор, два заместителя директора, главный бухгалтер, бухгалтер-кассир, три инженера-технолога.
Общая численность работающих на предприятии 41 человек.
1.8 Расчет средств на оплату труда работающих
Фонд оплаты труда работающих рассчитывается на основе тарифной системы и устанавливаемых окладов, существующих премиальных систем и доплат с учетом режима работы предприятия, условий труда, районного регулирования оплаты труда и других факторов.
Годовой фонд оплаты труда рабочих складывается из фондов основной и дополнительной заработной платы.
В фонд основной заработной платы рабочих включаются:
1) оплата по тарифным ставкам и сдельным расценкам;
2) премии (принимаются 25–40% тарифного фонда для основных рабочих и 20–30% – для вспомогательных);
3) доплаты за работу в вечернюю и ночную смены (при непрерывном режиме работы принимаются равными 20% к тарифному фонду);
4) доплаты за работу в праздничные дни в непрерывном производстве (составляют 2,7% к тарифному фонду).
Доплата по районному коэффициенту производится в процентах к основной заработной плате и принимается на фактически существующем региональном уровне (например, для условий Урала и для рассматриваемого проекта районный коэффициент составляет 15%).
В фонд дополнительной заработной платы рабочих включаются:
1) оплата очередных, дополнительных и учебных отпусков;
2) оплата времени исполнения государственных обязанностей;
3) прочие доплаты (оплаты выслуги лет, выходные пособия, доплата за сокращенный рабочий день подросткам и оплата перерывов кормящим матерям и др.).
Дополнительная заработная плата принимается при проектировании 10% от суммы основной заработной платы с учетом районного коэффициента.
Результаты расчетов годового фонда оплаты труда рабочих сводятся в таблице 1.5.
Системы оплаты труда; сдельно-премиальная (СП) и повременно-премиальная (ПП).
Районный коэффициент начисляется на все виды выплат, входящих в основную зарплату.
Фонд оплаты труда основных производственных рабочих с отчислениями на социальные нужды составит:
1537+1537*0,26=1936,6 млн. д.е.
Расчет фонда оплаты труда руководителей, специалистов и служащих производится в следующем порядке:
1) Определяется годовая сумма основной заработной платы по окладам (для руководителей и специалистов расчет ведется на 11 рабочих месяцев, для служащих – на 11,3 месяца).
2) Для сменного персонала (мастеров, начальников участков) рассчитываются доплаты за работу в вечернюю и ночную смены, а также за работу в праздничные дни (по нормативам, установленным для рабочих).
3) Определяется доплата за вредные (10%-12% к окладу) и особо вредные (20%) условия труда, если они не учтены в окладах.
4) Рассчитываются выплаты по районному коэффициенту.
5) Определяется фонд дополнительной заработной платы (в среднем составляет 10% от фонда основной заработной платы с учетом районного коэффициента).
6) Рассчитывается сумма премии за конечные результаты работы (для руководителей и специалистов – 30%-40% к сумме должностных окладов, для служащих – 20%-30%).
Фонд оплаты труда руководителей, специалистов и служащих с отчислениями на социальные нужды составит:
273,3 +273,3*0,26=344,4 млн. д.е.
1.9 Расчет накладных расходов
Накладными называются расходы, связанные с управлением, организацией и обслуживанием производства в масштабе цеха (цеховые расходы и в масштабе предприятия (общезаводские и прочие производственные расходы).
К расходам на обслуживание производства относятся расходы на содержание, эксплуатацию и ремонт оборудования (РСЭО) (без амортизации, которая учитывается отдельно), стоимость услуг вспомогательных цехов (затраты на внутризаводскую перекачку или пневматическое транспортирование сырья, полуфабрикатов, готовых продуктов), а также износ приспособлений специального назначения и прочие целевые расходы (износ пресс-форм, штампов, полировочных пластин, стоимость катализаторов, сорбентов и т.п.). Поскольку прямой расчет этих затрат при проектировании значительно затруднен, их величину можно рассчитывать по укрупненным нормативам, приведенным в таблице 7.
Таблица 1.7 – Смета РСЭО, млн. д.е
| № п/п | Наименование статей расходов | Пояснения к расчетам | Сумма |
| 1 | Содержание и эксплуатация оборудования | 2% от стоимости оборудования | 170 |
| 2 | Ремонт оборудования | 5%-10% от стоимости оборудования | 425 |
|
3 |
Фонд оплаты труда вспомогательных рабочих | 445,4 |
|
| 4 | Отчисления на социальные нужды | 26% к фонду оплаты труда | 115,8 |
| 5 | Прочие расходы | 15%-20% от суммы предыдущих статей расходов | 173,4 |
| Всего расходов по смете: | 1329,6 | ||
При производстве нескольких видов продуктов расходы на содержание и эксплуатацию оборудования могут быть распределены между ними. Как правило, такое распределение осуществляется либо пропорционально времени работы ведущего оборудования, затраченного на выпуск конкретного вида продукции; либо пропорционально заработной плате основных производственных рабочих, занятых производством конкретной продукции; либо пропорционально сумме стоимости топлива и энергии на технологические цели и заработной платы рабочих.
Расходы на управление и организацию производства в целом по предприятию включают в себя заработную плату с отчислениями на социальные нужды руководителей, специалистов и служащих, затраты на содержание и ремонт зданий и сооружений, расходы на служебные командировки и перемещения, подготовку и переподготовку кадров, содержание военизированной и пожарной охраны, затраты на охрану труда, на стандартизацию, информационное обеспечение, охрану окружающей среды и т.п.
Если производственная структура предприятия предполагает деление его на цехи, производящие разные виды продукции или полуфабрикатов, то целесообразно подразделить расходы по управлению и организации производства на две части: расходы на уровне отдельных цехов (производств) и на уровне предприятия в целом. Укрупненный перечень статей цеховых расходов и нормативы для расчета их величины приведены в таблице 1.8.
Таблица 1.8 – Смета цеховых расходов, млн. д.е
| № п/п | Наименование статей расходов | Пояснения к расчетам | Сумма |
| 1 | Фонд оплаты труда руководителей и специалистов | Данные табл. 8 | 273,3 |
| 2 | Отчисления на социальные нужды | 26% к фонду оплаты труда | 71,1 |
| 3 | Содержание зданий и сооружений | 4%-6% от стоимости зданий и сооружений | 88,0 |
| 4 | Ремонт зданий и сооружений | 2%-2,5% от стоимости зданий и сооружений | 44,0 |
|
5 |
Затраты на охрану труда: – при нормальных условиях – при вредных условиях – при особо вредных условиях |
10%-15% к ФОТ работающих; 15%-20% – " –; 20%-25% – " –. |
225,5 |
| 6 | Прочие цеховые расходы | 20%-30% от суммы предыдущих статей расходов |
140,4 |
| Итого цеховых расходов: | 842,3 | ||
Цеховые расходы могут распределяться между отдельными видами продуктов пропорционально стоимости их переработки (сумме стоимости топлива и энергии на технологические цели, заработной платы основных производственных рабочих с отчислениями на социальные нужды и затрат на содержание и эксплуатацию оборудования).
Расходы по управлению и организации производства в целом по предприятию (так называемые общезаводские расходы) рассчитываются либо прямым счетом в виде соответствующей сметы, либо укрупненно в размере 15%-25% от стоимости передела (цеховой себестоимости за вычетом материальных затрат). Принимая норму общезаводских расходов (ОЗР) к себестоимости передела равной 15%, получим следующий результат:
SОЗР = (137,0+1936,6+1329,6+842,3)*0,15 = 720,9 млн. д.е.
Внепроизводственные расходы, связанные с реализацией продукции, могут приниматься укрупненно в размере 1%-3% от производственной себестоимости. Для вышеприведенных условий и при норме внепроизводственных расходов (ВнР) к сумме производственных затрат, принятой в размере 2%, получим:
S ВнР = (6850,0+137,0+1936,6+1329,6+842,3+720,9)*0,02 = 247,5 млн. д.е.
Данные расчетов общей величины накладных расходов сводятся в таблице 1.9.
Таблица 1.9 – Общая смета накладных расходов, млн. д.е.
| № п/п | Статьи затрат | Сумма |
| 1 | Расходы на содержание и эксплуатацию оборудования (без амортизации) | 1329,6 |
| 2 | Цеховые расходы | 842,3 |
| 3 | Общезаводские и прочие производственные расходы | 720,9 |
| 4 | Внепроизводственные расходы | 247,5 |
| Итого по смете: | 3140,3 | |
1.10 Сроки осуществления проекта
Срок осуществления проекта определяется исходя из предпроизводственного периода и периода производства продукции. В сумме это время составляет экономический срок жизни инвестиций. Предпроизводственный период определяется продолжительностью проектно-изыскательских работ и срока строительства или реконструкции предприятия. Период производства продукции охватывает время освоения производственной мощности и работы предприятия на полную мощность.
Конкретная величина этих сроков может быть определена по нормативам продолжительности строительства и освоения соответствующих производственных мощностей или принята ориентировочно по следующим данным:
– проектно-изыскательские работы – 1–2 года
– строительство – 2–3 года
– освоение – 1–2 года
– работа на полную мощность – 7–8 лет
Согласно исходным данным, строительство предприятия предполагается осуществить за 2 года. При этом в течение первого года планируется:
– приобрести землю 0,3 млн. д.е.
– подготовить площадку для строительства 0,1 млн. д.е.
– освоить 60% вложений в строительство зданий 2,2*0,6=1,3 млн. д.е.
– приобрести 50% оборудования 8,5*0,5=4,25 млн. д.е.
В течение второго года планируется осуществить остальные
затраты, предусмотренные проектом, в том числе:
затраты на подготовку производства 0,6 млн. д.е.
Период освоения производства (в% мощности) составит:
– 1-й год производства (3-й год реализации проекта) – 50%
– 2-й год производства (4-й год реализации проекта) – 100%
Общий период производства исходя из срока службы
ведущего оборудования – 10 лет
Общий срок жизни инвестиций – 12 лет
Потребность в оборотных средствах составит в 1-м году производства – 70%, во 2-ом – 100%.
2. Финансово-экономическая оценка проекта
2.1 Общие инвестиции
Распределение инвестиций по годам реализации проекта осуществляется на основе расчета общей потребности в капитальных вложениях данных и в соответствии со сроками осуществления проекта и отражается в таблице 2.1.
Таблица 2.1 – Общие инвестиции, млн. д.е.
| Элементы | Строительство | Освоение | Полная производственная мощность | Итого | |||||||||
| инвестиций | годы инвестиционного периода | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||
|
1. Земля или ее аренда |
0,3 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
0,3 |
| 2. Проектно-изыскательские работы | - |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
| 3. Затраты на подготовку площадки | 0,1 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
0,1 |
|
4. Здания и сооружения |
1,3 |
0,9 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
2,2 |
| 5. Лицензии | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 6. Затраты на оборудование | 4,25 |
4,25 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
8,5 |
|
7. Замещение оборудования с коротким сроком службы |
- |
- |
- |
- |
- |
- |
- |
1,0 |
- |
- |
- |
- |
1,0 |
|
8. Затраты по подготовке производства |
- |
0,6 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
0,6 |
|
9. Прирост оборотного капитала |
- |
- |
1,5 |
0,6 |
- |
- |
- |
- |
- |
- |
- |
- |
2,1 |
| Итого: | 5,95 | 5,75 | 1,5 | 0,6 | - | - | 1,0 | - | - | - | - | 14,8 | |
2.2 Источники и условия финансирования проекта
Финансирование проекта может осуществляться за счет: акционерного капитала, вносимого учредителями и пайщиками; средств финансовых институтов и правительства; кредитов коммерческих банков и кредитов поставщиков; текущих пассивов и др.
В данном разделе приводятся также данные о предполагаемых размерах дивидендов на акционерный капитал, указывается ставка налога на прибыль, процентные ставки платы за кредит и условия возврата кредита.
Источники финансирования проекта:
1) Источники финансирования, всего -12,8 млн. д.е.
в том числе:
– взносы учредителей (вносятся в 1-м году) – 55% (7,0 млн.)
– банковский кредит – 15% (1,9 млн.)
– кредиты поставщиков и покупателей – 30%(3,9 млн.)
2) Банковский кредит (привлекается в 2-ом году сроком на 5 лет) – 1,9 млн. д.е.
Ставка процентов – 7% годовых. Возврат кредита будет осуществляться в 4, 5 и 6 годах реализации проекта в суммах 0,4; 0,6 и 0,9 млн. д.е. соответственно. Расчет сумм процентов за кредит (по состоянию на конец года):
за 1-й год (3-й год реализации проекта) – 1,9х0,07 = 0,1 млн. д.е.;
за 2-й год (4-й год реализации проекта) – 1,9х0,07 = 0,1 млн. д.е.;
за 3-й год (5-й год реализации проекта) – (1,9–0,4) х0,07 = 0,1 млн. д.е.;
за 4-й год (6-й год реализации проекта) – (1,9–1) х0,07 = 0,1 млн. д.е.
Таким образом, к концу 6-го года реализации проекта будет возвращена вся сумма кредита и погашены проценты по нему.
Результаты расчетов по годам реализации проекта сводятся в таблице 2.2.
Таблица 2.2 – Возврат банковского кредита
| Годы | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Всего: |
|
Возврат кредита |
- |
- |
- |
0,4 |
0,6 |
0,9 |
- |
- |
- |
- |
- |
- |
1,9 |
|
Сумма процентов |
- |
- |
0,1 |
0,1 |
0,1 |
0,1 |
- |
- |
- |
- |
- |
- |
0,4 |
3) Кредиты поставщиков (привлекается во 2-м году реализации проекта сроком на 4 года) – 3,9 млн. д.е.
Ставка процентов – 6% годовых. Возврат кредита будет осуществляться равными долями в течение первых четырех лет производства. Расчет сумм процентов за кредит (по состоянию на конец года):
за 1-й год (3-й год реализации проекта) – 3,9х0,06 = 0,2 млн. д.е.;
за 2-й год (4-й год реализации проекта) – (3,9–1) х0,06 = 0,2 млн. д.е.;
за 3-й год (5-й год реализации проекта) – (3,9–2) х0,06 = 0,1 млн. д.е.;
за 4-й год (6-й год реализации проекта) – (3,9–3) х0,06 = 0,1 млн. д.е.
Таким образом, к концу 6-го года реализации проекта будет возвращен кредит поставщиков и погашены проценты по нему.
Результаты расчетов по годам реализации проекта сводятся в таблице 2.3.
Таблица 2.3 – Возврат кредита поставщиков
| Годы | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Всего: |
|
Возврат кредита |
- |
- |
1 |
1 |
1 |
0,9 |
- |
- |
- |
- |
- |
- |
3,9 |
|
Сумма процентов |
- |
- |
0,2 |
0,2 |
0,1 |
0,1 |
- |
- |
- |
- |
- |
- |
0,6 |
4) Текущие пассивы – нет
5) Ставка налога на прибыль – 20%
Результаты расчетов по источникам финансирования по исходным данным сводятся в таблице 2.4.
Таблица 2.4 – Источники финансирования проекта, млн. руб.
Наименование |
Строи- тель- ство |
Освое- ние |
Полная производственная мощность |
Итого |
|||||||||||
| источников | годы инвестиционного периода | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||||
| 1. Учредители | 7,0 | - | - | - | - | - | - | - | - | - | - | - | 7,0 | ||
| 2. Финансовые учреждения | - |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
||
| 3. Ассигнования из бюджета | - |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
||
| 4. Кредиты банков | - | 1,9 | - | - | - | - | - | - | - | - | - | 1,9 | |||
| 5. Кредиты поставщиков | - |
3,9 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
3,9 |
|||
| 6. Текущие пассивы | - | - | - | - | - | - | - | - | - | - | - | - | - | ||
| Итого: | 7,0 | 5,8 | - | - | - | - | - | - | - | - | - | - | 12,8 | ||
6) Освобождение от налога на прибыль в первые три года производства (по действующему законодательству не предусмотрено, однако в учебных целях принимаем, что налог не взимается в первые три года производства).
2.3 Издержки производства
Издержки производства рассчитываются укрупнено и подразделяются на прямые или переменные, зависящие от изменения объемов производства продукции (к ним относятся, например, издержки на материальные и топливно-энергетические ресурсы и средства на оплату труда основных производственных рабочих), и постоянные, не зависящие от изменения объемов производства и рассчитываемые на весь объем выпускаемой продукции (например, накладные расходы, издержки на сбыт, финансовые издержки и амортизация). Данные расчетов сводятся в таблице 2.5.
Таблица 2.5 – Производственные издержки, млн. д.е
| Освоение | Полная производственная мощность | |||||||||||
| Статьи | Процент освоения мощности по годам производства | Итого | ||||||||||
| издержек | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| 50% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | |||
| 1. Прямые издержки на материалы | 3,5 |
7,0 |
7,0 |
7,0 |
7,0 |
7,0 |
7,0 |
7,0 |
7,0 |
7,0 |
66,5 |
|
|
2. Прямые издержки на оплату труда рабочих |
1,0 |
2,0 |
2,0 |
2,0 |
2,0 |
2,0 |
2,0 |
2,0 |
2,0 |
2,0 |
19,0 |
|
| 3. Накладные расходы | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 2,9 | 29,0 | |
| 4. Издержки на сбыт | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 3,0 | |
| 5. Налоги в издержках | 0,3 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 5,7 | |
| Итого операционные издержки: | 8,0 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 123,2 | |
| 6. Финансовые издержки | 0,3 | 0,3 | 0,2 | 0,2 | - | - | - | - | - | - | 1,0 | |
| 7. Амортизация | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 10,0 | |
| Всего общие издержки (полная себестоимость всего выпука): | 9,3 | 14,1 | 14,0 | 14,0 | 13,8 | 13,8 | 13,8 | 13,8 | 13,8 | 13,8 | 134,2 | |
|
Удельные издержки (полная себестоимость единицы продукции) д.е./шт. |
16,9 | 12,8 | 12,7 | 12,7 | 12,5 | 12,5 | 12,5 | 12,5 | 12,5 | 12,5 | - | |
Примечания к таблице 2.5:
а) по статье 1 «Прямые издержки на материал» величина задана в размере 6850 тыс д.е. и зависит от степени освоения мощности;
б) по статье 2 «Прямые издержки на персонал» отражается величина средств на оплату труда основных производственных рабочих с добавлением отчислений на социальные нужды (26% к сумме средств на оплату труда);
в) по статье 4 «Издержки на сбыт» затраты соответствуют внепроизводственным расходам;
д) по статье 5 «Налоги в составе издержек», включающей налоги, относимые на себестоимость (например, транспортный налог, налог на пользователей автодорог и т.п.), величина расходов принимается 2%-3% от суммы расходов по предшествующим статьям;
д) по статье 6 «Финансовые издержки» отражается сумма выплачиваемых за кредиты процентов, величина которой зависит от источника и условий финансирования проекта;
е) по статье 7 «Амортизация» показывается годовая величина амортизационных отчислений.
2.4 Чистые доходы и денежные потоки
Для оперативного управления финансами и объективной оценки эффективности инвестиций необходимо составить отчет о чистых доходах и таблицы денежных потоков в соответствии с графиком реализации проекта. Результаты расчетов сводятся в таблицы 2.6, 2.7, 2.8, все показатели в которых отражаются по каждому году осуществления проекта, то есть отражают динамику финансово-экономических показателей.
Примечания к таблице