Анализ расходов в заготовительной отрасли, пути оптимизации структуры затрат с целью увеличения конечных результатов
В анализируемом периоде произошло снижение по всем статьям расходов в процентах к обороту, это несомненно положительная тенденция, которая говорит о боле рациональном расходовании средств.
Изучение динамики показало, что практически по всем статьям затрат произошло значительное снижение расходов, исключение составляют лишь платежи за землю, которые остались неизменными (7 млн. руб.).
Как было отмечено, по отношению к заготовительному обороту расходы заготовительной деятельности подразделяются на условно-переменные и условно-постоянные. Деление расходов на переменные и постоянные связано с тем, что статьи и элементы затрат зависят от объема заготовительного оборота не одинаково, то есть с увеличением заготовительного оборота, как правило, растут условно-переменные расходы, а с уменьшением – снижаются. Увеличение или уменьшение постоянных расходов не зависит от заготоборота.
Деление расходов на переменные и постоянные условно, так как в определенных случаях переменные затраты могут стать постоянными, а постоянные – переменными. Информация о расходах по ЧТУП «Мядельский коопзаготпром» представлена в табл. 2.3.2. (приложения 7, 8).
Анализ показал, что основная масса расходов в Мядельском коопзаготпроме приходится на условно-переменные, удельный вес этой группы расходов в общей сумме в 2009 г. составляет 62,90%, а в 2010 г. – 57,60%, то есть произошло снижение этой группы на 5,3%. Это изменение на первый взгляд несколько не вяжется с ростом заготовительного оборота, но здесь необходимо учитывать изменение цен и то, что произошедшие изменения незначительны и могут быть связаны с непредвиденными факторами.
Как уже было отмечено ранее в основном произошло снижение расходов в абсолютной сумме, особенно это относится к переменным расходам.
В целом по Мядельскому коопзаготпрому условно-постоянные расходы в 2010 году по сравнению с 2009 годом снизились на 23 млн. р., а условно-переменные – на 50 млн. р.
После общего анализа расходов заготовительного предприятия по статьям затрат необходимо провести факторный анализ влияния отдельных величин на расходы. Особенно это касается влияния на условно-переменные расходы, так как именно они в наибольшей степени подлежат управлению и, соответственно, требуют к себе пристального внимания со стороны менеджеров любой организации, в том числе и заготовительной.
Для этого используем формулу:
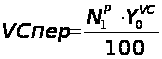 , (2.3.1.)
где
 – заготовительный
оборот отчетного
периода;
 – уровень
соответствующей
статьи условно-переменных
расходов базисного периода.
Для затрат по транспортировке пересчитанные расходы составят:
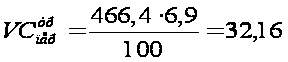 млн.
р.
Аналогично пересчитываем остальные статьи затрат.
Изменение переменных расходов под влияние заготовительного оборота определяется вычитанием из пересчитанной величины затрат базисной величины расходов:
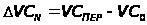 , (2.3.2.)
Получаем, что транспортные расходы в 2010 году снизились на 14,1 млн. р., в том числе за счет изменения заготовительного оборота возросли на 2,06 млн. р. Аналогично по прочим статьям затрат.
Относительная экономия (перерасход) определяется вычитанием из отчетного значения переменных затрат их пересчитанной величины по соответствующим статьям, а для итога – по итоговым суммам соответственно:
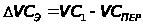 (2.3.3.)
Отрицательный результат укажет на экономию, а положительный – на перерасход условно-переменных расходов заготовительной деятельности. По Мядельскому коопзаготпрому наблюдается в основном экономия, это относится к затратам на транспортировку (16,16 млн. р.), хранение и подработку (0,53 млн. р.), нормируемые потери (1,63 млн. р.). Перерасход произошел только по статье «расходы по операциям с тарой» (14,05 млн. р.).
Проведенный анализ показал, что в целом по Мядельскому коопзаготпрому наблюдается в экономия затрат практически по всем статьям. Это свидетельствует об определенных улучшениях произошедших в организации в области управления расходами. Однако не следует преувеличивать эту экономию, так как деятельность коопзаготпома все еще остается глубоко убыточной и необходимо приложить не мало усилий для стабилизации ее состояния.
Чтобы более точно определить причины перерасхода или экономии затрат, выявить неиспользованные резервы, необходимо проанализировать расходы по каждой статье отдельно. Этот анализ можно проводить разными методами, но чаще всего проводят путем динамического сравнения.
Проведем анализ на примере такой статьи затрат, как транспортные расходы. Транспортные расходы занимают большой удельный вес в общей сумме расходов (в ЧТУП «Мядельский коопзаготпром» от 19 до 20%), поэтому их анализ важен при оценке затрат. Эта статья относится к переменным расходам и увязывается с изменением заготовительного оборота. В факторном расчете используют следующую формулу:
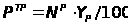 , (2.3.4.)
где NP – заготовительный оборот;
YР – уровень транспортных расходов.
По данным табл. 2.3.4. определим влияние изменения заготовительного оборота на транспортные расхода по ЧТУП «Мядельский коопзаготпром» за два последние года (приложения 4, 5, 7, 8).
Чтобы определить влияние заданного фактора методом разниц абсолютный прирост заготовительного оборота умножают на базисный уровень расходов:
DРтрN=DNP*YР0/100; (2.3.5.)
DРтрN=29,9*6,9/100= 2,1 млн. р.
То есть за счет роста заготовительного оборота на 29,9 млн. р. транспортные расходы выросли на 2,1 млн. р.
Таблица 2.3.4. Анализ влияния транспортных расходов на уровень расходов на ЧТУП «Мядельский коопзаготпром»
| Показатели | 2009 год | 2010 год | Абсолютное изменение |
| Заготовительный оборот, тыс. р. | 436,5 | 466,4 | 29,9 |
| Транспортные расходы, тыс. р. | 30,1 | 16 | -14,1 |
| Уровень транспортных расходов, % | 6,90 | 3,43 | -3,47 |
Влияние прочих факторов находят умножением отклонения по уровню затрат на отчетную сумму заготоборота:
DРтрY=DYP0*NP1/100; (2.3.6.)
DРтрY= -3,47*466,4/100= -16,2 млн. р.
То есть за счет прочих факторов транспортные расходы в сумме увеличились на 16,2 млн. р.
Сумма отклонений составила абсолютную экономию:
DРтрN+DРтрY=DРтр; (2.3.7.)
2,1+(-16,2)=14,1 млн. р.
Характерным для данной статьи расходов является расчет влияния на нее транспортных тарифов (стоимость перевозки данного класса груза за 1 тонно-километр). Упрощение звенности товародвижения закупленных сельскохозяйственных продуктов и сырья вызывает существенное снижение общего уровня расходов заготовительной организации и уровня расходов по статье..
Тариф за перевозку одной тонны продукции автотранспортом определяется с учетом среднего расстояния перевозок каждого вида в районе заготовок и класса груза. Увеличение доли транзитных отгрузок, минуя склады заготпунктов, обеспечило относительное уменьшение складской реализации в 2010 г. по сравнению с 2009 г. Это уменьшило расходы по доставке плодоовощной продукции на сумму 3,1 млн. р.
Используя данные методики можно провести факторный анализ прочих статей расходов заготовительной организации.
На основании вышерассмотренного материала можно сделать ряд выводов. Постатейный анализ позволяет более глубоко и детально изучить причины отклонения уровня расходов по сравнению с планом и предшествующим периодом, выявить структурные сдвиги, резервы экономии по каждой статье.
В процессе анализа расходов по отдельным статьям затрат особое внимание следует уделить выявлению причин допущенных перерасходов, на основании чего разрабатывать перспективные программы снижения расходоемкости заготовительного процесса и, соответственно, повышать эффективность функционирования заготовительной организации.
Основная масса расходов в Мядельском коопзаготпроме приходится на условно-переменные, хотя и произошло снижение их удельного веса в общей сумме. Это связано с тем, что произошло значительное снижение объема заготовительного оборота.
Проведенный анализ показал, что в целом по Мядельскому коопзаготпрому наблюдается в экономия затрат практически по всем статьям. Это свидетельствует об определенных улучшениях произошедших в организации в области управления расходами.
2.4 Оценка размера дохода и его структуры ЧТУП «Мядельский коопзаготпром» и его конкурентоспособность
В условиях перехода заготовительно-перерабатывающего комплекса потребительской кооперации к рыночной экономике все большее значение приобретает правильное понимание процесса формирования стоимости закупаемой продукции, цены производства, рыночной цены, структуры стоимости, понятий доходов и прибыли предприятия.
Большой практический интерес для специалистов коопзаготпрома представляет структура стоимости заготовленной продукции. Анализ различий в структуре стоимости товаров и ее изменений может стать основой для принятия управленческих решений по совершенствованию механизма анализа и управления расходами, ценообразования на уровне предприятия.
Рыночная экономика в условиях самоокупаемости и экономической самостоятельности требует, чтобы размер дохода заготовительного предприятия превышал затраты, необходимые ему для выполнения своих задач. Доход является исходной предпосылкой для обеспечения конкурентоспособности предприятия.
Доход как экономическая категория представляет собой часть стоимости товара, которая предназначается для покрытия расходов, расчетов с бюджетом и образования прибыли. Заготовительное предприятие за оказываемые им услуги по доведению продукции до потребителя, по его подработке, взимает плату, которую называют ценой заготовительных услуг. Этой платой становится надбавка к цене закупленных товаров. Сумма всех надбавок и скидок по реализации товаров и есть доход от реализации.
Принятой Инструкцией по бухгалтерскому учету «Доходы организации», устанавливаются методологические основы формирования и отражения в бухгалтерском учете достоверной информации о полученном доходе от предпринимательской деятельности организации, что позволяет решать наиболее значимые практические задачи оперативного управления и контроля за деятельностью организации со стороны лиц, имеющих прямой или косвенный интерес в ее делах.
Под доходами организации признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить. Это выгода может возникать в результате поступления активов (денежных средств, другого имущества) и (или) погашения обязательств, приводящих к увеличению собственных источников организации, за исключением вкладов участников (собственников имущества). Из этого следует, что поступившие за определенный период денежные средства или иное имущество образуют доход организации, увеличивая ее активы.
В ЧТУП «Мядельский коопзаготпром» в 2010 г. по сравнению с 2009 г. наблюдается неоднозначная ситуация по изменению суммы дохода по отдельным видам закупаемой продукции, так, например, по картофелю, мясу, овощам произошло значительное повышение сумма дохода (на 7,1, 69,1, 26,7 млн. руб.), по другим видам наблюдается снижение суммы дохода: фрукты – на 59,9 млн. руб., дикорастущие – 12,6, молоко – 4,1 млн. руб. В целом по предприятию доход вырос на 14,4 млн. р. (табл. 2.4.1.) (приложения 13, 14). Это в определенной степени является следствием роста объема заготовительного оборота. Анализ изменения уровня дохода в организации показал, что изменение потоварных уровней дохода значительно разнится. Так по таким видам продукции, как картофель, овощи, яйцо, мясопродукты, тряпье, кожи свинные уровень доход вырос на величину от 20 до 60 процентных пунктов. По другим видам закупаемой Мядельским коопзаготпромом продукции произошло существенное снижение (фрукты, дикорастущие, лектехсырье, лом черных и цветных металлов).
Для того, чтобы оценить, как повлияло изменение потоварных уровней дохода на общую сумму, был проведен факторный анализ влияния этого изменения (табл. 2.4.2.) (приложения 4, 5, 13, 14).
При расчете влияния потоварных уровней на общую сумму дохода Мядельского коопзаготпрома использовался индексный метод.
Таблица 2.4.1. Динамика дохода и его уровня по ЧТУП «Мядельский коопзаготпром» за 2009 и 2010 года
| Продукция | Сумма доходов, млн. р. | Уровень доходов, % | Отклонение | Темп роста | |||
| 2009 | 2010 | 2009 | 2010 | по сумме, млн. р. | по уровню, % | суммы доходов, % | |
| Картофель | -3 | 4,1 | -8,77 | 34,17 | 7,1 | 42,94 | -136,7 |
| Овощи | -24,4 | 2,3 | -33,29 | 3,46 | 26,7 | 36,75 | -9,4 |
| Фрукты | 69,3 | 9,4 | 133,78 | 12,74 | -59,9 | -121,05 | 13,6 |
| Дикорастущие | 13,9 | 1,3 | 67,15 | 6,05 | -12,6 | -61,10 | 9,4 |
| Лектехсырье | 0,7 | 0,2 | 53,85 | 33,33 | -0,5 | -20,51 | 28,6 |
| Мед | 1,15 | 0,7 | 85,19 | 24,14 | -0,45 | -61,05 | 60,9 |
| Яйцо | 0,7 | 3 | 12,07 | 33,71 | 2,3 | 21,64 | 428,6 |
| Мясопродукты | -34 | 35,1 | -18,34 | 15,90 | 69,1 | 34,24 | -103,2 |
| Кожи крупные | 0,4 | 2,2 | 3,54 | 22,45 | 1,8 | 18,91 | 550,0 |
| Кожи мелкие | 1,1 | 1,5 | 39,29 | 71,43 | 0,4 | 32,14 | 136,4 |
| Кожи свиные | 0,2 | 0,00 | 66,67 | 0,2 | 66,67 | #ДЕЛ/0! | |
| Молоко | 4,2 | 0,1 | 22,95 | 50,00 | -4,1 | 27,05 | 2,4 |
| Лом черных металлов | 21,4 | 12,4 | 264,20 | 107,83 | -9 | -156,37 | 57,9 |
| Лом цветных металлов | 1 | 1,1 | 250,00 | 137,50 | 0,1 | -112,50 | 110,0 |
| Макулатура | 9,8 | 7,6 | 119,51 | 95,00 | -2,2 | -24,51 | 77,6 |
| Шерсть | 0,15 | 0 | 100,00 | 0,00 | -0,15 | -100,00 | 0,0 |
| Пушно-меховое сырье | 0,2 | 0,2 | 28,57 | 40,00 | 0 | 11,43 | 100,0 |
| Тряпье | 0,3 | 1,2 | 13,04 | 57,14 | 0,9 | 44,10 | 400,0 |
| Прочая продукция | 6,8 | 1,5 | 68,00 | 6,22 | -5,3 | -61,78 | 22,1 |
| Итого | 69,7 | 84,1 | 15,97 | 18,03 | 14,4 | 2,06 | 120,7 |
Была построена следующая система индексов:
1 Общий индекс валового дохода:
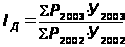 =84,1/69,7=1,207
2 Влияние изменения объема закупленной продукции на изменение дохода:
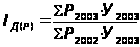 =84,1/87,5=0,961.
3 Влияние изменения потоварных уровней дохода закупленной продукции на изменение дохода:
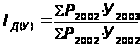 =87,5/69,7=1,255.
Таким образом, получаем, что в 2010 г. по сравнению с 2009 г. доход организации повысился на 20,7%, в том числе за счет изменения потоварных уровней закупленной продукции на 25,5%.
Для полноценного анализа доходов от заготовительной деятельности необходимо оценить влияние изменения структуры заготовительного оборота на общий уровень доходов ЧТУП «Мядельский коопзаготпром» в 2010 году.
Таблица 2.4.2. Расчет влияния изменения потоварных уровней дохода на общую сумму доходов ЧТУП «Мядельский коопзаготпром» за 2010 год
| Продукция | Закуплено продукции, млн. р. | Сумма доходов, млн. р. | Уровень доходов, % | Доход 2009 г. рассчитанный на | |||
| 2009 | 2010 | 2009 | 2010 | 2009 | 2010 | основании уровня дохода 2010 г. | |
| Картофель | 34,2 | 12 | -3 | 4,1 | -8,77 | 34,17 | 11,7 |
| Овощи | 73,3 | 66,4 | -24,4 | 2,3 | -33,29 | 3,46 | 2,5 |
| Фрукты | 51,8 | 73,8 | 69,3 | 9,4 | 133,78 | 12,74 | 6,6 |
| Дикорастущие | 20,7 | 21,5 | 13,9 | 1,3 | 67,15 | 6,05 | 1,3 |
| Лектехсырье | 1,3 | 0,6 | 0,7 | 0,2 | 53,85 | 33,33 | 0,4 |
| Мед | 1,35 | 2,9 | 1,15 | 0,7 | 85,19 | 24,14 | 0,3 |
| Яйцо | 5,8 | 8,9 | 0,7 | 3 | 12,07 | 33,71 | 2,0 |
| Мясопродукты | 185,4 | 220,8 | -34 | 35,1 | -18,34 | 15,90 | 29,5 |
| Кожи крупные | 11,3 | 9,8 | 0,4 | 2,2 | 3,54 | 22,45 | 2,5 |
| Кожи мелкие | 2,8 | 2,1 | 1,1 | 1,5 | 39,29 | 71,43 | 2,0 |
| Кожи свиные | 0,4 | 0,3 | 0,2 | 0,00 | 66,67 | 0,3 | |
| Молоко | 18,3 | 0,2 | 4,2 | 0,1 | 22,95 | 50,00 | 9,2 |
| Лом черных металлов | 8,1 | 11,5 | 21,4 | 12,4 | 264,20 | 107,83 | 8,7 |
| Лом цветных металлов | 0,4 | 0,8 | 1 | 1,1 | 250,00 | 137,50 | 0,6 |
| Макулатура | 8,2 | 8 | 9,8 | 7,6 | 119,51 | 95,00 | 7,8 |
| Шерсть | 0,15 | 0,1 | 0,15 | 0 | 100,00 | 0,00 | 0,0 |
| Пушно-меховое сырье | 0,7 | 0,5 | 0,2 | 0,2 | 28,57 | 40,00 | 0,3 |
| Тряпье | 2,3 | 2,1 | 0,3 | 1,2 | 13,04 | 57,14 | 1,3 |
| Прочая продукция | 10 | 24,1 | 6,8 | 1,5 | 68,00 | 6,22 | 0,6 |
| Итого | 436,5 | 466,4 | 69,7 | 84,1 | 15,97 | 18,03 | 87,5 |
Расчеты показывают, что изменения произошедшие в структуре заготовительного оборота привели к росту общего уровня дохода на 10,3%.
Одним из важнейших показателей качества полученного дохода по ЧТУП «Мядельский коопзаготпром» является его структура, то есть соотношение в доходе полученной выгоды (прибыли) и понесенных расходов. Оценка дохода в организации и качества его структуры дана в табл. 2.4.4. (приложения 13, 14).
Из представленных расчетов видно, что в целом по ЧТУП «Мядельский коопзаготпром» структура доходов отражает критическое состояние организации. Так в 2009 и 2010 гг. удельный вес расходов в доходе колеблется в пределах 100–200%, то есть заготовительное предприятие глубоко убыточно и расходы более чем в два раза превышают доходы. Прибыль, соответственно, отрицательна.
Таблица 2.4.3. Расчет влияние изменения структуры заготовительного оборота на общий уровень доходов ЧТУП «Мядельский коопзаготпром» за 2010 год, %
|
Наименование продукции |
Структура заготовительного оборота, % |
Уровень доходов в 2009 году, % |
Отклонение процентных чисел |
||
|
2009 |
2010 |
Отклонение, % |
|||
| Картофель, тонн | 7,8 | 2,6 | -5,3 | -8,8 | 46,3 |
| Овощи, тонн | 17,3 | 14,2 | -3,1 | -33,3 | 102,0 |
| Фрукты, тонн | 11,9 | 15,8 | 3,9 | 133,8 | 526,3 |
| Дикорастущие, тонн | 4,7 | 4,6 | -0,1 | 67,1 | -8,7 |
| Зернопродукты, тонн | 1,7 | 2,0 | 0,3 | 7,9 | 2,2 |
| Грибы, тонн | 0,0 | 0,8 | 0,7 | 500 | 365,9 |
| Лектехсырье, тонн | 0,3 | 0,1 | -0,2 | 53,8 | -9,2 |
| Мед, тонн | 0,3 | 0,6 | 0,3 | 85,2 | 26,6 |
| Кожи крупные, тыс. шт. | 2,6 | 2,1 | -0,5 | 3,5 | -1,7 |
| Кожи мелкие, тыс. шт. | 0,6 | 0,5 | -0,2 | 39,3 | -7,5 |
| Кожи свиные, тыс. шт. | 0,1 | 0,1 | 0,0 | 0 | 0,0 |
| Молоко, тонн | 4,2 | 0,0 | -4,1 | 23 | -95,4 |
| Лом черных металов, тонн | 1,8 | 2,5 | 0,6 | 264,2 | 168,0 |
| Лом цветных металов, тонн | 0,1 | 0,2 | 0,1 | 250 | 20,4 |
| Макулатура, тонн | 1,9 | 1,7 | -0,2 | 119,5 | -19,7 |
| Трапье, тонн | 0,5 | 0,5 | -0,1 | 13 | -1,0 |
| Яйцо, тыс. шт. | 1,3 | 1,9 | 0,6 | 12,1 | 7,0 |
| Мясо, тонн | 42,5 | 47,3 | 4,8 | -18,3 | -88,6 |
| Шерсть, кг | 0,0 | 0,0 | 0,0 | 100 | -0,9 |
| Пушмехсырье, м.р. | 0,2 | 0,1 | -0,1 | 28,6 | -2,4 |
|
ИТОГО: |
100,0 |
100,0 |
1029,5 |
||
Анализ структуры доходов по отдельным видам продукции показал, что по предприятию не наблюдается какой либо четкой закономерности в тенденции изменения структуры. Так, например, такие виды продукции, как фрукты, дикорастущие, лектехсырье, мед, лом черных и цветных металлов в 2009 г. были прибыльны (в доходе удельный вес расходов был меньше 100%), а в 2009 г. они уже приносили убытки (сдвиг в структуре, например, по фруктам составил 86,8 процентных пунктов, а по меду –121,0 процентный пункт). По другим видам закупленной продукции наблюдается прямо противоположная ситуация – произошли положительные сдвиги в структуре дохода и до этого убыточная продукция стала прибыльной, это, в частности, относится к картофель, овощи, мясопродукты.
С целью стабилизации ситуации руководству организации необходимо прежде всего обратить внимание на управление расходами, так как из-за их превышения всех разумных пределов организация находится в критическом состоянии. Данная ситуация четко отражена в документах, характеризующих финансовое состояние заготовительной отрасли Мядельского райпо (приложения 15, 16).
В этой ситуации необходимо предпринять ряд мер, направленных прежде всего на снижение расходов и достижение организации безубыточной работы. Достичь этого можно посредством снижения объемов закупок убыточных видов продукции. Необходимо также провести ряд мероприятий по снижению расходов, особенно что касается необоснованных, или вызванных бесхозяйственностью.
Целесообразно наращивать объемы закупок продукции, имеющий высокий уровень дохода. За счет этого можно снизить уровень условно-постоянных расходов, повысить прибыльность деятельности заготовительного предприятия. При этом следует предварительно проводить расчеты по выгодности увеличения объемов закупок того или иного вида продукции.
3. Резервы и пути оптимизации расходов ЧТУП «Мядельский коопзаготпром» с целью увеличения конечных результатов его хозяйственной деятельности
3.1 Оценка резервов экономии текущих затрат и разработка мероприятий по оптимизации расходов ЧТУП «Мядельский коопзаготпром»
В условиях рыночной экономики успех в конкурентной борьбе, экономическая самостоятельность и финансовая устойчивость предприятия в значительной степени обусловлены соотношением показателей «объемы – расходы – прибыль». Это соотношение изучается с целью исследования комплекса причинно-следственных взаимосвязей важнейших показателей конечных результатов деятельности предприятий, научного обоснования управленческих решений, в том числе разработки механизма управления расходами в заготовках. Успех предпринимательства в заготовительной отрасли потребительской кооперации зависит, в основном, от следующих условий: объема, товарного состава и качества закупаемых и реализуемых сельскохозяйственных продуктов и сырья, рационального использования ресурсов, которые имеются на предприятии.
Конкурентоспособность и финансовая устойчивость предприятия в рыночных отношениях в значительной мере обусловлены возможностью обеспечения общего уровня расходов не выше среднеотраслевого или предприятий-конкурентов.
Возможность снижения уровня расходов является важнейшим источником роста прибыли предприятия, а, следовательно, увеличения размера средств, направляемых на расширение, техническое перевооружение предприятия, социальное развитие коллектива и удовлетворение интересов собственника имущества предприятия.
Возможность снижения уровня расходов снижает потребность в оборотных средствах, что позволяет увеличить расходы на производственные и социальные нужды предприятия.
На экономию ресурсов оказывает влияние большое число технико-экономических факторов, которые подразделяются на две группы: внутрипроизводственные и внепроизводственные. К внутрипроизводственным относятся факторы, которые зависят от предприятия (фирмы, объединения): совершенствование норм расхода материальных ресурсов, внедрение прогрессивной технологии, повышение уровня механизации и автоматизации заготовок, улучшение использования оборудования, машин, трудовых ресурсов, средств малой механизации.
Внепроизводственные факторы – это те, на которые предприятие не может оказывать влияние. К ним относятся рыночные цены на сырье, материалы, энергоносители и оборудование, ставки налогов и отчислений, включаемых в расходы в заготовках, природные факторы и др.
В настоящее время при планировании уровня расходов в заготовках наибольшее значение имеют следующие группы внутрипроизводственных факторов: изменение объема и товарного состава заготовительного оборота; совершенствование организации, планирования и контроля в заготовках; повышение технического уровня заготовительной отрасли. Влияние непроизводственных факторов (введение свободных оптовых и розничных цен в топливно-энергетическом комплексе Республики Беларусь, новых видов налогов и отчислений в государственные целевые фонды; увеличение отчислений на социальное страхование) способствует увеличению затрат.
В связи с этим снижение уровня расходов в заготовках в настоящее время обеспечивается в основном под влиянием внутрипроизводственных факторов.
Основным источником снижения расходоемкости заготовительного процесса, получения дополнительной прибыли и роста рентабельности в заготовках является увеличение физического объема заготовительного оборота. Это обуславливается, прежде всего, состоянием и перспективами развития сельского хозяйства Республики Беларусь, возросшей деловой и предпринимательской активностью руководителей и специалистов заготовительно-перерабатывающего комплекса потребительской кооперации, развитием материально-технической базы.
Рост физического объема закупок сельскохозяйственных продуктов и сырья, как правило, при прочих неизменных условиях снижает общий уровень заготовительных расходов за счет экономии условно-постоянных расходов, следовательно, повышает рентабельность заготовительного оборота. Увеличение объемов закупок продукции в краткосрочном периоде приводит к изменению размера переменных расходов на единицу закупаемой продукции. При этом затраты по данной группе расходов вначале снижаются, а затем, начиная с определенного момента, возрастают. Это обуславливается действием закона убывающей отдачи или изменяющихся пропорций.
Однако следует иметь в виду, что рост заготовительного оборота в денежном выражении на кооперативных заготовительных предприятиях может осуществляться не только за счет увеличения физического объема закупок, но и за счет улучшения качества закупаемой и реализуемой продукции, увеличения в закупках картофеля и плодоовощной продукции доли ранних овощей, плодов и картофеля, которые на рынке имеют повышенную цену.
В Мядельском коопзаготпроме годовой объем заготовительного оборота колеблется в пределах 430 – 460 млн. руб., что является слишком низким показателем для такой организации. В среднем по Республике Беларусь по организациям потребительской кооперации заготовительный оборот не менее 1 млрд. руб. в год. В связи с этим необходимо как минимум довести заготоборот до точки безубыточности, а в перспективе хотя бы до точки минимальной рентабельности. Произведем расчет этих показателей.
Объем заготовительного оборота, обеспечивающий безубыточность заготовительного предприятия, может быть рассчитан по следующей формуле:
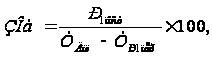 (3.1.1.)
где Р1пост – сумма условно-постоянных расходов отчетного периода;
УДпл – планируемый уровень доходов (без косвенных налогов и
отчислений и налога на добавленную стоимость);
УР1пер – уровень условно-переменных расходов за отчетный период.
Применим формулу (приложение 8):
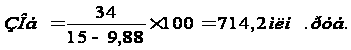
Под точкой «минимальной рентабельности» понимаетмя такой объем заготовительного оборота, который позволяет получить сумму доходов, дающую возможность не только покрыть расходы, но и образовать прибыль, обеспечивающую минимальный размер уровня рентабельности.
Минимальная прибыль может быть рассчитана независимо от заготовительного оборота по следующей формуле:
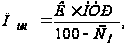 (3.1.2.)
где Пмин – сумма прибыли при минимальном уровне рентабельности;
К – авансированный капитал (сумма остаточной стоимости основных
фондов с учетом их переоценки и собственных оборотных средств);
МУР – минимальный уровень рентабельности.
Заготовительный оборот, необходимый для обеспечения минимального уровня рентабельности, можно определить по формуле:
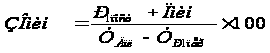 (3.1.3.)
Минимальный уровень рентабельности должен быть не менее ставки рефинансирования, которая на сегодняшний день составляет 15%, но учитывая тяжелое финансовое положение Мядельского коопзаготпрома возьмем уровень рентабельности в 3%.
Таким образом, получаем:
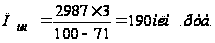
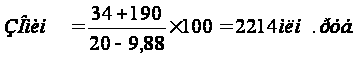
Мы получили, что для нормальной работы объем заготовительного оборота должен составлять 2214 млн. руб. (приложения 9, 10, 11, 12).
Важными факторами, оказывающими существенное влияние на величину расходов в заготовках, являются уровень специализации и концентрации сельскохозяйственного производства, территориальное размещение заготовительного предприятия, а также плотность размещения картофеля и плодоовощной продукции.
На величину расходов в заготовках существенное влияние оказывает изменение цен на сырье и материалы. При их увеличении издержки возрастают, при снижении – уменьшаются. Процент снижения величины расходов (Сим) за счет уменьшения материальных затрат и изменения цен на сырье и материалы может быть рассчитан по формуле:
Сим = (1-Iн*Iц) Ум/100, (3.1.4.)
где Iн – индекс изменения норм расхода сырья и материалов на единицу заготовленной продукции;
Iц – индекс изменения цен на сырье и материалы;
Ум – удельный вес стоимости материальных затрат в заготовительных расходах.
Произведем расчет согласно формуле:
Сим= (1 – 0,89*1,03)*23,75/100=0,03.
Таким образом получили, что за счет уменьшения материальных затрат и цен на материалы расходы будут снижены на 3% (приложения 7, 8).
Важными источниками снижения расходоемкости заготовительного процесса являются экономия трудовых затрат на единицу закупаемой продукции и опережающие темпы роста производительности труда по отношению к темпам роста средней заработной платы в заготовках. Снижения трудоемкости, роста производительности труда можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства, применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования, машин. Однако одни мероприятия по совершенствованию применяемой техники и технологии не дадут должной отдачи без улучшения организации производства и труда в заготовках.
При внедрении ряда мероприятий, направленных на повышение эффективности использования рабочей силы в Мядельском коопзаготпроме прогнозируется повышение производительности труда работников на 5%. Соответственно, за счет этого можно произвести сокращение численности работников и снизить расходы на оплату труда.
Определение численности работников, которую можно высвободить в результате повышения производительности труда (Чв), проводится по следующей формуле:
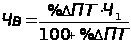 , (3.1.2.)
где%DПТ – прирост производительности труда;
Ч1 – численность работников до сокращения.
Экономия расходов на оплату труда за счет высвободившейся численности (DРОТ) рассчитывается по формуле:
DРОТ=Чв*СЗП*Котч, (3.1.5.)
где СЗП – средняя заработная плата;
Котч – коэффициент отчислений в бюджет из заработной платы.
Используя приведенные формулы получаем, что в Мядельском коопзаготпроме при росте производительности труда на 5% можно сократить 3 чел. (60,5*5/(100+5)). Соответственно экономия расходов на оплату труда составит 405 814 р. в месяц (3*9622,4*1,4), или 4,9 млн. р. в год. Данная экономия, соответственно, повысит прибыль, а в случае Мядельского коопзаготпрома – уменьшит убытки. Данные средства можно направить в фонд потребления, что повысит производительность труда по организации и в свою очередь также вызовет снижение расходов. То есть здесь будет иметь место эффект мультипликатора.
Анализ современного состояния дел в заготовительной отрасли потребительской кооперации, а также в Мядельском коопзаготпроме свидетельствует, что уровень расходов и рентабельности в заготовках во многом зависит от источников поступления сельскохозяйственных продуктов и сырья. Так, увеличение в закупках сельскохозяйственных продуктов и сырья доли закупок в личных подсобных хозяйствах населения, фермерских хозяйствах, как правило, приводит к увеличению уровня расходов и снижает рентабельность заготовительного оборота. Это вызвано тем, что сельскохозяйственная продукция у населения закупается мелкими партиями, затем завозится на склады, накапливаются отгрузочные партии.
На этих операциях заготовительные предприятия несут более высокие затраты по доставке продукции, уплате процентов за пользование кредитом, потере продуктов при хранении, перевозке, реализации и другим статьям расходов. Следовательно, увеличение в заготовительном обороте доли закупок сельскохозяйственной продукции в общественном секторе сельского хозяйства приводит к снижению общего уровня расходов и повышению рентабельности оборота.
Уровень расходов в заготовках во многом обуславливается формами товародвижения (складской, транзитный обороты). Наиболее экономичными в современных условиях являются транзитные поставки сельскохозяйственной продукции. При транзитных поставках продукции кооперативные заготовительные предприятия несут в основном организационные расходы по закупкам и сбыту, следовательно, при прочих неизменных условиях расходоемкость этой продукции будет значительно ниже, чем при складских операциях.
При транзитных поставках животноводческого сырья, особенно шерсти, коопзаготпромы несут организационные расходы и возмещают сельскохозяйственным предприятиям транспортные расходы, а также стоимость тароупаковочных материалов. В данном случае наблюдается значительное снижение расходоемкости закупок животноводческого сырья и повышение его рентабельности в сравнении со складскими операциями. Увеличение в заготовительном обороте объемов транзитных поставок сельскохозяйственных продуктов и сырья, выбор кратчайших расстояний перевозок снижают уровень расходов и повышают рентабельность.
На уровень и сумму заготовительных расходов оказывает влияние экономическая конъюнктура на рынке сельскохозяйственной продукции, элементами которого является величина предложения, спроса и цена, а также конъюнктура на рынках факторов производства.
На уровень расходов и рентабельности в заготовках оказывает влияние и ряд других факторов: материально-техническая база и степень ее технологической оснащенности, эффективность управления финансовой и коммерческой деятельностью предприятия, структура и направления использования финансовых ресурсов предприятия, их стабильность, характер коммерческих сделок, профессиональный уровень руководителей и специалистов, информационное обеспечение и др.
Проведенный анализ общего уровня расходов на заготовительном предприятии позволяет сделать вывод, что основными резервами снижения расходоемкости заготовительного процесса являются следующие.
Рост заготовительного оборота в денежном выражении за счет увеличения физических объемов закупок сельскохозяйственной и дикорастущей продукции, животноводческого и вторичного сырья до определенных размеров. Объем закупок и реализации продуктов должен быть меньше или равен объему покупательского спроса при прочих неизменных условиях.
С целью повышения заготовительного оборота в 2011 году в ЧТУП «Мядельский коопзаготпром» был составлен перечень мероприятий с указанием сроков исполнения и конкретным исполнителем (приложение 17). Перечислим ряд разработанных мероприятий:
обеспечить прирост объема заготовительного оборота к уровню 2010