Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Расчет влияния данных факторов произведем способом цепной подстановки:
Кф.л. 0 = 0,257:0,742:0,278:0,067*0,02=0,371;
Кф.л.усл1 = 0,261:0,742:0,278:0,067*0,02=0,377;
Кф.л.усл2 = 0,261:0,738:0,278:0,067*0,02=0,385;
Кф.л.усл3 = 0,261:0,738:0,339:0,067*0,02=0,311;
Кф.л.усл4 = 0,261:0,738:0,339:0,135*0,02=0,154;
Кф.л. 1 = 0,261:0,738:0,339:0,135*0,05=0,386.
Общее увеличение коэффициента финансового риска за отчетный период составляет 0,015 (0,386–0,371), в том числе за счет изменения:
доли заемного капитала в общей валюте баланса:
0,377–0,371=+0,006;
доли основного капитала в общей сумме активов:
0,38–0,377=+0,003;
соотношения оборотных активов с основным капиталом:
0,311–0,38=-0,069;
доли собственного оборотного капитала в формировании текущих активов:
0,154–0,311=-0,157;
коэффициента маневренности собственного капитала:
0,386–0,154=+0,232.
Как видно из приведенных данных, основную роль в повышении коэффициента финансового левериджа сыграли такие факторы, как изменение доли заемного капитала в общей валюте баланса и коэффициента маневренности собственного капитала.
Возрастание финансового левериджа сопровождается повышением степени финансового риска, связанного с возможным недостатком средств для выплаты процентов по кредитам и займам.
Важными показателями, характеризующими структуру капитала и определяющими устойчивость предприятия, являются сумма чистых активов и их доля в общей валюте баланса. Величина чистых активов показывает, что останется собственникам предприятия после погашения всех обязательств в случае ликвидации предприятия. Определяется она следующим образом: из общей суммы активов вычитаются налоги по приобретенным ценностям, задолженность учредителей по взносам в уставный капитал, стоимость собственных акций, выкупленных у акционеров, целевое финансирование и поступления, долгосрочные финансовые обязательства (краткосрочные кредиты, кредиторская задолженность и расчеты по дивидендам).
Величина чистых активов должна быть больше уставного капитала.
На анализируемом предприятии его величина составляет (таблица 4):
Таблица 4. Расчет суммы чистых активов и их доли в общей валюте баланса
| На начало года | На конец года | |
| Общая величина активов | 12162631 | 16255201 |
| Вычитаются: | ||
| Налоги по приобретенным ценностям | 354804 | 467568 |
| Задолженность учредителей по взносам в уставный капитал | - | - |
| Стоимость акций, выкупленных у акционеров | - | - |
| Целевое финансирование и поступления | 15864 | -8417 |
| Долгосрочные финансовые обязательства | 659157 | 679678 |
| Краткосрочные финансовые обязательства | 2473793 | 3566317 |
| Итого вычитается: | 3503618 | 4705146 |
| Чистые активы (реальная величина собственного капитала) | 8659013 | 11550055 |
| Доля чистых активов в валюте баланса, % | 71,1 | 71 |
Анализ финансового равновесия между активами и пассивами и оценка финансовой устойчивости предприятия по функциональному признаку
Наиболее полно ФУП может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса.
Финансовое равновесие может быть рассмотрено с двух взаимно дополняющих друг друга подходов.
Первый (имущественный) подход оценки финансового равновесия исходит из позиции кредиторов: предполагает сбалансированность активов и пассивов баланса по срокам и способность предприятия своевременно погашать свои долги (ликвидность баланса).
Второй (функциональный) подход исходит из точки зрения руководства предприятия, основанной на функциональном равновесии между источниками капитала и их использованием в основных циклах хозяйственной деятельности (инвестиционный, операционный, денежный циклы).
Сбалансированность притока и оттока денежных средств возможна при условии уравновешенности активов и пассивов по срокам использования и по циклам. Отсюда финансовое равновесие активов и пассивов баланса лежит в основе оценки ФУП, его ликвидности и платежеспособности.
Схематически взаимосвязь активов и пассивов баланса можно представить следующим образом (см. рис. 1).
Согласно этой схеме, основным источником финансирования внеоборотных активов, как правило, является постоянный капитал (собственный капитал и долгосрочные кредиты и займы).
| Внеоборотные активы (основной капитал) | Долгосрочные кредиты и займы |
|
| Собственный капитал | ||
| Оборотные активы | ||
| Краткосрочные обязательства |
Рис. 1. Взаимосвязь активов и пассивов баланса
Оборотные активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы они были наполовину сформированы за счет собственного, а наполовину – за счет заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга и оптимальное значение коэффициента ликвидности, равное 2.
Собственный капитал в балансе отражается общей суммой в разделе III пассива баланса.
Чтобы определить, сколько его вложено в долгосрочные активы, необходимо из общей суммы внеоборотных активов вычесть долгосрочные кредиты банка для инвестиций в недвижимость.
Доля собственного капитала (Дск) в формировании внеоборотных активов определяется следующим образом (см. формулу 3 и таблицу 5):
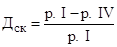 (3)
Таблица 5. Расчет доли собственного капитала в формировании внеоборотных активов
| На начало года | На конец года | |
| Внеоборотные активы | 9511455 | 12135318 |
| Долгосрочные финансовые обязательства | 659157 | 679678 |
| Сумма собственного капитала в формировании внеоборотных активов | 8852298 | 11455640 |
|
Доля в формировании внеоборотных активов, % долгосрочных кредитов и займов собственного капитала |
7 93 |
6 94 |
Приведенные данные свидетельствуют о том, что основной капитал сформирован почти на 94% за счет собственных средств предприятия.
Чтобы узнать, какая сумма собственного капитала используется в обороте, необходимо от общей его суммы по разделу III пассива баланса вычесть сумму долгосрочных (внеоборотных) активов (раздел I актива баланса за минусом той части, которая сформирована за счет долгосрочных кредитов банка) (см. формулу 4 и таблицу 6).
Собственный оборотный капитал =
= р. III + стр. 640 + стр. 660 – (р. I – р. IV) = (4)
= (р. III + стр. 640 + стр. 660 + р. IV) – р. I.
Таблица 6. Расчет собственного оборотного капитала
| На начало года | На конец года | |
| Сумма собственного капитала | 9029632 | 12009206 |
| Резерв предстоящих расходов и платежей | 49 | 32 |
| Доходы будущих периодов | 471 | 856 |
| Долгосрочные кредиты и займы | 659157 | 679678 |
| Внеоборотные активы | 9511455 | 12135318 |
| Сумма собственного оборотного капитала | 177854 | 554454 |
Сумму собственного оборотного капитала можно рассчитать и таким образом: из общей суммы оборотных активов (II раздел баланса) вычесть сумму краткосрочных финансовых обязательств (V раздел пассива за вычетом доходов будущих периодов и резерва предстоящих расходов и платежей). Разность покажет, какая сумма оборотных активов сформирована за счет собственного капитала, или что останется в обороте предприятия, если погасить одновременно всю краткосрочную задолженность кредиторам.
Доля собственного (Дск) и заемного капитала (Дзк) в формировании оборотных активов определяется следующим образом (см. формулу 5 и таблицу 7):

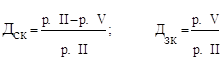 (5)
Таблица 7. Расчет доли собственного и заемного капитала в формировании оборотных активов
| На начало года | На конец года | |
| Общая сумма оборотных активов | 2651176 | 4119883 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |