Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
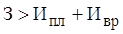 (9)
Равновесие платежного баланса в данной ситуации обеспечивается за счет просроченных платежей по оплате труда, ссудам банка, поставщикам, бюджету и т.д.
Как показывают приведенные выше данные, на анализируемом предприятии материальные затраты не покрываются полностью плановыми источниками финансирования, но есть возможность восстановления равновесия платежных средств за счет привлечения временно свободных источников средств (резервного фонда, фонда накопления, фонда потребления). Следовательно, его финансовое состояние можно характеризовать как неустойчивое (предкризисное).
Устойчивость ФСП может быть повышена путем:
1) ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота;
2) обоснованного уменьшения запасов и затрат (до норматива);
3) пополнения собственного оборотного капитала за счет внутренних и внешних источников.
Поэтому при внутреннем анализе осуществляется углубленное изучение причин изменения запасов и затрат, оборачиваемости оборотных активов, изменения суммы собственного оборотного капитала.
Оценка платежеспособности на основе показателей ликвидности баланса
Одним из показателей, характеризующих ФСП, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Ликвидность предприятия – это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализации активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности. Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса и предприятия зависит платежеспособность. В то же время ликвидность характеризует как текущее состояние счетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но иметь неблагоприятные возможности в будущем, и наоборот.
В экономической литературе различают понятия ликвидности совокупных активов как возможность их быстрой реализации при банкротстве и самоликвидации предприятия и ликвидности оборотных активов, обеспечивающей текущую его платежеспособность.
На плакате БГУИРДП 8.000.001 показана блок-схема, отражающая взаимосвязь между платежеспособностью, ликвидностью предприятия и ликвидностью баланса, которую можно сравнить с многоэтажным зданием, где все этажи равнозначны, но второй этаж нельзя возвести без первого, а третий без первого и второго. Если рухнет первый, то и все остальные развалятся. Следовательно, ликвидность баланса является основой (фундаментом) платежеспособности и ликвидности предприятия. Иными словами, ликвидность – это способ поддержания платежеспособности. Но в то же время, если предприятие имеет высокий имидж и постоянно является платежеспособным, то ему легче поддерживать свою ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Группировка активов по степени ликвидности представлена в таблице 11:
Таблица 11. Группировка активов по степени ликвидности
| Вид актива | На начало года | На конец года |
| 1 | 2 | 3 |
| Денежные средства | 73109 | 172041 |
| Краткосрочные финансовые вложения | 98 | - |
| Итого по группе 1 | 73207 | 172041 |
| Готовая продукция | 478551 | 1185321 |
| Товары отгруженные | 339 | 16446 |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев | 330164 | 576208 |
| Итого по группе 2 | 809054 | 1777975 |
| Долгосрочная дебиторская задолженность | - | - |
| Сырье и материалы | 568210 | 1082733 |
| Малоценные и быстроизнашивающиеся предметы | 115655 | 315033 |
| Незавершенное производство | 203346 | 279689 |
| Расходы будущих периодов | 526993 | 24844 |
| Прочие запасы и затраты | 5 | - |
| Налог на добавленную стоимость по приобретенным ценностям | 354804 | 467568 |
| Итого по группе 3 | 1769013 | 2169907 |
| Внеоборотные активы (группа 4) | 9511455 | 12135318 |
| Всего | 12162631 | 16255201 |
Первая группа (А1) включает в себя абсолютно ликвидные активы, такие, как денежная наличность и краткосрочные финансовые вложения.
Ко второй группе (А2) относятся быстро реализуемые активы: готовая продукция, товары отгруженные и дебиторская задолженность. Ликвидность этой группы оборотных активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов и др.
Значительно больший срок понадобится для превращения производственных запасов, малоценных и быстроизнашивающихся предметов и незавершенного производства в готовую продукцию, а затем в денежную наличность. Поэтому они отнесены к третьей группе медленно реализуемых активов (А3).
Четвертая группа (А4) – это труднореализуемые активы, куда входят основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство.
Пятая группа (А5) – неликвидные активы (безнадежная дебиторская задолженность, неходовые, залежалые материальные ценности, расходы будущих периодов).
Соответственно на пять групп разбиваются и обязательства предприятия:
П1 – наиболее срочные обязательства (кредиторская задолженность и кредиты банка, сроки возврата которых наступили) (на ОАО "МЗОО" П1 = 0);
П2 – среднесрочные обязательства (краткосрочные кредиты банка) (на нашем предприятии 606280 и 1107082 на начало и конец года соответственно);
П3 – долгосрочные кредиты банка и займы (659157 и 679678);
П4 – собственный (акционерный) капитал, находящийся постоянно в распоряжении предприятия (9029632 и 12009206 соответственно);
П5 – доходы будущих периодов, которые предполагается получить в перспективе (471 и 856 на начало и конец года соответственно).
Баланс считается абсолютно ликвидным, если верны соотношения 10:
 ;

 ;
 ;
 ;
 (10)
Для нашего предприятия на начало и конец года соответственно:
73109 ≥ 0; 809054 ≥ 606280; 1769013 ≥ 659157; 9511455 ≤ 9029632; 0 ≤ 471.
172041≥0; 1777975≥1107082; 2169907≥679678; 12135318≤12009206; 0≤856.
Как видно из расчета не все соотношения верны, следовательно баланс не является абсолютно ликвидным.
При этом следует учитывать риск недостаточной ликвидности, когда недостает высоколиквидных средств для погашения обязательств, и риск излишней ликвидности, когда из-за избытка высоколиквидных активов происходит потеря прибыли для предприятия.
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности предприятия рассчитываются следующие относительные показатели: коэффициент текущей ликвидности, коэффициент быстрой ликвидности и коэффициент абсолютной ликвидности (таблица 12).
Данные показатели представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности представляет интерес для поставщиков сырья и материалов; коэффициент быстрой ликвидности – для банков, коэффициент текущей ликвидности – для инвесторов.
Таблица 12. Показатели ликвидности предприятия
| Показатель | На начало года | На конец года | Изменение |
| Коэффициент абсолютной ликвидности | 0,03 | 0,05 | 0,02 |
| Коэффициент быстрой ликвидности | 0,17 | 0,21 | 0,04 |
| Коэффициент текущей ликвидности | 0,86 | 1,16 | 0,3 |
Коэффициент абсолютной ликвидности (норма денежных резервов) определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов предприятия.
На данном
предприятии величина на начало года  , на конец
 . Его уровень показывает, какая часть
краткосрочных обязательств может быть погашена за счет имеющейся денежной
наличности. Чем выше его величина, тем больше гарантия погашения долгов. Однако
и при небольшом его значении предприятие может быть всегда платежеспособным,
если сумеет сбалансировать и синхронизировать приток и отток денежных средств
по объему и срокам.
Коэффициент
быстрой (срочной) ликвидности – отношение денежных средств, краткосрочных
финансовых вложений и краткосрочной дебиторской задолженности, платежи по
которой ожидаются в течение 12 месяцев после отчетной даты, к сумме
краткосрочных финансовых обязательств. На нашем предприятии на начало года
величина этого коэффициента составляет  , а на
конец –
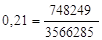 . Удовлетворяет обычно соотношение 0,7–1.
однако оно может оказаться недостаточным, если большую долю ликвидных средств
составляет дебиторская задолженность, часть которой трудно своевременно
взыскать. В таких случаях требуется соотношение большее. Если в составе
оборотных активов значительную долю занимают денежные средства и их эквиваленты
(ценные бумаги), то это соотношение может быть меньшим.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) – отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств (см. формулу 11). Он показывает степень, в которой оборотные активы покрывают оборотные пассивы.
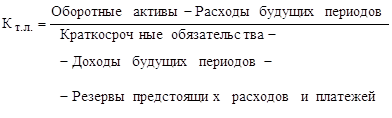 (11)
Превышение оборотных активов над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех оборотных активов, кроме наличности.