Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Доля в сумме оборотных активов, %
собственного капитала заемного капитала
7
93
13
87
Приведенные данные показывают, что на начало года оборотные активы были на 93% сформированы за счет заемных средств, а на конец года доля заемных средств в формировании оборотных активов составила 87%. Это свидетельствует о снижении зависимости от внешних кредиторов и о повышении финансовой устойчивости предприятия.
Рассчитывается также структура распределения собственного капитала, а именно доля собственного оборотного капитала и доля собственного основного капитала в общей его сумме. Отношение собственного оборотного капитала к общей его сумме получило название "коэффициент маневренности капитала", который показывает, какая часть собственного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия. Расчет представлен в таблице 8.
Значение коэффициента маневренности собственного капитала невелико, но на конец года доля собственного капитала, находящаяся в обороте возросла, что следует оценить положительно.
Таблица 8. Расчет коэффициента маневренности капитала
| На начало года | На конец года | |
| Сумма собственного оборотного капитала | 177854 | 554454 |
| Общая сумма собственного капитала | 9029681 | 12009238 |
| Коэффициент маневренности собственного капитала | 0,02 | 0,05 |
Причины изменения величины собственного оборотного капитала (чистых оборотных активов) устанавливается сравнением суммы на начало и конец года по каждому источнику формирования постоянного капитала (разделы III и IV баланса) и по каждой статье внеоборотных активов (раздел I баланса) (см. таблицу 9).
Таблица 9. Анализ влияния факторов на изменение наличия собственного оборотного капитала
| Показатель | Расчет влияния | Уровень влияния, тыс. руб. | |
| 1 | 2 | 3 | |
| 1. Перманентный капитал | |||
| 1.1. Уставный капитал | 2108994–2076996 | +31998 | |
| 1.2. Фонды накопления | 79358–0 | +79358 | |
| 1.3. Резервный капитал | 423854–160632 | +263222 | |
| 1.4. Фонд социальной сферы | 9586970–6957693 | +2629277 | |
| 1.5. Целевые финансирование и поступления | -8417–15864 | -24281 | |
| 1.6. Резерв предстоящих расходов и платежей | 32–49 | -17 | |
| 1.7. Доходы будущих периодов | 856–471 | +385 | |
| 1.8. Нераспределенная прибыль | -181553 – (-181553) | 0 | |
| 1.9. Долгосрочные обязательства | 679678–659157 | +20521 | |
| 2. Внеоборотные активы | |||
| 2.1. Нематериальные активы | – (7752–7005) | -747 | |
| 2.2. Основные средства | – (11958057–9409161) | -2548896 | |
| 2.3. Незавершенное строительство | – (101329–54369) | -46960 | |
| 2.4. Долгосрочные финансовые вложения | – (68180–40920) | -27260 | |
| Итого | +376600 | ||
Из таблицы 9 видно, что за отчетный период сумма собственного оборотного капитала увеличилась на 376600 тыс. руб. это произошло главным образом за счет прироста суммы в фонд социальной сферы и резервного капитала. Дополнительное вложение капитала в основные фонды и долгосрочные финансовые инструменты вызвало уменьшение его величины. Важным показателем, который характеризует ФСП и его устойчивость, является обеспеченность материальных оборотных средств плановыми источниками финансирования, к которым относится не только собственный оборотный капитал, но и краткосрочные кредиты банка под товарно-материальные ценности, полученные авансы от покупателей. Она устанавливается сравнением суммы плановых источников финансирования с общей суммой материальных оборотных активов (запасов) (см. таблицу 10).
Как видно из приведенных данных (таблица 10), на анализируемом предприятии материальные оборотные активы на начало года были обеспечены плановыми источниками финансирования на 95,91%, а на конец года – 93,13%.
Таблица 10. Обеспеченность материальных оборотных средств плановыми источниками финансирования
| На начало года | На конец года | |
| 1 | 2 | 3 |
| Сумма материальных оборотных активов, включая товары отгруженные и расчеты с покупателями и заказчиками | 2223263 | 3480274 |
| Плановые источники их формирования | ||
| Сумма собственного оборотного капитала | 177854 | 554454 |
| Краткосрочные кредиты банка под товарно-материальные ценности | 606280 | 1107082 |
| Авансы, полученные от покупателей | 0 | 0 |
| Задолженность поставщикам, сроки погашения которой не наступили | 1348138 | 1579605 |
| Итого плановых источников | 2132272 | 3241141 |
| Уровень обеспеченности, % | 95,91 | 93,13 |
Излишек или недостаток плановых источников средств для формирования запасов и затрат (постоянной части оборотных активов) является одним из критериев оценки ФСП. В соответствии с этим выделяют 4 типа ФУП.
1)
Абсолютная
устойчивость финансового состояния, если запасы и затраты (З) меньше суммы плановых
источников их формирования ( ) (см. формулу 6):
 (6)
2) Нормальная устойчивость, при которой гарантируется платежеспособность предприятия, если верно равенство 7:
 (7)
3)
Неустойчивое
(предкризисное) финансовое состояние, при котором нарушается платежный баланс, но
сохраняется возможность восстановления равновесия платежных средств и платежных
обязательств за счет привлечения временно свободных источников средств ( ) в оборот предприятия (резервного фонда,
фонда накопления и потребления), кредитов банка на временное пополнение
оборотных средств, превышения нормальной кредиторской задолженности над
дебиторской и др. (см. формулу 8):
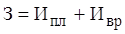 (8)
4) Кризисное финансовое состояние (предприятие находится на грани банкротства), при