Приемы финансового управления и принятия решений
Размещено на /
Содержание
Введение
1. Анализ финансового положения предприятия
Задание 1.11
2. Управление активами предприятия
Задание 2.6
Задание 2.11
3. Управление пассивами
3.1 Анализ и оптимизация структуры источников средств
Задание 3.1.1
3.2 Анализ и оптимизация условий коммерческих контрактов
Задание 3.2.1
Задание 3.2.2
3.3 Изменение условий платежей по обязательствам предприятия
Задание 3.3.4
3.4 Оценка и реализация инвестиционных проектов
Задание 3.4.1
Введение
Финансовый менеджмент – это форма управления процессами финансирования повседневной предпринимательской деятельности, наука принимать инвестиционные решения и выбирать источники их финансирования. Он как система управления состоит из двух подсистем:
управляемой подсистемы (объекта управления);
управляющей системы (субъекта управления).
Объект управления включает:
источники финансовых ресурсов;
собственно финансовые ресурсы;
финансовые отношения.
Субъект управления включает:
организационную структуру финансового управления;
кадры финансового подразделения;
финансовые инструменты;
финансовые методы
информацию финансового характера;
технические средства управления.
Целью настоящей курсовой работы является получение практических навыков использования пока еще не широко распространенных финансовых инструментов и методов, приемов финансового управления и принятия управленческих решений.
В целом курсовая работа состоит из отдельных задач по разделам изучаемой дисциплины. Решению подлежат только задачи, указанные преподавателем.
1. Анализ финансового положения предприятия
Задание 1.11
Оценить динамику изменения ликвидности баланса условного предприятия и выявить положительные и отрицательные тенденции.
Решение
Задача анализа ликвидности баланса в ходе анализа финансового состояния предприятия возникает в связи с необходимостью давать оценку кредитоспособности предприятия, т. е. его способности своевременно и полностью рассчитываться по всем своим обязательствам, так как ликвидность — это способность предприятия оплатить свои краткосрочные обязательства, реализуя свои текущие активы.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков погашения.
Все активы фирмы в зависимости от степени ликвидности, т. е. скорости превращения в денежные средства, можно условно разделить на несколько групп.
Классификация активов:
А1=стр.260+стр.250 – наиболее ликвидные активы.
А2=стр.240 – быстрореализуемые активы.
А3=стр.210+стр.220+стр.230+стр.270 – медленно реализуемые активы.
А4=стр.190 – труднореализуемые активы.
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам предприятия, при этом текущие активы более ликвидны, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
Классификация пассивов:
П1=стр.620+ПКБЗ – наиболее срочные обязательства.
П2=стр.610–(ф.5 стр.:131+141)+стр.660 – краткосрочные пассивы.
П3=стр.590–(ф.5 стр.: 111+121)+стр.630+стр.640+стр.650 – долгосрочные пассивы.
П4=стр.490 – постоянные пассивы.
Просроченные кредиты банков и займы (ПКБЗ)=ф.5 стр.(111+121+131+141).
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются условия:
А1 >> П1
А2 >> П2
А3 >> П3
А4 << П4
Если выполняются первые три неравенства, т. е. текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Исходные данные представлены в бухгалтерском балансе предприятия (форма №1) , в приложении к бухгалтерскому балансу (форма №5 – «движение заемных средств») и форма №2 «Отчет о прибылях и убытках».
Предварительный анализ ликвидности баланса предприятия удобнее проводить с помощью таблицы анализ ликвидности предприятия (табл. 1.1).
Таблица 1.1 Анализ ликвидности баланса
| АКТИВ | Величина | ПАССИВ | Величина | Платеж. излишек (+), недостаток (-) | Платежный излишек (+), недостаток (-) нарастающим итогом | ||||||||||||||
| нач. года | кон. года | нач. года | кон. года | На начало периода | На конец периода | ||||||||||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб | % | тыс. руб. | % | Нач. года | Кон. года | тыс. руб. | в дн. оборота | в % оплаты | тыс. руб. | в дн. оборота | в % оплаты | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| А-I | Наиболее ликвидные активы | 6200 | 2,15 | 5800 | 2,05 | П-I | Наиболее срочные обязательства и ссуды непогашенные в срок | 69186 | 24,03 | 70186 | 24,79 | -62986 | -64386 | -62986 | 33,04 | 8,96 | -64386 | 21,43 | 8,26 |
| А-II | Быстро реализуемые активы | 56000 | 19,45 | 55000 | 19,43 | П-II | Краткосрочные пассивы | 43645 | 15,16 | 40815 | 14,42 | 12356 | 14186 | -50630 | 298,39 | 128,31 | -50200 | 203,19 | 134,76 |
| А-III | Медленно реализуемые активы | 106000 | 36,81 | 103900 | 36,70 | П-III | Долгосрочные пассивы | 5000 | 1,74 | 4400 | 1,55 | 101000 | 99500 | 50370 | 564,82 | 2120,00 | 49300 | 383,84 | 2361,36 |
| А-IV | Труднореализуемые активы | 119730 | 41,58 | 118400 | 41,82 | П-IV | Постоянные пассивы | 170100 | 59,08 | 167700 | 59,24 | -50370 | -49300 | 0 | 637,98 | 100 | 0 | 437,41 | 100 |
| БАЛАНС | 287930 | 100,00 | 283100 | 100,00 | БАЛАНС | 287930 | 100,00 | 283100 | 100,00 | х | |||||||||
Однодневная выручка в отчетном периоде – 270,68 тыс. руб.
Однодневная выручка в предыдущем периоде – 187,67 тыс.руб.
Исходя из полученного соотношения, мы видим, что ликвидность баланса организации отличается от абсолютной.
А1 << П1
А2 >> П2
А3 >> П3
А4 << П4
Причем, исходя из данных таблицы 1.1, можно заключить, что краткосрочная задолженность увеличивалась более высокими темпами, чем денежные средства.
Расчет и оценка финансовых коэффициентов платежеспособности
Ниже представлен расчет всех коэффициентов и таблица с итогами расчетов (табл.1.3.)
1. Общий показатель ликвидности
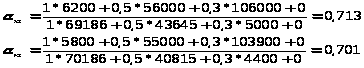
2. Коэффициент платежеспособности

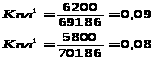
Согласно нормативу предприятие на начало и конец года является неплатежеспособным.
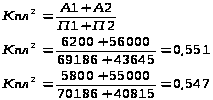
Предприятие в состоянии покрыть срочные платежи денежными средствами и краткосрочными финансовыми вложениями.
3. Коэффициент абсолютной ликвидности
Кал = А1/(П1+П2)
Кнгал = 6200/(69186+43645) = 0,055
Ккгал = 5800/(70186+40815) = 0,052
4. Коэффициент критической ликвидности
Ккл = (А1+А2)/(П1+П2)
Кнгкл = (6200+56000)/( 69186+43645) = 0,551
Ккгкл = (5800+55000)/( 70186+40815) = 0,548
5. Коэффициент текущей ликвидности
Ктл = (А1+А2+А3)/(П1+П2)
Кнгтл = (6200+56000+106000)/( 69186+43645) = 1,491
Ккгтл = (5800+55000+103900)/( 70186+40815) = 1,484
6. Коэффициент обеспеченности собственными источниками оборотных средств
Косс = (П4-А4)/(А1+А2+А3)
Кнгосс = (170100-119730)/(6200+56000+106000) = 1,254
Ккгосс = (167700-118400)/(5800+55000+103900) = 1,249
Основанием для признания структуры баланса предприятия неудовлетворительной, а предприятия — неплатежеспособным является выполнение одного из следующих условий: коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2, коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
Одно из названных условий не выполняется, тогда оценивается возможность восстановления платежеспособности предприятия. Для принятия решения о реальной возможности ее восстановления необходимо, чтобы отношение расчетного (прогнозного) коэффициента текущей ликвидности к установленному (равному 2) было больше 1.
7. Коэффициент восстановления платежеспособности
Квпл = (Ккгтл+6/12*( Ккгтл- Кнгтл))/Кнормтл
Квпл = (1,484+6/12*( 1,484-1,491))/2=0,841
Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно в динамике.
Таблица 1.3 Коэффициенты, характеризующие платежеспособность предприятия
| № п/п | Показатели | Условное обозначе-ние | Нормативное ограничение | Значение показателя | Изменение за год | |
| Начало года | Конец года | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Общий показатель ликвидности | Кл | - | 0,713 | 0,701 | -0,012 |
| 2 | Коэффициент абсолютной ликвидности | Кaл | >=0,2:0,5 | 0,055 | 0,052 | -0,003 |
| 3 | Коэффициент критической ликвидности | Ккл | >=0,5(0,7):1,0 | 0,551 | 0,548 | -0,004 |
| 4 | Коэффициент текущей ликвидности | Ктл | >=1:2 | 1,491 | 1,484 | -0,007 |
| 5 | Коэффициент маневренности функционирующего капитала | Км | - | 1,914 | 1,935 | +0,020 |
| 6 | Доля оборотных средств в активах | Коб | - | 0,803 | 0,809 | +0,006 |
| 7 | Коэффициент обеспеченности собственными оборотными средствами | Коб.с | >0,1 | 1,254 | 1,249 | -0,005 |
| 8 | Коэффициент восстановления платежеспособности | Кв.пл | >1 | 0,840 | - | |
| 9 | Коэффициент утраты платежеспособности | Ку.пл | >1 | - | - | |
| 10.1 | Коэффициент платежеспособности | Кпл | >=0,5 | 0,090 | 0,083 | -0,007 |
| 10.2 | Коэффициент платежеспособности | Кпл | >=0,5-1 | 0,551 | 0,547 | -0,004 |
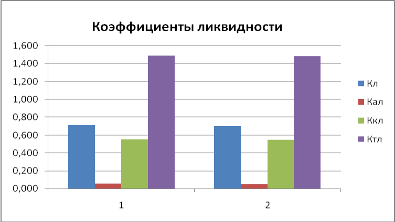
Рис. 1.1
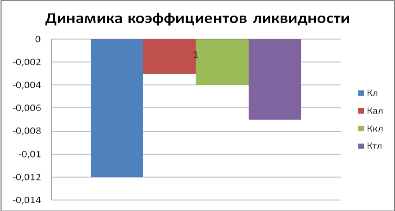
Рис. 1.2
Динамика первых 4-х коэффициентов – отрицательная (Рис. 1.2). Коэффициент абсолютной ликвидности составил на начало отчетного года 0,055, что ниже нормативного значения (≥0,2;0,5). К концу отчетного периода данный коэффициент снизился до 0,052 (тоже ниже значения (≥0,2;0,5)). Другими словами предприятие может покрыть 5,2 % краткосрочной задолженности за счет имеющихся денежных средств (на конец отчетного периода). Нормальным значением коэффициента критической оценки считается значение 0,7- 1,0, однако следует иметь в виду, что достоверность выводов зависит от качества дебиторской задолженности (сроков образования, финансового положения должника). Оптимально, если коэффициент критической ликвидности приблизительно = 1. В нашем случае коэффициент близок к 0,7, но в динамике – снижается, а это отрицательная тенденция.
Если соотношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то можно говорить о высоком финансовом риске. Если коэффициент текущей ликвидности > 1, то можно сделать вывод, что организация располагает некоторым объемом свободных средств, следовательно это положительная тенденция.
В финансовой теории есть положение, что чем выше оборачиваемость оборотных средств, тем меньше может быть нормальный уровень коэффициент текущей ликвидности. Однако не любое ускорение оборачиваемости позволяет считать нормальным более низкий уровень коэффициента текущей ликвидности, а лишь связанное со снижением материалоемкости. Иными словами, организация может считаться платежеспособными при условии, что сумма ее оборотных средств равно сумме краткосрочной задолженности.
Вывод
С помощью проведенного анализа ликвидности баланса предприятия, можно сделать общий вывод, что к отчетному году оно находится в неудовлетворительном финансовом состоянии и в ближайшее время будет являться неплатежеспособным. Предприятию нужно принять срочные меры для ускорения реализации активов или привлечь со стороны денежные средства.
2. Управление активами предприятия
Задание 2.6
В типовых формах аналитических таблиц (ТАТ-1 и ТАТ-2) на основании данных табл. 2.2 методички выполнить факторный анализ фонда заработной платы предприятия. Результаты расчетов представить в виде балансовой модели.
Таблица 2.1. Исходные данные для выполнения факторного анализа
| Категории персонала | Численность персонала, чел. | Среднемесячная заработная плата, руб. | ||
| нг | кг | нг | кг | |
| Рабочие | 30 | 40 | 4000 | 4500 |
| Служащие | 5 | 6 | 5000 | 6000 |
| ИТР | 1 | 2 | 6000 | 6500 |
Типовые аналитические таблицы ТАТ-1 и ТАТ-2 используются для факторного анализа в моделях типа:
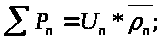
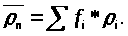
Для анализа фонда заработной планы используются следующие формулы:
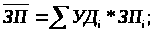
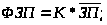
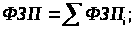
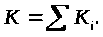
Предварительно рассчитаем изменения и темпы роста за год каждого из факторов: численности персонала, заработной платы каждой категории персонала и общего фонда заработной платы.
Таблица 2.2 Персонал предприятия
| Категории персонала | Контингент, чел. | Абсолютное изменение, чел. | Темп роста, % | |
| нг | кг | |||
| Рабочие | 30 | 40 | 10 | 133,33 |
| Служащие | 5 | 6 | 1 | 120,00 |
| ИТР | 1 | 2 | 1 | 200,00 |
| Итого: | 36 | 48 | 12 | 133,33 |
Таблица 2.3 Средняя заработная плата персонала предприятия
| Категории персонала | Средняя заработная плата, руб. | Абсолютное изменение, руб. | Темп роста, % | |
| нг | кг | |||
| Рабочие | 4000 | 4500 | 500 | 112,50 |
| Служащие | 5000 | 6000 | 1000 | 120,00 |
| ИТР | 6000 | 6500 | 500 | 108,33 |
| Итого: | 4194,44 | 4770,83 | 576,39 | 113,74 |
Таблица 2.4 Фонд заработной платы предприятия
| Категории персонала | Фонд заработной платы, руб. | Абсолютное изменение, руб. | Темп роста, % | |
| нг | кг | |||
| Рабочие | 120000 | 180000 | 60000 | 150,00 |
| Служащие | 25000 | 36000 | 11000 | 144,00 |
| ИТР | 6000 | 13000 | 7000 | 216,67 |
| Итого: | 151000 | 229000 | 78000 | 151,66 |
ТАТ-1. Анализ фонда заработной платы предприятия
| Показатели | Выполнение плана по контингенту | Фонд заработной платы (ФЗП) | Изменение ФЗП | В т.ч. от влияния факторов | ||||
| Плановый | Скоррек.-ный план | Отчетный | Контингент | Заработная плата | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1 | ФЗП всего | 133,33 | 151000 | 201333,33 | 229000 | 78000 | 50333,33 | 27666,67 |
| 2 | ФЗП рабочих | 133,33 | 120000 | 160000 | 180000 | 60000 | 40000 | 20000 |
| 3 | ФЗП служащих | 120,00 | 25000 | 30000 | 36000 | 11000 | 5000 | 6000 |
| 4 | ФЗП ИТР | 200,00 | 6000 | 12000 | 13000 | 7000 | 6000 | 1000 |
| 5 | Сумма по номенклатуре (2+3+4) | - | 151000 | 202000 | 229000 | 78000 | 51000 | 27000 |
| 6 | Влияние структурных изменений (1-5) | - | - | -666,67 | - | - | -666,67 | 666,67 |
ТАТ-2. Анализ фонда заработной платы предприятия ( оценка структурных сдвигов)
| Элементы совокупности | Структура контингента | Заработная плата, руб | ЗПi/ ЗП | Оценка влияния факторов на изменение | |||||||
| Средней заработной платы | Фонда заработной платы | ||||||||||
| Плановый | Отчетный | Изменения | Плановый | Отчетный | Изменение | Структуры | З.пл. по категориям | Контингента | З.пл. по категориям | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Рабочие | 83,33 | 83,33 | 0,00 | 4000 | 4500 | 500 | -194 | 0,00 | 416,67 | 0,00 | 20000 |
| Служащие | 13,89 | 12,50 | -1,39 | 5000 | 6000 | 1000 | 806 | -11,19 | 125,00 | -537,04 | 6000 |
| ИТР | 2,78 | 4,17 | 1,39 | 6000 | 6500 | 500 | 1806 | 25,08 | 20,83 | 1203,70 | 1000 |
| Итого: | 100,00 | 100,00 | - | 4194,44 | 4770,83 | 576,39 | - | 13,89 | 562,50 | 666,67 | 27000 |
На изменение фонда заработной платы влияют следующие факторы:
Изменение численности рабочих- 12 чел.;
Изменение тарифных ставок, согласно скорректированному плану выполненных работ - 78000;
Результаты расчетов представим в модели «баланс отклонений по факторам»:
Баланс отклонений по факторам
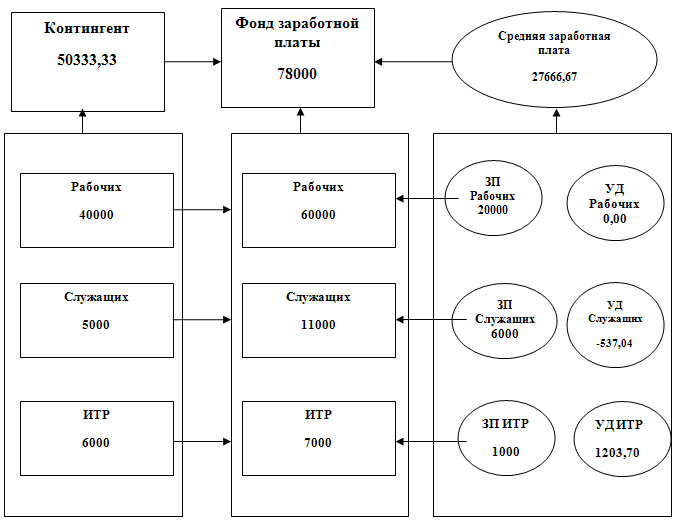
Рис. 2.1
Задание 2.11
На основе статистических данных об объемах продаж (см. табл. 2.3. методички) и ценах реализации продукции (см. табл. 2.5. методички) решить задачу максимизации прибыли предприятия путем определения оптимальных объемов производства и цен на продукцию предприятия. Для решения используйте данные табл.2.4. методички, метод наименьших квадратов, производные.
Таблица 2.5. Исходные данные предприятия
| Месяц года | Объемы производства, тыс. усл. ед. | Цена реализации, руб. | Затраты на производство продукции, тыс. руб. |
| Вариант 8 | Вариант 8 | Вариант 9 | |
| 1 | 46 | 155 | 3940 |
| 2 | 48 | 153 | 5650 |
| 3 | 55 | 141 | 6020 |
| 4 | 56 | 139 | 6300 |
| 5 | 57 | 138 | 6350 |
| 6 | 78 | 106 | 7900 |
| 7 | 59 | 136 | 6550 |
| 8 | 60 | 135 | 6600 |
| 9 | 70 | 118 | 7100 |
| 10 | 77 | 107 | 7750 |
| 11 | 62 | 135 | 6600 |
| 12 | 66 | 121 | 6500 |
Решение
В краткосрочном периоде конкурентная фирма располагает неизменным оборудованием и пытается максимизировать свои прибыли или минимизировать свои убытки, приспосабливая свой объём производства посредством изменений в величине переменных ресурсов, которые она использует. Экономические прибыли, к которым фирма стремится, определяются как разность между валовым доходом и валовыми издержками.
Существует два дополнительных подхода к определению уровня производства, при котором фирма будет получать максимальные прибыли или минимальные издержки. Первый включает сравнение валового дохода и валовых издержек; второй- сравнение предельного дохода и предельных издержек. Оба подхода применимы не только к чисто конкурентной фирме, но также и к фирмам, функционирующим в условиях любой из трех основных рыночных структур. Также можно применить метод наименьших квадратов.
Принцип сопоставления валового дохода с валовыми издержками
Фирме следует установить объем производства, при котором достигается максимум экономической прибыли или минимум убытков, основанный на сравнении валовой выручки и валовых издержек фирмы при разных объемах производства.
Таблица 2.6. Сопоставление валовых издержек и валового дохода при различных объемах производства
| Месяц года | Объемы производств, тыс. усл. ед. (Q) | Цена реализации, руб. (P) | Валовые издержки, тыс. руб. (P*Q=ТС) | Валовый доход, тыс. руб. (ТR) | Экономическая прибыль (убыток), тыс. руб. |
| 1 | 46 | 155 | 3940 | 7130 | 3190 |
| 2 | 48 | 153 | 5650 | 7344 | 1694 |
| 3 | 55 | 141 | 6020 | 7755 | 1735 |
| 4 | 56 | 139 | 6300 | 7784 | 1484 |
| 5 | 57 | 138 | 6350 | 7866 | 1516 |
| 6 | 78 | 106 | 7900 | 8268 | 368 |
| 7 | 59 | 136 | 6550 | 8024 | 1474 |
| 8 | 60 | 135 | 6600 | 8100 | 1500 |
| 9 | 70 | 118 | 7100 | 8260 | 1160 |
| 10 | 77 | 107 | 7750 | 8239 | 489 |
| 11 | 62 | 135 | 6600 | 8370 | 1770 |
| 12 | 66 | 121 | 6500 | 7986 | 1486 |
Таким образом, исходя из рассчитанной таблицы 2.6, мы можем сделать вывод, что предприятие, функционирующее в условиях заданных нами параметров, может варьировать объемы выпускаемой продукции в интервале от 46 до 66 единиц. Естественно, преследуя цель максимизации прибыли, на предприятии должны выбрать конкретный объем производства в определенном интервале. Данный объем соответствует максимальной разнице между показателями валового дохода и валовых издержек, в нашем примере равняется 46 единицам, при цене реализации равной 155 руб.
Принцип сопоставления предельного дохода с предельными издержками
Альтернативным подходом к определению объёмов продукции, которые конкурентная фирма захочет предложить на рынке по любой возможной цене, является определение и сравнение сумм, которые каждая дополнительная единица продукции будет добавлять к валовому доходу, с одной стороны, и к валовым издержкам - с другой. Иначе говоря, фирме следует сравнить предельный доход (MR) и предельные издержки (МС) каждой последующей единицы продукции. Любую единицу продукции, предельный доход от которой превышает её предельные издержки, следует производить. Так как на каждой такой единице продукции фирма получает больше дохода от её продажи, чем она прибавляет к издержкам, производя эту единицу. Следовательно, единица продукции добавляет к совокупным прибылям или - может быть и такой случай - уменьшает убытки. Точно также, если предельные издержки единицы продукции превышают её предельный доход, фирме следует избегать производства этой единицы. Она добавит больше к издержкам, чем к доходу, такая единица продукции не будет окупаться.
Рассмотрим пример анализа предельных издержек и предельного дохода, используя для этого данные из таблицы 2.6.
Таблица 2.7. Сопоставление предельного дохода с предельными издержками
| Месяц года |
Объемы производства, тыс. усл. ед. (Q) |
Цена реализации, руб. (P) |
Валовые издержки, тыс. руб. (P*Q=TC) |
Валовый доход, тыс. руб. (TR) |
Предельный доход, тыс. руб. (MR) |
Предельные издержки, тыс. руб. (MC) |
Разница (MR- MC) |
| 1 | 46 | 155 | 3940 | 7130 | - | - | - |
| 2 | 48 | 153 | 5650 | 7344 | 107 | 855 | -748 |
| 3 | 55 | 141 | 6020 | 7755 | 59 | 53 | 6 |
| 4 | 56 | 139 | 6300 | 7784 | 29 | 280 | -251 |
| 5 | 57 | 138 | 6350 | 7866 | 82 | 50 | 32 |
| 6 | 78 | 106 | 7900 | 8268 | 19 | 74 | -55 |
| 7 | 59 | 136 | 6550 | 8024 | 13 | 71 | -58 |
| 8 | 60 | 135 | 6600 | 8100 | 76 | 50 | 26 |
| 9 | 70 | 118 | 7100 | 8260 | 16 | 50 | -34 |
| 10 | 77 | 107 | 7750 | 8239 | -3 | 93 | -96 |
| 11 | 62 | 135 | 6600 | 8370 | -9 | 77 | -85 |
| 12 | 66 | 121 | 6500 | 7986 | -96 | -25 | -71 |
В краткосрочном периоде выгодно производить то количество товаров, при котором предельные издержки ниже предельного дохода.
Фирма должна увеличивать свой выпуск до тех пор, пока предельные издержки не сравняются с предельным доходом.
В нашем примере вышеуказанному условию удовлетворяет выпуск продукции равный 55 единицам.
Метод наименьших квадратов
Метод наименьших квадратов обычно используется как составная часть некоторой более общей проблемы. Например, при необходимости проведения аппроксимации наиболее часто употребляется именно метод наименьших квадратов.
Метод наименьших квадратов - статистический прием, с помощью которого неизвестные параметры модели оцениваются путем минимизации суммы квадратов отклонений действительных (эмпирических) значений от теоретических.
Метода наименьших квадратов заключается в выполнении следующих действий:
Для нахождения коэффициентов a и b: Для нахождения коэффициентов с и d:
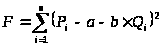
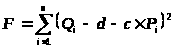
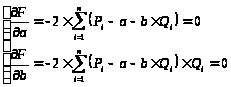
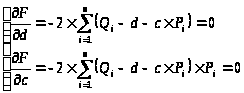
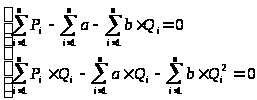
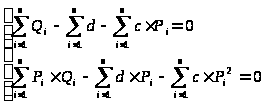
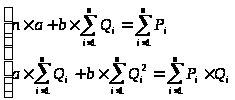
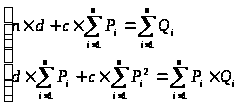
Произведём необходимые расчёты в таблице 2.8:
Таблица 2.8. Расчёт показателей для метода наименьших квадратов
| Месяц года | Q | P | P*Q |
|
|
| 1 | 46 | 155 | 7130 | 2116 | 24025 |
| 2 | 48 | 153 | 7344 | 2304 | 23409 |
| 3 | 55 | 141 | 7755 | 3025 | 19881 |
| 4 | 56 | 139 | 7784 | 3136 | 19321 |
| 5 | 57 | 138 | 7866 | 3249 | 19044 |
| 6 | 78 | 106 | 8268 | 6084 | 11236 |
| 7 | 59 | 136 | 8024 | 3481 | 18496 |
| 8 | 60 | 135 | 8100 | 3600 | 18225 |
| 9 | 70 | 118 | 8260 | 4900 | 13924 |
| 10 | 77 | 107 | 8239 | 5929 | 11449 |
| 11 | 62 | 135 | 8370 | 3844 | 18225 |
| 12 | 66 | 121 | 7986 | 4356 | 14641 |
| Итого: | 734 | 1584 | 95126 | 46024 | 211876 |


Найдём уравнение зависимости цены от объёма
Данное
уравнение имеет
следующий вид:

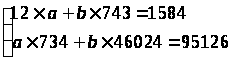
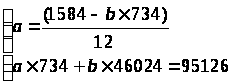
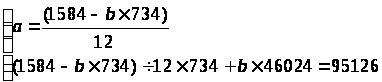
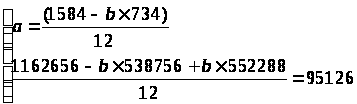
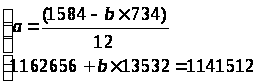
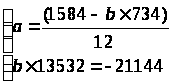

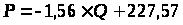
Найдём уравнение зависимости объёма от цены
Данное
уравнение имеет
следующий вид:

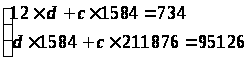
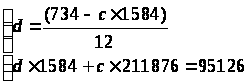
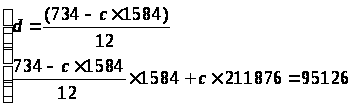
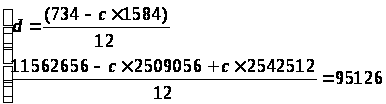
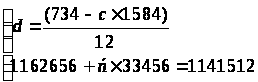

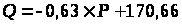
Таким образом, были найдены оптимальные уравнения цены и объёма. Координаты точки пересечения полученных прямых - оптимальный объем производства и оптимальная цена на продукцию предприятия.
Для нахождения точки пересечения составим и решим следующую систему уравнений:
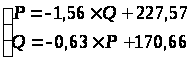
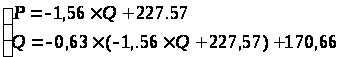
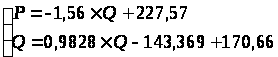
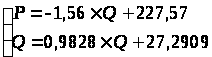
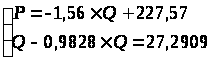
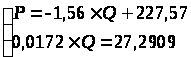
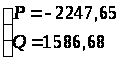
При решении данного задания получились некорректные ответы (уравнение
уходит в область отрицательных значений). Это означает что в исходных данных есть ошибка, которую необходимо устранить неверные данные.
Так как выше рассчитанные данные неверны, то возьмем новые значения:
Таблица 2.9. Исходные данные предприятия
| Месяц года | Объемы производства, тыс. усл. ед. |
Цена реализации, руб. |
Затраты на производство продукции, тыс. руб. |
| Вариант 9 | Вариант 9 | Вариант 9 | |
| 1 | 39 | 166 | 3940 |
| 2 | 55 | 141 | 5650 |
| 3 | 61 | 135 | 6020 |
| 4 | 62 | 134 | 6300 |
| 5 | 63 | 132 | 6350 |
| 6 | 79 | 104 | 7900 |
| 7 | 65 | 123 | 6550 |
| 8 | 65 | 123 | 6600 |
| 9 | 70 | 118 | 7100 |
| 10 | 76 | 108 | 7750 |
| 11 | 64 | 124 | 6600 |
| 12 | 65 | 123 | 6500 |
Принцип сопоставления валового дохода с валовыми издержками
Фирме следует осуществлять производство в краткосрочном периоде, если она может получить либо экономическую прибыль, либо убыток, который меньше, чем ее постоянные издержки. При этом ей необходимо производить такой объем продукции, при котором она максимизирует прибыли или минимизирует убытки.
Таблица 2.10. Сопоставление валового дохода с валовыми издержками
| Месяц года | Объемы производств, тыс. усл. ед. (Q) | Цена реализации, руб. (P) | Валовые издержки, тыс. руб. (P*Q=ТС) | Валовый доход, тыс. руб. (ТR) | Экономическая прибыль (убыток), тыс. руб. |
| 1 | 39 | 166 | 3940 | 6474 | 2534 |
| 2 | 55 | 141 | 5650 | 7755 | 2105 |
| 3 | 61 | 135 | 6020 | 8235 | 2215 |
| 4 | 62 | 134 | 6300 | 8308 | 2008 |
| 5 | 63 | 132 | 6350 | 8316 | 1966 |
| 6 | 79 | 104 | 7900 | 8216 | 316 |
| 7 | 65 | 123 | 6550 | 7995 | 1445 |
| 8 | 65 | 123 | 6600 | 7995 | 1395 |
| 9 | 70 | 118 | 7100 | 8260 | 1160 |
| 10 | 76 | 108 | 7750 | 8208 | 458 |
| 11 | 64 | 124 | 6600 | 7936 | 1336 |
| 12 | 65 | 123 | 6500 | 7995 | 1495 |
Таким образом, исходя из рассчитанной таблицы 2.10, мы можем сделать вывод, что предприятие, функционирующее в условиях заданных нами параметров, может варьировать объемы выпускаемой продукции в интервале от 39 до 65 единиц. Естественно, преследуя цель максимизации прибыли, на предприятии должны выбрать конкретный объем производства в определенном интервале. Данный объем соответствует максимальной разнице между показателями валового дохода и валовых издержек, в нашем примере равняется 46 единицам, при цене реализации равной 166 руб.
Принцип сопоставления предельного дохода с предельными издержками
Предельный доход (MR) и предельные издержки (МС) показывают, сколько каждая дополнительная единица продукции будет добавлять к валовому доходу, с одной стороны, и к валовым издержкам — с другой. Иначе говоря, фирме следует сравнить предельный доход и предельные издержки каждой последующей единицы продукции. Любую единицу продукции, предельный доход от которой превышает ее предельные издержки, следует производить. Потому, что на каждой такой единице продукции фирма получает больше дохода от ее продажи, чем она прибавляет к издержкам, производя эту единицу. Следовательно, единица продукции добавляет к совокупным прибылям или — может быть и такой случай — уменьшает убытки. Точно так же, если предельные издержки единицы продукции превышают ее предельный доход, фирме следует снижать или приостанавливать производство этой единицы. Она добавит больше к издержкам, чем к доходу; такая единица продукции не будет окупаться.
Таблица 2.11. Сопоставление предельного дохода с предельными издержками
| Месяц года | Объемы производства, тыс. усл. ед. (Q) | Цена реализации, руб. (P) | Валовые издержки, тыс. руб. (P*Q) | Валовый доход, тыс. руб. (Z) | Предельный доход, тыс. руб. (MR) | Предельные издержки, тыс. руб. (MC) | Разница (MR-MC) |
| 1 | 39 | 166 | 3940 | 6474 | |||
| 2 | 55 | 141 | 5650 | 7755 | 80 | 107 | -27 |
| 3 | 61 | 135 | 6020 | 8235 | 80 | 62 | 18 |
| 4 | 62 | 134 | 6300 | 8308 | 73 | 280 | -207 |
| 5 | 63 | 132 | 6350 | 8316 | 8 | 50 | -42 |
| 6 | 79 | 104 | 7900 | 8216 | -6 | 97 | -103 |
| 7 | 65 | 123 | 6550 | 7995 | 16 | 96 | -81 |
| 8 | 65 | 123 | 6600 | 7995 | 0 | 0 | 0 |
| 9 | 70 | 118 | 7100 | 8260 | 53 | 100 | -47 |
| 10 | 76 | 108 | 7750 | 8208 | -9 | 108 | -117 |
| 11 | 64 | 124 | 6600 | 7936 | 23 | 96 | -73 |
| 12 | 65 | 123 | 6500 | 7995 | 59 | -100 | 159 |
В краткосрочном периоде выгодно производить то количество товаров, при котором предельные издержки ниже предельного дохода.
Фирма должна увеличивать свой выпуск до тех пор, пока предельные издержки не сравняются с предельным доходом.
В нашем примере вышеуказанному условию удовлетворяет выпуск продукции равный 61 единицам.
Метод наименьших квадратов
Метод наименьших квадратов - статистический прием, с помощью которого неизвестные параметры модели оцениваются путем минимизации суммы квадратов отклонений действительных (эмпирических) значений от теоретических.
Метода наименьших квадратов заключается в выполнении следующих действий:
Для нахождения коэффициентов a и b: Для нахождения коэффициентов с и d:
Произведём необходимые расчёты в таблице 2.12:
Таблица 2.12. Расчёт показателей для метода наименьших квадратов
| Месяц года | Q | P | P*Q |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |