Приемы финансового управления и принятия решений
1. Чистая приведенная (текущая) стоимость проекта D, рассчитываем по формуле (3.2):
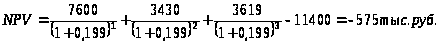
NPV˂0 проект не будет принят к рассмотрению.
Чистая терминальная стоимость проекта D, рассчитываем по формуле (3.3):
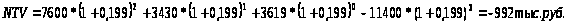
Так как NTV ˂ 0, проект не следует принимать.
Индекс рентабельности инвестиций проекта D, рассчитываем по формуле (3.4):
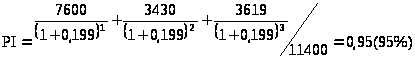
Так как 0,95˂ 1, проект не принят.
4.Внутренняя норма прибыли проекта D , рассчитываем по формуле (3.5):
IRR (D) =16%
IRR <19, 9%, проект не следует принять.
Срок окупаемости: Проект не окупился за 3 года
Таблица 3.10. Показатели для анализа инвестиционного проекта D
| № п/п | Показатели | Год реализации | |||
| 0 | 1 | 2 | 3 | ||
| 0 | Инвестиции (IC) | 11400 | |||
| 1 | Выручка, тыс. руб.(S) | 10600 | 11300 | 13300 | |
| 2 | Сумма НДС, тыс. руб. (S*18/118) | 1617 | 1724 | 2029 | |
| 3 | Выручка за вычетом НДС, тыс. руб. (п.1-п.2) | 8983 | 9576 | 11271 | |
| 4 | Переменные издержки, тыс. руб. | 4000 | 5000 | 6000 | |
| 5 | Постоянные издержки, в т.ч.: (п.5.1+п.5.2) | 8400 | 3533 | 2044 | |
| 5.1. * Амортизационные отчисления, тыс. руб. | 7600 | 2533 | 844 | ||
| 5.2. Прочие постоянные издержки, тыс. руб. (0,2 * п.4) | 800 | 1000 | 1200 | ||
| 6 | Общая сумма издержек, тыс. руб. (п.4+п.5) | 12400 | 8533 | 8044 | |
| 7 | Балансовая прибыль/убыток, тыс. руб. (п.3-п.6) | -3417 | 1043 | 3227 | |
| 8 | Балансовая прибыль, скорректированная на убытки прошлых лет, тыс. руб.** | -3417 | 730 | 2259 | |
| 9 | Налог на прибыль, тыс. руб. (0,2 * п.8) | - | 146 | 452 | |
| 10 | Чистая прибыль/убыток, тыс. руб. (п.9 - п.11) | - | 897 | 2775 | |
| 11 | Чистые денежные поступления, тыс. руб. (п.10+п.5.1) (FV) | 7600 | 3430 | 3619 | |
| 12 | Коэффициент дисконтирования | 0,83403 | 0,69560 | 0,58015 | |
| 13 | Дисконтированные инвестиции, тыс. руб. (п.0*п.14) | 11400 | - | - | - |
| 14 | Дисконтированные чистые денежные поступления, тыс. руб. (п.11*п.12) | 6339 | 2386 | 2100 | |
| 15 | NPV года реализации проекта, тыс. руб. (п.14-п.13) | -11400 | 6339 | 2386 | 2100 |
| 16 | NPV нарастающим итогом, тыс. руб. | -11400 | -5061 | -2675 | -575 |
Рассмотрим инвестиционный проект Е
Таблица 3.11. Расчет амортизационных отчислений в соответствии с нелинейным методом, в тыс. руб.
| № года | Годовая сумма амортизации | Накопленная сумма амортизации | Остаточная стоимость |
| 1 | 1/4 * 12400 = 3100 | 3100 | 8 300 |
| 2 | 1/4 * (12400 – 3100) =2325 | 5425 | 5976 |
| 3 | 1/4 * (12400 – 5425) = 1744 | 7169 | 4231 |
| 4 | 1/4 * (12400 –7169) = 1308 | 8477 | 2923 |
1. Чистая приведенная (текущая) стоимость проекта Е, рассчитываем по формуле (3.2):
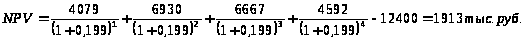
Так как NPV по окончании реализации проекта составляет 1913>0, проект следует принять.
Чистая терминальная стоимость проекта Е, рассчитываем по формуле (3.3):
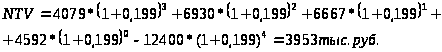
Так как NTV > 0, проект следует принять.
Индекс рентабельности инвестиций проекта Е, рассчитываем по формуле (3.4):
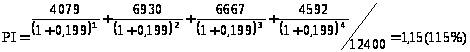
Так как 1,15 > 1, проект следует принять.
4.Внутренняя норма прибыли проекта Е, рассчитываем по формуле (3.5):
IRR (E) =28%
IRR >19,9%, проект следует принять.
Срок окупаемости:
DPP=309/ (309+1913) +3= 3, 1
Срок окупаемости проекта составляет примерно 3 года и 1 месяц.
Таблица 3.12 Показатели для анализа инвестиционного проекта E
| № п/п | Показатели | Год реализации | ||||
| 0 | 1 | 2 | 3 | 4 | ||
| 0 | Инвестиции (IC) | 12400 | ||||
| 1 | Выручка, тыс. руб.(S) | 10200 | 15200 | 16400 | 14600 | |
| 2 | Сумма НДС, тыс. руб. (S*18/118) | 1556 | 2319 | 2502 | 2227 | |
| 3 | Выручка за вычетом НДС, тыс. руб. (п.1-п.2) | 8644 | 12881 | 13898 | 12373 | |
| 4 | Переменные издержки, тыс. руб. | 3600 | 4000 | 5000 | 5800 | |
| 5 | Постоянные издержки, в т.ч.: (п.5.1+п.5.2) | 3820 | 3125 | 2744 | 2468 | |
| 5.1. * Амортизационные отчисления, тыс. руб. | 3100 | 2325 | 1744 | 1308 | ||
| 5.2. Прочие постоянные издержки, тыс. руб. (0,2 * п.4) | 720 | 800 | 1000 | 1160 | ||
| 6 | Общая сумма издержек, тыс. руб. (п.4+п.5) | 7420 | 7125 | 7744 | 8268 | |
| 7 | Балансовая прибыль/убыток, тыс. руб. (п.3-п.6) | 1224 | 5756 | 6155 | 4105 | |
| 8 | Балансовая прибыль, скорректированная на убытки прошлых лет, тыс. руб.** | 1224 | 5756 | 6155 | 4105 | |
| 9 | Налог на прибыль, тыс. руб. (0,2 * п.8) | 245 | 1151 | 1231 | 821 | |
| 10 | Чистая прибыль/убыток, тыс. руб. (п.9 - п.11) | 979 | 4605 | 4924 | 3284 | |
| 11 | Чистые денежные поступления, тыс. руб. (п.10+п.5.1) (FV) | 4079 | 6930 | 6667 | 4592 | |
| 12 | Коэффициент дисконтирования | 0,83403 | 0,69560 | 0,58015 | 0,48386 | |
| 13 | Дисконтированные инвестиции, тыс. руб. (п.0*п.14) | 12400 | - | - | - | - |
| 14 | Дисконтированные чистые денежные поступления, тыс. руб. (п.11*п.12) | 3402 | 4821 | 3868 | 2222 | |
| 15 | NPV года реализации проекта, тыс. руб. (п.14-п.13) | -12400 | 3402 | 4821 | 3868 | 2222 |
| 16 | NPV нарастающим итогом, тыс. руб. | -12400 | -8998 | -4177 | -309 | 1913 |
Рассмотрим инвестиционный проект F
Расчет амортизационных отчислений методом линейный с коэффициентом ускорения, по формуле:
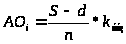
где kуср – коэффициент ускорение (в данной задаче 2)
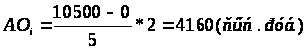
1. Чистая приведенная (текущая) стоимость проекта F, рассчитываем по формуле (3.2):
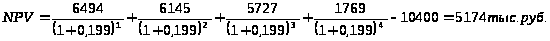
NPV>0 проект принят.
2. Чистая терминальная стоимость проекта F, рассчитываем по формуле (3.3):
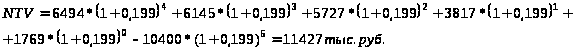
NTV>0 проект принят.
Индекс рентабельности инвестиций проекта F, рассчитываем по формуле (3.4):
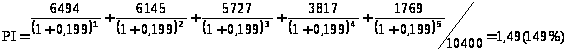
Так как PI>1, проект нужно принять.
4.Внутренняя норма прибыли проекта F , рассчитываем по формуле (3.5):
IRR(F) = 45 % , т.к. IRR >19,9%,то проект следует принять.
Срок окупаемости:
DPP=709/ (709+2613) +2=2, 2
финансовый актив пассив коммерческий инвестиционный
Срок окупаемости проекта составляет примерно 2 года и 2 месяца.
Таблица 3.13 Показатели для анализа инвестиционного проекта F
| № п/п | Показатели | Год реализации | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 0 | Инвестиции (IC) | 10400 | |||||
| 1 | Выручка, тыс. руб.(S) | 12600 | 13500 | 14300 | 13000 | 12000 | |
| 2 | Сумма НДС, тыс. руб. (S*18/118) | 1922 | 2059 | 2181 | 1983 | 1831 | |
| 3 | Выручка за вычетом НДС, тыс. руб. (п.1-п.2) | 10678 | 11441 | 12119 | 11017 | 10169 | |
| 4 | Переменные издержки, тыс. руб. | 3000 | 4000 | 5000 | 6000 | 7000 | |
| 5 | Постоянные издержки, в т.ч.: (п.5.1+п.5.2) | 4760 | 4960 | 5160 | 5360 | 5560 | |
| 5.1. * Амортизационные отчисления, тыс. руб. | 4160 | 4160 | 4160 | 4160 | 4160 | ||
| 5.2. Прочие постоянные издержки, тыс. руб. (0,2 * п.4) | 600 | 800 | 1000 | 1200 | 1400 | ||
| 6 | Общая сумма издержек, тыс. руб. (п.4+п.5) | 7760 | 8960 | 10160 | 11360 | 12560 | |
| 7 | Балансовая прибыль/убыток, тыс. руб. (п.3-п.6) | 2918 | 2481 | 1959 | -343 | -2391 | |
| 8 | Балансовая прибыль, скорректированная на убытки прошлых лет, тыс. руб.** | 2918 | 2481 | 1959 | - | - | |
| 9 | Налог на прибыль, тыс. руб. (0,2 * п.8) | 584 | 496 | 392 | - | - | |
| 10 | Чистая прибыль/убыток, тыс. руб. (п.9 - п.11) | 2334 | 1985 | 1567 | -343 | -2391 | |
| 11 | Чистые денежные поступления, тыс. руб. (п.10+п.5.1) (FV) | 6494 | 6145 | 5727 | 3817 | 1769 | |
| 12 | Коэффициент дисконтирования | 0,83403 | 0,69560 | 0,58015 | 0,48386 | 0,40356 | |
| 13 | Дисконтированные инвестиции, тыс. руб. (п.0*п.14) | 10400 | - | - | - | - | - |
| 14 | Дисконтированные чистые денежные поступления, тыс. руб. (п.11*п.12) | 5416 | 4274 | 3322 | 1847 | 714 | |
| 15 | NPV года реализации проекта, тыс. руб. (п.14-п.13) | -10400 | 5416 | 4274 | 3322 | 1847 | 714 |
| 16 | NPV нарастающим итогом, тыс. руб. | -10400 | -4984 | -709 | 2613 | 4460 | 5174 |
Вывод: Сравнив 3 инвестиционных проекта можно сделать вывод о том, что проект D не выгоден для реализации, его следует отправить на доработку. Однако наиболее выгодным для реализации проектом является проект F, так как у него самый большой показатель NPV и самый больший IRR.
Размещено на