Политика формирования капитала предприятия ОАО "Балаклавское рудоуправление им. М. Горького"
Целью анализа структуры источников финансирования капитала предприятия является определение степени её эффективности, а также указание резервов роста рентабельности собственного капитала, связанных с оптимизацией структуры источников финансирования предприятия.
По целям осуществления финансовый анализ источников финансирования предприятия подразделяется на внутренний и внешний. Эти виды анализа отличаются тем, что результаты предназначаются для различных пользователей. Внутренний анализ проводят менеджеры и собственники компании для собственных целей. Результаты такого анализа могут содержать коммерческую тайну. Внешний финансовый анализ осуществляется работниками налоговых органов, аудиторских фирм, коммерческих банков для собственных целей.
По глубине аналитического исследования выделяют экспресс-анализ и фундаментальный анализ. Первый проводится по данным финансовой отчетности на основе стандартных алгоритмов расчета основных аналитических показателей финансовой деятельности. Фундаментальный анализ включает факторное исследование показателей динамики объемов финансовой деятельности предприятия и её эффективности.
По периоду проведения выделяют предварительный, текущий и последующий финансовый анализ.
Предварительный финансовый анализ связан с изучением условий осуществления финансовой деятельности в целом или осуществления отдельных финансовых операций (например, оценка инвестиционных качеств отдельных ценных бумаг в преддверии формирования инвестиционных решений о направлениях долгосрочных финансовых инвестиций; оценка уровня собственной кредитоспособности в преддверии принятия решения о привлечении крупного банковского кредита и т.п.).
Текущий (или оперативный) финансовый анализ проводится в контрольных целях в процессе реализации отдельных финансовых планов или осуществления отдельных финансовых операций для оперативного воздействия на ход финансовой деятельности (как правило, он ограничивается кратким периодом времени).
Последующий (или ретроспективный) финансовый анализ осуществляется предприятием за отчетный период (месяц, квартал, год). Он позволяет глубже и полнее проанализировать финансовое состояние и результаты финансовой деятельности предприятия в сравнении с предварительным и текущим анализом, так как базируется на завершенных отчетных материалах статистического и бухгалтерского учета.
Любая из перечисленных форм финансового анализа осуществляется по следующим основным этапам:
отбор и подготовка к аналитическому исследованию необходимой исходной финансовой информации;
аналитическая обработка отобранной исходной финансовой информации, формирование аналитической информации;
интерпретация полученной аналитической информации;
подготовка выводов и рекомендаций по результатам проведенного анализа.
Схема анализа структуры источников финансирования предприятия представлена в Приложении 4.
Для решения конкретных задач управления финансами применяется ряд специальных систем и методов анализа, позволяющих получить количественную оценку результатов финансовой деятельности в разрезе отдельных ее аспектов, как в статике, так и в динамике. В теории финансов в зависимости от используемых методов различают следующие основные системы финансового анализа, проводимого на предприятии: горизонтальный анализ; вертикальный анализ; сравнительный анализ; анализ коэффициентов; интегральный анализ.
I. Горизонтальный (или трендовый) финансовый анализ базируется на изучении динамики отдельных финансовых показателей во времени. В финансовом управлении наибольшее распространение получили следующие виды горизонтального (трендового) финансового анализа:
Исследование динамики показателей отчетного периода в сопоставлении с показателями предшествующего периода (например, с показателями предшествующего месяца, квартала, года).
Исследование динамики показателей отчетного периода в сопоставлении с показателями аналогичного периода прошлого года (например, показателей второго квартала отчетного периода с аналогичными показателями второго квартала предшествующего года). Этот вид горизонтального финансового анализа применяется на предприятиях с ярко выраженными сезонными особенностями хозяйственной деятельности.
Исследование динамики показателей за ряд предшествующих периодов Целью этого вида анализа является выявление тенденции изменения отдельных показателей, характеризирующих результаты финансовой деятельности предприятия. Результаты такого аналитического исследования позволяют построить соответствующие динамические факторные модели, которые используются затем в процессе планирования отдельных финансовых показателей.
II. Вертикальный (или структурный) финансовый анализ базируется на структурном разложении отдельных показателей финансовой отчетности предприятия. В процессе осуществления этого анализа рассчитывается удельный вес отдельных структурных составляющих агрегированных финансовых показателей. Наибольшее распространение получили следующие виды вертикального (структурного) анализа:
1.Структурный анализ активов. В процессе этого анализа определяются удельный вес оборотных и необоротных активов; элементный состав оборотных активов; элементный состав необоротных активов; состав активов предприятия по уровню ликвидности; состав инвестиционного портфеля по видам ценных бумаг и другие. Результаты этого анализа используются в процессе оптимизации состава активов предприятия.
Структурный анализ капитала. В процессе этого анализа определяются удельный вес используемого предприятием собственного и заемного капитала; состав используемого заемного капитала по периодам его предоставления (кратко- и долгосрочный привлеченный заемный капитал); состав используемого заемного капитала по его видам - банковский кредит; финансовый кредит других форм; товарный (коммерческий) кредит ит.п. Результаты этого анализа используются в процессе оценки эффекта финансового левериджа, определения средневзвешенной стоимости капитала, оптимизации структуры источников формирования заемных финансовых ресурсов и в других случаях.
III. Сравнительный анализ базируется на сопоставлении значений отдельных групп аналогичных показателей между собой. В процессе использования этой системы анализа рассчитываются размеры абсолютных и относительных отклонений сравниваемых показателей. Наибольшее распространение получили следующие виды сравнительного финансового анализа.
Сравнительный анализ финансовых показателей предприятия и среднеотраслевых показателей. В процессе этого анализа выявляется степень отклонения основных результатов финансовой деятельности данного предприятия от среднеотраслевых с целью оценки своей конкурентной позиции по финансовым результатам хозяйствования и выявления резервов дальнейшего повышения эффективности финансовой деятельности.
Сравнительный анализ финансовых показателей данного предприятия и предприятий - конкурентов. В процессе этого анализа выявляются слабые стороны финансовой деятельности предприятия с целью разработки мероприятий по повышению его конкурентной позиции на конкретном региональном рынке.
Сравнительный анализ финансовых показателей отдельных структурных единиц и подразделений данного предприятия. Такой анализ проводится с целью сравнительной оценки и поиска резервов повышения эффективности финансовой деятельности внутренних подразделений предприятия.
Сравнительный анализ отчетных и плановых (нормативных) финансовых показателей. Такой анализ составляет основу организуемого на предприятии контроля текущей финансовой деятельности. В процессе этого анализа выявляется степень отклонения отчетных показателей от плановых (нормативных), определяются причины этих отклонений и вносятся рекомендации по корректировке отдельных направлений финансовой деятельности предприятия.
IV. Анализ финансовых коэффициентов (R-анализ) базируется на расчете соотношения различных абсолютных показателей финансовой деятельности предприятия между собой. В процессе использования этой системы анализа определяются различные относительные показатели, характеризующие отдельные результаты финансовой деятельности и уровень финансового состояния предприятия. В финансовом менеджменте наибольшее распространение получили следующие группы аналитических финансовых коэффициентов: коэффициенты оценки финансовой устойчивости предприятия; коэффициенты оценки платежеспособности (ликвидности) предприятия; коэффициенты оценки оборачиваемости активов; коэффициенты оценки оборачиваемости капитала; коэффициенты оценки рентабельности и другие.
Высокая роль финансовой информации в подготовке и принятии эффективных управленческих решений предъявляет соответственно высокие требования к ее качеству при формировании информационной системы управления финансами. Так, к информации, включаемой в эту систему, предъявляются следующие основные требования:
1. Значимость, которая определяет, насколько привлекаемая информация влияет на результаты принимаемых финансовых решений, в первую очередь, в процессе формирования финансовой стратегии предприятия, разработки целенаправленной политики по отдельным аспектам финансовой деятельности, подготовки текущих и оперативных финансовых планов.
2. Полнота, которая характеризует завершенность круга информативных показателей, необходимых для проведения анализа, планирования и принятия оперативных управленческих решений по всем аспектам финансовой деятельности предприятия.
3. Достоверность, которая определяет, насколько формируемая информация адекватно отражает реальное состояние и результаты финансовой деятельности, правдиво характеризует внешнюю финансовую среду, нейтральна по отношению ко всем категориям потенциальных пользователей и проверяема.
4. Своевременность, которая характеризует соответствие формируемой информации потребности в ней по периоду ее использования. Отдельные виды информативных показателей, используемых в финансовом управлении, "живут" в его информационной системе в неизменном количественном выражении лишь один день, (например, курс иностранных валют, курс отдельных фондовых и денежных инструментов на финансовом рынке), другие — месяц, квартал и т.п.
5. Понятность, которая определяется простотой ее построения, соответствием определенным стандартам представления и доступностью понимания (а соответственно и адекватного ее толкования) теми категориями пользователей, для которых она предназначается. Не следует, однако смешивать требования понятности информации для определенной категории пользователей с ее универсальной доступностью для понимания всеми участниками финансовой деятельности предприятия, так как ряд из них может не иметь достаточного уровня квалификации для адекватной ее интерпретации.
6. Релевантность (или избирательность), определяющая достаточно высокую степень используемости формируемой информации в процессе управления финансовой деятельностью предприятия. "Информационное переполнение" системы усложняет процесс отбора необходимых информативных данных для подготовки конкретных управленческих решений, приводит к формированию малосущественных альтернативных проектов этих решений, удорожает процесс информационного обеспечения управления финансовой деятельностью предприятия.
7. Сопоставимость, которая определяет возможность сравнительной оценки стоимости отдельных активов и результатов финансовой деятельности предприятия во времени, возможность проведения сравнительного финансового анализа предприятия с аналогичными хозяйствующими субъектами и т.п. Такая сопоставимость обеспечивается идентификацией определения отдельных информативных показателей и единиц их измерения, использованием соответствующих национальных и международных стандартов финансовой отчетности, последовательностью и стабильностью применяемых методов учета финансовых показателей на предприятии.
8. Эффективность, которая применительно к формированию информационной системы управления финансами означает, что затраты по привлечению определенных информативных показателей не должны превышать эффект, получаемый в результате их использования при подготовке и реализации соответствующих управленческих решений.
Содержание системы информационного обеспечения финансового анализа, ее широта и глубина определяются отраслевыми особенностями деятельности предприятий, их организационно-правовой формой функционирования, объемом и степенью диверсификации финансовой деятельности и рядом других условий. Конкретные показатели этой системы формируются за счет как внешних (находящихся вне предприятия), так и внутренних источников информации. В разрезе каждой из групп этих источников вся совокупность показателей, включаемых в информационную систему финансового управления, предварительно классифицируется.
Проанализируем структуру капитала ОАО «Балаклавское рудоуправление им. М. Горького» на основании таблицы, в котором приведена структура капитала предприятия (Приложение 5).
 Рассматривая
структуру
капитала предприятия,
в первую очередь
следует отметить
устойчивую
их структуру
в течение 2005-2007
годов. Прежде
всего, выделяется
превышение
собственного
капитала над
заемными средствами.
Несмотря на
сокращение
собственного
капитала в
удельном весе
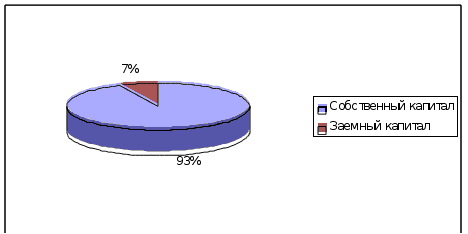
с 93,59% в 2005
году до 92,05 в 2007 году,
превосходство
над заемными
источниками
остается подавляющим.
Это объясняется
огромной величиной
уставного
капитала,
насчитывающего
в 2007 году 110695
тыс.грн. (91,62% капитала
предприятия).
Рис. 2.2.1- Структура капитала БРУ в 2005 году
 Рисунок
2.2.2- Структура
капитала БРУ
в 2006 году
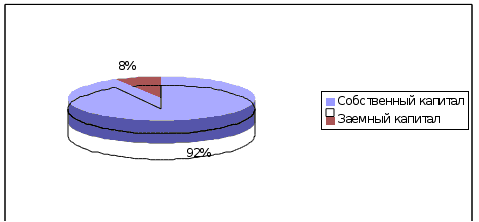 Рисунок
2.2.3- Структура
капитала БРУ
в 2007 году
Некоторое уменьшение удельного веса собственного капитала в структуре источников объясняется общим увеличением капитала предприятия при неизменном уставном фонде и низким темпом падающего дополнительно вложенном капитале. С 3550 тыс.грн. в 2005году до 2890 тыс.грн. в 2007 году. Кроме того в во всех трех рассматриваемых периодах предприятие имеет непокрытые убытки величина которых составила в 2005 году 3166 тыс.грн., в 2006 – 2839 тыс.грн, в 2007 году – 2409 тыс.грн., что уменьшило капитал предприятия на -2,66%, -2,38% и -1,99% соответственно. Однако данные тенденции носят слабый характер и неспособны коренным образом изменить структуру капитала предприятия.
Проанализируем источники финансирования капитала предприятия на основании данных приведенных в Приложении 6.
Среди заемных источников финансирования капитала наибольший объем имеют товарный кредит 3517 тыс.грн. (2,91% в общей сумме капитала предприятия) и задолженность по расчетам, которая составляет 3939 тыс.грн. (3,26%) в 2007 году.
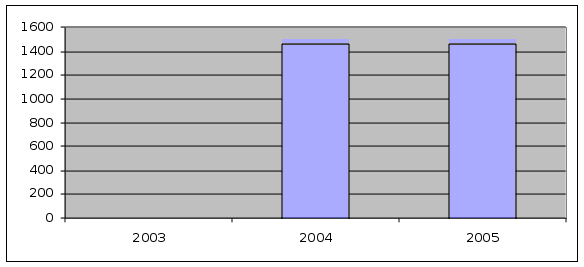 Рис.
2.2.4 - Динамика
изменения
долгосрочных
обязательств
ОАО«Балаклавское
рудоуправление
им. М. Горького»
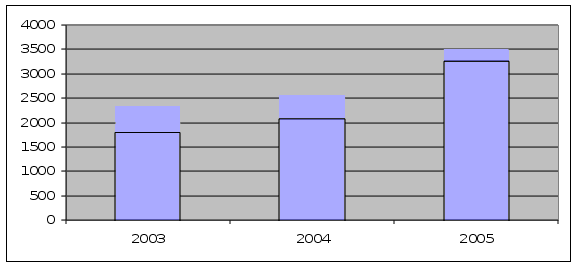
Рис. 2.2.5 - Динамика изменения товарного кредита ОАО «Балаклавское рудоуправление им. М. Горького»
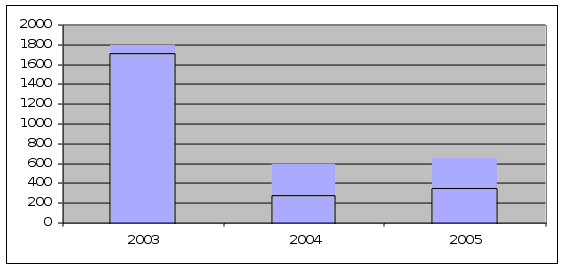 Рис.
2.2.6 - Динамика
изменения
краткосрочных
обязательств
ОАО «Балаклавское
рудоуправление
им. М. Горького»
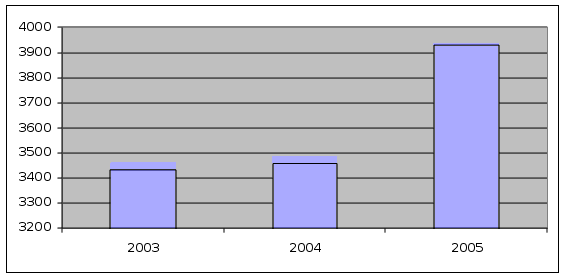
Рис. 2.2.7 – Динамика изменения задолженности по расчетам ОАО «Балаклавское рудоуправление им. М. Горького»
Структура заемных источников за прошедшие три года, существенно не изменилась, за исключением, того, что предприятие в 2007 году получило долгосрочный кредит, который составил 1500 тыс.грн. И соответственно занимал 1,25% от суммы капитала предприятия. В то же время краткосрочная задолженность уменьшилась в 2007 году в 3 раза с 1800 тыс.грн. до 600 тыс.грн. Эти данные свидетельствуют о том, что уменьшение краткосрочного кредитования было восполнено получением долгосрочного кредита, а также некоторым повышением товарного кредита. Задолженность по расчетам занимает достаточно большое место в структуре капитала предприятия и составила в 2005 году 3461 тыс.грн. (2,91%), в 2006 году 3487 тыс.грн. (2,92%), в 2007 году 3939 тыс.грн. (3,26%). Данная тенденция носит негативных характер, так как увеличение данного источника вредит имиджу предприятия и его отношению с контрагентами.
Таким образом, проанализировав сложившуюся ситуацию можно сделать вывод, что в структуре капитала преобладают собственный над заемным, а структура их с течением времени изменяется слабо, что делает использование эффекта финансового левериджа маловероятным.
Структура источников финансирования капитала ОАО «Балаклавского рудоуправления им. М. Горького» отличается тем, что в ней отсутствуют собственные источники. Связано это с тем, что увеличения собственного капитала в рассматриваемом периоде не производилось, а единственный реальный источник, которым являлась нераспределенная прибыль, оказалась отрицательной.
В общей структуре источников финансирования предприятия первое место занимает задолженность по расчетам и составила в 2006 году 42,77%, а в 2007 году 41,02 % величины источников финансирования.
Также значительную роль играет товарный кредит, прирост которого в 2007 году составил 36,61%, а долю в суммарной величине источников 43,13%.
Таким образом, общая величина источников финансирования ОАО «Балаклавского рудоуправления им. М. Горького» возросла на 1,32%. Однако этот рост обусловлен лишь увеличением роста заемных источников, в то время как собственные отсутствуют. Данный дисбаланс ведет к увеличению средневзвешенной стоимости капитала, так как заемные источники традиционно более дорогие, чем собственные.
2.3 Анализ потребности в финансовых ресурсах и достаточности капитала предприятия ОАО «Балаклавского рудоуправления им. М. Горького»
Для того чтобы определить потребность рассматриваемого предприятия в средствах необходимо обратиться к расчету дефицита или профицита платежных средств. Данные показатели определяются лишь для операционной деятельности и вычисляются с помощью построения расчетно-платежного баланса. Построим данную форму для предприятия, основываясь на данных баланса за 2007 год.
Таблица 2.3.1 - Расчетно-платежный баланс ОАО «Балаклавское рудоуправление им. М. Горького» за 2007 год
|
Платежные средства (тыс.грн) |
Платежные обязательства (тыс.грн) |
||
| Дебиторская задолженность за товары, работы, услуги | 7213 | Краткосрочные кредиты банков | 650 |
| Дебиторская задолженность по расчетам | 114 | Кредиторская задолженность за товары, работы, услуги | 3517 |
| Другая текущая дебиторская задолженность | 638 | Текущие обязательства по расчетам | 3487 |
| Денежные средства и их эквиваленты | 23 | Итого |
7654 |
| Итого | 7988 | ||
| Положительное сальдо | 334 |
Таким образом, с помощью расчета платежного баланса мы определили, что предприятие имеет положительное сальдо, это говорит о некотором избытке платежных средств на предприятии в сумме 334 тыс.грн. Исходя из этого можно сделать вывод об отсутствии необходимости привлекать какие-либо источники финансирования капитала предприятия для обеспечения его операционной деятельности в данных масштабах производства.
В рамках анализа потребности предприятия в капитале рассчитаем средневзвешенную стоимость капитала, по методике приведенной в пункте 2.1.
Исследуя источники финансирования капитала можно отметить, что в анализируемом периоде в финансовой отчетности отражен непокрытый убыток соответственно в сумме 2839 тыс.грн. в 2006 году и 2409 тыс.грн. в 2007 году.
Других элементов финансирования капитала из собственных источников у предприятия в отчетном периоде не было, из чего можно сделать вывод об отсутствии собственных источников финансирования капитала предприятия.
В структуре заемных источников финансирования капитала предприятия выделяются следующие:
1.Кредиты банков;
2.Товарный кредит;
3. Внутренняя задолженность по расчетам.
ОАО «Балаклавское рудоуправление им. М. Горького» имеет в пассиве два вида банковских кредитов: долгосрочный и краткосрочный.
Найдем ставку процента за кредит для предприятия. Средний размер процентов за кредит, уплачиваемый предприятием, вычислим через частное процентов по кредитам уплаченных в 2007 году и средней суммы кредитов используемый предприятием в 2007 году.
ПК=Спр/Скср, (2.19)
где Спр - сумма процентов по кредитам уплаченная в 2007г.;
Скср - средняя сумма кредитов используемых предприятием в 2007г.
ПК= 390/(2100+2150)/2=18,13%
С учетом того, что затраты на привлечения кредита составляют, как правило, 0,5% от величины кредита стоимость заемного капитала в форме банковского кредита оценивается следующим образом:
СКБ=18,13*(1-0,25)/(1-0,005)=13,67%
Таким образом, стоимость банковских кредитов предприятия составляет 13,67%.
2. Найдем стоимость товарного кредита.
Стоимость товарного кредита зависит от величины скидки на товары и периода предоставления отсрочки. Контрагенты предприятия практикуют предоставление скидок за товары, работы услуги в размере 3%, средний срок отсрочки составляет 10 дней. С помощью этих данных по формуле 2.4 найдем стоимость товарного кредита:
СТКк= (3*360)*(1-0,25)/10= 81%
Высокая стоимость товарного кредита обусловлена тем, что товарный кредит традиционно является одним из наиболее дорогих источников финансирования капитала предприятия.
3. Задолженность по расчетам.
Из таблицы 2.3.1 очевидно, что в 2007 году в качестве источника также использовалась прочая кредиторская задолженность (расчеты с бюджетом, по оплате труда, и т.п.), которая считается бесплатной, поскольку никаких штрафов либо других платежей в разрезе данного источника не осуществлялось.
С учетом рассчитанных выше стоимостей различных источников капитала предприятия определим текущую средневзвешенную стоимость капитала данного предприятия:
ССК= 0,2237*13,67 +81*0,3661+41,02*0= 3,05+29,65=32,7%
Таким образом, средневзвешенная стоимость капитала равна 32,7%. Довольно высокий показатель средневзвешенной стоимости капитала объясняется значительной долей товарного кредита в структуре источников финансирования (36,61%), который отличается высокой стоимостью.
Таблица 2.3.2 - Расчет средневзвешенной стоимости капитала
| Источник | Доля | Цена |
| Нераспределенная прибыль | ___ | ___ |
| Кредиты банка | 13,67 | 0,2237 |
| Товарный кредит | 0,3661 | 81 |
| Другая кредиторская задолженность | 41,02 | 0 |
| Итого | 1 | 32,7 |
В настоящее время, значительной опасностью для деятельности предприятия является угроза закрытия Балаклавской ДОФ.
Для выполнения поручения Президента Украины от 04.06.06 г. № 11/653, КМУ утвердил программу мероприятий демилитаризации, экологического оздоровления и дальнейшего экономического, социального и культурного развития зоны Балаклавской бухты. Намеченной программой предусматривается прекращение работы Балаклавской ДОФ, демонтаж оборудования и конструкций, проведение рекультивации земель до 2010 года.
Это в свою очередь обусловило необходимость срочного пересмотра плана перспективного развития ОАО «Балаклавское рудоуправление им. М. Горького».
Протоколом технического совета правления ГАК «Укррудпром» от 27.04.06г. был одобрен вариант перспективного развития ОАО «Балаклавское рудоуправление им. М. Горького» за счет поддержки действующих сил Псилерахского и Кадыковского карьеров с перевозкой переработки сырья на Кадыковскую ДОФ, введением в эксплуатацию Караньского участка Псилерахского месторождения.
Данный вариант требует около 12 млрд.грн. капитальных затрат. Финансирование данного проекта за счет собственных средств является невозможным. Источником финансирования должны быть либо деньги госбюджета (в случае сохранения контрольного пакета акций предприятия в госсобственности), или деньги инвесторов (в случае принятия решения о приватизации предприятия).
Планово – финансовый отдел разработал план развития предприятия на следующие несколько лет, исходя из того, что государство возьмет на себя расходы по закрытию Балаклавской ДОФ и рекультивации земель вокруг Балаклавской бухты, а разработку Караньского месторождения предприятие будет осуществлять либо при привлечении банковского кредита, либо получения необходимого оборудования в лизинг.
Предприятию ОАО «Балаклавское рудоуправление им. А.М.Горького», вследствие сложившейся необходимости закрытия Балаклавской ДОФ, рекомендуется разработка нового Караньского участка Псилерахского месторождения. Затраты на освоение составят 12000 тыс.грн. Проект освоения рассчитан на 4 года. Расходы на наладку, пробный пуск оборудования составят 1200 тыс.грн. Планируется получать с 2009 года чистый доход равный 16000 тыс.грн., который будет ежегодно возрастать на 10%. Доля материальных и трудовых затрат в составе чистого дохода (отпускных цен) – 70%.
Таким образом, можно сделать вывод о достаточности капитала предприятия для ведения оперативной хозяйственной деятельности в рамках имеющихся объемов производства. В то же время для расширения деятельности предприятия средств явно недостаточно, что позволяет сделать вывод о необходимости поиска дополнительных источников финансирования предприятия.
2.4 Оценка влияния структуры финансирования капитала предприятия на финансовое состояние ОАО «Балаклавское рудоуправление им. М. Горького»
Для оценки влияния структуры финансирования капитала на финансовое состояние вычислим некоторые финансовые коэффициенты, показатель рентабельности собственного капитала, а также коэффициент финансового левериджа. Расчет производится за 2006 и 2007 годы по методике, приведенной в пункте 2.1 данной дипломной работы.
Результаты расчета коэффициента автономии по формуле (2.9) приведены в таблице 2.4.1.
Таблица 2.4.1 - Расчет коэффициента автономии за 2006 и 2007 года
| Год | 2006 | 2007 |
| СК | 111072 | 111429 |
| К | 119230 | 120807 |
| КА | 0,93 | 0,92 |
Данные значения являются удовлетворительными и говорят о значительном превосходстве собственного капитала над заемным. Предприятие не зависит от сторонних источников финансирования.
Результаты расчета коэффициента долгосрочной финансовой независимости по формуле (2.10) приведены в таблице 2.4.2.
Таблица 2.4.2 - Расчет коэффициента долгосрочной финансовой независимости за 2006, 2007г.
| Год | 2006 | 2007 |
| ЗКд+СК | 112572 | 112929 |
| К | 119230 | 120807 |
| КДН | 0,944 | 0,934 |
Небольшое уменьшение данного коэффициента вызвано увеличением капитала предприятия при неизменных собственном и долгосрочном заемном капитале. Тем не менее, данное значение полностью удовлетворяет требованиям финансовой безопасности.
Рассмотрим коэффициенты оборачиваемости.
Результаты расчета коэффициента оборачиваемости активов по формуле (2.11) представлены в таблице 2.4.3.
Таблица 2.4.3 – Расчет коэффициента оборачиваемости за 2006 и 2007г.
| Год | 2006 | 2007 |
| ОР (тыс.грн.) | 47321 | 65089 |
| К | 111072 | 111072 |
| КОоа | 0,396888 | 0,538785 |
Значительное увеличение коэффициента оборачиваемости в 2007 году по сравнению с 2006 вызвано, прежде всего, резким ростом объемов реализации, которое обусловлено в свою очередь внутренними факторами. Данную тенденцию следует признать положительной.
Рассчитаем коэффициент оборачиваемости собственного капитала по формуле (2.12). Результаты расчета представлены в таблице 2.4.4.
Таблица 2.4.4 – Расчет коэффициента оборачиваемости собственного капитала за 2006 и 2007года
| Год | 2006 | 2007 |
| ОР (тыс.грн.) | 47321 | 65089 |
| СК | 111072 | 111429 |
| Коск | 0,426039 | 0,58413 |
Тенденция увеличения коэффициента оборачиваемости собственного капитала предприятия обуславливается теми же причинами, что и рост предыдущего коэффициента, так как собственный капитал в 2006 году по сравнению с 2007 практически не изменился.
С помощью предыдущего коэффициента рассчитаем период оборота собственного капитала по формуле (2.13). Результаты расчета представлены в таблице 2.4.5.
Таблица 2.4.5 – Расчет периода оборота собственного капитала за 2006 и 2007 года
| Год | 2006 | 2007 |
| Дни | 365 | 365 |
| Коск | 0,426039 | 0,58413 |
| ПОск | 856,7291 | 624,8609 |
Данный показатель определяет период оборота собственного капитала. Его уменьшение с 856,73 дней в 2006 году до 624,86 дней в 2007 году является крайне положительным признаком, учитывая высокую долю собственного капитала в валюте баланса предприятия.
Рассмотрим показатели ликвидности.
Результаты расчета коэффициента промежуточной ликвидности по формуле (2.14) приведены в таблице 2.4.6.
Таблица 2.4.6 – Расчет коэффициента промежуточной ликвидности за 2006 и 2007 года
| Год | 2006 | 2007 |
| ДА+КФИ+ДЗ | 9306 | 7988 |
| ОБк | 6653 | 8106 |
| КПЛ | 1,40 | 0,99 |
Данная динамика может быть признана негативной, однако показатель коэффициента промежуточной ликвидности не выходит за рамки нормы, то есть не меньше 0,5.
Для оценки эффективности формирования используем математический подход, получивший в литературе название “Модель Дюпона”, которая помогает рассчитать показатель ROE (Return Of Enternal), являющейся наиболее универсальным оценочным показателем эффективности политики формирования капитала. Более детально методика работы данной модели приведена в пункте 2.1.
Информационной базой для данных расчетов являются формы финансовой отчетности предприятия за 2006 и 2007 года (Приложение 7,8,9).
Общий вид математической модели следующий:
Рск =ЧПо/СК= (Чпо/Р) *(Р/Аср)*(Аср/СКср), (2.20)
где Рск - рентабельность собственного капитала;
Чпо - сумма чистой прибыли предприятия, полученная от всех видов хозяйственной деятельности;
СКср - средняя сумма собственного капитала предприятия в рассматриваемом периоде;
Аср - средняя сумма всех используемых активов предприятия в рассматриваемом периоде;
Р - общий объем реализации продукции в рассматриваемом периоде.
Рск04=(10/47321)*(47321/(118685+119230)/2)*(118685+119230)/2)/((111079+ +111072)/2=0,000086=0,0086%
Рск05=(228/65089)*(65089/(119230+120807)/2)*((119230+120807)/2)/((111072++111201)/2)=0,002052=0,21%
Следующим этапом оценки эффективности политики формирования капитала предприятия является расчет эффекта финансового рычага, который показывает реальный эффект, полученный от использования заемных источников финансирования.
Его расчет производится по следующей формуле:
ЭФЛ =(1-Снп)х(кВРА-ПК)х ЗК/СК, (2.21)
где ЭФЛ - эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
Снп - ставка налога на прибыль, выраженная десятичной дробью;
КВРа - коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов), %;
ПК - средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала, %;
ЗК - средняя сумма используемого предприятием заемного капитала;
СК - средняя сумма собственного капитала предприятия.
Для расчета показателя финансового рычага вычислим необходимые коэффициенты.
Средний размер процентов за кредит уплачиваемый предприятием вычислим частное процентов по кредитам уплаченных в 2007 году и средней суммы кредитов используемый предприятием в 2007 году.
ПК=Пр/Крср, (2.22)
где Пр - сумма процентов по кредитам уплаченная в 2007 году;
Крср - средняя сумма кредитов используемый предприятием в 2007г.
ПК04=373/(1800+2100)/2=19,12%
ПК05= 390/(2100+2150)/2=18,35%
Этот показатель свидетельствует о том, что в данный момент предприятию доступны кредитные ресурсы по средней ставке 18,35%.
Используя данные форм отчетности 1 и 2 найдем коэффициент валовой рентабельности активов. Расчет производится по следующей формуле:
кВРА= ПРв/Аср, (2.23)
где ПРв - валовая прибыль;
Аср- средняя величина активов предприятия.
кВРА04= 21266/(118685+119230)/2=17,78%
кВРА05= 23858/(119230+120807)/2=19,88%
Данный показатель свидетельствует о том, что рентабельность активов предприятия в 2006 году равна 17,78%, а в 2007 году увеличилась до 19,88%.
Рассчитаем эффект финансового левериджа:
ЭФЛ06=(1-0,25)*(17,78-19,12)*(8158/111072)=0,75*(-1,34)*0,073= -0,07%
ЭФЛ07=(1-0,25)*(19,88-18,35)*(9606/111201)=0,75*1,02*0,086= 0,11%
Значение финансового левериджа в 2006 году приняло отрицательное значение, что указывает на негативное влияние финансового рычага на рентабельность собственных активов. Данное значение объясняется превышением кредитной ставки над валовой рентабельностью активов.
Значение коэффициента финансового левериджа в 2007 году говорит о крайне невысокой доле эффекта финансового левериджа в финансовых результатах. Причина этого в очень низком показателе финансового рычага, который составляет всего 0,11%.
В совокупности результаты полученные с помощью модели Дюпона, а также расчета эффекта финансового рычага свидетельствуют об очень низкой эффективности политики финансирования капитала Балаклавского рудоуправления, так рентабельность собственного капитала крайне низкая, а эффект финансового рычага не работает должным образом из-за низкой доли заемного капитала в общей его структуре.
В то же время существуют резервы роста эффективности деятельности скрытые в структуре капитала предприятия. Составим таблицу зависимости эффекта финансового левериджа от структуры капитала ОАО «Балаклавское рудоуправление им. М. Горького».
Таблица 2.4.7 - Зависимость эффекта финансового левериджа от коэффициента финансового рычага
| ЗК/СК | 0,1 | 0,2 | 0,3 | 0,4 | 0,5 | 0,6 | 0,7 | 0,8 | 0,9 | 1 |
| ЭФЛ,(%) | 0,13 | 0,26 | 0,39 | 0,53 | 0,66 | 0,79 | 0,92 | 1,05 | 1,18 | 1,31 |
Исходя из данных [табл. 2.4.7] можно сделать вывод, что показатель эффекта финансового рычага находится в прямой зависимости от структуры капитала. Расчет был сделан до достижения коэффициента финансового левериджа значения равного единице, так как оно является пограничным для финансовой безопасности предприятия.
Таким образом, в случае если структура капитала, а значит и источников его финансирующих достигнет уровня при котором отношение собственного и заемного капитала равняется 1, эффект финансового левериджа будет равен 1,31%, что означает увеличение рентабельности собственного капитала до 1,52%, что в 7,2 раза больше настоящего уровня. Однако даже такое увеличение не позволяет привести показатель рентабельности собственного капитала к уровню, удовлетворяющему собственников.
Как показывает проведенный анализ, выбор источников финансирования не играет значительной роли в повышении эффективности деятельности предприятия, так как сама по себе хозяйственная деятельность оного является низкорентабельной. Причины данного явления кроются большей частью в сфере управления производственным процессом, а также в высокой себестоимости продукции.
Что касается политики формирования капитала, то очевидно, что предприятию следует больше внимания уделять возможностям финансирования капитала из заемных источников, что может увеличить показатель эффекта финансового левериджа, а значит и рентабельность собственного капитала.
Необходимо предпринять ряд мер для улучшения структуры источников финансирования капитала предприятия.
Во-первых, необходимо получить доступ к более дешевым ресурсам. Прежде всего, это касается заемных источников финансирования капитала предприятия.
Во-вторых, увеличить долю заемного капитала в общей сумме капитала, что позволит использовать эффект финансового левериджа.
В-третьих, нужно сократить долю дорогостоящего товарного кредита в структуре источников финансирования предприятия.
2.5 Оценка эффективности политики формирования капитала ОАО «Балаклавского Рудоуправления имени М. Горького».
Оценку эффективности политики формирования капитала ОАО «Балаклавского Рудоуправления имени М. Горького» следует давать, опираясь на результаты расчетов и выводы сделанные во второй главе. Только совокупность показателей может в полной мере изобразить картину, сложившуюся на предприятии, в аспекте источников финансирования капитала.
В процессе анализа структуры источников финансирования капитала предприятия был рассчитан целый ряд различных финансовых показателей, которые могут быть выделены в следующие группы:
стоимость финансовых ресурсов;
финансовые коэффициенты, относящиеся к капиталу и его источникам;
коэффициент финансового левериджа.
Составим сводную таблицу показателей финансовых коэффициентов за 2006, 2007 года для более наглядной демонстрации финансового состояния предприятия. В первой колонке дается наименование анализируемого показателя, во второй и третьей приводятся их рассчитанные значения за 2006 и 2007 год. В четвертой колонке дается краткая интерпретация полученных результатов
Таблица 2.5.1 - Сводная таблица показателей финансовых коэффициентов за 2006 год и 2007 год
| Показатель | 2006 | 2007 | Интерпретация |
| Коэффициент автономии | 0,92 | 0,93 | Высокий показатель коэффициента автономии указывает на независимость предприятия от сторонних источников финансирования |
| Коэффициент долгосрочной финансовой независимости | 0,94 | 0,93 | Столь высокое значение данного коэффициента указывает на независимость предприятия от краткосрочных заемных источников финансирования |
| Коэффициент оборачиваемости активов | 0,4 | 0,54 | Увеличение этого показателя указывает на рост интенсивности добычи в 2007, что является положительной тенденцией. |
| Коэффициент оборачиваемости собственного капитала | 0,43 | 0,58 | Рост анализируемого показателя указывает на более эффективное использование собственного капитала |
| Период оборота собственного капитала | 856,7 | 624,7 | Является показателем производным от предыдущего и повторяет его тенденцию |
| Рентабельность собственного капитала,(%) | 0,0086 | 0,21 | Несмотря на некоторое увеличение, остается крайне низким и не может удовлетворять собственников. |
| Коэффициент промежуточной ликвидности | 1,40 | 0,99 | Уменьшение показателя является отрицательным знаком, однако его значение остается в границах норматива |
Также одним из наиболее значимых факторов эффективности структуры финансирования капитала предприятия является его стоимость. Расчет стоимости капитала ОАО «Балаклавского рудоуправления им. М. Горького» был произведен в пункте 2.3 и составила 32,7%. Столь высокий показатель объясняется, прежде всего, высоким уровнем товарного кредита в структуре источников финансирования предприятия. Он имеет стоимость 81%, а также значительный удельный вес, что повышает средневзвешенную стоимость источников капитала.
Высокая стоимость капитала указывает на низкую эффективность структуры его источников. При детальном анализе выявляются причины столь высокого значения анализируемого показателя, это - высокая доля товарного кредита, чья стоимость достигает 81%, а также отсутствие собственных внутренних источниках финансирования. Резерв снижения источников капитала кроится в привлечении собственных ресурсов.
Расчет эффекта финансового левериджа - наиболее значимого показателя при определении эффективности структуры источников финансирования капитала предприятия, произведен в пункте 2.4 данной работы. В 2006 году он составил -0,07%. Отрицательное значение указывает на негативный эффект который наносит рентабельности собственного капитала привлечение заемных источников финансирования. Несколько улучшается ситуация в 2007 году, когда эффект финансового левериджа повысился до 0,11%. Однако, несмотря на перемену знака, данное значение не может считаться допустимым, так как привлекаемые заемные ресурсы дают крайне слабое увеличение показателя рентабельности собственного капитала, в то же время подрывая финансовую устойчивость и независимость предприятия.
Данная ситуация вызвана, в первую очередь низкой рентабельностью активов и высокими процентами за кредиты, привлекаемые предприятием. Так же важным фактором является низкая доля заемного капитала предприятия, что