Политика формирования капитала предприятия ОАО "Балаклавское рудоуправление им. М. Горького"
Таблица 3.3.9 - Динамика коэффициента оборачиваемости собственного капитала
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| ОР (тыс.грн.) | 65089 | 65089 | 81089 | 82689 | 84449 | 86385 |
| СК | 111201 | 111201 | 112094 | 112454 | 113661,1 | 113724,5 |
| КОск | 0,58 | 0,59 | 0,72 | 0,73 | 0,74 | 0,76 |
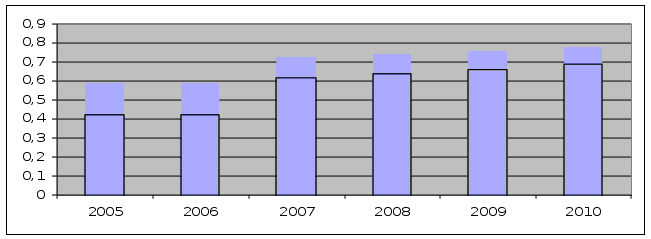 Рис.
3.4.2 - Изменение
коэффициента
оборачиваемости
собственного
капитала
Резкое увеличение коэффициента оборачиваемости собственного капитала происходит из-за резкого увеличения объема реализации (с 65089 тыс.грн. до 86385 тыс.грн.). В целом тенденция увеличения рассматриваемого показателя является положительной.
Исходя из данных [табл. 3.3.9], можно сделать вывод о том, что с началом действия инвестиционного проекта коэффициент оборачиваемости собственного капитала значительно увеличивается (с 0,58 в 2008 году до 0,72 в 2009 году). Это связано, прежде всего, с тем, что данный проект финансируется за счет заемных средств, то есть увеличение общей выручки не сопровождается ростом собственного капитала. Рост рассматриваемого показателя должен стать положительным сигналом для собственников предприятия, так как он не сопровождается большим падением коэффициента автономии, а значит, не несет угрозы для финансового состояния предприятия.
Найдем период оборота собственного капитала предприятия (ПОск). Данный показатель рассчитывается путем деления периода времени (в нашем случае 1 год) на коэффициент оборачиваемости собственного капитала. Исчисляется период оборота в днях.
ПОск = 365/ КОск, (3.12)
где 365 – количество дней в году.
Таблица 3.3.10 - Динамика периода оборота собственного капитала предприятия
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| Дни | 365 | 365 | 365 | 365 | 365 | 365 |
| КОск | 0,58 | 0,59 | 0,72 | 0,74 | 0,74 | 0,76 |
| ПОск (дн.) | 629,3 | 618,6 | 506,9 | 493,2 | 493,2 | 480,3 |
Уменьшение одного оборота собственного капитала на 159 дней, несомненно, является хорошим показателем, и сигнализирует о более эффективной деятельности предприятия.
Данная динамика рассматриваемого показателя является положительной, так как за период осуществления инвестиционного проекта период оборота собственных средств уменьшился на 149 дней.
Коэффициенты оценки рентабельности собственного капитала также тесно связаны с источниками финансирования капитала предприятия и характеризуют способность предприятия генерировать необходимую прибыль в процессе своей хозяйственной деятельности и определяют общую эффективность использования активов и вложенного капитала. Для проведения такой оценки рассчитаем коэффициент рентабельности собственного капитала (Рск) и проследим его динамику. Данный показатель характеризует уровень прибыльности собственного капитала, вложенного в предприятие. Для его расчета используется следующая формула:
Рск=ЧП/СК, (3.13)
где ЧП - общая сумма чистой прибыли.
Таблица 3.3.11 - Динамика периода оборота собственного капитала предприятия
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| Прибыль | 228 | - | 893,03 | 1253 | 2460,11 | 2523,48 |
| СК | 111201 | 111201 | 112094 | 112454 | 113661,1 | 113724,5 |
| Рск, (%) | 0,205 | - | 0,8 | 1,11 | 2,16 | 2,22 |
Не смотря на то что показатель рентабельности собственного капитала в 2012 году увеличился на 2% по сравнению с 2007 годом, его значение продолжает оставаться очень низким, что объясняется малой величиной прибыли, вызванной высокими лизинговыми платежами, а также величиной собственного капитала во много раз превосходящей заемный.
Исходя из полученных результатов, можем сделать вывод о неудовлетворительном показателе рентабельности собственного капитала на протяжении всех рассматриваемых периодов. Однако стоит отметить, что рассматриваемому инвестиционному проекту удалось значительно увеличить показатель рентабельности собственного капитала. С отрицательного значения в 2007 году до 1,97% в 2011 году. Убытки 2008 года обусловлены тем, что затраты по проекту были понесены, а производство и реализации продукции налажено не было. В 2012 году предприятие имеет убыток прибыли по причине гашения в этом году всего кредита, что и сказывается на финансовом результате.
Для более полного освещения проекта найдем средневзвешенную стоимость капитала.
Так как на время действия инвестиционного проектов не предусмотрена выплата дивидендов, то стоимость собственного капитала и нераспределенной прибыли будет нулевой. Это обусловлено тем, что стоимость собственного капитала определяется с помощью дивидендов, выплачиваемых собственникам.
Найдем стоимость товарного кредита согласно методике приведенной в пункте 2.1
СТКк= (3*360)*(1-0,25)/10= 81%
Найдем стоимость лизингового как источника финансовых ресурсов:
СБК=18*(1-0,25)/1-0,01=13,6%
Произведем расчет средневзвешенной стоимости капитала предприятия с учетом реализации инвестиционного проекта по данным о стоимости каждого элемента, полученным в результате предыдущих расчетов:
Таблица 3.3.12 - Динамика средневзвешенной стоимости капитала в течение действия инвестиционного проекта
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| СБК | 13,6 | 13,6 | 13,6 | 13,6 | 13,6 | 13,6 |
| Удельный вес | 0,234 | 0,124 | 0,132 | 0,15 | 0,169 | 0,225 |
| СТКк | 81 | 81 | 81 | 81 | 81 | 81 |
| Удельный вес | 0,384 | 0,202 | 0,216 | 0,246 | 0,276 | 0,369 |
| Прибыль | 0 | 0 | 0 | 0 | 0 | 0 |
| Удельный вес | 0 | 0 | 0,05 | 0,087 | 0,193 | 0,264 |
| Текущие обязательства по расчетам | 0 | 0 | 0 | 0 | 0 | 0 |
| Удельный вес | 0,38 | 0,201 | 0,21471 | 0,244 | 0,274 | 0,366 |
| Лизинг | 18 | 18 | 18 | 18 | 18 | 18 |
| Удельный вес | - | 0,595 | 0,513 | 0,421 | 0,255 | - |
| ССК | 32,7 | 28,6 | 28,5 | 29,5 | 29,2 | 32,9 |
Средневзвешенная стоимость капитала превышает во всех периодах внутреннюю норму доходности (20,97%), что должно побудить инвесторов отвергнуть проект, однако, если проанализировать структуру источников капитала предприятия станет ясно, что причиной столь большой стоимости капитала явилась высокая доля кредиторской задолженности, которая имеет стоимость 81%. Увеличение цены капитала на период действия проекта объясняется резким увеличением заемного капитала. На протяжении рассматриваемого периода данный источник финансирования увеличивал средневзвешенную стоимость источников на 16,3% - 31,4 %. Таким образом, в случае сокращения величины кредиторской задолженности за товары, работы, услуги инвестиционный проект может быть реализован.
Найдем эффект финансового левериджа для данного варианта финансирования проекта по годам:
Таблица 3.4.11- Динамика эффекта финансового левериджа в течении действия инвестиционного проекта
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| ЗК/СК | 0,086384 | 0,179213 | 0,160129 | 0,138848 | 0,113128 | 0,084467 |
| кВРА-ПК | 2,71 | 2,71 | 2,71 | 2,71 | 2,71 | 2,71 |
| ЭФЛ | 0,175575 | 0,36425 | 0,325462 | 0,282209 | 0,229933 | 0,171679 |
Низкая величина эффекта финансового левериджа обусловлена малой долей заемного капитала в общей сумме.
Вариант с финансированием проекта за счет лизинга является финансово безопасным и прибыльным, что подтверждено проведенными выше расчетами.
Таким образом, суммируя все вышесказанное можно сделать вывод о необходимости реализации инвестиционного проекта по разработке Караньского месторождения, который увеличит рентабельность собственного капитала.
3.4 Рекомендации по разработке эффективной политики управления процессом формирования капитала ОАО «Балаклавского рудоуправления им. М. Горького»
Исходя из анализа политики управления источниками финансовых ресурсов финансирования капитала предприятия, можно сделать следующие выводы и рекомендации. В первую очередь можно отметить неэффективность, как структуры капитала предприятия, так и направление его использования, о чем говорит крайне низкая рентабельность собственного капитала.
Для улучшения ситуации рекомендуется принять следующие меры.
Организация единого центра принятия решения финансового характера, касающихся в том числе управления капиталом предприятия. Данная структура должна в себя включать бухгалтерию, предоставляющую первичную информацию для анализа в виде различных форм финансовой отчетности. В то же время бухгалтерия, как часть данной структуры должна осуществлять функции по созданию финансовых отчетов, предусматриваемых для использования внутри предприятия. В системе управленческого учета второй блок данной структуры представляет собой плановый отдел. В его обязанности входит анализ и интерпретация бухгалтерского и управленческого учета с помощью методов финансового анализа. Готовый анализ, а также рекомендации относительно их исполнения передаются в третий блок, рассматриваемой структуры - финансовый отдел. В сферу его ответственности входит, формулировка, выполнение и контроль за исполнением управленческих решений, связанных со структурой финансирования капитала предприятия, основанных на рекомендациях планового отдела.
Рассматриваемое структурное подразделение имеет своего руководителя, являющегося заместителем директора по финансам, который в свою очередь подотчетен начальнику предприятия.
Данное подразделение имеет в своей основе финансовый и планово - финансовый отдел, который соединен функциональной связью. Однако бухгалтерия не имеет какой-либо связи с этими органами. Основной целью менеджмента персонала, в разрезе финансирования капитала предприятия является интеграция бухгалтерии в блок финансовых подразделений.
Увеличение объема заемного капитала в его общей структуре, что дает возможность в полной мере использовать эффект финансового левериджа. Выполнение данного пункта возможно лишь при условии увеличения объемов производства, путем разработки предприятием нового месторождения полезных ископаемых. В условиях, которые возникли на данный момент, значительное изменение структуры источников финансирования предприятия практически невозможно из-за того, что большая доля капитала овеществлена в основных фонды, а так же того, что предприятие имеет очень низкую рентабельность, что не дает запаса финансовой прочности на случай непредвиденных затрат. Таким образом, кардинальное изменение структуры источников финансирования капитала предприятия возможно лишь в случае претворения в жизнь инвестиционного проекта описанного в третьей главе данной работы. В случае если объемы производства будут оставаться на том же уровне, необходимости в дополнительных источниках финансирования операционной деятельности нет.
Сокращение ОАО «Балаклавским рудоуправлением им. М. Горького» задолженности по внутренним расчетам. Вне зависимости от того факта, что данный источник является практически бесплатным, его наличие в структуре капитала предприятия подрывает его имидж и может быть источником штрафных санкций.
Привлечение в качестве источника финансирования инвестиционного проекта лизинга, что позволяет увеличить рентабельность собственного капитала и увеличить объем добычи полезных ископаемых.
Подготовка предприятия к процедуре приватизации. Для этого требуется, прежде всего, повысить инвестиционную привлекательность данного объекта. Этому может служить повышение рентабельности собственного капитала, одного из важнейших показателей, по которому оценивают целесообразность вложения средств в предприятие. Повышение рентабельности собственного капитала, невозможно без увеличения рентабельности операционной деятельности. Судя по тому, что уровень операционной рентабельности превысил уровень процентов по кредиту, то причина низкой общей рентабельности кроется в неэффективной финансовой и инвестиционной деятельности. На устранение причин данного явления необходимо обратить внимание руководству предприятия.
Кроме того, улучшение финансового состояния предприятия и рост рентабельности собственного капитала за счет повышения эффективности операционной деятельности повышают привлекательность предприятия с точки зрения возможности размещения облигационного займа – мощного источника финансирования капитала предприятия. Это в свою очередь позволит расширить объемы инвестиционной деятельности и создать альтернативу уже имеющимся источникам, что приведет к удешевлению средневзвешенной стоимости предприятия.
Таким образом, вышеизложенные рекомендации в случае их выполнения могут повысить эффективность деятельности данного предприятия, а также подготовить предприятие к проведению процедуры приватизации.
3.5 Социально-экономические и правовые аспекты охраны труда
Анализ статистических данных и опыта работы, отечественных и зарубежных горнодобывающих предприятий показал, что уровень производственного травматизма обусловлен на уровне 3-7% опасными условиями труда (горно-геологическими, природными и технико-технологическими факторами) и на 93-97% — опасными действиями персонала: отступлениями от должностных и технологических инструкций, нарушениями правил безопасности, личной неосторожностью. Причинами опасных действий персонала чаще всего являются несоответствие выполняемым функциям профессиональной квалификации и квалификации в области обеспечения безопасности, а также неэффективность использования полномочий — то есть недостаточная компетентность. Компетентность работника предполагает не только наличие определенного уровня профессиональных знаний, умений и навыков, но и способность своевременно и адекватно их применять.
Таким образом, устойчиво снижать уровень травматизма возможно путем приведения в соответствие выполняемым функциям компетентности работников горнодобывающего предприятия, действия которых имеют определяющее влияние на обеспечение эффективности и безопасности производства (рабочий, мастер, начальник участка, главный инженер, директор). Методическое обеспечение развития компетентности персонала в настоящее время можно оценить как не соответствующее требованиям внешней социально-экономической среды и условиям производства. В связи с этим исследование влияния компетентности работников предприятия на производственный травматизм является актуальной научно-практической задачей, а разработка в процессе ее решения научно-методических рекомендаций по развитию компетентности персонала и их реализация на предприятии позволит сократить количество травм, обусловленных опасными действиями персонала.
Темпы снижения уровня травматизма на предприятии не соответствуют темпам развития производства. В рыночных условиях предприятие вынужденно было значительно повысить эффективность, и обеспечение безопасности производства не вошло в число приоритетных направлений развития предприятия.
Это привело к тому, что на предприятии существующий уровень травматизма является сдерживающим фактором повышения эффективности функционирования, поскольку аварии и травмы влекут за собой высокий уровень внеплановых экономических потерь, а также приводят к простоям производства, что отражается на стабильности поставок, качестве и себестоимости продукции.
В Украине традиционно безопасность производства обеспечивалась техническими, инженерными решениями; организационные и управленческие решения не входили в число приоритетных, хотя и предусматривались в концепциях и программах развития предприятия.
Технические и технологические меры снижают общий уровень травматизма, однако новое оборудование, сокращая количество аварий и травм, приводит к увеличению их тяжести.
Оценка значимости причин возникновения несчастного случая представляет определенную сложность, поскольку в формировании опасной ситуации участвует множество факторов. Тем не менее, в ходе анализа показателей функционирования было выявлено, что основными, наиболее значимыми факторами возникновения несчастных случаев являются организационные причины - неудовлетворительная организация производственного процесса, в частности, осуществления опасных видов работ, а также нарушения технологического регламента и трудовой (производственной) дисциплины. Факторы, формирующие сегодняшний уровень травматизма на производстве, были проанализированы по причинам возникновения травм на предприятиях концерна УкрРудПром, куда входит ОАО «Балаклавское рудоуправление имени М. Горького».
Таблица 3.5.1 - Распределение несчастных случаев по причинам происшествия за 2006год
|
Причины несчастных случаев Степень тяжести несчастного случая |
Тяжелые несчастные случаи (%) |
Нечастные случаи со смертельным исходом (%) |
| Конструктивные недостатки оборудования | 8 | 8 |
| Техническое состояние зданий и сооружений, | 4 | 2 |
| Несовершенство и нарушение технологии | 26 | 14 |
| Недостатки в обучении безопасным приемам труда | 14 | 8 |
| Недостаточный контроль ответственных лиц | 13 | 22 |
| Нарушение производственной дисциплины | 12 | 16 |
| Неприменение средств индивидуальной защиты | 10 | 7 |
| Допуск к работе необученного персонала | 3 | 6 |
| Нахождение в опасной зоне прочих лиц | 10 | 17 |
Такая структура причин травмирования обусловлена несоответствием квалификации персонала задачам обеспечения безопасности производства. Рассмотрение организационных причин травмирования показывает, что практически все они (около 95%) обусловлены данным фактором. Например, нарушения требований безопасности производства работниками свидетельствует о недостаточной квалификации как инженерно-технических работников (в части управления и организации производственных процессов), так и рабочих, квалификация которых не позволяет выполнять собственные функции с достаточной степенью ответственности. То есть речь идет о недостаточной компетентности персонала в процессе осуществления производственной деятельности и обеспечения безопасности.
При планировании мероприятий по охране труда следует руководствоваться ст. 19 Закона Украины «Об охране труда» финансирование охраны труда осуществляется из фондов охраны труда. Такие фонды создаются на предприятиях, в отраслях и на государственном уровне в соответствии с «Положением о государственных, отраслевых, региональных фондах охраны труда и фондах охраны труда».
Работодатель обязан за свои средства обеспечить финансирование и организовать проведение предварительного (при приеме на работу) и периодических (в течение трудовой деятельности) медицинских осмотров работников, занятых на тяжелых работах, работах с вредными или опасными условиями труда или требующих профессионального отбора, ежегодного обязательного медицинского осмотра лиц в возрасте до 21 года. По результатам периодических медицинских осмотров в случае необходимости работодатель должен обеспечить проведение соответствующих оздоровительных мероприятий. Медицинские осмотры проводятся соответствующими учреждениями здравоохранения, работники которых несут ответственность согласно законодательству за соответствие медицинского заключения фактическому состоянию здоровья работника. Порядок проведения медицинских осмотров определяется специально уполномоченным центральным органом исполнительной власти в области здравоохранения.
Работодатель имеет право в установленном законом порядке привлечь работника, уклоняющегося от прохождения обязательного медицинского осмотра, к дисциплинарной ответственности, а также обязан отстранить его от работы без сохранения заработной платы.
Работодатель обязан обеспечить за свой счет внеочередной медицинский осмотр работников:
- по заявлению работника, если он считает, что ухудшение состояния его здоровья связано с условиями труда;
- по своей инициативе, если состояние здоровья работника не позволяет ему исполнять свои трудовые обязанности.
За время прохождения медицинского осмотра за работниками сохраняются место работы (должность) и средний заработок.
Для предприятий, независимо от формы собственности, или физических лиц, использующих наемный труд, расходы на охрану труда составляют не менее 0,5 % суммы реализованной продукции.
На предприятиях, содержащихся за счет бюджета, расходы на охрану труда предполагаются в государственном или местных бюджетах и составляют не менее 0,2 % фонда оплаты труда.
Суммы расходов по охране труда, относящиеся к валовым расходам юридического или физического лица, которое в соответствии с законодательством использует наемный труд, определяются в соответствии с перечнем мероприятий и средств по охране труда, утверждаемым Кабинетом Министров Украины.
Основными правовыми формами планирования мероприятий по охране труда являются коллективный договор и соглашение по охране труда. Условия коллективного договора или соглашения не могут быть хуже, чем предусмотрено законодательством.
Вопросы перспективного планирования по охране труда отражаются в плане социального и экономического развития предприятия. В социальных разделах этого плана должно предусматриваться строительство или долевое участие в сооружении жилья, детских садов, яслей, профилакториев и т.п. Технико-экономическое направление плана развития предприятия должно предусматривать реконструкцию цехов, участков, модернизацию оборудования, использование новой техники и технологии с целью улучшения условий и безопасности труда.
Вопросы годового планирования по охране труда отражаются в коллективном договоре и в соглашении об охране труда. Коллективные договоры заключаются сроком от одного года до трех лет. В объединениях договоры заключаются во всех структурных единицах и на самостоятельных предприятиях, наделенных правами юридического лица.
На основе соглашения по охране труда составляются оперативные (квартальные, месячные) планы по отдельным подразделениям предприятия.
Оперативное планирование осуществляется для решения вновь возникающих задач, например, для выполнения предписания технического инспектора, реализации мероприятий, разработанных по результатам расследования несчастного случая, и т.п.
Рекомендуется разрабатывать программы на три года с предварительным обсуждением их на собрании трудового коллектива, на совместном комитете (комиссии) или на другом представительном органе, уполномоченном коллективом. Для разработки и реализации программы приказом по организации назначается ее директор (руководитель). Им может быть работодатель или один из его заместителей (технический директор, главный инженер и т.д.). Определяются сроки подготовки программы и ответственные за ее реализацию. Планируемые мероприятия должны быть конкретными и увязаны с объемами и источниками финансирования.
Целью программы является сокращение производственного травматизма, снижение профессиональной заболеваемости, создание здоровых и безопасных условий труда работникам.
Задачи программы:
1. Выявление причин и факторов, которые приводят или могут привести к ухудшению условий труда работников.
2. Выбор приоритетных направлений, позволяющих в короткие сроки, с наименьшими затратами обеспечить максимально возможное улучшение условий безопасности.
3. Разработка и реализация соответствующих организационных, технических, санитарно-гигиенических, лечебно-профилактических, социально-экономических мер. Информационной базой для разработки программы служат, во-первых, законодательные и нормативные правовые акты по охране труда. При выборе мероприятий, закладываемых в программу, приоритетными являются те, что направлены на устранение опасностей, грозящих смертельным исходом или увечьем.
В программе, могут содержаться следующие мероприятия:
- организационные;
- технические;
- мероприятия по обеспечению надлежащих санитарно-бытовых условий и лечебно-профилактическая работа;
- социально-экономические;
- мероприятия, связанные с проведением научно-исследовательских работ.
В число организационных мероприятий включают:
- определение прав и обязанностей в области охраны труда всех работников в должностных инструкциях;
- создание системы управления охраной труда;
- утверждение положения о службе охраны труда;
- организацию обучения и инструктажей;
- организацию кабинета и уголков по охране труда;
- обеспечение работников средствами индивидуальной защиты и аптечками;
- организация контроля параметров вредных и опасных факторов и т.д.
Среди технических мероприятий могут быть предусмотрены:
- модернизация оборудования;
- внедрение систем сигнализации и защиты от воздействия вредных и опасных факторов;
- внедрение систем автоматического, полуавтоматического и дистанционного управления технологическими процессами, систем автоматического управления технологическими режимами;
- частичное изменение технологии работ;
- мероприятия по снижению уровней опасных и вредных факторов;
- перепланировка размещения производственного оборудования;
- устройство новых дверных проемов, перегородок, тамбуров и т.п.;
- механизация складирования, транспортирования сырья, продукции.
В число мероприятий по обеспечению надлежащих санитарно-бытовых условий и лечебно-профилактической работе включают:
- ввод в эксплуатацию новых или расширение существующих помещений, гардеробных, душевых, умывальных, помещений для личной гигиены женщин, комнат отдыха, уголков отдыха, помещений для обогрева работников, стационарных или передвижных столовых, комнат приема пищи, комнат по чистке и ремонту СИЗ, сушилок, тепловых переходов, тамбуров, бань и т.п.;
- организация медицинских осмотров;
- внедрение оптимальных режимов труда и отдыха;
- строительство новых или реконструкция существующих помещений фельдшерских или врачебных здравпунктов, комнат психологической разгрузки;
- организацию горячего питания для работающих в ночные смены;
- установку различного медицинского процедурного оборудования, оборудования спортивных залов и площадок;
- внедрение производственной гимнастики;
- организацию питьевого снабжения;
- оборудование домов и баз отдыха, поликлиник при организации и т.д.
В программе могут быть предусмотрены следующие социально-экономические мероприятия:
- организация бесплатных обедов;
- стимулирование работы без травм и нарушений техники безопасности;
- обязательное страхование работников от временной нетрудоспособности вследствие заболевания, а также от несчастных случаев на производстве и профессиональных заболеваний и т.д.
Для получения независимой объективной оценки состояния условий и охраны труда, разработки рекомендаций и решений следует привлекать научно-исследовательские организации, лаборатории и т.п.
Тематика исследований может включать в себя:
- изучение условий труда;
- проведение аттестации рабочих мест;
- экспертизу условий труда;
- анализ травматизма;
- разработку различных рекомендаций, инструкций по охране труда и других документов;
- решение конкретных задач;
- обоснование параметров безопасности;
- анализ альтернативных вариантов и т.п.
Эти мероприятия проводятся на договорной основе.
Результатами, которые можно ожидать от реализации программы, являются:
- число лиц, которым будут улучшены условия труда;
- сокращение числа несчастных случаев;
- оздоровительный эффект от лечебно-профилактических мероприятий;
- величина предотвращенного экономического ущерба от несчастных случаев и заболеваемости.
Вся информация о ходе внедрения запланированных мероприятий должна поступать к директору программы, который осуществляет повседневный контроль ее выполнения.
В ОАО «Балаклавском рудоуправлении им. М. Горького» создана экологическая служба, представляющая собой бюро по экологии в составе отдела техники безопасности и экологии. Бюро подчиняется заместителю технического директора по технике безопасности и экологии. Бюро по экологии состоит из ведущего инженера по экологии, назначаемого на должность и освобождаемого от должности приказом руководителя предприятия. По представлению заместителя технического директора по технике безопасности и экологии и согласованию с техническим директором. Ведущий инженер по экологии осуществляет методическое руководство санитарной лабораторией. Работа экологической службы строится на основе годовых планов. Целью работы службы является обеспечение экологической безопасности, как на самом предприятии, так и на территориях к нему примыкающих. Другими словами, экологическая служба предприятия в комплексе сотрудничает с экологическими службами города. Главной же задачей сектора экологии является организация на предприятии работы по обеспечению охраны окружающей среды от загрязнения выбросами вредных веществ промышленными отходами, сокращения водопотребления и водоотведения, рационального использования природных ресурсов, утилизации промышленных отходов. В соответствии с этой своей главной задачей бюро экологии выполняет следующие функции:
1. Разрабатывает с участием заинтересованных подразделений предприятия годовые перспективные планы мероприятий по охране природы и рациональному использованию природных ресурсов, подготавливает их к утверждению в порядке, определяемом руководством предприятия, согласовывает их с инспектирующими органами и осуществляет контроль за их выполнением.
2. Организует систематический контроль за качеством сточных вод, последствий взрывных работ, за содержанием вредных веществ в воздухе рабочей зоны, работой общезаводских и локальных установок очистки сточных вод, сооружений для обезвреживания и захоронения отходов производства, уровнем освещенности и шума в производственных помещениях. 3. Организует и осуществляет контроль за выполнением предписаний инспектирующих организаций по вопросам охраны природы. 4. Составляет и обеспечивает своевременное представление статистической отчетности по утвержденным формам, а также отчетов по результатам контроля воздушной среды, сточных вод, шума, освещенности в Центр Госсанэпидемнадзора.
5. Осуществляет методологическое руководство, координацию и контроль природоохранительной деятельностью отделов, служб и подразделений предприятия, принимает участие в рассмотрении и согласовании технологических регламентов производств в части промышленных выбросов в окружающую среду, а также норм расхода материальных ресурсов.
6. Участвует в работе комиссий вышестоящих инспектирующих организаций, обследующих состояние охраны природы на предприятии.
7. Участвует в работе комиссии по приемке в эксплуатацию промышленных объектов и производств по указаниям и в порядке, определяемом руководством предприятия.
8. Осуществляет сводный учет количества отходов, выбрасываемых в окружающую среду.
9. Организует расследование причин и последствий залповых выбросов вредных веществ в окружающую среду, разбор действий персонала и руководителей подразделений по предотвращению и ликвидации последствий залповых выбросов, подготавливает предложения руководству о мерах по недопущению подобных выбросов и наказанию виновных.
10. Подготавливает справки, доклады, проекты приказов, ответы на письма, жалобы, а также другие документы, касающиеся вопросов охраны окружающей среды. Система экологической безопасности является многомерной и включает в себя безопасность экономическую, технологическую, безопасность здоровья, а также систему обеспечения культуры города.
Экологическая служба рассматривает проблемы загрязнения воздуха, водоотведения химических загрязнений и хозяйственно-бытовых сточных вод, утилизации твердых производственных отходов.
В сотрудничестве с технологическими службами и производственными отделами работает над задачами усовершенствования очистных сооружений и над внедрением новых технологий очистки и обеспечения экологической безопасности рабочих и населения родного города и предприятия. В задачи службы входит также планирование средств на охрану окружающей среды. Согласно финансовому плану на затраты по охране окружающей среды должно выделяться не менее 3% от валовых затрат.
Таким образом, охрана окружающей среды является неотъемлемой частью мероприятий по организации производственного процесса на данном предприятии.
Заключение
Результаты проведенного исследования теоретических подходов к сущности категории капитал позволяют сделать вывод о том, что капитал - это накопленный путем сбережений запас экономических благ в форме денежных средств и реальных капитальных товаров, вовлекаемых его собственниками в экономический процесс как инвестиционный ресурс и фактор производства с целью получения дохода. Соответственно существуют источники, из которых поступают средства для финансирования капитала. Они классифицируются на собственные и заемные, которые в свою очередь делятся на внутренние и внешние.
Каждое предприятие в определении своей стратегии ориентируется на получение максимального финансового результата, который в значительной степени определяется структурой финансирования капитала предприятия, имеющего свою цену. При этом предприятие стремится создать такую структуру источников финансирования капитала, при которой заданный объем производства будет обеспечиваться с наименьшими затратами на его привлечение. Таким образом, одним из важнейших направлений финансовой деятельности является процесс эффективного и непрерывного управления структурой источников финансирования капитала предприятия. А мероприятия, проводимые при этом, являются необходимыми для оптимизации и сбалансирования капитала предприятия.
Наиболее важными критериями оптимизации структуры источников финансирования капитала являются:
- достаточность капитала для осуществления им хозяйственной деятельности;
- минимальная стоимость капитала;
- сохранение финансовой устойчивости при привлечении капитала.
Если рассмотреть данную проблему в прикладной плоскости, то существуют следующие финансовые показатели, позволяющие оценить эффективность структуры источников финансирования капитала:
- оценка стоимости финансовых ресурсов (стоимость элементов капитала и средневзвешенная стоимость капитала);
- расчет финансовых коэффициентов (коэффициенты оценки финансовой устойчивости предприятия, оценки оборачиваемости капитала, оценки рентабельности и ликвидности);
- расчет эффекта финансового левериджа.
Также для определения динамики изменения финансового состояния предприятия и его зависимости от источников финансирования капитала используют методами вертикального и горизонтального анализов.
Используя данные методы во второй главе был произведен анализ капитала ОАО «Балаклавского рудоуправления им. М. Горького», который показал, что структура капитала в течение 2005-2007 годов была устойчивая. Несмотря на сокращение собственного капитала в удельном весе с 93,59% в 2005 году до 92,05% в 2007 году, превосходство над заемными источниками остается подавляющим. Это объясняется огромной величиной уставного капитала, насчитывающего в 2007 году 110695 тыс.грн. (91,62% капитала предприятия).
В структуре заемного капитала наибольший объем имеют товарный кредит 3517 тыс.грн. (2,91% в общей сумме капитала предприятия) и задолженность по расчетам, которая составляет 3939 тыс. грн. (3,26%) в 2007 году.
Средневзвешенная стоимость капитала в 2007 году составила 32,7%, по причине высокой доли кредиторской задолженности за товары, работы, услуги, которая имеет традиционно высокую стоимость.
Также был рассчитан эффект финансового левериджа, который в 2006 году составил -0,07%, а в 2007 году равнялся 0,11% Значение финансового левериджа в 2006 году приняло отрицательное значение, что указывает на негативное влияние финансового рычага на рентабельность собственных активов. Данное значение объясняется превышением стоимости заемных источников финансирования капитала предприятия над валовой рентабельностью его активов.
Значение коэффициента финансового левериджа в 2007 году говорит о крайне невысокой доли эффекта финансового левериджа в финансовых результатах. Причина этого в очень низком показателе финансового рычага, который составляет всего 0,11%.
В целом, текущие финансовое состояние ОАО «Балаклавского рудоуправления им. М. Горького» можно охарактеризовать как стабильное. В то же время рентабельность собственного капитала и эффект финансового левериджа не удовлетворяют требованиям собственников.
Предлагаемый инвестиционный проект по разработке Караньского месторождения флюсов и известняков, способен увеличить объем производства и повысить рентабельность собственного капитала. Это подтверждено соответствующими расчетами.
Для реализации проекта предприятие имеет возможность выбора источника финансирования за счет банковского кредита и лизинга. Расчет показателя чистой приведенной стоимости обосновал целесообразность привлечения средств через лизинг.
В результате проведения расчета по всем годам действия инвестиционного проекта очевидно, что средневзвешенная стоимость источников варьируется от 28,5 % до 32,9%, что является величиной большей чем внутренняя норма доходности проекта. Однако при более детальном анализе удается найти резерв снижения средневзвешенной стоимости капитала на 16,3% -31,4 %. С помощью уменьшения доли товарного кредита в структуре источников финансирования капитала предприятия можно довести средневзвешенную стоимость капитала предприятия до уровня ниже внутренней нормы доходности.
Управление источниками финансирования капитала требует разработки и внедрения ряда управленческих мер. В частности, ОАО «Балаклавскому рудоуправлению им. М. Горького» рекомендуется:
- организовать единый финансовый центр для решения всех финансовых вопросов, в том числе и задачи оптимизации источников финансирования капитала предприятия;
- принять меры по увеличению доли заемного капитала в его общей структуре, что дает возможность в полной мере использовать эффект финансового левериджа. Выполнение данных рекомендаций возможно лишь при условии увеличения объемов производства, путем разработки БРУ нового месторождения полезных ископаемых;
- обеспечить уменьшение задолженности по внутренним расчетам;
- обеспечить привлечение в качестве источника финансирования инвестиционного проекта средств по лизингу, что позволит увеличить рентабельность собственного капитала и операционной деятельности;
- подготовка предприятия к процедуре приватизации.
Таким образом, целенаправленное управление источниками финансирования капитала предприятия, оперативное изменение их соотношения при меняющихся условиях хозяйствования позволяет увеличить потенциал формирования прибыли предприятия, а значит и рентабельности собственного капитала. Однако на отечественных предприятиях отсутствует единая методическая база для определения эффективности политики формирования финансовых ресурсов. Эта проблема актуальна для крупных предприятий со сложной структурой источников финансирования. Кроме того, повышенное внимание должно уделяться заемным источникам, поскольку именно они приводят в действие эффект финансового рычага, а значит увеличивают рентабельность собственного капитала.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
О налогообложении прибыли предприятий: //Компьютерная правовая система Лига-Закон
Закон Украины « О предприятиях в Украине» // Ведомости ВС Украины. – 1991. - № 27.
Положения (стандарты) бухгалтерского учета в Украине №№9,15,16;
Хозяйственный Кодекс Украины // Компьютерная правовая система Лига – Закон.
Хозяйственно – процессуальный Кодекс Украины // Компьютерная правовая система Лига – Закон.
Абрютитна М.С., Грачев А.В.Ананлиз финансово – экономической деятельности предприятия:Учебн. – практ. Пособие. – М.:Дело и сервис,1998. – 540с.
Азрильян А.Н. Большой экономический словарь//Под. ред. Азрильян А.Н..-М.: Институт новой экономики,1997.-587с.
Анализ финансово-хозяйственной деятельности: [Учебник] //Л.Н.Чечевицина, И.Н.Чуев.-М.: «Издательско-книготорговый центр» Маркетинг»,2002.-352с.
Аронович Ф.М. "Как вести бизнес на Украине" // «Финансовый директор» Москва №2 2004г
Баканов М.И., Шеремет А.Д. Теория экономического анализа. - М.: Финансы и статистика, 1999. - 416с.
Балабанов И.Т. Основы финансового менеджмента. – М.: Дело ЛТД, 1997. – 410с.
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? – М.: Финансы и статистика, 1995. – 384с.
Белолипецкий В.Г. Финансы фирмы // Под ред. И.И. Мерзлякова. – М.: ИНФРА – М, 1998. – 298с.
Бернстайн Л.А. Анализ финансовой отчетности: теория, практика и