Политика формирования капитала предприятия ОАО "Балаклавское рудоуправление им. М. Горького"
Таким образом, подытоживая результаты анализа структуры источников финансирования капитала предприятия, можно сделать ряд выводов:
Финансовое состояние ОАО «Балаклавского рудоуправления имени М. Горького» можно охарактеризовать, как устойчивое, о чем свидетельствуют коэффициенты финансовой устойчивости, оборачиваемости и ликвидности.
Структура источников финансирования капитала предприятия имеет высокую стоимость, однако причиной этого является отсутствие собственных источников.
Эффект финансового левериджа не может быть использован в полной мере по причине низкой величины заемных средств в структуре капитала предприятия.
Использование эффекта финансового левериджа крайне затруднено вследствие высокой стоимости заемных средств и превышения её над рентабельностью активов предприятия.
3. РЕКОМЕНДАЦИИ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ПОЛИТИКИ ФОРМИРОВАНИЯ КАПИТАЛА ОАО «БАЛАКЛАВСКОГО РУДОУПРАВЛЕНИЯ ИМ. М. ГОРЬКОГО»
3.1 Характеристика системы управления процессом формирования капитала ОАО «Балаклавского рудоуправления им. М. Горького»
Система управления процессом формирования капитала ОАО «Балаклавского рудоуправления им. М. Горького» интегрирована в систему организационного обеспечения финансового менеджмента и представляет собой взаимосвязанную совокупность внутренних структурных служб и подразделений предприятия, обеспечивающих разработку и принятие управленческих решений и несущих за них ответственность.
Основу организационного обеспечения финансового менеджмента, а значит и системы управления формированием капитала, как его составной части, составляет структура управления финансовой деятельностью предприятия. В данную структуру входят финансовый отдел и планово-финансовый отдел. Данные структурные единицы интегрированы с общей организационной структурой управления, что позволяет снизить общий уровень управленческих затрат, обеспечить координацию действий системы финансового менеджмента с другими управляющими системами предприятия, повысить комплексность и эффективность контроля реализации принятых решений. Также важную роль в структуре играет бухгалтерия.
Место данных подразделений в общей организационной структуре предприятия указано в Приложении 10.
Следует отметить тесную прямую линейную связь между финансовым и планово-финансовым отделами, что позволяет оптимизировать систему анализа и принятия управленческих решений. Также все три подразделения подчиняются непосредственно руководителю предприятия. Однако отсутствует линейная связь между бухгалтером и заместителем по финансово-экономической части.
Главной задачей бухгалтерии является первичный сбор информации, систематизация и приведение документации в соответствие со стандартами бухгалтерского учета. После этого передача всей необходимой информации для анализа происходит в планово-финансовый отдел.
Задачей планово-финансового отдела является обработка бухгалтерской информации, в частности в разрезе источников финансирования капитала предприятия, финансовый анализ, производимый согласно его методам, а также составление прогнозных планов.
Проанализированная информация поступает в финансовый отдел, где происходит интерпретация результатов полученных в планово-финансовом отделе и выработка управленческих решений по привлечению источников финансирования капитала предприятия и их структуры, которые передаются для согласования высшему руководству предприятия.
Таким образом, целью деятельности рассмотренного “финансового блока”, как сбор, анализ и принятие управленческих рекомендаций для высших менеджеров предприятия, направленных на оптимизацию источников финансирования капитала предприятия.
Функции финансового менеджмента направлены на реализацию функций финансов предприятия и конкретизируются с учетом особенностей управления отдельными аспектами его финансовой деятельности. Эти функции подразделяются на две основные группы, определяемые комплексным содержанием финансового менеджмента:
функции финансового менеджмента как управляющей системы (состав этих функций в целом характерен для любого вида менеджмента, хотя и должен учитывать его специфику);
функции финансового менеджмента как специальной области управления предприятием (состав этих функций определяется конкретным объектом финансового менеджмента).
Рассмотрим содержание основных функций управления процессом формирования капитала ОАО «Балаклавское рудоуправление им. М. Горького»:
1. Разработка финансовой стратегии предприятия. В процессе реализации этой функции, исходя из общей стратегии экономического развития предприятия и прогноза конъюнктуры финансового рынка, формируется система целей и целевых показателей финансовой деятельности на долгосрочный период; определяются приоритетные задачи, решаемые в ближайшей перспективе, и разрабатывается политика действий предприятия по основным направлениям его финансового развития. Финансовая стратегия предприятия рассматривается как неотъемлемая составная часть общей стратегии его экономического развития.
2. Создание системы финансового планирования и контроля на основе организации центров ответственности. В процессе реализации этой функции финансового менеджмента необходимо обеспечивать постоянную адаптацию этих организационных структур к меняющимся условиям функционирования предприятия и направлениям финансовой деятельности. Организационные структуры финансового менеджмента должны быть интегрированы в общую организационную структуру управления предприятием. К сожалению центры ответственности на данном предприятии не могут быть четко определены, кроме центров доходов, которыми являются действующие карьеры.
3. Формирование эффективных информационных систем, обеспечивающих обоснование альтернативных вариантов управленческих решений. В процессе реализации этой функции должны быть определены объемы и содержание информационных потребностей финансового отдела предприятия; сформированы внешние и внутренние источники информации, удовлетворяющие эти потребности; организован постоянный мониторинг финансового состояния предприятия и конъюнктуры финансового рынка.
4. Осуществление анализа источников финансирования капитала предприятия. В процессе реализации этой функции проводятся экспресс - и углубленный анализ отдельных финансовых операций; результатов финансовой деятельности отдельных дочерних предприятий, филиалов и "центров ответственности"; обобщенных результатов финансовой деятельности предприятия в целом и в разрезе отдельных ее направлений.
5. Осуществление планирования финансовой деятельности предприятия по основным ее направлениям. Реализация этой функции финансового менеджмента связана с разработкой системы текущих планов и оперативных бюджетов по основным направлениям финансовой деятельности, определяющих объем и структуру финансирования, по различным структурным подразделениям и по предприятию в целом. Основой такого планирования является разработанная финансовая стратегия предприятия, требующая конкретизации на каждом этапе его развития.
6. Разработка действенной системы стимулирования реализации принятых управленческих решений в области финансовой деятельности. В процессе реализации этой функции формируется система поощрения и санкций в разрезе главных менеджеров и менеджеров отдельных структурных подразделений.
Таким образом, система управления процессом формирования капитала данного предприятия сводится к тому, что определяется общая потребность в капитале для финансирования формируемых активов предприятия; оптимизируется структура капитала в целях обеспечения наиболее эффективного его использования; разрабатывается система мероприятий по рефинансированию капитала в наиболее эффективные виды активов. Ответственность за это возложена на финансовый и планово-финансовый отдел, а также непосредственно на руководителя предприятия.
В то же время очевидно отсутствие четкой линейной либо функциональной связи между перечисленными отделами и бухгалтерией. Она происходит опосредованно через руководителя предприятия, что ухудшает качество производимой работы и замедляет её выполнение.
3.2 Цель и критерии формирования эффективной политики управления источниками финансирования капитала. Оптимизация источников финансовых ресурсов
Формирование и управление капитала предприятия является одним наиболее важных звеньев системы жизнедеятельности предприятия. Круг вопросов, решаемых менеджментом капитала, довольно обширен, так как принимаемые управленческие решения в этой области неразрывно связаны со всеми основными видами деятельности предприятия и всеми стадиями его жизненного цикла.
Управление капиталом представляет собой систему принципов и методов разработки и реализации управленческих решений, связанных с оптимальным его формированием из различных источников, а также обеспечением эффективного его использования в различных видах хозяйственной деятельности предприятия.
Управление капиталом предприятия направлено на решение следующих основных задач.
1. Формирование достаточного объема капитала, обеспечивающего необходимые темпы экономического развития предприятия. Эта задача реализуется путем определения общей потребности в капитале для финансирования необходимых предприятию активов, формирования схем финансирования оборотных и необоротных активов, разработки системы мероприятий по привлечению различных форм капитала из предусматриваемых источников.
2. Оптимизация распределения сформированного капитала по видам деятельности и направлениям использования. Эта задача реализуется путем исследования возможностей наиболее эффективного использования капитала в отдельных видах деятельности предприятия и хозяйственных операциях; формирования пропорций предстоящего использования капитала, обеспечивающих достижение условий наиболее эффективного его функционирования и роста рыночной стоимости предприятия. Обеспечение условий достижения максимальной доходности капитала при предусматриваемом уровне финансового риска. Максимальная доходность (рентабельность) капитала может быть обеспечена на стадии его формирования за счет минимизации средневзвешенной его стоимости, оптимизации соотношения собственного и заемного видов привлекаемого капитала, привлечения его в таких формах, которые в конкретных условиях хозяйственной деятельности предприятия генерируют наиболее высокий уровень прибыли. Решая эту задачу, необходимо виду, что максимизация уровня доходности капитала достигается, как правило, при существенном возрастании уровня финансовых рисков, связанных с его формированием, так как между этими двумя показателями существует прямая связь. Поэтому максимизация доходности формируемого капитала должна обеспечиваться в пределах приемлемого финансового риска, конкретный уровень которого устанавливается собственниками или менеджерами предприятия с учетом их финансового менталитета (отношения к степени приемлемого риска при осуществлении хозяйственной деятельности).
3. Обеспечение минимизации финансового риска, связанного с использованием капитала, при предусматриваемом уровне его доходности. Если уровень доходности формируемого капитала задан или спланирован заранее, важной задачей является снижение уровня финансового риска операций, обеспечивающих достижение этой доходности. Такая минимизация уровня рисков может быть обеспечена путем диверсификации форм привлекаемого капитала, оптимизации структуры источников его формирования, избежание отдельных финансовых рисков, эффективных форм их внутреннего и внешнего страхования.
4. Обеспечение постоянного финансового равновесия предприятия в процессе его развития. Такое равновесие характеризуется высоким уровнем финансовой устойчивости и платежеспособности предприятия на всех этапах развития и обеспечивается формированием оптимальной структуры капитала и его авансированием в необходимых объемах в высоколиквидные виды активов. Кроме того, финансовое равновесие может быть обеспечено рационализацией состава формируемого капитала по периоду его привлечения, в частности, за счет увеличения удельного веса перманентного капитала.
5.Обеспечение достаточного уровня финансового контроля над предприятием со стороны его учредителей. Такой контроль обеспечивается контрольным пакетом акций (контрольной долей в паевом капитале) в руках первоначальных учредителей предприятия. На стадии последующего формирования капитала в процессе развития предприятия необходимо следить за тем, чтобы привлечение собственного капитала из внешних источников не привело к утрате финансового контроля и поглощению предприятия сторонними инвесторами.
6. Обеспечение достаточной финансовой гибкости предприятия. Она характеризует способность предприятия быстро формировать необходимый объем дополнительного капитала при неожиданном появлении высокоэффективных инвестиционных предложений или новых возможностях ускорения экономического роста. Необходимая финансовая гибкость обеспечивается в процессе формирования капитала за счет оптимизации соотношения собственных и заемных его видов, долгосрочных и краткосрочных форм его привлечения, снижения уровня финансовых рисков, своевременных расчетов с инвесторами и кредиторами.
7. Оптимизация оборота капитала. Эта задача решается путем эффективного управления потоками различных форм капитала в процессе отдельных циклов его кругооборота на предприятии; обеспечением синхронности формирования отдельных видов потоков капитала, связанных с операционной или инвестиционной деятельностью. Одним из результатов такой оптимизации является минимизация средних размеров капитала, временно не используемого в хозяйственной деятельности предприятия и не участвующего в формировании его доходов.
8. Обеспечение своевременного реинвестирования капитала. В связи с изменением условий внешней экономической среды или внутренних параметров хозяйственной деятельности предприятия, ряд направлений и форм использования капитала могут не обеспечивать предусматриваемый уровень его доходности. В связи с этим важную роль приобретает своевременное реинвестирование капитала в наиболее доходные активы и операции, обеспечивающие необходимый уровень его эффективности в целом.
Начальным этапом управления формированием капитала создаваемого предприятия является определение потребности в необходимом его объеме. Недостаточный объем формирования капитала на этом этапе существенно удлиняет период открытия и освоения производственных мощностей нового предприятия, а в ряде случаев вообще не дает возможности начать его операционную деятельность. В то же время избыточный объем формируемого капитала приводит к последующему неэффективному использованию активов предприятия, снижает норму доходности этого капитала.
Все вышеизложенное позволяет определить этапы принятия решений при управлении источниками финансирования капитала предприятия.
Процесс формирования финансовых ресурсов предприятия является многоступенчатым и включает этапы, представленные в Приложении 11.
1. Анализ формирования собственных финансовых ресурсов предприятия в предшествующем периоде. Целью такого анализа является выявление потенциала формирования собственных финансовых ресурсов и его соответствия темпам развития предприятия.
2. На первой стадии анализа финансовым отделом предприятия изучается общий объем формирования собственных финансовых ресурсов, соответствие темпов прироста собственного капитала темпам прироста активов и объема реализуемой продукции предприятия, динамика удельного веса собственных ресурсов в общем объеме формирования финансовых ресурсов в предплановом периоде. При этом в качестве исходного материала для анализа используются формы отчетности данного периода, а также по факторный расчет себестоимости и другие финансовые документы.
3. На второй стадии анализа рассматриваются источники формирования собственных финансовых ресурсов. В первую очередь изучается соотношение внешних и внутренних источников формирования собственных финансовых ресурсов, а также стоимость привлечения собственного капитала из различных источников. Ввиду того, что основу финансирования капитала данного предприятия составляют внутренние собственные источники, а использование внешних, как дополнительная эмиссия акций, практически отсутствует, данному этапу не уделяется внимания.
4. Обеспечение максимального объема привлечения объема собственных финансовых ресурсов за счет внутренних источников. До того, как обращаться к внешним источникам формирования собственных финансовых ресурсов, должны быть реализованы все возможности их формирования за счет внутренних источников. Так как основными планируемыми внутренними источниками формирования собственных финансовых ресурсов предприятия являются - сумма чистой прибыли и амортизационные отчисления, то следует в процессе планирования этих показателей предусмотреть возможности их роста за счет различных резервов.
Метод ускоренной амортизации активной части основных средств увеличивает возможность формирования собственных финансовых ресурсов за счет этого источника. Однако следует иметь в виду, что рост суммы амортизационных отчислений в процессе проведения ускоренной амортизации приводит к соответствующему уменьшению прибыли. Поэтому при изыскании резервов роста собственных финансовых ресурсов за счет внутренних источников следует исходить из необходимости максимизации совокупной их суммы, т.е. из следующего критерия:
ЧП+АО→СФРмакс, (3.1)
где ЧП – планируемая сумма чистой прибыли;
АО – планируемая сумма амортизационных отчислений;
СФРмакс – максимальная сумма собственных финансовых ресурсов, формируемых за счет внутренних источников.
5. Обеспечение необходимого объема привлечения собственных финансовых ресурсов из внешних источников. Объем привлечения собственных финансовых ресурсов из внешних источников призван обеспечить ту их часть, которую не удалось сформировать за счет внутренних источников финансирования. Если сумма, привлекаемая за счет внутренних источников собственных финансовых ресурсов, полностью удовлетворяет общую потребность в них в плановом периоде, то в привлечении этих ресурсов за счет внешних источников нет необходимости.
6. Оптимизация соотношения внутренних и внешних источников формирования собственных финансовых ресурсов. Данный процесс имеет в своей основе следующие критерии:
- обеспечение минимальной совокупной стоимости привлечения собственных финансовых ресурсов. Если стоимость привлечения собственных финансовых ресурсов за счет внешних источников существенно превышают планируемую стоимость привлечения заемных средств, то от такого формирования собственных ресурсов следует отказаться.
- обеспечение сохранения управления предприятием его первоначальными учредителями. Рост дополнительного акционерного или паевого капитала за счет сторонних инвесторов может привести к потере такой управляемости.
7. Оценка возможности и стоимости привлечения заемных финансовых ресурсов. Такая оценка проводится в разрезе различных форм заемного капитала, привлекаемого предприятием из внешних и внутренних источников. Результаты такой оценки служат основой разработки управленческих решений относительно выбора альтернативных источников привлечения заемных средств, обеспечивающих удовлетворение потребностей предприятия в заемном капитале.
8. Оптимизация соотношения собственных и заемных источников формирования финансовых ресурсов предприятия. Данная оптимизация заключается в нахождении наиболее подходящей для предприятия структуры капитала, которая минимизировала стоимость капитала, но и удовлетворяла требованиям ликвидности и финансовой устойчивости.
9. Принятие решения о финансировании. Решение принимается руководством предприятия на основании рекомендаций финансового отдела.
10. Привлечение финансовых ресурсов и контроль над ними выполняется финансовым отделом, который подотчетен высшему руководству предприятия.
Таким образом, эффективной политикой формирования капитала предприятия может считаться та, которая позволяет при минимальной стоимости капитала, в короткий срок удовлетворить все нужды предприятия в финансовых средствах.
Моделирование источников финансирования капитала предприятия основываются на нескольких базовых показателях, которые определяют эффективность политики финансирования предприятия.
Составим таблицу критериев оптимизации, по которым можно судить о влиянии структуры источников финансирования предприятия на финансовое состояние предприятия (таблица 3.2.1).
Таблица 3.2.1- Таблица финансовых коэффициентов, характеризующих структуру капитала
| Показатель | Формула | Критерий оптимизации |
|
Коэффициент автономии |
КА=СК/К | Критическое значение данного показателя 0,5. Более низкий коэффициент свидетельствует о потере финансовой независимости |
| Коэффициент долгосрочной финансовой независимости | КДН=(СК+ЗКд)/К | Значение этого коэффициента не дожно быть ниже 0,6-0,5. В противном случае возникает угроза неплатежеспособности. |
| Коэффициент оборачиваемости активов | КОоа = ОР/ К | Четких рамок значения данного коэффициента не существует. Должна присутствовать положительная динамика. |
| Коэффициент оборачиваемости собственного капитала | КОск = ОР/СК | То же, что и коэффициент оборачиваемости активов. |
| Период оборота собственного капитала | ПОск = 365/ КОск | Уменьшения данного показателя свидетельствует об улучшении работы предприятия |
| Показатель | Формула | Критерий оптимизации |
| Рентабельность собственного капитала, (%) | Рск=ЧПо/СКср | Рентабельность собственного капитала должна быть больше либо равна альтернативным источникам инвестирования средств (банковский депозит) |
| Коэффициент промежуточной ликвидности | (ДА+КФИ+ДЗ)/ОБк | Значение данного коэффициента не должно быть меньше 0,5 |
| Коэффициент текущей ликвидности | ОА/ТФО | Нормальным считается значение от 2 до 1 |
| Финансовый рычаг | ЗК/СК | Должно быть не более 1. |
Наиболее универсальным и простым в расчете показателем является коэффициент рентабельности собственного капитала (Рск), рассчитываемый по формуле:
Рск=ЧПо/СКср, (3.2)
где СКср – средняя сумма собственного капитала предприятия в рассматриваемом периоде (рассчитанная как средняя хронологическая);
Чпо - сумма чистой прибыли предприятия, полученная от всех видов хозяйственной деятельности.
Подробно данный индекс описан в пункте 2.1. Естественно, положительным может считаться растущая динамика данного показателя, так как определенного минимально положительного значения показателя не существует. Однако собственника должно удовлетворять значение коэффициента рентабельности собственного капитала выше или равное, показателям альтернативных вариантов инвестирования средств.
Наиболее используемый при анализе эффективности источников финансирования капитала является коэффициент эффекта финансового рычага, который показывает прирост рентабельности собственного капитала от использования заемного. Также очень важным является отношение заемного и собственного капитала. Именно оно определяет силу воздействия эффекта финансового рычага. Данное отношение должно быть не более 1, так как при большем значении структура капитала угрожает финансовой независимости и платежеспособности предприятия.
Само значение показателя эффекта финансового рычага должно быть больше или равно нулю. Положительное его значение говорит о том, что данная структура повышает рентабельность собственного капитала, отрицательное же, напротив, показывает, на сколько процентов привлечение заемного капитала уменьшает коэффициент рентабельности собственного капитала.
В настоящее время на первый план выходит показатель рентабельности собственного капитала, поскольку именно он показывает эффективность вложений собственников в капитал предприятия.
Важнейшей характеристикой стоимости капитала выступает её уровень. Этот показатель имеет различный экономический смысл для отдельных субъектов хозяйствования:
- для инвесторов и кредиторов уровень стоимости капитала характеризует требуемую ими норму доходности на предъявляемый в пользование капитал;
- для субъектов хозяйствования, формирующих капитал с целью производственного и инвестиционного его использования, уровень его стоимости характеризует удельные затраты по привлечению и обслуживанию используемых финансовых средств, т.е. цену, которую они платят за использование капитала.
Уровень стоимости капитала существенно различают по отдельным его элементам. Под элементом капитала в процессе оценки его стоимости понимается каждая его разновидность по отдельным источникам формирования. В качестве таких элементов выступает капитал, привлекаемый путем реинвестирования полученной предприятием прибыли, эмиссии привилегированных акций, эмиссии простых акций, получения банковского кредита, эмиссии облигаций, финансового лизинга, и.т.п.
Также приведенные коэффициенты должны рассматриваться в комплексе с определением стоимости и достаточности капитала предприятия.
Для сопоставимой оценки стоимость каждого элемента капитала выражается обычно годовой ставкой процента.
Уровень стоимости каждого элемента капитала не является постоянной величиной и существенно колеблется во времени под влиянием различных факторов.
В процессе формирования капитала оценка уровня его стоимости осуществляется не только в разрезе отдельных его элементов, но и по предприятию в целом. Показателем такой оценки выступает “средневзвешенная стоимость капитала”. Она определяется как среднеарифметическая взвешенная величина стоимости отдельных элементов капитала.
В процессе экономической деятельности отдельных субъектов хозяйствования средневзвешенная стоимость капитала может быть определена в следующих вариантах:
-фактическая средневзвешенная стоимость капитала (рассчитанная по фактически сложившейся структуре элементов капитала и фактическому уровню стоимости каждого из них);
-прогнозируемая средневзвешенная стоимость капитала (рассчитанная по планируемой динамике структуры элементов капитала и прогнозируемому уровню каждого из них)
- оптимальная средневзвешенная стоимость капитала (по оптимизированной целевой структуре элементов капитала и прогнозируемому уровню стоимости каждого из них).
Обеспечение эффективного формирования капитала предприятия в процессе его развития требует постоянной оценки его предельной стоимости. Под предельной стоимостью капитала понимается уровень стоимости каждой новой его единицы, дополнительно привлекаемой предприятием.
По мере развития предприятия и привлечения все большего объема нового капитала показатель предельной его стоимости постоянно возрастает.
Подробнее характеристика внутренних и внешних источников финансирования капитала предприятия, с методикой расчета их стоимости приведены в пункте 2.1 данной работы.
С учетом приведенных в пункте 2.1 формул расчета стоимости капитала по элементам определяется средневзвешенная стоимость капитала, формула расчета которой имеет вид:
ССК=SСi*Уi, (3.3)
где ССК – средневзвешенная стоимость капитала предприятия;
Сi – стоимость конкретного элемента капитала;
Уi – удельный вес конкретного элемента капитала в общей сумме.
Рассчитанная средневзвешенная стоимость капитала является главным критериальным показателем оценки эффективности формирования капитала предприятия.
Все вышеизложенное показывает, что показатели оценки стоимости капитала являются важным инструментом обоснования управленческих решений, направленных на повышение эффективности хозяйственной деятельности предприятия в целом и рациональности формирования его капитала, в частности.
Оптимизация общей потребности в капитале предприятия представляет собой процесс расчета реально необходимого объема финансовых средств, которые могут быть эффективно использованы на первоначальной стадии его жизненного цикла.
Оптимизация общей потребности в капитале предприятия достигается различными методами, основными из которых являются:
1. Метод удельной капиталоемкости является наиболее простым, однако позволяет получить наименее точный результат расчетов. Этот расчет основывается на использовании показателя "капиталоемкость продукции", который дает представление о том, какой размер капитала используется в расчете на единицу произведенной (или реализованной) продукции. Он рассчитывается в разрезе отраслей и подотраслей экономики путем деления общей суммы используемого капитала (собственного и заемного) на общий объем произведенной (реализованной) продукции. При этом общая сумма используемого капитала определяется как средняя в рассматриваемом периоде.
Использование данного метода расчета обшей потребности в капитале для предприятия со специфической продукцией осуществляется лишь на предварительных этапах до разработки бизнес-плана. Этот метод дает лишь приблизительную оценку потребности в капитале, так как показатель среднеотраслевой капиталоемкости продукции существенно колеблется в разрезе предприятий под влиянием отдельных факторов. Основными из таких факторов являются:
а) размер предприятия;
б) стадия жизненного цикла предприятия;
в) прогрессивность используемой технологии;
г) прогрессивность используемого оборудования;
д) степень физического износа оборудования;
е) уровень использования производственной мощности предприятия и ряд других.
Поэтому более точную оценку потребности в капитале предприятия при использовании этого метода расчета можно получить в том случае, если для вычисления будет применен показатель капиталоемкости продукции на действующих предприятиях-аналогах (с учетом вышеперечисленных факторов). Расчет общей потребности в капитале вновь создаваемого предприятия на основе показателя капиталоемкости продукции осуществляется по следующей формуле:
Пк=Кп х ОР+ПРк, (3.4)
где Пк - общая потребность в капитале для создания нового предприятия;
Кп - показатель капиталоемкости продукции (среднеотраслевой или аналоговый);
ОР - планируемый среднегодовой объем производства продукции;
ПРК - предстартовые расходы и другие единовременные затраты капитала, связанные с созданием нового предприятия.
Преимуществом этого метода оптимизации общей потребности в капитале создаваемого предприятия является то, что он автоматически задает показатели капиталоотдачи предприятия на стадии его функционирования.
2. Метод аналогий основан на установлении объема используемого капитала на предприятиях-аналогах. Предприятие-аналог для осуществления такой оценки подбирается с учетом его отраслевой принадлежности, региона размещения, размера, используемой технологии, стадии жизненного цикла и ряда других факторов.
Определение объема потребности в капитале создаваемого предприятия этим методом осуществляется по следующим основным этапам:
• на первом этапе на основе плана инвестиционного развития предприятия определяются его наиболее существенные признаки (показатели), оказывающие влияние на формирование объема его капитала.
• на втором этапе по установленным признакам (показателям) формируется предварительный перечень предприятий, которые могут потенциально выступать как аналоги создаваемого предприятия.
• на третьем этапе осуществляется количественное сравнение показателей подобранных предприятий с ранее определенными параметрами анализируемого предприятия, влияющими на потребность в капитале. При этом рассчитываются корректирующие коэффициенты по отдельным сравниваемым параметрам.
• на четвертом этапе с учетом корректирующих коэффициентов по отдельным параметрам оптимизируется общая потребность в капитале создаваемого предприятия.
Характеризуя, этот метод оптимизации общей потребности в капитале следует отметить определенную сложность его использования в силу недостаточных возможностей адекватного подбора предприятий-аналогов по всем значимым параметрам, формирующим объем необходимого капитала.
Любой метод прогнозирования величины капитала предприятия имеет в своей основе информационную базу. Эффективность каждой управляющей системы в значительной мере зависит от ее информационного обеспечения. Чем больший размер капитала используется предприятием, чем более диверсифицирована его хозяйственная деятельность, тем выше становится роль качественной информации, необходимой для принятия финансовых решений, направленных на повышение эффективности финансовой деятельности.
Таким образом, можно определить наиболее важные части модели оптимизации источников финансирования предприятия:
- определение коэффициента рентабельности собственного капитала;
- определение коэффициента эффекта финансового рычага (должен быть больше нуля и иметь положительную динамику);
- определение стоимости капитала предприятия по элементам и средневзвешенной стоимости капитала предприятия;
- определение достаточности капитала предприятия;
- определение отношения заемных и собственных источников финансирования капитала.
Проанализировав все вышеперечисленные компоненты, можно сделать вывод о том, является политика управления источниками финансирования капитала предприятия эффективной или нет.
3.3 Разработка модели оптимизации источников финансирования капитала ОАО «Балаклавское рудоуправление им. М. Горького»
Исходя из результатов расчетно-платежного баланса построение, которого произведено в пункте 2.3, можно сделать вывод о достаточности источников финансирования операционной деятельности ОАО «Балаклавского рудоуправления им. М. Горького».
В то же время средств для осуществления инвестиционного проекта по освоению недостаточно, что вынуждает предприятие рассматривать дополнительные источники финансирования.
Исходя из данных изложенных в пункте 2.3 существуют следующие варианты финансирования данного проекта:
Финансирование за счет банковского кредита на 5 лет по ставке 26% годовых.
Исходя из данных [табл. 3.3.1], можно сделать вывод, о том, что данный источник финансирования неприемлем, поскольку NPV меньше 0.
3.3.1 Таблица - Расчет основных показателей по проекту финансирования за счет банковского кредита
| Показатели | 2008 | 2009 | 2010 | 2011 | 2012 |
| 1.Приобретение оборудования (без НДС) | -12000 | - | - | - | - |
| 2.Объем реализации | - | 16000 | 17600 | 19360 | 21296 |
| 3.Расходы на наладку, монтаж | -1200 | - | - | - | - |
| 4.Материальные, трудовые затраты | -11200 | -12320 | -13552 | -14907.2 | |
| 5.Получение кредита | 12000 | - | - | - | - |
| 6.Гашение кредита | - | - | - | - | -12000 |
| 7.Гашение % по кредиту | -3120 | -3120 | -3120 | -3120 | -3120 |
| Чистый денежный поток по проекту CFt | -4320 | 1680 | 2160 | 2688 | -8731.2 |
| Кумулятивный денежный поток CFt | -4320 | -2640 | -480 | 2208 | -6523,2 |
| Период окупаемости PPсред=COF/CIFсред+k | PРсред=(4320+8731,2)/(1680++2160+2688)/3+2=7 | ||||
| Множитель дисконтирования PVIF26% | 1 | 0,8621 | 0,7432 | 0,6407 | 0,5523 |
| Дисконтированный денежный поток DCFt | -4320 | 1448,328 | 1605,312 | 1722,202 | -4822,242 |
| Кумулятивный дисконтированный денежный поток DCFt | -4320 | -2871,672 | 1266,360 | 455,842 | -4366,400 |
| Чистая приведенная стоимость NPV | NPV= - 4366,400 тыс. грн. | ||||
II. Финансирование на условиях лизинга на срок 5 лет со ставкой 18% годовых. Платежи осуществляются ежегодно в конце каждого года, начиная с 2008года. Средства на внесение первого лизингового платежа планируется получить из прибыли 2008 года от разработки уже освоенных месторождений Псилерахского и Западно – Кадыковского.
В упрощенном варианте лизинговый платеж можно выразить следующей формулой:
Лизинговый платеж = ( Пр+Из +К)*1,2, (3.5)
где Пр - процентные платежи по кредиту;
К - комиссионные платеж;
Из - издержки по заключению договора лизинга;
Ду - дополнительные услуги.
Предположим, что лизинговые платежи будут вноситься ежегодно равными суммами в течение пяти лет.
Таблица 3.3.2 - График погашения лизингового кредита
| Год | Остаток долга на начало следующего года | Лизинговые платежи (без НДС) |
| 2008 | 10322,702 | 3837,298 |
| 2009 | 8343,49 | 3837,298 |
| 2010 | 6008,02 | 3837,298 |
| 2011 | 3252,166 | 3837,298 |
| 2012 | 0,00 | 3252,166 |
Таблица 3.3.3 - Расчет основных показателей по проекту финансирования за счет лизинга
| Показатели | 2008 | 2009 | 2010 | 2011 | 2012 |
| 1.Приобретение оборудования | -12000 | - | - | - | - |
| 2.Объем реализации | - | 16000 | 17600 | 19360 | 21296 |
| 3.Расходы на наладку, монтаж | -1200 | - | - | - | - |
| 4.Материальные, трудовые затраты | -11200 | -12320 | -13552 | -14907.2 | |
| 5.Получение лизингового кредита | 12000 | - | - | - | - |
| 6.Гашение лизингового кредита | -1677,298 | -1979,212 | -2335,47 | -2755,854 | -2666,777 |
| 7.Гашение процентов по лизинговому кредиту | -2160 | -1858,086 | -1501,828 | -1081,444 | -585,389 |
| Чистый денежный поток по проекту CFt | -5037,289 | 962,702 | 1442,702 | 3052,146 | 3136,634 |
| Кумулятивный денежный поток CFt | -5037,298 | -4074,596 | -2631,894 | 420,252 | 3556,886 |
| Период окупаемости PPсред=COF/CIFсред+k | PРсред=(5037,298)/(2148,546)+1=3,34года | ||||
| Множитель дисконтирования PVIF18% | 1 | 0,8475 | 0,7182 | 0,6086 | 0,5158 |
| Показатели | 2008 | 2009 | 2010 | 2011 | 2012 |
| Дисконтированный денежный поток DCFt | -5037,298 | 815,889 | 1036,148 | 1857,536 | 1617,876 |
| Кумулятивный дисконтированный денежный поток DCFt | -5037,298 | -4221,409 | -3185,261 | -1327,725 | 290,151 |
| Период окупаемости по дисконтированным денежным потокам DPPсред | DPPсред=(5037,298)/(1331,86)+1=4,78 года | ||||
| Чистая приведенная стоимость NPV | NPV= 290,151тыс.грн. | ||||
| Норма внутренней доходности IRR(вычисляется методом экстраполяции) | IRR=18+(2818)/(290,15+780,855)*290,151=20,71% | ||||
Норма внутренней доходности равна 20,71%, что ниже средневзвешенной стоимости капитала, рассчитанной в пункте 2.3 составляющей 32,7%.
Одним из простейших способов выбора наилучшего финансирования проекта является сравнение рассчитанных показателей с нормативными значениями.
Таблица 3.3.4 - Сравнение проектов финансирования
| Показатель | Банковский кредит | Лизинговый кредит | Норматив |
| 1.NPV | -4366,400 | 290,151 | >0 |
| 2.DPPсред | 7,740 | 4,780 | Уменьшение |
| 3.PPсред | 7,990 | 3,340 | Уменьшение |
| 4.IRR | <0 | 20,71% | Увеличение |
Лучшим признается вариант финансирования через лизинг, т.к. NPV- чистая дисконтирования стоимость денежных потоков, связанных с реализацией проекта на текущий момент времени – 2008 год положительна и равна 290,151 тыс.грн., тогда как NPV банковского кредита равен – 4366,400 тыс.грн. Внутренняя норма доходности IRR равна 20,71%. Несмотря на то, что IRR меньше средневзвешенной стоимости капитала, вариант лизинга допустим, поскольку проект несет с собой новые источники финансирования, а значит и другую средневзвешенную стоимость капитала.
Таким образом, лизинговый кредит даст возможность начать разработку Караньского месторождения, что является перспективным направлением деятельности предприятия и при этом обеспечит неплохую доходность по проекту, а также приток денежных средств на предприятие.
Исходя из сложившейся финансовой ситуации на предприятии и предложенных, вариантов дополнительного финансирования капитала мы можем проанализировать влияние структуры финансирования на финансовое состояние предприятия. Оценка состояния будет производится на основе методики анализа приведенной в пункте 2.1.
Так как оба варианта финансирования рассчитаны на 5 лет, соответственно, финансовые показатели и коэффициенты будут носить прогнозный характер. В то же время некоторые данные будут смоделированы, в соответствии с имеющимися прогнозными показателями, которые приводятся, в расчетах того или иного варианта финансирования капитала.
Найдем чистую прибыль каждого периода:
ЧП=ЧП 07 года+ Прi *(1-Т), (3.6)
где Прi- прибыль до налогообложения;
ЧП 2008 года =228- 5037,29= -4809,29
ЧП 2009 года =228+963,70*(1-0,25)=893,03 (тыс. грн.)
ЧП 2010 года =228+1442,7*(1-0,25)=1253 (тыс. грн.)
ЧП 2011 года =228+3052,15*(1-0,25)=2460,11 (тыс. грн)
ЧП 2012 года = 228+3136,63=2523,48 (тыс. грн)
Коэффициенты оценки финансовой устойчивости предприятия позволяют выявить уровень финансового риска, связанного со структурой источников формирования капитала предприятия, а соответственно и степень его финансовой стабильности в процессе предстоящего развития. Рассмотрим структуру капитала предприятия, в варианте связанном с получением лизингового кредита:
Таблица 3.3.5 - Структура капитала ОАО «Балаклавского рудоуправления им. М. Горького» в случае привлечения лизингового кредита
| Структура | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
|
Собственный капитал без нераспределенной прибыли |
111201 | 111201 | 111201 | 111201 | 111201 | 111201 |
| Нераспределенная прибыль | - | - | 893,03 | 1253 | 2460,11 | 2523,48 |
| Заемные в т.ч. | 9606 | 19928,7 | 17949,49 | 15614,02 | 12858,16 | 9606 |
| Долгосрочные обязательства (в.т.ч. лизинг) | 1500 | 11822,7 | 9843,49 | 7508,02 | 4752,166 | 1500 |
| Прочие источники | 8106 | 8106 | 8106 | 8106 | 8106 | 8106 |
| Итого | 120807 | 131129,7 | 130043,5 | 128068 | 126519,3 | 123330,5 |
Исходя из данных, приведенных в таблице 3.3.5 рассчитаем некоторые коэффициенты финансовой устойчивости:
Коэффициент автономии (КА). Он показывает, в какой степени объем используемых предприятием активов сформирован за счет собственного капитала и насколько оно независимо от внешних источников финансирования. Расчет этого показателя осуществляется по формуле:
КА=СК/К, (3.7)
где СК - сумма собственного капитала на определенную дату;
К - общая сумма капитала предприятия на определенную дату;
Рассчитаем данный показатель на каждый год проекта
Таблица 3.3.6 - Динамика коэффициента автономии
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| СК | 111201 | 111201 | 112094 | 112454 | 113661,1 | 113724,5 |
| К | 120807 | 131129,7 | 130043,5 | 128068 | 126519,3 | 123330,5 |
| КА | 0,920485 | 0,848023 | 0,861973 | 0,87808 | 0,89837 | 0,922112 |
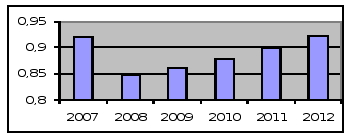
Рис. 3.3.1 - График изменения коэффициента автономии
Исходя из полученных, значений коэффициента автономии можно сделать вывод о финансовой независимости предприятия на всем протяжении инвестиционного проекта.
Коэффициент долгосрочной финансовой независимости (КДН) показывает, в какой степени общий объем используемых активов сформирован за счет собственного и долгосрочного заемного капитала предприятия, т.е. характеризует степень его независимости от краткосрочных заемных источников финансирования. Расчет производится по формуле:
КДН=(СК+ЗКд)/К, (3.8)
где ЗКд - сумма заемного капитала привлеченного предприятием на долгосрочной основе (на период более одного года).
Таблица 3.3.7 - Динамика коэффициента долгосрочной финансовой независимости
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| СК | 111201 | 111201 | 112094 | 112454 | 113661,1 | 113724,5 |
| ЗКд | 1500 | 11822,7 | 9843,49 | 7508,02 | 4752,166 | 1500 |
| К | 120807 | 131129,7 | 130043,5 | 128068 | 126519,3 | 123330,5 |
| КДН | 0,932901 | 0,938183 | 0,937667 | 0,936706 | 0,93593 | 0,934274 |
Значение коэффициента долгосрочной финансовой независимости является удовлетворительным и в течение осуществления инвестиционного проекта значительно не изменяется. Это объясняется малой долей долгосрочных заемных средств в структуре источников финансирования капитала, а также сбалансированностью лизинговых платежей.
Рассмотрим коэффициенты оборачиваемости, которые являются индикатором его деловой активности.
Для оценки оборачиваемости активов в необходимых периодах используем коэффициент оборачиваемости всех используемых активов (КОа). Этот показатель определяется по следующей формуле:
КОа = ОР/ К, (3.9)
где ОР - общий объем реализации продукции в рассматриваемом периоде.
Найдем общий объем реализации каждого отдельного года, как сумму реализации 2007 года и реализации по проекту соответствующего года.
ОР=Р2007+Рi, (3.10)
где Р2007 - объем реализации продукции 2007 года;
Рi - объем реализации продукции в рамках инвестиционного проекта i года.
ОР 2007= 65089 (тыс. грн)
ОР 2008= 65089 (тыс. грн)
ОР 2009= 65089 + 16000 = 81089 (тыс.грн)
ОР 2010= 65089 + 17600 = 82689 (тыс.грн)
ОР 2011= 65089 + 19360 = 84449 (тыс.грн)
ОР 2012= 65089 + 21296 = 86385 (тыс.грн)
Таблица 3.3.8 - Динамика коэффициента автономии
| Год | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 |
| ОР(тыс.грн.) | 65089 | 65089 | 81089 | 82689 | 84449 | 86385 |
| К | 120807 | 131129,7 | 130043,5 | 128068 | 126519,3 | 123330,5 |
| КОа | 0,54 | 0,49 | 0,62 | 0,64 | 0,67 | 0,70 |
Очевидна динамика увеличения показателя оборачиваемости активов на протяжении всего срока действия инвестиционного проекта за исключением 2008 года, что связано с отсутствием денежного потока от проекта.
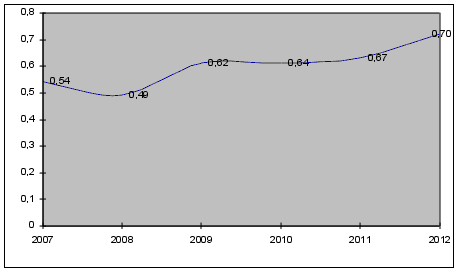
Рис. 3.3.2 - График изменения коэффициента оборачиваемости всех используемых активов
Изменение коэффициента оборачиваемости капитала с 0,54 в 2007 году до 0,70 в 2012 является положительной тенденцией и объясняется тем, в рамках инвестиционного проекта прирост общей выручки идет более высокими темпами, чем прирост активов, что говорит о более высокой оборачиваемости капитала инвестированного в проект.
Снижение рассматриваемого показателя в 2008 году можно объяснить тем, что капитал предприятия уже был увеличен за счет кредита, но производственный цикл еще не был начат. Увеличение показателя оборачиваемости капитала на 0,03 в 2012 году объясняется, что именно в этом году был выплачен кредит, что соответственно привело к уменьшению капитала предприятия по сравнению четырьмя предыдущими годами. Значение 0,7 этого показателя значения показателя говорит о том, что за 1 год предприятие оборачивает 70% совокупных активов, что является хорошим показателем для столь капиталоемкой отрасли, как добывающая.
Подобным образом рассчитаем коэффициент оборачиваемости собственного капитала (КОск). Расчет этого показателя производится по следующей формуле:
КОск = ОР/СК, (3.11)
где СК -