АХД предприятия "Братсктехносервис"
Содержание:
Введение
Организационно-правовая характеристика предприятия
Расчетная часть
Краткая экономическая характеристика деятельности предприятия
Горизонтальный и вертикальный анализ баланса и оценка
имущественного положения
Анализ эффективности использования основных фондов и оборотных
средств
Анализ ликвидности баланса
Анализ финансовой устойчивости предприятия
Анализ деловой активности
Анализ рентабельности
Заключение
Список литературы
Введение
НЕКОТОРЫЕ АСПЕКТЫ ПОДГОТОВКИ КАДРОВ ДЛЯ МАЛОГО БИЗНЕСА В ИРКУТСКОЙ ОБЛАСТИ
- Н.Н. Колпакиди, заведующий кафедрой экономики и предпринимательства в сфере услуг и рекламы факультета сервиса и рекламы Иркутского государственного университета, кандидат физико-математических наук, Н.Н. Ткачук, начальник департамента предпринимательства, среднего и малого бизнеса Администрации Иркутской области
Иркутская область является одним из наиболее динамично развивающихся регионов России, обладающим значительным природным, производственно-техническим и трудовым потенциалом с глубокими традициями в области культуры и образования.
Специфичность социально-экономического развития Иркутской области в значительной степени определяется ее геополитическим положением. Огромные запасы сырьевых ресурсов, ограниченность транспортных инфраструктур, удаленность от центральных регионов России обусловили некоторое однообразие экономического развития (энергетический комплекс, добывающая промышленность, лесозаготовки).
В условиях структурной перестройки экономики области, когда значительная часть крупных предприятий оказалась на грани кризиса, а большая часть основных фондов промышленных гигантов физически и морально устарела, встал вопрос о реформировании большинства крупных предприятий. Это позволяет высвободить значительную часть работников, которые являются потенциальными претендентами на создание новых бизнесов.
В связи с этим объективно повышается значение всемерного развития малого предпринимательства для экономики региона.
Становление именно этого экономического сектора представляется социальным и экономическим приоритетом, который может быть выбран в качестве одного из ключевых факторов, определяющих уровень социально-экономического развития территории.
По состоянию на начало 2002 г. в Иркутской области зарегистрированы 13963 малых предприятия (реально действует около 8000 малых предприятий), выпустивших за 9 месяцев 2001 г. товаров и услуг на общую сумму 11,7 млрд. руб., что составляет 14,2% от общего объема производства продукции.
Численность занятых на малых предприятиях области в 2001 г. составила 89 тысяч человек, что выше показателя 2001 г. на 12,9%. С учетом предпринимателей без образования юридического лица, численность которых по данным МНС составляет около 100 тысяч человек, общее количество занятых в малом предпринимательстве достигает 189 тысяч человек или 14% в общем количестве экономически активного населения (по России — 16%).
Налоговые поступления от малых предприятий в консолидированный бюджет области составили порядка 10% в общем объеме налоговых поступлений (данные МНС).
Анализ развития малого предпринимательства в Иркутской области показал, что вклад этого сектора в экономику региона становится заметным [1]. Закономерно стоит вопрос обеспечения малых предприятий высококвалифицированными кадрами — топ менеджерами, управленческим персоналом среднего звена. Проблема комплектации трудовых коллективов малых предприятий остро стоит на региональном уровне и требует поиска путей для ее решения.
В процессе создания собственного дела или ведения бизнеса перед предпринимателем стоят два важных вопроса:
получение базовой подготовки по ведению предпринимательской деятельности;
получение дополнительного образования по различным аспектам ведения бизнеса.
Очевидно, что для малого бизнеса проблемы управления осложняются в связи с тем, что руководитель малого предприятия должен быть универсальным специалистом, обладающим комплексом знаний в области менеджмента, финансов, бухучета, маркетинга, бизнес-планирования. Сегодня вузы России целенаправленно не готовят руководителей малых предприятий. Актуальность проблемы в рамках страны подтверждается фактом разработки Министерством образования РФ образовательных и профессиональных стандартов по специальностям “Предприниматель-менеджер” и “Руководитель малого предприятия”. Утверждение стандарта запланировано на III кв. 2002 г.
Начиная с первой программы поддержки и развития малого предпринимательства в Иркутской области, в качестве одной из стратегических задач развития малого бизнеса определена задача сохранения и развития системы подготовки и переподготовки кадров для предпринимательских структур региона.
За годы становления малого бизнеса в регионе определены основные каналы подготовки кадров для предпринимательских структур:
среднее образование (основы профессиональных знаний и навыков ведения предпринимательской деятельности) — средние школы, лицеи, колледжи;
высшее образование (профессиональная подготовка по различным специальностям, являющимся базовыми для ведения предпринимательской деятельности);
дополнительное образование:
переподготовка кадров для малого бизнеса;
повышение квалификации руководителей и работников малых предприятий;
обучение широких слоев населения основам ведения предпринимательской деятельности.
Эффективность работы системы подготовки кадров для малого бизнеса определяется уровнем инвестиций в данную сферу образовательных услуг. Сегодня очевидно, что система существует и развивается за счет диверсификации финансовых вложений, в которые включены средства из бюджетных источников, негосударственных структур, грантовые, Фонда занятости населения, предпринимателей.
Для получения общего представления о системе образовательных услуг в сфере малого бизнеса, сложившейся сегодня в г.Иркутске, было проведено исследование (на основе анкетирования) по формированию перечня учебных заведений (вузы, средние специальные учебные заведения, училища, лицеи, центры переподготовки и пр.), которые предоставляют услуги по дополнительному образованию и повышению квалификации.
Кроме того, ставилась задача определить учебные заведения, обеспечивающие эффективную подготовку специалистов в сфере ведения предпринимательской деятельности.
Было проанкетировано 50 учебных заведений г. Иркутска. В этот перечень вошли колледжи, лицеи, учебные центры по повышению квалификации и подготовке специалистов, институты, университеты и академии.
1 Организационно правовая характеристика предприятия
Сведения об акционерном обществе:
Полное наименование фирмы: Общество с ограниченной ответственностью «Брастктехносервис».
Юридический адрес: Российская Федерация, Иркутская область, г. Братск, ул. Мира-1.
Фактический (почтовый): 665718, РФ, Иркутская область, г. Братск, ул. Мира-1.
Дата государственной регистрации: 17 июля 2001 года, основной государственный регистрационный № 1023800842746
Уставный капитал предприятия составляет 10000 рублей. Состав акционеров: ОАО «ЦКК» - 95% уставного капитала, ОАО «БКХ» - 5% уставного капитала. Доли в уставном капитале оплачены полностью.
Дочерних и зависимых обществ организация не имеет.
Основными видами деятельности являются:
Изготовление и ремонт запасных частей и оборудования для целлюлозно-бумажной и картонной промышленности.
Организационно правовая характеристика организации согласно Гражданскому кодексу Российской Федерации:
Статья 87. Основные положения об обществе с ограниченной ответственностью
1. Обществом с ограниченной ответственностью признается учрежденное одним или несколькими лицами общество, уставный капитал которого разделен на доли определенных учредительными документами размеров; участники общества с ограниченной ответственностью не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов.
Участники общества, внесшие вклады не полностью, несут солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из участников.
2. Фирменное наименование общества с ограниченной ответственностью должно содержать наименование общества и слова "с ограниченной ответственностью".
3. Правовое положение общества с ограниченной ответственностью и права и обязанности его участников определяются настоящим Кодексом и законом об обществах с ограниченной ответственностью.
Особенности правового положения кредитных организаций, созданных в форме обществ с ограниченной ответственностью, права и обязанности их участников определяются также законами, регулирующими деятельность кредитных организаций.
Статья 92. Реорганизация и ликвидация общества с ограниченной ответственностью
1. Общество с ограниченной ответственностью может быть реорганизовано или ликвидировано добровольно по единогласному решению его участников.
Иные основания реорганизации и ликвидации общества, а также порядок его реорганизации и ликвидации определяются настоящим Кодексом и другими законами.
Общество с ограниченной ответственностью вправе преобразоваться в акционерное общество или в производственный кооператив.
2 Расчетная часть
2.1 Краткая экономическая характеристика результатов деятельности предприятия
Таблица 1- Краткая экономическая характеристика деятельности предприятия
Показатели |
Отчет предыдущего года |
Отчет текущего года |
Отклонение |
Темп роста |
Темп прироста |
|
Реализованная продукция, т.руб |
284008 |
269622 |
-14386 |
94,93 |
-5,07 |
|
Себестоимость, т.руб |
267010 |
255823 |
-11187 |
95,81 |
-4,19 |
|
Прибыль от реализации, т.руб |
16998 |
13799 |
-3199 |
81,18 |
-18,82 |
|
Затраты на 1 руб., коп |
0,85 |
0,90 |
0,05 |
105,88 |
5,88 |
|
Прибыль балансовая, т.руб |
14125 |
5610 |
-8515 |
39,72 |
-60,28 |
|
Численность, чел |
1018 |
983 |
-35 |
96,56 |
-3,44 |
|
ФОТ, т.руб |
109435 |
125378 |
15943 |
114,57 |
14,57 |
|
Средняя з/п, руб |
107500 |
127546,28 |
20046,28 |
118,65 |
18,65 |
|
Производительность труда, руб |
278986,24 |
274284,84 |
-4701,4 |
98,31 |
-1,69 |
|
Основные фонды, т.руб |
2126 |
8512 |
6386 |
400,38 |
300,38 |
|
Величина капитала, т.руб |
45355 |
48235 |
2880 |
106,35 |
6,35 |
|
Рентабельность производства, % |
5,99 |
5,39 |
-0,6 |
89,98 |
-10,02 |
|
Рентабельность общая, % |
31,14 |
11,63 |
-19,54 |
37,25 |
-62,75 |
|
Фондоотдача, руб |
133,59 |
31,68 |
-101,91 |
23,71 |
-76,29 |
|
Фондовооруженность, руб |
2088,41 |
8659,2 |
6570,79 |
414,63 |
314,63 |
Вывод: Проведя краткую экономическую характеристику работы предприятия за два периода, выявлены следующие изменения:
В отчетном году себестоимость продукции снизилась на 11187 тыс.руб. что составило 4,19%,
Так же снизился объем реализованной продукции на 14386 тыс.руб (5,07 %). Прибыль от реализации продукции снизилась на 3199 тыс.руб за счет снижения РП, несмотря на снижение себестоимости РП.
Несмотря на снижение себестоимости продукции это не говорит о более эффективном производстве, потому что затраты на 1 рубль выпускаемой продукции увеличились на 5 коп. (что составило 5,88 %). Производительность труда снизилась на 4701,4 тыс.руб (1,69%) за счет снижения РП, несмотря на снижение численность работников на 35 человек. Видимо организация провела реформацию кадров, об этом говорит увеличение ФОТ на 20046,28 тыс.руб (18,65%) и снижение численности работников на 35 человек (повышение квалификации работников, и увольнение кадров с низкой квалификацией).
Увеличение стоимости основных фондов на 6386 тыс.руб (300,38 %) и реформация кадров говорит о том, что организация приобрела более высокотехнологичное оборудование для изготовления и ремонта запасных частей и оборудования для целлюлозно-бумажной и картонной промышленности, что позволило снизить численность.
Общая величина капитала увеличилась на 2880 тыс.руб. (6,35%)
Рентабельность производства снизилась на 0,6 % из-за снижения прибыли от реализации, несмотря на снижение себестоимости. При этом общая рентабельность снизилась на 19,54%, на это повлияло введение новых ОПФ в отчетном году и снижение прибыли (ОПФ введены недавно, и поэтому они еще не окупились и не принесли должного эффекта).
Фондоотдача снизилась за счет снижения РП и увеличения ОПФ, введение новых ОПФ и снижение численность привело к значительному увеличению фондовооруженности на 314,63%
2.2 Горизонтальный и вертикальный анализ аналитического баланса и оценка имущественного положения
Таблица 2 - Схема построения аналитического баланса
| Наименование статей | Абсолютные величины | Структура в % | Изменения | |||||
| Начало года | Конец года | Начало года | конец года | В абсолютных величинах | В структуре | В % к величине на начало года | в % к изменению итога баланса | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Актив |
||||||||
| Основные средства | 2130 | 8512 | 4,70 | 17,65 | 6382,00 | 12,95 | 299,62 | 221,60 |
|
Запасы в том числе: |
29486 | 24891 | 65,01 | 51,60 | -4595,00 | -13,41 | -15,58 | -159,55 |
|
сырье, материалы и другие аналогичные ценности |
26379 | 22723 | 58,16 | 47,11 | -3656,00 | -11,05 | -13,86 | -126,94 |
|
затраты в незавершенном производстве |
461 | 704 | 1,02 | 1,46 | 243,00 | 0,44 | 52,71 | 8,44 |
|
готовая продукция и товары для перепродажи |
343 | 411 | 0,76 | 0,85 | 68,00 | 0,10 | 19,83 | 2,36 |
|
расходы будущих периодов |
2302 | 1053 | 5,08 | 2,18 | -1249,00 | -2,89 | -54,26 | -43,37 |
| Налог на добавленную стоимость по приобретенным ценностям | 1585 | 3125 | 3,49 | 6,48 | 1540,00 | 2,98 | 97,16 | 53,47 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 6706 | 7970 | 14,79 | 16,52 | 1264,00 | 1,74 | 18,85 | 43,89 |
| Денедные средства | 5448 | 2468 | 12,01 | 5,12 | -2980,00 | -6,90 | -54,70 | -103,47 |
| Прочие оборотные активы | 0 | 1269 | 0,00 | 2,63 | 1269,00 | 2,63 | 0,00 | 44,06 |
|
БАЛАНС |
45355 | 48235 | 100,00 | 100,00 | 2880,00 | 0,00 | 6,35 | 100,00 |
|
Пасив |
||||||||
| Уставный капитал | 10 | 10 | 0,02 | 0,02 | 0,00 | 0,00 | 0,00 | 0,00 |
| Нераспределенная прибыль (непокрытый убыток) | 2830 | 5168 | 6,24 | 10,71 | 2338,00 | 4,47 | 82,61 | 81,18 |
| Отложеные налоговые обязательства | 22 | 0,05 | 0,00 | -22,00 | -0,05 | -100,00 | -0,76 | |
| Займы и кредиты | 10000 | 0,00 | 20,73 | 10000,00 | 20,73 | 0,00 | 347,22 | |
|
Кредиторская задолженность в том числе: |
42492 | 33056 | 93,69 | 68,53 | -9436,00 | -25,16 | -22,21 | -327,64 |
|
поставщики и подрядчики |
11039 | 19778 | 24,34 | 41,00 | 8739,00 | 16,66 | 79,16 | 303,44 |
|
задолженность перед персоналом организации |
8752 | 6815 | 19,30 | 14,13 | -1937,00 | -5,17 | -22,13 | -67,26 |
|
задолженность перед государственными внебюджетными фондами |
1976 | 4138 | 4,36 | 8,58 | 2162,00 | 4,22 | 109,41 | 75,07 |
|
задолженность по налогам и сборам |
8506 | 744 | 18,75 | 1,54 | -7762,00 | -17,21 | -91,25 | -269,51 |
|
прочие кредиторы |
12219 | 1581 | 26,94 | 3,28 | -10638,00 | -23,66 | -87,06 | -369,38 |
| Доходы будущих периодов | 1 | 0,00 | 0,00 | -1,00 | 0,00 | -100,00 | -0,03 | |
|
БАЛАНС |
45355 | 48235 | 100,00 | 100,00 | 2880,00 | 0,00 | 6,35 | 100,00 |
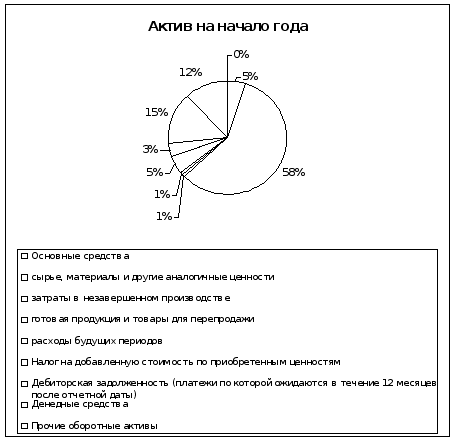
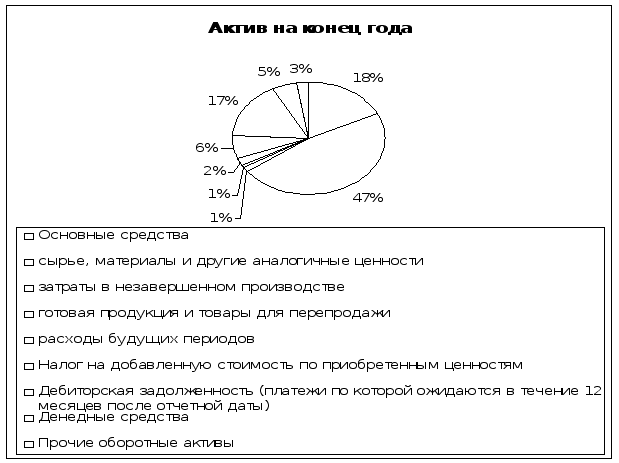
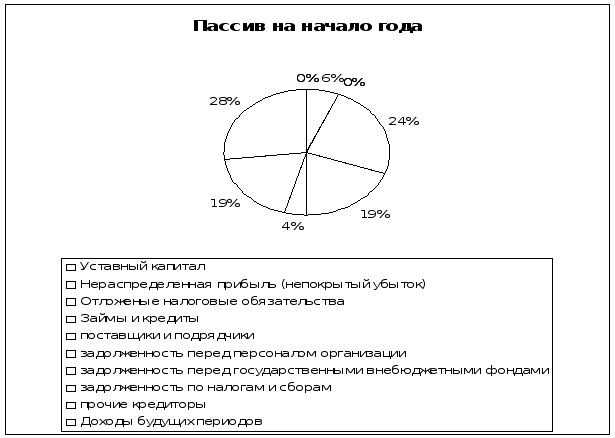
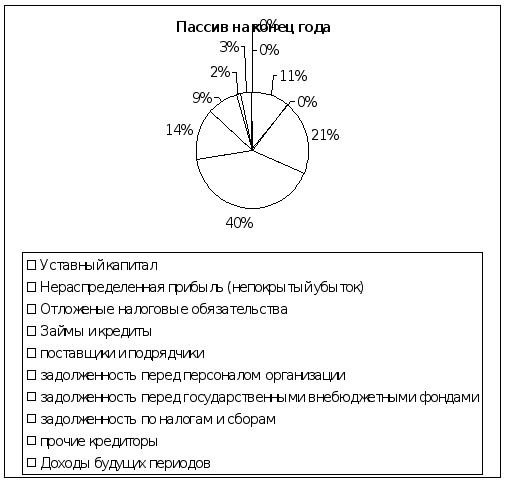
Таблица 3 - Итоговые показатели анализа структуры баланса
Наименование показателя |
Уровень показателя |
||
|
На начало периода |
На конец периода |
Изменения |
|
|
1. Удельный вес собственного капитала в общем итоге баланса (коэффициент финансовой автономности), % |
6,26% |
10,73% |
4,47% |
|
2. Удельный вес заемного капитала (коэффициент финансовой зависимости), % в том числе: Долгосрочного Краткосрочного |
93,74% 0,0482% 93,6915% |
89,27% 89,27% |
-4,47% -0,0482% -4,4215% |
|
3. Коэффициент финансового риска (отношение заемного капитала к собственному). |
14,97% |
8,32% |
-6,65% |
Вывод:
Основную часть актива баланса составляют оборонные средства (запасы) на начало года они составляли 65,01%, а в отчетном году – 51,60% - это необходимо потому что организация занимается выпуском запасных деталей и ремонтом оборудования.
К концу текущего периода организация увеличила ОПФ на 6382 тыс.руб.
Увеличение дебиторской задолженности на 1264 тыс.руб (1,74% в структуре) говорит о не своевременности оплаты работ или услуг данной организации.
Снижение денежных средств организации на 2980 тыс.руб свидетельствует о погашении части задолженностей организации перед различными кредиторами.
Основную часть пассива баланса организации составляет кредиторская задолженность (большая часть оборотных средств и большая кредиторская задолженность в активах организации – специфика сферы ремонта и монтажа оборудования , организации необходимо брать торговые кредиты, потому что ремонт и монтаж занимают большой промежуток времени)
За отчетный год организация значительно погасила задолженность по налогам и сборам (сократила ее почти в 6,7 раза)
Все изменения в структуре баланса наглядно изображены на диаграммах 1, 2, 3, 4.
Общая сумма активов организации увеличилась на 2880 тыс. руб (6,35 %)
Удельный вес собственного капитала в итоге баланса предприятия увеличился на 4,47%, удельный вес заемного капитала снизился на 4,47%, что снизило финансовый риск на 6,65%
2.3 Анализ эффективности использования основных фондов и оборотных средств

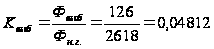
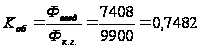
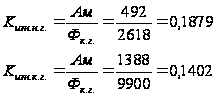
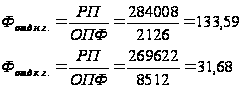
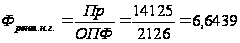
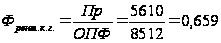
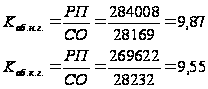
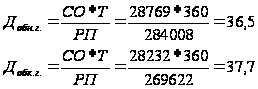
Влияние фондоотдачи на другие показатели:
Влияние фондоотдачи на объем товарной продукции:
ТПфо=измФо*ОПФфакт= -101,91*8512= -867457,92 тыс.руб (1)
Влияние фондоотдачи на производительность труда:
ПТфо=измФо*Фвоорфакт= -101,91*8659,2= -882459,072 тыс.руб (2)
Влияние фондоотдачи на уровень себестоимости продукции:
Сфо = ТПфо*(Ру-ппл/ТПпл)=-867457,92*(76221,9/284008) = (3)
= -232478,723 т.руб
Ру-п = 54717,5+229+3280,9+17994,5=76221,9 тыс.руб
Влияние фондоотдачи на прибыть:
Пфо = Сфо+ТПфо*(1-З1рппл)= -232478,723 + -867457,92*(1-0,85) = (4)
= -362597,411тыс. руб.
Влияние фондоотдачи на уровень рентабельности:
Rфо = Пфо / ОПФпл * 100% = -362597,411 / 2126 * 100% = (5)
= -17055,38 %
СО = РПбаз * (Доботч – Доббаз)/Т = 284008 * (37,7 – 36,5)/360 = 946,69 т.р. (6)
Т.к. Доботч > Доббаз – произошло вовлечение оборотных средств на 946,69тыс.руб.
Вывод:
Анализ эффективности использования основных производственных фондов и оборотных средств показал, что в отчетном году основные и оборотные средства стали использоваться менее эффективно чем в предыдущем, это подтверждается значительным снижением фондоотдачи (более чем в три раза), снижением коэффициента оборачиваемости оборотных средств, увеличением длительности оборота оборотных средств. Износ ОПФ на конец года снизился на 0,04%, что говорит о весьма новых ОПФ, значительное снижение фондорентабельности (с 6,6 до 0,6) и фондоотдачи (с 133,59 до 31,68) при введении новых ОПФ говорит, что ОПФ приобретены, но еще не введены в производство полностью, поэтому отдача от них происходит не в полном объеме. Снижение коэффициента оборачиваемости на 0,32 говорит и менее интенсивном использовании ОС. Длительность оборота на конец года составляет 37,7 дня (этот показатель не слишком велик, но его необходимо снижать), что по сравнению с прошлым годом выше на 0,9 дня.
2.4 Анализ ликвидности баланса
Анализ ликвидности баланса проводится на основе баланса с целью определения платежеспособности предприятия, т.е. его способности своевременно и полностью рассчитаться по всем своим обязательствам.
Анализ начинается с преобразования статей баланса в соответствующие группы актива и пассива представленные в таблице.
Таблица 4 - Баланс ликвидности
АКТИВ |
На начало года |
На конец года |
ПАССИВ |
На начало года |
На конец года |
Платежный излишек или недостаток |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7=2-5 |
8=3-6 |
|
1.Наиболее ликвидные активы А1 |
5448 |
2468 |
1.Наиболее сроч-ные обязатель-ства П1 |
42492 |
33056 |
-37044 |
-30588 |
|
2.Быстро реализуемые активы А2 |
6706 |
7970 |
2.Краткосрочные пассивы П2 |
0 |
10000 |
6706 |
-2030 |
|
3.Медленно реализуемые активы А3 |
31071 |
29285 |
3. Долгосрочные пассивы П3 |
23 |
0 |
31048 |
29285 |
|
4.Трудно реализуемые активы А4 |
2130 |
8512 |
4.Постоянные пассивы П4 |
2840 |
5178 |
-710 |
3334 |
|
БАЛАНС |
45355 |
48235 |
БАЛАНС |
45355 |
48235 |
0 |
0 |
ТЛпрош=(А1+А2)-(П2+П1)=(5448+6706)-42492= -30338
ТЛотчет=(А1+А2)-(П2+П1)=(2468+7970)-43056= -32618
ПППрош=(А3-П3)=31071-23=31048
ППотчет=(А3-П3)=29285-0=29285
Нормативные финансовые коэффициенты
Общий показатель ликвидности: ( L≥1)
L1 = А1 + 0,5 * А2 + 0,3 * А3 (7)
П1 + 0,5 * П2 + 0,3 * П3
L1 н.г. = 5448 + (0,5 * 6706) + (0,3 * 31071) = 0,42
42492 + (0,5 * 0) + (0,3 * 23)
L1 к.г. = 2468 + (0,5 * 7970) + (0,3 * 29285) = 0,4
33056 + (0,5 * 10000) + (0,3 * 0)
2. Коэффициент абсолютной ликвидности: (L>0,2 - 0.7; Показывает какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств)
L2 = (8)
L2 н.г.
=
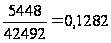
L2 к.г.
=
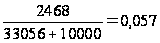
3. Коэффициент критической оценки: (допустимое 0,7:0,8, желательно L1>1,5. Показывает какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам)
L3 =
 (9)
L3 н.г.
=
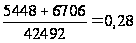
L3 к.г.
=
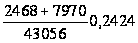
4. Коэффициент текущей ликвидности: ( необходимое значение 1, оптимальное не менее 2,0 . Показывает какую часть текущих обязательств по кредитам и расчетам можно погасить мобиллизировав все оборотные средства)
L4 = А1 + А2 + А3 (10)
П1 + П2
L4 н.г. = 5448 + 6706 + 31071 = 1,017
42492
L4 к.г. = 2468 + 7970 + 29285 = 0,92
43056
5. Коэффициент маневренности функционирующего капитала: ( уменьшение показателя в динамике положительный факт. Показывает какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности).
L5 = А1 (11)
(А1+А2+А3)-(П1+П2)
L5 н.г. = 5448 = 7,43
(43225)-(42492)
L5 к.г. = 2468 = -0,74
(39723)-(43056)
6. Доля оборотных средств в активах ( зависит от отраслевой принадлежности)
L6 = А1 + А2 + А3 (12)
Б
L6 н.г. = 43225 = 0,9530
45355
L6 к.г. = 39723 = 0,8235
48235
7. Коэффициент обеспеченности собственными средствами: (не менее 0,1. Характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости.)
L7 = П4 – А4 (13)
А1 + А2 + А3
L7 н.г. = 2840-2130 = 0,016
43225
L7 к.г. = 5178-8512 = -0,0839
39723
8. Коэффициент восстановления платежеспособности организации: ( не менее 0,1. Рассчитывается в случае, если хотя бы один из коэффициентов L4 или L7 принимает значение меньше критериального.)
L8 = L4ф + 6/12 * (L4ф – L4б) (14)
2
L8 = 0,92 + 6/12 * (0,92-1,017) = 0,4357
2
Вывод:
Проведя анализ ликвидности предприятия выяснилось, что предприятие в данный момент времени не ликвидно. Коэффициент восстановления платежеспособности организации показывает, что организация в будущем сможет стать платежеспособной.
Общий показатель ликвидности на начало года и на конец колебался в пределах 0,4 при минимально возможном 1.
За счет денежных средств организация может погасить всего лишь 5,7% заемных средств (в прошлом году этот показатель был выше и составлял 12,82%)
За счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам организация может погасить 24,24% краткосрочной задолженности (в прошлом году этот показатель составлял 28%)
Мобиллизировав все оборотные средства организация способно погасить только 92% текущих обязательств (в прошлом году 101,7%)
В отчетном году часть функционирующего капитала обездвиженная в производственных запасах и долгосрочной дебиторской задолженности снизилась до -0,74 , т.е. капитал полностью функционирует и приносит доход организации.
Оборотные средства составляют 82,35% в общей сумме активов (в прошлом году – 95%), что связано с отраслевой принадлежностью.
У организации не имеется собственных оборотных средств необходимых для ее финансовой устойчивости.
2.5 Анализ финансовой устойчивости предприятия
Анализ финансовой устойчивости необходимо выполнить по абсолютным показателям и финансовым коэффициентам с учетом интегральной бальной оценки финансовой устойчивости.
1. Общая величина запасов и затрат по Активу:
ЗЗ = Запасы + НДС по приобретенным ценностям (15)
ЗЗ н.г. = 29486+1585=31071 т.р.
ЗЗ к.г. = 24891+3125=28016 т.р.
2. Наличие собственных оборотных средств:
СОС = 3П-1А= капиталы и резервы – внеоборотные активы – убытки (16)
СОС н.г. = 2840-2130=710 т.р.
СОС к.г. = 5178-8512= -3334 т.р.
3. Наличие собственных и долгосрочных источников формирования запасов и затрат или функционирующий капитал:
ФК = 3П+4П-1А = (капитал и резервы + долгосрочные пассивы) – внеоборотные активы
ФК н.г. = 2840+22-2130 = 732 т.р. (17)
ФК к.г. = 5178-8512 = -3334 т.р.
4.Общая величина основных источников формирования запасов и затрат:
ВИ = (3П+4П+ краткосрочные пассивы) – 1А = ( капитал и резервы + долгосрочные пассивы + краткосрочные пассивы ) – внеоборотные активы (18)
ВИ н.г. = (2840+22+42493) – 2130 = 43225 т.р.
ВИ к.г. = 48235 – 8512 = 39723 т.р.
5. Излишек или недостаток собственных и долгосрочных заемных источников формирования запасов и затрат:
±ФТ = ФК – ЗЗ (19)
±ФТ н.г. = 732 – 31071 = -30339 т.р.
±ФТ к.г. = -3334 – 28016 = - 31350 т.р.
6. Излишек или недостаток собственных оборотных средств:
±ФС = СОС – ЗЗ (20)
±ФС н.г. = 710 – 31071 = - 30361 т.р.
±ФС к.г. = -3334 – 28016 = - 31350 т.р.
7. Излишек или недостаток общей величины основных источников формирования запасов и затрат:
±ФО = ВИ – ЗЗ (21)
±ФО н.г. = 43225 – 31071 = 12154
±ФО к.г. = 39723 – 28016 = 11707
Неустойчивое состояние предприятия.
Типы финансовых ситуаций:
| Показатели | Типы финансовых ситуаций | |||
| Абсолютная устойчивость | Нормальная устойчивость | Неустойчивое состояние | Кризисное состояние | |
| ФС=СОС-ЗЗ | ФC ≥ 0 | ФС < 0 + | ФС < 0 + | ФС < 0 |
| ФТ=ВИ-ЗЗ | ФТ ≥ 0 | ФТ ≥ 0 | ФТ < 0 + | ФТ < 0 |
| ФО=ВИ-ЗЗ | ФО ≥ 0 | ФО ≥ 0 | ФО ≥ 0 + | ФО < 0 |
Вывод:
Из анализа финансовой устойчивости по абсолютным показателям видно, что предприятие финансово неустойчиво: у организации значительный недостаток собственных оборотных средств как на начало, так и на конец года; значительный недостаток собственных и долгосрочных заемных источников формирования запасов и затрат (на начало и на конец года), несмотря на излишек величины основных источников формирования запасов и затрат.
Финансовые коэффициенты рыночной устойчивости
1. Коэффициент капитализации ( показывает сколько заемных средств, привлечено на 1 руб. вложенных в активы собственных средств: ≤ 1).
Ккап =