АХД предприятия "Братсктехносервис"
Р6 = итог по 3 раз. (46)
ПБАЛ
Р6 н.г. = 2840 = 0,2
14127
Р6 к.г. = 5178 = 0,92
5610
Таблица 6 - Анализ общей рентабельности
|
№ п/п |
Показатели |
Прошлый год |
Отчетный год |
Абсолютное отклонение |
Темп Роста |
Влияние на общую рентабельность |
|
1 |
Балансовая прибыль |
14127 |
5610 |
-8517 |
39,71 |
-18,77 |
|
2 |
Основные фонды |
2126 |
8512 |
6086 |
400,37 |
- 1,53 |
|
3 |
Оборотные средства |
29486 |
24891 |
-4595 |
84,42 |
0,79 |
|
4 |
Общая рентабельность |
31,14 |
11,6 |
-19,54 |
37,25 |
-62,75 |
Влияние указанных факторов рассчитываем по формуле:
1. ∆Робщ. Пбал = Пбалфакт * 100% - Робщпл (47)
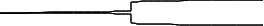 Ос.ф.план
+ Об.ф.пл + Н.А.план
А
1. ∆Робщ. Пбал = 5610 * 100% - 31,14= -18,77
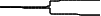 45351
А
2. ∆Робщ. О.Ф. = Пбалфакт * 100% - А (48)
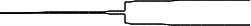 Ос.ф.факт
+ Об.ф.пл + Н.А.план
В
2. ∆Робщ. О.Ф. = 5610 * 100% - 12,37 = - 1,53
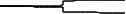 8512+43225
В
3. ∆Робщ. об.ф = Пбалфакт * 100% - В (49)
Ос.ф.факт
+ Об.ф.ф + Н.А.план
С
3. ∆Робщ. об.ф = 5610 * 100% - 10,84 = 0,79
8512+39723
С
Проверка: ( - 18,77 ) + ( - 1,53 ) + 0,79 = - 19,51
Вывод:
По сравнению с аналогичным прошлым периодом рентабельность общая снизилась на 19,54 %, рентабельность производства продукции – на 0,9%. На 1 рубль реализованной продукции приходится 5,12 рублей прибыли (прошлый год – 5,96). Рентабельность собственного капитала предприятия снизилась более чем на 300%, период окупаемости собственного капитала возрос с 0,2 лет до 0,92.
Снижение балансовой прибыли должно было снизить общую рентабельность на 18,77%
Увеличение ОПФ должно было снизить общую рентабельность на 1,53%
Уменьшение оборотных фондов должно было увеличить общую рентабельность на 0,79 %
Общая рентабельность снизилась на 19,51% за счет снижения балансовой прибыли, увеличения ОПФ, несмотря на уменьшение оборотных средств.
Заключение
Наличие прибыли у организации в отчетном году уже свидетельствует о ее положительной работе. Конечно, в ходе анализа выявлены показатели, которые сильно повлияли на конечный финансовый результат работы предприятия, ведь получение прибыли является основным моментом в деятельности предприятия.
Итак, прибыль балансовая в отчетному году составила 5610 тыс.руб., что значительно ниже показателей предыдущего года – 14125 тыс.руб. (снижение произошло на 60,28%). Не сбалансированность изменения ФОТ и ПТ (процент увеличения больше темпа роста ПТ), что говорит о неэффективном использовании ФОТ. При более разумном использовании ФОТ можно было значительно снизить себестоимость реализованной продукции.
Снижение объема реализованной продукции и увеличение стоимости основных производственных фондов может означать, организация приобрела, но еще не ввела в эксплуатацию новое оборудование. В силу этого обстоятельства снизилась значительно и фондоотдача (на 76,29%).
Общая величина капитала увеличилась на 2880 тыс.руб., что составило 6,35% прироста. В активе баланса это произошло за счет увеличения стоимости основных производственных фондов и увеличения дебиторской задолженности, не смотря на снижение запасов организации и денежных средств.
Пассив баланса увеличился за счет получения кредитов и займов и увеличения нераспределенной прибыли, несмотря на снижение кредиторской задолженности. Вообще уменьшение денежных средств организации и значительное погашение задолженности по налогам и займам говорит о положительной работе предприятия (предприятие гасит свои прошлые долги).
За прошедший период предприятие увеличило собственный капитал на 4,47% , тем самым снизив финансовый риск на 6,65%.
Не полное использование основных фондов повлекло снижение многих показателей. Использование ОПФ характеризуется фондоотдачей, которая за прошедший период снизилась с 133,59 до 31,68. В свою очередь снижение фондоотдачи повлекло и снижение:
- объема товарной продукции
- производительности труда
- прибыли
- уровня рентабельности.
Оборонные средства тоже использовались не интенсивно – об этом говорит снижение коэффициента оборачиваемости и увеличение длительности оборота оборотных средств.
В целом баланс предприятия является не ликвидным, заемных источников финансирования у организации значительно больше, чем собственных (на 1 рубль собственных средств приходится 8,3 рубля заемных). Но с данными темпами развития организация в скором времени станет вполне платежеспособной. Также увеличение собственных источников финансирования увеличит и финансовую устойчивость предприятия.
Деловая активность предприятия за отчетный период увеличилась, что доказывается увеличением оборачиваемости денежных средств более чем в два раза (увеличилось количество оборотов на 57,11), увеличением оборачиваемости материальных и мобильных средств, а так же снижением срока оборачиваемости кредиторской задолженности по сравнению с прошлым годом (с 53,89 до 44,11 дней), несмотря на значительное снижение оборачиваемости собственного капитала и снижение ресурсоотдачи.
Общим итогом заключения я бы хотел сказать о рентабельности: по сравнению с аналогичным прошлым периодом рентабельность общая снизилась на 19,54 %, рентабельность производства продукции – на 0,9%. На 1 рубль реализованной продукции приходится 5,12 рублей прибыли (прошлый год – 5,96). Рентабельность собственного капитала предприятия снизилась более чем на 300%, период окупаемости собственного капитала возрос с 0,2 лет до 0,92.
Для данного предприятия я бы посоветовал произвести следующие мероприятия:
Для увеличения фондоотдачи: скорейшее введение ОПФ производственного назначения. Увеличение фондоотдачи так же приведет к увеличению объема товарной продукции, производительности труда, прибыли и уровня рентабельности.
Для более эффективного использования ФОТ: своевременное обучение персонала работе на новом оборудовании. Расчет оптимальной численности по разрядам рабочих. При введении ОПФ и рациональном использовании ФОТ производительность труда увеличится и темп роста будет выше темпа роста ФОТ.
Для финансовой стабилизации: увеличение собственных источников формирования запасов. Это произойдет за счет увеличения прибыли под влиянием увеличения фондоотдачи и снижения себестоимости продукции за счет рационального использования ФОТ.
Для увеличения интенсивности использования оборотных средств:смна поставщиков на менее территориально отдаленных, снижение норм расхода (что предприятие видимо и делает, купив новые ОПФ) – это повлечет снижение сырья на складе организации и увеличит коэффициент оборачиваемости, снижение длительности оборота.
В итоге предприятие сможет погасить свои текущие и прошлые долги, и стать более платежеспособным и финансовоустойчивым.
Список литературы:
Абрютина М.С. «Экспресс анализ бухгалтерской отчетности» Выпуск 2,М, «Дело и сервис» 1999г.
Патров В.В., Ковалев В.В. «Как читать баланс»,М, «Финансы и статистика» 1994г.
Интернет.
Методические указания по выполнению курсовой работы по предмету «Анализ финансово-хозяйственной деятельности предприятия», Братск 2001г.