Управління податковими платежами на туристичному підприємства (на прикладі туристичної фірми ТОВ "Сєнтоза-Тур")
2) для платників збору, визначених пунктом 3 статті 1, та фізичних осіб - суб'єктів підприємницької діяльності - 33,2 відсотки від об'єкта оподаткування, визначеного пунктом 2 статті 2 цього Закону;
3) для платників збору, визначених пунктами 1, 2 та 3 статті 1 цього Закону, - 33,2 відсотки суми винагород, які виплачуються фізичним особам за договорами цивільно-правового характеру;
4) для платників збору, визначених пунктом 4 статті 1 цього Закону (крім платників, зазначених у пункті 5 цієї статті):
- 1 відсоток від об'єкта оподаткування, визначеного пунктом 3 статті 2 цього Закону, якщо сукупний оподатковуваний доход не перевищує 150 гривень;
- 2 відсотки від об'єкта оподаткування, визначеного пунктом 3 статті 2 цього Закону, якщо сукупний оподатковуваний доход перевищує 150 гривень;
Для платників збору з числа осіб льотних екіпажів повітряних суден цивільної авіації і бортоператорів, які виконують спеціальні роботи в польотах – від 1% до 5% в залежності від сукупного оподатковуємого доходу;
5) для платників збору, визначених пунктом 4 статті 1 цього Закону, які мають статус державного службовця – від 1% до 5% в залежності від сукупного оподатковуємого доходу;
6) для платників збору, визначених пунктом 5 статті 1 цього Закону, - 1 відсоток від об'єкта оподаткування, визначеного пунктом 4 статті 2 цього Закону;
7) для платників збору, визначених пунктом 6 статті 1 цього Закону, - 5 відсотків від об'єкта оподаткування, визначеного пунктом 5 статті 2 цього Закону;
8) для платників збору, визначених пунктом 7 статті 1 цього Закону, - 3 відсотки від об'єкта оподаткування, визначеного пунктом 6 статті 2 цього Закону;
10) для платників збору, визначених пунктом 9 статті 1 цього Закону, - 1 відсоток від об'єкта оподаткування, визначеного пунктом 8 статті 2 цього Закону;
11) для платників збору, визначених пунктом 10 статті 1 цього Закону, - 7,5 відсотка від об'єкта оподаткування, визначеного пунктом 9 статті 2 цього Закону.
Фонд соціального страхування України на випадок тимчасової непрацездатності
Загальнообов'язкове державне соціальне страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням, передбачає матеріальне забезпечення громадян у зв'язку з втратою заробітної плати (доходу) внаслідок тимчасової втрати працездатності (включаючи догляд за хворою дитиною, дитиною-інвалідом, хворим членом сім'ї), вагітності та пологів, догляду за малолітньою дитиною, часткову компенсацію витрат, пов'язаних із народженням дитини, смертю застрахованої особи або членів її сім'ї, а також надання соціальних послуг за рахунок бюджету Фонду соціального страхування з тимчасової втрати працездатності, що формується шляхом сплати страхових внесків власником або уповноваженим ним органом, громадянами, а також за рахунок інших джерел, передбачених Законом [20].
1) Cуб'єкти загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням, - застрахована особа або інша особа у випадках, передбачених статтями 45, 47 цього Закону, страхувальник та страховик;
2) Застрахована особа - найманий працівник, на користь яких здійснюється загальнообов'язкове державне соціальне страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням.
3) страхувальник відповідно до цього Закону - це:
а) роботодавець - для осіб, зазначених у частині першій статті 6 цього Закону;
б) особи, зазначені у частинах другій та третій статті 6 цього Закону;
4) страховик - Фонд соціального страхування з тимчасової втрати працездатності;
5) роботодавець - власник підприємства, установи, організації або уповноважений ним орган незалежно від форм власності, виду діяльності, господарювання; фізична особа, яка використовує працю найманих працівників;
6) найманий працівник - фізична особа, яка працює за трудовим договором (контрактом) на підприємстві, в установі, організації незалежно від форм власності, виду діяльності та господарювання або у фізичної особи;
Розміри внесків на загальнообов'язкове державне соціальне страхування наведений в законі України [18]:
1) у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням:
- для роботодавців - 1,5 відсотка суми фактичних витрат на оплату праці найманих працівників, що підлягають обкладанню податком з доходів фізичних осіб;
- для роботодавців - на підприємствах та в організаціях громадських організацій інвалідів, де кількість інвалідів становить не менше 50 відсотків загальної чисельності працюючих і за умови, що фонд оплати праці таких інвалідів становить не менше 25 відсотків суми витрат на оплату праці, - окремо 0,7 відсотка суми фактичних витрат на оплату праці найманих працівників-інвалідів та 1,5 відсотка суми фактичних витрат на оплату праці інших працівників;
- для роботодавців - на підприємствах та в організаціях товариств УТОГ і УТОС - 0,5 відсотка суми фактичних витрат на оплату праці найманих працівників;
- для найманих працівників - від суми оплати праці, що включає основну та додаткову заробітну плату, а також інші заохочувальні та компенсаційні виплати, у тому числі в натуральній формі, які підлягають обкладанню податком з доходів фізичних осіб:
0,25 відсотка - для найманих працівників - інвалідів, які працюють на підприємствах і в організаціях УТОГ і УТОС;
0,5 відсотка - для найманих працівників, заробітна плата яких нижча прожиткового мінімуму, встановленого для працездатної особи;
1,0 відсотка - для найманих працівників, заробітна плата яких вища прожиткового мінімуму, встановленого для працездатної особи.
Фонд соціального страхування України на випадок безробіття
Загальнообов'язкове державне соціальне страхування на випадок безробіття (далі - страхування на випадок безробіття) - система прав, обов'язків і гарантій, яка передбачає матеріальне забезпечення на випадок безробіття з незалежних від застрахованих осіб обставин та надання соціальних послуг за рахунок коштів Фонду загальнообов'язкового державного соціального страхування України на випадок безробіття [17].
Суб'єкти страхування на випадок безробіття - застраховані особи, а у випадках, передбачених цим Законом, також члени їх сімей та інші особи, страхувальники та страховик.
Застраховані особи - наймані працівники, а у випадках, передбачених цим Законом, також інші особи (громадяни України, іноземці, особи без громадянства, які постійно проживають в Україні, якщо інше не передбачено міжнародним договором України, згода на обов'язковість якого надана Верховною Радою України), на користь яких здійснюється страхування на випадок безробіття. Страхувальники-роботодавці та застраховані особи, які відповідно до цього Закону сплачують страхові внески. Страховик - Фонд загально-обов'язкового державного соціального страхування України на випадок безробіття.
Платниками страхових внесків до Фонду загальнообов'язкового державного соціального страхування України на випадок безробіття (далі - Фонд) є:
1. Роботодавці.
2. Наймані працівники.
Від сплати страхових внесків звільняються:
роботодавці підприємств та організацій громадських організацій інвалідів, де кількість інвалідів становить не менше 50 відсотків загальної чисельності працюючих і за умови, що фонд оплати праці таких інвалідів становить не менше 25 відсотків суми витрат на оплату праці, у частині витрат на оплату праці найманих працівників-інвалідів;
роботодавці підприємств та організацій товариств УТОГ і УТОС;
- застраховані особи на період відпустки по догляду за дитиною до досягнення нею трирічного віку та відпустки по догляду за дитиною до досягнення нею шестирічного віку за медичним висновком;
- застраховані особи в частині отримання допомоги по частковому безробіттю.
Не є платниками страхових внесків особи, які не підлягають страхуванню на випадок безробіття:
- працюючі особи, які отримують або мають право на призначення пенсії за віком, у тому числі на пільгових умовах, пенсії за вислугу років, а також особи, які досягли встановленого законом пенсійного віку;
- іноземці та особи без громадянства, які тимчасово працюють за наймом в Україні, якщо інше не передбачено міжнародними договорами України, згода на обов'язковість яких надана Верховною Радою України.
Розміри внесків на загальнообов'язкове державне соціальне страхування на випадок безробіття [18]:
- для роботодавців - 1,3 відсотка суми фактичних витрат на оплату праці найманих працівників;
- для найманих працівників - 0,5 відсотка суми оплати праці;
- роботодавці підприємств та організацій товариств УТОГ і УТОС звільняються від сплати внесків;
Фонд соціального страхування України від нещасних випадків на виробництві
Суб'єктами страхування від нещасного випадку є застраховані громадяни, а в окремих випадках - члени їх сімей та інші особи, страхувальники та страховик [21]. Застрахованою є фізична особа, на користь якої здійснюється страхування - працівник. Страхувальниками є роботодавці, а в окремих випадках - застраховані особи. Страховик - Фонд соціального страхування від нещасних випадків на виробництві та професійних захворювань України. Об'єктом страхування від нещасного випадку є життя застрахованого, його здоров'я та працездатність.
Встановлено на 2007 рік [19] відповідно до класів професійного ризику виробництва такі страхові тарифи на загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності (табл.1.1):
Таблиця 1.1
Ставки страхових тарифів соцстрахування від нещасних випадків
| Клас професійного ризику виробництва | Страховий тариф (у відсотках до фактичних витрат на оплату праці найманих працівників) | Клас професійного ризику виробництва | Страховий тариф (у відсотках до фактичних витрат на оплату праці найманих працівників) | Клас професійного ризику виробництва | Страховий тариф (у відсотках до фактичних витрат на оплату праці найманих працівників) |
| 1 | 0,66 | 24 | 1,20 | 47 | 2,14 |
| 2 | 0,67 | 25 | 1,23 | 48 | 2,16 |
| 3 | 0,68 | 26 | 1,29 | 49 | 2,18 |
| 4 | 0,69 | 27 | 1,35 | 50 | 2,35 |
| 5 | 0,70 | 28 | 1,41 | 51 | 2,37 |
| 6 | 0,72 | 29 | 1,48 | 52 | 2,42 |
| 7 | 0,73 | 30 | 1,50 | 53 | 2,44 |
| 8 | 0,75 | 31 | 1,51 | 54 | 2,47 |
| 9 | 0,76 | 32 | 1,55 | 55 | 2,56 |
| 10 | 0,78 | 33 | 1,56 | 56 | 2,64 |
| 11 | 0,80 | 34 | 1,67 | 57 | 2,91 |
| 12 | 0,82 | 35 | 1,68 | 58 | 2,92 |
| 13 | 0,83 | 36 | 1,76 | 59 | 3,00 |
| 14 | 0,85 | 37 | 1,77 | 60 | 3,38 |
| 15 | 0,90 | 38 | 1,86 | 61 | 3,66 |
| 16 | 0,94 | 39 | 1,87 | 62 | 3,80 |
| 17 | 0,96 | 40 | 1,89 | 63 | 4,09 |
| 18 | 1,03 | 41 | 1,90 | 64 | 4,30 |
| 19 | 1,06 | 42 | 1,93 | 65 | 6,51 |
| 20 | 1,07 | 43 | 1,95 | 66 | 6,62 |
| 21 | 1,08 | 44 | 2,00 | 67 | 13,60 |
| 22 | 1,09 | 45 | 2,01 |
|
|
| 23 | 1,16 | 46 | 2,09 |
|
|
Таким чином, для досліджуємого туристичного підприємства, яке не має процесів виробництва товарів та використання природних ресурсів при наданні послуг податкове поле формується наступним чином:
1. Для юридичної особи – туристичної фірми:
а) податок на додану вартість у розмірі 20% від суми оподатковує мого об’єкта (різниця податкових зобов’язань та податкового кредиту);
б) податок на прибуток підприємства у розмірі 25% від суми чистого прибутку до оподаткування (різниця суми валового доходу та валових витрат+амортизаційні відрахування);
в) збір в Пенсійний фонд в розмірі 33,2% від фонду оплати праці найманим працівникам (ФОП);
г) збір в Фонд страхування від тимчасової непрацездатності в розмірі 1,5% від ФОП;
д) збір в Фонд страхування від безробіття в розмірі 1,3% від ФОП;
е) збір в Фонд страхування від нещасних випадків на виробництві в розмірі 0,5 -1,0% від ФОП;
ж) комунальний податок в розмірі 1,7грн./міс. за кожного постійно працюючого робітника.
2. Для найманих працівників туристичної фірми (вираховується юридичною особою з доходів фізичної особи – працівника при видачі заробітної плати та перераховується підприємством, як податковим агентом, у відповідні фонди та бюджети):
а) податок з доходів фізичних осіб в розмірі 15,0% від ФОП;
б) збір в Пенсійний фонд в розмірі 1-5% від ФОП;
в) збір в Фонд страхування від тимчасової непрацездатності в розмірі 0,5 -1,0% від ФОП;
е) збір в Фонд страхування від безробіття в розмірі 0,5% від ФОП;
1.3 Особливості оподаткування суб’єктів малого підприємництва
Єдиний податок (Single Tax) – це прямий загальнодержавний податок, що стягується з юридичних і фізичних осіб – суб'єктів малого підприємництва, які обрали спрощену систему оподаткування згідно Указу Президента “ Про спрощену систему оподаткування” [32].
Платники єдиного податку:
- фізичні особи, які здійснюють підприємницьку діяльність без створення юридичної особи і у трудових відносинах з якими, включаючи членів їх сімей, впродовж року перебуває не більше 10 осіб та обсяг виручки яких від реалізації продукції (товарів, робіт, послуг) за рік не перевищує 500 тис. гривень;
- юридичні особи – суб'єкти підприємницької діяльності будь-якої організаційно-правової форми та форми власності, в яких за рік середньооблікова чисельність працюючих не перевищує 50 осіб і обсяг виручки яких від реалізації продукції (товарів, робіт, послуг) за рік не перевищує 1 млн. гривень.
Об’єкт оподаткування єдиним податком:
а) Для суб'єктів малого підприємництва – юридичних осіб об'єктом оподаткуваня єдиним податком є виручка від реалізації продукції (товарів, робіт, послуг). Виручкою від реалізації продукції (товарів, робіт, послуг) вважається сума, фактично отримана суб'єктом підприємницької діяльності на розрахунковий рахунок або (та) в касу за здійснення операцій з продажу продукції (товарів, робіт, послуг).
б) Для суб'єктів малого підприємництва – фізичних осіб визначення об'єкта оподаткування під час нарахування податкових зобов'язань з єдиного податку не передбачено, оскільки сума податку, що підлягає сплаті до бюджету, фіксована і не залежить від фактичних результатів господарської діяльності платника податку
Ставка єдиного податку:
а) Для суб'єктів малого підприємництва – юридичних осіб передбачено можливість обрання однієї з двох ставок податку:
- 6 відсотків суми виручки від реалізації продукції (товарів, робіт, послуг) без урахування акцизного збору у разі сплати податку на додану вартість;
- 10 відсотків суми виручки від реалізації продукції (товарів, робіт, послуг), за винятком акцизного збору, у разі включення податку на додану вартість до складу єдиного податку.
б) Для суб'єктів малого підприємництва – фізичних осіб ставка єдиного податку встановлюється місцевими радами за місцем їхньої державної реєстрації залежно від виду діяльності і не може становити менше 20 гривень і більше 200 гривень на місяць. Якщо фізична особа – платник єдиного податку здійснює підприємницьку діяльність з використанням найманої праці або за участі у підприємницькій діяльності членів його сім'ї, ставка єдиного податку збільшується на 50 % за кожну особу.
Суб'єкт малого підприємництва, який сплачує єдиний податок, не є платником таких видів податків і зборів (обов'язкових платежів) [32]:
- податку на додану вартість, крім випадку, коли юридична особа обрала спосіб оподаткування доходів за єдиним податком за ставкою 6 відсотків;
- податку на прибуток підприємств;
- податку з доходів фізичних осіб (для фізичних осіб – суб'єктів малого підприємництва);
- плати (податку) за землю;
- збору на спеціальне використання природних ресурсів;
- збору на обов'язкове соціальне страхування;
- відрахувань та зборів на автомобільні дороги України;
- комунального податку;
- податку на промисел;
- збору за видачу дозволу на розміщення об'єктів сфери послуг;
- внесків до Фонду України соціального захисту інвалідів;
- внесків до Державного фонду сприяння зайнятості населення;
- плати за патенти згідно із Законом України "Про патентування деяких видів підприємницької діяльності".
Таким чином, в результаті досліджень 1 розділу виявлено:
1. Ліцензуванню на здійснення туристичної діяльності відповідно до ст. 14 Закону про туризм ( 324/95-ВР ) підлягають:
- туристичні агентства;
- бюро подорожей;
- бюро екскурсій, екскурсійні бюро;
- бюро з приймання туристів;
- туристичні оператори;
- готелі, мотелі, кемпінги, туристичні комплекси та бази;
- інші юридичні та фізичні особи, які здійснюють туристичну діяльність, передбачену їх статутами або положеннями.
2. Суб’єктами туристичної діяльності можуть виступати як туроператори, так і турагенти. Згідно з п. 1.1 розділу 1 Ліцензійних умов туроператор - це суб‘єкт підприємництва, який здійснює діяльність із формування, просування та реалізації свого туристичного продукту (комплексу туристичних послуг, необхідних для задоволення потреб туриста під час його подорожі), тобто туру. У свою чергу, турагент - це суб‘єкт підприємництва, який здійснює діяльність із просування та реалізації безпосередньо туристам туристичного продукту, сформованого туроператором, а також супутніх (додаткових) послуг, необхідних для реалізації туристичного продукту туроператора. Інакше кажучи, турагент виконує роль посередника між туроператором та споживачем туристичних послуг і не бере участі у формуванні туристичного продукту (туру).
3. Особливостями оподаткування суб’єктів туристичного бізнеса є специфіка розрахунку об’єктів оподаткування податком на прибуток та податком на додану варість для туроператорів та турагентів, враховуючи особливості їх взаєморозрахунків з туроператорами –нерезидентами, що визиває необхідність в договорах надання туристичних послуг (Додатки Д, Е) вказувати на транзитний характер частини неоподатковуємих грошових потоків доходів, які отримують на свої рахунки туроператор та турагент.
РОЗДІЛ 2 ДОСЛІДЖЕННЯ ПОДАТКОВОГО НАВАНТАЖЕННЯ НА ТУРИСТИЧНОМУ ПІДПРИЄМСТВІ ТОВ «СЄНТОЗА-ТУР»
2.1 Загальна характеристика туристичного підприємства ТОВ «Сєнтоза-Тур»
Досліджуєме в дипломному проекті ТОВ "Сєнтоза - Тур" – це туристична компанія -туроператор, що працює в м. Дніпропетровську з 1998 р. і надає весь комплекс туристичних послуг в галузі виїзного, в’їздного та внутрішнього туризму, у т.ч. такі як продаж і бронювання авіаквитків на всі напрямки і візову підтримку. У квітні 2004 року відкрита філія в місті Києві за адресою вул. Федорова 10. Ліцензія Державної Туристичної Адміністрації України АА №780091 від 25.03.2004 [88].
У складі ТОВ "Сєнтоза - Тур" працюють 17 співробітників, 10 з яких - з досвідом роботи в туристичній галузі, що пройшли якісну підготовку і дипломи IATA/UFTAA:
- ІАТА - міжнародна асоціація авіаперевізників;
- UFTAA - федерація туристичних агенств.
Робочі місця співробітників обладнані компьютерною технікою, підключеною до міжнародних систем продаж, що дозволяє робити операції online-бронювання. У приміщеннях офісів працюють пункти обміну валют КБ "Приватбанк", також, для зручності клієнтів, оплата послуг приймається по пластикових картках.
ТОВ "Сєнтоза - Тур" розроблені основні туристичні продукти в напрямку обслуговування виїзного туризму:
а) туристичні та ділові поїздки за кордон у вигляді комплексного туру:
отель в столиці закордонної країни;
візова підтримка;
авіапереліт, включаючи чартерні рейси;
туристична поїздка по країні перебування;
проживання в отелях бажаємих категорій в турпоїздці;
харчування класів ВВ або НВ;
медичне страхування.
б) бронювання турів у турецьких туроператорів “ TURTESS”, “TEZTOUR”.
в) заказ чартерних авіарейсів;
г) продаж авіаквитків на всі авіарейси за кордон з України.
На зимній період 2007 – 2008 року розроблені нові тури “Різдство в Альпах”, “ Горнолижна Турція” та інші. Особливостю надання туристичних послуг є можливість оформлення туру в кредит в АКБ “Приватбанк” за 20 хвилин прямо в агентстві ТОВ "Сєнтоза-Тур" .
Заставою високої якості роботи є чітка структурна організація роботи співробітників по наступних функціональних напрямках [88]:
1) Відділ продажу авіаквитків здійснює бронювання і продаж квитків національних і закордонних авіакомпаній; проводить оптимізацію маршруту проходження з метою зниження витрат клієнта; організує чартерні перевезення і трансфери. Співпрацюючи з найбільшими авіакомпаніями світу, ТОВ "Сєнтоза - Тур" має можливість продажу авіаквитків у будь-яке місце в світі. ТОВ "Сєнтоза - Тур" имееет прямий доступ до міжнародної системи бронювання авіаквитків, завдяки чому можливо швидке бронювання і підтвердження місця по будь-якому маршруту з Дніпропетровська і з будь-якого міста світу. ТОВ "Сєнтоза - Тур" здійснює бронювання і продаж авіаквитків за цінами авіакомпаній перевізників.
2) Туристичний відділ пропонує поїздки високого рівня з обслуговуванням по особисто обраному маршруту; представляє послуги по бронюванню готелів, автотранспорту, екскурсійні програми; організовує групові й індивідуальні тури по найбільш привабливих маршрутах України і зарубіжжя; виконує організацію чартерних перевезень, а також здійснює підтримку по відкриттю віз.
ТОВ "Сєнтоза - Тур", як агентство з продажу авіаквитків, співробітничає з такими відомими авіаперевізниками як: Austrian Airlines, Air France, KLM, British Airways, EL-AL, Аерофлот, LOT, Lufthansa, Air Ukraine, Ukraine International Airlines, Днiпpоавіа, Aerosweet і ін. Це гарантує клієнту вибір самого оптимального маршруту для перельоту. Постійними клієнтами ТОВ "Сєнтоза - Тур" є: ФК "Дніпро", спортивний клуб "Мегарон".
Контактна інформація з туристичним агентством розташована на власному Інтернет-сайті в всесвітній мережі Інтернет за адресою: senttour.dp/.
Офіс у Дніпропетровську розташований за адресою: 49000 Україна, м.Дніпропетровськ вул. Набережна В.И. Леніна, E-mail: contact@sentour.dp
Офіс у Києві розташований за адресою: 03150 Україна, м. Київ вул. Федорова, 10. E-mail: sentosatour@optima
В табл.Ж.1 – Ж.2 Додатку Ж наведені основні реєстраційні дані про ТОВ “Сєнтоза- Тур” та відомості про керівників та засновників товариства. ТОВ “Сєнтоза-Тур” входить в фінансово-промислову групу “Приват”, та, відповідно, користується всіма засобами структурного забезпечення фінансово-розрахункових потоків в світі, які забезпечує найбільший в Україні АКБ “Приватбанк”.
В додатках В, Г, Д наведені баланси, звіти про фінансові результати та розрахунки показників економічної ефективності діяльності ТОВ «Сєнтоза-Тур» у 2004 – 2007 (за 3 квартали) роках, обробка наведена на рис.2.2 -2.8.
Як показує аналіз даних, наведених на рис.2.2:
статутний капітал ТОВ “Сєнтоза- Тур” у 2004 -2007 роках був постійним та дорівнював 0,4 млн.грн.;
загальний власний капітал ТОВ “Сєнтоза- Тур” у 2004 -2007 роках незначно змінювався від рівня 1,0 млн.грн.(2004) до 1,033 млн.грн. (2007);
валюта балансу ТОВ “Сєнтоза- Тур” у 2004 -2007 роках зросла з рівня 2,0 млн.грн. у 2004 році до рівня 3,24 млн.грн. тільки за рахунок зростання позичкових коштів;
аналіз структури залучених коштів (тимчасових пасивів балансу) ТОВ “Сєнтоза- Тур” у 2004 -2007 роках показав, що практично при постійній сумі кредиторської заборгованості 0,62 млн.грн. у 2004 році та 0,63 млн.грн. у 2007 році, зростання залучених коштів забезпечувалось ростом поточних зобов’язань за розрахунками (аванси та інші зобов’язання) з рівня 0,34млн.грн. у 2004 році до рівня 1,41 млн.грн. у 2007 році.
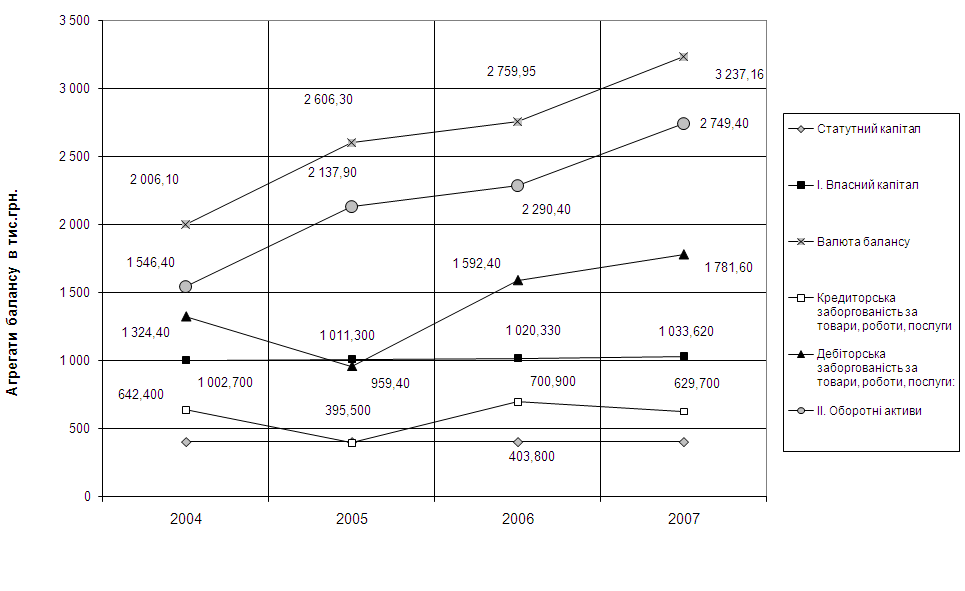
Рис.2.2. Динаміка агрегатів балансу ТОВ «Сєнтоза-Тур» у 2004 – 2007 р.р.
Таким чином, зростання валюти балансу за джерелами в ТОВ “Сєнтоза- Тур” у 2004 -2007 роках забезпечено за рахунок нестійких поточних залучених пасивів, що є ризикованою базою нарощування обсягів активних операцій.
На рис.2.3 наведена динаміка валових доходів, валових витрат та чистого прибутку ТОВ “Сєнтоза- Тур” у 2004 -2007 роках. Як показано на графіках рис.2.3, чистий прибуток складає не більше 1% від валового чистого доходу, тобто ТОВ “Сєнтоза- Тур” у 2004 -2007 роках в результаті діяльності «проїдає» доход валовими витратами і не отримує коштів в фонди розвитку підприємства.
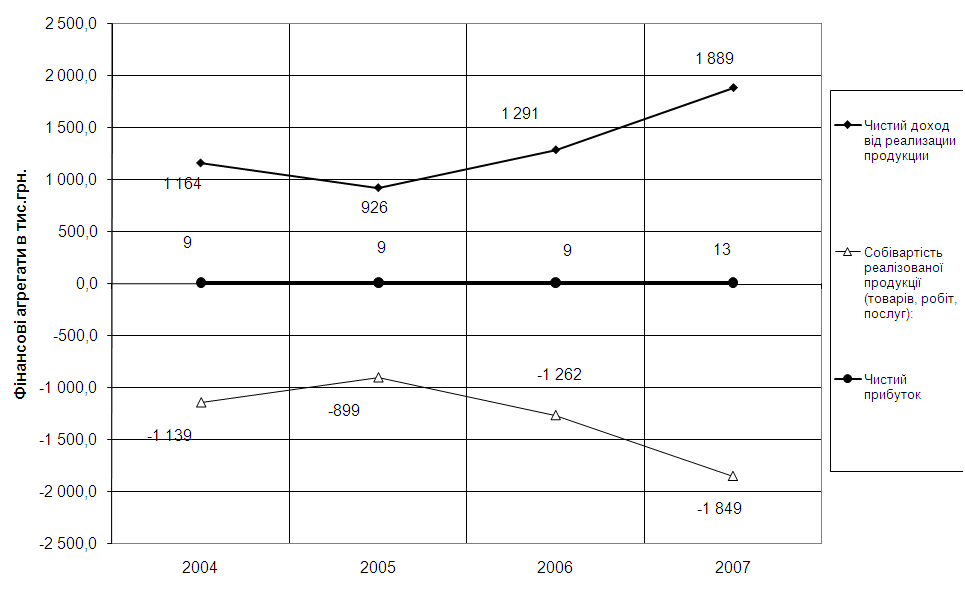
Рис.2.3. Динаміка доходів та витрат ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
В табл. 2.1 наведена динаміка основних фінансових результатів діяльності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р. Як показує аналіз даних, наведених в табл.2.1:
динаміка валових доходів характеризується зниженням з рівня 1,163 млн.грн. у 2004 році до рівня 0,925 млн.грн. у 2005 році та зростанням до рівня 1,89 млн.грн. у 2007 році;
динаміка валових витрат характеризується зниженням з рівня 1,14 млн.грн. у 2004 році до рівня 0,9 млн.грн. у 2005 році та зростанням до рівня 1,85 млн.грн. у 2007 році;
при відносному рівні валових витрат 98% від валових доходів, рівень податкового навантаження податку на прибуток на валовий дохід становить 0,266% (2004) – 0,234% (2007) від рівня валового доходу;
Таблиця 2.1
Основні фінансові показники діяльності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
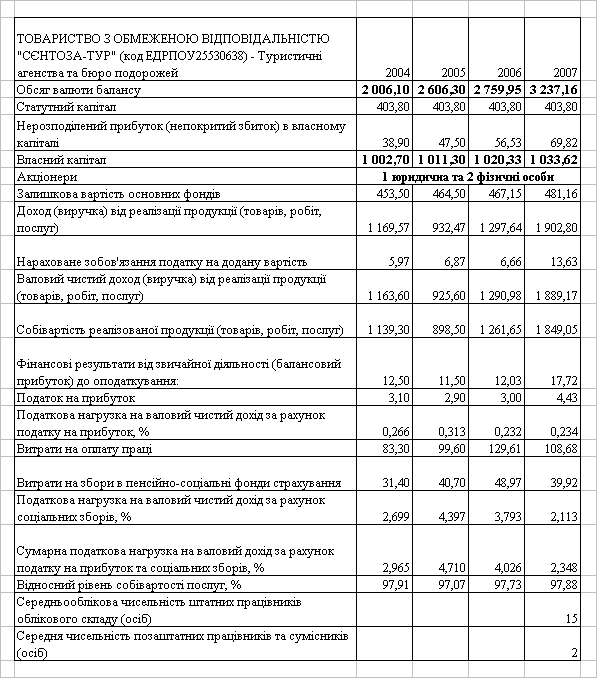
- податкова нагрузка зборів в Пенсійний фонд та 3 фонди соціального страхування на валовий дохід становить 2,7% у 2004 році, зростає до рівня 4,4; у 2005 році та знижується до рівня 2,11% від рівня валових доходів.
Таким чином, основним податком для ТОВ «Сєнтоза-Тур» у 2004–2007 р.р. є збори в Пенсійний фонд та 3 фонди соціального страхування, які становлять 90 - 95% від загальної податкової нагрузки на валовий дохід підприємства.
На рис.2.4 наведена динаміка структури собівартості туристичних продуктів ТОВ «Сєнтоза-Тур» у 2004–2007 р.р. Як показують графіки рис.2.4, структура собівартості характеризується наступними показниками:
зростанням матеріальних витрат на придбання туристичних послуг з рівня 56,5% у 2004 році до рівня 65,8% у 2007 році;
зростанням частки витрат на оплату праці з рівня 5,3% у 2004 році до рівня 8,5% у 2007 році;
зменшенням частки адміністративних витрат з рівня 15,8% у 2004 році до рівня 9,5% у 2007 році.
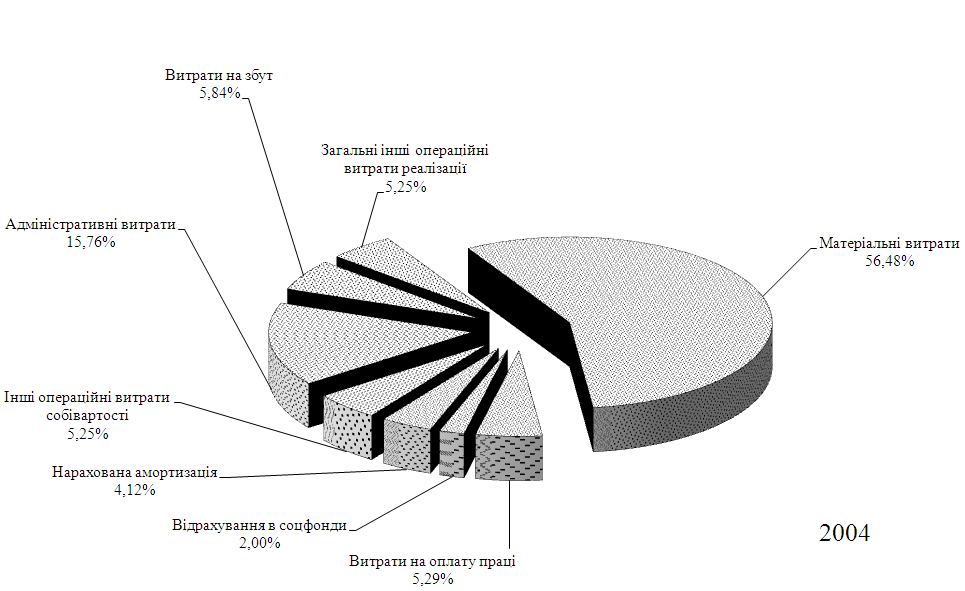
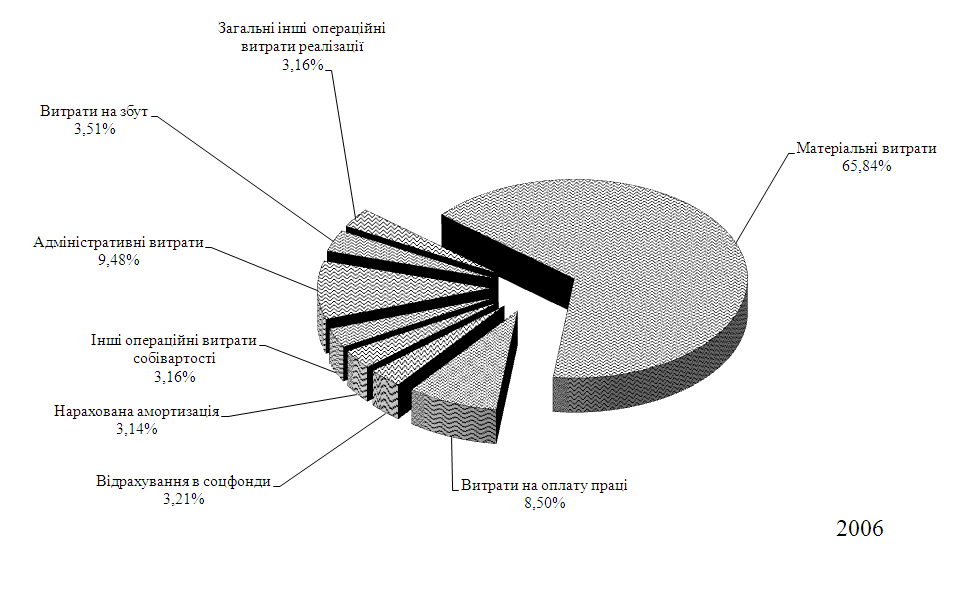
Рис.2.4. Динаміка структури собівартості туристичних продуктів ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
На рис.2.5 наведена динаміка показників ліквідності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.. Як показано графіками рис.2.5:
є наявна тенденція до зниження показників ліквідності підприємства;
показники загальної та строкової ліквідності знаходяться в діапазону стійкого забезпечення ліквідності;
показник абсолютної або моментальної ліквідності у підприємства постійно знаходиться нижче на 40-60% від стійкого діапазону, що свідчить про нестаток високоліквідних коштів (каса+розрахунковий рахунок).
На рис. 2.6 наведена динаміка показників рентабельності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р. . Як показано на графіках рис.2.6, рентабельність роботи підприємства дуже низька (рентабельність власного капіталу не перевищує діапазону 2,4 -4%), тобто воно є інвестиційно непривабливим для зовнішнього інвестора при альтернативній ставці банківського депозиту 15% річних.
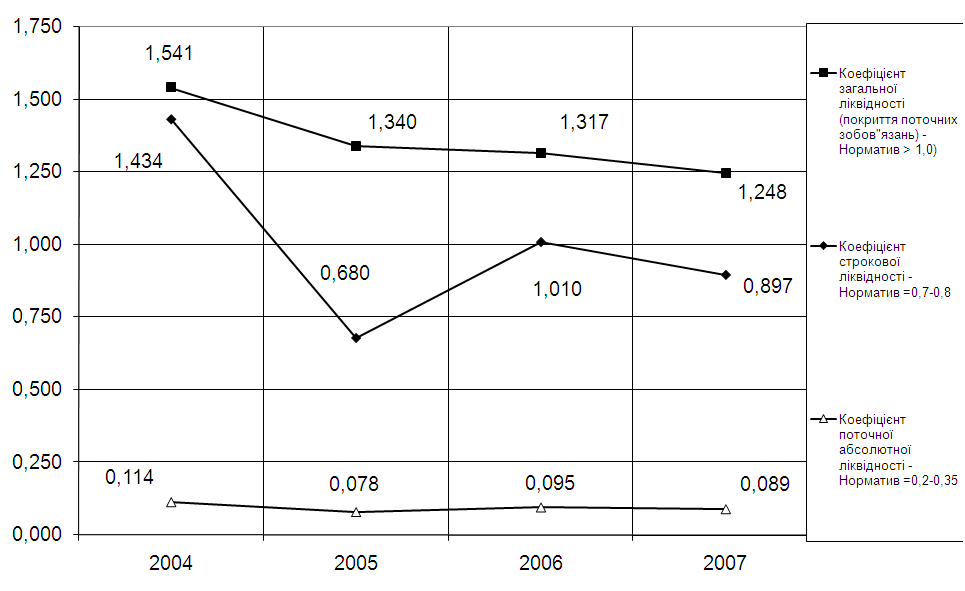
Рис.2.5. Динаміка показників ліквідності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
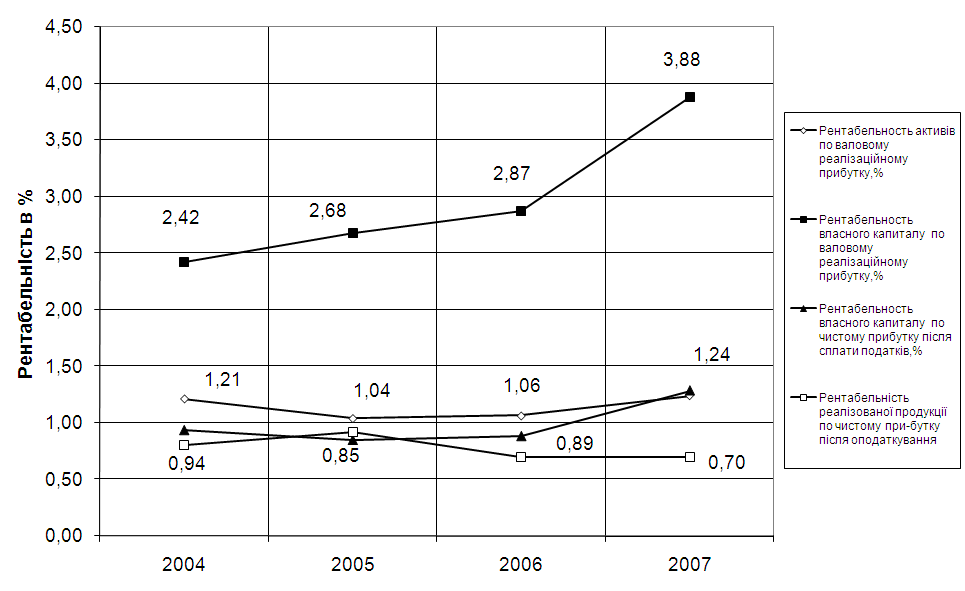
Рис.2.6. Динаміка показників рентабельності ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
На рис.2.7 -2.8 наведені динаміка показників фінансової стійкості та показників ділової активності (оборотності) ТОВ «Сєнтоза-Тур» у 2004–2007 р.р. . Як показує аналіз графіків рис.2.7 – 2.8:
рівень ділової активності підприємства дуже низький, що характеризується строком фінансового циклу – обороту коштів більше 200 днів, що набагато перевищує загальноприйнятий рівень строку обороту коштів, який не повинен перевищувати 120 днів;
період одного обороту обігових коштів перевищує 2 роки, що при оборотності дебіторської заборгованості вище 1 року свідчить про занадто інтенсивне використання надання туристичних продуктів в кредит, що вигідне КБ «Приватбанк», в фінансово-промислову групу якого входить ТОВ «Сєнтоза-Тур», але не відповідає вимогам економічної ефективності;
діапазон фактичного значення коефіцієнта автономії ТОВ «Сєнтоза-Тур» з 2004 року постійно знижується та знаходиться в діапазону нестійкого забезпечення активів підприємства джерелами пасивів, тобто малоприбуткова робота підприємства з розширенням обсягів валюти балансу за рахунок позичених коштів посилює негативні тенденції в забезпеченні фінансової стійкості підприємства.
Таким чином, за результатами економічної діагностики туристична фірма ТОВ «Сєнтоза-Тур»:
малоприбуткова;
має проблеми з моментальною ліквідністю;
все більше входить в нестійкий діапазон автономності джерел пасивів;
має дуже низький рівень ділової активності (оборотності активів) за рахунок перебрання на себе функцій кредитування наданих туристичних послуг.
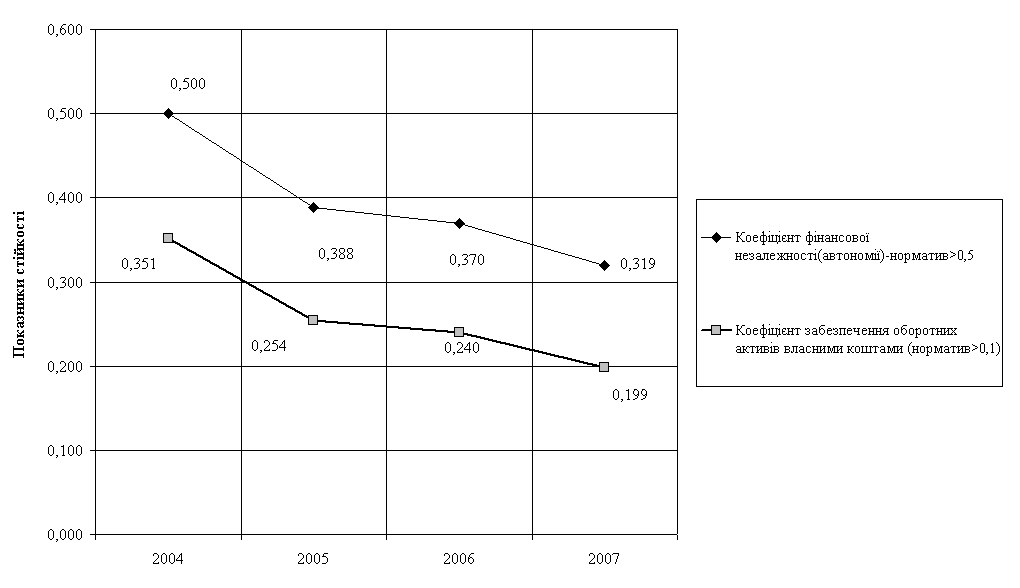
Рис.2.7. Динаміка показників фінансової стійкості ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
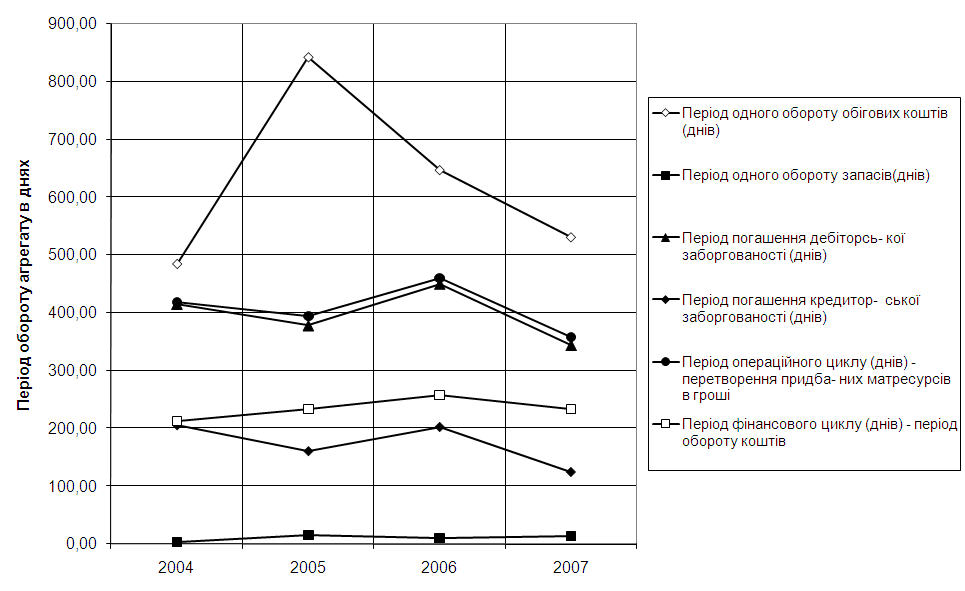
Рис.2.8. Динаміка показників ділової активності (оборотності) ТОВ «Сєнтоза-Тур» у 2004–2007 р.р.
2.2 Аналіз податків, що сплачує туристичне підприємство ТОВ «Сєнтоза-Тур» та їх частки у доході
Основними особливостями оподаткування туроператорів є особливість формування грошових потоків переоплати туристичних послуг та надання туристичних послуг в різних податкових періодах, що створює особливі умови оподаткування податком на додану вартість та податком на прибуток.
Так, компанія-туроператор ТОВ «Сєнтоза-Тур» у квітні 2007 року отримала передоплату за туристичні послуги, місце фактичного надання яких знаходиться за межами України. У травні 2007 року оплачено інвойс іноземного туроператора та підписано акт про приймання туристичних послуг.
Законом України «Про внесення