Управління податковими платежами на туристичному підприємства (на прикладі туристичної фірми ТОВ "Сєнтоза-Тур")
Коригування валових витрат, у тому числі:
(± 05.1 ± 05.2 + 05.3)
Скориговані валові витрати
(04± 05)
Об'єкт оподаткування позитивний (+) від'ємний (-)
(± 03 - (± 06) - 07)
Прибуток, що підлягає оподаткуванню, у тому числі:
(08 - 09 - 10)
за пільговою ставкою*
%
| Сума надміру сплаченого податку минулих податкових періодів (переплати), яка підлягає поверненню на поточний рахунок платника податку в банку-резиденті | 18 | 700,0 |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) | |
| Керівник підприємства | М.П. | |||
| (підпис) | (ініціали та прізвище) | |||
| Ідентифікаційний податковий номер | ||||
| Головний бухгалтер | ||||
| (підпис) | (ініціали та прізвище) | |||
| Ідентифікаційний податковий номер | ||||
|
Додаток К1/1 до рядків 01.2, 01.5, 04.2, 04.10 та 07 декларації |
| Ідентифікаційний код за ЄДРПОУ |
Податковий період
року |
|||||||||||
| 25530638 | 1 квартал | Півріччя | 3 квартали | Рік | ||||||||
| Таблиця 1. Розрахунок приросту (убутку) балансової вартості запасів |
| Одиниця виміру: грн. з коп. |
| Показники | Код рядка | На початок звітного року | Запаси, використані не у господарській діяльності | На кінець звітного періоду |
Приріст "-" Убуток "+" (3 - 4 - 5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Балансова вартість запасів усього,у тому числі: (сума рядків А1 А6 відповідної графи) | А | 1500,0 | 1800,0 | -300,0 | |
| на складах (місцях зберігання) | А1 | 1500,0 | 1800,0 | -300,0 | |
| у незавершеному виробництві | А2 |
| Таблиця 2. Розрахунок амортизаційних відрахувань |
| Одиниця виміру: грн. з коп. |
| Код рядка | Показники | Балансова вартість на початок розрахункового кварталу | Амортизаційні відрахування | |
| Розрахунковий квартал | Звітний період наростаючим підсумком | |||
| 1 | 2 | 3 | 4 | 5 |
| Б1 | Основні фонди групи 1 | 294100,0 | 3700,0 | 11800,0 |
| Б2 | Основні фонди групи 2 | 113200,0 | 7300,0 | 23000,0 |
| Б3 | Основні фонди групи 3 | 8900,0 | 400,0 | 1400,0 |
| Б4 | Основні фонди групи 4 | 37300,0 | 5600,0 | |
| В | Нематеріальні активи | |||
| 07 | Загальна сума амортизаційних відрахувань, що відображаєтьс у рядку 07 декларації (сума рядків Б1, Б2, Б3, Б4, В графи 5) | 64900,0 | ||
| Наведена інформація є достовірною. | ||||
| Керівник підприємства | М. П. | |||
| (підпис) | (прізвище) | |||
Таблиця А.2
За 2005 рік
| 1 |
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА Повна декларація - надаються додатки у разі заповнення рядків з позначкою "Р" та "К" Спрощена декларація - надаються додатки у разі заповнення рядків з позначкою "К"
Звітна
Звітна консолідована
Звітна нова |
| 2 |
Звітний рік 2005,0
1 квартал
Півріччя
3 квартали
Рік |
| 3 |
Повна назва платника податку:
Юридична особа Товариство з обмеженою відповідальністю
Інша категорія платника |
| 4 |
Ідентифікаційний код за ЄДРПОУ 25530638,0 Код виду економічної діяльності (КВЕД) 63.30.0
|
| 5 |
Місцезнаходження платника податку: 49044, ДНІПРОПЕТРОВСЬКА обл., ЖОВТНЕВИЙ Поштовий індекс 49044,0
Телефон
Факс* 370-24-90
E-mail* contact@senttour.dp
|
| 6 |
До державної податкової інспекції (адміністрації) в ДПI У ЖОВТНЕВОМУ Р-НI М.ДНIПРОПЕТРОВСЬК |
| Одиниця виміру: грн., без копійок, з відповідним округленням за загальновстановленими правилами (починаючи з податкового періоду - перший квартал 2006 року) |
| ПОКАЗНИКИ | Код рядка | Сума |
| 1 | 2 | 3 |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 | 925600,0 |
| доходи від продажу товарів (робіт, послуг) | 01.1 | 848200,0 |
| приріст балансової вартості запасів | 01.2 К1 | 9300,0 |
| інші доходи, крім визначених у 01.101.5 | 01.6 | 68100,0 |
|
Скоригований валовий дохід
(01 ± 02) |
03 | 925600,0 |
| Валові витрати, у тому числі: | 04 | 855100,0 |
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 | 691469,0 |
| убуток балансової вартості запасів | 04.2 К1 | |
| витрати на оплату праці | 04.3 | 99600,0 |
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 | 40700,0 |
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | |
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 | 23300,0 |
|
Скориговані валові витрати
(04± 05) |
06 | 855100,0 |
| Сума амортизаційних відрахувань | 07К1 | 59000,0 |
|
Об'єкт оподаткування позитивний (+) від'ємний (-)
(± 03 - (± 06) - 07) |
08 | 11500,0 |
| Балансові збитки, не компенсовані прибутками до 01.01.2003 | 09 | |
| Прибуток, звільнений від оподаткування | 10К5 | |
|
Прибуток, що підлягає оподаткуванню, у тому числі:
(08 - 09 - 10) |
11 | 11500,0 |
| за базовою ставкою | 11.1 | 11500,0 |
|
за пільговою ставкою*
% |
11.2 | |
| Нарахована сума податку**, у тому числі: | 12 | 2900,0 |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) | 23-01-2006 |
| Керівник підприємства | Степанчук Виктория Евгеньевна | М.П. | ||
| 1907300289,0 | (підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер | ||||
| Головний бухгалтер | посада не передбачена | |||
| (підпис) | (ініціали та прізвище) | |||
| Ідентифікаційний податковий номер | ||||
Таблиця А.3
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА За 2006 рік
| ПОКАЗНИКИ | Код рядка | Сума |
| 1 | 2 | 3 |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 | 1290977,0 |
| доходи від продажу товарів (робіт, послуг) | 01.1 | 1159143,0 |
| інші доходи, крім визначених у 01.101.5 | 01.6 | 131834,0 |
|
Скоригований валовий дохід
(01 ± 02) |
03 | 1290977,0 |
| Валові витрати, у тому числі: | 04 | 1231095,0 |
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 | 1004321,0 |
| убуток балансової вартості запасів | 04.2 К1 | |
| витрати на оплату праці | 04.3 | 129614,0 |
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 | 48968,0 |
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | |
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 | 48192,0 |
|
Скориговані валові витрати
(04± 05) |
06 | 1231095,0 |
| Сума амортизаційних відрахувань | 07К1 | 47846,0 |
|
Об'єкт оподаткування позитивний (+) від'ємний (-)
(± 03 - (± 06) - 07) |
08 | 12036,0 |
| Балансові збитки, не компенсовані прибутками до 01.01.2003 | 09 | |
| Прибуток, звільнений від оподаткування | 10К5 | |
|
Прибуток, що підлягає оподаткуванню, у тому числі:
(08 - 09 - 10) |
11 | 12036,0 |
| за базовою ставкою | 11.1 | 12036,0 |
|
за пільговою ставкою*
% |
11.2 | |
| Нарахована сума податку**, у тому числі: | 12 | 3009,0 |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) | 23-01-2007 |
| Керівник підприємства | Степанчук Виктория Евгеньевна | М.П. | ||
| 1907300289,0 | (підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер | ||||
| Головний бухгалтер | посада не передбачена | |||
| (підпис) | (ініціали та прізвище) | |||
| Ідентифікаційний податковий номер | ||||
Таблиця А.4
2007 рік ( за 3 квартали)
| 1 |
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА Повна декларація - надаються додатки у разі заповнення рядків з позначкою "Р" та "К" Спрощена декларація - надаються додатки у разі заповнення рядків з позначкою "К" 1,0 Звітна
Звітна консолідована
Звітна нова |
| 2 |
Звітний рік 2007,0
1 квартал
Півріччя 1,0 3 квартали
Рік |
| 3 |
Повна назва платника податку:
1,0 Юридична особа ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ
Інша категорія платника |
| 4 |
Ідентифікаційний код за ЄДРПОУ 25530638,0 Код виду економічної діяльності (КВЕД) 63.23.0
|
| 5 |
Місцезнаходження платника податку: 49044, м.ДНIПРОПЕТРОВСЬК, КАРЛА МАРКСА, Поштовий індекс 49044,0
Телефон 334676
Факс*
E-mail*
|
| 6 |
До державної податкової інспекції (адміністрації) в ДПI У ЖОВТНЕВОМУ Р-НI М. ДНIПРОПЕТРОВСЬ |
| Одиниця виміру: грн., без копійок, з відповідним округленням за загальновстановленими правилами (починаючи з податкового періоду - перший квартал 2006 року) |
| ПОКАЗНИКИ | Код рядка | Сума |
| 1 | 2 | 3 |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 | 1889169,0 |
| доходи від продажу товарів (робіт, послуг) | 01.1 | 1889169,0 |
|
Скоригований валовий дохід
(01 ± 02) |
03 | 1889169,0 |
| Валові витрати, у тому числі: | 04 | 1835958,0 |
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 | 1668589,0 |
| убуток балансової вартості запасів | 04.2 К1 | |
| витрати на оплату праці | 04.3 | 108681,0 |
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 | 39918,0 |
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | |
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 | 18770,0 |
|
Скориговані валові витрати
(04± 05) |
06 | 1835958,0 |
| Сума амортизаційних відрахувань | 07К1 | 35491,0 |
|
Об'єкт оподаткування позитивний (+) від'ємний (-)
(± 03 - (± 06) - 07) |
08 | 17720,0 |
| Балансові збитки, не компенсовані прибутками до 01.01.2003 | 09 | |
| Прибуток, звільнений від оподаткування | 10К5 | |
|
Прибуток, що підлягає оподаткуванню, у тому числі:
(08 - 09 - 10) |
11 | 17720,0 |
| за базовою ставкою | 11.1 | 17720,0 |
|
за пільговою ставкою*
% |
11.2 | |
| Нарахована сума податку**, у тому числі: | 12 | 4430,0 |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд.мм.рррр) | 31-10-2007 |
| Керівник підприємства | ДАЦКОВСЬКИЙ АНАТОЛІЙ МИХАЙЛОВИЧ | М.П. | ||
| 1739200230,0 | (підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер | ||||
| Головний бухгалтер | ДАЦКОВСЬКИЙ АНАТОЛІЙ МИХАЙЛОВИЧ | |||
| 1739200230,0 | (підпис) | (ініціали та прізвище) | ||
| Ідентифікаційний податковий номер |
Додаток Б
Показники щомісячних декларацій по ПДВ ТОВ «Сєнтоза-Тур» за 2004 -2007 роки
| Операції продажу товарів та послуг на митній території України, що оподатковуються за ставкою 20 відсотків, крім імпорту товарів, грн. | Операції придбання товарів та послуг на митній території України, що оподатковуються за ставкою 20 відсотків, крім імпорту товарів, грн. | Зобов'язання ПДВ,грн. | Кредит ПДВ, грн. | ПДВ до сплати, грн | |
| 01_2004 | 50 695 | -62 760 | 10 139 | -12 552 | -2 413 |
| 02_2004 | 81 485 | -86 915 | 16 297 | -17 383 | -1 086 |
| 03_2004 | 95 056 | -90 689 | 19 011 | -18 138 | 873 |
| 04_2004 | 96 123 | -90 475 | 19 225 | -18 095 | 1 130 |
| 05_2004 | 103 748 | -97 748 | 20 750 | -19 550 | 1 200 |
| 06_2004 | 174 140 | -168 984 | 34 828 | -33 797 | 1 031 |
| 07_2004 | 269 720 | -263 115 | 53 944 | -52 623 | 1 341 |
| 08_2004 | 194 354 | -189 283 | 38 871 | -37 837 | 1 014 |
| 09_2004 | 173 841 | -170 019 | 34 768 | -34 004 | 764 |
| 10_2004 | 146 115 | -142 891 | 29 223 | -28 578 | 639 |
| 11_2004 | 157 303 | -153 084 | 31 461 | -30 617 | 844 |
| 12_2004 | 121 012 | -118 037 | 24 202 | -23 607 | 595 |
| 01_2005 | 87 240 | -85 134 | 17 448 | -17 027 | 519 |
| 02_2005 | 87 859 | -86 020 | 17 572 | -17 204 | 368 |
| 03_2005 | 121 976 | -118 719 | 24 395 | -23 744 | 678 |
| 04_2005 | 305 056 | -301 489 | 61 011 | -60 298 | 713 |
| 05_2005 | 236 329 | -233 011 | 47 266 | -46 602 | 664 |
| 06_2005 | 275 319 | -271 554 | 55 064 | -54 311 | 753 |
| 07_2005 | 373 401 | -370 154 | 74 680 | -74 031 | 649 |
| 08_2005 | 278 080 | -275 420 | 55 616 | -55 084 | 532 |
| 09_2005 | 229 545 | -209 895 | 45 909 | -41 979 | 382 |
| 10_2005 | 252 130 | -250 030 | 50 426 | -50 006 | 420 |
| 11_2005 | 267 580 | -264 895 | 53 516 | -52 979 | 537 |
| 12_2005 | 535 990 | -532 525 | 107 198 | -106 505 | 693 |
| 01_2006 | 341 745 | -339 620 | 68 349 | -67 924 | 425 |
| 02_2006 | 346 450 | -343 475 | 69 290 | -68 695 | 595 |
| 03_2006 | 536 475 | -535 115 | 107 295 | -107 023 | 272 |
| 04_2006 | 497 355 | -516 540 | 99 471 | -103 308 | 510 |
| 05_2006 | 350 885 | -349 385 | 70 177 | -69 877 | 300 |
| 06_2006 | 548 835 | -545 765 | 109 767 | -109 153 | 614 |
| 07_2006 | 524 180 | -520 650 | 104 836 | -104 130 | 706 |
| 08_2006 | 616 150 | -612 625 | 123 230 | -122 525 | 705 |
| 09_2006 | 604 900 | -602 690 | 120 980 | -120 538 | 632 |
| 10_2006 | 343 635 | -342 265 | 68 727 | -68 453 | 216 |
| 11_2006 | 672 345 | -658 085 | 134 469 | -131 617 | 753 |
| 12_2006 | 572 370 | -534 025 | 114 474 | -106 805 | 630 |
| 01_2007 | 580 812 | -525 960 | 116 162 | -105 192 | 517 |
| 02_2007 | 633 355 | -503 555 | 126 671 | -100 711 | 499 |
| 03_2007 | 768 060 | -759 435 | 153 612 | -151 887 | 1 624 |
| 04_2007 | 754 730 | -747 660 | 150 946 | -149 532 | 1 414 |
| 05_2007 | 606 355 | -667 280 | 121 271 | -133 456 | 571 |
| 06_2007 | 713 475 | -707 675 | 142 695 | -141 535 | 1 160 |
| 07_2007 | 731 160 | -731 805 | 146 232 | -146 361 | 1 049 |
| 08_2007 | 1 048 040 | -1 033 995 | 209 608 | -206 799 | 2 809 |
| 09_2007 | 641 785 | -636 790 | 128 357 | -127 358 | 999 |
| 10_2007 | 830 940 | -816 490 | 166 188 | -163 298 | 2 890 |
Додаток В
Баланси та звіти про фінансові результати ТОВ «Сєнтоза-Тур» за 2004 -2007 роки
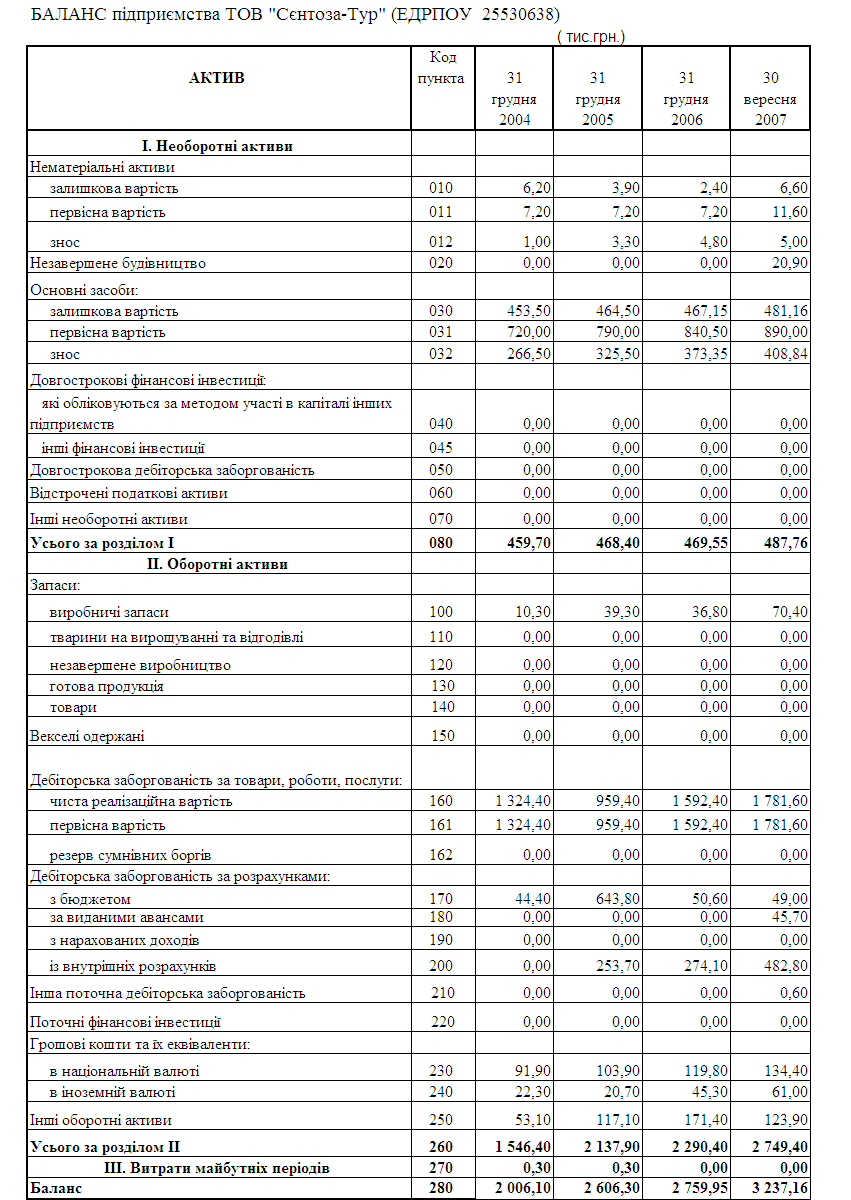
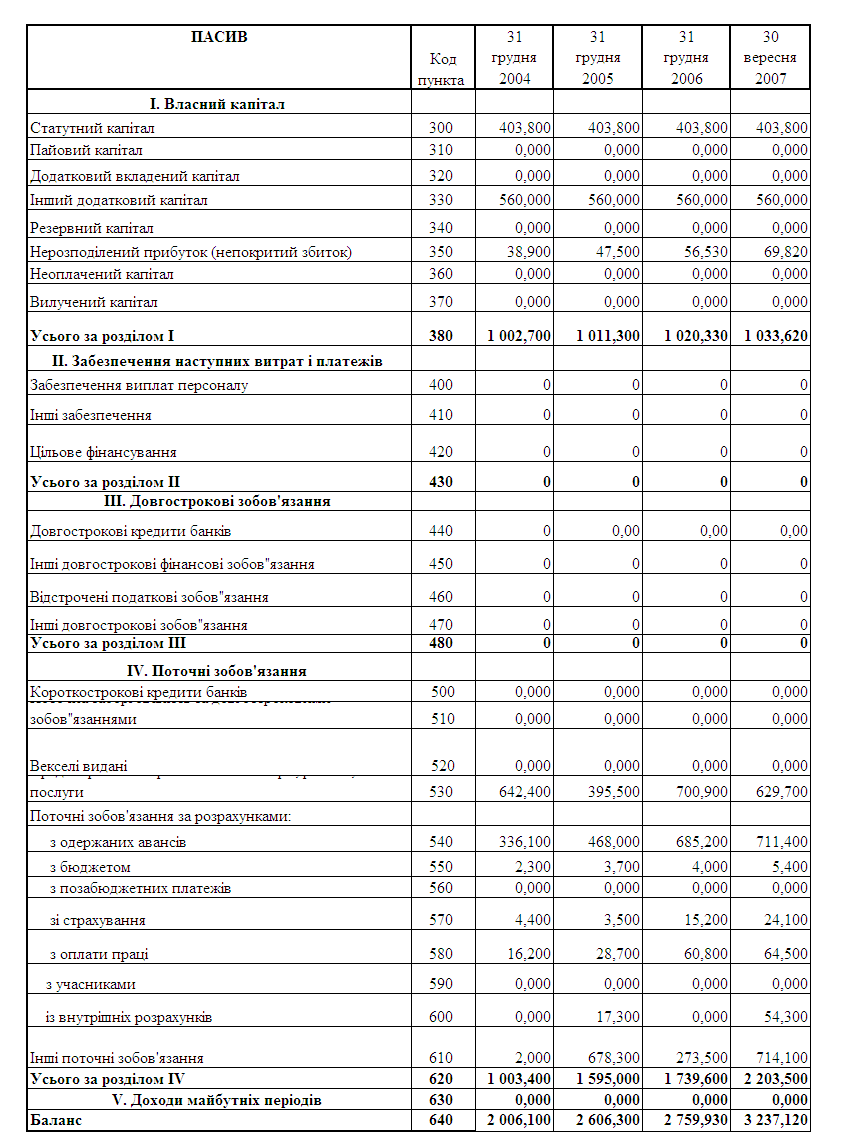
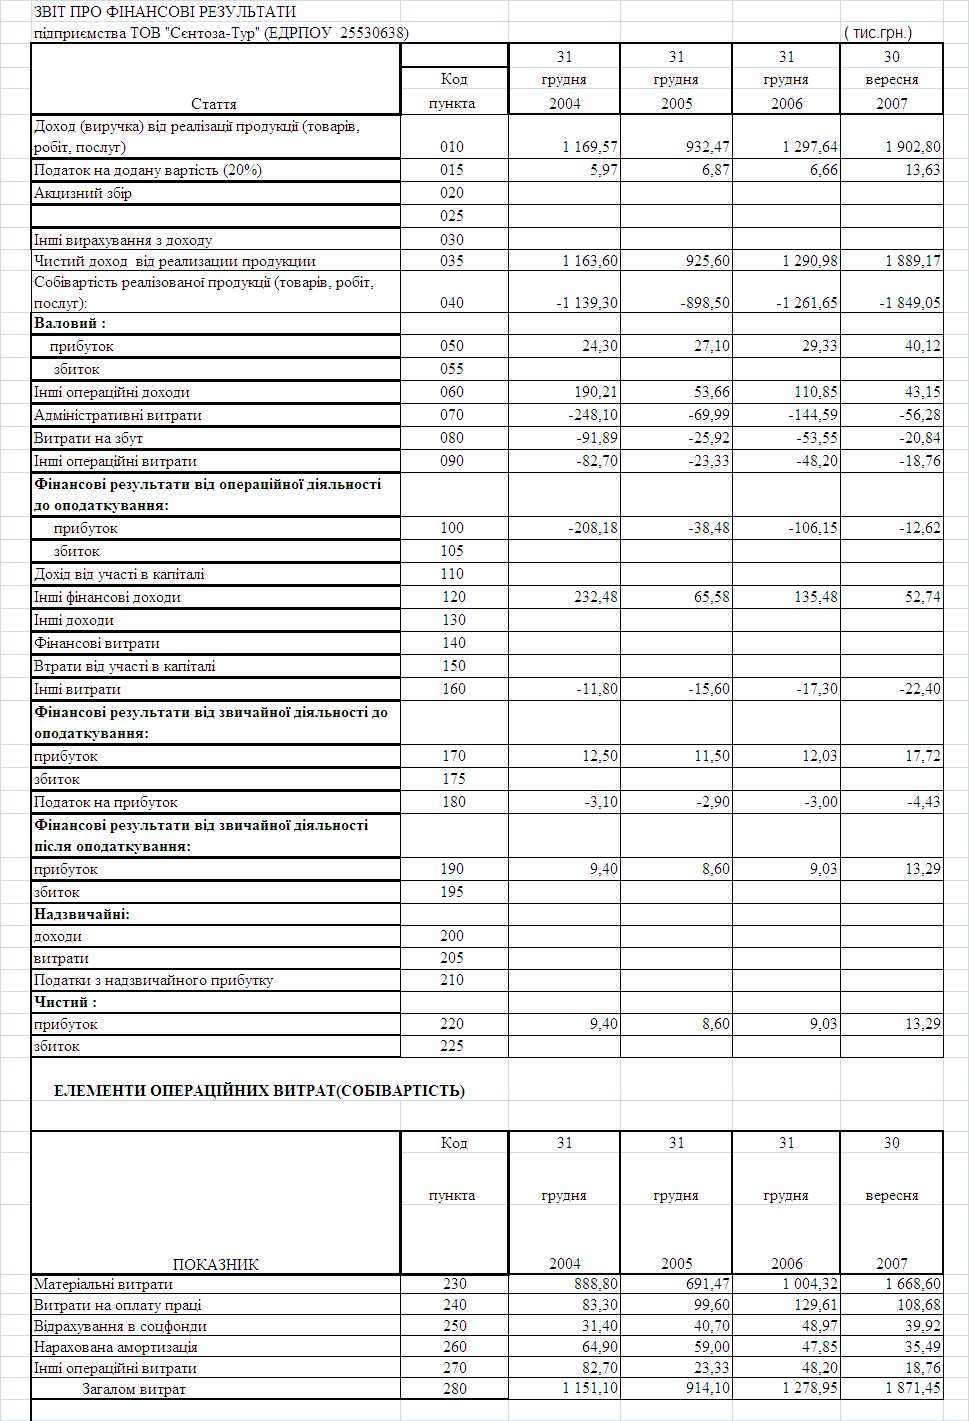
Додаток Г
Розрахунок показників фінансового стану ТОВ «Сєнтоза-Тур» за 2004 -2007 роки
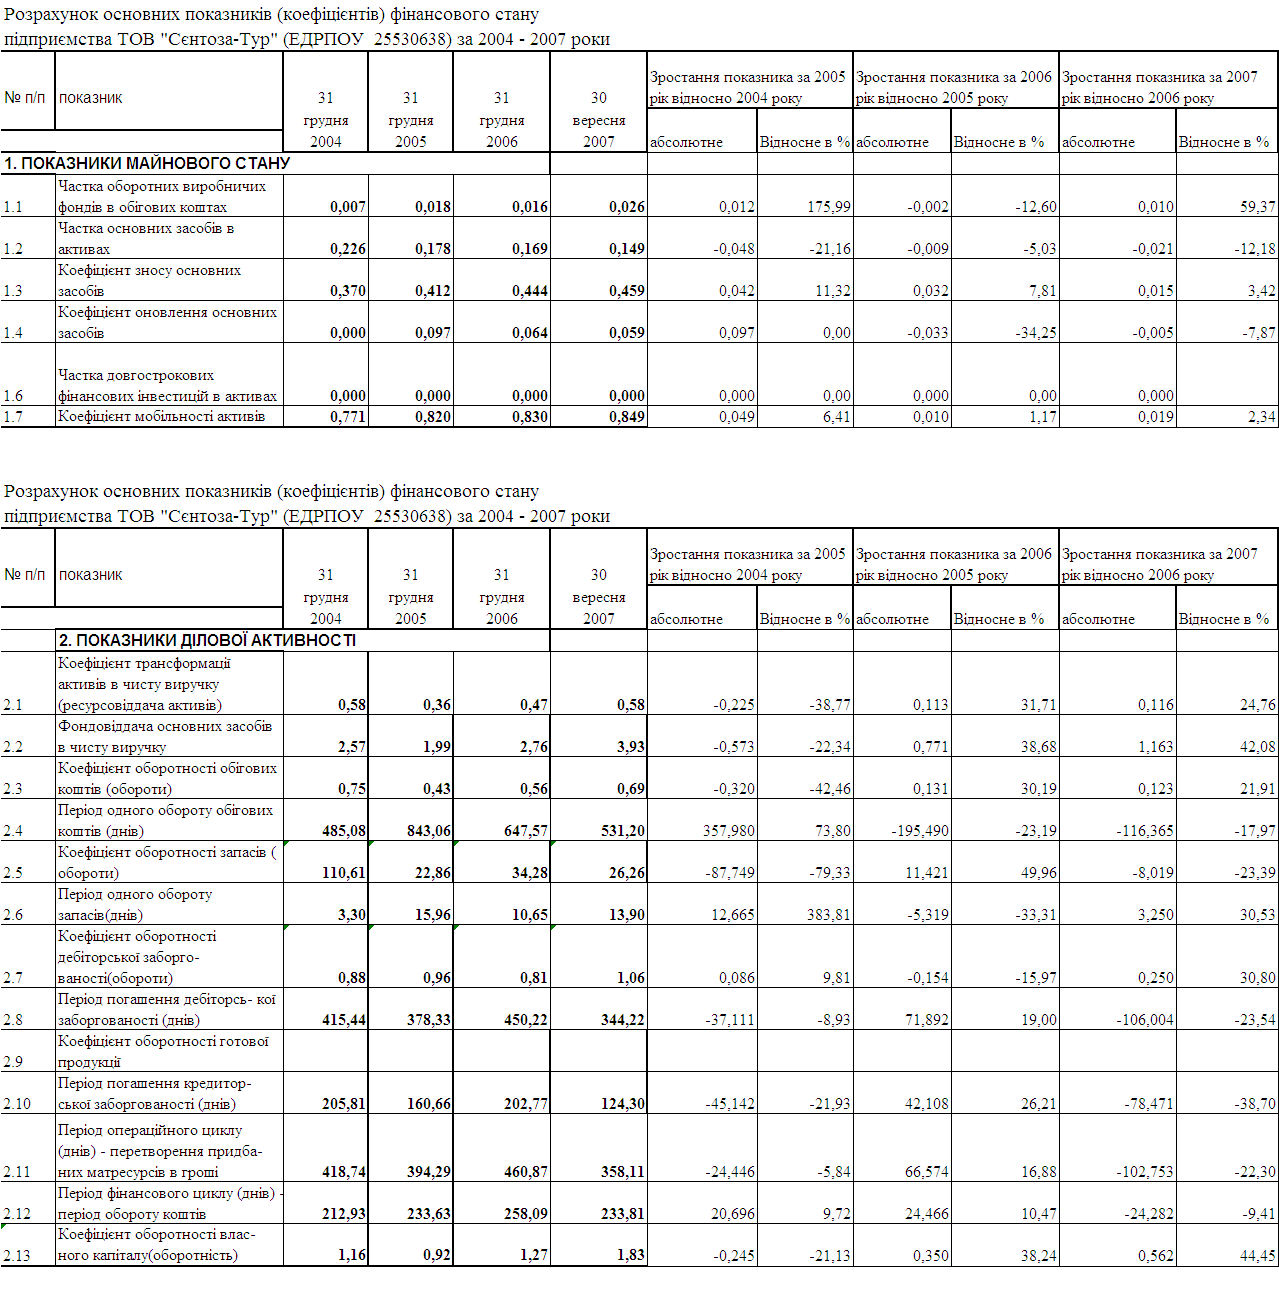
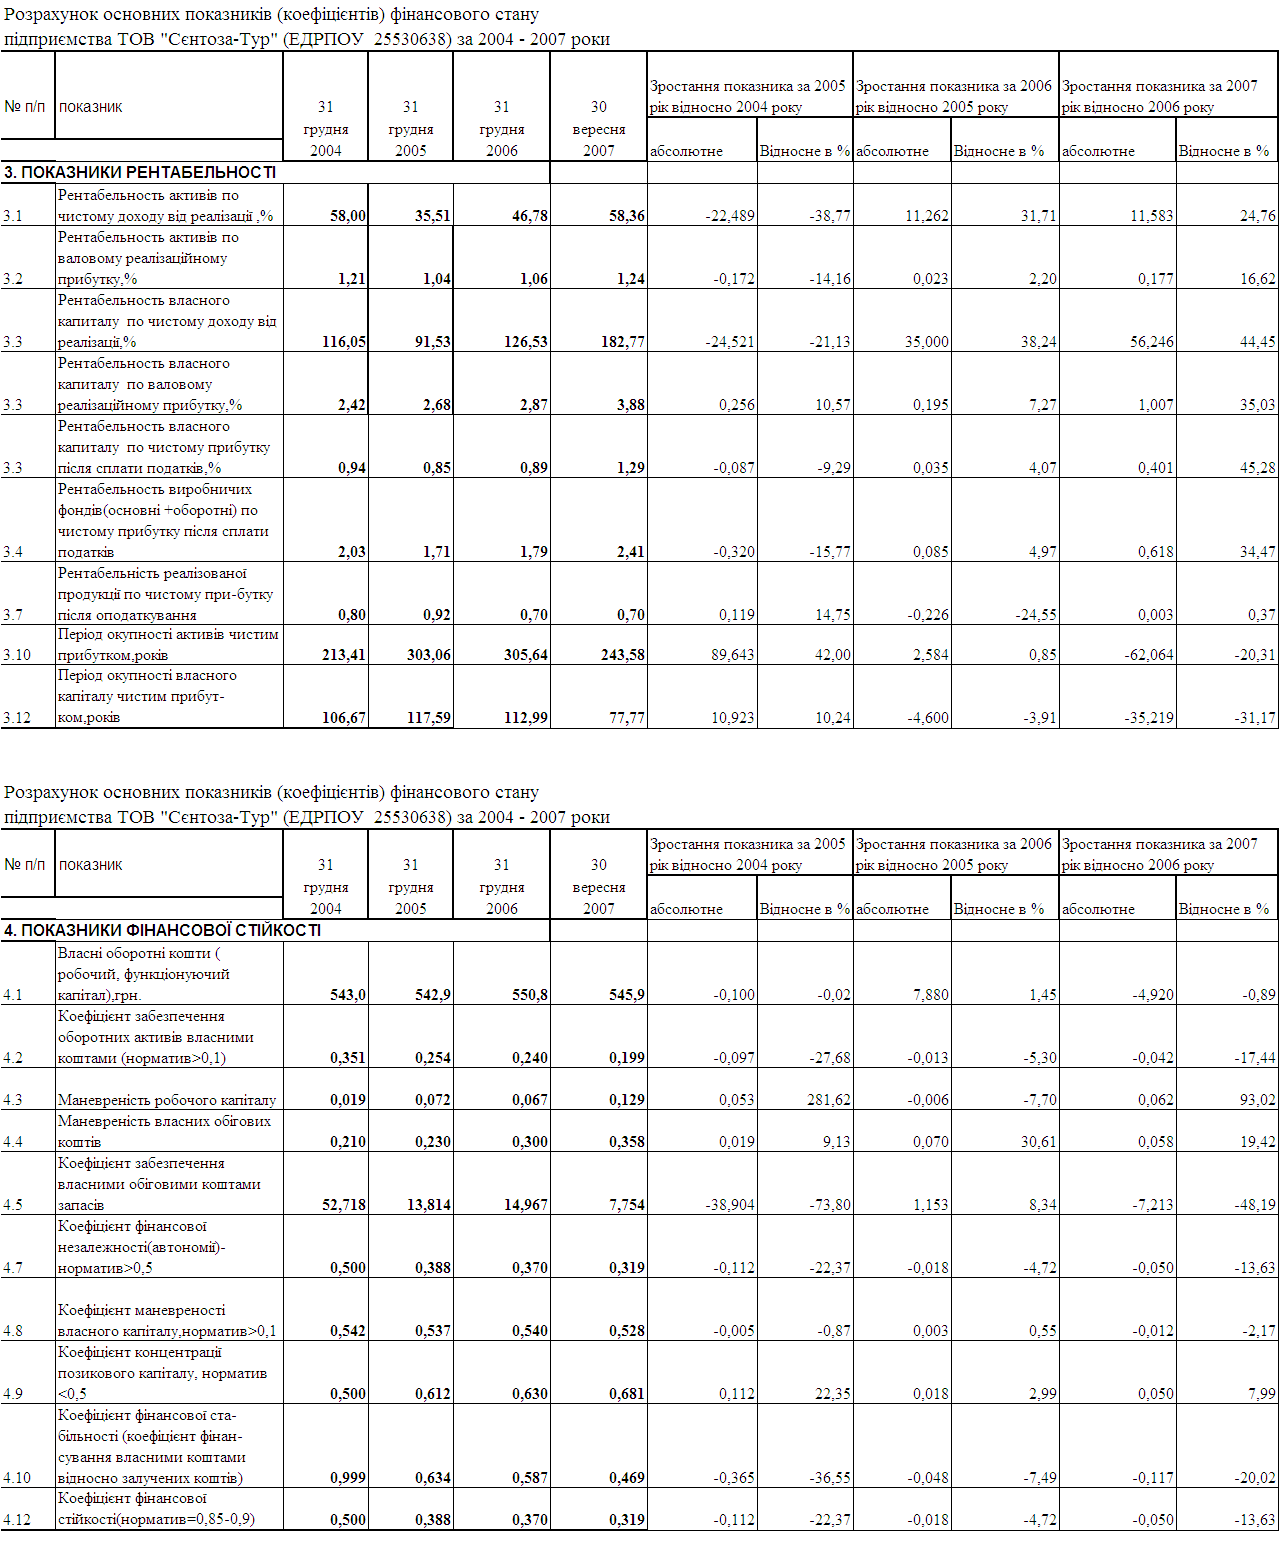
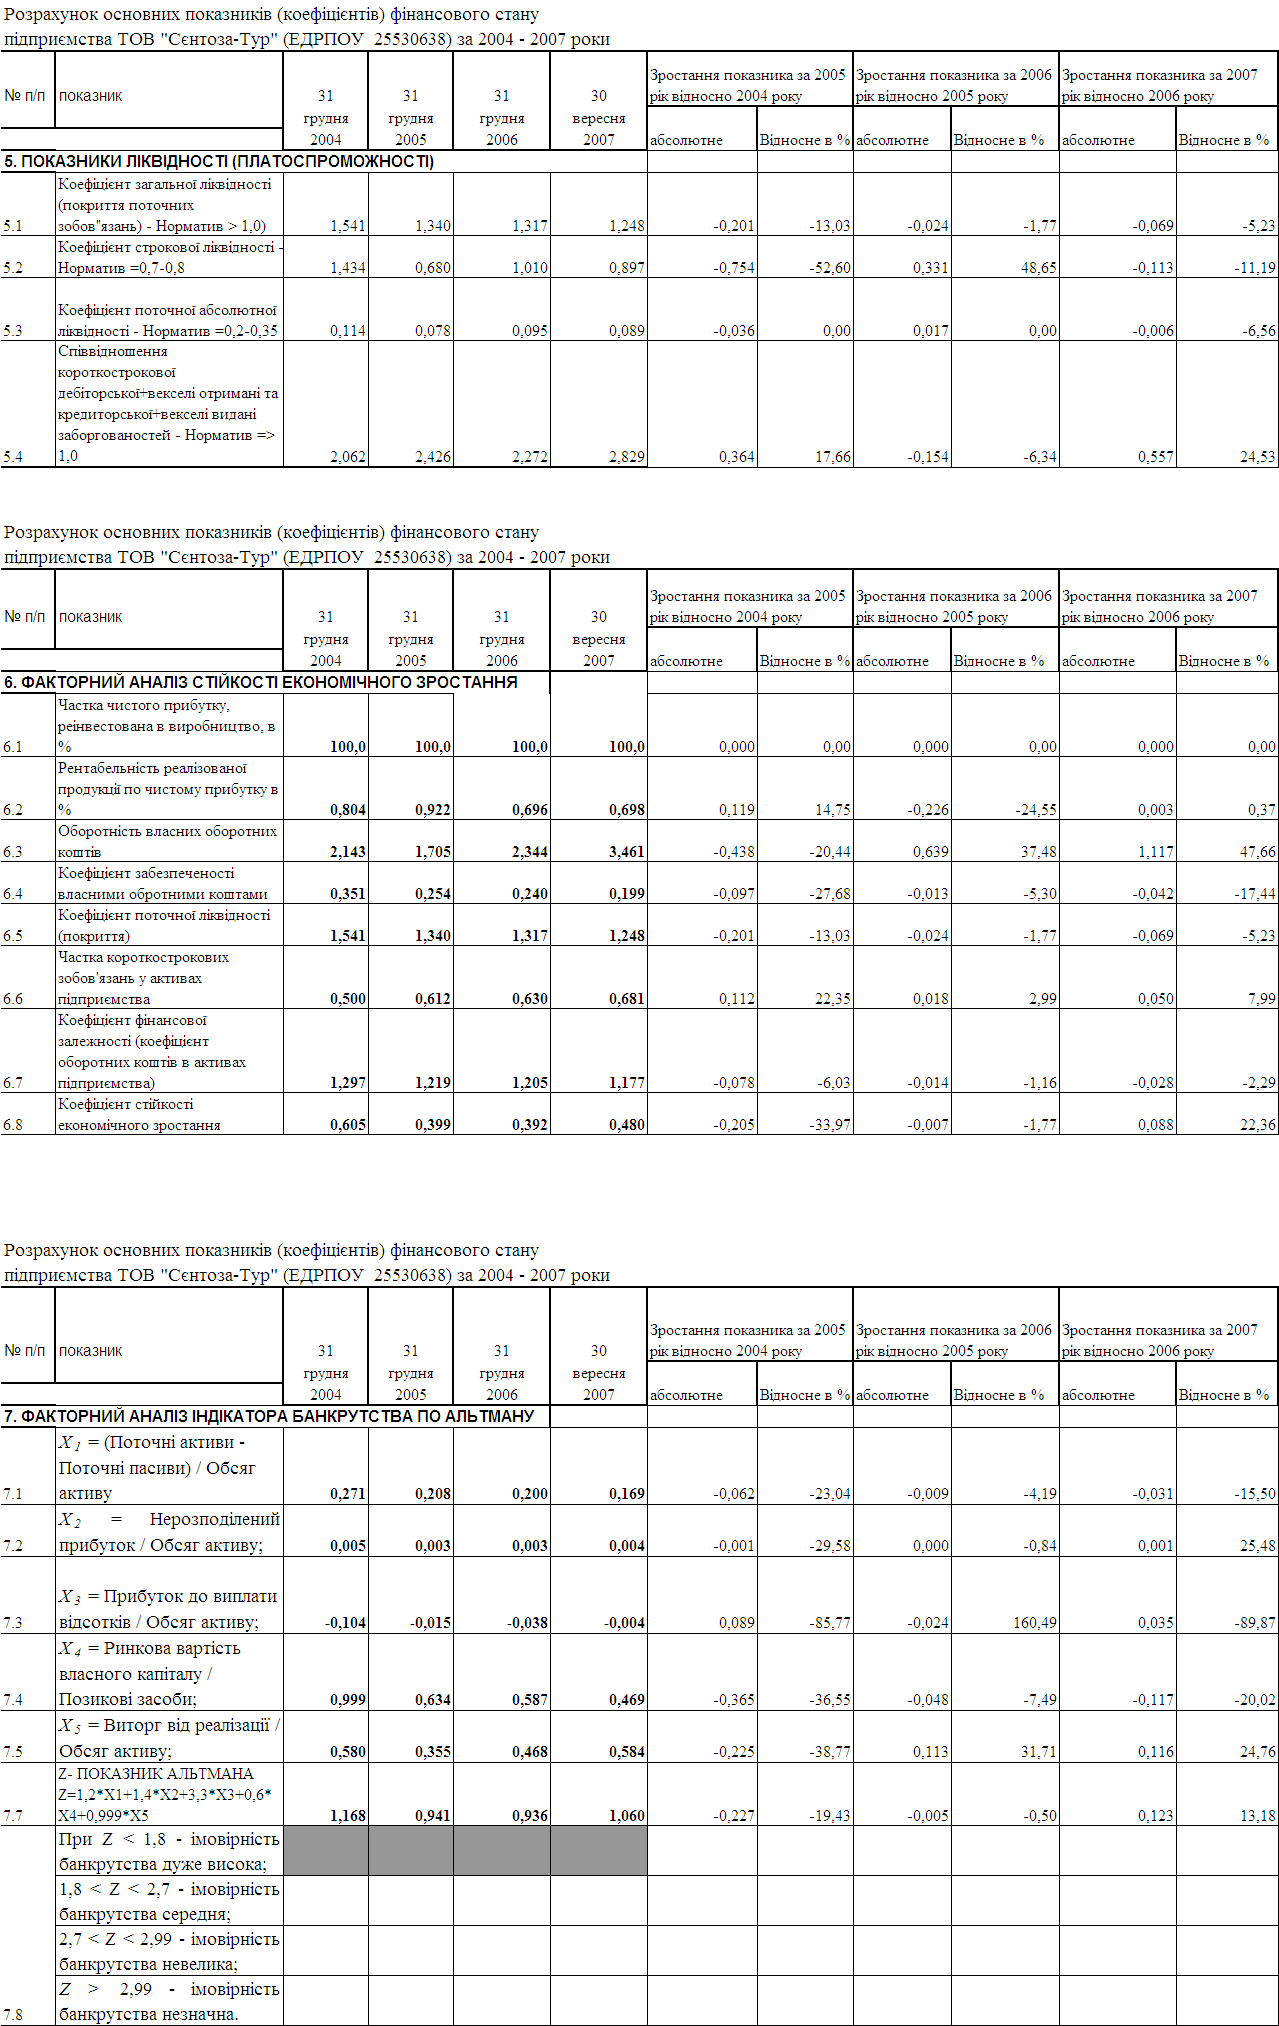
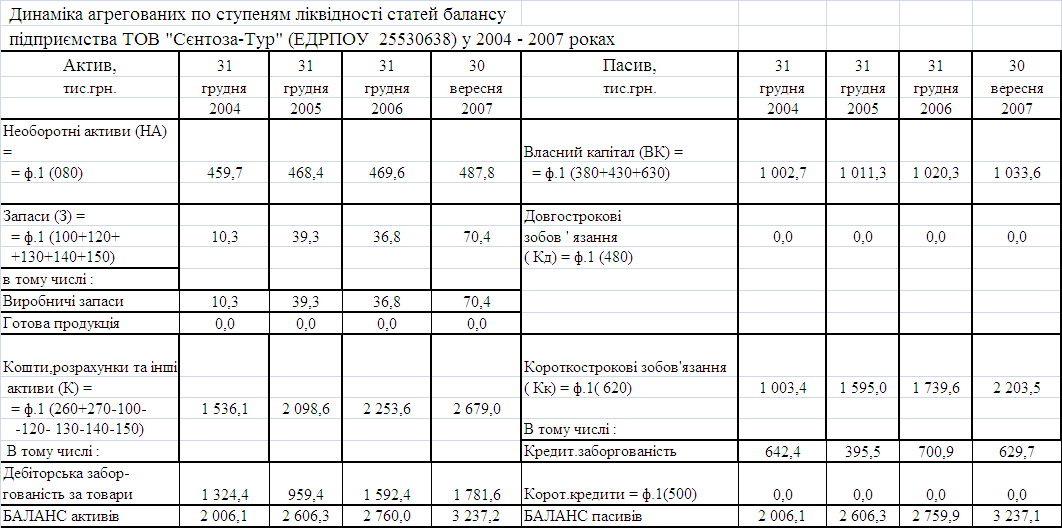
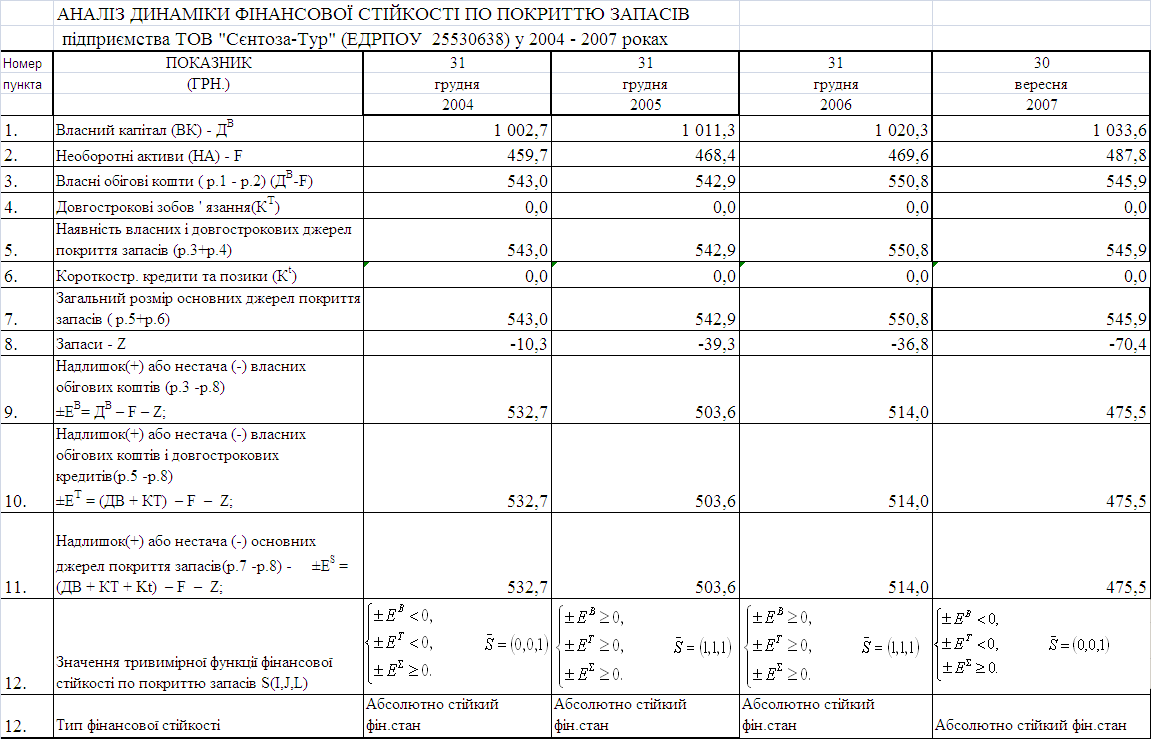
Додаток Д
Договір
на туристичне обслуговування № ____
м. Київ “____” _________2007 р.
Товариство з обмеженою відповідальністю «Променад» (ліцензія серії АВ № 303155 від 16.03.2007 р. видана Державною службою туризму та курортів), розмір банківської фінансової гарантії відповідальності Туроператора складає 20 000 ЄВРО (Гарантія 03/07-4218 від «01» березня 2007 р.) в особі директора Коби Кристини Михайлівни, що діє на підставі Статуту, в подальшому ТУРОПЕРАТОР, з однієї сторони, та ____________________________ ___________________________________________________________, в подальшому ТУРИСТ, з другої сторони, а разом - Сторони, уклали цей договір про наступне:
1. Предмет Договору
1.1. ТУРОПЕРАТОР за встановлену в договорі плату зобовўязується замовити ТУРИСТУ комплекс туристичних послуг, який визначений в заявці ТУРИСТА на бронювання туристичних послуг, яка є додатком № 1 до цього Договору.
1.2. ТУРОПЕРАТОР виступає в якості посередника між ТУРИСТОМ, з однієї сторони, та транспортними, страховими компаніями, готелями та іншими підприємствами, установами (наприклад посольствами) та іншими туроператорами, які забезпечують туристичні послуги, з іншої сторони.
1.3. По угодах, оформленим ТУРОПЕРАТОРОМ, набуває права та обов’язки ТУРИСТ, навіть якщо ТУРОПЕРАТОР і був названий в угоді, або вступив безпосередньо у відносини по виконанню угоди, здійснивши певні юридичні дії (оплати, оформлення документів, та інше).
2. Обовўязки сторін
2.1. ТУРОПЕРАТОР зобовўязується:
надати ТУРИСТУ необхідну інформацію про споживчі властивості туру;
забезпечити виконання замовлення Туриста згідно з умовами цього Договору;
забезпечити ТУРИСТА, у разі необхідності, медичним страховим полісом (страховим договором) на кожну особу, згідно з наданими ТУРИСТОМ відомостями, або перевірити його наявність;
інформувати ТУРИСТА про порядок та строки оформлення віз, правила митного контролю, вимоги до стану здоров’я при в’їзді в країну призначення, правила безпеки на маршруті;
після повної оплати послуг надати ТУРИСТУ необхідні документи, що підтверджують право ТУРИСТА на одержання замовлених туристичних послуг.
2.2.ТУРИСТ зобовўязаний:
виконувати умови, передбачені цим договором;
сплатити ТУРОПЕРАТОРУ вартість послуг третіх осіб і винагороду в терміни, визначені Розділом 3 цього договору;
не пізніше ніж за ___ днів до початку туру здати ТУРОПЕРАТОРУ дійсний закордонний паспорт та інші документи для оформлення туру;
отримати у ТУРОПЕРАТОРА всі документи, що підтверджують право ТУРИСТА на одержання замовлених туристичних послуг;
прибути до аеропорту за 2 години до вильоту літака;
у місцях перебування, ТУРИСТ зобовўязаний: виконувати Правила перетинання кордону та поведінки в країні перебування, митні, санітарні та інші правила; поважати політичний та соціальний устрій, традиції, звичаї та релігійні вірування країни перебування; дотримуватись правил поведінки та вимог, щодо збереження обўєктів історії та культури, природи; не порушувати громадський порядок, дотримуватись вимог законів, які діють на території країни перебування; дотримуватись правил внутрішнього розпорядку та протипожежної безпеки в місцях проживання та перебування; дотримуватись в період туру правил особистої безпеки та гігієни; відшкодовувати збитки, завдані своїми неправомірними діями.
Порядок взаєморозрахунків
Загальна сума договору (вартість туру з урахуванням винагороди Туроператора), узгоджена сторонами становить_______________грн.________коп. прописом_______________________________________________________________ грн. ________ коп.).
3.2. При укладанні цього договору, ТУРИСТ вносить на користь ТУРОПЕРАТОРА 30% загальної суми договору (п.3.1.), що становить ____________________________________________ гривень. Вказана сума не повертається ТУРИСТУ в разі його відмови від подальшого обслуговування за умови виконання ТУРОПЕРАТОРОМ обов’язків по Договору.
3.3. ТУРИСТ повинен оплатити 100% загальної суми договору (п.3.1. цього договору) не пізніше «___» _____ 2007 р. В окремих випадках та в період високого сезону ТУРИСТ одразу здійснює 100 % попередню оплату. У разі несвоєчасної оплати за договором, ТУРОПЕРАТОР має право анулювати замовлені послуги та компенсувати за рахунок ТУРИСТА фактично понесені матеріальні збитки.
3.4. Грошові кошти, за виключенням сум винагороди ТУРОПЕРАТОРА, оплачені ТУРИСТОМ в касу або на поточний рахунок ТУРОПЕРАТОРА є транзитними, належать на праві власності безпосереднім постачальникам туристичних послуг і підлягають подальшому перерахуванню особам вказаним у пункті 1.2. Даного Договору.
4. Порядок виконання
4.1.Взяті на себе зобов’язання за договором, ТУРОПЕРАТОР повинен виконати на умовах, найбільш вигідних для ТУРИСТА.
4.2. Керуючись положеннями Цивільного кодексу України, сторони домовились, що ТУРОПЕРАТОР не приймає на себе поруку за виконання третіми особами угод, що укладені між ним та третіми особами за рахунок ТУРИСТА.
Відповідальність Сторін
ТУРОПЕРАТОР несе відповідальність за якість виконання замовлення ТУРИСТА згідно з умовами цього Договору.
ТУРОПЕРАТОР не несе відповідальність за можливі неточності, допущені в рекламній інформації, проспектах, буклетах готелю, авіа та транспортних компаніях та ін., які створені без участі ТУРОПЕРАТОРА.
ТУРОПЕРАТОР не несе моральної та матеріальної відповідальності за:
дійсність та правомочність закордонного паспорту ТУРИСТА;
відмову або несвоєчасну видачу посольством візи;
невідповідність туристичного обслуговування очікуванням ТУРИСТА та його суб’єктивній оцінці;
випадки, які сталися в результаті порушення ТУРИСТОМ норм поведінки, втрати або крадіжки багажу, речей, документів та цінностей;
запізнення ТУРИСТА до місця подачі та/або до часу здійснення трансферу;
скасування або зміну часу відправлення міжнародних авіарейсів, та пов’язаних з цим змін в програмі туристичної поїздки;
самовладну зміну або скорочення ТУРИСТОМ погодженого маршруту;
збереженість та доставку багажу ТУРИСТА;
збитки, понесені ТУРИСТОМ та пов’язані з ненаданням ТУРИСТОМ свого точного місцезнаходження та телефону, необхідного ТУРОПЕРАТОРУ для підтримки оперативного зв’язку з ТУРИСТОМ;
збитки, понесені ТУРИСТОМ, пов’язані з відмовою в дозволі на виїзд митними, прикордонними, санітарними та іншими службами.
5.4. Сторони звільняються від відповідальності, якщо невиконання чи неналежне виконання обовўязків повўязане з виникненням після підписанням цього договору обставин непереборної сили в результаті подій надзвичайного характеру, які сторони не могли передбачити й попередити своїми діями (форс-мажор). До таких обставин належать: війни, військові дії, блокади, ембарго та інші міжнародні санкції чи обмежувальні дії держави, які роблять неможливими виконання зобовўязань за цим договором, пожежі та інші стихійні лиха.
5.5. У випадку дострокового припинення ТУРИСТОМ терміну перебування в поїздці, та (або) невикористання замовлених послуг, з яких би причин це не сталося, ТУРОПЕРАТОР не несе відповідальності за такі дії ТУРИСТА та жодних повернень коштів не здійснює.
5.6. Неприбуття ТУРИСТА у встановлений час до місця надання першої послуги, запізнення до місця надання послуг, вказаних в програмі обслуговування, порушення ним правил перетинання державного кордону, митного законодавства, вимог митних служб України або країни перебування, вважаються відмовою ТУРИСТА від послуг, передбачених цим Договором і в такому разі, цей Договір анулюється з повним утриманням загальної вартості послуг.
Розмір майнової відповідальності ТУРОПЕРАТОРА не може перевищувати розміру фактично завданих ТУРИСТУ збитків з вини ТУРОПЕРАТОРА.
ТУРИСТ має право відмовитися від послуг, передбачених цим договором, при відшкодуванні ТУРОПЕРАТОРУ фактично понесених ним витрат по організації та замовленню туру.
ТУРОПЕРАТОР залишає за собою право заміни туристичних послуг із збереженням класу послуг по раніше сплаченій ТУРИСТОМ категорії або з наданням на користь ТУРИСТА більш високого класу.
ТУРОПЕРАТОР може відмінити замовлення на тур у разі, якщо постачальниками не набрано кількість ТУРИСТІВ, необхідних для проведення туру, з причини відсутності авіа/з/д квитків або номерів в готелі, замовленому ТУРИСТОМ, а також з причини обставин непереборної сили, які заважають проведенню туру. У разі, якщо тур скасований за рішенням ТУРОПЕРАТОРА, ТУРИСТУ повертаються всі сплачені ним суми в повному обсязі. Повернення ТУРОПЕРАТОРОМ всієї сплаченої ТУРИСТОМ суми звільняє ТУРОПЕРАТОРА від усіх зобов’язань за цим Договором. Ніяка інша компенсація при цьому не передбачена. Повернення здійснюється в формі, в якій був здійснений платіж.
Надані ТУРИСТУ перевізні документи (авіа, з/д, авто та ін.) є договором перевезення, укладеним між ним та перевізником, який несе, у відповідності з міжнародними правилами перевезення, повну відповідальність за відмову/перенос перевезення або інші порушення встановлені правилами або договором перевезення. ТУРОПЕРАТОР не несе відповідальності за пов’язані з цим зміни обсягів та строків надання послуг по цьому договору.
ТУРОПЕРАТОР не є власником готелів, отже питання, пов’язані з обслуговуванням у номерах або апартаментах (відсутність води, різноманітні поломки, незадовільне прибирання номеру тощо), повинні вирішуватися на місці з адміністрацією готелів. Якщо в результаті зміни розкладу транспортних компаній перша й остання доба перебування в пункті приймання виявляються скороченими, жодна компенсація ТУРИСТУ не виплачується.
При придбанні туристичних послуг за кордоном медичне страхування є обов’язковим. Відповідальність за надання страхових послуг несе страхова компанія.
Згідно з розпорядженням Київської Державної адміністрації № 356 і у зв’язку з реєстрацією захворювань малярією та іншими екзотичними хворобами серед членів туристичних груп, які відвідали тропічні країни, такі як Афганістан, Іран, Ірак, Оман, Сирія, ОАЕ, Індія, Туреччина, Таджикистан, Узбекистан, Азербайджан, країни Центральної та Південної Америки, Африки, ТУРИСТ зобов’язаний зробити профілактику інфекційних захворювань при в’їзді у вище згаданої країни.
ТУРИСТ бере на себе відповідальність сплатити всі персональні витрати, такі як телефонні дзвінки, трансфер, румінг-сервіс тощо, які не входять у вартість туру, а також повернути заподіяний ним збиток готелям, перевізникам тощо у випадку такого.
ТУРИСТ зобов’язаний дотримуватись маршруту, вказаного в Додатку № 1 до цього договору, та бере на себе всю відповідальність, пов’язаною зі зміною ним без письмового або факс-узгодження з ТУРОПЕРАТОРОМ строків та маршруту туру.
Додаткові умови
ТУРИСТ та особи які здійснюють поїздку за цим договором самостійно несуть відповідальність за всі неправомірні дії відповідно до законодавства країни перебування.
ТУРОПЕРАТОР не несе відповідальності за відмову Посольства чи консульства країни, до якої прямує ТУРИСТ чи особи які здійснюють поїздку за цим договором у видачі вўїздної визи. В іншому випадку (фальсифіковані чи неправильно оформлені ТУРИСТОМ чи особами, які здійснюють поїздку за цим договором, документи, що призвело до відмови у видачі візи, надання ТУРИСТОМ чи особами, які здійснюють поїздку за цим договором недостовірної інформації або приховування суттєвої інформації про себе або членів сімўї, що також призвело до цих наслідків, та таке інше). ТУРОПЕРАТОР залишає за собою право відшкодувати за рахунок ТУРИСТА понесені витрати, що виникли у результаті вище викладених дії.
ТУРИСТ несе повну відповідальність за дії осіб та дотримання умов цього договору, які здійснюють поїздку разом з ним, та які визначені у Додатку № 1 до цього договору.
При перетині кордону співробітники перевізника, прикордонних і митних служб мають право перевірити наявність у ТУРИСТА мінімуму закордонної валюти, необхідного для в’їзду до країни перебування із розрахунків:
країни Шенгенської Угоди за винятком Іспанії (Італія, Греція, Франція, Голландія, Бельгія, Люксембург, Німеччина, Австрія, Португалія, Данія, Швеція, Фінляндія) – 100 доларів США на добу перебування;
всі інші країни разом з Іспанією – 50 доларів США на добу перебування;
У випадку відсутності необхідної суми можлива депортація. У цьому випадку вартість туру не повертається.
Порядок вирішення суперечок
Всі суперечки між сторонами за цим договором вирішуються шляхом переговорів. Сторони домовились, що у разі виникнення суперечок, ТУРОПЕРАТОР, для найбільш ефективного полагодження конфліктних питань, може виступати посередником в переговорному процесі між ТУРИСТОМ та організаціями, які є безпосередніми виконавцями послуг.
У разі порушення ТУРОПЕРАТОРОМ істотних умов цього договору, ТУРИСТ має право пред’явити ТУРАПЕРАТОРУ претензію протягом 20 календарних днів після дати закінчення туру. Претензія повинна бути викладена в письмовій формі з додаванням максимально можливої кількості документів, що її підтверджують, а також має бути додано договір й акт, оформлений по місцю виникнення проблеми з відміткою обслуговуючих організацій. У випадку відправлення такої претензії поштою, датою предўявлення претензії буде вважатися дата на штемпелі відділення звўязку за місцем знаходження офісу ТУРОПЕРАТОРА, куди ця претензія повинна бути направлена. ТУРОПЕРАТОР письмово відповідає на претензію ТУРИСТА протягом 30 днів від дати її отримання. ТУРОПЕРАТОР не розглядає претензії ТУРИСТА до якості наданих послуг, що ґрунтуються на субўєктивній оцінці ТУРИСТА цих послуг, а також за відсутності договору й акту, що оформлений по місцю виникнення проблеми з відміткою обслуговуючих організацій.
У випадку не вирішення суперечки в ході переговорів, сторони домовилися про передачу спору на розгляд до суду за місцем знаходження ТУРОПЕРАТОРА.
8. Умови відмови від туристичного продукту
8.1. ТУРИСТ має право відмовитись від заброньованих туристичних послуг повністю або частково на умовах передбачених п. 5.5 даного Договору.
8.2. ТУРИСТ вправі відмовитись від виконання Договору до дати початку туристичної подорожі за умови оплати ТУРОПЕРАТОРУ фактично понесених ним витрат за послуги, надані до цього повідомлення.
8.3. ТУРОПЕРАТОР вправі відмовитись від виконання Договору лише за умови повного відшкодування ТУРИСТУ збитків, підтверджених у встановленому порядку та заподіяних внаслідок розірвання Договору, крім випадку, коли це відбулося з вини ТУРИСТА.
8.4. Зміна ціни туристичного продукту, погодженої сторонами, можлива лише у випадках, передбачених Договором, і тільки при істотній зміні обставин Договору, але не пізніше ніж:
за 10 днів до дати початку туристичної подорожі у випадку, якщо її тривалість становить більше ніж 10 днів;
за 5 днів до дати початку туристичної подорожі у випадку, якщо її тривалість становить від 2 до 10 днів;
за 48 годин до дати початку туристичної подорожі у випадку, якщо її тривалість становить один день.
При цьому збільшення ціни туристичного продукту не може перевищувати 5% його первісної ціни. У разі перевищення ціни туристичного продукту більше ніж 5% первісної ціни ТУРИСТ має право відмовитися від виконання Договору, а ТУРОПЕРАТОР зобов'язаний повернути йому всі раніше сплачені кошти.
8.5. У випадку відмови ТУРИСТА від заброньованих туристичних послуг ТУРИСТУ повертаються внесені ним за туристичні послуги грошові кошти з утриманням таких штрафних санкцій:
в період від 30 до 20 робочих днів до дати початку туристичної подорожі – 5% вартості туристичного продукту;
в період від 21 до 15 робочих днів до дати початку туристичної подорожі – 20% вартості туристичного продукту;
в період від 14 до 9 робочих днів до дати початку туристичної подорожі – 50% вартості туристичного продукту;
в період від 8 до 3 робочих днів до дати початку туристичної подорожі – 90% вартості туристичного продукту;
менше ніж за 3 робочих днів до дати початку туристичної подорожі – 100% вартості туристичного продукту.
9. Дія договору. Інші умови
9.1.Цей договір складено українською мовою у двох примірниках, що мають однакову юридичну силу, - по одному примірнику для кожної сторони. Всі додатки, зміни та доповнення до цього договору є його невідўємною частиною.
9.2 Цей Договір набирає чинності з моменту його підписання і діє до моменту повного виконання сторонами своїх зобовўязань. Цей договір може бути достроково розірваний на підставі письмової угоди сторін чи згідно з іншими підставами, передбаченими діючим законодавством України та цим договором.
9.3. Зміни та доповнення в цей договір можуть бути внесені додатковою письмовою угодою сторін.
Згідно з положеннями Закону України “Про Туризм” даний Договір являється повноправним документом для надання туристичних послуг, зазначених у додатку №1 до цього договору і не потребує застосування власного ваучера.
Згідно з положеннями Указу Президента України від 3 липня 1998 року N 727/98 "Про спрощену систему оподаткування, обліку та звітності суб'єктів малого підприємництва" ТУРОПЕРАТОР є платником єдиного податку за ставкою 10 %.
Підписи сторін
|
ТУРОПЕРАТОР ТОВ «Променад» 04053, Україна, м.Київ вул. Обсерваторна, 23, оф. 1 Телефон: +38 (044) 465-25-28 факс: +38 (044) 501-79-42 E-mail: promenade@promenade.kiev п/р 26005962480557 в КФ ПУМБ МФО 322755, Код ЄДРПОУ 25639938 Директор __________________ Коба К. М. |
ТУРИСТ П.І.Б. ________________________________________ Дом .адрес, телефон _______________________________________________________ _______________________________________________________ Паспорт серія _________ № __________________ ким і коли виданий_______________________________________ _______________________________________________________ __________________________ |
Додаток Е
Типовий договір Туроператор - Турагент
Агентський договір № .............
| м. Київ |
|
| від | "____" ________ 200 __ р. |
Товариство з обмеженою відповідальністю "ІНКОМАРТУР 93" (ліцензія серія АВ, №020249 від 24.03.2006р., видана ДТА України; Банківська гарантія надана Ф ВАТ КБ "Надра" КРУ в м. Києві, МФО 320564, №І/040331/GTY/141 на 20 000,00 Євро, Гарант – ТОВ ”УІСК "Інвестсервіс"; страхова компанія , що здійснює страхування туристів –ТОВ ”УІСК "Інвестсервіс"), далі по тексту Туроператор, в особі директора Виноградової Ольги Євгеніївни, діючої на підставі Статуту, з одного боку, і _____________________________________________________________________ (ліцензія Держкомітету України по туризму серія ___ № ______від "___"___________), далі по тексту Турагент в особі __________________________________________ ____________________________________, діючого на підставі _____________________________________, з другого боку, уклали цей договір про наступне:
1. ПРЕДМЕТ ДОГОВОРУ
1.1. Предметом цього агентського договору є укладення Турагентом від свого імені договорів з клієнтами на надання туристичних послуг, наданих Туроператором за агентську винагороду. При цьому право власності на туристичний продукт Туроператора до Турагента не переходить.
1.2. Туроператор доручає, а Турагент приймає на себе надання послуг з організації турів за маршрутами Туроператора.
2. ПРАВА ТА ОБОВ'ЯЗКИ СТОРІН
2.1. Туроператор:
2.1.1. Організує обслуговування туристів в країнах перебування за узгодженими сторонами програмами.
2.1.2. Своєчасно повідомляє Турагента про всі зміни в цінах, про порядок обслуговування та перевезення туристів.
2.1.3. Туроператор має право змінити тривалість та маршрут туру, клас обслуговування, вид транспортного обслуговування, спосіб забезпечення безпеки туриста та збереження його майна, збільшити обумовлену вартість туру більш як на 5 відсотків лише за згодою Турагента і за умови повідомлення про це не пізніше ніж за 20 днів до початку туру.
2.1.4. Туроператор має право на ненадання туристичних послуг без відшкодування Турагенту збитків у разі виникнення форс-мажорних обставин, за яких надання послуг неможливе. До форс – мажорних обставин відноситься також випадок, коли буде відсутня мінімальна кількість туристів, необхідна для створення групи, про що Турагент повинен бути повідомлений не пізніше ніж за 7 (сім) днів до початку туру.
2.1.5. Туроператор має право вимагати відшкодування збитків, заподіяних йому з вини Турагента.
2.1.6. Туроператор має право змінювати вартість туристичних послуг, попередньо погоджену сторонами, лише у випадках, передбачених договором і тільки при істотній зміні обставин , але не пізніше ніж за 10 днів до початку туристичної подорожі у випадку якщо її тривалість становить більше ніж 10 днів, за 5 днів до початку туристичної поїздки у випадку, якщо її тривалість від 2 до 10 днів. При цьому збільшення ціни туристичних послуг не може перевищувати 5 відсотків її первісної ціни. У разі перевищення ціни туристичних послуг більше ніж на 5 відсотків первісної ціни турагент має право відмовитися від виконання агентського договору, а туроператор зобов’язаний повернути йому всі раніше сплачені кошти.
2.1.7. Туроператор має право змінити вартість туру менш ніж на 5 відсотків без попереднього узгодження з Турагентом.
2.1.8. Оформляє документи для виїзду туристів за кордон.
2.1.9. Забезпечує Турагента рекламне - інформаційними матеріалами.
2.1.10. Туроператор має право в випадку, коли турист подорожує один, включати в вартість туру доплату за одномісне розміщення його в готелях по маршруту, за попереднього погодження з туристом.
2.2. Турагент:
2.2.1. Проводить реалізацію путівок тільки після письмового підтвердження Туроператором наданої заявки.
2.2.2. Складає договір на туристичне обслуговування з туристом (туристами).
2.2.3. Надає Туроператору у вказані строки всі документи, необхідні для оформлення поїздки. Перелік документів, необхідних для оформлення кожного туру, надається Туроператором Турагенту в рекламно - інформаційних матеріалах. Якщо необхідні документи не були отримані в