Управління податковими платежами на туристичному підприємства (на прикладі туристичної фірми ТОВ "Сєнтоза-Тур")
«При поставці туристичним оператором туристичного продукту, туристичних послуг з місцем їх безпосереднього надання за межами митної території України базою оподаткування для такого туристичного оператора є винагорода, а саме різниця між вартістю поставлених ним туристичного продукту, туристичних послуг та вартістю витрат, понесених таким туристичним оператором внаслідок придбання (створення) такого туристичного продукту, таких туристичних послуг».
Тобто Законом про ПДВ передбачено обкладати цим податком тільки винагороду посередника. А от як оподатковувати передоплати за туристичні послуги, Закон прямої відповіді не дає. В той же час база оподаткування туристичних послуг визначається тільки тоді, коли, по-перше, відбудеться поставка туристичного продукту і, по-друге, будуть відомі понесені туристичним оператором витрати. У разі відсутності таких витрат загальна вартість поставки оподатковуватиметься ПДВ за ставкою 20 %.
Відповідно до п. 1.4 Закону про ПДВ поставка послуг – це будь-які операції цивільно-правового характеру з виконання робіт, надання послуг, надання права на користування або розпорядження товарами, у тому числі нематеріальними активами, а також з поставки будь-яких інших, ніж товари, об’єктів власності за компенсацію, а також операції з безоплатного виконання робіт, надання послуг. Оскільки передоплата не є поставкою, то при отриманні туроператором передоплати за туристичний продукт у квітні база оподаткування ПДВ буде відсутня.
Стаття 8 Закону про ПДВ має назву «Особливості оподаткування операції з поставок туристичних послуг», оскільки власне вона і встановлює спеціальні, особливі норми і правила щодо оподаткування туристичних послуг порівняно із загальновстановленими. А як відомо, за наявності загальної та спеціальної пріоритет має саме спеціальна норма. Тому для туристичних послуг база оподаткування визначатиметься виключно за правилами п. 8.1 Закону про ПДВ.
У травні 2007 року – після підписання з нерезидентом актів надання послуг, фактичним отримувачем яких є покупець туристичного продукту, – відбулась поставка. І тут потрібно керуватися правилами п. 8.1 для визначення бази оподаткування ПДВ. Порівнявши вартість поставки (продажу) туристичного продукту з витратами на придбання, туристичний оператор визначає базу оподаткування і нараховує ПДВ. Оскільки дата поставки і дата визнання витрат здебільшого не збігаються, то базу оподаткування можливо визначити тільки за результатами звітного періоду. При цьому недоцільно вказувати у виставлених рахунках-фактурах суму ПДВ. Якщо витрати понесені в декількох періодах, що настають після дати поставки, необхідно в кожному наступному місяці здійснювати коригування суми податкових зобов’язань відповідно до уточненої бази оподаткування.
Закон України «Про оподаткування прибутку підприємств» [9] (далі – Закон про прибуток) не містить спеціальних норм щодо оподаткування діяльності туристичних операторів. Тому все залежить від характеру укладених угод як із покупцем туристичного продукту, так і з його продавцем.
Якщо підприємство ТОВ «Сєнтоза-Тур» виступає як агент (посередник), вчиняє дії за рахунок і в інтересах замовника (в особі іноземного оператора або ж покупця турпродукту), то отримана у квітні 2007 року передоплата не є власністю такого підприємства і до валових доходів не включається (пп. 7.9.1 Закону про прибуток). Перераховані туроператорунерезиденту суми не збільшують валові витрати (пп. 7.9.2 Закону про прибуток). Сума винагороди, яка розраховується відповідно до укладених агентських (посередницьких) договорів, збільшує валові доходи або в момент зарахування коштів від покупця (замовника), або в момент фактичного надання результатів робіт (послуг) платником податку (пп. 11.3.1 Закону про прибуток).
Оскільки підприємство ТОВ «Сєнтоза –Тур» може виступати як самостійна особа – туроператором у відносинах із покупцем туристичного продукту, від свого імені замовляти послуги з проживання, доставки, страхування тощо, то податковий облік ведеться за загальними правилами: валові доходи на суму передоплати визнають у квітні, а валові витрати на вартість послуг нерезидента – тільки після підписання акта приймання послуг у травні (підпункти 11.3.1, 11.2.1, 11.2.3 Закону про прибуток).
В табл.2.2 – 2.5 наведена статистика нарахованих та сплачених податків на туристичному підприємстві ТОВ “Сєнтоза-Тур” за 2004 - 2007 роки. В додатках А, Б наведені дані декларацій ТОВ “Сєнтоза- Тур” за 2004 –2007 роки по податку на прибуток підприємства та податку на додану вартість.
Як показують дані табл..2.2 – 2.5 ТОВ “Сєнтоза-Тур” сплачує 4 основних видів податків:
1401 – податок на додану вартість;
1101 – прибутковий податок з доходів найманих працівників;
1102 – податок на прибуток;
1604 – комунальний податок;
та збори з ФОП в Пенсійний фонд та 3 фонди соціального страхування.
Таблиця 2.2
Нараховані та сплачені податки на туристичному підприємстві ТОВ “Сєнтоза-Тур” за 2004 рік
| Дата звіту | Назва податку | Код бюджетної класифікації | Сальдо на початок року | Нараховано | Сплачено | Недоїмка | Переплата | |
| всього | коштами | |||||||
| 1.01.2005 | Комунальний податок | 16010200 | 103,70 грн. | 452,20 грн. | 455,69 грн. | 455,69 грн. | 0,00 грн. | 107,19 грн. |
| 1.01.2005 | Податок на додану вартість з вироблених товарів та послуг на території України | 14010100 | 31 454,00 грн. | 37 416,10 грн. | 5 970,45 грн. | 5 970,11 грн. | 0,00 грн. | 8,01 грн. |
| 1.01.2005 | Прибутковий податок з доходів найманих працівників | 11010100 | 0,00 грн. | 0,00 грн. | 8 427,15 грн. | 8 427,15 грн. | 0,00 грн. | 0,00 грн. |
| 1.01.2005 | Податок на прибуток приватних підприємств | 11021000 | 3 108,53 грн. | 6 509,18 грн. | 4 900,90 грн. | 4 900,65 грн. | 0,00 грн. | 1 500,00 грн. |
| Всього | 34 770,23 грн. | 44 377,48 грн. | 19 754,19 грн. | 19 753,60 грн. | ||||
Таблиця 2.3
Нараховані та сплачені податки на туристичному підприємстві ТОВ “Сєнтоза-Тур” за 2005 рік
| Дата звіту | Назва податку | Код бюджетної класифікації | Сальдо на початок року | Нараховано | Сплачено | Недоїмка | Переплата | |
| всього | коштами | |||||||
| 1.01.2007 | Комунальний податок | 16010200 | 96,99 грн. | 447,10 грн. | 494,70 грн. | 494,70 грн. | 0,00 грн. | 144,59 грн. |
| 1.01.2007 | Податок на додану вартість з вироблених товарів та послуг на території України | 14010100 | 1,58 грн. | 5 904,00 грн. | 6 657,00 грн. | 6 657,00 грн. | 0,00 грн. | 754,58 грн. |
| 1.01.2007 | Податок на прибуток приватних підприємств | 11021000 | 0,00 грн. | 3 405,00 грн. | 3 405,00 грн. | 3 405,00 грн. | 0,00 грн. | 0,00 грн. |
| 1.01.2007 | Прибутковий податок з доходів найманих працівників | 11010100 | 0,00 грн. | 0,00 грн. | 8 612,87 грн. | 8 612,87 грн. | 0,00 грн. | 0,00 грн. |
| Всього | 98,57 грн. | 9 756,10 грн. | 19 169,57 грн. | 19 169,57 грн. | ||||
Таблиця 2.4
Нараховані та сплачені податки на туристичному підприємстві ТОВ “Сєнтоза-Тур” за 2006 рік
| Дата звіту | Назва податку | Код бюджетної класифікації | Сальдо на початок року | Нараховано | Сплачено | Недоїмка | Переплата | |
| всього | коштами | |||||||
| 1.01.2007 | Комунальний податок | 16010200 | 96,99 грн. | 447,10 грн. | 494,70 грн. | 494,70 грн. | 0,00 грн. | 144,59 грн. |
| 1.01.2007 | Податок на додану вартість з вироблених товарів та послуг на території України | 14010100 | 1,58 грн. | 5 904,00 грн. | 6 657,00 грн. | 6 657,00 грн. | 0,00 грн. | 754,58 грн. |
| 1.01.2007 | Податок на прибуток приватних підприємств | 11021000 | 0,00 грн. | 3 405,00 грн. | 3 405,00 грн. | 3 405,00 грн. | 0,00 грн. | 0,00 грн. |
| 1.01.2007 | Прибутковий податок з доходів найманих працівників | 11010100 | 0,00 грн. | 0,00 грн. | 8 612,87 грн. | 8 612,87 грн. | 0,00 грн. | 0,00 грн. |
| Всього | 98,57 грн. | 9 756,10 грн. | 19 169,57 грн. | 19 169,57 грн. | ||||
Таблиця 2.5
Нараховані та сплачені податки на туристичному підприємстві ТОВ “Сєнтоза-Тур” за 2007 рік (станом на 21.11.2007)
| Дата звіту | Назва податку | Код бюджетної класифікації | Сальдо на початок року | Нараховано | Сплачено | Недоїмка | Переплата | |
| всього | коштами | |||||||
| 21.11.2007 | Прибутковий податок з доходів найманих працівників | 11010100 | 0,00 грн. | 0,00 грн. | 9 810,04 грн. | 9 810,04 грн. | 0,00 грн. | 0,00 грн. |
| 21.11.2007 | Податок на прибуток приватних підприємств | 11021000 | 0,00 грн. | 4 734,00 грн. | 4 734,00 грн. | 4 734,00 грн. | 0,00 грн. | 0,00 грн. |
| 21.11.2007 | Податок на додану вартість з вироблених товарів та послуг на території України | 14010100 | 754,58 грн. | 14 380,00 грн. | 13 627,00 грн. | 13 627,00 грн. | 0,00 грн. | 1,58 грн. |
| 21.11.2007 | Комунальний податок | 16010200 | 144,59 грн. | 919,70 грн. | 867,00 грн. | 867,00 грн. | 0,00 грн. | 91,89 грн. |
| Всього | 899,17 грн. | 20 033,70 грн. | 29 038,04 грн. | 29 038,04 грн. | 0,00 грн. | 93,47 грн. | ||
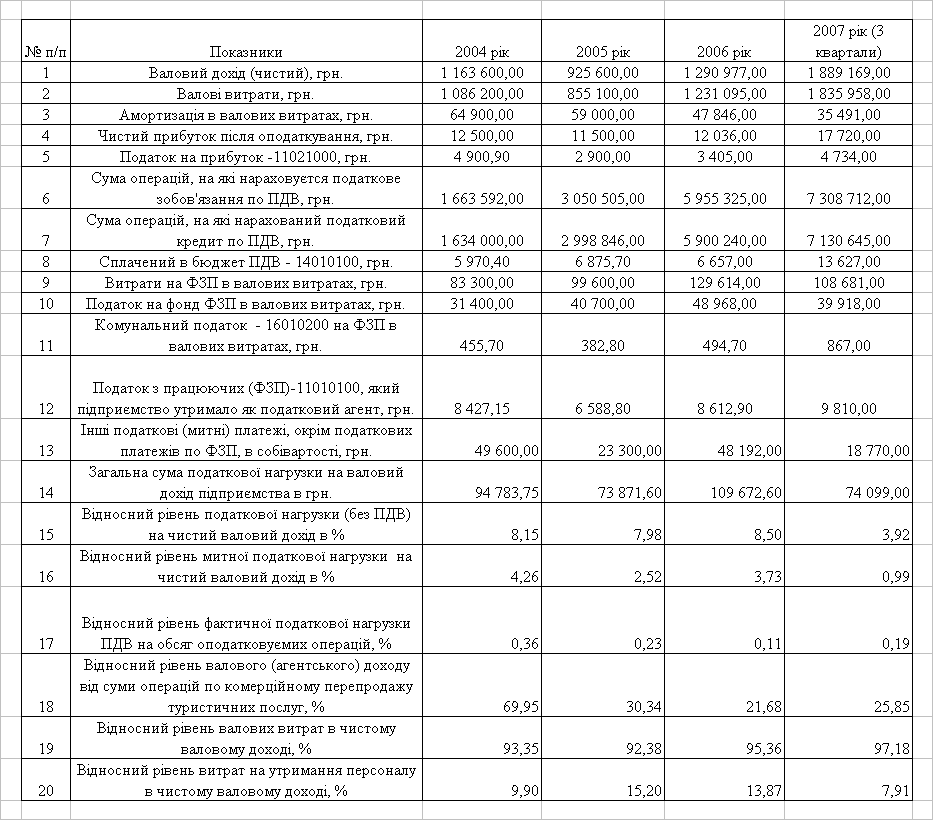
В табл.2.6 наведені зведені результати розрахунку податкового навантаження на валовий дохід в ТОВ «Сентоза-Тур» в 2004 -2007 роках. На графіках рис.2.9 наведена структура податкового навантаження на чистий валовий дохід підприємства у 2004 -207 роках.
Як показує аналіз табл.2.6 в 2005 –2007 роках тільки 30% від грошового потоку передоплат за надання туристичних послуг та оплати послуг володарів туристичних послуг враховуються як валові доходи та витрати туроператора – посередника ТОВ «Сєнтоза- Тур», з яких сплачуються податки.
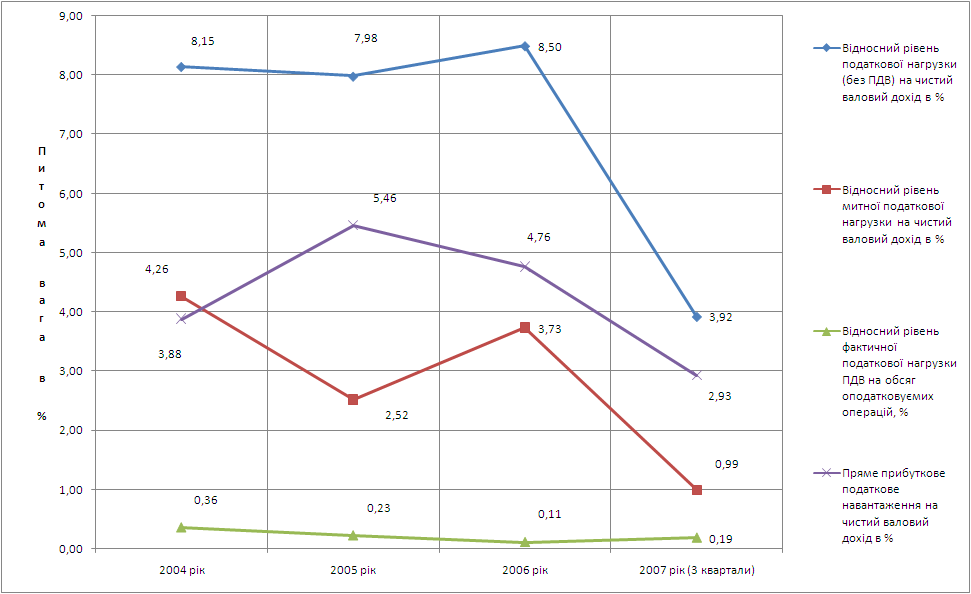
Рис. 2.9. Структура податкового навантаження на чистий валовий дохід ТОВ «Сєнтоза-Тур» в 2004 -2007 роках
Як показує аналіз графіків рис.2.9:
- податкова загрузка непрямого податку ПДВ на чистий валовий дохід є незначною та становить питому вагу від 0,36% у 2004 році та 0,19% у 2007 році;
- загальна податкова загрузка на валовий чистий дохід знаходиться в діапазоні від 8,0-8,5% (2004 -2006 роки), з якої:
1) податкова нагрузка за рахунок сплачених митних платежів становить
від 2,5% до 4,3%;
2) податкова нагрузка за рахунок сплачених прибуткових податків та соціальних зборів становить від 3,9 до 5,5%;
Таблиця 2.6
Аналіз податкового навантаження на фінансові результати діяльності ТОВ “Сєнтоза-Тур” за 2004 - 2007 роки
2.3 Порівняльна характеристика загальної системи оподаткування зі спрощеною на туристичному підприємстві ТОВ «Сєнтоза -Тур»
Аналіз даних структури податкового навантаження на чистий валовий дохід ТОВ «Сєнтоза-Тур» (рис.2.9) показує :
Перехід на спрощену систему єдиного податку з сплатою 6% від чистого валового доходу та сплатою окремо ПДВ є доцільним для розгляду;
Перехід на спрощену систему єдиного податку з сплатою 10% податку від валового доходу без сплати окремо ПДВ для підприємства є недоцільним, оскільки рівень додаткової податкової загрузки 4% на ПДВ для підприємства є неприйнятним (фактичний рівень нагрузки ПДВ не перевищує 0,36%).
Розглянемо особливості формування грошових потоків при наданні туристичних послуг по спрощеній системі єдиного податку:
- туристична фірма – платник єдиного податку за ставкою 6 % надає туристичні послуги;
- до ціни путівок включено вартість проживання, харчування, транспортних послуг, екскурсійної програми та послуг підприємства;
- за проживання, харчування і транспортні послуги кошти перераховуються на рахунки партнерів: баз відпочинку, ресторанів, транспортних підприємств та фізичних осіб.
- у розпорядженні туристичної фірми залишається вартість екскурсій та послуг.
Основною проблемою обліку грошових потоків та нарахування єдиного податку є птання - яку суму повинен зазначати в Книзі обліку доходів і витрат такий платник для обкладання єдиним податком: усі кошти, які надійшли на розрахунковий рахунок, чи лише ті, що залишаються в розпорядженні підприємства після розрахунків з третіми особами?
Коло суб'єктів малого підприємництва, для яких запроваджується спрощена система оподаткування, обліку та звітності, визначено Указом Президента України «Про спрощену систему оподаткування, обліку та звітності суб’єктів малого підприємництва» від 03.07.98 р. № 727/98 (в редакції Указу Президента України від 28.06.99 р. № 746/99) [32].
Згідно з цим Указом виручкою від реалізації продукції (товарів, робіт, послуг) вважається сума, фактично отримана суб'єктом підприємницької діяльності на розрахунковий рахунок або (та) в касу за здійснення операцій з продажу продукції (товарів, робіт, послуг).
Відповідно до Порядку ведення Книги обліку доходів і витрат суб'єкта малого підприємництва – юридичної особи, яка застосовує спрощену систему оподаткування, обліку та звітності, затвердженого наказом ДПА України від 13.10.98 р. № 477, суб'єкт малого підприємництва – юридична особа, який застосовує спрощену систему оподаткування, обліку та звітності, в дохідній частині Книги обліку доходів і витрат відображає всі надходження, отримані на розрахунковий рахунок та в касу від продажу продукції (товарів, робіт, послуг), майна, включаючи позареалізаційні доходи та виручку від іншої реалізації. Тобто застосовується касовий метод обчислення виручки, при якому враховуються всі надходження коштів на розрахунковий рахунок та в касу суб'єкта малого підприємництва.
Таким чином, туристична фірма для обкладання єдиним податком в дохідній частині Книги обліку доходів і витрат повинна враховувати всі надходження, отримані на розрахунковий рахунок та в касу суб'єктом малого підприємництва, в тому числі й кошти, що перераховуються іншим суб'єктам за надані послуги, виконані роботи.
Як показує аналіз графіків рис.2.10 тільки 30% від грошового потоку передоплат за надання туристичних послуг та оплати послуг володарів туристичних послуг враховуються як валові доходи та витрати туроператора – посередника ТОВ «Сєнтоза- Тур», з яких сплачуються податки.
Відповідно, застосування технології розрахунку єдиного податку для туристичних послуг є недоцільним, оскільки в 6% податку з валових доходів враховуються суми коштів, які перераховуються власникам туристичних послуг і не є доходами туроператора.
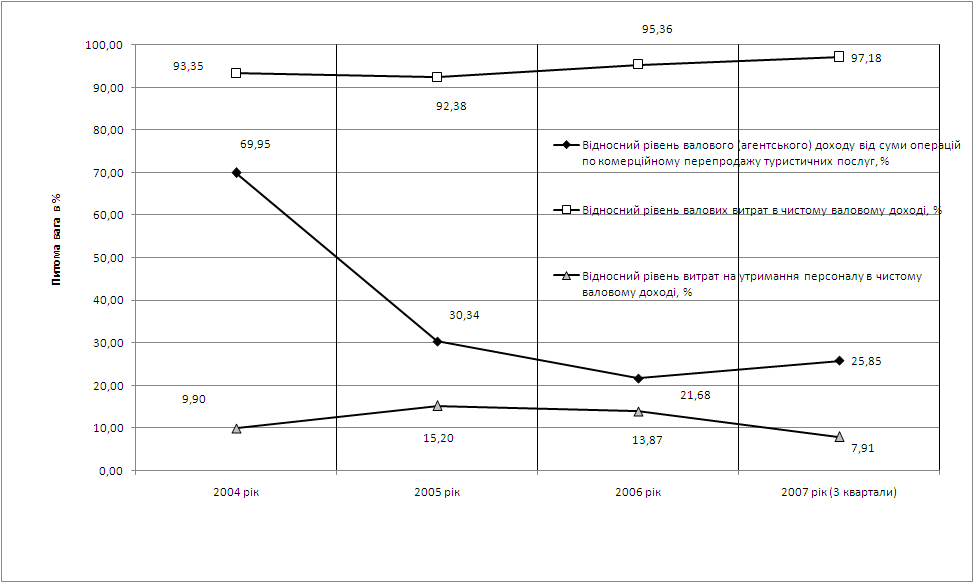
Рис.2.10. Динаміка відносних показників валового доходу, валових витрат в грошових потоках ТОВ «Сєнтоза-Тур» у 2004 -2007 роках
Таким чином, в результаті досліджень 2 розділу виявлено:
1. Як показує аналіз оподаткування підприємства ТОВ «Сєнтоза-Тур» за період 2004- 2007 роки:
- податкова загрузка непрямого податку на чистий валовий дохід є незначною та становить питому вагу від 0,36% у 2004 році та 0,19% у 2007 році;
- загальна податкова загрузка на валовий чистий дохід знаходиться в діапазоні від 8,0-8,5% (2004 -2006 роки), з якої:
1) податкова нагрузка за рахунок сплачених митних платежів становить від 2,5% до 4,3%;
2) податкова нагрузка за рахунок сплачених прибуткових податків та соціальних зборів становить від 3,9 – 5,5%;
2. Проведений аналіз діяльності та податкової нагрузки на валовий дохід туристичного підприємства ТОВ «Сєнтоза-Тур» показує, що оскільки податок ПДВ на підприємстві мінімізований до рівня 0,36 -0,19%, єдиним шляхом зниження податкової загрузки є вплив на рівень прямих податків, з яких основними:
податок на прибуток підприємства;
збори в пенсійний та соціальні фонди страхування;
та рівень непрямого податку – мита, вплив який не є в компетенції підприємства.
3. Альтернативою сплаті двох основних платежів – податка на прибуток та зборів в пенсійно-соціальні фонди з ФП підприємства є спрощена система оподаткування з єдиним податком.
4. Проведений аналіз можливості застосування спрощенної системи оподаткування для туристичного підприємства «Сентоза-Тур» показав:
Перехід на спрощену систему єдиного податку з сплатою 10% податку від валового доходу без сплати окремо ПДВ для підприємства є недоцільним, оскільки рівень додаткової податкової загрузки 4% на ПДВ для підприємства є неприйнятним (фактичний рівень загрузки ПДВ не перевищує 0,36%).
Перехід на спрощену систему єдиного податку з сплатою 6% від чистого валового доходу та сплатою окремо ПДВ є також недоцільним, оскільки туристична фірма для обкладання єдиним податком в дохідній частині Книги обліку доходів і витрат повинна враховувати всі надходження, отримані на розрахунковий рахунок та в касу суб'єктом малого підприємництва, в тому числі й кошти, що перераховуються іншим суб'єктам за надані послуги, виконані роботи.
РОЗДІЛ 3 ОПТИМІЗАЦІЯ СПЛАТИ ПОДАТКІВ НА ТУРИСТИЧНОМУ ПІДПРИЄМСТВІ ТОВ «СЄНТОЗА-ТУР»
3.1 Основні напрямки оптимізації податкових платежів на туристичному підприємстві ТОВ «Сєнтоза-Тур». Розробка платіжного календаря
Основні напрямки оптимізації податкових платежів на туристичному підприємстві ТОВ “Сєнтоза-Тур” можуть бути розподілені на 2 напрямки:
мінімізація сплати непрямого податку на додану вартість;
мінімізація сплати прямих прибуткових податків та соціальних зборів з ФЗП.
Особливістю механізму сплати податку на додану вартість є різні схеми формування об’єкту оподаткування ПДВ при внутрішньому та зовнішньому(виїзному) туризмі.
1) При внутрішньому туризмі та туроператорській схемі надання туристичних послуг:
турист сплачує туроператору повну суму туристичної послуги з ПДВ 20% (включаючи власні витрати та прогнозний прибуток) без оформлення податкової накладної від фізичної особи, вказуючи в платіжному документі суму сплаченого ПДВ;
туроператор сплачує іншому туроператору чи напряму туристичному закладу суму вартості туристичних послуг з ПДВ 20% згідно рахунку, отримуючи податкову накладну по сумі сплаченого ПДВ;
в податковій декларації по ПДВ туроператор вказує суму отриманого ПДВ від туристів (не є платниками ПДВ), яка є його податковим зобов’язанням, та суму сплаченого ПДВ іншому туроператору чи туристичному закладу, яка є його податковим кредитом. Різниця між зобов’язанням та кредитом підлягає сплаті в бюджет.
2) При зовнішньому (виїзному) туризмі та туроператорській схемі надання туристичних послуг:
турист сплачує туроператору повну суму туристичної послуги з ПДВ 20% (включаючи власні витрати та прогнозний прибуток) без оформлення податкової накладної від фізичної особи, вказуючи в платіжному документі суму сплаченого ПДВ;
туроператор сплачує іншому туроператору - нерезиденту чи напряму туристичному закладу-нерезиденту загальну суму вартості туристичних послуг згідно інвойсу, не отримуючи податкову накладну по сумі сплаченого ПДВ, оскільки в міжнародних платежах немає механізму міжнародного нарахування ПДВ та його врахування податковими системами. Тобто одна і таж послуга може мати подвійне оподаткування у вигляді – експортного ПДВ з одного боку кордону та імпортного ПДВ з другого боку кордону;
при сплаті виставленого туроператором-нерезидентом інвойса по покупці туроператором-резидентом туристичних послуг за кордоном в силу вступає 8 глава закону України про ПДВ [10], згідно якій туроператор-резидент є імпортером туристичної послуги, яка, відповідно, обкладається імпортним ПДВ – 20% від суми, вказаної в інвойсі туроператора – нерезидента:
1). При поставці туристичним оператором туристичного продукту, туристичних послуг з місцем їх безпосереднього надання за межами митної території України базою оподаткування для такого туристичного оператора є винагорода, а саме різниця між вартістю поставлених ним туристичного продукту, туристичних послуг та вартістю витрат, понесених таким туристичним оператором внаслідок придбання (створення) такого туристичного продукту, таких туристичних послуг.
2). Вартість витрат, понесених туроператором, визначається як сукупність витрат, понесених ним у зв'язку із замовленням фізичними або юридичними особами, що передбачені відповідними угодами, укладеними згідно з чинним законодавством.
Таким чином, виникає механізм мінімізації сплати ПДВ в бюджет за рахунок регулювання сум отриманого ПДВ від замовників туристичних послуг туроператором –резидентом ТОВ “Сєнтоза-Тур” та сум сплаченого ПДВ. При цьому виникає подвійне трактування:
- суми врахованих в розрахунках ПДВ для туроператорів включають повну суму туристичної послуги, вказаної в інвойсі туроператора-нерезидента;
- в той же час в розрахунках валових доходів та витрат при розрахунках податку на прибуток підприємства туроператор виділяє окремо платежі за статтями:
а) вартість послуг туроператора-нерезидента за інвойсом;
б) вартість власних послуг туроператора-резидента, які і є, власне, об’єктом оподаткування податком на прибуток.
в) вартість (витрати) туроператора-резидента на надання послуг.
В таблиці Додатку К наведені динамічні характеристики нарахування податкових зобов’язань, податкового кредиту та суми сплати податку на додану вартість в бюджет за даними щомісячних декларацій по ПДВ ТОВ “Сєнтоза-Тур” у 2004 –2007 роках..
Сума ПДВ до сплати в бюджет за звітний (місячний період) розраховується за формулою [ ]:
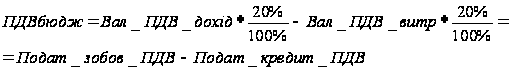 (3.1)
де Под_зобов_ПДВ – сума податкових зобов’язань підприємства по сплаті отриманого в ціні продаж ПДВ в бюджет;
Под_кредит_ПДВ – сума податкового кредиту підприємства, який йому надає бюджет за сплату ПДВ іншим підприємствам в ціні покупки товарв та послуг;
Вал_ПДВ_дохід – сума валового доходу підприємства від продажу товарів та послуг, який, згідно Закону [ ], оподатковується за ставкою ПДВ - 20%;
Вал_ПДВ_витр – сума валових витрат підприємства на покупку товарів та послуг, які, згідно Закону [ ], оподатковується за ставкою ПДВ - 20%;
В таблиці Додатку К наведені:
- динаміка щомісячних вхідних грошових потоків (передоплат за майбутнє надання туристичних послуг) – валовий дохід в ТОВ «Сєнтоза-Тур», які враховуються при розрахунку податку ПДВ;
- динаміка щомісячних вихідних грошових потоків (оплата інвойсів туроператорів, які будуть надавати туристичні послуги) в ТОВ «Сєнтоза-Тур», які враховуються при розрахунку податку ПДВ;
- динаміка нарахованих податкових щомісячних зобов’язань по ПДВ;
- динаміка нарахованого податкового щомісячного кредиту по ПДВ;
- динаміка сум сплати ПДВ до бюджету як різниця сум зобов’язань та кредиту (сальдо податку ПДВ);
Як показує аналіз даних таблиці Додатку К при сумі нарахованого податкового зобов’язання по ПДВ 130 – 150 тис.грн. /місяць ТОВ “Сєнтоза-Тур” застосовує механізми формування еквівалентних потоків податкового кредиту, що приводить до мінімізації сплати сум ПДВ до бюджету на рівні 1,5 –3,0 тис.грн./місяць, тобто зменшення досягає 50 –100 разів.
Таким чином, ТОВ “Сєнтоза-Тур” не має сенсу відмовлятись від механізму сплати ПДВ для туристичного бізнесу в Україні на сучасному етапі. Аналіз даних табл.2.8 показує, що застосовуємий механізм був впроваджений тільки в 2005 році після прийняття поправки до закону України про ПДВ (введення глави 8) [10].
Проведений в розділі 2 аналіз діяльності та податкової нагрузки на валовий дохід туристичного підприємства ТОВ «Сєнтоза-Тур» показує, що оскільки податок ПДВ на підприємстві мінімізований до рівня 0,36 -0,19%, єдиним шляхом зниження податкової загрузки є вплив на рівень прямих податків, з яких основними є проаналізовані в розділі 2 (рис.3.1):
податок на прибуток підприємства;
збори в пенсійний та соціальні фонди страхування;
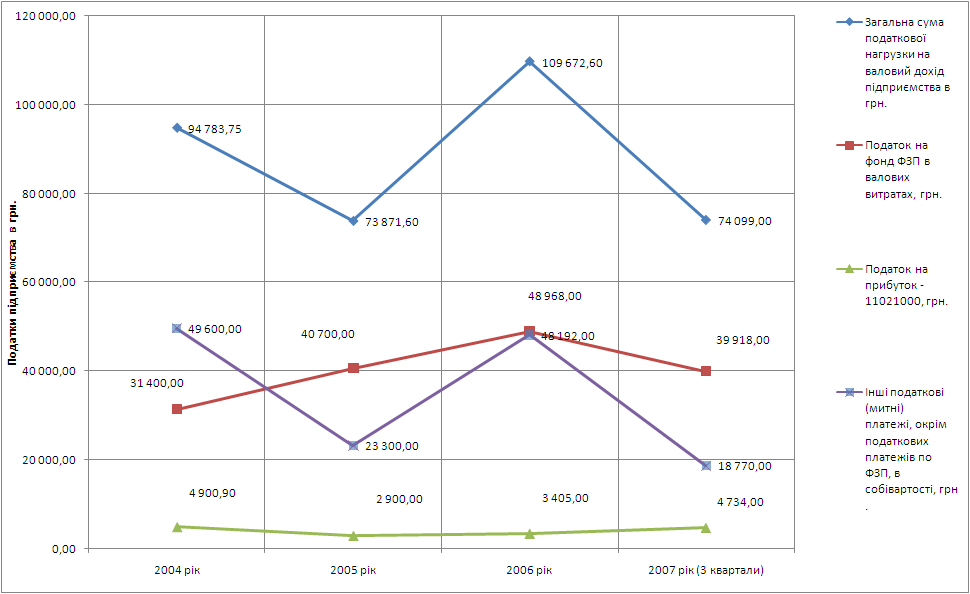
Рис.3.1. Структура основних податків в податковому навантаженні ТОВ «Сєнтоза-Тур» в 2004 -2007 роках
Альтернативою сплаті двох основних платежів – податка на прибуток та зборів в пенсійно-соціальні фонди з ФОП підприємства є спрощена система оподаткування з єдиним податком.
Попередні розрахунки, проведені в розділі 2, показують, що найбільш вигідною формою спрощеного оподаткування є фіксований податок 200 грн./місяць з СПД –фізичної особи.
Але слід зазначити, що існують певні обмеження стосовно вибору у туристичному бізнесі, організаційно-правової форми господарювання.
По-перше, якщо Ви будете займатися туроператорською діяльністю, то Ви можете зареєструвати тільки юридичну особу - суб’єкта підприємницької діяльності (далі-СПД), а якщо турагентською, то Ви можете зареєструвати як СПД-юридичну особу, так і СПД-фізичну особу.
Таким чином, оскільки річний валовий дохід юридичної особи – ТОВ «Сєнтоза-Тур» становить у 2007 році 1,8 млн.грн., що перевищує законодавчий рівень в 1 млн.грн., то перехід підприємства на спрощену систему оподаткування неможливий без його подрібнення та зміни ліцензії туроператора на турагента.
Тобто, гіпотетичною схемою суттєвого зниження рівня податків є створення на базі туроператора ТОВ «Сєнтоза-Тур» чисельністю 30 осіб – асоціації із 25 СПД-фізичних осіб, які мають ліцензії турагентів, реалізують послуги центрального туроператора ТОВ «Сєнтоза-Тур-А», який має 3-х працівників у своєму складі, виконує транзитні функції, а всі туристично-витратні функції перекласти на його турагентів – 10-25 СПД-фізичних осіб.
Для такої асоціації – податок на прибуток та внески в соціальні фонди замінюються фіксованим єдиним податком з СПД у розмірі 200 грн. на місяць, при цьому валовий сумарний дохід асоціації може зрости до 5,0-12,5 млн.грн./рік без порушення обмежень на валовий дохід СПД-фізичної особи зі спрощеною системою оподаткування.
Платіжний податковий календар для ТОВ “Сєнтоза-Тур”, яке знаходиться на загальній системі оподаткування, будується згідно наступному алгоритму:
1. Визначаються види сплачуємих податків підриємства як господарюючого суб’єкта –податки з власної діяльності.
2. Визначаються види податків, які підприємство збирає з платників податків та перераховує, як податковий агент, в бюджет та цільові фонди.
3. Визначаються строки подання в податкову інспекцію декларацій про нараховані податки згідно закону України ” “Про порядок погашення зобов'язань платників податків перед бюджетами і державними цільовими фондами” [2];
4. Визначаються строки сплати податків та зборів до бюджету та цільових внебюджетних фондів.
З врахуванням вищенаведеного, для досліджуємого туристичного підприємства ТОВ “Сєнтоза-Тур”, яке не має процесів виробництва товарів та використання природних ресурсів при наданні послуг податкове поле формується наступним чином:
1.Види сплачуємих податків підриємства як господарюючого суб’єкта –податки з власної діяльності туристичної фірми:
а) податок на додану вартість у розмірі 20% від суми оподатковує мого об’єкта (різниця податкових зобов’язань та податкового кредиту);
б) податок на прибуток підприємства у розмірі 25% від суми чистого прибутку до оподаткування (різниця суми валового доходу та валових витрат+амортизаційні відрахування);
в) збір в Пенсійний фонд в розмірі 33,2% від фонду оплати праці найманим працівникам (ФОП);
г) збір в Фонд страхування від тимчасової непрацездатності в розмірі 1,5% від ФОП;
д) збір в Фонд страхування від безробіття в розмірі 1,3% від ФОП;
е) збір в Фонд страхування від нещасних випадків на виробництві в розмірі 0,5 -1,0% від ФОП;
ж) комунальний податок в розмірі 1,7грн./міс. за кожного постійно працюючого робітника.
2. Види податків, які підприємство збирає з платників податків та перераховує, як податковий агент, в бюджет та цільові фонди - з найманих працівників туристичної фірми (вираховується юридичною особою з доходів фізичної особи – працівника при видачі заробітної плати та перераховується підприємством, як податковим агентом, у відповідні фонди та бюджети):
а) податок з доходів фізичних осіб в розмірі 15,0% від ФОП;
б) збір в Пенсійний фонд в розмірі 1-5% від ФОП;
в) збір в Фонд страхування від тимчасової непрацездатності в розмірі 0,5 -1,0% від ФОП;
е) збір в Фонд страхування від безробіття в розмірі 0,5% від ФОП;
3. Строки подання декларацій по нарахованим сумам податків, які платник бере зобов’язання сплатити в бюджет, та нормативні крайні строки сплати нарахованих сум в бюджет на позабюджетні цільові фонди:
а) декларація по нарахованим зобов’язанням по податку на прибуток надається платником податку в податкову інспекцію в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності).
Сплата нарахованого податку на прибуток підприємства виконується не пізніше 10 днів після крайнього строку подання декларації, тобто не пізніше 50 днів після закінчення звітного кварталу.
б) декларація по нарахованим зобов’язанням по податку на додану вартість надається платником податку в податкову інспекцію в термін не пізніше 20 днів після закінчення звітного місяця (місячна форма звітності).
Сплата нарахованого податку на додану вартість підприємства виконується не пізніше 10 днів після крайнього строку подання декларації, тобто не пізніше 30 днів після закінчення звітного кварталу.
в) декларація по нарахованим зобов’язанням по комунальному податку надається платником податку в податкову інспекцію в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності).
Сплата нарахованого комунального податку виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
г) декларація по нарахованим та утриманим сумам податку з доходів фізичних осіб – найманих працівників підприємства надається платником податку, як податковим агентом, в податкову інспекцію в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності – 1 ДФ).
Сплата нарахованих та утриманих сум податку з фізичних осіб виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
д) декларація по зборам з ФОП підприємства зборів в Пенсійний фонд та по нарахованим та утриманим сумам збору в Пенсійний фонд податку з доходів фізичних осіб – найманих працівників підприємства надається платником податку, як податковим агентом, в районне відділення Пенсійного фонду України в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності) .
Сплата нарахованих та утриманих сум збору в Пенсійний фонд України виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
е) декларація по зборам з ФОП підприємства зборів в Фонд страхування від тимчасової непрацездатності по нарахованим та утриманим сумам збору з доходів фізичних осіб – найманих працівників підприємства надається платником податку, як податковим агентом, в районне відділення Фонду страхування від тимчасової непрацездатності в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності) .
Сплата нарахованих та утриманих сум збору в Фонд страхування від тимчасової непрацездатності виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
ж) декларація по зборам з ФОП підприємства зборів в Фонд страхування від безробіття по нарахованим та утриманим сумам збору з доходів фізичних осіб – найманих працівників підприємства надається платником податку, як податковим агентом, в районне відділення Фонду страхування від безробіття в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності) .
Сплата нарахованих та утриманих сум збору в Фонд страхування від безробіття виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
к) декларація по зборам з ФОП підприємства зборів в Фонд страхування від нещасних випадків на виробництві по нарахованим та утриманим сумам збору з доходів фізичних осіб – найманих працівників підприємства надається платником податку, як податковим агентом, в районне відділення Фонду страхування від від нещасних випадків на виробництві в термін не пізніше 40 днів після закінчення звітного кварталу (квартальна форма звітності) .
Сплата нарахованих та утриманих сум збору в Фонд страхування від нещасних випадків на виробництві виконується щомісячно авансовими платежами одночасно з отриманням готівкових коштів на виплату заробітної плати працівникам, тобто до 30 числа поточного місяця.
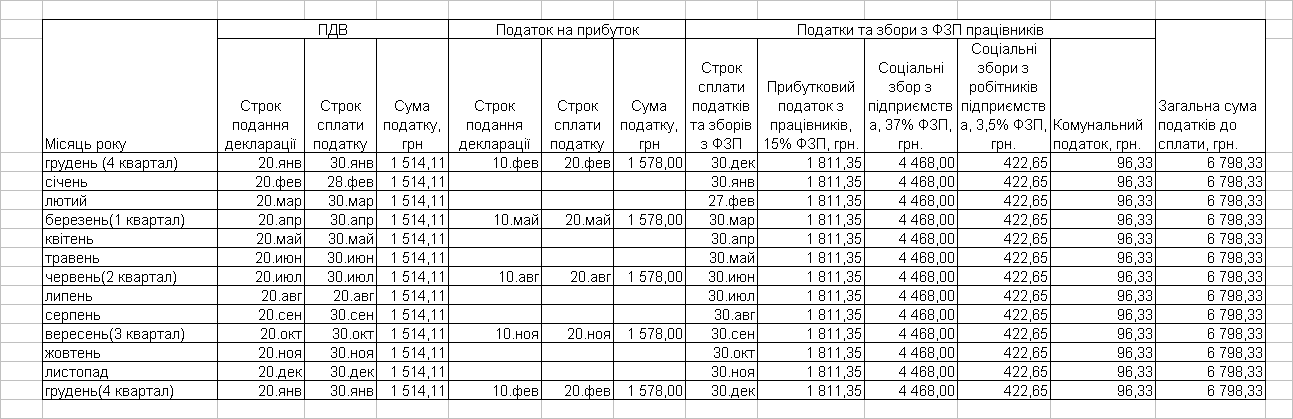
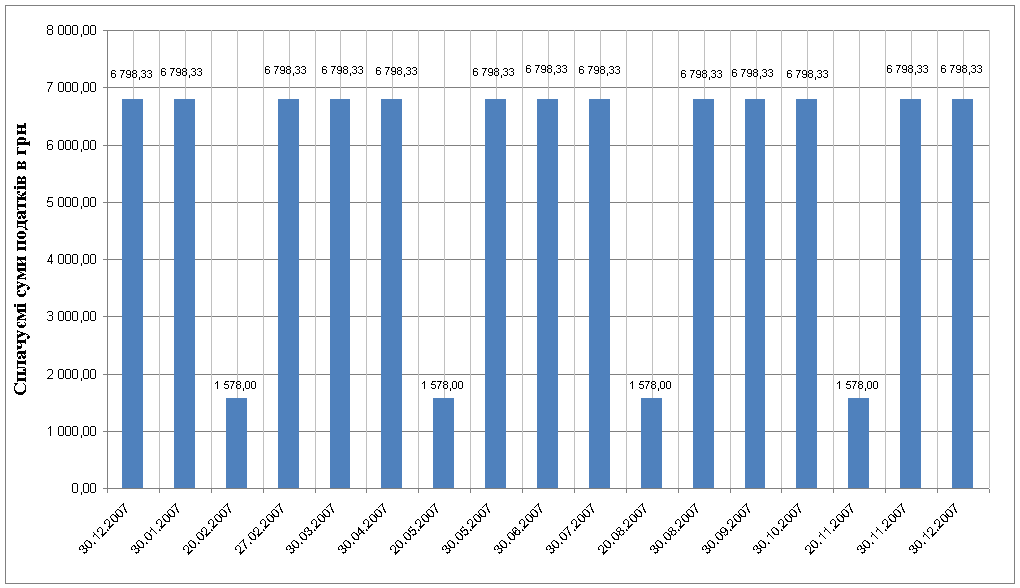
В табл.3.1 та на графіку рис. 3.2 представлений фактичний платіжний календар туроператора ТОВ «Сєнтоза-Тур» у 2007 році, відносно якого можна розглядати оптимізаційні моделі.
Таблиця 3.1
Фактичний платіжний календар туроператора «Сєнтоза-Тур» у 2007 році