Совершенствование и развитие ценовой стратегии предприятия
Для исправления кризисной ситуации необходимо предпринять следующие шаги:
постановка диагноза и признание кризисной ситуации;
определение кризисного «очага». Это могут быть как устаревшие технологические процессы, неуправляемый рост издержек так и некорректное позиционирование товара на рынке;
выработка методов «лечения»;
формирование укрупненного плана по выходу из кризиса.
Очевидно, что для того, чтобы повысить рентабельность продаж и в дальнейшем увеличить приток денежных средств, необходимо снизить затраты.
В условиях кризиса сокращение издержек - один из наиболее действенных инструментов, которым предприятие может успешно воспользоваться для стабилизации финансового положения [28,с. 101].
Основные инструменты, которые можно применять в компании в неблагоприятных финансовых условиях, - нормирование всех статей затрат и жесткий контроль исполнения установленных нормативов. Одна из широко распространенных ошибок заключается в том, что в условиях кризиса многие компании пытаются увеличить приток поступления денежных средств, поднимая цену на продукцию без предварительного исследования рынка. Активизация продаж в ситуации кризиса должна выражаться в развитии отношений с существующими клиентами и привлечении новых, предложении рынку новой продукции, а также в пересмотре существующей системы скидок и льгот для покупателей [10, с. 5].
Для этого можно порекомендовать пересмотр ассортиментной и ценовой политик компании. Необходимо оценить точку безубыточности для каждой категории товаров и сопоставить ее с данными об объемах продаж за несколько предыдущих периодов. Если точка безубыточности выше объемов продаж какого-либо из наименований продукции, то следует пересмотреть ценовую политику [22, с. 200].
Также необходимо было увеличивать оборот по прибыльным товарным позициям. Собственных средств на развитие и активизацию продаж не хватало, а в банковских кредитах предприятию было отказано. Необходимые средства удалось изыскать за счет использования такого инструмента, как факторинг, что хотя и снизило рентабельность отдельных операций, но позволило значительно сократить финансовый цикл, увеличив при этом объем продаж и общую прибыль.
Факторы, под воздействием которых находится предприятие при выборе способа ценообразования на свой товар:
фактор ценности - это фактор, который определяет способность товара в определенной степени удовлетворить потребности покупателей. Для того чтобы согласовать цену и полезность товара, можно:
придать товару большую ценность;
дать разъяснения для покупателя с помощью рекламы о ценности товара;
скорректировать цену определенным образом, чтобы она отвечала настоящей ценности товара;
фактор затрат - это фактор, основой которого служат затраты и прибыль, составляющие минимальную цену товара. Самый простой способ образования цены: к известным издержкам и расходам прибавить приемлемую норму прибыли. Но даже если цена покрывает исключительно расходы, нет никакой гарантии, что товар будет куплен. В результате некоторые предприятия становятся банкротами (рынок может оценить их товары ниже, чем стоят производство и продажа);
фактор конкуренции - этот фактор оказывает сильное влияние на ценовую политику. Можно назначить высокую цену, чтобы спровоцировать всплеск конкуренции, или минимальную, чтобы устранить ее. Если товар можно произвести особым методом производства или он очень сложен для производства вообще, то низкие цены не смогут привлечь к нему конкурентов, но высокие цены подскажут конкурентам, чем им стоит заняться;
фактор стимулирования сбыта - в цену товара включается наценка, которая окупает мероприятия по стимулированию рынка. Когда товар выпускается на рынок, то рекламе нужно перейти порог восприятия, прежде чем потребители узнают о нем. Средства, затраченные на стимулирование сбыта, должны полностью окупаться за счет продаж товара;
фактор распределения - распределение товара оказывает значительное влияние на его цену. Чем ближе товар к потребителю, тем дороже для предприятия его распределение. То есть, если товар будет напрямую поступать к потребителю, то каждая сделка становится отдельной операцией. Деньги, которые предназначены поставщику, получает производитель, но его издержки возрастают. Этот метод хорош тем, что возможен полный контроль над продажами и маркетингом;
фактор общественного мнения - обычно люди имеют некоторое представление о цене товара. Это не зависит от того, является он потребительским или промышленным. Покупая товар, они руководствуются некоторыми границами цен (ценовым радиусом), которые определяют, по какой цене они готовы купить товар;
фактор обслуживания - обслуживание участвует в предпродажном, продажном и послепродажном этапах сделки. Цена товара также должна включать расходы на обслуживание [13, с. 112].
2. Анализ формирования и структуры розничных цен в ООО «Ремкомплект»
2.1 Анализ финансового состояния предприятия
Общество с ограниченной ответственностью «Ремкомплект» (ООО «Ремкомплект»), зарегистрировано Постановлением Главы администрации г. Белорецк от 10.12.2004 г. № 1608.
Юридический адрес ООО «Ремкомплект»: Россия, г. Белорецк, ул. Славы, д.14. Данное предприятие является юридическим лицом с момента его государственной регистрации, обладает обособленным имуществом на праве частной собственности, имеет самостоятельный баланс, расчетный счет, круглую печать, товарный знак и иные реквизиты.
Целью создания ООО «Ремкомплект» является более полное насыщение рынка запасными частями и расходными материалами к автомобилям для удовлетворения потребностей организаций и физических лиц, а также создания дополнительных рабочих мест и получения дополнительной прибыли.
Предприятие имеет достаточно большие перспективы развития, так как довольно прочно заняло свою нишу на рынке запасных частей к отечественным и импортным автомобилям, о чем свидетельствует открытие филиалов, а также цеха по изготовлению резиновых запасных частей к автомобилям. В 2007 году ООО «Ремкомплект» открыл на своей территории Станцию технического обслуживания автомобилей.
Создание ООО «Ремкомплект» характеризовалось развитием инструментов контроля: управление активами, обязательствами и оборотным капиталом через трансфертное ценообразование, распределением ответственности и переходом от политики повышения объема продаж к политике прибыльности, с ориентацией на доходность.
Главным принципом работы Общества является принцип повышения доходности. Деятельность Общества опирается на специфику компании с учетом:
использования информационных систем, исходя из специфики процессов;
использования новых технологий;
сокращения процессов, дающих низкую прибыль и высокие издержки управления;
постоянного поиска повышения эффективности деятельности;
поиска новых видов деятельности.
Предметом деятельности предприятия является: осуществление хозяйственной, коммерческой и торгово-закупочной деятельности, розничная торговля.
ООО «Ремкомплект» осуществляет следующие основные виды деятельности:
гарантийное обслуживание и ремонт автомобилей;
оказание услуг гражданам, предприятиям, организациям в предпродажной подготовке, техническом обслуживании и ремонте легковых автомобилей; реализация автомобилей и запасных частей к ним;
изготовление запасных частей и другой собственной продукции и их реализация; проведение технических экспертиз, с оформлением документов по возмещению ущерба, связанного с ремонтом и восстановлением автомобилей;
торговля грузовыми автомобилями, прицепами, полуприцепами, мотоциклами, мотороллерами, мотоблоками, мопедами, велосипедами и запчастями к ним;
выполнение строительно-монтажных работ, в том числе возведение несущих ограждающих конструкций зданий и сооружений;
осуществление строительных и пусконаладочных работ;
реконструкция объектов, монтаж, техническое обслуживание и ремонт оборудования автосервиса;
транспортно-экспедиционное обслуживание;
комиссионная торговля автомобилями и запасными частями, а также иными промышленными товарами;
абонементное обслуживание и страхование автомобилей через страховые компании;
изготовление сальников, пыльников, отбойников для автомобилей.
Ассортимент реализуемой продукции представлен запасными частями к различным модификациям отечественных грузовых автомобилей, качество и цены товаров доступны большинству покупателей с разным уровнем потребностей и возможностей.
Поставки запчастей осуществляются небольшими оптовыми фирмами, ценовой сегмент – эконом-класс и средний класс.
ООО «Ремкомплект» имеет крупных постоянных поставщиков из разных регионов России, а также несколько мелких. Предприятие заключило с рядом поставщиков постоянные договоры на поставку продукции, другие поставляют товар на основе разовых соглашений. Как правило, ООО «Ремкомплект» работает с оптовыми поставщиками товаров, напрямую с производителями товаров договоров немного, что объясняется отсутствием производства в нашем городе. Покупателями ООО «Ремкомплект» являются в большей степени население, а также различные предприятия. Следует отметить, что компания имеет широкий круг покупателей среди всех слоев населения, а также постоянных клиентов. Это можно объяснить тем, что предприятие имеет строгую специализацию, занимается реализацией широкого круга товаров; ее ассортимент превышает 25 товарных групп, а общее количество наименований товаров более 2000.
Компания оказывает также ряд сопутствующих услуг: упаковка, доставка товара. ООО «Ремкомплект» обязано в соответствии с Уставом: выполнять обязательства, вытекающие из законодательства Российской Федерации и заключенных им договоров, заключать трудовые договоры, полностью и в срок рассчитываться с работниками предприятия по заработной плате и социальным пособиям, осуществлять все виды обязательного страхования, своевременно предоставлять декларацию о доходах и бухгалтерскую отчетность, уплачивать налоги в соответствии с налоговым законодательством.
Анализ динамики основных показателей хозяйственной деятельности ООО «Ремкомплект» позволяет сделать определенные выводы.
Торгово-хозяйственная деятельность ООО «Ремкомплект» характеризуется следующими показателями (см. табл. 2).
Таблица 2Динамика основных технико-экономических показателей
ООО «Ремкомплект»
| Наименование показателей | 2006 г. | 2007 г. | 2008 г. | Изменение (+, -) | |
|
2007г. к 2006 г. |
2008 г. к 2007 г. |
||||
| Валовая выручка, тыс. р. | 9737 | 12851 | 15767 | +3114 | +2916 |
| Затраты, тыс. р. | 7618 | 9770 | 11511 | +2152 | +1741 |
|
Прибыль от реализации продукции (работ, услуг), тыс. р. |
852 | 1448 | 885 | +596 | -563 |
| Рентабельность реализации продукции, % | 8,8 | 11,3 | 5,6 | +2,5 | -5,7 |
| Затраты на 1 рубль выручки, р. | 0,78 | 0,76 | 0,73 | -0,02 | -0,03 |
|
Среднесписочная численность работников, чел. |
7 | 8 | 12 | +1 | +4 |
| Среднемесячная зарплата 1 рабочего, р. | 2251 | 3748 | 4538 | +1497 | +790 |
| Среднегодовая производительность труда 1работника, тыс. руб./чел. | 1391,0 | 1606,4 | 1313,9 | +215,4 | -292,5 |
| Среднегодовая стоимость основных производственных фондов, тыс.р. | 919 | 1001 | 1665 | +82 | +664 |
| Фондоотдача, р./р. | 10,6 | 12,8 | 9,5 | +2,2 | -3,3 |
Данные, приведенные в таблице 2 показывают, что доходы предприятия стабильно растут, так, в 2007 г. выручка от реализации возросла на 3114 тыс. р. по сравнению с 2006 г. а в 2008 г. – на 2916 тыс.р. по сравнению с 2007 г.
Соответственно и затраты на реализацию продукции имеют тенденцию к росту. В 2007 г. они возросли на 2152 тыс.р., по сравнению с 2006 г., в 2008 г. – на 1741 тыс.р. или на 17,8% по сравнению с 2007 г. Всего за 2008 г. рост выручки фирмы по отношению к 2006 году составил 61,9%. Затраты в целом возросли в 2008 г. по отношению к 2006 г. на 51,1%.
В связи с опережающим ростом доходов против роста затрат на реализацию продукции, в 2007 г. себестоимость на 1 рубль реализованной продукции предприятия снизилась на 2 копейки или на 2,6% по сравнению с 2006 г., в 2008 г. данный показатель сократился еще на 3 копейки по сравнению с 2007 г.
Нужно отметить, что прибыль от реализации продукции возросла на 596 тыс.р. в 2007 г. по сравнению с 2006 г., в 2008 г. она сократилась на 563 тыс. р. или на 38,9% по сравнению к 2007 г.
Аналогичную тенденцию изменения имеет показатель рентабельности реализованной продукции, в 2007 году уровень рентабельности возрос с 8,8% до 11,3%, а в 2008 году снизился до 5,6%.
Среднесписочная численность работников предприятия возросла на 1 человека в 2007 г. по сравнению с 2006 г. и на 4 человека в 2008 г. по сравнению с 2007 г.
Производительность труда работников предприятия возросла в 2007 г. на 215,4 тыс.руб./чел. или на 24,2% по сравнению с 2006 г., в 2008 г уменьшилась – на 292,5 тыс.р./чел. или на 18,2% по сравнению с уровнем 2007 г. Прирост заработной платы за период составил в среднем 42,4% в год.
Среднегодовая стоимость основных производственных фондов предприятия возросла в 2007 г. на 82 тыс.р. по сравнению с 2006 г., и в 2008 г. на 664 тыс.р. по сравнению с предыдущим годом. Уровень фондоотдачи средств возрос в 2007 г. на 2,2 р. по сравнению с 2008 г., и сократился на 3,3 р. в 2008 г. по сравнению с 2007 г.
Как видно из таблицы 2, наиболее успешным был для предприятия 2007г., т.к. на этот год приходится наибольший объем прибыли от реализации продукции, показатель среднегодовой производительности труда работников, уровень фондоотдачи основных производственных фондов. В целом показатели выручки от реализации продукции, работ, услуг ООО «Ремкомплект» за 2006-2008 гг. свидетельствуют о наращивании масштабов торговой деятельности организации.
Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой измерения расходов и доходов, т.е. самоокупаемости - основополагающего признака хозяйственного рыночного расчета. Изучение себестоимости продукции позволяет дать более правильную оценку уровню показателей прибыли и рентабельности, достигнутому на предприятиях. Высокий уровень издержек объясняется низким уровнем наценки на товары. Это делается в целях поддержания конкурентоспособности торговых точек. Доля издержек обращения снижается, что является результатом учета и экономии расхода финансовых ресурсов.
Проведем анализ по методике ФСФО по данным Бухгалтерской баланса (см. Приложение 4), Отчета о прибылях и убытках за 2007-2008 гг. (см. Приложение 5,6). Таблицу с расчетами из-за большого размера выносим в Приложение 7.
Как видно из Приложения 7, среднемесячная выручка характеризует объем доходов организации, доходы увеличились с 1933 тыс. руб. в 2006 и 1973 тыс. руб. в 2007г., до 2520 тыс. руб. в 2008г. Динамика положительная, что говорит об увеличении прибыли и о хорошем финансовом состоянии организации. Доля денежных средств в выручке дает представление о конкурентоспособности и степени ликвидности продукции организации, динамика показателя отрицательная, что говорит о снижении уровня ликвидности.
Общая степень платежеспособности характеризует общую ситуацию с платежеспособностью организации, для расчетов со всеми обязательствами организации необходимо было в 2007г. -1,59 месяца, в 2008г. – 4,03 , а в 2008г. уже – 3,03,чтобы погасить задолженность перед другими организациями 2007г. -1,9 месяца, в 2008г. – 2,9 , а в 2008г. уже – 1,06, перед фискальными органами: 2007г. -0,105 месяца, в 2008г. – 0,08 , а в 2008г. уже – 0,12 . Показатели увеличиваются, что говорит об отрицательной динамике, ухудшении финансового состояния организации. Коэффициент внутреннего долга значительно вырос с 0,02 в 2006г., 0,017 в 2007г., до 0,28 в 2008г.
Представим наглядно отрицательную динамику показателей платежеспособности организации в диаграмме (см. рис. 2), где по оси Х откладываем год, по оси Y – значение показателя.
Степень платежеспособности по текущим обязательствам характеризует ситуацию с текущей платежеспособностью организации, объемами ее краткосрочных заемных средств и сроками возможного погашения текущей задолженности организации перед ее кредиторами, в 2006 г. организации для погашения краткосрочных обязательств необходимая выручка собиралась за 1,5 месяца, в начале анализируемого периода 3,52 месяца, а в конце уже 1,75 месяцев, то есть положение стабилизировалось, хотя по сравнению с 2006г. наблюдается некоторое замедление оборачиваемости капитала.
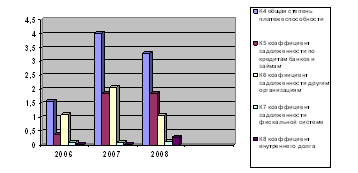
Рис. 2. График показателей платежеспособности ООО «Ремкомплект»
Степень платежеспособности по текущим обязательствам характеризует ситуацию с текущей платежеспособностью организации, объемами ее краткосрочных заемных средств и сроками возможного погашения текущей задолженности организации перед ее кредиторами, в 2006 г. организации для погашения краткосрочных обязательств необходимая выручка собиралась за 1,5 месяца, в начале анализируемого периода 3,52 месяца, а в конце уже 1,75 месяцев, то есть положение стабилизировалось, хотя по сравнению с 2006г. наблюдается некоторое замедление оборачиваемости капитала.
Коэффициент покрытия текущих обязательств оборотными активами показал, что сумма текущих обязательств, которые покрываются оборотными активами организации, увеличилась до 2,17 на конец анализируемого периода, что говорит об увеличении уровня ликвидности активов. Кроме того, показатель характеризует платежные возможности организации при условии погашения всей дебиторской задолженности и реализации имеющихся запасов.
Наличие собственного оборотного капитала говорит о повышении финансовой устойчивости, хотя в 2007г. показатель значительно меньше, чем в 2006г.(2092 тыс. руб. в 2007г и 564 тыс. руб. в 2007г., в 2008г уже 1316 тыс. руб.), что говорит об увеличении размера внеоборотных активов.
Динамику показателей К12 и К13 можно отобразить наглядно в виде диаграммы (см. рис. 3), где по оси Х откладываем год, по оси Y – значение показателя.
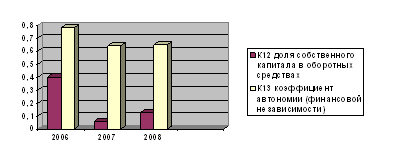
Рис. 3. Динамика коэффициента финансовой независимости и доли собственного капитала в оборотных средствах
Наличие собственного капитала в обороте (собственных оборотных средств) является показателем финансовой устойчивости организации.
В 2006г недостаток собственных оборотных средств составил 40% от всех оборотных средств, в 2007г. – 6%, то есть показатель значительно снизился из-за увеличения размера внеоборотных активов, а в 2008г. 13% положительная динамика есть, однако в целом показатель говорит о большом недостатке собственных оборотных средств, и низкой финансовой устойчивости.
Расчет показал, что доля активов организации, покрываемых за счет собственного капитала в 2006г. составила 78%, в 2007г 64%, в 2008г. 65%, остальные активы составляют заемные средства. Соотношение собственного и заемного капитала снизилось, что, несмотря на положительную динамику, является отрицательным изменением.
Показатель дополняется коэффициентами оборотных средств в сбыте и в расчетах, значения которых характеризуют структуру оборотных активов организации.
В 2007г. показатель увеличился до 4,27 с 2,67 в 2006г., но в 2008г. снизился до 3,82, что говорит об ускорении оборачиваемости оборотных активов. Представим отрицательную динамику показателей оборотных средств организации в виде диаграммы (см. рис. 4), где по оси Х откладываем год, по оси Y – значение показателя.
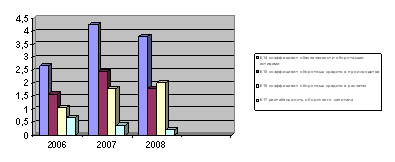
Рис. 4. Оборотные средства организации
Коэффициент оборотных средств снизился с 2,45 в 2007г до 1,8 в 2008г. что указывает на ускорение оборачиваемости оборотных средств и повышение эффективности использования капитала.
Кроме того, коэффициент оборотных средств в расчетах отражает эффективность политики организации с точки зрения сбора оплаты по продажам, осуществленным в кредит. Рассматриваемый показатель характеризует вероятность возникновения сомнительной и безнадежной дебиторской задолженности и ее списания в результате недопоступления платежей, т.е. степень коммерческого риска.
Возрастание данного показателя с 1,81 в 2007г. до 2,01 в 2008г. требует восполнения оборотных средств организации за счет новых заимствований и приводит к снижению платежеспособности организации. Рентабельность оборотного капитала определяет, сколько рублей прибыли приходится на один рубль, вложенный в оборотные активы. Показатель снизился с 69% в 2006г. до 38% в 2007г. и 16% в 2008г. Рентабельность продаж возросла с 16% в 2007г. до 21% в 2008г. Динамику финансовых коэффициентов можно отобразить наглядно в виде диаграммы (см. рис. 5), где по оси Х откладываем год, по оси Y – значение показателя.
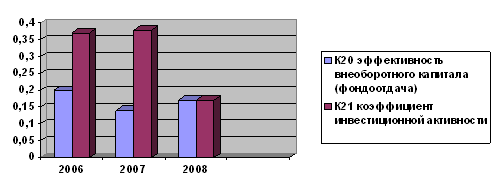
Рис. 5. Динамика фондоотдачи и инвестиционной активности
Инвестиционная активность значительно снизилась с 0,38 в 2007г. до 0,17 в 2008г.
Низкий показатель коэффициента инвестиционной активности свидетельствует о неправильной стратегии развития организации и недостаточном контроле собственников организации за деятельностью менеджмента.
Основной задачей стратегии ценообразования в рыночной экономике становится получение максимальной прибыли при запланированном объеме продаж. Ценовая стратегия должны обеспечить долговременное удовлетворение нужд потребителей, путем оптимального сочетания внутренней стратегии развития предприятия и параметров внешней среды в рамках долгосрочной маркетинговой стратегии.
2.2 Анализ факторов, влияющих на ценовую политику предприятия
Разобраться в многообразии факторов ценообразования поможет их классификация (см. табл. 3).
Таблица 3Классификация факторов ценообразования
| Признак классификации | Виды факторов (подпризнак) | Примеры фактора или направления по проявлениям |
| 1 | 2 | 3 |
| 1. Содержание факторов |
1.1. Технические 1.2. Экономические 1.3. Социальные |
Качество или полезный эффект товара; Уровень автоматизации учета затрат Себестоимость объекта; затраты в сфере эксплуатации объекта; инфляция; налоги, сборы, тарифы; ценовая политика ВВП на душу населения; уровень бедности населения |
| 1.4. Психологические | Детерминанты важности цены: эффекты уникальной ценности, осведомленности, трудности сравнения, суммарных затрат и др. | |
|
1.5. Организационные |
Параметры организации сбыта товара: форма, условия, средства доставки; объем продаж; время продаж и др. Качество сервиса товара |
|
| 1.6. Политические | Демпинг с целью завоевания рынка | |
| 2. Сфера проявления фактора | 2.1. Внешние | Вне системы производителя: конкурентные преимущества по параметрам рынка, факторам производства. Государственное регулирование цен. |
| 2.2. Внутренние | Конкурентные преимущества организации-производителя внутри системы | |
|
3. Форма проявления факторов |
3.1. Инновации | Внедрение патента на новую конструкцию товара ли на новую технологию, ноу-хау на новые методы управления |
|
3.2. Унификация и стандартизация объекта |
Увеличение программы производства и использование эффекта масштаба |
|
|
4. Стадия жизненного цикла объекта |
4.1. Стратегический маркетинг |
Оптимизация параметров стратегии ресурсосбережения и отражение их в нормативах |
| 4.2. НИОКР | Совершенствование технологичности конструкции | |
| 4.3. ОТПП | Совершенствование технологии изготовления | |
| 4.4. Производство | Внедрение статистических методов контроля качества продукции с целью сокращения брака, внедрение системы организации "точно в срок" | |
| 1 | 2 | 3 |
| 4.5. Обращение | Повышение качества сервиса товара. Сокращение цикла продаж товара | |
|
4.6. Эксплуатация (потребление) |
Снижение затрат у потребителя за счет повышения качества товара и его обслуживания | |
|
5. Структура (форма) рынка |
5.1. Монополия | Создание оригинальных патентованных товаров |
| 5.2. Олигополия | Повышение качества информации о товаре, представляемой потребителю. Прогнозирование механизма действия закона конкуренции | |
| 5.3. Монополисти-ческая конкуренция | Прогнозирование цен основных конкурентов и факторов, их определяющих | |
| 5.4. Чистая (совершенная) конкуренция | Построение графиков "спрос — предложение", их мониторинг и принятие оперативных мер по реакции на поведение конкурентов | |
|
6. Время действия фактора |
6.1. Стратегические |
Инновации Автоматизация производства |
| 6.2. Тактические | Повышение качества работ по тактическому маркетингу | |
| 6.3. Оперативное | Организация выполнения запланированных мероприятий по снижению удельных цен, учет, контроль и мотивация |
Приведенная классификация факторов ценообразования полезна для их анализа и формирования. Стратегия цен ООО «Ремкомплект» - это стратегия ценового прорыва, установление цен на более низком уровне и получение прибыли за счет увеличения объема продаж и захвата большей доли рынка.
Цель функционирования предприятия на рынке:
увеличение объемов продаж;
расширение доли рынка компании по основным группам продукции на растущем российском рынке нефтегазового оборудования;
повышение прибыльности компании;
расширение ассортимента продукции;
наращивание экспертной составляющей;
повышение управляемости компании.
Метод установление цен – затратный метод «издержки плюс»
Ц=С+П+Н, (3)
где Ц - цена единицы товара;
С - себестоимость единицы товара;
П - прибыль, получаемая организацией за счет производства и
реализации единицы товара;
Н - косвенные налоги и отчисление в цене товара.
Таблица 4Статьи затрат включаемые в себестоимость продукциитыс. руб.
|
Статьи затрат |
Среднереализационная цена единицы продукции, тыс. руб. |
Доля затрат в общей себестоимости единицы продукции, % | ||
| 2007г. | 2008г. | 2007г. | 2008г. | |
| 1.Материальные расходы | 371,73 | 360,31 | 70,86 | 69,87 |
| 2.Заработная плата | 101,07 | 104,82 | 19,26 | 20,33 |
| 3.ЕСН | 26,27 | 27,25 | 5,01 | 5,28 |
| 4.Амортизационные отчисления | 7,23 | 5,41 | 1,38 | 1,05 |
| 5.Прочие расходы | 18,33 | 17,88 | 3,49 | 3,47 |
| Итого | 524,63 | 515,67 | 100 | 100 |
Материальные расходы включают в себя материалы, спецоснастку и упаковку согласно нормам расхода.
Заработная плата- все виды выплат на единицу изделия.
ЕСН – налоги и отчисления с заработной платы.
Накладные расходы - транспортные расходы, гальваника, термообработка, аренда помещения и др.
Внепроизводственные (коммерческие) расходы – расходы, связанные с реализацией товара.
Материальные затраты составляют значительную часть себестоимости продукции. Сокращение материальных затрат ведет к росту выпуска продукции, снижению ее себестоимости, увеличению прибыли и повышению рентабельности, т.е. к улучшению тех показателей, которые характеризируют его эффективность.
Как видно из таблицы 5, значительно сократилась статья материальных затрат (на 13,64 руб. в 2008 году), следовательно предприятие выявило резерв снижения себестоимости, в результате чего в 2008 году увеличился объем продаж (на 950 штук), увеличилась прибыль и повысилась рентабельность, т.е. улучшились показатели производства, которые характеризуют его эффективность. Тем самым предприятие получило больший объем выручки (в 2008 году 1582781 тыс. руб., а в 2007 году 880931 тыс. руб.), следовательно, предприятию необходимо своевременно выявлять резервы снижения себестоимости.
Таблица 5Затраты на произведенную продукцию и услуги
| Статьи затрат | Год, руб. | Отклонение | |
| 2007 | 2008 | ||
| 1.Материальные расходы | 499,20 | 485,56 | -13,64 |
| 2.Заработная плата | 135,72 | 141,26 | +5,54 |
| 3.ЕСН | 35,29 | 36,73 | +1,44 |
| 4.Амортизационные отчисления | 9,70 | 7,29 | -2,41 |
| 5.Прочие расходы | 24,62 | 24,09 | -0,53 |
| Итого | 704,53 | 694,93 | -9,6 |
Основными задачами анализа факторов ценовой политики предприятия являются следующие:
изучение содержания процедур установки цены, уровня цен для определения обоснованности конкретной цены на продукцию;
выявление недостатков относительно эффективности ценовой политики ООО «Ремкомплект».
Содержание и последовательность анализа ценовой стратегии проведем по следующим этапам:
1 Этап. Анализ услуг, предоставляемых ООО «Ремкомплект» и рынка сбыта. Как было сказано основным видом деятельности предприятия является производство автомобильных запасных частей, которая включает в себя следующие виды деятельности:
- Производство и реализация изготовление сальников, пыльников, отбойников для автомобилей;
- НИОКР;
- Производство товаров народного потребления;
- Производство другой продукции производственно-технического и социально-бытового назначения.
Более 80% продукции разрабатывается и изготавливается в соответствии с индивидуальными требованиями клиентов. Номенклатура продукции ООО «Ремкомплект» для автомобилей насчитывает несколько десятков наименований. Обладая большим производственным потенциалом и высококвалифицированными кадрами, Компания планирует усилить свои позиции на рынке автомобильных запасных частей и расширить сферу своего влияния за счет диверсификации в смежные области.
2 Этап. Анализ влияния типов рынка на ценовую стратегию. Исходя из вышесказанного, данный рынок является олигополистическим, поэтому вид рынка существенно влияет на формирование и реализацию ценовой стратегии ООО «Ремкомплект». Конкуренты являются достаточно крупными фирмами, активно используют средства рекламы, ценовая стратегия должна с одной стороны - обеспечивать наличие конкурентных преимуществ, с другой стороны - ценовая стратегия должна обеспечивать достаточный для развития уровень прибыли ООО «Ремкомплект» (т.е. цены должны не только покрывать затраты на предоставление услуг, но и обеспечивать высокую рентабельность деятельности предприятия).
3 Этап. Анализ целей ценообразования. Цели ценообразования на предприятии зависят от того, какие цели ставит перед собой предприятие на перспективу [15, c. 116].
Для исследуемого предприятия цель подразделяется на две составляющие:
1. Социальная цель – поддержка работников (оказание материальной помощи, благотворительность);
2. Экономическая – увеличение объемов продаж, сохранение доли рынка компании по основным группам продукции на растущем российском рынке автозапчастей, расширение ассортимента продукции, и получение по результатам своей деятельности высокого экономического эффекта (чистой прибыли).
В связи с тем, что цель предприятия носит двойственный характер, цель ценообразования также имеет достаточно сложный характер.
Ценообразование на предприятии ООО «Ремкомплект» имеет своей целью следующее - разработать такую систему ценообразования, которая обеспечивала бы увеличение рынка сбыта продукции.
4 Этап. Анализ факторов, которые определяют ценовую стратегию предприятия. На практике процесс формирования цен зависит от многих факторов — расходов производства, величины спроса, конкуренции, транспортных расходов, изменения курсов обмена валют, рекламы и других элементов стимулирования сбыта. Следовательно, во время анализа ценовой стратегии ООО «Ремкомплект» нужно учитывать:
1. Факторы расходов. Расходы предприятия являются достаточно высокими и связаны с приобретением материалов, транспортными расходами, оплатой труда персонала, обязательными платежами в пользу государства и др.
2. Факторы конкуренции. Главное в ценообразовании, ориентированном на цены конкурентов, обеспечить конкурентные преимущества в аспекте соотношения цены услуги и ее качества. На данный момент конкурентами ООО «Ремкомплект» являются магазин Сигнал, автосервис «Гарант» и завод «Литейщик».
Целью маркетингового анализа является изучение рынка. В рамках данного исследования предметом является региональный рынок. ООО «Ремкомплект» имеет региональную структуру, что предполагает необходимость проведения подобного рода анализа не только на примере г. Белорецка, но и других регионов, где предприятие имеет представительства. Однако можно предположить, что те тенденции и факторы развития рынка продукции ООО «Ремкомплект», которые удастся идентифицировать на примере регионального рынка вполне адаптивны.
Основными субъектами рынка по отношению к предприятию являются потребители и предприятия, производящие и реализующие аналогичную продукцию - конкуренты. Поэтому при проведении маркетингового анализа выделяют два основных подхода:
изучение рынка с точки зрения оценки предпочтений и потребностей потребителей;
изучение особенностей и форм проявления конкуренции на анализируемом рынке.
Оценка потребителя, формирование его портрета является первым этапом в проведении маркетингового исследования рынка автомобильных запасных частей. Важным аспектом маркетингового анализа является изучение процесса формирования предпочтений потребителя по отношению к продукции того или иного предприятия.
Проанализируем положение ООО «Ремкомплект» среди потенциальных конкурентов.
Таблица 6Положение ООО «Ремкомплект» среди потенциальных конкурентов
|
Конкуренты Показатели |
ООО «Ремкомплект» | Автосервис «Гарант» | Магазин «Сигнал» | Завод «Литейщик» |
| 1. Качество товара | хорошее | среднее | хорошее | хорошее |
| 2. Репутация фирмы | Очень хорошая | хорошая | плохая | средняя |
| 3.Производственные возможности | Очень хорошие | хорошие | плохие | хорошие |
| 4. Технологические навыки | Хорошие | хорошие | Очень хорошие | Очень хорошие |
| 5. Сбытовая сеть | хорошие | плохая | средняя | плохая |
| 6. Реклама | средняя | Очень плохая | средняя | Очень плохая |
| 7. Любые средства продвижения товара | хорошие | плохие | средние | плохие |
| 8. Финансовое положение | среднее | Очень плохое | хорошее | Очень плохое |
| 9. Издержки по сравнению с конкурентами | Средние | высокие | средние | высокие |
| 10. Общая оценка силы фирмы | хорошая | средняя | средняя | средняя |
Если сравнивать ООО «Ремкомплект» с предприятиями конкурентами, то можно сделать следующие выводы: у ООО «Ремкомплект» хорошее качество товара, неплохая репутация фирмы, хорошие производственные мощности и очень хорошие технологические навыки, что способствует неплохому качеству выпускаемой продукции. Сбытовая сеть, реклама и любые средства продвижения товара – плохие, это приводит к тому, что готовая продукция залёживается на складах и не реализуется, а это в свою очередь приводит к потере прибыли, неустойчивому финансовому положению и к высоким издержкам. В связи с этим необходимо в следующем планируемом году для начала сделать значительное вложение в рекламную компанию, а так же повысить технологические навыки и только это может повысить финансовое положение компании.
Важность требования оценивается по шкале от 1 (совсем