Совершенствование и развитие ценовой стратегии предприятия
Данная методика позволяет определить, какое предприятие-производитель выберет покупатель, если цена и другие параметры будут одинаковыми у всех конкурентов. Он остановится на той компании, которая может предложить ему то, что он ищет.
Один из способов оценки заключается в том, чтобы представить себе еще одного поставщика, который идеален во всех отношениях, а характеристики продукции, интересующие потребителя, оценивают в 10 баллов. Покупатель выбрал бы именно такого поставщика автомобильных запасных частей, если бы он существовал.
Идеальный поставщик набрал бы 280 баллов (в результате сложения произведений важности характеристик из оценки в каждой из них). Применив те же правила для остальных предприятий, выясним, что Магазин «Сигнал» заработало 222 балла из 280 возможных (или 79,28 % от идеального производителя), анализируемое предприятие ООО «Ремкомплект» - 202 балла (72,14%).
Все остальные предприятия данной отрасли, действующие на локальном рынке г. Белорецка набрали меньшее количество баллов. Следовательно, предприятие Магазин «Сигнал» является основным конкурентом для ООО «Ремкомплект».
Кроме того, следует отметить, что результаты анализа потребительских предпочтений показали, что в целом требования покупателей могут удовлетворить в максимально полном объеме (свыше 70%) ограниченное количество поставщиков. С одной стороны это создает определенные конкурентные преимущества для предприятий, суммарный балл потребительских предпочтений у которых высокий. С другой - является свидетельством того, что на рынке могут появиться серьезные конкуренты у лидеров, если они остановятся на достигнутых показателях.
Таблица 7.Маркетинговый анализ предпочтений покупателей локального рынка автомобильных запасных частей г. Белорецка
Требования потребителя к продукции |
Важность требования |
Характеристики основных производителей г. Белорецка | ||||
| ООО «Ремкомплект» | Автосервис «Гарант» | Магазин «Сигнал» | Завод «Литейщик» | Идеал | ||
| Потребительские качества | 10 | 8 | 9 | 4 | 6 | 10 |
| Экологическая безопасность | 8 | 6 | 9 | 3 | 7 | 10 |
| Соответствие цены и качества товара | 6 | 7 | 6 | 5 | 8 | 10 |
| Уровень торгового обслуживания | 4 | 8 | 6 | 5 | 4 | 10 |
Суммарные требования потребителя (СТП):
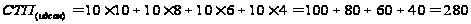 баллов
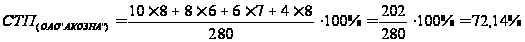 ,
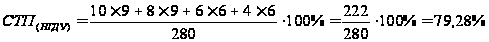 ,
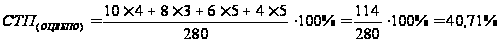
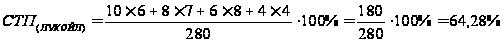
Для ООО «Ремкомплект» необходимо особое внимание уделять политике деятельности основного конкурента – Автосервис «Гарант». С точки зрения результативности деятельности конкурентов на рынке и завоевания ими там сильных позиций можно выделить следующие основные факторы, требующие изучения:
Имидж организации;
Концепция продукта;
Качество продуктов, уровень соответствия мировому уровню;
Ассортиментный ряд продукции;
Суммарная доля, занимаемая фирмой на рынке автомобильных запасных частей;
Мощность инноваций и исследований;
Мощность производственной базы;
Стабильность финансово-экономического положения;
Рыночная цена с учетом возможных скидок и наценок;
Частота и глубина проводимых маркетинговых исследований;
Предпродажная подготовка, уровень послепродажного обслуживания и гарантии;
Эффективность сбыта с точки зрения каналов товародвижения;
Уровень рекламной деятельности и другие.
Проведем сравнительный маркетинговый анализ деятельности ООО «Ремкомплект» по сравнению с основным конкурентом. Критериями сравнения выбраны такие показатели, как качество, цена, финансовое положение, сбыт, эффективность связи с внешней средой, пред и после продажное обслуживание, концепция нового продукта. Анализ конкурентов по данным критериям целесообразно осуществлять с привлечение экспертов, которые могут дать предприятию ООО «Ремкомплект» независимую оценку.
Как видно из рисунка 6, слабыми сторонами анализируемого предприятия по отношению к политике основного конкурента являются качество продукции и эффективная рекламная деятельность предприятия. В целом, ценовая политика предприятий конкурентов может быть признана одинаковой. Поэтому в данном случае рычагом стимулирования сбыта продукции для ООО «Ремкомплект» могут быть признаны другие элементы маркетинга: повышение качества, после и предпродажное обслуживание, разработка новых образцов продукции.
В качестве вывода можно отметить следующее. Изучение потребительских предпочтений на региональном рынке предприятий обслуживающих автомобили дало возможность определить, что наибольшую важность при совершении покупки со стороны потребителей отдается потребительским качествам. Важность соотношения «цена-качество» стоит на 3-м месте. Это свидетельствует о том, что с повышением качества производства продукции ООО «Ремкомплект» будет иметь конкурентное преимущество, даже назначая несколько большую цену по сравнению с конкурентами.
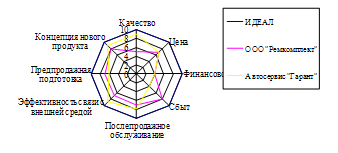
Рис. 6. Многоугольник конкурентоспособности предприятий обслуживающих автомобили на локальном рынке г. Белорецка
Оценка конкурентных позиций анализируемого предприятия позволила выявить, что основным конкурентом является автосервис «Гарант», продукции, которой потребители отдают максимальное предпочтение из числа основных предприятий обслуживающих автомобили. Однако следует отметить, что степень удовлетворения потребителей не высока по сравнению с возможностями. Основными рычагами укрепления позиций ООО «Ремкомплект» может быть признана не ценовая стратегия, а повышение качества, после и предпродажное обслуживание, разработка новых образцов продукции. Рассмотрим влияние факторов на ООО «Ремкомплект». Данные для анализа представлены в таблице 8.
Представим, что А – это продажа запчастей в магазине. Б - изготовление и реализация запчастей в цехе предприятия, В – реализация услуг в автосервисе ООО «Ремкомплект».
Таблица 8Данные для анализа влияния факторов на цену единицы продукции
Изделие |
Количество изделий |
Себестоимость изделия, руб. |
Себестоимость продукции, руб. |
Отклонение от плана себестоимости |
||||||
| План | Факт | План | Факт |
План |
Условно |
Факт |
||||
| шт. | % | шт. | % | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| А | 380 | 51,35 | 390 | 51,66 | 174 | 180 | 66120 | 67860 | 70200 | 4080 |
| Б | 215 | 29,05 | 225 | 29,80 | 142 | 146 | 30530 | 31950 | 32850 | 2320 |
| В | 145 | 19,59 | 140 | 18,54 | 104 | 107 | 15080 | 14560 | 14980 | -100 |
| Итого | 740 | 100 | 755 | 100 | 150,99 | 156,33 | 111730 | 114370 | 118030 | 6300 |
Цена единицы продукции возросла на 5,34 руб. На ее уровень оказали влияние структурные сдвиги в выпуске продукции (возрос удельный вес группы) и себестоимость единицы продукции по каждому наименованию. Цена единицы изделия (усредненная) по плану:
| 380 * 174 + 215 * 142 + 145 * 104 | = | 111730 | = 150,99 руб. |
| 740 | 740 |
Усредненная цена единицы продукции при фактической структуре равна:
| 390 * 174 + 225 * 142 + 140 * 104 | = | 114370 | = 151,48 руб. |
| 755 | 755 |
или
| 174 * 51,66 + 142 * 29,80 + 104 * 18,54 | = 151,48 руб. |
| 100 |
Таким образом, влияние структурных сдвигов на цену единицы продукции составит:
151,48 – 150,99 = 0,49 руб.
Влияние изменений в цене единицы продукции на усредненный показатель цены составит:
156,33 – 151,48 = 4,85 руб.
Итого влияние: 0,49 + 4,85 = 5,34 руб. или 156,33 – 150,99 = 5,34 руб.
Алгоритм расчета влияния объема, структуры продукции и цены единицы продукции на совокупную цену представлен в таблице 9.
Таблица 9Схема расчета влияния факторов на совокупную цену,
руб.
| Показатель | Влияние, руб. |
| 1. Плановая цена продукции | 111730 |
| 2. Цена продукции при фактическом объеме, структуре и плановой себестоимости единицы продукции | 114370 |
| 3. Влияние объема и структуры продукции на цену | 2640 |
| 4. Влияние объема выпуска продукции на совокупную цену | 2265 |
| 5. Влияние структуры выпуска продукции на совокупную цену продукции | 370 |
| 6. Влияние изменения цены единицы продукции по группам товаров на совокупную цену | 4032 |
| Совокупное влияние факторов | 6279 |
Для расчета влияния цен введем дополнительные условия: индексы цен на сырьевой набор и услуги (см. табл. 10).
Таблица 10Данные для анализа влияния цен и ресурсоемкости
| Изделие |
Фактическое количество |
Индекс цен на ресурсы |
Цена единицы изделия, руб. |
Цена всей продукции на фактический выпуск, руб. |
||||
| План | Факт |
Фактически в сопоставимых ценах |
При плановой цене |
При фактической цене |
При фактической ресурсоемкости и плановых ценах |
|||
| А | 390 | 1,15 | 174 | 180 | 156,52 | 67860 | 70200 | 61043,48 |
| Б | 225 | 1,12 | 142 | 146 | 130,36 | 31950 | 32850 | 29330,36 |
| В | 140 | 1,13 | 104 | 107 | 94,69 | 14560 | 14980 | 13256,64 |
| Итого | 755 | 150,99 | 156,33 | 137,94 | 114370 | 118030 | 103630,48 | |
Изменение цены единицы продукции под влиянием:
а) изменения цен на ресурсы и услуги составляет:
156,33 – 137,94 = 18,39 руб.;
б) ресурсоемкости:
137,94 – 151,48 = -13,54 руб.
Итого изменение цены единицы продукции: 18,39 – 13,54 = 4,85 руб.
На изменение цены всей продукции влияют:
цены ресурсов: 118030 – 103630,48 = 14399,52 руб.;
ресурсоемкость: 103630,48 – 114370 = -10739,52 руб.
Таким образом, рост цены продукции обусловлен ростом цен на ресурсы и услуги при снижении ресурсоемкости выпуска продукции. Объединим в таблицу 11.
Таблица 11Совокупное влияние факторов на цену
| Фактор |
Размер влияния на цену единицы продукции |
Размер влияния на цену всей продукции, тыс. руб. |
| Количество продукции | - | 2,26 |
| Структура выпуска | 0,49 | 0,37 |
| Цены на материалы | 18,39 | 14,40 |
| Ресурсоемкость | -13,54 | -10,7 |
| Итого | 5,34 | 6,3 |
Элиминирование влияния объема выпуска и цен на ресурсы позволяет определить сумму относительной экономии или перерасхода затрат на выпуск продукции. В данном случае достигнута экономия затрат в сумме 10369,57 руб. (369,95 – 10739,52) путем снижения ресурсоемкости выпуска продукции и структурных сдвигов в ассортименте.
Для факторного анализа уровня цены, данные по ООО «Ремкомплект» дополним индексами цен на изделия и услуги (см. табл. 12).
Таблица 12Данные для анализа уровня затрат на 1 руб. товарной продукции
| Изделие |
Объем товарной продукции, руб. |
Индекс цен на изделия |
Товарная продукция Фактическая в сопоставим. ценах, руб. |
Цена всей продукции, руб. |
Отклонение фактической цены от плановой |
||||
| план | факт | план |
при плановой цене, фактических объеме и структуре |
Фактическая при Плановых ценах на ресурсы |
факт | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| А | 67860 | 74300 | 1,06 | 70094,3 | 66120 | 67860 | 61043,48 | 70200 | 4080 |
| Б | 32000 | 35810 | 1,09 | 32853,2 | 30530 | 31950 | 29339,36 | 32850 | 2320 |
| В | 16640 | 16900 | 1,05 | 16095,2 | 15080 | 14560 | 13256,64 | 14980 | -100 |
| Итого | 116500 | 127010 | 119043 | 111730 | 114370 | 103639,48 | 118030 | 6300 | |
По данным таблицы рассчитаем уровень затрат на 1 руб. товарной продукции:
1. Уровень затрат на рубль товарной продукции по плану:
У1с = |
е Q0i c0i (итог гр.6) | = |
111730 | = 0,9591; |
| е Q0i p0i (итог гр.2) | 116500 |
2. Уровень затрат в плановых ценах, пересчитанный на фактический объем выпуска и структуру:
У2с = |
е Q1i c0i (итог гр.7) | = | 114370 | = 0,9607; |
| е Q1i p0i (итог гр.5) | 119043 |
3. Уровень затрат на 1 руб. товарной продукции фактический при плановых ценах на ресурсы и продукцию:
| У3с = | е Q1i c0рм i (итог гр.8) | = | 103639,48 | = 0,8706; |
| е Q1i p0i (итог гр.5) | 119043 |
4. Уровень затрат на 1 руб. товарной продукции фактический при плановых ценах на продукцию:
| У4с = | е Q1i c1 i (итог гр.9) | = | 118030 | = 0,9915; |
| е Q1i p0i (итог гр.5) | 119043 |
5. Уровень затрат фактический на 1 руб. товарной продукции:
| У5с = | е Q1i c1 i (итог гр.9) | = | 118030 | = 0,9293; |
| е Q1i p0i (итог гр.3) | 127010 |
Расчеты сведем в таблицу 13.
Таблица 13Расчет влияния факторов на уровень затрат на 1 руб. товарной продукции
| Фактор | Расчет |
Размер влияния |
| 1. Структура продукции | 0,9607 - 0,9591 | 0,0016 |
| 2. Ресурсоемкость изделий | 0,8706 - 0,9607 | -0,0901 |
| 3. Цены на ресурсы | 0,9915 - 0,8706 | 0,1209 |
| 4. Цены на продукцию | 0,9293 - 0,9915 | -0,0622 |
| Итого | -0,0298 |
Себестоимость 1 руб. товарной продукции снизилась на 2,98 коп. Это снижение себестоимости вызвано положительным влиянием структурных сдвигов в ассортименте (0,16 коп.), снижением ресурсоемкости продукции (9,01 коп.) и ростом цен на продукцию (6,22 коп.).
Рост себестоимости 1 руб. товарной продукции на 12,09 коп. обусловлен повышением цен на материальные, трудовые ресурсы и услуги. Отрицательное влияние цен на ресурсы не возмещается ростом цен на продукцию и единственным резервом роста прибыли является снижение ресурсоемкости продукции.
Изучение структуры затрат на производство и ее изменений за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции составляют следующий этап анализа цены. Анализ структуры цены проводится сопоставлением удельных весов отдельных элементов с планом и в динамике.
На ООО «Ремкомплект» проведем анализ влияния факторов на изменение прямых затрат (см. табл. 14).
Прямые затраты зависят от следующих факторов:
изменения объема выпуска продукции;
изменения структуры;
уровня затрат в цене отдельных изделий.
Таблица 14Данные для расчета влияния факторов на материальные затраты
| Показатель, руб | План |
По плану при фактических объеме и структуре |
Факт |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Объем товарной продукции | 116500 | 127010 | 109,02 | |
| Стоимость материальных затрат | 85460 | 87920 | 92150 |
Отклонение прямых затрат из-за изменения объема товарной продукции рассчитывается путем корректировки базисных (плановых) материальных затрат на темп изменения объема товарной продукции:
| DСм (N1)= | 85460 * 109,02 | = 93169,74 руб., |
| 100 |
| DСм (N) = | См * DTN | = | 85460 * 9,02 | =7708,49 руб., |
| 100 | 100 |
где DTN – темп прироста объема товарной продукции.
Отклонение прямых затрат из-за изменения структуры продукции определяется вычитанием из суммы плановых затрат, рассчитанных по плановым нормам при фактических объеме и структуре товарной продукции, суммы прямых затрат по плану и отклонения затрат за счет изменения товарной продукции:
DСм (D) = 87920 – 85460 – 7708,49 = -5248,49 руб.
Отклонение прямых затрат за счет изменения их уровня в себестоимости определяется как разность между фактической суммой затрат и суммой прямых затрат, рассчитанной по плановым нормам, фактических объеме и структуре:
DСм (Z) = С1 м - См (D) = 92150 – 87920 = 4230 руб.
Проверка:
7708,49 + (-5248,49) + 4230 = 6690 = 92150 - 85460.
Расчет влияния факторов на изменение прямых затрат поместим в таблицу 15.
Таблица 15Расчет влияния факторов на изменение прямых затрат,
руб.
|
Статья затрат |
Сумма затрат, руб. | Отклонение от плана, руб. | |||||
| план |
на фактический объем товарной продукции |
Всего (гр.4 - гр.2) |
в том числе за счет | ||||
| план | факт |
объема продукции |
структурных сдвигов |
уровня затрат на остальные изделия |
|||
|
Материальные затраты |
85460 | 87920 | 92150 | 6690 | 7708,49 | -5248,49 | 4230 |
Далее составляется функция зависимости цены единицы товара z(y) от объема продаж у(х) (см. рис. 7).
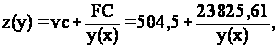 (4)
Если в выражение подставить вместо у(х) выражение (1), то получается уже зависимость себестоимости единицы товара z(y) от цены товара х:
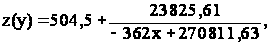
Построенный для зависимости график (см. рис. 8) наглядно показывает, как в условиях эластичного спроса снижение цены товара приводит к снижению цены единицы товара.
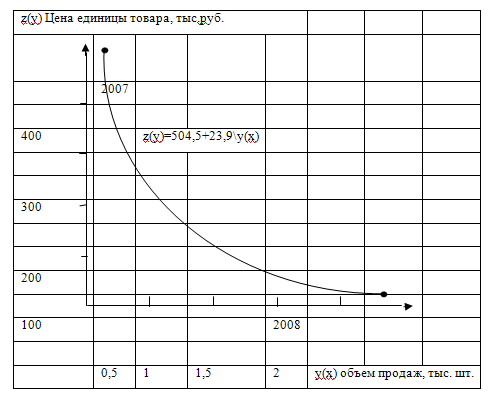
Рис.7. Зависимость цены единицы товара от объема его продаж
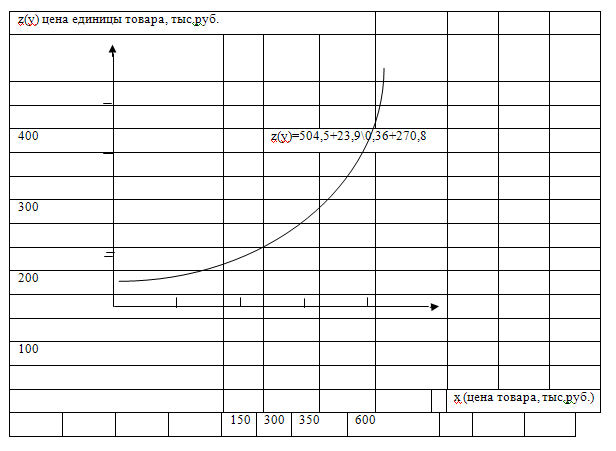
Рис. 8. Зависимость себестоимости единицы товара от его цены
Далее, зная зависимость объема продаж у(х) от цены товара х, а также зависимость себестоимости единицы товара z(х) от цены х, выводится уже функция зависимости валовой прибыли P(х) от цены товара x:
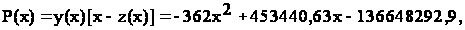 (5)
где P(x) — валовая прибыль от продажи товаров (тыс. руб.).
Пусть несколько десятков крупных и средних предприятий в различных отраслях подадут пример снижения цен, преследуя при этом, казалось бы, более чем меркантильную цель — увеличить объемы продаж и свою прибыль. Эффект снижения цен даже отдельными предприятиями будет аналогичен тому, который наблюдают, бросая камень в воду: камень падает в одну точку, а волны разбегаются по всей глади пруда. Так и с ценами: снижать их начинают лидеры, а последователями становятся все.
2.3 Анализ методики ценообразования предприятия
ООО «Ремкомплект» применяет затратный метод ценообразования, который предполагает расчет цены продажи продукции путем прибавления к издержкам реализации некой определенной величины. Суть метода, основанного на определении полных издержек (метод «издержки плюс»), состоит в суммировании совокупных издержек (прямые плюс накладные издержки) и прибыли, которую предприятие рассчитывает получить. Пример определения цены на амортизатор методом полных затрат ООО «Ремкомплект» приведен в таблице 16.
Таким образом, усредненная цена реализации амортизатора, рассчитанная на основе метода полных издержек, составит 3300 руб.
Рассмотрим пределы установления цены на продукцию предприятия ООО «Ремкомплект». Нижним пределом цены являются издержки, поскольку они возмещают затраты. Однако это допущение справедливо для тех случаев, когда в основе лежит предположение, что окупаются расходы по созданию продукта собственными усилиями, без привлечения инструментальных сред и программных модулей со стороны (т.е. собственного производства). Но вместе с тем величина данных издержек может быть весьма значительной, поэтому ООО «Ремкомплект» стремится включить в цену и упущенную выгоду, связанную со следующими факторами:
отказом от самостоятельных действий на рынке (в случае передачи продукта посредникам для дальнейшего распространения);
возможностью превращения пользователя в будущего конкурента (в случае продажи базовых и инструментальных средств с возможностью дальнейшего развития и распространения, что должно быть оговорено в договоре купли-продажи);
возрастанием риска при разглашении функционального наполнения продукта и возможности несанкционированного распространения.
Таблица 16.Определение цены амортизатора методом полных затрат, тыс. руб.
| Наименование затрат | Значение |
| Переменные (прямые) издержки, тыс. руб.: | |
| — на закуп товара | 18000 |
| — на рабочую силу | 2006 |
| Постоянные (накладные) расходы, тыс. руб. | 7600 |
| Итого затрат, тыс. руб. | 27600 |
| Ожидаемая прибыль, тыс. руб. | 120 |
| Ожидаемый доход от реализации, тыс. руб. | 33120 |
| Месячная реализация продукции, шт. | 1000 |
| Цена единицы продукции, руб. | 3300,12 |
В итоге нижним пределом цены продукции для ООО «Ремкомплект» является его собственная оценка суммы издержек и упущенной выгоды, а для пользователя - собственные оценки издержек производителя.
Верхний предел цены продукта установить сложнее, так как им может быть сразу несколько показателей. Это связано с несколькими факторами. Предельной ценой для пользователя будут выступать собственные издержки на разработку и применение.
Обобщая приведенное, выделим основные компоненты цены продукции ООО «Ремкомплект», не учитываемые ранее:
упущенную выгоду и связанную с ней прибыль;
издержки передачи оборудования, спецификации, технологических схем, документации и т.д.;
отсутствие материального износа в процессе потребления и снижение цены по мере расширения круга пользователей;
наличие или отсутствие конкуренции производителей (монополия или олигополия).
В свою очередь, верхний предел цены для производителя будет формироваться на основе следующих наименьших оценок:
прироста прибыли (экономии) пользователя в результате применения продукта;
стоимости приобретения аналогичного продукта у конкурента;
издержек самостоятельной разработки.
Нижний предел цены, обеспечивающий лишь покрытие затрат на освоение и материальное стимулирование работников предприятия-изготовителя, определяется по формуле [9, с. 206]:
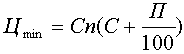 ,
(6)
где Сп – полная себестоимость производства нового изделия, руб.;
 – плановый
процент прибыли
на предприятии-изготовителе.
Как нетрудно заметить, нижний предел цены определяется из условия равновыгодности для предприятия-изготовителя производства старого заменяемого и нового проектируемого изделия.
Под верхним пределом цены понимается такой ее уровень, при котором для потребителей оказывается равновыгодным приобретение и использование выбранного аналога и проектируемого изделия. Верхний предел цены рассчитывается по формуле [12, с. 116]:
Цmax = Цан•a ± DЭ , (7)
где Цан – действующая оптовая цена аналога;
a – показатель качества, используемый для приведения сравниваемых вариантов к тождественному эффекту;
DЭ – экономия затрат (или дополнительные расходы) потребителя новой техники, a определяется как произведение частных качественных показателей по производительности, безотказности (сроку службы) и другим параметрам (более подробно методика расчета DЭ и a будет изложена ниже).
Лимитная цена выражает предельно допустимый (верхний) уровень цены, определяемый на основе стоимостной оценки улучшения ее потребительских свойств, при которой обеспечивается относительное удешевление продукции в эксплуатации.
Так как мы будем рассматривать совершенствование ценовой стратегии ООО «Ремкомплект», то рассмотрим верхний и нижний предел цены на этом товарном направлении:
Цл=0,9Ч41832+15500Ч0,7=48500 р.
Верхний предел цены изделия равен 48500 р.
Нижний предел цены рассчитывается по следующей формуле:
Цнп=СпЧ(1+Ур) или Цпн=Сп (8)
Где Сп - полная себестоимость изделия;
Ур- уровень рентабельности.
Цнп=31300 р.
Нижний предел цены равен 31300 р. У нас разница между верхним и нижним пределами цены составляет 64%. Так как верхний предел значительного выше нижнего, то выход на рынок возможен.
Таблица 17.Расчет верхнего и нижнего предела цены
| Показатель | Значение показателя |
| Цена товара- конкурента | 41832,0 |
| Полная себестоимость нового товара | 31300,0 |
| Нижний предел цены | 31300,0 |
| Верхний предел цены | 48500,0 |
| Коэффициент эквивалентности | 1.265,0 |
| Коэффициент изменения функциональных возможностей | 1,9 |
| Прогнозируемый спрос на новый товар, шт | 100,0 |
| Стратегия ценообразования | «Доступные цены» |
| Предлагаемая оптовая цена нового товара | 35000,0 |
Из множества используемых в рыночных условиях стратегических подходов ценообразования выбираем следующий подход- это политика «доступных цен», быстрое возмещение затрат.
Данная стратегия рассчитана на активную продажу большего объема товаров.
Цена устанавливается относительно не высокая, чаще всего по нижнему пределу.
Невысокая цена товара обуславливается желанием быстро возместить издержки.
Если предприятие отталкивается от определенного процента рентабельности реализации продукции, то расчет продажной цены может быть произведен по формуле 9 [9, с. 98]:
Р = С(1+ R/100), (9)
где Р – продажная цена;
С – полные издержки на единицу продукции;
R – ожидаемая (нормативная) рентабельность.
Методика расчета цен на основе полных издержек является одной из самых популярных среди большинства предприятий России, так как достаточно проста и удобна. Также к достоинствам данного метода ценообразования для ООО «Ремкомплект» относят:
снижение ценовой конкуренции. Этим методом пользуется большинство фирм отрасли продажи продовольственных товаров, их цены, скорее всего, будут схожими, поэтому ценовая конкуренция сводится к минимуму;
равенство покупателей и продавцов. При высоком спросе продавцы не наживаются за счет покупателей и вместе с тем имеют возможность получить справедливую норму прибыли.
Однако метод полных издержек имеет два больших недостатка:
при установлении цены не принимаются во внимание имеющийся спрос на товар и конкуренция на рынке, поэтому возможна ситуация, когда товар при данной цене не будет пользоваться спросом, а продукция конкурентов может быть лучше по качеству и более известна покупателю благодаря рекламе и т.п.;
отнесение на себестоимость товара постоянных издержек, которые являются условными и искажают подлинный вклад продукта в доход предприятия.
Метод полных затрат наиболее распространен в ценовой стратегии ООО «Ремкомплект», так как это розничное предприятие с четко выраженной товарной дифференциацией для расчета цен товаров.
В практике оптовых и розничных продавцов встречается ситуация, когда покупатель требует от них осуществить снижение цены на определенное количество процентов [30,с. 205].
Поэтому, если заранее определить величину прибыли, которую необходимо получить в целом от продажи данного товара, можно легко и без ущерба для финансовой деятельности ООО «Ремкомплект» контролировать величину снижения цен.
В данном случае при расчете цены ООО «Ремкомплект» использует метод надбавки к цене. Данный метод предполагает умножение цены приобретения товара на повышающий коэффициент по формуле 8 [9, с. 115]:
Р s = Рр (1 + т), (10)
где Ps – цена продажи;
Рр – цена приобретения;
т – повышающий коэффициент (торговая надбавка), %.
Процент наценки на основе цены реализации легко пересчитывается в процент наценки на основе цены приобретения товара.
Выражение коэффициента повышения цены от цены продажи через коэффициент повышения цены от себестоимости называется восстановлением себестоимости. И наоборот, выражение коэффициента повышения цены от себестоимости через коэффициент повышения цены от цены продажи называется восстановлением цены продажи [25,с. 124].
Рассмотрим использование данного метода в ООО «Ремкомплект». Издержки обращения единицы товара равна 62 руб. Сумма наценки — 29 руб. Процент наценки на себестоимость составляет: 29 руб. / 62 руб. х 100 = 46,8%. То же на основе цены реализации: 29 руб. / (62 руб. + 29 руб.) х 100 = 31,9%.
Выше перечисленные методы определения цен базируются на суммировании издержек ООО «Ремкомплект».
В связи с этим представляет важность анализа структуры издержек обращения торговой фирмы.
Предприятия, занимающиеся производственной деятельностью, определяют издержки производства, а предприятия, осуществляющие сбытовую, снабженческую, торгово-посредническую деятельность издержки обращения. Издержки обращения представляют собой общественно необходимые затраты труда, обеспечивающие выполнение торговлей своих функций и задач.
Издержки обращения учитываются на всех стадиях ценообразования, начиная от производства, когда в себестоимость продукции включаются расходы по сбыту, и, заканчивая розничной продажей, когда в розничной цене отражаются издержки оптовой и розничной торговли [34,с. 117].
Анализ структуры издержек обращения показывает, что торговая деятельность ООО «Ремкомплект» не является трудоемкой, поскольку затраты на оплату труда вместе с отчислениями на социальные нужды составляют не более 5% издержек обращения.
На основании данных таблицы 18 можно отметить, что наибольшую долю в издержках обращения ООО «Ремкомплект» составляют транспортные услуги (30-37%), что объясняется количеством арендуемых транспортных средств фирмы для перевозки товаров.
Также значительны расходы на отопление зданий и складов, затраты на электро - и теплоэнергию.
Часто, в подходе к управлению издержками самой распространенной является устаревшая точка зрения, согласно которой издержки должны быть снижены любой ценой до самого низкого, ниже минимально допустимого их уровня. В последнее время все большее и большее распространение получила вторая точка зрения на оптимальный размер издержек обращения. Можно и необходимо идти на дополнительные затраты в целях увеличения оборота, привлечения новых поставщиков и покупателей, повышения качества торгового обслуживания, создания привлекательного имиджа предприятия.
Проблема снижения издержек обращения в рыночных условиях должна рассматриваться в разрезе управления издержками. Так как рост издержек обращения в большей степени зависит от внешних факторов, торговые предприятия не могут на них повлиять [16,с. 257].
Рассмотрим состав и структуру издержек обращения по данным за 2006-2008 гг., которые представлены в таблице 18.
В результате проведенного анализа цен выяснилось, что на предприятии не определены ценовые нормы и, соответственно, не увязаны с другими маркетинговыми средствами, характеристика потребителя учтена, дифференциация цен обоснована, не учитывается возможная тенденция изменения цен, установленные цены позволяют участвовать в конкурентной борьбе, при установлении цены учтена гибкость спроса и реакция конкурентов на цену, цены соответствуют имиджу продукции, нормы скидок определены не правильно, не предусматривается дифференциация цен (по регионам, категориям потребителей, временам года).
Ценовая и территориальная политика изготовителей машин при поставках запасных частей, а точнее отсутствие политики, подрывает позиции их собственных немногочисленных дилеров и плодит посредников, не имеющих обязательств перед потребителями. В то же время множеству посредников заводы позволяют торговать машинами, не занимаясь запасными частями, не принимая никаких обязательств по ремонту.
Основная проблема, которую следует решать в первую очередь, - это правильная постановка работы с запасными частями, этим коварнейшим и сложным товаром. Простои техники в ожидании запасных частей сулят серьезные убытки. Известно, что уже в первый год эксплуатации половина машин требует запасных частей. Поэтому так важно поставлять их на новые рынки одновременно с поставками машин или даже раньше. В некоторых странах этого требуют импортное регулирование и законы о защите прав потребителей. Так обеспечивается готовность сбытовой сети к сервису техники.
Таблица 18.Состав издержек обращения ООО «Ремкомплект»
| Статьи затрат | 2006 г. | 2007 г. | 2008 г. | |||
| Сумма, тыс.руб. | Уд. вес, % | Сумма, тыс.руб. | Уд. вес, % | Сумма, тыс.руб. | Уд. вес, % | |
| Амортизация основных средств | 395,82 | 6,5 | 349,23 | 5,3 | 510,59 | 7,1 |
| Аренда помещений, земли | 109,61 | 1,8 | 131,79 | 2,0 | 180,95 | 2,5 |
| Заработная
плата
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||