Совершенствование и развитие ценовой стратегии предприятия
Еще одна характерная черта кризиса на российских предприятиях – ошибки в ценообразовании, например, если объявляется снижение цен на 7%, то такой шаг можно рассматривать как удачное решение менеджмента в условиях кризиса. Отсутствие премий, сокращение зарплат, увольнения персонала в компаниях неизбежно должны привести к снижению покупательной способности потребителей. Как при этом сохранить поток клиентов? Очевидно, один из основных способов – это снижение цен.
В итоге, даже с учетом снижения цены, продукция предприятия перестает быть привлекательной для клиентов.
Предприятию необходимо решить следующие важнейшие вопросы в области ценообразования:
учет влияния на цены всех возможных последствий процесса интернационализации рынков, имеющего место в Европе и активно проникающего на экономическое пространство Российской Федерации и ближнего зарубежья;
разработка эффективной ценовой стратегии и выбор наиболее целесообразных методов ценообразования в зависимости от избранных организацией целей и реальных кризисных условий.
2.4 Недостатки действующей ценовой стратегии предприятия
Приобретая у поставщиков автозапчасти и детали, ООО «Ремкомплект» ориентируется на закупочные цены производителя, строя на этом собственную ценовую политику, стремясь к максимальной выгоде. Чаще такая политика приводит к получению краткосрочной прибыли («снятие сливок»), а затем неизменно следует спад спроса и снижение цены. Предприятие начинает терять в доходах, получает убытки. Требуется более гибкий подход в ценообразовании, чтобы исключить завышение цен на «неходовой» товар и обеспечить их своевременный сбыт. Себестоимость – основа ценообразования, но необходимо учитывать и ценность товара, поведение конкурентов и эластичность спроса. Опираясь на аналитические расчеты по системе ценообразования, действующей на предприятии, рассмотрим наиболее доходные виды продукции и услуг ООО «Ремкомплект» и выявим тенденции в ценообразовании. Исходные данные представлены в таблице 19.
Таблица 19Структурный анализ цены по отдельным видам продукции
Вид продукции |
Удельный вес показателя. % |
||
| Себестоимость | Плановая прибыль | Торговая наценка | |
| Продажа автозапчастей | 87,5 | 7,5 | 5,0 |
| Изготовление и реализация запчастей в цехе | 84,5 | 10,5 | 5,0 |
| Реализация услуг в астосервисе | 77,6 | 17,4 | 5,0 |
Торговая наценка определена по всем видам продукции в одинаковом размере (5%) в связи со стабильностью затрат по реализации через торговую сеть ООО «Ремкомплект». Себестоимость продукции включает издержки по закупке товара, его доставке и хранению. Плановая прибыль определена по остаточному методу ориентируясь на среднерыночные сбытовые цены. Соответственно, максимальный доход от реализации товаров заложен по датчикам, закупочная цена которых выгодно отличается от прочих видов запасных частей, а высокий спрос на них позволяет удерживать и максимальную цену на рынке. Вкупе эти факторы обеспечивают самый высокий процент рентабельности (38,3%) при уровне плановых накоплений 33,3%.
Подытоживая состояние ценообразования на ООО «Ремкомплект» можно отметить ограниченность подходов к формированию цены; противозатратный механизм не действует, фирма не стремится сэкономить на издержках закупок, не учитывает спрос в полной мере, качество товара, ориентируясь лишь на среднерыночные цены. В условиях высокой конкуренции такой подход в формировании цены не позволяет достичь конкурентных преимуществ, а значит и претендовать на расширение рынка сбыта.
Система скидок на ООО «Ремкомплект» используется ограниченно, не учитывается сезонность продаж, преимущественность наличной оплаты услуг, возможность сокращения транспортных издержек и экономии в закупочных ценах по другим поставщикам. Пока это нереализуемые резервы снижения цен на товары и услуги, предлагаемые рынку ООО «Ремкомплект».
Учитывая состояние и поведение исследуемого предприятия на внутреннем рынке сделаем выводы по его конкурентоспособности: в ООО «Ремкомплект» в конечном счете, отсутствует четкая методология оценки и управления конкурентоспособностью продукции (услуг), которая должна учитывать как минимум три принципа:
- противоположность целей и средств субъектов рынка
- учет особенностей различных сегментов рынка
- рациональность поведения субъектов рынка.
Согласно первому принципу необходимо учитывать двойственность конкурентоспособности как экономической категории: для производителя цена – это прежде всего его затраты, для потребителя – свойство и качество товара. Их оптимальное сочетание и выражается в высокой конкурентоспособности продукции. Второй принцип подразумевает различия в оценке товаров и услуг разными потребителями, отлично друг от друга реагирующими на одни и те же свойства товара, его цену, соизмеряя их со своими потребностями и финансовыми возможностями. Однако совокупный спрос концентрируется вокруг некоторого уровня качества и цены товара, поэтому следует предлагать рынку продукцию, близкую к популярной. Это позволяет даже при относительно небольшом ассортименте удовлетворять существенную часть платежеспособного спроса. Оптимальным принято считать сегмент, к которому относится 20% потребителей продукции данного вида, приобретающих примерно 80% товара. Поиск такого сегмента гарантирует стабильные доходы фирме и конкурентоспособность продукции.
Последний принцип рассматривается как рациональность поведения субъектов рынка, подразумевая под этим оптимальный путь к удовлетворению потребностей. Например, производитель – это понимает чаще всего как продажу товара по цене, значительно превышающей себестоимость, в целях укрепления своей рыночной позиции. Потребитель же стремится к максимуму количества и качества продукции по минимальной цене. Разумное соотношение интересов обеих сторон и является разрешением проблемы конкурентоспособности товара или услуги.
Предприятию следует пересмотреть фактический уровень своей прибыльности, чтобы понять, сколько реально они зарабатывают на каждой сделке, и соответственно скорректировать ценовую стратегию.
На продажу автомобильных запчастей и услуги автосервиса на вторичном рынке кризис не окажет влияние, скорее даже увеличит потребность в них. Многие автовладельцы откажутся от покупки новых машин и предпочтут потратить большие средства на ремонт и покупку запасных частей.
ООО «Ремкомплект» следует тщательно анализировать свою ценовую политику, особенно те методы, которые приводят к сокращению выручки, скидки при покупке большого количества или оплате наличными, бонусы, а также затраты на обслуживание, в том числе на послепродажную поддержку и транспортные расходы.
Ценообразование в рыночной экономике занимает центральное место в регулировании экономических и общественных отношений. На микроуровне непосредственно сталкиваются производитель и потребитель продукции. Цена на продукцию устанавливается путем взаимного согласования в условиях совершенной конкуренции. Но эта задача усложняется с расширением зоны взаимного влияния потребителей и производителей в условиях несовершенной конкуренции.
Использование экономико-математическое моделирование в вопросах ценовой стратегии становится весьма актуальным и приоритетным направлением для предприятий, осуществляющих свою финансово-хозяйственную деятельность в условиях рыночных отношений.
Разработка самостоятельной ценовой стратегии - постоянно воспроизводимый процесс. Нельзя создать такую стратегию однажды и потом пользоваться ею безо всяких корректировок многие годы. Стратегия ценообразования должна постоянно проверяться на основе фактически достигнутых результатов и при необходимости корректироваться. А главное, она должна соответствовать именно той общей маркетинговой стратегии, которой в этот момент придерживается предприятие.
В третьей главе работы предлагаем рассмотреть несколько тактических приемов, помогающих найти баланс между объемом продаж и уровнем прибыльности в трудных экономических условиях, выбрать действенную ценовую политику для торгового предприятия.
3.1 Предложения по совершенствованию ценовой стратегии ООО «Ремкомплект»
3.2 Использование экономико-математического моделирования в управлении ценовой политикой ООО «Ремкомплект»
По результатам предыдущей главы было выявлено, что проблемой данного предприятия в вопросах ценовой политики являются следующие:
- ценообразование на предприятии максимально ориентировано на издержки и слабо - на исследование спроса;
- цены недостаточно часто адаптируются к меняющимся рыночным условиям и уровню развития предприятия;
- цена рассматривается в отрыве от других элементов системы маркетинга.
В связи с указанными недостатками в данной работе предлагается разработать мероприятия, которые способствовали бы решению указанных ранее проблем.
Как было определено в предыдущей главе, цена производимую и реализованную продукцию предприятия, в большинстве случаев привязана к издержкам.
В результате, ориентация на издержки при ценообразовании на предприятии ООО «Ремкомплект» и стремление к максимальному повышению прибыли приводит к тому, что политика цен на исследуемом предприятии не способствует реализации стратегии, направленной на расширение доли рынка, выхода на новые рынки сбыта по основным группам продукции.
Следующей проблемой является то, что ценовая политика предприятия не имеет свойства гибкости, адаптивности, не связана со стадией работы предприятия, действиями конкурентов и другими факторами, прямо или косвенно влияющими на деятельность ООО «Ремкомплект».
ООО «Ремкомплект» использует для расчета цен достаточно простую и удобную методику, основанную на учете полных издержек, однако метод полных издержек имеет большой недостаток, а именно - при установлении цены не принимаются во внимание имеющийся спрос на товар и конкуренция на рынке. Этот фактор делает предприятие уязвимым в условиях кризиса. Схема основных подходов к ценообразованию представлена в Приложении 6.
Определим цели, которых хотим достичь разработкой новой ценовой стратегии.
Цель ценообразования ООО «Ремкомплект» - максимизация прибыли и обеспечение доступности предлагаемых компанией товаров для широких слоев населения. Максимизация текущей прибыли обеспечивается путем оперативной и объективной оценки всех тенденций спроса.
Конкретно предприятию необходимо:
- просчитать на базе экономических ресурсов свои производственные возможности: максимальные объемы производства и продаж по всем видам деятельности;
- определить равновесные цены по предлагаемым товарам и услугам, а также «потолки» цен с учетом издержек и желаемых доходов в работе магазина ООО «Ремкомплект»;
- рассчитать предельные издержки и предельные доходы в целях определения оптимальной точки объемов производства предприятия;
- разработать проект долговременных стратегий, которые бы учитывали меняющиеся условия рынка (стратегическое планирование);
- регулярно осуществлять стратегический и оперативный аудит для выявления сильных и слабых сторон предприятия;
- разработать стратегию роста для включения в портфель новых товаров или услуг (стратегия завоевания рынка.) Освоение гарантийного обслуживания автомобилей в работе автосервиса ООО «Ремкомплект»;
- углубить маркетинговые исследования по измерению спроса, определив и выбрав целевые сегменты рынка с наиболее выгодным позиционированием товаров и услуг ООО «Ремкомплект»;
- принять решение о широте товарного ассортимента в связи с определением своей продукции на рынке (исключение неходового товара и заполнение ниши);
- выбрать стратегию маркетинга для товаров, пользующихся спросом с разным уровнем жизненного цикла товаров;
- расширить методику ценообразования на основе ценности товара и с учетом поведения конкурентов, наиболее гибко реагируя на состояние рынка;
- сформировать программу продвижения товара на рынке;
- рассмотреть целесообразность дополнительных каналов распространения товаров или услуг (расширение торговой сети на условиях розничной и оптовой продажи).
Выше рассмотренные мероприятия будут способствовать оптимизации и стабилизации общего и финансового состояния ООО «Ремкомплект», но потребуют дополнительных затрат на их разработку и внедрение, что должно быть учтено при составлении бюджета.
Опираясь на рекомендации по совершенствованию ценовой политики ООО «Ремкомплект», выделим несколько актуальных направлений для углубленного анализа и выработки проектных решений, в частности:
Расчет оптимального объема производства (анализ безубыточности);
Эффект от снижения издержек при закупке запасных частей у прочих поставщиков;
Эффект от снижения цены на ремонт автомобилей;
Эффект от пересмотра структуры заявок на отдельные виды продукции;
Эффект от дополнительных инвестиций в производство и освоение новых направлений деятельности.
Вышеприведенные направления расчетов позволяет определить предельные издержки и доходы фирмы; дополнительные выгоды (прибыль) от снижения закупочных цен; оптимальный вариант цен на ремонт автомобилей и в связи с этим размер дополнительных работ; увеличение выручки за счет пересмотра ассортимента запасных частей. В итоге предложен проект организации сервиса и гарантированному обслуживанию автомобилей на ближайшие четыре года с инвестированием в новое направление деятельности порядка пяти миллионов рублей.
3.2 Использование экономико-математического моделирования в управлении ценовой политикой ООО «Ремкомплект»
Построим модель оптимального объема производства, то есть оптимизации безубыточности для предприятия ООО «Ремкомплект».
Разработанный алгоритм нахождения данного интервала состоит из двух этапов:
на первом — строится аппроксимационная линейная модель зависимости спроса покупателей от цены на товар, опирающаяся на данные за два смежных периода времени;
на втором — определяются постоянные и переменные затраты, благодаря которым рассчитывается интервал безубыточности.
Обратимся к математической стороне модели, для чего примем, что деятельность фирмы характеризуется следующими показателями (см. табл. 20).
Таблица 20Исходные данные для построения модели
|
Смежные
периоды времени,
равные
|
Физический объем продаж товаров, нат. Ед. | Цена товаров, руб. | Средняя себестоимость единицы товаров (удельная себестоимость), руб. |
| 2008 год | y1 | x1 | z1 |
| 2010 год | y2 | x2 | z2 |

Допустим, что физический объем продаж товаров y(x) является линейной функцией от цены товаров x, то есть имеется следующая зависимость спроса от цены:
y(x)=kx+b, (11)
где y(x) — физический объем продаж товаров, нат. ед.;
х — цена товаров, руб/нат. ед.;
k и b — коэффициенты, связывающие между собой физический объем продаж и цену.
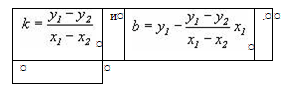
Рис.
Согласно данным таблицы 1, для коэффициентов k и b в этом случае справедливо:
Если является верным предположение, что покупательский спрос эластичен, то есть зависит от цены (а он часто именно таковым является), то, при прочих равных условиях, повышение цен приводит к сокращению спроса, а снижение цен, наоборот, к расширению спроса.
Это означает, что коэффициент k в выражении (11) будет отрицателен, а коэффициент b, наоборот, положителен (рис. 9). Подбор коэффициентов не представляет трудности, и при наличии фактических данных это можно сделать как с помощью калькулятора, так и программных средств (автор обычно использует Excel, предоставляющий пользователю одновременную возможность построения графика и получения уравнения регрессии).
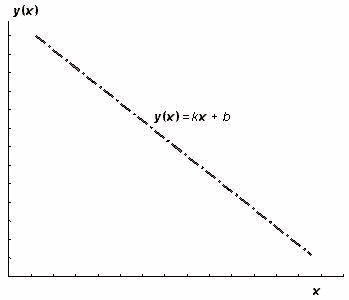
Рисунок 9. Зависимость объема продаж от цены
Опираясь на модель нахождения переменных и постоянных затрат с использованием данных обычных бухгалтерских регистров — объема продаж и себестоимости, представим формулы для отыскания величин переменных и постоянных затрат применительно к обозначениям в таблице 20:
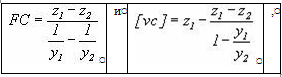
Рис.
где FC — постоянные затраты фирмы, руб.;
VC — переменные затраты фирмы, руб.;
[vc] — удельные переменные затраты товаров, руб./нат. ед.
Обычно точка безубыточности находится по следующей общепринятой формуле:
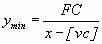
где ymin — безубыточный объем продаж товаров, нат. ед.
Но рассматриваемый случай особый, поскольку объем продаж y(x) и цена связаны линейной зависимостью в соответствии с выражением (11). А это значит, что общепринятая формула для нахождения точки безубыточности может быть модифицирована. В частности, цена x может быть представлена в виде обратной функции от объема продаж y(x). С учетом сказанного минимальный объем продаж ymin, при котором прибыль предприятия равна нулю, составит
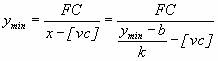 (12)
откуда получаем следующее квадратное уравнение:
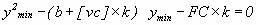 (13)
Квадратное уравнение (13), решаемое относительно ymin, согласно правилам математики может или не иметь решений, или иметь одно решение, или иметь два решения. Последний случай наиболее интересен, поскольку это означает уже просто не традиционную точку, а интервал безубыточности. Далее, подставив полученные значения ymin в выражение (11), становится возможным отыскать две цены — нижнюю и верхнюю, определяющие соответственно ценовой интервал безубыточности. Как известно, точка безубыточности определяет такой объем производства (продаж), при котором прибыль предприятия равна нулю. Интервал безубыточности не исключение, и что это именно так, показывает зависимость прибыли Р(х) от цены х:
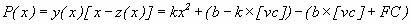
где Р(х) — прибыль от продажи товаров (руб.).
На рисунке 10, иллюстрирующем поведение функции Р(х), хорошо видно, в каких точках, то есть при каких ценах х, парабола прибыли Р(х) пересекает ось аргументов, что означает нулевую прибыль.
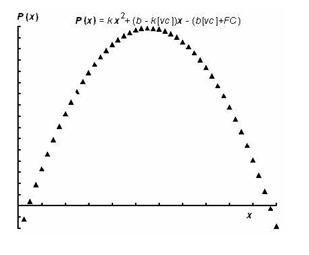
Рисунок 10. Ценовой интервал безубыточности
Но прежде чем перейти к расчетам на нашем предприятии ООО «Ремкомплект», отметим возможные проблемы, которые возникают при применении данного метода, а также его основное достоинство.
Прежде всего, сложность применения предлагаемого метода заключается в том, что он наиболее эффективен в случае однопродуктовых предприятий (выпускающих один вид продукта). Разумеется, подобное предприятие в чистом виде абстракция, поэтому на практике можно «разделить» реальное многопродуктовое на несколько условных «однопродуктовых». В деле разделения на помощь приходит или бухгалтерский учет, который при всех его недостатках все же вполне корректно определяет величину себестоимости — если даже не каждого вида продукта (товара) в отдельности, то, по крайней мере, агрегированных по какому-либо признаку групп, — или тот же управленческий учет, в котором себестоимость может быть вычислена и более точно.
Далее,
поскольку
данная математическая
модель справедлива
в предположении,
что сравниваемые
между собой
периоды времени
представляют
собой бесконечно
малые промежутки
времени ( ),
то это нужно
понимать в том
смысле, что
предлагаемый
метод в неявной
форме исходит
из сопоставимости
цен и переменных
затрат, а также
неизменности
постоянных
затрат предприятия
в сравниваемых
периодах времени.
А следовательно,
точность получаемых
результатов
зависит от
темпов инфляции.
Чем выше темпы
инфляции, тем
ниже точность
результата,
и наоборот, чем
ниже инфляция,
тем точнее
результат
(абсолютно
точный результат
будет получен
при условии,
что инфляция
отсутствует).
В этой связи
возникает
задача учета
инфляционного
фактора, и один
из применяемых
автором способов
заключается
в следующем:
год разбивается
на два полугодия,
каждое из которых
становится
базой для поиска
значений постоянных
и переменных
затрат и точки
безубыточности.
Преимущество модели заключается в том, что она позволяет обойтись минимумом данных (всего шесть величин), при этом на сегодняшний день их легко получить с помощью обычных бухгалтерских регистров: речь идет о выручке, себестоимости и физическом объеме проданных продуктов (товаров). И как показывает опыт автора, несмотря на перечисленные выше сложности, практическое применение разработанной модели на предприятиях, относящихся к самым различным отраслям, оказывается достаточно плодотворным. Она позволяет наглядно демонстрировать руководителям фирм скрытые (а порой уже упущенные) возможности оптимизации ценовой политики.
Достаточно часто на практике приходится сталкиваться с ситуацией, которая показывает, как неосторожное повышение цен всего на 5% отпугивает покупателей и приводит к куда более значительному падению физического объема продаж — более чем на 13%, — то есть эластичность спроса показала свой «капризный» характер в полной мере (см. табл. 21).
Таблица 21.Фактические данные
| Годы | Выручка от продаж, руб. | Себестоимость продаж, руб. |
Прибыль от продаж, руб. [гр. 1 - гр. 2] |
Объем продаж, изд. |
Средняя цена, руб. за 1 изд [гр.1:гр. 4] |
Удельная себестоимость, руб. на 1 изд [гр.2 : гр.4] |
Удельная прибыль, руб. на 1 изд [гр.5 - гр.6] |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2008 | 45 426 662 | 43 595 214 | 1 831 448 | 8 447 751 | 5,38 | 5,16 | 0,22 |
| 2010 | 42 143 858 | 39 366 852 | 2 777 006 | 7 471 472 | 5,64 | 5,27 | 0,37 |
Из анализа данных видно, что в 2010 г. по сравнению с предыдущим годом средняя цена товаров возросла с 5,38 руб. до 5,64 руб. за 1 изделие при одновременном значительном сокращении объема продаж (с 8 447 751 изд. до 7 471 472 изд.), то есть явно проявились признаки, что спрос покупателей эластичен (рис.11).
Предполагая, что зависимость объема продаж от цены подчиняется выражению (11), находим искомую линейную функцию (она также изображена на рис.11).
Кроме того, в 2010 г. снижение объема продаж сопровождется ростом себестоимости 1 изд. реализуемых товаров (с 5,09 до 5,18 руб.). Исходя из этого, находим величины постоянных и удельных переменных затрат:
FC = 7 111 579 руб. и [vc] = 4,32 руб. на 1 изд. товаров.
у(х) = –3 754 919х + 28 649 215.
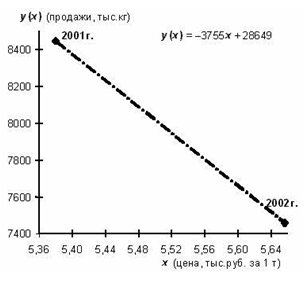
Рисунок 11. Зависимость объема продаж товаров от их цены
Зная величины постоянных затрат FC и удельных переменных затрат [vc], а также зависимости объема продаж от цены товара x, отыскиваем интервал безубыточности. В частности, в соответствии с выражением (12), минимальный объем продаж ymin, при котором прибыль фирмы была бы равна нулю, находится из уравнения
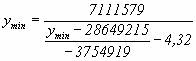
Решение получающегося квадратного уравнения дает следующие точки безубыточности: 9 665 095 изд. при средней цене 5,06 руб. за 1 изд. товаров и 2 762 870 изд. при средней цене 6,89 руб. за 1 изд. товаров. Как выглядит найденный ценовой интервал безубыточности, показано на рисунке 12.
Изображенный на рисунке 12 график зависимости прибыли от цены описывается следующей функцией:
Р(х) = –3 754 919х2 + 44 870 465х – 130 876 188.
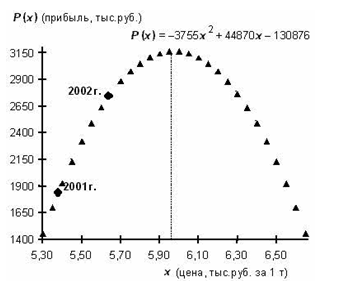
Рисунок 12. Ценовой интервал безубыточности
Если решить данное уравнение, приравняв его к нулю, то можно еще раз убедиться, что нулевая прибыль возникает в найденных ранее точках безубыточности — соответственно при ценах 5,06 руб. и 6,89 руб. за 1 изд. товаров.
Очевидно, что в настоящий момент ООО «Ремкомплект» находится примерно посередине между двумя точками безубыточности. Это отрадный момент, тем более видно, что предприятие может еще больше повысить цены, поскольку на рисунке 12 видно, что максимальная прибыль достигается при средних ценах, равных 5,95 руб. за 1 изд. Однако очевидно и другое: при дальнейшем повышении цен объем продаж будет падать — в полном согласии с выражением (11) и рис. 12.
Иначе говоря, общий вывод безрадостный: интересы ООО «Ремкомплект» и покупателей противоречат друг другу. При росте цен растет прибыль ООО «Ремкомплект», но падает спрос, то есть страдает покупатель; при снижении же цен спрос растет, то есть покупатель выигрывает, но снижается прибыль ООО «Ремкомплект». Коллизию интересов продавца и покупателя нужно понимать в том смысле, что проводимая организацией в 2008 г. ценовая политика не учитывала платежеспособный спрос и нуждалась в корректировке. Очевидно, что наилучшим шагом со стороны ООО «Ремкомплект» было бы небольшое снижение цен в интересах покупателей, тем более что нижняя граница ценового интервала безубыточности дает ему достаточный простор для маневра. Конечно, это понижение, согласно выполненным расчетам, должно повлечь за собой снижение прибыли. Но, с другой стороны, нельзя забывать и о том, что благодарность покупателей тоже многого стоит, и порой — даже больше прибыли.
3.3 Анализ эффективности предложенных мероприятий
1. Расчет оптимального объема производства по ремонту и техническому обслуживанию автомобилей.
Данный расчет производится с целью определения того объема производства, которые обеспечит фирме максимальную прибыль при определенных издержках.
Расчет произведем по данным 2008 года, условно рассматривая предприятие в краткосрочном временном периоде, когда появление новых конкурентов на рынке маловероятно.
В таком случае определение объема возможно по двум направлениям: сравнение валового дохода при различных объемах с валовыми издержками и выбор варианта, когда разница между ними будет максимальной, то есть будет достигнут максимальный объем прибыли; и второй вариант – сравнение предельных доходов и предельных издержек фирмы, поскольку немаловажно знать, что дает производство еще одной дополнительной единицы продукции. Когда дополнительная продукция будет больше добавлять к издержкам, чем к доходу, увеличение объемов станет нецелесообразно.
Точка, в которой будет достигнуто равенство, называется точкой оптимального выпуска.
Учитывая, что ООО «Ремкомплект» работает в условиях совершенной конкуренции, ее предельный доход равен цене единицы продукции и предприятию есть смысл наращивать объемы до тех пор, пока предельные издержки не станут, равны предельному доходу (цене). Если цена услуги окажется ниже минимальных средних переменных издержек, предпочтительнее отказаться от данного вида деятельности. Исходными данными для расчетов служат показатели объема ремонтных работ и издержек за 2008 год, представленные в таблице 22.
Теперь просчитаем варианты издержек, дохода / выручки и прибыли в зависимости от объема ремонта (см. табл. 23).
Таблица 22.Величина издержек и объема выполнения работ по техническому обслуживанию автомобилей ООО «Ремкомплект» в 2008 году
| Объем услуг (автомоб) | Валовые затраты | Постоянные затраты | Переменные затраты | Средние затраты валовые | Средне временные затраты |
Средне постоянные затраты |
Средняя цена ремонта | Валовая выручка | Валовая прибыль |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Q | TC | FC | VC | ACт | ACv | ACf | Pср | TR | TП |
| 1680 | 2780 | 600 | 2180 | 1,65 | 1,30 | 0,35 | 1758 | 2954 | 174 |
Таблица 23.Динамика издержек и доходов фирмы,тыс.руб.
| Q, число ремонтов | Издержки | Предельные издержки МС | Средние издержки | Выручка TR | Прибыль | ||||
| Постоянные FC | Переменные VC | Валовые ТС | Постоянные АСf | Переменные АСv |
Валовые ACт |
||||
| 1000 | 600 | 970 | 1570 | 1,57 | 0,6 | 0,97 | 1,57 | 1758 | 188 |
| 1100 | 600 | 1089 | 1689 | 1,19 | 0,55 | 0,99 | 1,54 | 1934 | 245 |
| 1200 | 600 | 1200 | 1800 | 1,11 | 0,50 | 1,00 | 1,50 | 2110 | 310 |
| 1300 | 600 | 1365 | 1965 | 1,65 | 0,46 | 1,05 | 1,51 | 2285 | 320 |
| 1400 | 600 | 1540 | 2140 | 1,75 | 0,43 | 1,10 | 1,53 | 2461 | 321 |
| 1500 | 600 | 1725 | 2325 | 1,85 | 0,40 | 1,15 | 1,55 | 2637 | 312 |
| 1600 | 600 | 1952 | 2552 | 2,27 | 0,37 | 1,22 | 1,59 | 2813 | 261 |
| 1700 | 600 | 2210 | 2810 | 2,58 | 0,35 | 1,30 | 1,65 | 2989 | 179 |
| 1800 | 600 | 2484 | 3084 | 2,74 | 0,33 | 1,38 | 1,71 | 3164 | 80 |
| 1900 | 600 | 2717 | 3317 | 2,33 | 0,31 | 1,43 | 1,74 | 3340 | 23 |
| 2000 | 600 | 2960 | 3560 | 2,43 | 0,30 | 1,48 | 1,78 | 3516 | -44 |
Учитывая, что предельный доход равен цене продукции (ремонт одного автомобиля 1758 руб.) просчитаем выручку; прибыль рассчитана как разница между выручкой и валовыми издержками.
Выравнивая предельный доход и предельные издержки, ООО «Ремкомплект» должно ремонтировать в год 1300-1400 автомобилей, получая при этом максимальный доход 321 тыс. руб. Уточним показатели, применяя формулу пороговой выручки [24, с. 115]:
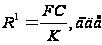 (15)
К – коэффициент покрытия – доля суммы покрытия в выручке от реализации или доля средней величины покрытия в цене товара.
Средняя величина покрытия – это разница между ценой товара (услуги) и средними переменными издержками.
Сумма покрытия – это разница между выручкой и всей суммой переменных издержек. Она составляет по 2008 году 2954 – 2180=774 тыс. руб.
Тогда коэффициент покрытия равен:
К=774/2954=0,262
Пороговая выручка составит
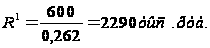
Этому размеру выручки соответствует объем ремонта в 1300 единиц автотранспорта. Соответственно, ООО «Ремкомплект» при сложившихся издержках и цене нет смысла увеличивать объем ремонта свыше 1300 автомобилей в год. Это и есть точка оптимального объема ремонта. Минимальные валовые издержки 1570 тыс. руб. соответствуют объему 1000 ремонтов. Если цена одного ремонта выше данного показателя, фирма максимизирует прибыль (1680>1570), в интервале 970-1570 – минимизирует доходы. Другими словами, предприятию невыгодно ремонтировать менее 1000 автомобилей в год, но и тем более 1300. Проиллюстрируем результаты графически (см. Приложение 9, 10).
Эффект от снижения издержек при закупке запасных частей у прочих поставщиков ООО «Ремкомплект» производит централизованный закуп запасных частей для ремонта легковых автомобилей у основного производителя – поставщика. Официальные дилеры «АвтоВАЗА» имеются и в Башкирии, например в г. Уфе, что географически предпочтительнее в плане транспортных издержек, временных затрат и безопасности поставок.
Поэтому рассмотрим вариант закупок запчастей через посредническую фирму, предлагающую оптовые поставки продукции «АвтоВАЗА» с дилерской наценкой от 1,0 до 3% в зависимости от объема поставок, рассчитаем издержки ООО «Ремкомплект» по приобретению партии запасных частей через поставщика производителя и официального дилера в г. Уфе. Расчетные данные представлены в таблице 24.
Таблица 24.Расчет экономического эффекта при оценке издержек приобретения запасных частей через