Методика оцінки кредитоспроможності позичальників
Власний капітал (ринкова оцінка) Реінвестований прибуток
К3= ---------------------------------------------; К3= --------------------------------------
Привернутий капітал Всього активів
Власні оборотні кошти
К5= ---------------------------------- .
Всього активів
Критичне значення індексу Z складає 2,675. Це дозволяє провести межу між підприємствами і виказати думку про можливості в недалекому майбутньому (2-3 роки) банкрутства одних ( Z<2. 675) і досить стійкий фінансовий стан інших ( Z>2. 675).
Відомі і інші подібні критерії, зокрема, британські учені Тафлер і Тішоу запропонували в 1977 році прогнозну чотирьохфакторну модель .
Приведена методика має один, але вельми серйозний недолік : істоті її можна розглядати лише відносно крупних компаній, котируючих свої акції на біржах. Проте, є досвід розрахунку індексу 2 для вітчизняних компаній нафтогазового комплексу (26.-с.10).
Будь-яке прогнозне рішення є суб'єктивним, а розраховані значення критеріїв носять швидше характер інформації до роздуму. Рішення в однокритерійній задачі простіше, ніж в багатокритерійній, але і там і тут є свої плюси і мінуси. Використання системи формалізованих і неформалізованих критеріїв дозволяє врахувати не тільки дані бухгалтерського обліку, звітності, але і додаткову інформацію (наприклад, стійко низькі коефіцієнти ліквідності, погіршення відносин з установами банківської сфери, недостатня диверсифікація діяльності або втрата ключових контрактів, інші).
Інші методи оцінки кредитоспроможності. Якщо розглянуті нами методи в тому або іншому ступені застосовуються в українській банківській практиці, то за кордоном оцінка надійності здійснюється, як правило, за допомогою декількох ключових позицій.
У США застосовується правило п'яти "сі" (ключові слова починаються на "сі"):
- характер (character) - особа позичальника, його репутація в діловому світі, відповідальність, і готовність виконати узяті зобов'язання;
- фінансові можливості (сарасity) - здатність погасити узяту позику за рахунок поточних грошових надходжень або від продажу активів;
- майно (сарital) - величина і структура акціонерного капіталу підприємства;
- забезпечення (соllаtеrаl ) - види і вартість активів, пропонованих як застава при отриманні кредиту;
- загальні умови (conditions) - стан економічної кон'юнктури і інші зовнішні чинники, здатні зробити вплив на положення позичальника(наприклад, зміна податкового законодавства і т.п. ) (23.-с. 5).
Легко помітити, що і "5 з" не позбавлені недоліків. Названі показники, за деяким винятком, не можуть бути виражені безпосередньо в цифрових величинах; Значить, і тут виникають проблеми надійності аргументування на користь того або іншого висновку. Багато показників розраховуються виходячи з даних про залишки, а не обороти.
У Англії ключовим словом, в якому зосереджені вимоги при видачі позик позичальникам, є термін "PARTS", що включає:
purpose - призначення, мета;
amount - сума, розмір;
repayment - оплата, повернення довга і відсотків;
term - термін;
security - забезпечення, застава.
Тут розраховуються, наприклад, такі показники:
Середня сума Дебіторської заборгованості
Середня сума = ---------------------------------------------------------------- * 365
погашення кредиту Об'єм продажів
Середня вартість запасів
Оборот запасів = --------------------------------------------------- * 365
Вартість проданих товарів
Середня сума Середня сума Кредиторської заборгованості
отриманого = ----------------------------------------------------------------------- *365
кредиту Вартість проданих товарів оцінених по собівартості
Існують і деякі інші методи оцінки кредитоспроможності, які по своїй специфіці небагато відрізняються від вищеперелічених.
Так, фінансове положення підприємства-позичальника в економічному житті Німеччини визначають по рівню рентабельності і частці забезпеченості власними засобами.
Відповідно до цього виділяють три основні групи підприємств з різним ступенем ризику:
1)бездоганний фінансовий стан, тобто солідну базу власних засобів і високу норму рентабельності;
2)задовільний фінансовий стан;
3)незадовільний фінансовий стан , тобто низьку частку власних засобів і низький рівень рентабельності.
Все це дозволяє виділити підприємства працюючі з вищою, ніж міжгалузева рентабельність; працюючі на міжгалузевому рівні і з показниками на рівні нижче галузевих. Практика видачі кредиту банком така, що його одержують вільно підприємства мають або бездоганне фінансове положення незалежно від якості забезпечення кредиту, або з бездоганним забезпеченням, незалежно від фінансового положення підприємства.
У Японії, окрім загальноприйнятих застосовують і коефіцієнти власності (відношення власного капіталу до підсумку балансу, співвідношення позикового і власного капіталу, відношення довгострокової заборгованості до власного капіталу, відношення іммобілізованного капіталу до суми власного капіталу і довгострокової заборгованості і ін.). Ці показники, що характеризують стійкість фінансового положення, одержують при аналізі горизонтальної і вертикальної будови балансу (12.-с. 58-64).
Окрім самих методів оцінки кредитоспроможності у величезній кількості пропонуються різними авторами модифіковані коефіцієнти, які також повніше або вже здатні охарактеризувати окремі сторони фінансового або господарського стану підприємства. Наприклад, показник "стану здоров'я" підприємства - його рентабельність, ROE (Return on equity: не невідомий показник) розраховується як відношення Чистого прибутку до Середнього власного капіталу за період. Указуючи на ступінь відшкодування основного капіталу, він відображає здатність підприємства відшкодовувати по підсумках, окрім всіх інших виробничих чинників, також чинник капіталу (25.-с.13)
Таким чином, стисло розглянувши деякі з існуючих методів оцінки кредитоспроможності відзначимо, що причиною недоліків будь-якого з них є їх вузька цілеспрямованість. Якщо неможливо врахувати всі чинники, що впливають на оцінку кредитоспроможності, то,как правило, їх групують і розглядають при аналізі окремо, або вдаються до середніх значень і т п.
Тому, в сучасних умовах будь-яка методика повинна бути орієнтована на синтез основних і додаткових методів, або застосовувати пов'язану систему, побудовану на декількох методах.
РОЗДІЛ ІІ. АНАЛІЗ МЕТОДИЧНОГО АПАРАТУ ПРИВАТБАНКУ ЗА ОЦІНКОЮ КРЕДИТОСПРОМОЖНОСТІ ПОЗИЧАЛЬНИКА.
2.1.ПриватБанк – лідер банківського ринку України
Одним з банків України, що найдинамічніше розвиваються, і займає лідируючі позиції банківського рейтингу країни є ПриватБанк, який був заснований в 1992 році. За станом на 1 січня 2007 року розмір чистих активів ПриватБанку складає 33,777 млрд. грн. Статутний фонд банку складає 2,082 млрд. грн., власний капітал - 3,288 млрд. грн. Кредитний портфель банку складає 28,768 млрд. грн., зокрема кредити фізичним особам - 11,564 млрд грн. Фінансовий результат ПриватБанку за підсумками 2006 року склав 506,208 млн. грн.
У 2007-у році Global Finance також четвертий рік підряд визнає ПриватБанк за кращий банк в Україні по рейтингу World's Best Foreign Exchange Banks 2007. В кінці 2005 року в рамках рейтингу Best Bank Award журналу Global Finance ПриватБанк третій рік поспіль визнаний "Кращим банком в Україні". Авторитетний міжнародний фінансово-аналітичний журнал "The Banker" за наслідками проведеного в 2000 і 2002 роках дослідження, привласнив ПриватБанку звання "The Bank of Year". Інший впливовий журнал - "Euromoney" в течію п'ять років - в 1999, 2000, 2001, 2002 і 2005 роках визнає ПриватБанк за кращий банк України. В ході дослідження ринку банківських послуг, проведеного компанією GFK Ukraine, 23,3% опитаних жителів України назвали ПриватБанк найпривабливішим для себе українським банком. ПриватБанк також має найвищий рівень впізнанності серед населення без підказки: 64%. ПриватБанк також є лідером серед українських комерційних банків по кількості клієнтів: його послугами користується понад 23% населення України.
Володіючи генеральною ліцензією Національного Банку України на проведення банківських операцій, ПриватБанк здійснює весь спектр банківських послуг, що є на вітчизняному ринку, з обслуговування корпоративних і приватних клієнтів відповідно до міжнародних стандартів. Довгостроковий інтерес клієнта - головний пріоритет в роботі банку. З клієнтами працює висококваліфікована команда фахівців і персональні менеджери, які несуть відповідальність за забезпечення якісного обслуговування, оперативне і точне задоволення потреб клієнта. Упроваджуючи нові види банківських послуг і постійно удосконалюючи комплекс банківського обслуговування, на сьогоднішній день банк обслуговує 241 тисяча корпоративних клієнтів, приватних підприємців - 209 тисяч і понад 12,5 мільйони рахунків фізичних осіб. Об'єм привернутих банком засобів юридичних осіб на 1 січня 2007 року складає 8,5 млрд. грн, зокрема депозитний портфель юр. осіб - 2,5 млрд.грн. Об'єм засобів фізичних осіб, залучених ПриватБанком на 1 січня 2007 року складає 15,188 млрд. грн. (найбільший показник серед всіх українських банків),зокрема депозитний портфель фіз.осіб-11,201 млрд. грн.
Проводячи
послідовну
політику зміцнення
стабільності
банку і вдосконалення
якості обслуговування,
ПриватБанк
вважає одним
з пріоритетних
напрямів своєї
роботи розвиток
комплексу
сучасних послуг
для індивідуального
клієнта. На
сьогоднішній
день банк пропонує
громадянам
України більше
150 видів найсучасніших
послуг, серед
яких поточні,
вкладні операції,
карткові продукти,
різноманітні
програми
споживацького
кредитування,
здійснювані
у партнерстві
з провідними
вітчизняними
торговими,
ріелторськими
компаніями
і автовиробниками.
ПриватБанк
є уповноваженим
Урядом України
банком по виплаті
пенсій і соціальної
допомоги громадянам,
а також виплаті
компенсацій
жертвам нацистських
переслідувань.
Сьогодні свою
пенсію і соціальні
виплати в Приватбанку
одержують понад
1,2 мільйони чоловік.
Більше 44% клієнтів
банків, що оформляють
кредити на
покупку споживацьких
товарів, користуються
кредитними
програмами
Приватбанку.
Також послугами
Приватбанку
користуються
28% всіх клієнтів
депозитних
програм, більше
33% клієнтів, що
виробляють
обмін валюти.
Близько 35% клієнтів
українських
банків вибирають
Приватбанк
при відкритті
поточного
рахунку і понад
28% користуються
послугами банку
при здійсненні
грошових переказів.
 Проводячи
послідовну
політику зміцнення
стабільності
банку і вдосконалення
якості обслуговування,
Приватбанк
вважає одним
з пріоритетних
напрямів своєї
роботи розвиток
комплексу
сучасних послуг
для індивідуального
клієнта. На
сьогоднішній
день банк пропонує
громадянам
України більше
150 видів найсучасніших
послуг, серед
яких поточні,
вкладні операції,
карткові продукти,
різноманітні
програми
споживацького
кредитування,
здійснювані
у партнерстві
з провідними
вітчизняними
торговими,
ріелторськими
компаніями
і автовиробниками.
ПриватБанк
є уповноваженим
Урядом України
банком по виплаті
пенсій і соціальної
допомоги громадянам,
а також виплаті
компенсацій
жертвам нацистських
переслідувань.
Сьогодні свою
пенсію і соціальні
виплати в ПриватБанку
одержують понад
1,2 мільйони чоловік.
Більше 44% клієнтів
банків, що оформляють
кредити на
покупку споживчих
товарів, користуються
кредитними
програмами
ПриватБанку.
Також послугами
ПриватБанку
користуються
28% всіх клієнтів
депозитних
програм, більше
33% клієнтів, що
виробляють
обмін валюти.
Близько 35% клієнтів
українських
банків вибирають
ПриватБанк
при відкритті
поточного
рахунку і понад
28% користуються
послугами банку
при здійсненні
грошових переказів.
ПриватБанк
є визнаним
лідером вітчизняного
ринку платіжних
карт. На сьогоднішній
день банком
випущено більше
11,9 млн. пластикових
карт (39% від загальної
кількості карт,
емітованих
українськими
банками). У мережі
обслуговування
пластикових
карт банку
працює 3 439 банкомату,
пластикові
карти банку
приймають до
оплати понад
25 тисячі торгово-сервісних
крапок по всій
Україні. Наявність
широкої мережі
обслуговування
карткових
продуктів
дозволяє ПриватБанку
активно впроваджувати
послуги з
автоматизованої
видачі корпоративним
клієнтам заробітної
платні з використанням
пластикових
карт. Інноваційна
політика ПриватБанку
орієнтована
на впровадження
на українському
ринку принципово
нових, передових
банківських
послуг, які
надають клієнтам
нові можливості
управління
своїми фінансами.
ПриватБанк
першим в Україні
запропонував
своїм клієнтам
послуги інтернет-банкинга
"Приват24" і
GSM-банкинга, а
також послуги
з продажу через
мережу своїх
банкоматів
і POS-терминалов
електронних
ваучерів провідних
операторів
мобільного
зв'язку і IP-телефонии.
2.2.Методика оцінки кредитоспроможності позичальника,
використовувана Приватбанком
Основну частину в структурі кредитного портфеля складаю мікрокредити. «Мікрокредитування» - продукт, розроблений для фінансування малого (середнього) бізнесу і приватних підприємців, чия офіційна звітність не дозволяє скласти об'єктивну думку про поточне положення діяльності клієнта, або зовсім відсутній (наприклад, приватні підприємці, що працюють по єдиному податку), а, отже, не дає їм можливості одержати звичний банківський кредит.
Мікрокредити надаються суб'єктам господарської діяльності на комерційній, договірній основі, за умови дотримання принципів забезпеченості, поворотності, терміновості, платності, цільовій спрямованості. Паралельно з цим, позичальник повинен бути резидентом України . Термін роботи позичальника в бізнесі (не залежно від дати офіційної реєстрації) повинен складати для торгівлі - не менше 3 місяців, для виробництва і послуг - не менше 6 місяців.
Головними відмітними особливостями мікрокредитування є однорівнева система організації кредитного процесу, а також специфіка методики оцінки фінансово - економічного стану потенційних позичальників, заснована на використовуванні технології, вживаної в зарубіжній банківській практиці.
Однорівнева система організації процесу - здійснення експертом функцій трьох рівнів кредитної роботи: залучення і первинний контакт з клієнтом, фінансово - економічний аналіз, оцінка забезпечення, оформлення видачі, адміністрування і моніторинг кредиту, а також робота з простроченою заборгованістю. Зрештою, така організації процесу сприятливо позначається на взаємостосунках Банку і Позичальника, оскільки по-перше, клієнт знає, що його обслуговує одна людина впродовж всього кредитного циклу, а головне - позичальнику не доводиться самостійно проходити багато служб банку, що беруть участь в процесі отримання (оформлення) кредиту, це входить в обов'язку кредитного експерта.
Основним принципом технології мікрокредитування є доскональний аналіз поточної діяльності потенційного клієнта, і об'єктивна оцінка його реального фінансово-економічного стану, з метою чіткого встановлення здатності позичальника виробляти погашення кредиту відповідно до графіка - щомісячно рівними частками. Вказаний комплекс заходів і є першорядним (найважливішим) чинником, що визначає величину видаваного кредиту зокрема, і доцільність надання позики в цілому (застава є другорядною - психологічним чинником!).
Застосування технології мікрокредитування недоцільне при розгляді проектів, коли позичальник є крупним промисловим підприємством та/або інсайдером крупного, або державного підприємства.
У випадку якщо кредит використовується для придбання основних засобів, що вимагають додаткового часу для замовлення, доставки, монтажу і введення їх в експлуатацію, можливе відстрочення сплати першого внеску по «тілу» кредиту (відсотки погашаються щомісячно), але не більш два місяці, при обґрунтуванні необхідності, а в подальшому здійсненні жорсткого моніторингу проекту.
У виняткових випадках, клієнтам, що мають 100% позитивну кредитну історію в Приватбанку і відмінний фінансово-економічний стан, можливе встановлення індивідуального графіка погашення кредиту. При цьому, відхилення від стандартної схеми сплати щомісячних внесків (складання спеціального графіка, надання відстрочення), повинно бути у обов'язковому порядку узгоджено з Департаментом мікрокредитування ОБКК ГБ, шляхом напряму відповідного обґрунтування – Резюме по кредиту, в якому повинна бути чітко позначена необхідність зміни механізму (періодичності) погашення позикової заборгованості. У регіонах, де реалізація мікрокредитування здійснюється спільно з IPC, узгодження вказаних змін здійснюють її представники – консультанти IPC, закріплені за РП.
При мікрокредитуванні юридичних осіб кредити можуть видаватися в національній валюті України; у іноземній валюті без конвертації для оплати контрактів з нерезидентами; у іноземній валюті, з конвертацією в гривну, у вигляді:
· кредитної угоди / лінії (відновлюваної / невідновлюваної);
· термінового кредиту;
· кредитного ліміту на корпоративну пластикову карту.
При мікрокредитуванні приватних підприємців і фізичних осіб (керівників, власників / засновників фірм) кредити можуть видаватися в наявній і безготівковій формі на поточний рахунок:
· у національній валюті України, в т.ч. споживчого у вигляді:
- кредитної угоди / лінії (відновлюваної / невідновлюваної);
- термінового кредиту;
- кредитного ліміту на пластикову карту.
· у іноземній валюті у вигляді:
- споживчого: термінового кредиту / кредитної угоди / лінії (відновлюваної / невідновлюваної);
- кредитного ліміту на пластикову карту.
При цьому, кредити в іноземній валюті можуть видаватися, як з конвертацією в національну валюту, так і без конвертації, відповідно до чинного законодавства України.
Кредитний цикл за Програмою мікрокредитування починається із залучення клієнтів, консультації потенційного позичальника і закінчується повним погашенням кредитної заборгованості позичальника перед Банком і складається з 6 основних етапів:
1 етап – Залучення клієнтів
2 етап – Консультація потенційних клієнтів
3 етап – Підготовка пропозицій по кредиту
4 етап – Затвердження кредиту
5 етап – Видача кредиту
6 етап – Моніторинг і погашення кредиту
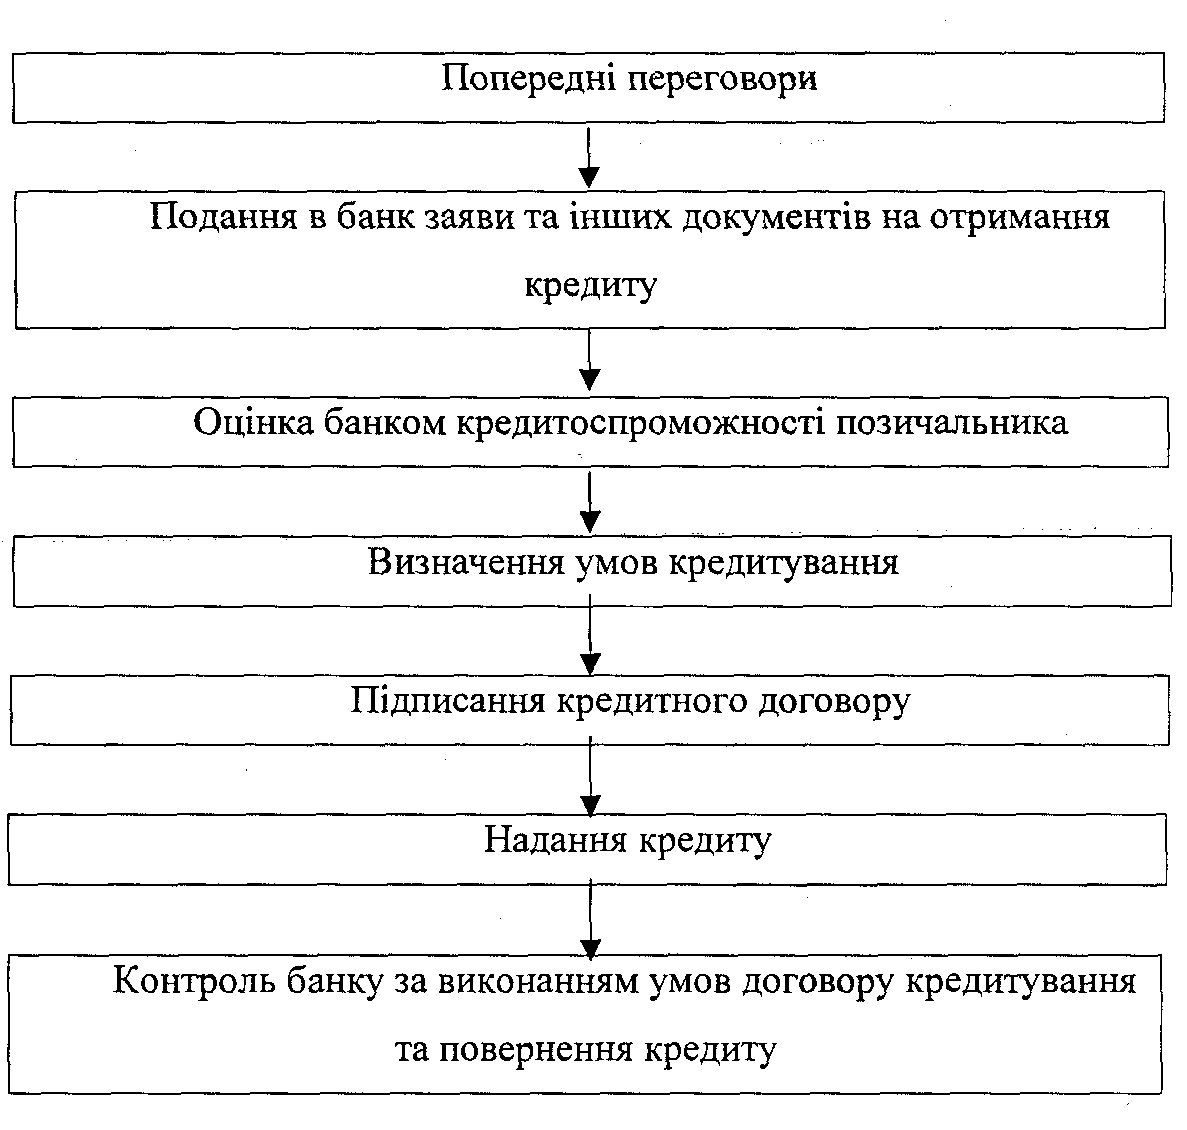
рис.2.1.Процедура отримання кредиту
1 етап. Залучення клієнтів
Пошук і залучення нових клієнтів для видачі мікрокредитів виробляється:
1. Співробітниками Програми мікрокредитування в рамках звичної роботи за Програмою мікрокредитування і розглядається як основний спосіб залучення клієнтів.
КЕ повинні особисто контактувати (пряме рекламування) з потенційними клієнтами, надаючи потенційним позичальникам повну інформацію про умови кредитування в рамках Програми мікрокредитування Банку, надаючи підвищену увагу акціям, що проводяться Банком в рамках Програми мікрокредитування.
Для залучення потенційних позичальників доцільно проводити зустрічі з керівниками фірм-клієнтів Банку, а також потенційно цікавих для Банку клієнтів, відвідувати наради і семінари, що проводяться місцевими держ. адміністраціями, бізнес-центрами, аудиторськими фірмами, відвідувати різні виставки з метою інформування клієнтів про послуги Банку і надання їм рекламної продукції Банку. Для залучення ЧП, які, як правило, не мають рахунків в Банках і практично не користуються банківськими послугами, можна використовувати такий спосіб залучення клієнтів, як оголошення по радіо на крупних ринках, плакати в торгових центрах і крупних магазинах.
2. Банком шляхом проведення рекламної кампанії Програми мікрокредитування в засобах масової інформації (далі ЗМІ) і по інших рекламних каналах.
З цією метою щокварталу складається і затверджується план і бюджет проведення рекламної кампанії Програми мікрокредитування на наступний квартал.
2 етап. Консультація потенційних клієнтів
Первинний контакт з клієнтом проводить КЕ.
Перший контакт є визначаючим для встановлення довгострокових взаємостосунків між Банком і потенційним клієнтом. Під час першого контакту у клієнтів складається думка про те, чи пропонує КЕ необхідні їм послуги. Перше спілкування дозволяє КЕ оцінити потенційних клієнтів, тобто щонайшвидше визначити, чи відповідає клієнт критеріям прийнятності для фінансування в рамках Програми мікрокредитування (це економить дорогий час, який інакше витрачається на непотрібні виїзди до клієнтів).
Бесіду про деталі конкретного кредиту проводить КЕ. У розмові по телефону або в підрозділі мікрокредитування, КЕ повинен пояснити потенційним позичальникам , що зацікавилися, основні умови кредитування, вимоги Банку до повного пакету документів і описати процедури подачі заявки, твердження, видачі і погашення кредиту. Перше інтерв'ю повинне проводитися в дружній манері, так, щоб клієнти не переживали почуття, що їх допитують.
Бажаний комплект документів, що надається клієнтом для першої розмови з КЕ в Банку (після якого ухвалюється рішення про доцільність виїзду до клієнта), включає:
1.Для юридичної особи:
Копію Свідоцтва про державну реєстрацію юридичної особи
Статут і засновницький договір
Баланс і Звіт про прибутки і збитки за останній звітний період (якщо клієнт не знаходиться на спрощеній системі оподаткування)
2.Для ЧП:
Паспорт
Свідоцтво про внесення запису в ЕДРПОУ
3.Для фізичної особи:
Паспорт
Під час першої бесіди КЕ повинен зібрати наступну інформацію із слів клієнта:
джерело отримання інформації про Програму мікрокредитування Банку;
підтвердження тому, що клієнт відповідає основним критеріям на отримання кредиту;
бажаний розмір, термін і мета кредиту;
форма власності і вид діяльності підприємства;
місцепроживання клієнта і дислокація його бізнесу;
основні фінансові показники;
досвід в бізнесі потенційного позичальника;
технічна і управлінська компетенція;
загальна економічна і соціальна ситуація на підприємстві;
перспективи розвитку даного бізнесу;
пропоноване забезпечення;
визначити дату і час проведення виїзду до клієнта;
контактна інформація клієнта (телефони, адреси).
В ході бесіди КЕ уточнює вигляд і суму запрошуваного кредиту. У разі невідповідності умов запиту клієнта можливостям Банку, КЕ повинен з'ясувати можливість коректування даних умов і пояснити їх клієнту.
КЕ необхідно з'ясувати загальні деталі про поточне фінансове положення, про ділові якості потенційного позичальника, про поточну ситуацію в тому секторі ринку, в якому діє підприємство клієнта. Доцільно з'ясувати, яка структура бізнесу клієнта. Тому необхідно дізнатись:
- хто здійснює реальне керівництво підприємством (фірмою) (директор, власник або один із засновників);
- скільки структурних підрозділів (відділів, ділянок) включає підприємство, роль і підлеглість кожного з них;
- чи є дочірні або “зв'язані” структури;
- яка форма поточної звітності усередині підприємства;
- хто володіє всією фінансовою інформацією на підприємстві (директор, засновник, головний бухгалтер, головний технолог або інженер).
Крім того, необхідно взнати основних конкурентів, а також переваги даного підприємства перед ними.
Технічні і соціально-економічні чинники, які можуть негативно впливати на здатність клієнта погашати кредит, повинні бути наперед зафіксовані КЕ, щоб перевірити їх при подальших відвідинах місця бізнесу і місцепроживання клієнта (особливо це торкається ЧП). Швидкий аналіз одержаної інформації дозволить КЕ ухвалити рішення про доцільність подачі клієнтом заявки на отримання кредиту. У будь-якому випадку, КЕ повинен проінформувати клієнта про своє рішення негайно.
Перший контакт є першим «фільтром» в кредитному процесі.
Інформацію, одержану при першому контакті, згодом порівнюють з інформацією, одержаною при відвідинах місця бізнесу і місцепроживання клієнта. Це допомагає правильно оцінити клієнта:
Чи має клієнт реальне уявлення про власний бізнес або він переоцінює (недооцінює) його;
Чи надає клієнт повну і правдиву інформацію або намагається щось приховати;
Чи не суперечлива інформація, яку надає клієнт.
Якщо КЕ вирішить, що клієнту недоцільно подавати заявку, а клієнт не задоволений поясненнями КЕ, йому повинна бути надана можливість проконсультуватися з Керівником підрозділу мікрокредитування. Керівник підрозділу мікрокредитування разом з КЕ ухвалюють остаточне рішення про те, наскільки можливо проводити роботу по оформленню кредиту з ЧП, отже, про доцільність подачі заявки клієнту на отримання кредиту.
Якщо клієнта задовольняють умови кредитування і клієнт, з свого боку, відповідає всім вимогам кредитування за Програмою мікрокредитування, то КЕ видає клієнту Заявку і Перелік документів, необхідних для отримання кредиту.
Після надання клієнтом заповненої заявки і повного пакету документів, КЕ призначає дату і час проведення відвідин місця бізнесу і місцепроживання клієнта в прийнятний для обох сторін час.
Дата отримання від клієнта заповненої заявки і повного пакету документів, вважається датою офіційного обігу клієнта за кредитом.
3 етап. Підготовка пропозицій по кредиту
При розгляді кредитної заявки, розмір ліміту кредитування розглядається як сума запитаного кредиту плюс сума поточної заборгованості даного Позичальника / його поручителів / зв'язаних осіб в Банку.
Виїзд до клієнта виробляється після отримання від клієнта заявки на отримання кредиту і пакету документів. КЕ повинен щонайшвидше відвідати клієнта, забезпечуючи швидкість і ефективність надання Банком кредитної послуги.
По кредитах в розмірі до 7 000 доларів США в еквіваленті з метою максимально привернути клієнта на кредитування в Банк, виїзд до клієнта необхідно проводити відразу після проведення першої бесіди з клієнтом при дотриманні наступних умов:
1. Клієнт відповідає критеріям прийнятності для фінансування в рамках Програми мікрокредитування Банку і виявив бажання одержати кредит.
2. Заповнити заявку на кредит і зібрати необхідний пакет документів можливо в процесі відвідин місця бізнесу і місцепроживання клієнта
3. У КЕ не заплановані відвідини іншого клієнта на цей же час.
Важливо, щоб в цьому випадку, КЕ повернувся з відвідин клієнта із заповненою заявкою і повним пакетом необхідних документів.
Під час виїзду до клієнта, КЕ повинні бути проаналізовані наступні аспекти:
Загальна інформація про клієнта: рівень менеджменту, ділові якості позичальника, ринкове положення і т.д.;
Фінансовий стан;
Забезпечення кредиту;
Соціально економічний стан клієнта.
Виїзд до клієнта виробляється КЕ спільно з Керівником підрозділу мікрокредитування, або іншим КЕ (але не більш трьох чоловік), або самостійно.
Технологія мікрокредитування передбачає не оцінку активів клієнта, а його здатність погашати кредит на момент відвідин місця бізнесу і місцепроживання (особливо це торкається ЧП). Тому, всі аспекти діяльності підприємства і