Методика оцінки кредитоспроможності позичальників
При кредитуванні до 7 000 дол. США в еквіваленті особлива увага фокусується на взаємостосунках сім'ї і бізнесу, а також на розвитку бізнесу до моменту відвідин клієнта. Це передбачає детальну оцінку відносин між сім'єю і бізнесом, а також аналіз потоку грошових коштів сім'ї і бізнесу, як економічної одиниці в цілому. Цей аналіз повинен визначити, чи дає що є прибуток клієнту можливість погашати внесок по кредиту за аналогічний період.
КЕ повинен прикласти максимум зусиль для того, щоб одержати найнадійнішу інформацію, як основу для свого аналізу. При проведенні аналізу КЕ використовує наступні джерела інформації:
- Бесіда з підприємцем або керівником, а також з головним бухгалтером і технологом підприємства. Правдивість одержаної інформації і достовірність наданих документів повинна бути перевірена ще раз з використанням інших джерел (включаючи бесіди з персоналом, членами сім'ї і ін.).
- У обов'язковому порядку відвідини і вивчення всіх місць діючого бізнесу клієнта з метою отримання якісного враження – наприклад, чи відповідальний потенційний позичальник які його підприємницькі здібності, професійний рівень його співробітників і т.д.
- Відвідини складських приміщень і перевірка пакету документів по обліку на складі.
- Частка ринку і його конкурентоспроможність, валютний ризик і т.д.
- Інформація про інші бізнеси позичальника.
- Відвідини місцепроживання потенційного клієнта – здійснюються, щоб скласти уявлення про його соціально-економічне положення. Відвідини місцепроживання клієнтів, що здійснюють свою підприємницьку діяльність як ІП, є обов'язковими. У решті випадків остаточно доцільність відвідин місцепроживання визначає Керівник підрозділу мікрокредитування або Голова МКК, на якому розглядається можливість видачі кредиту.
При спілкуванні з клієнтом КЕ повинен діяти професіонально: зібрати достовірну інформацію швидко і коректно, не принижуючи гідності клієнта і не порушуючи позитивного іміджу Банку.
КЕ зобов'язаний підготувати проведення виїзду до клієнта, а саме:
1. В день відвідин місця бізнесу клієнта повинні бути присутнім:
- Особа, що повною мірою володіє всією інформацією про стан подій на підприємстві (директор, власник, засновник).
- Головний бухгалтер, або особа, що виконує ці функції.
- У разі багатопрофільності підприємства, менеджери, що ведуть на підприємстві окремі напрями діяльності.
2. Повинна бути вироблена попередня оцінка наданих клієнтом документів .
Перша частина відвідин місця бізнесу клієнта / його поручителів складається з якісної оцінки бізнесу. Оцінка якості проводиться по двох об'ємних напрямах: оцінка чинника менеджменту і оцінка чинника ринку. Чинник менеджменту включає оцінку рівня менеджменту, ступені довіри до одержаної інформації, кредитну історію і готовність нести особисту відповідальність за кредит. Аналіз ринку включає оцінку привабливості вироблюваного продукту, чинників виробництва, структуру клієнтів, структуру постачальників, конкуренцію, тривалість діяльності і будь-який інший чинник, який може впливати на ділову активність підприємства.
Під час відвідин місця бізнесу клієнта / його поручителів, КЕ одержує інформацію, необхідну для оцінки і визначення кредитоспроможності потенційного позичальника і його фінансового стану згідно Положення по формуванню резервів на можливі втрати по позиках, позиковій і прирівняній до неї заборгованості за системою Москоприватбанку (Програма мікрокредитування), затверджуваній Наказом по Банку.
Оцінка кредитоспроможності позичальників здійснюється за наступною схемою:
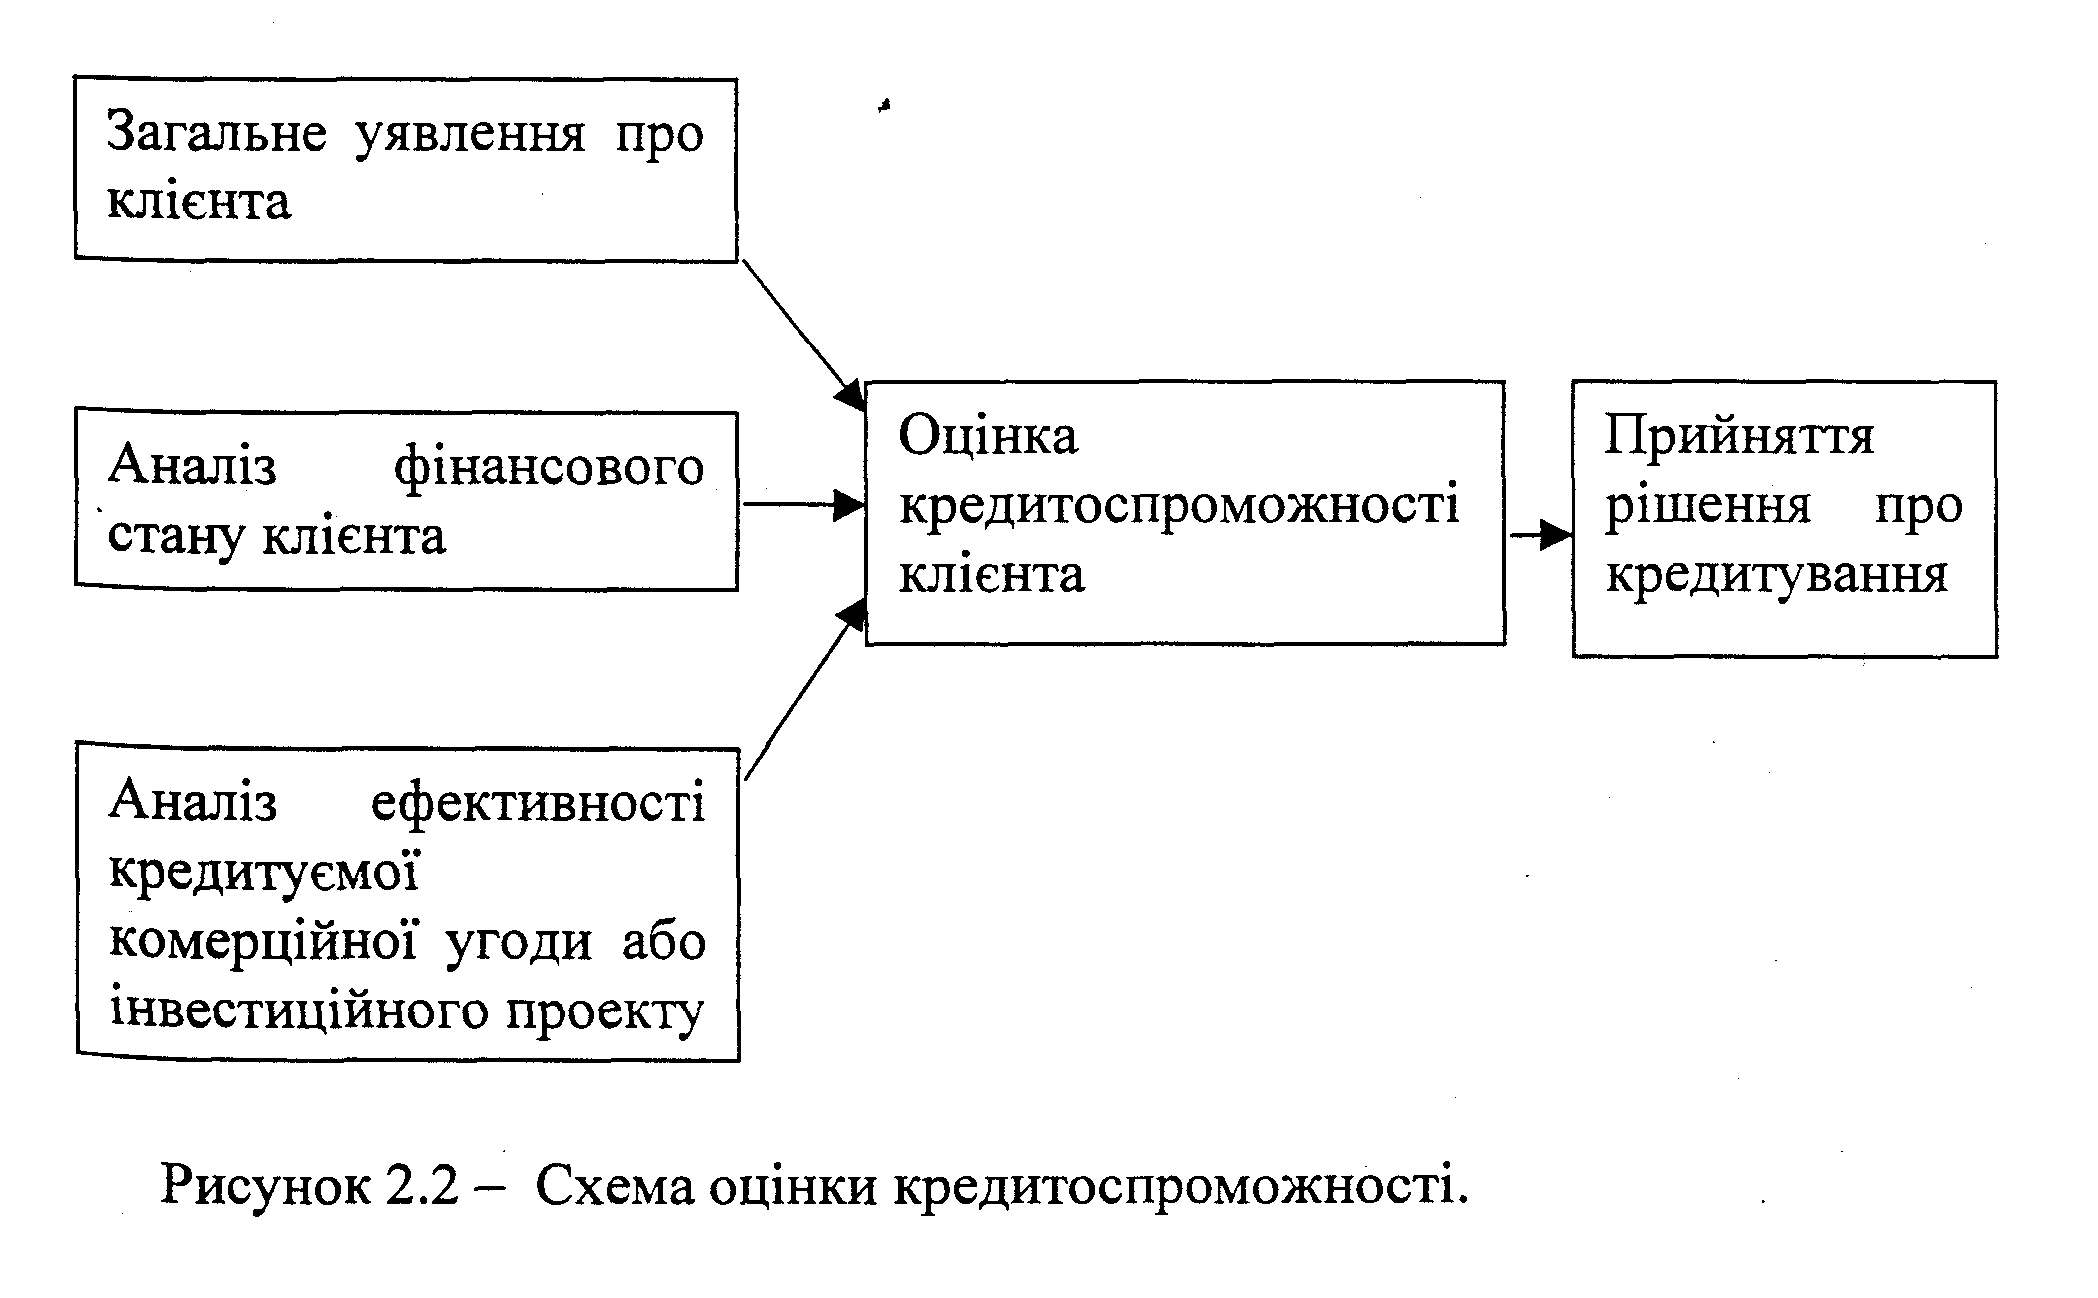
Паралель з відвідинами місця бізнесу потенційного позичальника / його поручителів, правовою експертизою документів, проведенням відповідної перевірки СБ здійснюється оцінка забезпечення.
Як забезпечення кредитів за Програмою мікрокредитування розглядається як все рухоме і нерухоме майно юридичної особи, так і особисте майно керівників фірм-позичальників/ ЧП, третіх осіб (без обмежень, зокрема по терміну експлуатації майна). Майно може розглядатися як забезпечення кредитів за Програмою мікрокредитування як в заставу, так і в заставу.
Психологічна цінність повинна виконувати значну роль при виборі пропонованої застави.
Як застава можуть бути розглянуті наступні варіанти майна:
- квартири, приватні будинки, магазини, земельні ділянки і інші об'єкти нерухомого майна;
- автотранспорт;
- товари в обороті, сировина, готова продукція (але не більш 30% від суми кредиту);
- товари в обороті, сировині, готова продукція (але не більш 50% від суми кредиту) для клієнтів з позитивною кредитною історією (погашені кредити) в Банку і інших кредитних організаціях;
- аудіо-відео, побутова техніка, меблі і інше особисте майно;
- вироби з дорогоцінних металів;
- холодильне і виробниче устаткування, орг. техніка, офісне устаткування ;
- об'єкти кредитування;
- інше майно.
Все майно, що розглядається як застава, оцінюється КЕ.
Оцінка застави повинна бути описана відповідним чином в Акті оцінки застави і виробляється без додаткової оплати з боку Позичальника, без залучення незалежних оцінювачів, виходячи з існуючої ринкової (а не балансової) вартості на конкретний вид застави.
У виняткових випадках майно може бути оцінене спільно КЕ і фахівцем із заставних операцій Банку. Рішення про необхідність запрошувати фахівця із заставних операцій Банку ухвалює Керівник підрозділу мікрокредитування.
При розгляді питання необхідної суми застави Малий Кредитний Комітет повинен керуватися тим, що для покриття ризиків, зв'язаних з неповернення кредиту, необхідно, щоб сума застави за оцінюваною вартістю покривала суму кредиту.
Остаточну форму і вид забезпечення, а також його оцінну вартість затверджує МКК.
Служба безпеки (далі СБ) проводить перевірку потенційного позичальника, його заставників і поручителів на предмет наявності інформації, перешкоджаючій видачі кредиту.
СБ у обов'язковому порядку проводить перевірку клієнтів для кредитів в розмірі, що перевищує еквівалент 10 000 доларів США.
У разі повторного обігу Позичальника за кредитом, незалежно від суми кредиту, якщо з моменту попередньої перевірки цього Позичальника, його заставників і поручителів до моменту видачі нового кредиту пройшло не більш 7 (семи) місяців, доцільність перевірки клієнта СБ визначає Керівник підрозділу мікрокредитування або Голова МКК, на якому розглядається можливість видачі кредиту.
По кредитах в розмірі до 10 000 доларів США включно доцільність перевірки клієнта СБ визначає Керівник підрозділу мікрокредитування в рамках своїх лімітів повноважень.
Відсутність заявки в СБ на перевірку клієнтів вважається відсутністю доцільності перевірки клієнта.
СБ проводить свою роботу паралельно з роботою служб і відділів Банку, пов'язаних з перевіркою заявки клієнта.
З цією метою КЕ:
Оформляє службову записку-запит на ім'я керівника, у разі відсутності такого – на співробітника підрозділу СБ за підписом Керівника підрозділу мікрокредитування про перевірку клієнта на предмет наявності інформації, перешкоджаючу видачу кредиту.
Службова записка відправляється по електронній пошті або передається безпосередньо працівнику СБ.
У СБ із службовою запискою надається наступний пакет документів:
1. Копія заяви на отримання кредиту.
2. Копія загальногромадянського паспорта громадянина директора і головного бухгалтера (для фізичних осіб, ІП – копія цивільного паспорта).
3. За наявності засновників/ партнерів по бізнесу/ поручителів/ заставників - копії їх паспортів.
4. Копію Свідоцтва про державну реєстрацію.
СБ приймає службові записки-запити на проведення перевірки від підрозділу мікрокредитування протягом всього робочого дня.
З клієнтами Програми мікрокредитування СБ не зустрічається.
При перевірці клієнтів за Програмою мікрокредитування у функції СБ не входять виїзд до клієнта, телефонний контакт з клієнтом, його застоводавцями/ поручителями і оцінка їх фінансового стану, огляд, перевірка і експертна оцінка вартості заставного майна.
Питання про доцільність зустрічі представників СБ з клієнтом для уточнення наявної негативної інформації вирішує Малий Кредитний Комітет.
СБ перевіряє наступне:
Настановні відомості на Позичальника, його заставників і поручителів, керівників /засновників /партнерів по бізнесу;
Наявність негативної інформації на Позичальника, його заставників і поручителів, керівників /засновників /партнерів по бізнесу;
Мінімум наявність поточних кредитів Позичальника, його заставників і поручителів, керівників /засновників /партнерів по бізнесу в банках, найактивніше кредитуючих мікроклієнтів. Список таких банків узгоджується в кожному РП окремо з Керівником підрозділу мікрокредитування і СБ;
Інші відомості, перешкоджаючі кредитуванню.
За результатами перевірки СБ надає письмову відповідь - висновок в підрозділ мікрокредитування на ім'я Керівника підрозділу мікрокредитування. Службова записка-висновок за результатами перевірки передається Керівнику або співробітнику підрозділу мікрокредитування.
Висновок Служби безпеки носить рекомендаційний характер. У разі винесення висновку, що не рекомендує видачу кредиту, ця інформація повинна усно обговорюватися з Керівником підрозділу мікрокредитування. При негативному висновку СБ про можливість наданні кредиту, рішення про його видачу приймає Малий Кредитний Комітет.
З метою підвищення ефективності діяльності за підрозділом мікрокредитування закріплюється працівник СБ, пріоритетом в роботі якого буде розгляд заявок підрозділу мікрокредитування.
Паралель з проведенням відвідин місця бізнесу і місцепроживання потенційного позичальника, оглядом і оцінкою забезпечення, проведенням відповідної перевірки СБ здійснюється правова експертиза документів, представлених потенційним позичальником, його заставниками і поручителями.
Попередня перевірка представлених позичальником документів виробляється КЕ.
До МКК перевіряється наявність всіх документів, підтверджуючих правоздатність клієнта, його заставників і поручителів, а також встановлюючих право і правопідтримуючих документів на заставу .
Копії документів, що надаються юридичними особами, завіряються підписом керівника юридичної особи і його друком з позначкою "Копія вірна" (перша і остання сторінка документа) і лише підписом керівника або друком (решта сторінок).
Копії документів, що надаються ЧП / фізичними особами, завіряються підписом ЧП / фізичної особи з позначкою "Копія вірна" (перша і остання сторінка документа) і лише підписом (решта сторінок).
Допускається можливість виготовлення копій з наданих оригіналів документів безпосередньо співробітником підрозділу мікрокредитування. В цьому випадку копії документів повинні бути завірені підписом співробітника з позначкою "Копія вірна" (перша і остання сторінка документа) і лише підписом (решта сторінок).
Перевірка документів клієнтів підрозділу мікрокредитування до МКК здійснюється юридичним підрозділом у обов'язковому порядку в наступних випадках:
Якщо у складі забезпечення присутнє нерухоме майно;
Якщо сума кредиту перевищує еквівалент більше 10 000 доларів США і Позичальник, або один із Заставників / Поручителів є юридичними особами.
У решті випадків остаточно доцільність перевірки документів клієнта юридичним підрозділом визначає Керівник підрозділу мікрокредитування або Голова МКК, на якому розглядається можливість видачі кредиту.
Відсутність заявки в юридичний підрозділ на перевірку документів вважається відсутністю необхідності перевірки документів юридичним підрозділом. При цьому відповідальність за юридичну перевірку документів клієнтів несе КЕ.
Юридичний висновок по кредиту складає:
Юридичний підрозділ – у разі напряму заявки на перевірку документів з боку підрозділу мікрокредитування
КЕ – у разі відсутності доцільності перевірки документів клієнта юридичним підрозділом. КЕ складає юридичний висновок .
З метою проведення юридичної експертизи юридичним підрозділом (якщо така необхідність визначена Керівником підрозділу мікрокредитування або Головою МКК, на якому розглядається можливість видачі кредиту) КЕ:
1. Оформляє запит на проведення юридичної експертизи документів позичальника із списком передаваних на розгляд документів і своїм попереднім висновком.
2. На вимогу юридичного підрозділу надає документи згідно .
3. Запит на проведення юридичної експертизи і пакет документів передає в юридичний підрозділ в електронному або в паперовому вигляді.
Юридичний підрозділ приймає службові запити на проведення юридичної експертизи від підрозділу мікрокредитування протягом всього робочого дня.
Висновок юридичного підрозділу за результатами перевірки, оформлене з візою співробітника юридичного підрозділу, передається безпосередньо КЕ в підрозділ мікрокредитування (у електронному або в паперовому вигляді).
При розгляді наданого пакету документів співробітник юридичного підрозділу може додатково зажадати надання інших документів, необхідних йому для проведення правової експертизи і підготовки висновку.
В ув'язненні описуються виявлені недоліки, які необхідно виправити до видачі кредиту.
Термін для проведення перевірки, підготовки і передачі письмового висновку – протягом 2 робочих днів з дня надання в юридичний підрозділ заявки на перевірку документів.
Відсутність у клієнта діючих господарських договорів і договорів, на оплату яких запрошуються кредитні засоби, не є причиною для відмови МКК в розгляді питання про кредитування позичальника, або для відмови в підготовці висновку юридичним підрозділом . У разі відсутності договорів, на оплату яких запрошуються кредитні засоби, необхідно звернути увагу на наявність опису мети кредиту в заявці клієнта.
З метою підвищення ефективності діяльності за підрозділом мікрокредитування закріплюється співробітник юридичного підрозділу, пріоритетом в роботі якого буде розгляд заявок підрозділу мікрокредитування.
4 етап – Затвердження кредиту
З метою підвищення якості роботи КЕ, навчання нових КЕ і ефективного проведення МКК всі кредитні проекти за Програмою мікрокредитування рекомендується заздалегідь розглядати на Внутрішньому Кредитному Комітеті (далі ВКК).
Рішення про доцільність проведення ВКК ухвалює Керівник підрозділу мікрокредитування в рамках своїх лімітів повноважень.
ВКК може проводитися як після першої бесіди КЕ з клієнтом з метою ухвалення рішення про доцільність виїзду до клієнта, так і після виїзду до клієнта з метою ухвалення попереднього рішення про можливість і умови видачі кредиту.
ВКК збирається в міру необхідності. Склади ВКК не затверджуються наказами по Банку.
У повноваження ВКК входить право заздалегідь ухвалювати рішення згідно умов Програми мікрокредитування.
Рішення ВКК носить рекомендаційний, неформалізований характер, приймається усно і не фіксується в документарному вигляді.
Остаточне рішення про видачу кредиту приймає Малий Кредитний Комітет з Програми мікрокредитування (МКК).
Для розгляду проектів за Програмою мікрокредитування створюється Малий Кредитний Комітет (МКК).
Максимальний період розгляду кредитної заявки (від виїзду до клієнта до захисту проекту на МКК) складає 5 робочих днів. У виняткових випадках (складний фінансовий аналіз, застава нерухомості), за рішенням керівника підрозділу мікрокредитування цей період може бути збільшений до 10 робочих днів.
Оцінка фінансового стану з Актом оцінки застави, необхідними висновками СБ і юридичним висновком виносяться на МКК для ухвалення остаточного рішення про можливість і умови видачі кредиту (після розгляду на ВКК).
Склади МКК затверджуються відповідними Наказами по Банку.
При створенні наказу про склад МКК в кожному РП необхідно виходити з основного принципу формування складу МКК– можливість заміни кожного учасника МКК у разі його відсутності з метою оперативності в ухваленні рішень (склад Малого Кредитного Комітету повинен складатися із співробітників, які можуть зібратися для ухвалення рішення по кредиту у будь-який час робочого дня).
Кредит вважається затвердженим, якщо рішення ухвалене більшістю голосів.
Голова МКК і Керівник/Заступник Керівника Департаменту мікрокредитування ГО мають право вето.
Члени МКК знайомляться з Оцінкою фінансового стану, Актом оцінки застави, юридичним висновком, а також, якщо необхідно, з висновком СБ.
У повноваження МКК (в межах лімітів згідно Наказу про склад МКК РП) входить право ухвалювати рішення згідно умов справжньої КПМ, а саме:
1- Ухвалювати рішення на видачу кредитів за Програмою мікрокредитування згідно умов п. 1 розділу I КПМ;
2- Ухвалювати рішення на видачу чергового кредиту (транша) в рамках відновлюваної кредитної лінії (з лімітом заборгованості) за Програмою мікрокредитування, згідно умов п. 1 розділу I КПМ;
3- Змінювати наступні умови по діючих кредитних договорах/угодах клієнтів Програми мікрокредитування:
Склад і вартість забезпечення;
Зміна процентних ставок в рамках затвердженої прибутковості ;
Зміна ліміту заборгованості по відновлюваній кредитній лінії;
Інші умови.
4- Ухвалювати рішення на встановлення кредитного ліміту на пластикову картку у валюті або рублях клієнтам Програми мікрокредитування;
5- Ухвалювати рішення по видачі кредитів .
6- Ухвалювати рішення про необхідність, суму і види страхування застави.
7- Ухвалювати рішення про необхідність нотаріального завірення договорів застави.
8- Ухвалювати рішення про відстрочення надання Заставником ПТС на зберігання в Банк.
9- Ухвалювати рішення про видачу Заставнику ПТС в тимчасове користування на строк до 5 календарних днів .
10- Розглядати питання по прострочених кредитах і ухвалювати рішення про першочергові заходи, які будуть прийняті для повернення кредиту. Всі відповідні відділи негайно повинні провести заходи, які допоможуть в рішенні питання повернення кредиту згідно з рішенням МКК.
11- Розглядати питання про необхідність зустрічі співробітника СБ з клієнтом.
12- Розглядати питання про видачу паралельного кредиту клієнту Програми мікрокредитування по класичному або споживацькому кредитуванню в Банку (заперечення або відсутність таких).
Рішення МКК фіксується в “Протоколі засідання Малого Кредитного Комітету з Програми мікрокредитування” , яке містить остаточне рішення про умови видачі кредиту (транша). Кожен учасник МКК підтверджує своє рішення підписом.
Співробітник підрозділу мікрокредитування, який виносив кредитний проект на розгляд МКК зобов'язаний негайно проінформувати клієнта про рішення МКК.
У разі ухвалення позитивного рішення на певних умовах, КЕ приступає до збору документів, що вимагаються для оформлення видачі кредиту і підготовці договорів.
Якщо сума затвердженого мікрокредиту перевищує ліміт самостійності РП, рішення про видачу мікрокредиту необхідне погоджувати на Малому Кредитному Комітеті з Програми мікрокредитування (по понадлімітних заявках філіалів/відділень) в ГО Банка (далі МКК ГО).
Максимальне число учасників МКК ГО – 3 люди.
Учасниками МКК ГО можуть бути (в рамках складу):
Заст. Голови Правління Банку по корпоративному бізнесу;
Керівник Департаменту мікрокредитування;
Заст. Керівника Департаменту мікрокредитування;
Склади МКК ГО затверджуються відповідними Наказами по Банку.
Для розгляду питання про кредитування на МКК ГО підрозділ мікрокредитування РП повинне надати наступний пакет документів:
Рішення МКК РП;
Оцінка фінансового стану;
Акт оцінки застави
Висновок СБ (за наявності);
Висновок про проведення юридичної експертизи.
МКК ГО повинен зібратися і розглянути наданий пакет документів філіалу протягом 2 робочих днів після отримання пакету документів. Рішення МКК ГО ухвалюється на підставі наданого пакету документів.
Рішення, прийняте МКК ГО фіксується “Протоколом засідання Малого Кредитного Комітету з Програми мікрокредитування” і прямує в підрозділ мікрокредитування РП.
У разі ухвалення позитивного рішення, КЕ підрозділи мікрокредитування РП починає збір всіх документів, необхідних для видачі кредиту.
На Малому Кредитному Комітеті може розглядатися питання про видачу кредиту зокрема за наявності зауважень юриста. У разі позитивного рішення про видачу кредиту, в рішенні МКК указуються умови видачі кредиту, включаючи виправлення зауважень юридичного підрозділу, якщо видача кредиту можлива тільки після їх усунення.
Рішення Малих Кредитних Комітетів втрачає свою силу після закінчення 30 днів з дня виїзду співробітника підрозділу мікрокредитування до клієнта, у випадку, якщо кредит не був виданий за цей період. Дата виїзду указується в Заявці на отримання кредиту , в графі «Відвідини».
Питання про доцільність, суму і види страхування застави приймає МКК. Оплата страхового внеску здійснюється за рахунок позичальника або власника майна.
Страхування заставного майна може вироблятися в страхових компаніях, з якими Банк підписав відповідні договори про співпрацю.
За наявності у позичальника раніше оформленого страхового поліса в іншій платоспроможній страховій компанії (список таких страхових компаній затверджується рішенням Кредитного Комітету ГО), перестраховка при видачі кредиту не виробляється. При цьому вносяться відповідні зміни в страховий поліс, згідно якого одержувачем страхового відшкодування є Банк.
Оформлене і знаходиться в заставі майно (на відповідальному зберіганні в Банку) з боку заставника страхуванню не підлягає. За бажанням Банку закладене майно в заставі може бути застраховане за рахунок Банку.
5 етап. Видача кредиту
Після ухвалення рішення МКК, виконавець (БО або КЕ) оформляє проекти всіх документів, необхідних для видачі кредиту і підписання кредитного договору/угоди, договорів застави і поручительства.
Всі необхідні договори для кредитування оформляються відповідно до затверджених в Банку типових форм договорів.
Договори і супутні документи для видачі кредиту
Відповідно до рішення МКК, виконавець (БО або КЕ) оформляє:
· кредитний договір/угода;
· договори поручительства;
· договори застави;
· акти прийому-передачі ПТС від клієнта Банку (у разі передачі як запорука транспортного засобу) .
На останній сторінці в тексті договорів повинна бути позначка:
«Виконавець: __________ (Ф.И.О.)
Перевірив: __________ (підпис, Ф.И.О.)»
Якщо ніяких змін в порівнянні із затвердженими типовими формами не вносилося, виконавець передає тексти договорів (без передачі їх на експертизу в юридичний підрозділ) на перевірку .
В тому випадку, якщо при підготовці текстів договорів, виконавець вніс в них зміни в порівнянні із затвердженими типовими формами, оформлені проекти кредитного договору, договори поручительства і договори застави прямують в юридичний підрозділ для проведення їх правової експертизи. Юридичний підрозділ здійснює експертизу тільки даних пунктів договору на предмет можливості внесення пропонованих змін. Термін проведення правової експертизи договорів – не більш 2 (двох) години з моменту надходження повного комплекту документів в підрозділ.
Кредитний договір, договори застави, договори поручительства, що не вимагають нотаріального посвідчення, оформляються в двох екземплярах.
Договори застави нерухомого майна і застави земельної ділянки, що підлягають нотаріальному посвідченню і державній реєстрації, оформляються в чотирьох екземплярах. Необхідність нотаріального завірення визначає МКК.
Перевірка документів перед видачею кредиту
Контроль правильності оформлення і наявності всіх необхідних документів проводить КЕ спільно з Керівником підрозділу мікрокредитування/ іншим КЕ. Для цього КЕ надає пакет документів:
Рішення МКК;
Кредитний договір/угода (проект);
Договори застави, поручительства (проект);
Документи, підтверджуючі право власності на заставне майно;
Договір страхування застави (при відповідному рішенні МКК).
На цьому етапі Керівник підрозділу мікрокредитування/ іншій КЕ перевіряє правильність оформлення і наявність всіх необхідних документів, після чого візує всі договори.
У випадку, якщо наданих документів недостатньо для видачі кредиту, перевіряючий має право витребувати у КЕ бракуючі документи.
Вся операція здійснюється протягом 2-го годинника при повному об'ємі інформації, після надання бракуючих документів.
Черговість візування проектів договорів:
Перед підписанням договорів з боку клієнта і Банку, 1 пакет проектів договорів повинно бути завізовано перевіряючим - співробітником підрозділу мікрокредитування, який перевірив проекти договорів в графі:
«Перевірив: __________ (підпис, Ф.И.О.)»
Якщо перевіряючий уповноважений з боку Банку підписувати договори, у вказаній графі достатньо указувати Ф.И.О. перевіряючого (можливе заповнення в друкарському вигляді на стадії оформлення проекту договорів).
Пакет договорів, який завізований перевіряючими, після підписання сторонами залишається на зберіганні в Банку. Другий екземпляр договорів передається іншій стороні.
Підписання документів
Завізовані перевіряючим, а також співробітником юридичного підрозділу (у разі внесення змін в типові форми договорів, затверджених Банком) кредитний договір, договори застави і договори поручительства підписуються в першу чергу позичальником, заставником, поручителем (його керівником або уповноваженим їм особою і головним бухгалтером), далі ставиться друк позичальника (заставника, поручителя), а тільки потім ці документи підписуються Керівником Банку (або уповноваженою особою), головним бухгалтером (або уповноваженою особою), підписи яких скріпляються друком Банку.
Підписання договорів з боку позичальника, його заставників і поручителів повинне вироблятися тільки у присутності співробітника Банку. При цьому, співробітник Банку завіряє останні листи договорів, всі додатки і додаткові угоди до договорів, що залишаються в Банку, позначкою: «Цей договір (приложение/ угода) підписаний у моїй присутності. Особа підписали засвідчена. /Дата/» і підписом.
Для прискорення процесу оформлення кредитних і заставних договорів право підпису договорів з боку Банку може бути делеговане Керівнику підрозділу мікрокредитування, КЕ і БО шляхом видачі відповідної довіреності або підписання наказу.
У випадку, якщо забезпеченням по кредиту виступає застава транспортного засобу, одночасно з підписанням договору застави повинна вироблятися передача Паспорта технічного засобу (ПТС) згідно Акту прийому-передачі ПТС . З боку Банку Акт підписує співробітник підрозділу мікрокредитування.
При необхідності матеріально відповідальна особа Банку приймає майно в заставу з складанням передавального акту.
6 етап. Моніторинг і погашення кредиту
Під моніторингом мається на увазі відстежування поточного фінансового стану клієнта з отриманням необхідних фінансових і інших даних, які можуть вплинути на погашення кредиту, перевірка наявності і стани застави і контроль за погашенням кредиту. Моніторинг поточного кредиту проводиться у обов'язковому порядку на території заемщика/ його поручителів і його/ їх бізнесу (КЕ особисто відвідує місце бізнесу).
Моніторинг потрібен для перевірки того, наскільки добре клієнт виконує умови наданого йому кредиту, даючи можливість КЕ виявити можливі проблеми, і, отже, вжити швидким заходам по їх усуненню. Одержані дані після моніторингу також дають цінну інформацію для оцінки ситуації в цілому (тобто аналіз ситуації на певному ринку).
Особлива увага повинна надаватися новим позичальникам і довгостроковим кредитам, а також клієнтам, одержуючим третій кредит.
Мета моніторингу полягає в:
перевірці поточного фінансового стану Заемщика/ його поручителів / його зв'язаних компаній,
перевірці наявності і стану застави.
Періодичність проведення моніторингу:
1.Плановий моніторинг – проводиться не рідше, ніж один раз в 3 місяці.
- З метою перевірки наявності і стану застави.
- З метою перевірки поточного фінансового стану Заемщика/ його поручителів / його зв'язаних компаній. У разі погіршення фінансових показників - один раз в місяць.
Щомісячно, не пізніше за останній день поточного місяця КЕ складає Звіт про планові моніторинги, вироблені протягом місяця, в якому зокрема відображається наявність і стан забезпечення. Звіти про планові моніторинги передаються на зберігання Керівнику підрозділу мікрокредитування.
2.Телефонний моніторинг – за 2-3 дні до погашення кредиту КЕ проводить бесіду з клієнтом по телефону з метою:
нагадування про майбутнє погашення кредиту;
опиту по стану / змінам в бізнесі;
підтримка психологічного контакту з Позичальником.
3.Перевірка цільового використовування кредитів, виданих юридичним особам / ЧП на розрахунковий рахунок:
Для підтвердження цільового використовування позичальник (юридичних особа або ЧП) повинен надати:
договори (контракти) на поставку/покупку основних засобів, товарів, матеріалів або сировини;
платіжні доручення (чеки, квитанції про оплату), підтверджуючі факт оплати;
накладні, підтверджуючі факт отримання.
За даними перевірки цільового використовування кредитів, виданих юридичним особам / ЧП на розрахунковий рахунок, не пізніше за 2 місяці з дати видачі кредитних засобів КЕ складає Акт перевірки цільового використовування кредитних засобів .
4.Екстрений моніторинг – додатковий моніторинг, який проводиться негайно в наступних випадках:
1) З'являється тривожна інформація про бізнес, така як:
позичальник втратив важливого покупця або постачальника;
на підприємстві відбувся випадок, який спричинив за собою перерву в роботі (наприклад, пожежа);
відбулися зміни в керівному складі, або клієнт зробив негативну заяву у зв'язку з погашенням кредиту;
підприємство змінило адресу;
відбулися істотні зміни в ціновій структурі, наприклад, через збільшення вартості сировини або збільшення яких-небудь інших витрат;
відбулися зміни в умовах оплати, які позичальник пропонує своїм покупцям, наприклад, у випадку, якщо товари були обмінені по бартеру на інші товари, а не продані за готівку (як завжди) і т.д.
відбулися значні зміни кон'юнктури ринку (конкуренція, націнка, поставщики/ споживачі)
2) Виникло прострочення по погашенню кредиту.
Протягом першого дня виникнення прострочення КЕ, який несе відповідальність за супровід даного кредиту, зобов'язаний негайно зв'язатися з клієнтом по телефону або ж особисто відвідати його бізнес або будинок.
КЕ повинен добитися пояснення причини затримки платежу, і разом з клієнтом призначити нову дату погашення на найближчі дні.
У випадку, якщо прострочена заборгованість по кредиту не погашена протягом 3 днів, КЕ