Методика оцінки кредитоспроможності позичальників
Відсутність спеціального законодавства, регулюючого відносини у області споживчого кредитування. Відносини в даній сфері регулюються законом «Про банки і банківську діяльність» і законом «Про захист прав споживачів».
Відсутність кредитної історії. Це дає масу можливостей несумлінним позичальникам, які можуть одержати декілька кредитів в різних банках без будь-якої перевірки їх попередніх кредитних 'подвигів'.
Використовувані зарплатні схеми підприємств. Працедавці часто віддають перевагу 'сірим' схемам виплати винагороди своїм працівникам. Позичальник не може офіційно підтвердити рівень доходів, а банк позбавляється платоспроможного клієнта.
Немає простого механізму повернення грошей інвестору у разі неспроможності позичальника. Вартість таких помилок дуже велика: втрата основної суми боргу, судові витрати, адміністративні витрати, втрачений час і т.д.
Проблеми класифікації. Необхідна достовірна оцінка потенційного позичальника, відсікання 'поганих' позичальників. Невірна класифікація породжує проблему забезпечення повернення засобів позичальником в примусовому порядку.
Проблема застави. Механізм реалізації застави – незручне і дороге заняття. Відсутність реєстрації застави рухомого майна дозволяє продати або повторно закласти несумлінним позичальником закладене майно.
Проблема оцінки реальних можливостей поручителів. Не секрет, що більшість українських банків вирішує питання зниження своїх кредитних ризиків шляхом простого перенесення їх на поручителів позичальника. При цьому нерідко поручителями, особливо при крупних розмірах кредиту, є різні юридичні особи (як крупні, так і середні і малі підприємства). У контексті майбутніх пластикових кредитів така практика застосовуватиметься всюди, оскільки зручно видати позичальнику пластикову картку, а у разі будь-яких затруднень з поверненням кредиту вимагати його з поручителя – підприємства, на якому він працює. На перший погляд це повинно розв'язати проблему, але якщо ширше розглянути питання, то дана кредитна політика не гарантує успіху в тому ступені, на який покладаються банки. Розглянемо загальні положення, якими керується кредитор. Вважатимемо, що поручительство має певну вартість. Для простоти рахуватимемо вартість поручительства рівну ринковій вартості підприємства (або ринковій вартості матеріальних цінностей і їх ліквідність поручителя – фізичної особи). Але річ у тому, що ринкова вартість як підприємства, так і майна є величиною непостійною. Вона, в основному, залежить від динаміки економіки, тобто на фазі економічного підйому ринкова вартість збільшується, а на стадії економічного спаду стрімко зменшується, тобто при оцінці необхідно враховувати майбутню динаміку. Виникає необхідність залучення експертів для прогнозування макроекономічної ситуації. Тільки таким чином можна адекватно оцінити майбутню 'вартість' поручительства на момент погашення кредиту.
Взагалі кажучи, вплив макроекономіки рідко враховується при оцінці кредитного ризику. Дослідження впливу макроекономічних показників на ризик неплатежу за допомогою засобів Data Mining показало, що, наприклад, збільшення ВВП на 1% зменшує на 1% кредитний ризик, збільшення рівня безробіття на 1% збільшує на 0.7% кредитний ризик. Тим або іншим чином кредитний ризик залежить і від інших економічних показників (індекси ділової активності, курс гривні, рівень продажів товарів тривалого користування…).
Таким чином, на даний момент банки знаходяться в невигідному положенні. З одного боку, необхідно освоювати ринок споживчого кредитування, а з другого боку, з цим процесом пов'язані дуже високі ризики, які часто перекладаються на позичальників, що явно не сприяє стимулюванню попиту на кредити. Також не відомо, коли освітлені тут проблеми будуть належним чином врегульовані з правової точки зору.
У такій ситуації банки, ті, що зважилися на освоєння даного ринку повинні мати декілька речей:
Консолідовану інформацію про клієнтів, представлену в уніфікованому вигляді. Інформація повинна періодично поповнюватися даними зі всіх філіалів банку. Таке сховище виконуватиме функцію кредитного бюро.
Достовірний спосіб класифікації (достовірність повинна бути більше 90%) потенційних позичальників і відсікання 'неблагонадійних'. Цей спосіб дозволить понизити ризики неповернення до мінімуму, що дозволить видавати дешевші кредити і, відповідно, приверне більше позичальників. При цьому значно збільшиться прибуток від кредитування фізичних осіб.
Модель класифікації позичальників повинна мати властивості тиражування і адаптації до стану рику, до кожного філіалу банку, тобто побудована модель, ґрунтуючись на загальних закономірностях, повинна коректуватися під приватні, властиві кожному філіалу особливості. Це дозволить врахувати місцеві особливості, що ще більше сприятиме зниженню ризику.
Модель класифікації повинна періодично перебудовуватися, враховуючи нові тенденції ринку. Цим досягається її актуальність. Адже не може ж використовуватися один і той же підхід протягом 5 років по сьогоднішній день.
На даний момент банки в тому або іншому ступені мають напрацювання по кожному з цих пунктів, але методики, закладені в їх основі або дуже інертні, щоб адекватно реагувати на динаміку ринку, або дуже дорогі (пропоновані зарубіжні рішення зпівставлені з доходами від споживчого кредитування в сьогоднішньому вигляді). Саме тому такі дорогі кредити і не так великий попит на них. Збільшення ж достовірності і зниження вартості дозволять відмовитися від практики перенесення ризиків і витрат на позичальників. Тоді у виграші опиняться всі: банки, зберігаючи питому прибутковість на колишньому рівні, і позичальники, привернуті вигіднішими умовами. Все це стає актуальнішим з причини майбутнього бурхливого зростання ринку споживчого кредитування і майбутньої конкуренції.
Для досягнення цих цілей банки привертають високооплачуваних експертів. Але їх мало і їм інколи фізично не вистачає часу встигати скрізь. Тому також актуальним є питання формалізації знань експертів і їх тиражування. Це дозволить 'віртуальному експерту' працювати одночасно у всіх філіалах банку.
Задачі подібного роду легко розв'язуються на базі платформи Deductor. Механізми Deductor дозволяють як створити консолідоване сховище інформації про позичальників, забезпечуючи до того ж і несуперечність інформації, що зберігається, так і формалізувати знання експертів, створивши моделі класифікації позичальників з достовірністю більше 90%, причому модель дозволить ухвалити рішення про видачу кредиту або відмову практично миттєво. Так можна поставити споживче кредитування на потік. Це тим більше актуально зважаючи на майбутній он-лайн кредитування і масового використовування кредитних карт.
Більшість банків вже має досить статистики по кредитуванню фізичних осіб. Для побудови достовірної моделі досить інформації за 3 – 4 роки. Тим більше, моделі мають нагоду періодично перебудовуватися, враховуючи динаміку ринку (нові дані).
Підсумовуючи все сказане вище, можна з упевненістю говорити про готовність банків до використовування передових методик оцінки кредитоспроможності фізичних осіб. Залишилося лише консолідувати накопичені дані і формалізувати досвід експертів в рамках єдиної архітектури. Це з успіхом дозволяє зробити аналітична платформа Deductor.
Зважаючи на це цікаво буде розглянути основні принципи формування такої системи на одному з прикладів оцінки кредитоспроможності фізичних осіб. У ньому будуть видні переваги закладених в платформі методик щодо використовуваних зараз (скорінг, експертні оцінки і т.п.).
Перш ніж приступити до опису рішення необхідно освітити деякі аспекти методики аналізу з використанням механізмів Data Mining.
Каменем спотикання методики є якість початкових даних. Від нього напряму залежить якість побудованої моделі. Щоб забезпечити його, необхідно дотримуватися наступного алгоритму:
Висунення гіпотези – припущенні про вплив тих або інших чинників на досліджувану задачу. Дану задачу вирішують експерти, покладаючись на свій досвід і знання. Результатом на даному етапі є список всіх чинників.
Збір і систематизація даних – н даних у формалізованому вигляді, підготовка даних в певному вигляді (наприклад, дотримання впорядкованості за часом).
Підбір моделі і тестування – комбінування різних механізмів аналізу, оцінка експертами адекватності одержаної моделі. Повернення на попередні кроки при неможливості отримання прийнятних результатів (наприклад, перевірка чергової гіпотези).
Використовування прийнятної моделі і її вдосконалення.
Саме за допомогою такого підходу складені анкети – заявки на отримання кредиту. Експертами в даній області були виявлені чинники, що впливають на результат. Цю інформацію і заповнюють в анкетах потенційні позичальники.
Помітимо, що допомога в перевірці гіпотез може надати реалізований в Deductor аналіз чинника. Даний інструмент виявляє значущість тих або інших чинників.
Отже, задача полягає в побудові моделі оцінки (класифікації) потенційних позичальників. Рішення задачі також повинне володіти великою достовірністю класифікації, можливістю адаптації до будь-яких умов, простотою використовування моделі.
Користуючись приведеною вище методикою, була запропонована гіпотеза про те, які чинники впливають на кредитоспроможність людини. На думку експертів по цих чинниках можна врахувати сумарний ризик. Тим самим повинне досягатися і віднесення потенційного позичальника до здатних повернути кредит або не здатним.
Запропоновані чинники представлені в таблиці 1.
Табл..3.1. Чинники, що впливають на кредитоспроможність.
| Категорія | Деякі чинники категорії |
| Базова персональна інформація | Стать, вік, освіта… |
| Інформація про сімейний стан | Стан в шлюбі, кількість дітей… |
| Реєстраційна інформація | Прописка, термін проживання за даною адресою… |
| Інформація про зайнятість | Спеціальність, сфера діяльності підприємства… |
| Інформація про фінансовий стан | Зарплата, інші нарахування і утримання |
| Інформація по забезпеченості | Майно, цінні папери… |
| Інформація про кредитну історію | Кількість минулих кредитів, поточні зобов’язання |
Згідно
запропонованій
гіпотезі дані
чинники були
зібрані і
консолідовані
в сховищі даних
Deductor Warehouse. Методологія
сховища така,
що інформація
зберігається
в процесах,
кожен процес
має певний
набір вимірювань
і фактів, тобто
процес реалізований
по стандартній
схемі “Зірка”,
в центрі якої
зберігаються
факти, а вимірювання
є промінями.
В даному випадку
процес відображає
видачу кредиту
позичальнику.
Найціннішою
інформацією
процесу є статус
кредиту. Хороший
кредит – той,
який позичальник
повернув в
строк і в повному
об'ємі, поганий
– зворотна
ситуація.
При побудові моделі оцінки кредитоспроможності величезну допомоги експерту надасть різноманітна аналітична звітність. Оскільки дані в сховищі представлені в багатовимірному вигляді, то, поза сумнівом, найбільш зручно одержувати звітність у вигляді набору зрізів даних – крос – таблиць.
Наприклад, на рис. 3.1 видно розподіл сум кредитів по віку позичальників. Також інформація відображається в розрізі як 'хороших', так і 'поганих' кредитів.
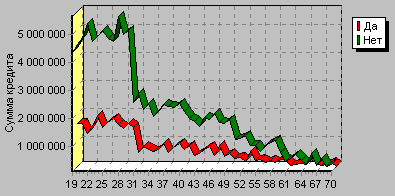
Рис.3.1. Суми, які одержали позичальники (або вимагали потенційні позичальники).
На малюнку
наочно видно,
що в основному
беруть кредит
особи до 30 років,
від 30 до 50 менш
активно, від
50 до 70 практично
не беруть. Мабуть,
умови кредитування
не влаштовує
осіб старше
30 років в більшості
випадків. Банку
для залучення
даної категорії
осіб доведеться
змінювати умови
кредитування
(наприклад,
зменшити платню
за кредит).
Якщо
аналізувати
причину такої
кількості
відмов у видачі
кредитів, то
з'ясується, що
потенційні
позичальники
неадекватно
оцінювали свої
можливості
по погашенню
кредиту .
У першій частині розділу зачіпалися питання популярності тих або інших послуг кредитування, питання динаміки попиту на послуги. Покажемо, що можна сказати із цього приводу, виходячи з наявних даних.
На рис.3.2. добре видно, що кількість звернулися за кредитом на покупку товарів тривалого користування складає більше 40% від загальної кількості позичальників.
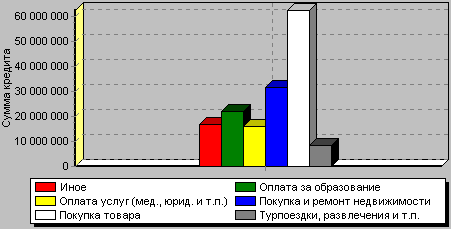
Рис.3.2. Переваги позичальників.
Подивившися динаміку попиту на даний вид послуги (рис.3.3), можна побачити певні періоди активності і спаду (позначається вплив загальної економічної ситуації в регіоні). Це також необхідно враховувати при формуванні кредитного портфеля.
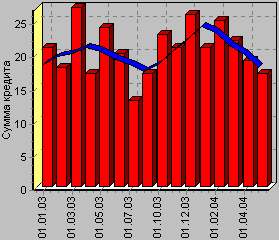
Рис.3.3. Динаміка попиту на окремий вид кредиту.
Кожен позичальник
володіє певним
набором атрибутів
(чинників). Для
аналізу ринку
необхідно в
першу чергу
зрозуміти
загальну картину:
хто бере кредити,
навіщо, які
існують причини
відмов у видачі
кредитів або
причини неспроможності.
Для цього
необхідне
наочне представлення
всіх наявних
даних. Таку
задачу можна
вирішити за
допомогою
побудови карт,
що самоорганізовуються.
На рис. 3.4 представлені
деякі з таких
карт, показуючі
розподіл
позичальників
по характеристиках
'Сума кредиту',
'Термін кредиту',
'Мета кредитування',
'Середньомісячний
дохід', 'Кількість
утриманців'
і 'Вік'. Проведемо
аналіз представлених
даних.
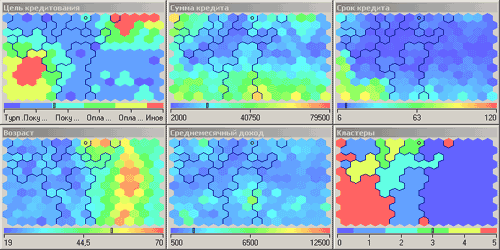
Рис.3.4. Карти Кохонена.
Спочатку дамо аналіз по кожній характеристиці окремо, а потім вже оцінимо їх загальний зв'язок.
Отже, які суми кредитів хочуть брати позичальники? На карті видно рівну кількість як охочих узяти невеликі суми (до 2000 грн), так і достатньо вагомі (до 80000 грн). Причому, виходячи з даних карти середньомісячного доходу, практично всі позичальники мають однаковий дохід (2 – 3 тис. грн), з якого виходить схожість карт Суми кредиту і терміну кредиту (з одним і тим же дохом великі суми беруться на більший період). По карті “Вік” можна судити про популярність кредитів серед молоді (половина кредитів беруть позичальники молодше 30 років). По сукупності карт 'Кількість утриманців' і 'Середньомісячний дохід' можна судити про питому прибутковість на кожного члена сім'ї позичальника. Зрозуміло, що при однакових доходах до позичальників з меншою кількістю утриманців довіра більше.
Даний приклад показав, як можна легко аналізувати наявні дані, використовуючи карти Кохонена. Такий аналіз є всього лише частиною задачі, вирішуваної за допомогою карт, що самоорганізовуються. Карти Кохонена вирішують задачу кластеризації. Як видно на рис.3.5, всі позичальники розбиті на декілька сегментів. Опишемо кожний з представлених сегментів.
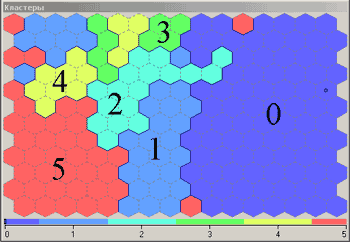
Рис.3.5. Виявлені сегменти позичальників.
Отже, 0 сегмент – найбільший, представляє всіх позичальників старше 30 років. Це найконсервативніша частина всіх позичальників, тому їм властиві схожі риси і, отже, необхідний однаковий підхід при наданні ним послуг кредитування, а також їх класифікації. Позичальники ж молодше 30 років діляться ще на 4 сегменти:
1 сегмент – спроможніші молоді сім'ї, охочі облаштувати своє житло. Причому верхня частина сегменту – проблемні позичальники, що неадекватно оцінюють свої можливості.
2 сегмент – працюючі студенти.
3 сегмент – Позичальники, що придбавають в кредит дешеві товари.
4 сегмент – група позичальників, що бере кредит на ремонт.
5 сегмент – Позичальники, одержуючі в кредит освіта і різні послуги.
Кластеризація показала, що на ринку кредитування фізичних осіб існують не тільки різні напрями (кредитування товарів, освітні кредити), але і різні сегменти позичальників, що користуються одним і тим же видом послуг. Отже, для кожної такої групи необхідний свій спосіб класифікації на 'гарних' і 'поганих' позичальників.
Очевидно, що, навіть аналізуючи окремий сегмент ринку, домінують ті або інші чинники залежно від ситуації. У моделі, що розглядається далі, буде показано, що за певних умов велику роль виконує наявність власності у кредитора, при інших його освіта або термін роботи на підприємстві, тобто модель класифікації виходить вельми гнучка. Проте, існують такі чинники, вплив яких на ухвалення рішення про видачу кредиту мало міняється від решти умов. Це сума кредиту, термін кредиту, середньомісячний дохід і середньомісячна витрата (що теж буде показане далі).
Виходячи з даних попереднього аналізу, можна виділити декілька груп позичальників, що беруть в кредит товари тривалого користування: кредити на невеликі суми, середні і значні, і проаналізувати деякі з них.
Виділимо з одержаних сегментів групу позичальників, що беруть невеликі кредити на придбання товарів. Побудуємо для цієї групи дерево рішень. Вхідними параметрами будуть чинники, що впливають на кредитоспроможність згідно висунутій гіпотезі. Виходом же дерева буде рішення про видачу кредиту або відмову.
Побудована модель класифікації представлена у вигляді дерева правил на рис.3.6.
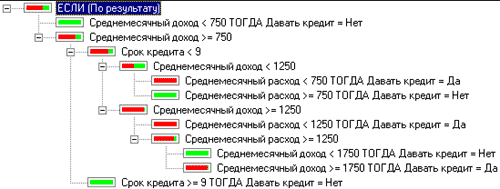
Рис.3.6. Дерево рішень для невеликих кредитів.
Помітимо, що дерево саме відсікло незначущі і мало впливаючі на результат чинники, залишивши середньомісячний дохід, витрату і термін кредиту. Це можна врахувати при експрес кредитуванні найдешевших товарів.
У інших же групах позичальників для достовірного визначення кредитоспроможності модель враховує і ряд інших чинників. Так група позичальників, що беруть в кредит дорожчі товари тривалого користування, визначається великим рядом чинників (рис.3.7).
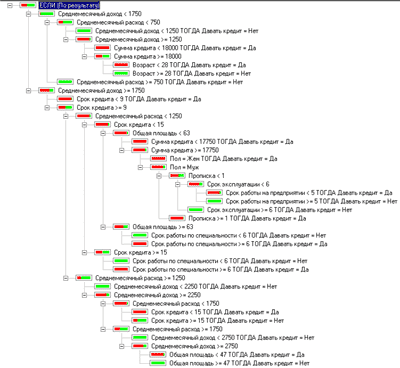
Рис.3.7. Дерево рішень для кредитування дорожчих товарів.
Для інших груп класифікація ще складніша.
Розглянуті раніше методи класифікації давали набір правил, згідно яким потенційний позичальник виявляється 'поганим' або 'гарними'. Для деяких груп потенційних позичальників необхідно дати нечітку оцінку його кредитоспроможності, наприклад, ввівши поняття вірогідності повернення кредиту повністю і в строк. Це необхідно, якщо керівництво банку висловить бажання пом'якшити або, навпаки, посилити вимоги до потенційних позичальників. Для побудови такої моделі необхідно уявити рішення про видачу кредиту в числовому вигляді: 0 – 'поганий кредит', 1 – 'хороший кредит'. Тоді після побудови моделі на виході якраз і вийде вірогідність повернення. Керівнику ж залишається лише задати порогове значення вірогідності, і якщо результат вищий за нього, то ухвалювати рішення про видачу кредиту, якщо нижче, то відмовляти. Одержана модель дає можливість напряму управляти рівнем ризику. Можна звести ризик до мінімуму, вказавши як поріг 1 або підвищити його при менших значеннях порогу (але і, згідно практиці, що застосовується в банках, перекласти його на позичальників). Це дозволить залишатися у виграшному положенні перед конкурентами: понизити вартість певних послуг до рівня конкурентів, але також при цьому збільшити поріг, понизивши ризик.
Одержану
модель експерт
може аналізувати,
виявляючи її
придатність.
Це здійснюється
за допомогою
діаграми 'Якщо'.
У ній можна
побачити вплив
на результат
всього ряду
значень будь-якого
чинника при
решті незмінних
чинників і
оцінити вірність
даної залежності.
Якщо модель
поводиться
неадекватно,
то, можливо, що
не враховані
якісь чинники
або недосить
даних.
Приведемо
приклад таких
залежностей
оцінки кредитоспроможності
від освіти
позичальника
(рис.3.8) і наявності
у нього автомобіля
(рис.3.9).
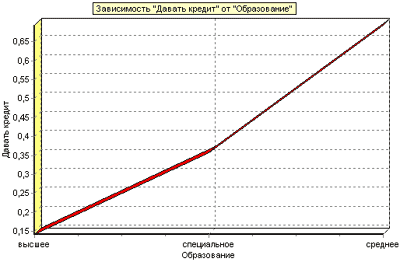
Рис.3.8. Аналіз одержаної моделі, залежність від освіти
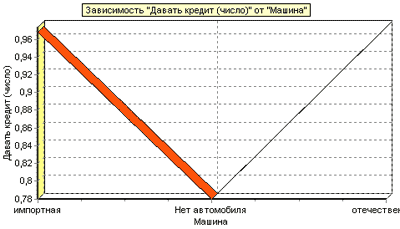
Рис.3.9. Аналіз одержаної моделі, залежність від наявності автомобіля.
У даному прикладі залежності цілком відповідаю реальності: довіра до позичальника зростає при зменшенні його 'освіти' – особи з середньою освітою більш схильні до повернення кредиту. Також більше довіри до позичальника, що має автомобіль.
Перейдемо безпосередньо до класифікації потенційних позичальників за допомогою однієї з побудованих моделей. Для цього використовується інструмент 'Якщо'.
У ньому кінцевий користувач задає вхідні чинники – анкетні дані, а результатом є оцінка його кредитоспроможності (0 – позичальник напевно не поверне кредит, 1 – напевно поверне). Оцінка представлена на рис.3.10.

Рис.3.10. Оцінка кредитоспроможності потенційного позичальника.
Продуктивнішим буде груповий аналіз даних про потенційних позичальників. Принцип його проведення такий: з сховища витягуються дані про осіб, що звернулися за кредитом останнім часом. Згідно цим даним для кожного клієнта автоматично підбирається одна з побудованих моделей оцінки кредитоспроможності. Через моделі проганяються всі дані. Потім результати аналізу експортуються на сторону у вигляді звіту, тобто система регулярно сама видає оцінку потенційних позичальників.
Таким чином, основними перевагами системи є:
Гнучка інтеграція з будь-якими стороннімі системами, тобто отримання інформації для аналізу і перенесення результатів не викликає проблем.
Консолідація інформації про позичальників в спеціальному сховищі даних, тобто забезпечення централізованого зберігання даних, несуперечності, а також забезпечення всієї необхідної підтримки процесу аналізу даних, оптимізованого доступу, автоматичного оновлення даних, використовування при роботі термінів предметної області, а не таблиць баз даних.
Широкий спектр інструментів аналізу, тобто забезпечення можливості експерту вибрати найбільш відповідний метод на кожному кроці обробки. Це дозволить найточніше формалізувати його знання в даній наочній області.
Підтримка процесу тиражування знань, тобто забезпечення можливості співробітникам, що не розбираються в методиках аналізу і способах отримання того або іншого результату одержувати відповідь на основі моделей, підготовлених експертом. Так співробітник, що оформляє кредити, повинен ввести дані по споживачу і система автоматично видасть рішення про видачі кредиту або про відмову.
Підтримка групової обробки інформації, тобто забезпечення можливості дати рішення за списком потенційних позичальників. З сховища автоматично вибираються дані по особах, що заповнили анкету вчора (або за який завгодно буферний період), ці дані проганяються через побудовану модель, а результат експортується у вигляді звіту (наприклад, у вигляді excel файлу), або експортується в систему автоматичного формування договорів кредитування або листів з відмовою в кредиті. Це дозволить заощадити час і гроші.
Підтримка актуальності побудованої моделі, тобто забезпечення можливості експерту оцінити адекватність поточної моделі і, у разі яких або відхилень, перебудувати її, використовуючи нові дані.
Отже, для ефективного формування кредитного портфеля банкам необхідно узяти на озброєння передові технології здобуття знань і застосувати їх для оцінки потенційних позичальників. Завдяки цьому можна буде не боятися майбутньої конкуренції на цьому ринку. Підготовка рішення даного питання зараз дозволить обкачати саму процедуру і надалі уникнути помилок і витрат у зв'язку з масовим застосуванням таких підходів надалі.
Розділ IV. Охорона праці
4.1.Аналіз небезпечних та шкідливих факторів, характерних для праці в відділенні „Міське” МРУ ПриватБанку
В останні роки значно погіршився стан навколишнього середовища. Це викликано “брудним“ виробництвом, безвідповідальністю керівників різного рівня, та не останню роль зіграла катастрофа на Чорнобильській АЕС. У зв’язку з цим необхідно набагато більше приділяти увагу стану здоров’я працівників усіх без виключення професій, тому що це відбивається на працездатності.
Крім цього, постійний вплив шкідливих та небезпечних факторів на перших стадіях приводить до перевтомлення, а потім до появи різних професійних хвороб або до погіршення загального фізичного стану.
Загальна характеристика потенційно шкідливих і небезпечних факторів наведена нижче.
Вентиляція. Під вентиляцією розуміють сукупність заходів та засобів призначених для забезпечення на постійних робочих місцях метеорологічних умов та чистоти повітряного середовища, що відповідають гігієнічним та технічним вимогам. Основне завдання вентиляції – вилучити із приміщення забруднене, вологе або нагріте повітря подати чисте свіже повітря.
Вентиляція класифікується за такими ознаками:
- за способом переміщення повітря - природна, штучна (механічна) та суміщена (природна та штучна одночасно);
- за напрямком потоку повітря - припливна, витяжна, припливно-витяжна;
- за місцем дії – загально-обмінна, місцева, комбінована;
- за призначенням - робоча, аварійна.
Природна вентиляція може бути неорганізованою та організованою. При неорганізованій вентиляції невідомі об'єми повітря, що надходять та
вилучаються із приміщення, а сам повітрообмін залежить від випадкових чинників (напрямку та сили вітру, температури зовнішнього та внутрішнього повітря). Неорганізована природна вентиляція включає інфільтрацію - просочування повітря через нещільності у вікнах, дверях, перекриттях тощо та провітрювання, що здійснюється при відкриванні вікон та квартирок.
Організована природна вентиляція називається аерацією. Для аерації в стінах будівлі роблять отвори для надходження зовнішнього повітря.
У виробничих приміщеннях внаслідок надходження тепла від устаткування, нагрітих матеріалів та речовин, людей температура повітря як в теплий, так і в холодний періоди року, зазвичай, вище температури зовнішнього повітря. Середній тиск повітря в приміщенні практично дорівнює тиску зовнішнього повітря, однак рівність тисків спостерігається в певній горизонтальній площині, що знаходиться приблизно посередині висоти приміщення і називається площиною рівних тисків.
Перевагою природної вентиляції є її дешевизна та простота експлуатації. Основний її недолік у тому, що повітря надходить у приміщення без попереднього очищення, а видалене відпрацьоване повітря також не очищується і забруднює довкілля.
Штучна (механічна) вентиляція, на відміну від природної, дає можливість очищувати повітря перед його викидом в атмосферу, вловлювати шкідливі речовини безпосередньо біля місць їх утворення, обробляти припливне повітря (очищувати, зволожувати тощо), більш цілеспрямовано подавати повітря в робочу зону.
При штучній вентиляції повітрообмін здійснюється внаслідок різниці тисків, що створюються вентилятором. Вона застосовується в тих випадках, коли тепловиділення у виробничому приміщенні недостатні для постійного (протягом року) використання аерації, або коли кількість чи токсичність шкідливих речовин, які виділяються у повітря приміщення є такою, що виникає
необхідність постійного повітрообміну незалежно від метеорологічних умов навколишнього середовища.
Механічна вентиляція може бути робочою або аварійною. Остання повинна передбачатися у приміщеннях, де можливе раптове надходження у повітря значної кількості шкідливих речовин. Аварійна вентиляція повинна вмикатись автоматично при досягненні граничної концентрації небезпечних виділень і забезпечувати швидке їх вилучення із приміщення. Як правило, аварійна вентиляція повинна забезпечувати 8-12-кратний повітрообмін за годину в приміщенні.
Робоча вентиляція може бути загально обмінною, місцевою чи комбінованою.
Використання механічної вентиляції є більш доцільнішим.
Припливна вентиляція слугує для подачі повітря ззовні у приміщення. При витяжній вентиляції повітря вилучається з приміщення, а зовнішнє надходить через вікна, двері, нещільності будівельних конструкцій. Припливно-витяжна вентиляція поєднує першу й другу.
Загально-обмінна вентиляція підтримує нормальне повітряне середовище у всьому об'ємі робочої зони. За допомогою місцевої вентиляції шкідливі виділення вилучаються або розчиняються шляхом припливу чистого повітря безпосередньо у місцях їх утворення. Комбінована вентиляція поєднує загально-обмінну та місцеву.
Опалення. Системи опалення являють собою комплекс елементів, необхідних для нагрівання приміщень у холодний період року. До основних елементів систем опалення належать джерела тепла, теплопроводи, нагрівальні прилади (радіатори).
Системи опалення поділяють на місцеві та центральні.
До місцевого належать пічне та повітряне опалення, а також опалення місцевими газовими та електричними пристроями. Місцеве опалення застосовується, як правило, в житлових та побутових приміщеннях, а також у невеликих виробничих приміщеннях малих підприємств.
До систем центрального опалення належать: водяне, парове, панельне, повітряне, комбіноване.
Водяна та парова системи опалення в залежності від тиску пари чи температури води можуть бути низького тиску (тиск пари до 70 кПа чи температура води до 100 С) та високого тиску (тиск пари більше 70 кПа чи температура води понад 100 С).
Водяне опалення низького тиску відповідає основним санітарно-гігієнічним вимогам і тому широко використовується на багатьох підприємствах різних галузей промисловості. Основні переваги цієї системи: рівномірне нагрівання приміщення; можливість централізованого регулювання температури теплоносія (води); відсутність запаху гару; підтримання відносної вологості повітря на відповідному рівні (повітря не пересушується); виключення опіків від нагрівальних приладів; пожежна безпека.
Основний недолік системи водяного опалення - можливість її замерзання при вимиканні в зимовий період, а також повільне нагрівання великих приміщень після тривалої перерви в опаленні.
Парове опалення має низку санітарно-гігієнічних недоліків. Зокрема, внаслідок перегрівання повітря знижується його відносна вологість, а органічний пил. що осідає на нагрівальних приладах, підгоряє і створює запах гару. Окрім того, існує небезпека пожеж та опіків. Враховуючи вищевказані недоліки не допускається застосування парового опалення в пожежонебезпечних приміщеннях та приміщеннях зі значним виділенням органічного пилу.
З економічної точки зору систему парового опалення ефективно влаштовувати на великих підприємствах, де одна котельня забезпечує необхідний нагрів приміщень усіх корпусів та будівель.
Панельне опалення доцільно застосовувати в адміністративно-побутових приміщеннях. Воно діє завдяки віддачі тепла від будівельних конструкцій, в яких вмонтовані спеціальні нагрівальні прилади. До переваг цієї системи опалення належать: рівномірний нагрів та постійність температури і вологості повітря в приміщенні; можливість використання в літній період для охолодження приміщень, пропускаючи холодну воду через систему. Основні недоліки-відносно високі початкові витрати при встановленні та важкість ремонту при експлуатації.
Повітряне опалення може бути центральним (з подачею нагрітого повітря від єдиного джерела тепла) та місцевим (з подачею теплого повітря від місцевих нагрівальних приладів). Основні переваги цієї системи опалення: швидкий тепловий ефект в приміщенні при вмиканні системи; відсутність у приміщенні нагрівальних приладів; можливість використання в літній період для охолодження та вентиляції приміщень; економічність.
При виборі системи опалення підприємств, що проектуються чи реконструюються необхідно враховувати санітарно-гігієнічні, виробничі, експлуатаційні та економічні чинники. Слід зазначити, що досить ефективною є комбінована система опалення.
Пожежна небезпека. Пожежна небезпека - можливість виникнення та розвитку пожежі в будь-якому процесі. Потрібно відмітити, що небезпечних пожеж не буває. Якщо вони не створюють прямої загрози життю та здоров'ю людини, то приносять матеріальний збиток.
Токсичні продукти горіння представляють найбільшу загрозу для життя людини, особливо при пожежі в приміщенні.
Вогонь - надзвичайно шкідливий фактор пожежі, проте випадки його прямого впливу на людей досить рідкі. Під час пожежі температура полум’я може досягти 1200-1400 °С і у людей, що знаходяться в зоні пожежі можуть бути опіки та відчуття болю.
Дим представляє собою велику кількість найбільш маленьких частинок продуктів, що не згоріли, що знаходяться в повітрі. Він викликає інтенсивне подразнення органів дихання та слизистої оболонки. Крім того, в задимлених приміщеннях внаслідок погіршення видимості уповільнюється евакуація людей, а інколи провести її зовсім неможливо.
Руйнування будівельних конструкцій відбувається внаслідок втрати ними несучої здатності під