Суть і основи організації фінансів підприємства
Обсяг використаної води визначається на підставі спеціальних дозволів, виданих органами державної влади; первинних документів, які підтверджують використання води; документів оперативного обліку, в яких зафіксовані показники вимірювальних приладів; договір на поставку води; нормативних документів, які визначають нормативи збору; затвердженими лімітами використання водних ресурсів
Сума збору = Об в * Нз / 100
Об в – обсяг використаної води
Нз - норматив збору в коп. за 1 м3 використаних водних ресурсів
За понадлімітне використання водних ресурсів плата береться в п’ятикратному розмірі.
Збір за забруднення навколишнього середовища:
Платники збору - суб'єкти підприємницької діяльності, незалежно від форм власності; бюджетні, громадські та інші підприємства, установи та організації; постійні представництва нерезидентів, які отримують доходи в Україні: громадяни, які здійснюють на території України і в межах її континентального шельфу та виключної (морської) економічної зони викиди та скиди забруднюючих речовин у навколишнє природне середовище та розміщення відходів
Об’єктом оподаткування є: викиди в атмосферне повітря забруднюючих речовин стаціонарними та пересувними джерелами забруднення; скиди забруднюючих речовин безпосередньо у водні об'єкти; розміщення відходів
Для стаціонарних джерел забруднення - обсяги забруднюючих речовин, які викидаються в атмосферне повітря або скидаються безпосередньо у водний об'єкт, та обсяги відходів, що розміщуються у спеціально відведених для цього місцях чи на об'єктах; для пересувних джерел забруднення - обсяги фактично використаних видів пального, в результаті спалення яких утворюються забруднюючі речовини
Первинні документи, які підтверджують кількість фактично використаного палива, скидів, відходів, нормативні документи, які визначають нормативи збору та коригуючи коефіцієнти, довідка про встановлені ліміти органом державної влади за місцем реєстрації платника збору, матеріально-сировинні баланси виробництва
Коефіцієнти переводу
- літрів пального в кілограми: бензин - 0,74 кг/ л; дизпалива - 0,82 кг/ л
- м3 побутових відходів (відходів 4 класу) в тонни - 0,21 т/ м3
а) за викиди пересувними джерелами забруднення
Сума збору = О п * Нз * Кнас * Кф
Оп – обсяг використано пального, тонни.
Нз – норматив збору за тонну, грн./т.
Кнас – коригуючий коефіцієнт, який враховує чисельність жителів населеного пункту
Кф – коригуючий коефіцієнт, який враховує народногосподарське значення населеного пункту
б) за розміщення відходів
Сума збору = О в * Нз * Кр * Ко
Ов – обсяг розміщених відходів, тонни
Нз – норматив збору за тонну відходів, грн./ т.
Кр - коригуючий коефіцієнт, який враховує розташування місця розміщення відходів
Ко - коригуючий коефіцієнт, який враховує характер місця розміщення відходів
За понадлімітне розміщення відходів плата береться в п’ятикратному розмірі.
Норматив збору починаючі з 2006 року індексується, обчислюється шляхом добутку базових нормативів збору, затверджених додатком 1 до Порядку, з урахуванням коефіцієнту 2,373, на коефіцієнт індексу споживчих цін (індекс інфляції) за 2006 рік - 1,116 та на коефіцієнт індексу споживчих цін (індекс інфляції) за 2007 рік - 116,6% . 2.373 * 1,116 * 1,166 = 3,088
ПОДАТОК НА ДОДАНУ ВАРТІСТЬ
Звітний (податковий) період – період, в якому платник податку зобов’язаний виконати розрахунки податку і сплатити його в бюджет.
Податкове зобов’язання – загальна сума податку, одержана (нарахована) платником податку у звітному періоді.
Податковий кредит – сума, на яку платник податку має право зменшити податкове зобов’язання звітного періоду. Податковий кредит звітного періоду складається з сум податків, сплачених (нарахованих) платником податку у звітному періоді у зв’язку з придбанням товарів (робіт, послуг), вартість яких відноситься до складу валових витрат виробництва і основних фондів, або нематеріальних активів, що підлягають амортизації.
Бюджетне відшкодування – сума, яка повинна бути повернена платнику податку з бюджету у зв’язку з лишком сплати податку.
Податкова накладна – документ, який дає право покупцю, зареєстрованому як платник ПДВ, на включення до податкового кредиту витрат по сплаті ПДВ.
Платники податку
1. Особи, обсяг оподатковуваних операцій з продажу товарів (робіт, послуг) яких протягом будь-якого періоду з останніх 12 календарних місяців перевищував 300 тис. грн.
2. Особи, які відповідають за внесення податку до бюджету за об'єктами оподаткування на залізничному транспорті, що визначені у порядку, установленому Кабінетом Міністрів України.
3. Особи, які надають послуги зв'язку і здійснюють консолідований облік доходів і витрат, пов'язаних з наданням таких послуг та отриманих (понесених) іншими особами, які знаходяться в їх підпорядкуванні.
4. Особи, які ввозять (пересилають) товари на митну територію України або отримують від нерезидента роботи (послуги) для їх використання або споживання на митній території України, за винятком фізичних осіб, не зареєстрованих як платники податку, у випадку коли вони ввозять (пересилають) товари (предмети) в обсягах, що не підлягають оподаткуванню згідно із законодавством.
Об’єкт оподаткування:
1. Операції з продажу товарів (робіт, послуг) на митній території України, у тому числі операції з оплати вартості послуг за договорами оперативної оренди (лізингу) та операції з передачі права власності на об'єкти застави позичальникові (кредиторові) для погашення кредиторської заборгованості заставника.
2. Операції з увезення (пересилання) товарів на митну територію України й отримання робіт (послуг), що надають нерезиденти, для їх використання або споживання на митній території України, у тому числі операції з увезення (пересилання) майна за договорами оренди (лізингу), застави та іпотеки.
3. Операції з вивезення (пересилання) товарів за межі митної території України та надання послуг (виконання робіт) для їх споживання за межами митної території України
Ставки податку 20% - 0%
Строки сплати: на протязі 10-ти календарних днів наступних за граничним строком подання декларації; під час митного оформлення (за винятком випадків видачі податкового векселя)
Строки подачі податкової декларації з податку на додану вартість і додатки до неї – протягом 20 або 40 календарних днів, що настають за останнім календарним днем звітного (податкового) місяця або кварталу.
Датою виникнення податкових зобов'язань з поставки товарiв (робiт, послуг) вважається дата, яка припадає на податковий період, протягом якого вiдбувається будь-яка з подiй, що сталася ранiше:
- дата зарахування коштiв вiд покупця (замовника) на банкiвський рахунок платника податку як оплата товарiв (робiт, послуг), що пiдлягають поставцi, а в разi поставки товарiв (робiт, послуг) за готiвковi грошовi кошти - дата їх оприбуткування в касi платника податку, а при вiдсутностi такої - дата iнкасацiї готiвкових коштiв у банкiвськiй установi, що обслуговує платника податку;
- дата вiдвантаження товарiв, а для робiт (послуг) - дата оформлення документа, що засвiдчує факт виконання робiт (послуг) платником податку.
Право на податковий кредит виникає при дотриманні таких вимог: особа зареєстрована як платник ПДВ; вартість придбаних товарів, робіт, послуг включається до складу валових витрат або підлягає амортизації; придбані товари, роботи, послуги використовуються в операціях, що оподатковуються ПДВ; є податкова накладна або вантажна митна декларація, що підтверджують факт сплати ПДВ.
Датою виникнення права платника на податковий кредит є перша дата з двох подій:
- дата списання коштів із банківського рахунку платника податків на оплату товарів;
- дата одержання податкової накладної, що засвідчує факт придбання платником товарів.
ПДВ = Податкове зобов'язання - Податковий кредит
СПРОЩЕНА СИСТЕМА ОПОДАТКУВАННЯ
Cпрощена система оподаткування, обліку та звітності запроваджується для суб'єктів малого підприємництва:
- фізичних осіб, які здійснюють підприємницьку діяльність без створення юридичної особи і у трудових відносинах з якими, включаючи членів їх сімей, протягом року перебуває не більше 10 осіб та обсяг виручки яких від реалізації продукції (товарів, робіт, послуг) за рік не перевищує 500 тис. гривень;
- юридичних осіб - суб'єктів підприємницької діяльності будь-якої організаційно-правової форми та форми власності, в яких за рік середньооблікова чисельність працюючих не перевищує 50 осіб і обсяг виручки яких від реалізації продукції (товарів, робіт, послуг) за рік не перевищує 1 млн. гривень.
Середньооблікова чисельність працюючих для суб'єктів малого підприємництва визначається за методикою, затвердженою органами статистики, з урахуванням усіх його працівників, у тому числі тих, що працюють за договорами та за сумісництвом, а також працівників представництв, філіалів, відділень та інших відособлених підрозділів.
Виручкою від реалізації продукції (товарів, робіт, послуг) вважається сума, фактично отримана суб'єктом підприємницької діяльності на розрахунковий рахунок або (та) в касу за здійснення операцій з продажу продукції (товарів, робіт, послуг).
У разі здійснення операції з продажу основних фондів виручкою від реалізації вважається різниця між сумою, отриманою від реалізації цих фондів, та їх залишковою вартістю на момент продажу.
Суб'єкти малого підприємництва - фізичні особи мають право самостійно обрати спосіб оподаткування доходів за єдиним податком шляхом отримання свідоцтва про сплату єдиного податку.
Якщо фізична особа - суб'єкт малого підприємництва здійснює кілька видів підприємницької діяльності, для яких установлено різні ставки єдиного податку, нею придбавається одне свідоцтво і сплачується єдиний податок, що не перевищує встановленої максимальної ставки.
Якщо платник єдиного податку здійснює підприємницьку діяльність з використанням найманої праці або за участю у підприємницькій діяльності членів його сім'ї, ставка єдиного податку збільшується на 50% за кожну особу.
Суб'єкт підприємницької діяльності - фізична особа, яка сплачує єдиний податок, звільняється від обов'язку нарахування, відрахування та перерахування до державних цільових фондів зборів, пов'язаних з виплатою заробітної плати працівникам, які перебувають з ним у трудових відносинах, включаючи членів його сім'ї.
Для суб'єктів малого бізнесу - юридичних осіб можливе застосування двох систем оподаткування:
- загальна система оподаткування;
- спрощена система оподаткування (за єдиним податком).
Загальна система оподаткування, яку використовують без будь-яких застережень, включає сплату податку на прибуток, податку на додану вартість, акцизного збору та інших податків і зборів.
Суб'єкт підприємницької діяльності - юридична особа, яка перейшла на спрощену систему оподаткування, обліку та звітності, самостійно обирає одну з наступних ставок єдиного податку:
- 6% суми виручки від реалізації продукції (товарів, робіт, послуг) без урахування акцизного збору у разі сплати податку на додану вартість згідно із Законом України "Про податок на додану вартість";
-10% суми виручки від реалізації продукції (товарів, робіт, послуг), за винятком акцизного збору, у разі включення податку на додану вартість до складу єдиного податку.
Підприємства, які перейшли на спрощену систему оподаткування за єдиним податком, не мають права застосовувати інший спосіб розрахунків за операціями з реалізації, крім готівкового та безготівкового розрахунків коштами.
Відділення Державного казначейства України наступного дня після надходження коштів перераховують суми єдиного податку у таких розмірах:
- до Державного бюджету України – 20%;
- до місцевого бюджету – 23%;
- до Пенсійного фонду України – 42%;
- на обов'язкове соціальне страхування – 15% (у тому числі до Державного фонду сприяння зайнятості населення – 4%) для відшкодування витрат, які здійснюються відповідно до законодавства у зв'язку з тимчасовою втратою працездатності, а також витрат, зумовлених народженням та похованням.
Для переходу на спрощену систему оподаткування, обліку та звітності суб'єкт малого підприємництва подає письмову заяву до органу державної податкової служби за місцем державної реєстрації. Заява подається не пізніше ніж за 15 днів до початку наступного звітного (податкового) періоду (кварталу) за умови сплати всіх установлених податків та обов'язкових платежів за попередній звітний (податковий) період.
Рішення про перехід на спрощену систему оподаткування, обліку та звітності може бути прийняте не більше одного раза за календарний рік.
Орган державної податкової служби зобов'язаний протягом десяти робочих днів видати безоплатно свідоцтво про право сплати єдиного податку або надати письмову мотивовану відмову.
Суб'єкт малого підприємництва — юридична особа зобов'язана вести Реєстр виданих та отриманих податкових накладних.
Суб'єкт малого підприємництва, який сплачує єдиний податок, не є платником таких видів податків і зборів (обов'язкових платежів): податку на додану вартість, крім випадку, коли юридична особа обрала спосіб оподаткування доходів за єдиним податком за ставкою 6 відсотків; податку на прибуток підприємств; податку на доходи фізичних осіб (для фізичних осіб - суб'єктів малого підприємництва); плати (податку) за землю; збору на спеціальне використання природних ресурсів; збору на обов'язкове соціальне страхування; комунального податку; податку на промисел; збору на обов'язкове державне пенсійне страхування; збору за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг; внесків до Державного фонду сприяння зайнятості населення; плати за патенти.
Не можуть бути платниками єдиного податку:
- суб'єктів підприємницької діяльності, на яких поширюється дія Закону України "Про патентування деяких видів підприємницької діяльності" в частині придбання спеціального патенту;
- довірчі товариства, страхові компанії, банки, інші фінансово-кредитні та небанківські фінансові установи;
- суб'єктів підприємницької діяльності, у статутному фонді яких частки, що належать юридичним особам — учасникам та засновникам даних суб'єктів, які не є суб'єктами малого підприємництва, перевищують 25 відсотків;
- фізичних осіб - суб'єктів підприємницької діяльності, які займаються підприємницькою діяльністю без створення юридичної особи і здійснюють торгівлю лікеро-горілчаними та тютюновими виробами, пально-мастильними матеріалами;
- спільну діяльність.
Відповідно до чинного законодавства, існує три системи оподаткування приватних підприємців:
спрощена система оподаткування приватних підприємців (єдиний податок);
оподаткування за фіксованим податком;
традиційна система оподаткування.
Порівняльна характеристика систем оподаткування приватних підприємців
| Показники | Єдиний податок | Фіксований податок | Традиційна система оподаткування |
|
Сфера застосування |
Будь-які види діяльності, крім торгівлі лікеро-горілчаними і тютю-новими виробами і пально-мастильним матеріалами, підприємницької діяльності у сфері грального бізнесу | Діяльність із продажу товарів надання супутніх такому продажу послуг на ринках, крім торгівлі лікеро-горілчаними та тютюновими виробами |
Необмежена |
| Розмір податку | Від 20 до 200 грн. на місяць. Розмір єдиного податку збільшують на 50% за кожного най-маного працівника, який бере участь у підприєм-ницькій діяльності | Від 20 до 100 грн. на місяць. Розмір фіксованого податку збільшують на 50% за кожного найманого працівника, який бере участь у підприємницькій діяльності |
15% від суми сукупного чистого доходу |
|
Умови застосування |
1. Кількість осіб, які перебувають з приватним підприємцем у трудових відносинах, включаючи членів його сім'ї, не повинна перевищувати 10. 2. Розмір виручки від реалізації продукції (товарів, робіт, послуг) не повинен перевищувати 500 тис. грн. |
1. Кількість осіб, які перебувають із приватним підприємцем у трудових відносинах, включаючи членів його сім'ї, не повинна перевищувати 5. 2. Приватний підприємець здійснює діяльність із продажу товарів, послуг на ринках і є платником ринкового збору. 3. Валовий доход приватного підприємця від самостійного здійснення підприємницької діяльності чи з використанням найманої праці за останні 12 календарних місяців, що передують місяцю придбання патенту, не перевищує 7000 неоподатковуваних мінімумів доходів громадян (7000 * 17 = 119000) |
Ніяких умов законодавством не передбачено |
| Мінімальний термін роботи за обраною системою оподаткування | Квартал | Місяць | не встановлено |
|
Облік дохо дів і витрат |
Книга обліку доходів і витрат за формою №10 |
Книга обліку доходів і витрат за формою №10 не ведеться |
Облік доходів і витрат обов'язково повинні вести у Книзі обліку доходів і витрат за формою №10 |
|
Податки і збори, від сплати яких звільняють приватного підприємця |
Звільнені від сплати: податок з доходів фізик-них осіб; плати на землю; внеску до Фонду соціального страхування у зв'язку з тирчасомвою втратою працездатності; внеску до Фонду загально-обов'язкового державного соціального страхування на випадок безробіття;- внеску до Фонду соці-ального страхування від нещасних випадків на виробництві та про-фесійних захворювань України; внесків до Фонду соціального захисту інвалідів; збору за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг |
Звільнені від сплати: податку на промисел; збору до Пенсійного фонду; внеску до Фонду соціального страхування у зв'язку з тимчасовою втратою працездатності; внеску до Фонду загальнообов'язкового державного соціального страхування на випадок безробіття; внеску до Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України; плати за торговельний патент; збору за видачу дозволів на розміщення об'єктів торгівлі та сфери послуг; плати за патенти |
Не звільняють |
|
Використання РРО |
РРО не використовують |
РРО не використовують |
Зобов'язані вико- ристовувати РРО на загальних під- ставах |
|
Використання КОРО і РК |
Не використовують КОРО і РК, крім випадків реалізації підакцизних товарів |
Не використовують КОРО і РК, крім випадків реалізації підакцизних товарів |
Використовують КОРО і РК, на загальних підставах |
|
ПДВ |
Якщо обсяг оподатко-вуваних операцій до 300 тис. грн. на рік – не є платником ПДВ, якщо обсяг – більше 300 тис. грн. є платниками ПДВ |
Не є платниками ПДВ |
Є платниками ПДВ на загальних підставах |
| Строки сплати | До 20 числа місяця що передує звітному | До 20 числа місяця що передує звітному | Авансові внески сплачуються до 15.03, 15.05, 15.08, 15.11 |
| Строки подачі звіту | До 5 числа місяця наступного за звітним кварталом | Декларація протягом 40 календарних днів наступних за звітним кварталом |
Встановлено два способи визначення сукупного чистого доходу приватного підприємця, з якого сплачують прибутковий податок:
СД = Дв - Зд;
СД = Дв – Зн
де СД - сукупний чистий доход;
Дв - валовий доход (виручка у грошовому і натуральному вираженні);
Зд - документально підтверджені витрати, безпосередньо пов'язані з одержанням доходу;
Зн - витрати, визначені за нормами, передбаченими Інструкцією про прибутковий податок з громадян.
Підприємець самостійно приймає рішення про використання одного з двох способів визначення сукупного чистого доходу.
Валовими доходами підприємця вважаються доходи, які він отримує від здійснення будь-якої підприємницької діяльності, пов'язаної з виробництвом, реалізацією товарів, наданням послуг, а також доходи з інших джерел.
Витратами, які зменшують валовий дохід, визнаються витрати, які документально підтверджені та безпосередньо пов'язані з отриманням доходу.
Підприємець - фізична особа формує витрати за переліком статті «Валові витрати», «Амортизація». До декларації про доходи, отримані за звітний період, відносяться лише прямі валові витрати і суми амортизаційних відрахувань, що відповідають фактичній сумі отриманого в цьому періоді валового доходу в будь-якій формі від визначеного виду діяльності та підтверджені документально.
Лише факт отримання доходу може бути підставою для включення до валових витрат звітного періоду не всіх видатків, а тільки тієї їх частини, яка прямо цьому доходу відповідає.
Якщо фізична особа - суб'єкт підприємницької діяльності зареєстрований платником податку на додану вартість, то до складу валових витрат такого підприємця відноситься сума податку на додану вартість, внесена до бюджету (різниця між сумою податкового зобов'язання і сумою податкового кредиту). Якщо витрати, пов'язані з отриманням доходу, не можуть бути підтверджені документально, то вони враховуються податковими органами при проведенні остаточних розрахунків за нормами у відсотках до валового доходу. У разі зміни протягом року доходу підприємця в межах 50% і більше порівняно з очікуваними, податкові органи здійснюють перерахунок сум податку за термінами сплати, що не настали.
При остаточному розрахунку суми податку враховують суми плати за патент і суми авансованих платежів податку, сплачених протягом року.
ОБІГОВІ КОШТИ
1. Економічна сутність обігових коштів
2. Класифікація і принципи організації обігових коштів
3. Необхідність і способи визначення потреби в обігових коштах
4. Показники стану оборотних коштів
5. Показники ефективності використання оборотних коштів
ЕКОНОМІЧНА СУТНІСТЬ ОБІГОВИХ КОШТІВ
Для здійснення власної фінансово-господарської діяльності підприємство повинно мати в своєму розпорядженні відповідні виробничі фонди. За характером своєї участі в процесі виробництва вони поділяються на основні і оборотні.
Оборотні фонди споживаються в одному виробничому циклі і їхня вартість повністю переноситься на вартість виготовленої продукції.
Оборотні (обігові) активи - це грошові кошти та їх еквіваленти, що необмежені у використанні, а також інші активи підприємства, призначені для реалізації чи споживання протягом операційного циклу чи протягом дванадцяти місяців із дати складання балансу.
Обігові кошти (оборотний капітал) - це кошти, витрачені на придбання чи виготовлення оборотних активів підприємства, які необхідні для забезпечення на підприємства безперервності процесу виробництва і реалізації продукції та отримання прибутку.
У зарубіжній економічній літературі окремі автори визначають оборотний капітал як оборотні активи за мінусом короткострокових зобов'язань.
Оборотний капітал проходить три стадії кругообігу: грошову, виробничу й товарну. На першій стадії під час авансування коштів здійснюється придбання й нагромадження необхідних виробничих запасів.
У виробничій сфері оборотний капітал (обігові кошти) авансується в оборотні виробничі фонди і фонди обігу.
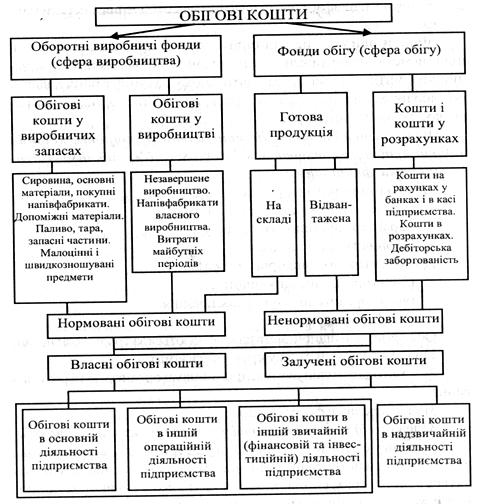
Рис. 1. Склад і розміщення обігових коштів
Функції оборотних активів:
- виробнича - забезпечує безперервність процесу виробництва при постійному процесі формування на підприємстві запасів матеріальних ресурсів;
- платіжно-розрахункова - впливає безпосередньо на стан розрахунків і в цілому на грошовий обіг.
Склад оборотних активів - це сукупність окремих елементів оборотних виробничих фондів і фондів обігу.
Структура оборотних активів це питома вага вартості окремих статей оборотних виробничих фондів і фондів обігу в загальній сумі оборотних активів.
На кожному конкретному підприємстві склад і структура оборотних активів є різними і залежать від типу виробництва, складу витрат на виробництво продукції, що виготовляється, матеріально-технічного постачання тощо.
КЛАСИФІКАЦІЯ І ПРИНЦИПИ ОРГАНІЗАЦІЇ ОБІГОВИХ КОШТІВ
Класифікація обігових коштів:
1) залежно від участі їх у кругообігу коштів:
- оборотні кошти, авансовані в оборотні виробничі фонди;
- оборотні кошти, авансовані у фонди обігу.
Такий розподіл оборотних коштів зумовлений наявністю в кругообігу коштів двох самостійних сфер - сфери виробництва і сфери обігу. Що більша питома вага оборотних коштів, розміщених у сфері виробництва, то ефективніше використовується оборотний капітал.
2) за методами планування, принципами організації та регулювання:
- нормовані – визначаються нормативи, що дає можливість забезпечити нормальний процес виробництва та ефективне використання обігових коштів. До відносяться оборотні кошти у виробничих запасах, незавершеному виробництві та витратах майбутніх періодів, у залишках готової продукції на складах підприємств;
- ненормовані - за якими нормативи не обчислюються (грошові кошти в касі та на рахунках у банку, кредиторська заборгованість та ін.).
3) залежно від ліквідності:
- абсолютно ліквідні кошти;
- швидко реалізовані оборотні кошти (середньоліквідні);
- повільно реалізовані оборотні кошти (низьколіквідні).
4) залежно від ступеня ризику вкладення капіталу:
- оборотний капітал з мінімальним ризиком вкладення;
- з середнім ризиком вкладення;
- з високим ризиком вкладення.
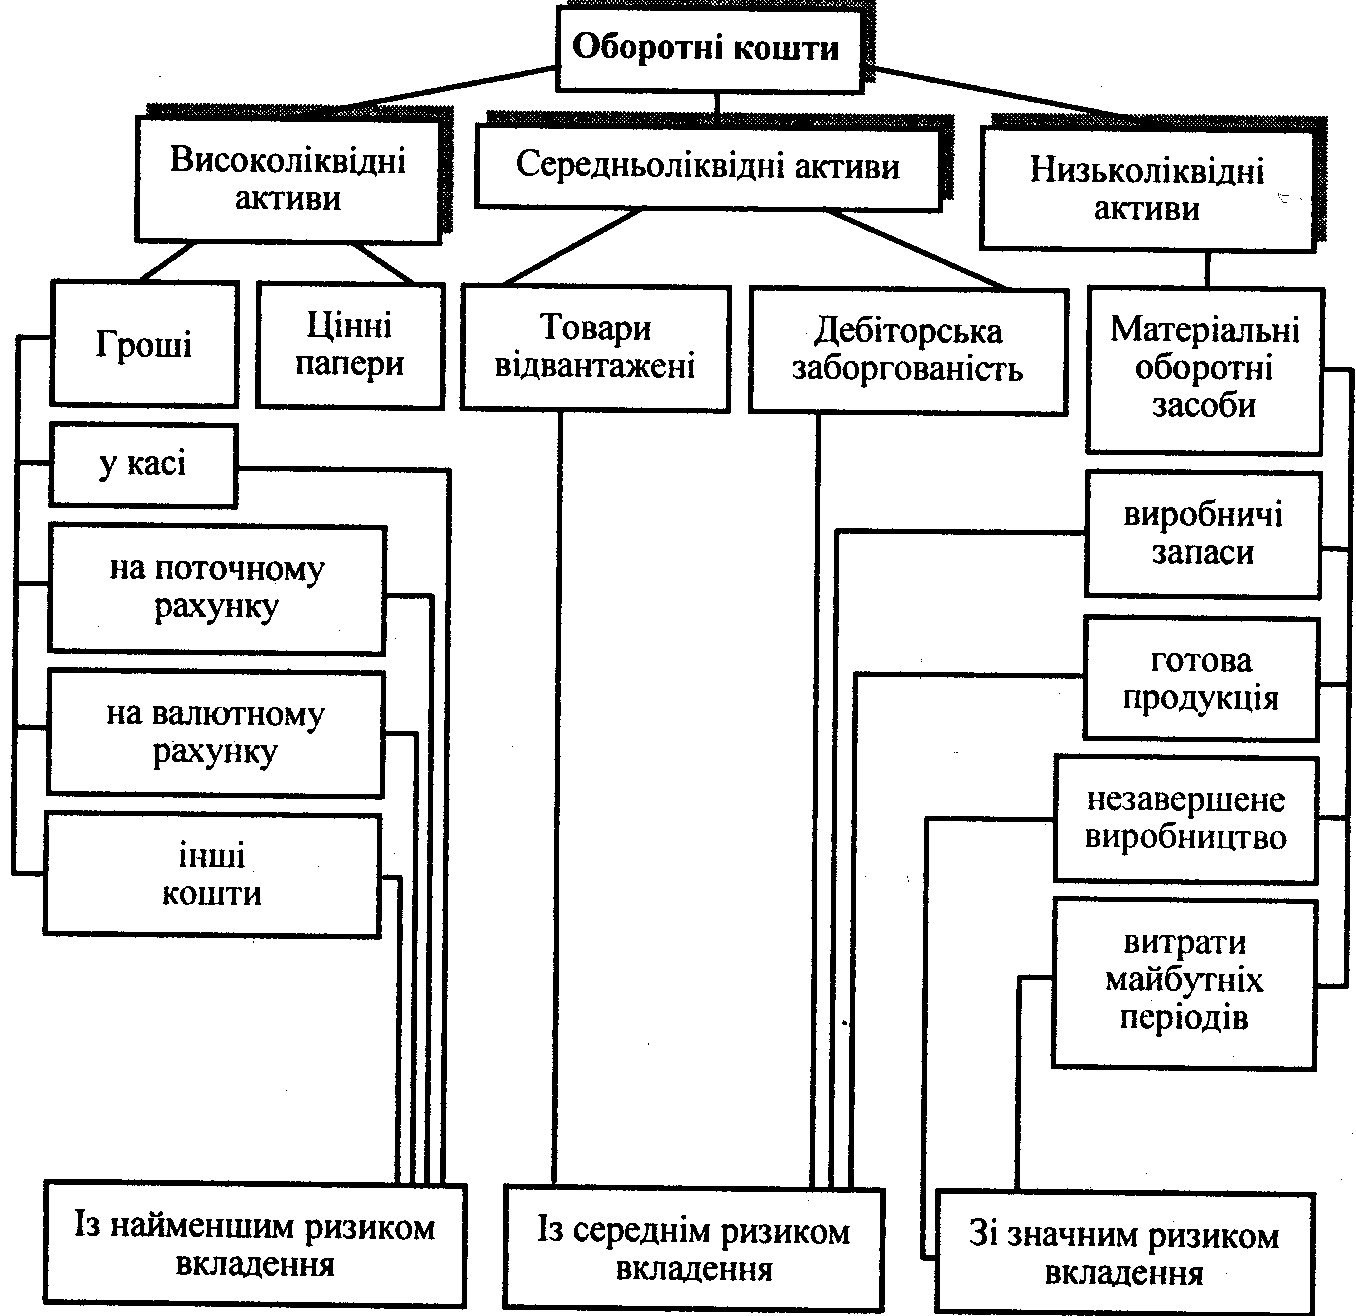
Рис. 2. Класифікація оборотних коштів щодо ступеня ліквідності та ризику вкладення
Практика господарювання підтверджує, що найбільш ліквідними і з найменшим ризиком є кошти в касі, на розрахункових і валютних рахунках в установах банку, вкладені в цінні папери.
Менш ліквідною частиною з певним ризиком вкладення вважається відвантажена продукція і дебіторська заборгованість покупців. Остання, у свою чергу, може бути менш чи більш ліквідною. Це стосується строкової і простроченої дебіторської заборгованості щодо відвантаженої продукції.
Найменш ліквідними і з найбільшим ризиком вкладення є оборотні кошти в незавершеному виробництві; у витратах майбутніх періодів; у виробничих запасах; у готовій продукції (що її не відвантажено). Ця частина оборотних коштів найбільш віддалена від моменту реалізації і більше підлягає впливу змін кон'юнктури ринку, інфляційних процесів тощо. Отже, ліквідність поточних активів є головним фактором, який визначає ступінь ризику вкладання оборотних коштів.
Ступінь ліквідності в цілому оборотних активів і кожної їх групи визначається як відношення відповідної частки оборотних активів до короткострокових зобов'язань.
5) залежно від матеріально-речового утримання:
- предмети праці;
- готова продукція і товари;
- гроші і кошти в розрахунках.
6) за джерелами формування:
- власні кошти - це кошти що постійно знаходяться у підприємстві та строк користування ними не встановлюється;
Мінімальна потреба підприємства в оборотних коштах покривається за рахунок таких власних джерел:
- статутний фонд (пайові внески членів-засновників, внески іноземних учасників, надходження від емісії цінних паперів);
- відрахування від прибутку;
- цільове фінансування та цільові надходження (з бюджету, галузевих і міжгалузевих позабюджетних фондів);
- приріст сталих пасивів (мінімальна заборгованість із заробітної плати працівникам, відрахування на обов'язкове пенсійне страхування, на соціальне страхування, резерв майбутніх платежів, авансування покупців).
Сталі пасиви - це залучені підприємством кошти, що формально йому не належать, але за прийнятою системою розрахунків постійно перебувають у розпорядженні підприємства. До сталих пасивів належать: перехідна заборгованість із заробітної плати, відрахувань у страхові фонди, до бюджету (у межах встановлених термінів їх сплати), забезпечення майбутніх витрат і платежів тощо.
- залучені кошти - це кошти, що надаються підприємствам на визначений строк, після закінчення якого повинні бути повернені банку.
На підприємствах виникають проблеми з несвоєчасним надходженням коштів за відвантажену продукцію, нагромадженням на складі нереалізованої готової продукції, несвоєчасним і неповним виконанням договірних зобов'язань постачальниками та через інші обставини, що спричиняють потребу в додаткових коштах.
Покрити цю проблему практично неможливо та економічно недоцільно, тому підприємство вимушене залучати фінансові ресурси у вигляді короткострокових кредитів банку та інших кредитів, комерційного кредиту.
Призначення банківських кредитів - фінансування витрат, пов'язаних із придбанням основних і поточних активів, із сезонними потребами підприємства, тимчасовим збільшенням виробничих запасів, із збільшенням дебіторської заборгованості, податковими платежами та іншими зобов'язаннями.
Кредити банку дають змогу органічно поєднати всі джерела оборотних коштів і справляють активний вплив на раціональне формування запасів сировини, матеріалів, готової продукції та інших видів матеріальних цінностей.
Комерційний кредит. Використовується підприємствами за браком фінансових ресурсів у покупця і неможливості розрахуватися з постачальником. У цьому разі виникає необхідність відстрочки платежів. Постачальник дає згоду на надання відстрочки платежу за продукцію і від споживача замість грошей одержує вексель або інше боргове зобов'язання.
Порядок формування джерел створення оборотних активів на підприємствах залежить від форми власності, специфіки організаційної побудови підприємства та інших факторів.
Фактична наявність власних та прирівнюваних до них джерел формування оборотних активів визначається за балансом річного звіту підприємства як різниця між підсумком першого розділу пасиву балансу та підсумком першого розділу активу балансу.
Організація обігових коштів включає:
визначення складу і структури обігових коштів;
визначення потреби підприємства в обігових коштах;
визначення джерел формування обігових коштів;
розпорядження та маневрування обіговими коштами;
відповідальність за зберігання та ефективне використання обігових коштів.
Принципи організації оборотних коштів:
- оперативна самостійність у використанні оборотних коштів - надання підприємствам самостійності щодо розпорядження, управління оборотними коштами;
- визначення планової потреби та розміщення оборотних коштів за окремими елементами й підрозділами - розрахунок оптимальної потреби в оборотних коштах, яка б забезпечила безперервність процесу виробництва, виконання планових завдань за ритмічної роботи (розробка норм тривалої дії та щорічних нормативів).
- коригування розрахованих і чинних нормативів з урахуванням вимог господарювання, що змінюються: обсягів виробництва, цін на сировину та матеріали; постачальників і споживачів; форм застосовуваних розрахунків.
- раціональна система фінансування оборотних коштів - формування оборотних коштів за рахунок власних ресурсів і залучених коштів у розмірах, що забезпечують нормальний фінансовий стан підприємства.
- контроль за раціональним розміщенням і використанням оборотних коштів - проведення аналізу ефективності кругообороту коштів, що використовуються, з метою прискорення їхнього обертання.
НЕОБХІДНІСТЬ І СПОСОБИ ВИЗНАЧЕННЯ ПОТРЕБИ В ОБІГОВИХ КОШТАХ
На практиці використовується два методи визначення потреби в оборотних коштах: прямий; економічний.
Визначення потреби в оборотних коштах прямим методом передбачає виконання розрахунків для кожного елемента оборотних коштів. Вони здійснюються на тривалий період, якщо раптово не змінюються асортимент продукції, технологія виробництва, умови постачання та збуту продукції. Обчислений методом прямого розрахунку норматив щорічно коригується підприємством з урахуванням змін виробничої програми і швидкості обертання оборотних коштів. Для корекції використовується економічний метод розрахунку.
Визначення потреби в оборотних коштах здійснюється через їх нормування.
Нормування оборотних коштів передбачає врахування багатьох факторів, які впливають на господарську діяльність підприємств. Це:
- умови постачання підприємств товарно-матеріальними цінностями (кількість постачальників, строки поставки, розмір транзитних партій, кількість найменувань матеріальних цінностей, форми розрахунків за матеріальні цінності);
- організація процесу виробництва (тривалість виробничого циклу, характер розподілу витрат протягом виробничого циклу, номенклатура випущеної продукції);
- умови реалізації продукції (кількість споживачів готової продукції, їх віддаленість, призначення продукції, умови її транспортування, форми розрахунків за відвантажену продукцію).
Нормування оборотних активів на кожному підприємстві відбувається відповідно до кошторисів затрат на виробництво і невиробничих потреб, бізнес-плану, який відображає всі сторони комерційної діяльності.
Норма оборотних коштів - це відносний показник, який обчислюється в днях, відсотках чи гривнях.
Норматив оборотних активів - це мінімально необхідна сума грошових коштів, що забезпечує підприємницьку діяльність підприємства.
Нормування оборотних коштів здійснюється в такому порядку.
1. Визначення норм запасів за статтями нормованих оборотних коштів.
2. Встановлення одноденного витрачення матеріальних цінностей, виходячи з кошторису витрат на виробництво.
3. Визначення нормативу оборотних коштів за кожною статтею у грошовому вираженні проводиться множенням одноденних витрат у грошовому вираженні на відповідну норму запасу в днях.
4. Розрахунок сукупного нормативу, або загальної потреби в оборотних коштах, на підприємстві проводиться підсумовуванням нормативів за окремими статтями.
5. Визначення норм та нормативів за окремими статтями оборотних коштів для підрозділів підприємств, де використовуються матеріальні цінності та виготовляється продукція.
У разі заниження розміру оборотних коштів можливі перебої в постачанні й виробничому процесі, зменшення обсягу виробництва та прибутку, виникнення прострочених платежів і заборгованості, інші негативні явища в господарській діяльності.
Надлишок оборотних коштів призводить до нагромадження надмірних запасів сировини, матеріалів; послаблення режиму економії; створення умов для використання оборотних коштів не за призначенням.
Значення нормування оборотних коштів:
1) правильне визначення нормативу оборотних коштів забезпечує безперервність і безперебійність процесу виробництва;
2) нормування оборотних коштів дає змогу їх ефективного використання;
3) від правильно встановленого нормативу оборотних коштів залежить виконання плану виробництва, реалізації продукції, прибутку та рівня рентабельності;
4) обґрунтовані нормативи оборотних коштів сприяють зміцненню режиму економії, мінімізації ризику підприємницької діяльності.
ПОКАЗНИКИ СТАНУ ОБОРОТНИХ КОШТІВ
Стан оборотних коштів характеризується наявністю їх на певну дату.
Порівняння фактичної наявності оборотних коштів з нормативом дає змогу визначити брак або надлишок власних оборотних коштів.
Брак власних оборотних коштів означає перевищення нормативу оборотних коштів над фактичною наявністю їх. Він може виникнути з вини самого підприємства, інших підприємств, у