Суть і основи організації фінансів підприємства
Група 4 - електронно-обчислювальні машини, інші машини для автоматичної обробки інформації їх програмне забезпечення, пов’язані з ними засоби зчитування або друку інформації інші інформаційні системи; телефони, мікрофони та рації вартість яких перевищує вартість малоцінних товарів.
Відтворення основних виробничих засобів - це процес безперервного їх поновлення.
Просте відтворення основних засобів здійснюється в одних і тих самих масштабах, коли відбувається заміна окремих зношених частин основних засобів або заміна старого устаткування на аналогічне, тобто тоді, коли постійно відновлюється попередня виробнича потужність.
Розширене відтворення передбачає кількісне та якісне збільшення діючих основних засобів або придбання нових основних засобів, які забезпечують вищий рівень продуктивності устаткування.
Процес відтворення основних виробничих засобів має характерні ознаки:
1) основні виробничі засоби поступово переносять свою вартість на вироблену продукцію;
2) у процесі відтворення основних виробничих засобів одночасно відбувається рух їх споживної вартості та вартості;
3) нарахуванням амортизаційних відрахувань здійснюється нагромадження в грошовій формі частково перенесеної вартості основних виробничих засобів на готову продукцію;
4) основні виробничі засоби поновлюються в натуральній формі протягом тривалого часу, що створює можливість маневрувати коштами амортизаційного фонду.
Просте відтворення основних виробничих засобів здійснюється у двох формах:
1) заміна зношених або застарілих основних виробничих засобів;
2) капітальний ремонт діючих основних засобів.
За простого відтворення у кожному наступному циклі відбувається створення основних виробничих засобів у попередніх обсягах та з однаковою якістю. Джерелом фінансування заміни зношених основних засобів є нарахована сума амортизації.
За розширеного відтворення кожного наступного циклу здійснюється кількісне і якісне зростання основних виробничих засобів. Джерелом фінансування таких змін є використання частини створеного додаткового продукту.
ПОКАЗНИКИ СТАНУ Й ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ОСНОВНИХ ЗАСОБІВ
Показники стану й ефективності використання основних засобів можна об'єднати в три групи, які характеризують:
забезпечення підприємства основними фондами;
стан основних засобів;
ефективність використання основних засобів.
До показників, які характеризують забезпеченість підприємства основними фондами, належать:
1. Фондомісткість (Фм) дає можливість визначити вартість основних засобів на одну гривню виробленої продукції і характеризує забезпеченість підприємства основними фондами. За нормальних умов фондомісткість повинна мати тенденцію до зменшення.
Фм = Фк ч Вп
Фк - балансова вартість основних виробничих засобів;
Вп - вартість виробленої продукції;
2. Забезпеченість підприємства основними виробничими фондами визначається рівнем фондоозброєності праці (Фоз). Фондоозброєність розраховують як відношення вартості основних виробничих засобів до чисельності працівників підприємства.
Фоз = Фк ч Ч
Збільшення рівня фондоозброєності є позитивним фактором.
3. Коефіцієнт реальної вартості основних виробничих засобів у майні підприємства (Крв) визначається як відношення вартості основних виробничих засобів (за вирахуванням суми їхнього зносу) до вартості майна підприємства.
Крв = Фз ч М
Якщо коефіцієнт реальної вартості основних виробничих засобів у майні підприємства сягає критичної позначки (0,2 - 0,3), то реальний виробничий потенціал підприємства буде низьким і треба терміново шукати кошти для поліпшення становища.
Стан основних виробничих засобів характеризують через такі коефіцієнти:
1. Коефіцієнт зносу (Кз) характеризує частку вартості основних засобів, що списано на витрати виробництва в попередніх періодах. Коефіцієнт зносу визначається відношенням суми зносу основних засобів до балансової вартості основних засобів.
Кз = Зо ч Фк
Зо - сума зносу основних засобів;
Показник зносу основних засобів може визначатись також у відсотках на початок і на кінець звітного періоду і дає змогу оцінити стан основних засобів.
2. Коефіцієнт придатності основних засобів (Кп) розраховується за формулами:
Кп = 1 - Кз, або Кп = 100% - Кз
Коефіцієнт придатності показує, яка частина основних засобів придатна для експлуатації в процесі господарської діяльності.
3. Коефіцієнти оновлення (Ко) та вибуття (Кв) розраховуються за формулами:
Ко = Фв ч Фк Кв = Фу ч Фк
Фу - вартість уведених основних засобів за звітний період;
Фв — вартість виведених основних засобів за звітний період.
Коефіцієнт оновлення основних засобів характеризує інтенсивність уведення в дію нових основних засобів. Він показує частку введених основних засобів за визначений період у загальній вартості основних засобів на кінець звітного періоду.
Коефіцієнт вибуття показує інтенсивність вибуття основних засобів, тобто ступінь вибуття тих основних засобів, які або морально застаріли, або зношені й непридатні для дальшого використання.
4. Позитивною в діяльності підприємства є ситуація, коли вартість уведених в дію основних засобів перевищує вартість вибулих основних засобів. Для цього розраховується коефіцієнт приросту основних засобів.
Кр = (Фу – Фв) ч Фк
До показників, які характеризують ефективність використання основних засобів, належать:
1. Фондовіддача (Фв).
Фв = Вп ч Фк Фв = 1 ч Фм
Фондовіддача є величиною зворотною до фондомісткості.
За нормальних умов фондовіддача повинна мати тенденцію до збільшення.
2. Відносним показником ефективності використання основних засобів є рентабельність (Рф).
Рф = Пб ч Фк * 100%
Пб - балансовий прибуток за звітний період;
3. Абсолютним показником ефективності використання основних засобів є сума прибутку на одну гривню основних засобів.
4. До показників ефективності використання основних засобів можна також віднести показник питомої ваги активної частини основних засобів у їх загальній сумі.
ЗНОС І АМОРТИЗАЦІЯ ОСНОВНИХ ЗАСОБІВ
У процесі виробництва основні засоби зношуються фізично і старіють морально. Ступінь фізичного зносу основних засобів визначається в процесі нарахування амортизації.
Фізичний знос - це поступова втрата основними фондами споживної вартості в процесі експлуатації, тобто суто матеріальний знос їх окремих елементів.
Фізичний знос залежить від багатьох факторів, зокрема: особливостей технологічного процесу; якості обслуговування основних засобів; кваліфікації робітників та їхнього ставлення до основних засобів у процесі використання, інтенсивності та умов їх використання.
Розрізняють повний і частковий знос основних засобів. Повний знос передбачає повну заміну зношених основних засобів через нове капітальне будівництво або придбання нових основних засобів. Частковий знос компенсується здійсненням капітального ремонту основних засобів.
Моральний знос - це знос основних засобів унаслідок створення нових, більш прогресивних і економічно ефективних машин та устаткування. Поява досконаліших видів устаткування з підвищеною продуктивністю робить економічно доцільною заміну діючих основних засобів іще до їх фізичного зносу.
Несвоєчасна заміна морально застарілих основних виробничих засобів призводить до того, що собівартість підвищується, а якість знижується порівняно з продукцією, виготовленою на досконаліших машинах та устаткуванні.
Амортизація - це процес поступового перенесення вартості основних виробничих засобів і нематеріальних активів з урахуванням витрат на їх придбання, виготовлення або поліпшення згідно з нормами амортизаційних відрахувань, установленими законодавчими актами.
Амортизаційні відрахування зменшують оподаткований прибуток.
За рахунок амортизаційних відрахувань фінансуються витрати:
на придбання основних засобів та нематеріальних активів для власного виробничого використання, у тім числі на самостійне виготовлення основних засобів для власних виробничих потреб (включно з витратами на виплату заробітної плати працівникам, які були зайняті на виготовленні таких основних засобів);
на здійснення всіх видів ремонту, реконструкції, модернізації та інших способів поліпшення основних засобів.
Розмір амортизаційних відрахувань залежить від балансової вартості основних засобів і норм амортизації та методів її нарахування.
Суми амортизаційних відрахувань звітного періоду визначаються множенням норм амортизації на балансову вартість груп основних засобів на початок звітного періоду.
А = Б * Н ч 100%
А – сума амортизаційних відрахувань, грн.;
Б – балансова вартість відповідної групи основних засобів на початок звітного періоду, грн.;
Н – норма амортизаційних відрахувань до балансової вартості кожної з груп основних засобів, %.
Згідно з чинним законодавством норми амортизації встановлюються у відсотках до балансової вартості кожної з груп основних засобів.
по основним засобам виготовленим до 1.01.04. (на квартал)
1 група – 1,25 %; 2 група – 6,25 %; 3 група – 3,75 %; 4 група – 15 %
по основним засобам виготовленим з 1.01.04. (на квартал)
1 група – 2 %; 2 група – 10 %; 3 група – 6 %; 4 група – 15 %
Балансова вартість груп основних засобів на початок звітного періоду розраховується за формулою:
Б = Б0 + П – В – А
Бо - балансова вартість відповідної групи основних засобів на початок періоду, що передував звітному, грн.;
П – сума витрат, понесених на придбання основних засобів, здійснення капітального ремонту, реконструкції та інші поліпшення основних засобів протягом періоду, що передував звітному;
В – вартість виведених з експлуатації основних засобів протягом періоду, що передував звітному;
А – сума амортизаційних відрахувань, нарахованих у періоді, що передував звітному.
Підприємства всіх форм власності мають право проводити щорічну індексацію балансової вартості груп основних засобів та нематеріальних активів на коефіцієнт індексації, який визначається за формулою:
Кі = (Іі - 10%) ч 100%
Кі - коефіцієнт індексації балансової вартості основних засобів на початок звітного року;
Іі — індекс інфляції року, за результатами якого проводиться індексація.
Якщо значення Кі < 1, індексація основних засобів не провадиться. Якщо підприємство застосувало коефіцієнт індексації, воно зобов'язане визначити капітальний дохід у сумі, що дорівнює різниці між скоригованою балансовою вартістю відповідної групи основних засобів та балансовою вартістю такої групи основних засобів до індексації. Сума капітального доходу включається до складу валових доходів кожного звітного кварталу і дорівнює одній четвертій відсотка річної норми амортизації відповідної групи основних засобів від суми капітального доходу такої групи.
З метою створення фінансових умов для прискорення впровадження у виробництво науково-технічних досягнень та підвищення заінтересованості підприємств у поновленні активної частини основних засобів підприємства мають право самостійно застосовувати прискорену амортизацію основних засобів. Норми прискореної амортизації застосовуються тільки до групи 3 основних засобів (до цієї групи включається активна частина основних засобів, яка безпосередньо бере участь у процесі виробництва і зношується інтенсивніше, ніж інші основні засоби).
СУТЬ І СКЛАД КАПІТАЛЬНИХ ВКЛАДЕНЬ
Капітальні вкладення — це витрати на створення нових, реконструкцію і технічне переозброєння діючих основних засобів.
За допомогою капітальних вкладень здійснюється просте і розширене відтворення основних засобів.
Для визначення розміру капітальних вкладень на підприємстві складається бюджет капітальних витрат, тобто обрахунок запланованих витрат на капітальні вкладення.
Бюджет капітальних витрат включає такі дані:
первісну вартість усіх основних засобів на початок планового періоду;
наявність невикористаних амортизаційних відрахувань на початок планового періоду;
суму амортизаційних відрахувань, яку буде нараховано протягом планового періоду;
орієнтовний підрахунок вартості устаткування, яке підлягає заміні або продажу протягом планового періоду;
орієнтовну суму амортизаційних відрахувань на придбані основні засоби протягом планового періоду;
вартість основних засобів та суму амортизаційних відрахувань, яка буде в підприємства на кінець планового періоду.
На підставі бюджету капітальних витрат приймають рішення щодо здійснення капітальних вкладень.
При складання бюджету капітальних витрат і здійснення капітальних вкладень, потрібно враховувати структуру капітальних вкладень. Виділяють технологічну та відтворювальну структури капітальних вкладень.
Технологічна структура капітальних вкладень відображає співвідношення таких витрат:
будівельні роботи;
придбання устаткування, інструментів та інвентарю;
монтаж устаткування;
проектно-дослідні роботи;
інші витрати.
Важливе значення для підвищення ефективності виробництва має поліпшення технологічної структури капітальних вкладень за рахунок збільшення питомої ваги витрат на придбання активної частини основних виробничих засобів.
Відтворювальна структура капітальних вкладень включає такі напрямки витрат:
нове будівництво;
технічне переозброєння та реконструкція діючих підприємств;
розширення діючих підприємств;
витрати на окремі об'єкти діючих підприємств.
Відтворювальна структура капітальних вкладень оцінюється як прогресивна, коли в її складі збільшується питома вага витрат на технічне переозброєння та реконструкцію діючих підприємств.
ДЖЕРЕЛА І ПОРЯДОК ФІНАНСУВАННЯ КАПІТАЛЬНИХ ВКЛАДЕНЬ
За ринкових відносин має важливе значення вибір оптимальної структури джерел фінансування капітальних вкладень. Фінансування капітальних вкладень здійснюється за рахунок власних і залучених коштів.
Структура джерел фінансування капітальних вкладень підприємства залежить від наступних факторів: оподаткування доходів підприємства; темпів зростання реалізації товарної продукції та їхньої стабільності; структури активів підприємства; стану ринку капіталу; відсоткової політики комерційних банків; рівня управління фінансовими ресурсами підприємства; суті стратегічних цільових фінансових рішень підприємства тощо.
Найприйнятнішим для підприємства є комплексний підхід до вибору джерел фінансування капітальних вкладень.
Основною передумовою визначення оптимальної структури джерел капітальних вкладень бути детальний аналіз:
можливого обсягу внутрішніх джерел фінансування капітальних вкладень;
можливого обсягу залучення додаткових коштів для фінансування капітальних вкладень.
Порушення оптимального співвідношення між власними і залученими джерелами фінансування капітальних вкладень може привести до погіршення фінансового стану підприємства. Фінансовий менеджер повинен визначити граничний розмір капітальних вкладень виходячи з розміру та питомої ваги кожного джерела фінансування, які можна залучити для фінансування капітальних вкладень.
Джерела фінансування капітальних вкладень:
власні фінансові ресурси: внески засновників підприємства, амортизаційні відрахування; кошти від продажу власного майна; кошти від здавання власного майна в оренду, заставу; прибуток; використання внутрішніх ресурсів у будівництві.
централізовані фінансові ресурси: кошти державного та місцевих бюджетів; кошти державних позабюджетних засобів; кошти благодійних засобів.
залучені та позичені фінансові ресурси: довгострокові банківські кредити; позики інших підприємств; кошти від випуску векселів та інших боргових зобов'язань; кошти від емісії та реалізації цінних паперів, які належать підприємству; іноземні інвестиції.
За рахунок державного бюджету фінансуються централізовані капітальні вкладення. Бюджетні кошти надаються підприємствам лише в тому разі, коли об'єкти включено до цільової комплексної програми, затвердженої Кабінетом Міністрів України.
Позичені та залучені кошти використовуються підприємством за браком власних фінансових ресурсів на капітальні вкладення.
Порядок фінансування капітальних вкладень залежить від способу проведення капітальних робіт:
1. підрядний спосіб будівництва будівництво об'єктів здійснюється відповідними підрядними організаціями.
Підрядна організація добирає потрібне устаткування, замовляє його, монтує, виконує будівельні роботи і здає об'єкт. Замовник надає проектну документацію, купує і доставляє на будову устаткування, конструкції та деталі. Відповідальність за об'єкт будівництва покладається на генерального підрядчика, який виконує основні будівельні роботи, а для проведення спеціальних робіт (електромонтажні, санітарно-технічні) залучає за окремим договором спеціалізовані підрядні організації.
Підприємство-замовник і підрядчик укладають договір на будівництво із зазначенням: форми розрахунків; договірної вартості будівництва; об'єктів будівництва із вказівкою на наявність проекту й кошторису для кожного об'єкта; джерел фінансування будівництва; обсягів незавершеного будівництва, які є на день укладання договору; інвентарної вартості об'єкта; переліку підрядчиків і підрядних робіт та інших необхідних даних.
Фінансування будівництва й розрахунки згідно з договором можуть мати форму авансових платежів за виконані елементи робіт або здійснюватися після завершення робіт на об'єкті будівництва.
2. господарський спосіб будівництва застосовується за будівництва невеликих об'єктів, реконструкції та розширення діючих підприємств.
Підприємство самостійно, власними силами здійснює будівельно-монтажні роботи, тобто об'єднує функції і замовника, і підрядчика.
Розрахунки здійснюються за фактично виконані роботи, включаючи витрати на утримання підрозділів, зайнятих організацією будівництва. Після завершення будівництва підприємство визначає інвентарну вартість кожного введеного в експлуатацію елемента в складі об'єкта будівництва.
Коли капітальне будівництво здійснюється господарським способом, у підприємства утворюються специфічні джерела фінансування, які мобілізуються в процесі будівництва. До них належать: мобілізація внутрішніх ресурсів у будівництві, планові нагромадження від виконання будівельно-монтажних робіт господарським способом та економія від зниження їх собівартості.
ОЦІНЮВАННЯ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВ
Фінансовий стан підприємства, методи його оцінки.
Показники оцінки фінансового стану підприємства.
ФІНАНСОВИЙ СТАН ПІДПРИЄМСТВА, МЕТОДИ ЙОГО ОЦІНКИ
Фінансовий стан підприємства - є результатом взаємодії всіх елементів системи фінансових відносин підприємства, визначається сукупністю виробничо-господарських факторів і характеризується системою показників, що відображають наявність, розміщення і використання фінансових ресурсів.
Фінансовий стан підприємства залежить від результатів його виробничої, комерційної та фінансово-господарської діяльності. Тому на нього впливають усі ці види діяльності підприємства. На фінансовому стані підприємства позитивно позначаються безперебійний випуск і реалізація високоякісної продукції. Неритмічність виробничих процесів, погіршання якості продукції, труднощі з її реалізацією призводять до зменшення надходження коштів на рахунки підприємства, в результаті чого погіршується його платоспроможність.
Фінансова діяльність підприємства має бути спрямована на забезпечення систематичного надходження й ефективного використання фінансових ресурсів, дотримання розрахункової і кредитної дисципліни, досягнення раціонального співвідношення власних і залучених коштів, фінансової стійкості з метою ефективного функціонування підприємства.
Метою оцінки фінансового стану підприємства є пошук резервів підвищення рентабельності виробництва і зміцнення комерційного розрахунку.
Неефективність використання фінансових ресурсів призводить до низької платоспроможності підприємства і, як наслідок, до можливих перебоїв у постачанні, виробництві та реалізації продукції; до невиконання плану прибутку, зниження рентабельності підприємства, до загрози економічних санкцій.
Основними завданнями аналізу фінансового стану є:
дослідження рентабельності та фінансової стійкості підприємства;
дослідження ефективності використання майна (капіталу) підприємства, забезпечення підприємства власними оборотними коштами;
об'єктивна оцінка динаміки та стану ліквідності, платоспроможності та фінансової стійкості підприємства;
оцінка становища суб'єкта господарювання на фінансовому ринку та кількісна оцінка його конкурентоспроможності;
визначення ефективності використання фінансових ресурсів.
Аналіз фінансового стану підприємства є необхідним етапом для розробки планів і прогнозів фінансового оздоровлення підприємств.
Кредитори та інвестори аналізують фінансовий стан підприємств, щоб мінімізувати свої ризики за позиками та внесками, а також для необхідного диференціювання відсоткових ставок.
У результаті фінансового аналізу менеджер одержує певну кількість основних, найбільш інформативних параметрів, які дають об'єктивну та точну картину фінансового стану підприємства.
При цьому в ході аналізу менеджер може ставити перед собою різні цілі: аналіз поточного фінансового стану або оцінку фінансової перспективи підприємства.
Аналіз фінансового стану — це частина загального аналізу господарської діяльності підприємства, який складається з двох взаємозв'язаних розділів: фінансового та управлінського аналізу.
За організаційними формами проведення виділяють два основних види фінансового аналізу: внутрішній та зовнішній
Особливостями зовнішнього фінансового аналізу є: орієнтація аналізу на публічну, зовнішню звітність підприємства; множинність об'єктів-користувачів; різноманітність цілей і інтересів суб'єктів аналізу; максимальна відкритість результатів аналізу для користувачів.
Основним змістом зовнішнього фінансового аналізу, який здійснюється партнерами підприємства, контролюючими органами на основі даних публічної фінансової звітності, є: аналіз абсолютних показників прибутку; аналіз показників рентабельності; аналіз фінансового стану, фінансової стабільності підприємства, його платоспроможності та ліквідності балансу.
Основним змістом внутрішнього аналізу фінансового стану підприємства є: аналіз динаміки прибутку та рентабельності підприємства і факторів, що на них впливають; аналіз кредитоспроможності підприємства; оцінка використання майна та вкладеного капіталу; аналіз власних фінансових ресурсів; аналіз ліквідності та платоспроможності підприємства; аналіз самоокупності підприємства.
Прийоми аналізу:
1) горизонтальний (часовий) аналіз — порівняння кожної позиції звітності з попереднім періодом;
2) вертикальний (структурний) аналіз — визначення структури фінансових показників з оцінкою впливу різних факторів на кінцевий результат;
3) трендовий аналіз — порівняння кожної позиції звітності з рядом попередніх періодів та визначення тренду, тобто основної тенденції динаміки показників
5) порівняльний аналіз — внутрішньогосподарський аналіз зведених показників звітності за окремими показниками самого підприємства та його дочірніх підприємств (філій), а також міжгосподарський аналіз показників даної фірми порівняно з показниками конкурентів або із середньогалузевими і а середніми показниками;
6) факторний аналіз — визначення впливу окремих факторів (причин) на результативний показник детермінованих (розділених у часі) або стохастичних (що не мають певного порядку) прийомів дослідження. При цьому факторний аналіз може бути як прямим (власне аналіз), коли результативний показник розділяють на окремі складові, так і зворотним (синтез), коли його окремі елементи з'єднують у загальний результативний показник.
Предметом фінансового аналізу підприємства є фінансові ресурси підприємства, їх формування та використання.
Інформаційною базою для оцінювання фінансового стану підприємства є дані:
балансу (форма № 1);
звіту про фінансові результати (форма № 2);
звіту про рух грошових коштів (форма № 3);
звіту про власний капітал (форма № 4);
дані статистичної звітності та оперативні дані.
Інформацію, яка використовується для аналізу фінансового стану підприємств, за доступністю можна поділити на відкриту та закриту (таємну). Інформація, яка міститься в бухгалтерській та статистичній звітності, виходить за межі підприємства, а отже є відкритою.
Звіт про фінансові результати відображає ефективність (або неефективність) діяльності підприємства за певний період. Якщо баланс відображає фінансовий стан підприємства на конкретну дату, то звіт про прибутки та доходи дає картину фінансових результатів за відповідний період (квартал, півріччя, 9 місяців, рік).
Дані фінансової звітності є підставою не тільки для оцінки результатів звітного періоду, а й для їх прогнозування. Так, інформація щодо фінансового стану та результатів діяльності часто використовується як підстава для прогнозування майбутнього фінансового стану.
ПОКАЗНИКИ ОЦІНКИ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
Показники оцінювання фінансового стану підприємства мають бути такими, щоб усі ті, хто пов’язаний з підприємством економічними відносинами, могли одержати відповіді на запитання, наскільки надійне підприємство як партнер у фінансовому відношенні, а отже прийняти рішення про економічну доцільність продовження або встановлення таких відносин з підприємством.
Існує досить велика кількість показників, які характеризують фінансовий стан підприємства.
Виділяють таки групи показників:
прибутковості;
оцінювання майнового стану підприємства;
оцінювання джерел формування капіталу;
ліквідності та платоспроможності;
фінансової стійкості та стабільності підприємства;
рентабельності підприємства;
ділової активності.
Необхідна кількість та види показників обираються залежно від конкретної мети аналізу.
Аналіз платоспроможності та ліквідності підприємства:
Оцінку та аналіз ліквідності можна проводити з використанням абсолютних і відносних показників.
Сутність аналізу ліквідності за допомогою абсолютних показників – перевірити, які джерела коштів і в якому обсязі використовуються для покриття зобов’язань. Для цього необхідно перегрупувати статті балансу: активи по зменшенню ліквідності, пасиви по підвищенню терміновості зобов’язань.
Розрахунок коефіцієнтів ліквідності доцільно визначати з врахуванням здійсненої оцінки окремих активів за можливою сумою доходу. Коефіцієнти ліквідності визначаються відношенням величини ліквідного майна, тобто засобів, які можуть бути використані для оплати боргів до поточних зобов’язань. Ліквідність підприємства – це ліквідність його активів. Ліквідність визначається мірою покриття зобов’язань підприємства його активами, строк для перетворення яких в гроші відповідає строку погашення зобов’язань. В залежності від того, якими платіжними засобами (активами) підприємство має можливість здійснити оплату своїх зобов’язань, розраховують три рівні платоспроможності.
Коефіцієнт абсолютної ліквідності розраховується за формулою:
Кал = грошові кошти та їх еквіваленти / поточні зобов’язання = (ряд.230 + ряд.240) / ряд.620
Коефіцієнт показує наскільки короткострокові зобов’язання можуть бути негайно погашені високоліквідними коштами. Теоретичне значення показника становить від 0,2 до 0,35.
Коефіцієнт поточної (проміжної) ліквідності розраховується за формулою:
К пл = (оборотні активи – запаси) / поточні зобов’язання = (ряд.260-ряд.(100-140)) / ряд.620
Теоретичне значення показника повинно бути не меншим 0,7 – 0,8. відповідно до міжнародних стандартів його значення повинно бути більшим від 1.
Коефіцієнт загальної ліквідності (покриття) розраховується за формулою:
Кп = поточні активи / поточні зобов’язання = ряд.260 / ряд.620
Коефіцієнт виражає платоспроможність підприємства не лише за умов своєчасних розрахунків з дебіторами і реалізації готової продукції, але також за умов продажу (якщо це потрібно) інших матеріальних оборотних засобів. Загальний коефіцієнт покриття показує скільки грошових одиниць оборотних активів припадає на кожну грошову одиницю поточних зобов’язань. Критичне значення коефіцієнта 1. При коефіцієнті покриття меншому за 1 підприємство має неліквідний баланс. Значення коефіцієнта покриття у межах 1 – 1,5 свідчить про те, що підприємство може своєчасно ліквідувати борги. Зростання показника вище 2 свідчить про неефективне управління грошовими коштами, що може негативно позначитись на доходності.
Аналіз платоспроможності підприємства передбачає також вивчення причин фінансових ускладнень. Такими причинами бувають: невиконання плану випуску та реалізації продукції (робіт, послуг); недостача власних джерел фінансування; високий рівень оподаткування; відвернення коштів у наднормативні запаси, готову продукцію і затрати.
Важливим показником, що характеризує рівень платоспроможності та ліквідності підприємства є рівень власного оборотного капіталу (ВОК).
ВОК = Пр1 + Пр2 + Пр 5 – Ар1
де, Ар1 – підсумок першого розділу активу балансу
Пр 1, Пр 2, Пр 5 – підсумок першого, другого, п’ятого розділу пасиву балансу відповідно
ВОК характеризують ту частину власного капіталу підприємства, яка є джерелом покриття поточних активів підприємства. У зв’язку з цим варто визначити, яку частку ВОК підприємство фінансує за допомогою власного капіталу. Для цього розраховують коефіцієнт маневреності власного капіталу, який показує, яка доля власного капіталу використовується для фінансування поточної діяльності.
Аналіз фінансової стійкість підприємства:
Фінансова стійкість підприємства пов’язана із перспективною його платоспроможністю, її аналіз дає змогу визначити фінансову можливість підприємства на відповідну перспективу.
Фінансова стійкість підприємства залежить від розміщення його активів та джерел їх формування. Оцінка фінансової стійкості підприємства має на меті об’єктивний аналіз величини та структури активів і пасивів підприємства і визначення на цій основі міри його фінансової стабільності й незалежності, а також відповідальності фінансово-господарської діяльності.
Від оптимізації співвідношення власних і залучених активів залежить фінансовий стан підприємства.
Фінансова стійкість підприємства характеризується:
достатньою фінансовою забезпеченістю безперервності основних видів діяльності;
фінансовою незалежністю від зовнішніх джерел фінансування;
здатністю маневрувати власними коштами;
достатнім забезпеченням матеріальних оборотних активів власними джерелами покриття;
станом виробничого потенціалу.
Фінансово стійким можна вважати таке підприємство, яке за рахунок власних коштів спроможне забезпечити запаси й витрати, не допустити невиправданої кредиторської заборгованості, своєчасно розрахуватись за своїми обов’язками.
Узагальнюючим показником фінансової стійкості є надлишок чи нестача джерел коштів для формування запасів і витрат, що визначається у вигляді різниці величини джерел коштів і величини запасів і витрат.
За допомогою цих показників визначається трикомпонентний показник типу фінансової ситуації
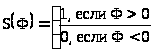
Можливе виділення 4-х типів фінансових ситуацій:
1. Абсолютна фінансова стійкість - це крайній тип фінансової стійкості і відповідає наступним умовам: Фв і 0; Фт і 0; Фо і 0; тобто S = (1,1,1) власні оборотні активи повністю забезпечують запаси підприємства;
2. Нормальна фінансова стійкість гарантує платоспроможність: Фв < 0; Фт і 0; Фо і 0; тобто S = (0,1,1) запаси й витрати забезпечуються сумою власних оборотних активів та довгостроковими зобов’язаннями;
3. Нестійкий фінансовий стан характеризується порушенням платоспроможності, але зберігається можливість відновлення рівноваги за рахунок поповнення джерел власних коштів, за рахунок скорочення дебіторської заборгованості, прискорення оборотності запасів: Фв < 0; Фт < 0;Фо і 0; тобто S = (0,0,1) запаси й витрати забезпечуються за рахунок власних оборотних активів довгострокових та короткострокових кредитів і позик, тобто за рахунок усіх основних джерел формування запасів;
4. Кризовий фінансовий стан, при якому підприємство на грані банкрутства, оскільки в даній ситуації кошти, короткострокові цінні папери і дебіторська заборгованість не покривають навіть його кредиторської заборгованості: Фс < 0; Фт < 0; Фо < 0; тобто S = (0,0,0) запаси й витрати не забезпечуються джерелами їх формування і підприємство перебуває на межі банкрутства.
Визначення типу фінансового стану
| 1. Власні оборотні кошти (ВОК) | ВОК = Пр1 + Пр2 + Пр5 – Ар1 |
| 2. Власні, довгострокові позикові кошти в обороті (Вк1) | Вк1 = ВОК + Пр3 |
| 3. Власні, довгострокові, короткострокові позикові кошти в обороті (Вк2) | Вк2 = Вк1 + ряд.530 |
| 4. Запаси і затрати (З) | З = ряд.100 + ряд.110 + ряд.120 + ряд.130 + ряд.140 |
| 5. Надлишок або нестача власних оборотних коштів у запасах (Фв) | Фв = ВОК - З |
| 6. Надлишок або нестача власних оборотних коштів та довгострокових запозичених джерел формування (Фт) | Фт = Вк1 – З |
| 7. Надлишок або нестача загальної величини основних джерел формування запасів (Фо) | Фо = Вк2 - З |
Фінансова стійкість підприємства характеризується такими коефіцієнтами:
- коефіцієнт фінансової незалежності (автономії) характеризує ринкову стійкість підприємства. Він характеризується відношенням власних джерел до їх загальної суми
Кфн = власний капітал / валюта балансу = (Пр1 + Пр2) / ряд.640
Для підприємств, які працюють в умовах ринкових відносин, нормальним явищем, що забезпечує достатньо стабільний стан для інвесторів і кредиторів, вважається відношення на рівні 0,6%. У даному випадку ризик кредиторів зводиться до мінімуму, адже продавши майно, сформоване за рахунок власного капіталу, підприємство зможе погасити свої боргові зобов'язання. Теоретичне значення коефіцієнта фінансової незалежності повинно бути не менше 0,5. Збільшення показника свідчить про зростання фінансової незалежності та підвищення підприємством гарантії погашення своїх зобов'язань.
- коефіцієнт фінансової стійкості показує питому вагу в загальній вартості майна всіх джерел коштів, які підприємство може використати без втрат для кредиторів, і визначається додаванням до власного капіталу довготермінових позик за мінусом використаних позикових коштів і діленням цієї суми на валюту балансу
Кфс = (власний капітал + довготермінові позикові кошти - використання позикових коштів ) / валюта балансу
- коефіцієнт фінансової залежності характеризує залежність діяльності підприємства від позикового капіталу і розраховується шляхом ділення суми позикового капіталу на валюту балансу
Кфз = позиковий капітал / валюта балансу = (Пр 3 + Пр4) / ряд.640
Оптимальне значення цього показника дорівнює 0,4. Його збільшення негативно впливає на фінансовий стан підприємства.
- коефіцієнт фінансового ризику (Кфр) (коефіцієнт співвідношення позикового і власного капіталу) показує фінансову незалежність підприємства від залучення позикових коштів і визначається відношенням суми позикових коштів до власного капіталу
Кфр = позиковий капітал / власний капітал = (ряд.430 + ряд.480) / (ряд.380 + ряд.620)
Оптимальне значення коефіцієнта фінансового ризику визначено в межах 0,3-0,5. Критичним значенням цього показника вважається 1.
- коефіцієнт короткотермінової заборгованості характеризує частку короткотермінових зобов'язань в загальній сумі зобов'язань і обчислюється:
Ккз = (заборгованість за короткотерміновими кредитами + кредиторська заборгованість за розрахунками + поточні зобов'язання за розрахунками) / загальна сума зобов'язань
коефіцієнт маневреності власних коштів (Км) розраховується за формулою:
Км = ВОК / власний капітал,
Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні засоби, а яка - капіталізована. Даний показник може коливатись в залежності від структури капіталу та галузевої належності підприємства.
Для визначення фінансової стійкості в залежності від конкретної ситуації можуть розраховуватися також інші показники.
Аналіз прибутковості підприємства:
Економічна доцільність функціонування будь-якого підприємства, результативність його фінансової діяльності багато в чому оцінюється станом формування та використання прибутку.
Кінцевий результат роботи підприємства оцінюється рівнем ефективності його господарської діяльності: загальним обсягом одержаного прибутку та в розрахунку на одиницю ресурсів.
Дохідність підприємства характеризується абсолютними і відносними показниками. Абсолютний показник дохідності - це сума прибутку або доходів. Прибуток та відносний показник прибутку - рентабельність є основними показниками ефективності роботи підприємства, які характеризують інтенсивність господарювання. Життєдіяльність підприємства багато в чому залежить саме від того, якою мірою забезпечена фінансова віддача ресурсів та наскільки досягається рівень прибутковості в процесі формування витрат. Співвідносити витрати і доходи є головне завдання кожного учасника господарської діяльності.
Абсолютна сума прибутку не характеризує рівень ефективності господарської діяльності. Щоб зробити висновок про рівень ефективності господарювання, отриманий прибуток необхідно порівняти з понесеними витратами або активами, які забезпечують підприємницьку діяльність.
Прибуток підприємства для розрахунку показників ефективності його господарської діяльності може визначатися за величиною:
а) чистого прибутку - прибуток, що залишається підприємству для самостійного використання його власниками (ф. 2 ряд. 220 або 225);
б) прибутку за наслідками господарської (звичайної та надзвичайної) діяльності (ф. 2 ряд. 170 або 175 / ряд. 200 - ряд. 205).
Оцінку прибутковості підприємства доцільно проводити в два етапи. Спочатку необхідно провести детальний аналіз фінансових результатів підприємства, а потім розрахувати і проаналізувати відносні показники ефективності – показники рентабельності.
Відносні показники:
- рентабельність реалізованої продукції (рентабельність продажу) (Рпр):
Рпр = Прибуток від реалізації / Чистий дохід х 100% = ф.2 ряд.050 / ф.2 ряд.035 х 100%
Рентабельність продажу ще називають маржею прибутку. Вона показує, скільки прибутку приносить кожна гривня обсягів реалізації, її, як правило, визначають окремо за кожним видом діяльності або за кожною групою реалізованої продукції.
- рівень рентабельності підприємств (Рп):
Рп = Прибуток від реалізації / Собівартість х 100% = ф.2 ряд.050 ф. / ф.2 ряд.040 х 100%
- загальна рентабельність виробництва (рентабельність фондів) (Рф):
Рф = Фінансовий результат від звичайної діяльності / Вартість основних засобів виробничого характеру х 100%