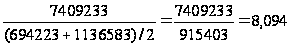Оценка финансового состояния предприятия (на примере ОАО "Нефтекамскшина")
Если в активе баланса отражается имущество предприятия, то в пассиве – источники его формирования. Горизонтальный анализ пассива баланса предприятия представлен в таблице 2.4.
Таблица 2.4– Горизонтальный анализ пассива баланса ОАО«Нефтекамскшина» за 2007-2009 гг.
| ПАССИВ | Сумма тыс.руб. | Отклонение (+, -) | Темп роста % | ||||
| 2007 год | 2008 год | 2009 год | 2008-2007 гг. | 2009-2008 гг.. | К 2007 г. | К 2008 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Уставный капитал (85) | 65701 | 65 701 | 65701 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 1631453 | 1 618 759 | 1610760 | -12694 | -7999 | -0,8 | -0,5 |
| Нераспределенная прибыль (непокрытый убыток) | -693541 | -866 968 | -928909 | -173427 | -61941 | 25,0 | 7,1 |
| ИТОГО по разделу III | 1003613 | 817 492 | 747552 | -186121 | -69940 | -18,5 | -8,6 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 220135 | 113 600 | 26849 | -106535 | -86751 | -48,4 | -76,4 |
| Отложенные налоговые обязательства | 180790 | 213 609 | 199012 | 32819 | -14597 | 18,2 | -6,8 |
| Прочие долгосрочные обязательства | - | - | - | - | - | - | - |
| ИТОГО по разделу IV | 400925 | 327 209 | 225861 | -73716 | -101348 | -28,4 | -31,0 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 1956755 | 2 202 262 | 2244673 | 245507 | 42411 | 12,5 | 1,9 |
| Кредиторская задолженность | 926619 | 1 335 882 | 1006182 | 409263 | -329700 | 44,2 | -24,7 |
| Задолженность перед участниками (учредителям) по выплате доходов | 357 | 190 | 98 | -167 | -92 | -46,8 | -48,4 |
| Доходы будущих периодов | 105863 | 99 569 | 95482 | -6294 | -4087 | -5,9 | -4,1 |
| ИТОГО по разделу V | 2989594 | 3 637 903 | 3346435 | 648309 | -291468 | 21,7 | -8,0 |
| БАЛАНС | 4394132 | 4 782 604 | 4319848 | 388472 | -462756 | 8,8 | -9,7 |
Как свидетельствуют данные таблицы 2.4, в 2008 г. наблюдается увеличение источников финансирования имущества ОАО «Нефтекамскшина» на 388472 тыс.руб. или 8,8 %. За счет снижения величины добавочного капитала на 12694 тыс.руб. или 0,8%, а также увеличения «нераспределенного убытка» на 173427 тыс.руб., размер собственного капитала уменьшился на 186121 тыс.руб. или 18,5%. «Долгосрочные обязательства» в 2008 году по сравнению с 2007 годом имеют тенденцию к снижению на 73716 тыс.руб. или 28,4%, а по разделу «Краткосрочные обязательства» прослеживается рост краткосрочной задолженности на 44,2 % и по статье «Кредиты и займы» на 12,5%. В 2009 году величина источников финансирования имущества ОАО «Нефтекамскшина» снизилась на конец года на 462756 тыс. руб. Уменьшение собственного капитала предприятия составило 69940 тыс. руб. или 8,6%, долгосрочных обязательств - 101348 тыс. руб. или 31,0% и краткосрочных обязательств - 291468 тыс. руб. или 8,0%. Имущество предприятия в большей степени сформировано за счет заемных средств, а именно краткосрочных обязательств, удельный вес которых в пассиве предприятия составляет 76,1% на начало года и 77,5% на его конец. Увеличение доли заемного капитала в составе источников финансирования оценивается негативно, поскольку говорит о повышении финансовой зависимости предприятия перед внешними кредиторами.
Для того чтобы глубже рассмотреть финансовое состояние анализируемого предприятия и оценить его имущественное положение, проведем вертикальный анализ баланса ОАО «Нефтекамскшина» за 2007-2009 годы (таблица 2.5).
Таблица 2.5 – Вертикальный анализ актива баланса ОАО «Нефтекамскшина» за 2007-2009 гг.
| АКТИВ | Доля актива, %. | Отклонения (+, -) | |||
| 2007 год | 2008 год | 2009 год | 2008-2007 гг. | 2009-2008 гг. | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Нематериальные активы | 0,004 | 0,003 | 0,002 | -0,001 | -0,001 |
| Основные средства | 54,1 | 55,5 | 66,2 | 1,4 | 10,7 |
| Незавершенное строительство | 8,9 | 3,7 | 3,6 | -5,2 | -0,1 |
| Долгосрочные финансовые вложения | 0,4 | 0,3 | 0,3 | -0,1 | 0 |
| Отложенные налоговые активы | 1,0 | 0,8 | 0,8 | -0,2 | 0 |
| Прочие внеоборотные активы | 3,7 | 3,1 | 3,0 | -0,6 | -0,1 |
| ИТОГО по разделу I | 68,1 | 63,4 | 73,9 | -4,7 | 10,5 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы | 14,3 | 12,6 | 16,2 | -1,7 | 3,6 |
| сырье, материалы и другие аналогичные ценности | 13,8 | 12,1 | 15,4 | -1,7 | 3,3 |
| затраты в незавершенном производстве | 0,3 | 0,4 | 0,7 | 0,1 | 0,3 |
| готовая продукция и товары для перепродажи | 0,04 | 0,03 | 0,0 | -0,01 | -0,03 |
| товары отгруженные | 0,03 | 0,002 | 0,0 | -0,028 | -0,002 |
| расходы будущих периодов | 0,13 | 0,04 | 0,1 | -0,09 | 0,06 |
| Налог на добавленную стоимость по приобретенным ценностям | 1,8 | 0,1 | 0,2 | -1,7 | 0,1 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 0,9 | 0,6 | 0,9 | -0,3 | 0,3 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 14,9 | 23,1 | 6,9 | 8,2 | -16,2 |
| Краткосрочные финансовые вложения | |||||
| Денежные средства | 0,03 | 0,008 | 0,2 | -0,022 | 0,192 |
| Прочие оборотные активы | 0,02 | 0,2 | 0,0 | 0,18 | -0,2 |
| ИТОГО по разделу II | 31,9 | 36,6 | 26,1 | 4,7 | -10,5 |
| БАЛАНС (сумма строк 190 + 290) | 100,0 | 100,0 | 100,0 | 0 | 0 |
Из таблицы 2.5 видно, что структура имущества предприятия характеризуется превышением доли внеоборотных активов, удельный вес которых составляют в 2007 г. 68,1% и 63,4% в 2008 г., то есть наблюдается тенденция к снижению. В 2009 г. наблюдается увеличение доли внеоборотных активов до 73,9%. Наибольшая доля в составе внеоборотных активов отводится основным средствам, что характерно для промышленных предприятий использующих в своей деятельности большое количество дорогостоящего оборудования. Доля оборотных активов составляет в 2007 г. 31,9%, в 2008 г. 36,6% и в 2009 г. 26,1%. Уменьшение удельного веса оборотных активов в имуществе предприятия в данном случае оценивается как положительный момент, поскольку вызвано снижением дебиторской задолженности.
Подводя итог вышесказанному, можно сделать вывод, что данная структура активов баланса является достаточно рациональной для предприятия, так как доля основного капитала больше доли оборотного капитала.
Для наглядности представим динамику активов баланса предприятия в виде рисунка 2.1
млн.руб.
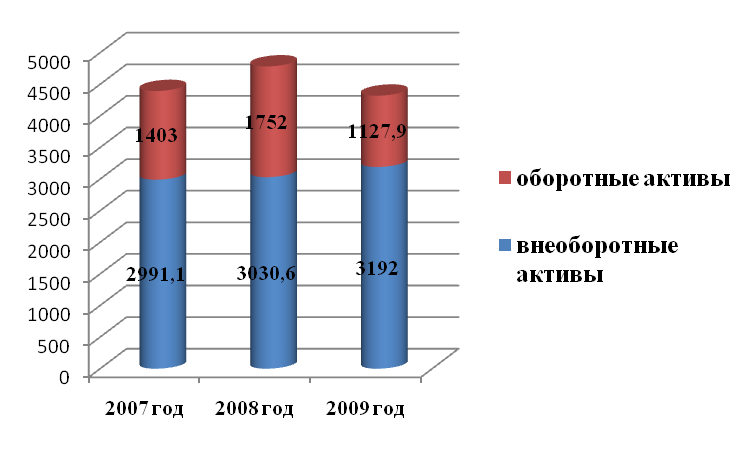
Рисунок 2.1 – Динамика активов ОАО «Нефтекамскшина» за 2008-2009 годы
Как видно из рисунка в 2008 году по сравнению с 2007 годом имущество ОАО «Нефтекамскшина» увеличилось на сумму 388,5 млн.руб. или 24,9%, однако в 2009 году ситуация изменилась и величина имущества снизилась на 462,7 млн.руб. и составила 4319,8 млн.руб. В структуре активов предприятия наибольший удельный вес приходится на внеоборотные активы, что является характерным для отрасли промышленности, поскольку ОАО «Нефтекамскшина» в своей деятельности использует большое количество дорогостоящих машин и оборудования.
Анализ структуры пассива предприятия за период с 2007-2009 годы представлен в таблице 2.6. Рассматривая пассивы баланса ОАО «Нефтекамскшина», нужно отметить, что их структура не является оптимальной. Имущество предприятия в большей степени сформировано за счет заемных средств, а именно краткосрочных обязательств, удельный вес которых в пассиве предприятия составляет 68,0 % в 2007 г., 76,1 % в 2008 г. и 77,5 % в 2009 г.. Таким образом, анализируя структуру пассивов баланса акционерного общества, в динамике прослеживается тенденция к увеличению доли кредиторской задолженности на 4,6 % в 2008 г. и тенденция к уменьшению на 4,6% в 2009 г. Увеличение доли заемного капитала в составе источников финансирования на 1,5% в 2008 г. и на 6% в 2009 г. оценивается негативно, поскольку говорит о повышении финансовой зависимости предприятия перед внешними кредиторами.
Таблица 2.6 – Вертикальный анализ пассива баланса ОАО «Нефтекамскшина» за 2007-2009 гг.
| ПАССИВ | Доля пассива, % |
Отклонения (+, -) |
|||
| 2007 год | 2008 год | 2009 год | 2008-2007 гг. | 2009-2008 гг. | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставный капитал (85) | 1,5 | 1,4 | 1,5 | -0,1 | 0,1 |
| Добавочный капитал | 37,1 | 33,8 | 37,3 | -3,3 | 3,5 |
| Нераспределенная прибыль (непокрытый убыток) | -15,8 | -18,1 | -21,5 | -2,3 | -3,4 |
| ИТОГО по разделу III | 22,8 | 17,1 | 17,3 | -5,7 | 0,2 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||
| Займы и кредиты | 5,0 | 2,4 | 0,6 | -2,6 | -1,8 |
| Отложенные налоговые обязательства | 4,1 | 4,5 | 4,6 | 0,4 | 0,1 |
| Прочие долгосрочные обязательства | |||||
| ИТОГО по разделу IV | 9,1 | 6,8 | 5,2 | -2,3 | -1,6 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||
| Займы и кредиты | 44,5 | 46,0 | 52,0 | 1,5 | 6 |
| Кредиторская задолженность | 21,1 | 27,9 | 23,3 | 6,8 | -4,6 |
| Задолженность перед участниками (учредителям) по выплате доходов | 0 | 0 | 0,0 | 0 | 0 |
| Доходы будущих периодов | 2,4 | 2,1 | 2,2 | -0,3 | 0,1 |
| ИТОГО по разделу V | 68,0 | 76,1 | 77,5 | 8,1 | 1,4 |
| БАЛАНС | 100,0 | 100,0 | 100,0 | - | - |
Состав источников финансирования представлен на рисунке 2.2.
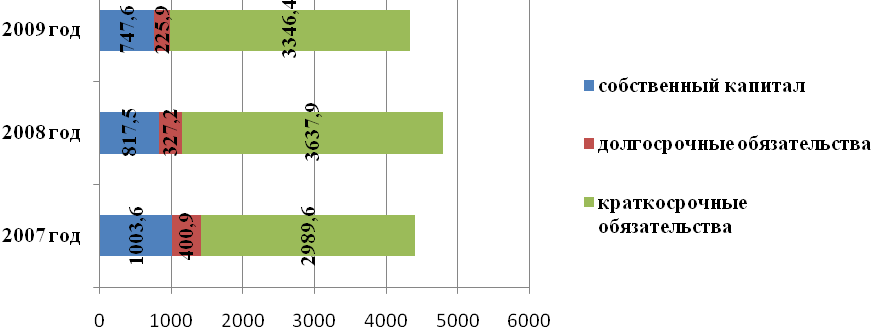
Рисунок 2.2 – Динамика источников формирования имущества ОАО «Нефтекамскшина за 2008-2009 гг.
Оценив имущественное положение ОАО «Нефтекамскшина» за анализируемый период, целесообразно перейти к оценке платежеспособности и финансовой устойчивости предприятия.
2.2 Оценка платежеспособности и финансовой устойчивости предприятия
На основе методики, рассмотренной в пункте 1.3, проведем анализ платежеспособности и финансовой устойчивости ОАО «Нефтекамскшина».
На основании данных форм №1 за 2007-2009 гг., представленных в Приложениях А, Б, В соответственно, составим таблицу 2.7 анализа ликвидности баланса ОАО «Нефтекамскшина» за 2007 г.
Таблица 2.7 – Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2007г.
| Группа показателей | Сумма | Группа показателей | Сумма | Платежный излишек (+), недостаток (-) | |||
| На начало | На конец | На начало | На конец |
На начало |
На конец | ||
| 2 | 3 | 4 | 5 | 6 | 7 | 8=3-6 | 9=4-7 |
| Наиболее ликвидные активы (А1) | 1917 | 1164 | Наиболее срочные обязательства (П1) | 1126033 | 926619 | -1124116 | -925455 |
| Быстро реализуемые активы (А2) | 708825 | 662559 | Краткосрочные обязательства (П2) | 1787422 | 1957112 | -10785597 | -1294553 |
| Медленно реализуемые активы (А3) | 963058 | 746999 | Долгосрочные пассивы (П3) | 453992 | 506788 | 509066 | 240211 |
| Труднореализуемые активы (А4) | 2740169 | 2983410 | Постоянные пассивы (П4) | 1046522 | 1003613 | 1693647 | 1979797 |
| Баланс | 4413969 | 4394132 | Баланс | 4413969 | 4394132 | - | - |
На основании данных таблицы можно сделать следующие выводы:
Наиболее срочные обязательства предприятия не покрываются наиболее ликвидными активами. Первое условие ликвидности баланса не выполняется. Платежный недостаток на конец отчетного периода в 2007 году составил 925455 тыс.руб.
Вторая группа неравенств также не соблюдается. Соотношение быстро реализуемых активов и краткосрочных пассивов показывает, что у предприятия наблюдался платежный недостаток на конец отчетного периода за 2007 г. – 1294553 тыс. руб. Третье условие ликвидности баланса выполняется. Четвертое условие ликвидности баланса не соблюдается, так как и в начале и в конце периода труднореализуемые активы больше постоянных пассивов.
Ситуация имеет тенденцию к ухудшению и фактически объясняется невыполнением первого условия ликвидности - избытком наиболее срочных обязательств (кредиторской задолженности) и недостатком наиболее ликвидных активов (денежных средств). Кроме того, возможно, предприятие имеет избыточное количество основных средств (труднореализуемых активов) и недостаточное количество собственного капитала (постоянных пассивов).
В таблице 2.8 представим результаты анализа ликвидности баланса за 2008 год.
Таблица 2.8 – Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2008г.
| Группа показателей | Сумма | Группа показателей | Сумма | Платежный излишек (+), недостаток (-) | |||
| На начало | На конец | На начало | На конец | На начало | На конец | ||
| 2 | 3 | 4 | 5 | 6 | 7 | 8=3-6 | 9=4-7 |
| Наиболее ликвидные активы (А1) | 1164 | 368 | Наиболее срочные обязательства (П1) | 926619 | 1335882 | -1334718 | -1335514 |
| Быстро реализуемые активы (А2) | 653856 | 1106112 | Краткосрочные обязательства (П2) | 1957112 | 2202452 | -1303256 | -1096340 |
| Медленно реализуемые активы (А3) | 747970 | 645566 | Долгосрочные пассивы (П3) | 506788 | 426778 | 241182 | 218788 |
| Труднореализуемые активы (А4) | 2991142 | 3030558 | Постоянные пассивы (П4) | 100613 | 817492 | 2890529 | 2213066 |
| Баланс | 4394132 | 4782604 | Баланс | 4394132 | 4782604 | - | - |
В 2008 году ситуация не улучшилась. Платежный недостаток наблюдается как в первой, так и во второй группах. На конец отчетного периода в первой группе он составляет 1335514 тыс.руб., а во второй – 1096340 тыс.руб. Долгосрочные пассивы покрываются медленно реализуемыми активами, что удовлетворяет условию, однако, этого не достаточно, чтобы говорить о положительной ситуации ОАО «Нефтекамскшина». Четвертая группа показателей также не удовлетворяет условию. Платежный излишек на конец отчетного периода составляет 2213066 тыс.руб.
Результаты анализа ликвидности баланса за 2009 г. представлены в таблице 2.9.
Таблица 2.9 – Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2009г.
| Группа показателей | Сумма | Группа показателей | Сумма | Платежный излишек (+), недостаток (-) | |||
| На начало | На конец | На начало | На конец | На начало | На конец | ||
| 2 | 3 | 4 | 5 | 6 | 7 | 8=3-6 | 9=4-7 |
| Наиболее ликвидные активы (А1) | 368 | 7205 | Наиболее срочные обязательства (П1) | 1335882 | 1006182 | -1335514 | -998977 |
| Быстро реализуемые активы (А2) | 1029406 | 297736 | Краткосрочные обязательства (П2) | 2202452 | 2244771 | -1173046 | -1947035 |
| Медленно реализуемые активы (А3) | 722272 | 822913 | Долгосрочные пассивы (П3) | 391180 | 321343 | 331092 | 501570 |
| Труднореализуемые активы (А4) | 3024003 | 3191994 | Постоянные пассивы (П4) | 846535 | 747552 | 2177468 | 2444442 |
| 4776049 | 4319848 | Баланс | 4776049 | 4319848 | - | - | |
В 2009 году ситуация не изменилась. Как и в двух предыдущих периодах условие абсолютно ликвидного баланса предприятия не соблюдается.
Таким образом, анализ ликвидности баланса предприятия показал, что у предприятия недостаточно денежных средств для покрытия своих обязательств. Ликвидность баланса ОАО «Нефтекамскшина» имеет отрицательную тенденцию, так как не соблюдаются условия первого, второго и четвертого неравенства на начало и конец периода, что свидетельствует о неспособности предприятия рассчитываться по наиболее срочным обязательствам и по краткосрочным обязательствам.
Рассмотренный выше общий показатель ликвидности баланса выражает способность предприятия осуществлять расчеты по всем видам обязательств - как по ближайшим, так и по отдаленным. Этот показатель не дает представления о возможностях предприятия в плане погашения именно краткосрочных обязательств. Поэтому для оценки платежеспособности предприятия используются относительные показатели ликвидности, различающиеся набором ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Для расчета ликвидности и платежеспособности воспользуемся рядом показателей, представленных в таблице 1.2. Они представляют интерес не только для руководства ОАО «Нефтекамскшина», но и для внешних субъектов анализа. Так, коэффициент абсолютной ликвидности представляет интерес для поставщиков сырья и материалов, коэффициент срочной ликвидности – для банков, коэффициент общей (текущей) ликвидности – для инвесторов.
- Коэффициент абсолютной ликвидности (Ка.л):
Ка.л2007.=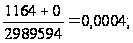
Ка.л2008.=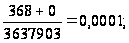
Ка.л2009.=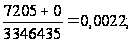
- Коэффициент общей ликвидности (Ко.л.):
Ко.л2007=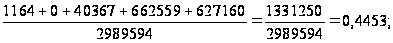
Ко.л2008=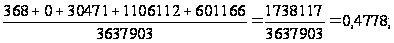
Ко.л2009=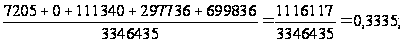
- Коэффициент срочной ликвидности (Кс.л.):
Кс.л2007=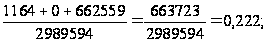
Кс.л2008=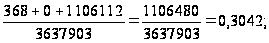
Кс.л2009=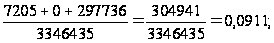
- Коэффициент ликвидности при мобилизации средств (Кл.м.с):
Кл.м.с2007=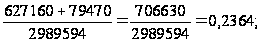
Кл.м.с2008=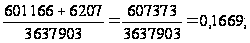
Кл.м.с2009=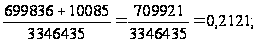
Для большей наглядности результаты расчетов коэффициентов ликвидности и платежеспособности представлены в таблице 2.10.
Таблица 2.10 – Динамика коэффициентов ликвидности и платежеспособности
| Показатель | 2007 год | 2008 год | 2009 год | Изменения, (+, -) | |
| 2008-2007 | 2009-2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент абсолютной ликвидности (Ка.л) | 0,0004 | 0,0001 | 0,0022 | -0,0003 | 0,0021 |
| Коэффициент общей ликвидности (Ко.л.) | 0,4453 | 0,4778 | 0,3335 | 0,0325 | -0,1443 |
| Коэффициент срочной ликвидности (Кс.л.) | 0,222 | 0,3042 | 0,0911 | 0,0822 | -0,2131 |
| Коэффициент ликвидности при мобилизации средств (Кл.м.с) | 0,2364 | 0,1669 | 0,2121 | -0,0695 | 0,0452 |
Из данных таблицы видно, что за исследуемый период (2007-2009 гг.) значения коэффициентов ликвидности намного ниже рекомендуемых значений. Также наблюдается, что коэффициент абсолютной ликвидности в 2008 году снизился на 0,0003 пункта по сравнению с 2007 годом, однако в 2009 году данный коэффициент возрос на 0,0021 пункта, что связано с увеличением денежных средств предприятия. Это говорит о том, что предприятие может покрыть больше своих обязательств. Но в целом предприятие не в состоянии расплатиться по срочным обязательствам, так как значения коэффициентов намного уступают пределам нормы . Коэффициент общей ликвидности в 2008 году увеличился на 0,0325 пункта, но в 2009 году он снизился на 0,1443 пункта, что связано с уменьшением оборотных активов, которые могли бы покрыть краткосрочные обязательства. Низкий коэффициент общей ликвидности говорит о нерациональном вложении предприятием своих средств и неэффективном их использовании. Низкое значение показателей срочной ликвидности говорит о необходимости систематической работы с дебиторами для обеспечения быстрого погашения дебиторской задолженности. В 2009 году данный показатель снизился на 0,2131 пункта. Коэффициент ликвидности при мобилизации средств в 2009 году составил 0,2, то есть он вырос на 0,0452 по сравнению с 2008 годом. Но он не входит в рекомендуемый промежуток, что говорит о больших запасах и краткосрочных пассивах.
Для определения типа финансовой устойчивости воспользуемся формулами, представленными в пункте 1.3 данной работы.
Определим тип финансовой устойчивости ОАО «Нефтекамскшина» за 2007 год. Для этого рассчитаем наличие собственных оборотных средств, наличие собственных и долгосрочных заемных источников формирования запасов и затрат, а также общую величину основных источников формирования запасов и затрат:
СОС= 1003613 – 2983410 = -1979797 тыс.руб.;
СД = -1979797 + 400925 = -2380722 тыс.руб.;
ОИ = -2380722 + 1956755 = -423967 тыс.руб.
Далее рассчитаем показатели обеспеченности запасов источниками их формирования:
Фсос = -1979797 – 627160 = -2606957 тыс.руб.;
Фсд = -2380722 – 627160 = -3007882 тыс.руб.;
Фои = -423967 – 627160 = -1051127 тыс.руб.
Таким образом, трехкомпонентный показатель типа финансовой устойчивости примет вид: S(Ф) = [0,0,0], что говорит о кризисном финансовом состоянии.
Аналогично проведем расчеты за 2008 и 2009 годы и представим данные в таблице 2.11.
Таблица 2.11 – Типы финансовой устойчивости ОАО «Нефтекамскшина» за исследуемый период (2007-2009 гг.)
| Показатели | 2007 год, тыс.руб | 2008 год, тыс.руб | 2009 год, тыс.руб |
| 1 | 2 | 3 | 4 |
| Общая величина запасов | 627160 | 601166 | 699836 |
| Капитал и резервы | 1003613 | 817492 | 747554 |
| Внеоборотные активы | 2983410 | 3030558 | 3191994 |
| Наличие собственных оборотных средств | -1979797 | -2213066 | -2444440 |
| Долгосрочные пассивы | 400925 | 327209 | 225861 |
| Функционирующий капитал (СД) | -2380722 | -1885857 | -2218579 |
| Краткосрочные кредиты и займы | 1956755 | 2202262 | 2244673 |
| Общая величина источников | -423967 | 316405 | 26094 |
| ± Фсос = СОС – 3 | -2606957 | -2814232 | -3144276 |
| ± Фсд = СД – 3 | -3007882 | -2487023 | -2918415 |
| ± Фои = ОИ – 3 | -1051127 | -284761 | -673742 |
| Трехкомпонентный показатель типа финансовой ситуации S (Ф) = [S(± Фсос), S(± Фсд), S(± Фои)] | [0,0,0] | [0,0,0] | [0,0,0] |
Данные таблицы свидетельствуют о кризисном финансовом состоянии в исследуемом периоде, который характеризуется отсутствием средств для формирования запасов на предприятии.
Далее рассчитаем относительные коэффициенты финансовой устойчивости рассматриваемой компании по формулам, представленным в таблице 1.3:
- Коэффициент капитализации (Ккап):
Ккап2007=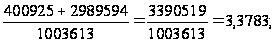
Ккап2008=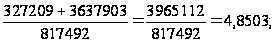
Ккап2009=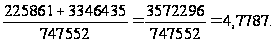
- Коэффициент независимости (автономии) (Кнез.):
Кнез2007=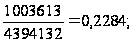
Кнез2008=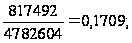
Кнез2009=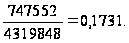
- Коэффициент финансовой напряженности (Кфин.напр):
Кфин.напр2007=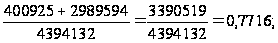
Кфин.напр2008=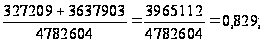
Кфин.напр2009=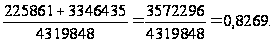
- Коэффициент самофинансирования (Ксам.фин.):
Ксам.фин2007=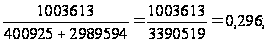
Ксам.фин2008=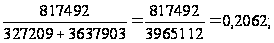
Ксам.фин2009=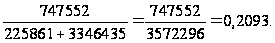
- Коэффициент финансовой устойчивости (Кфин.уст.):
Кфин.уст2007=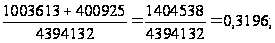
Кфин.уст2008=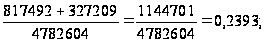
Кфин.уст2009=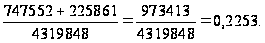
- Коэффициент обеспеченности собственными оборотными средствами (КСОС):
КСОС2007=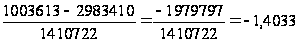 ;
КСОС2008=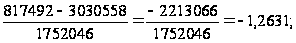
КСОС2009=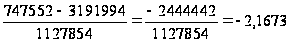 .
Занесем данные показатели в таблицу 2.12.
Таблица 2.12 – Динамика коэффициентов финансовой устойчивости ОАО «Нефтекамскшина» за 2007-2009 гг.
| Показатель | 2007 год | 2008 год | 2009 год | Изменения (+, -) | |
| 2008-2007 | 2009-2008 | ||||
| Коэффициент капитализации (Ккап) | 3,3783 | 4,8503 | 4,7787 | 1,472 | -0,0716 |
| Коэффициент независимости (автономии) (Кнез.) | 0,2284 | 0,1709 | 0,1731 | -0,0575 | 0,0022 |
| Коэффициент финансовой напряженности (Кфин.напр) | 0,7716 | 0,829 | 0,8269 | 0,0574 | -0,0021 |
| Коэффициент самофинансирования (Ксам.фин.) | 0,296 | 0,2062 | 0,2093 | -0,0898 | 0,0031 |
| Коэффициент финансовой устойчивости (Кфин.уст.) | 0,3196 | 0,2393 | 0,2253 | -0,0803 | -0,014 |
| Коэффициент обеспеченности собствен- ными оборотными средствами (КСОС) | -1,4033 | -1,2631 | -2,1673 | 0,1402 | -0,9042 |
Из данных таблицы видно, что значения коэффициента капитализации не превышают рекомендуемое значение, то есть они ниже 0,5, что является положительной тенденцией. В 2008 году данный показатель увеличился на 1,472 отн.ед., но в 2009 году он уменьшился на 0,0716 отн.ед.. Это свидетельствует о том, что в 2009 году финансовое положение стало устойчивее. Значения коэффициента независимости не входят в пределы нормы, а находятся ниже (в 2007 г. – 0,2284, в 2008 г. – 0,1709, в 2009 г. – 0,1731). Это говорит о неустойчивости финансового положения. Значения коэффициента финансовой напряженности превышают рекомендуемые пределы. Хоть и в 2009 году данный показатель снизился на 0,0021 отн.ед., ситуация в компании не улучшилась. Данные коэффициента самофинансирования говорят о том, что большая часть имущества предприятия сформирована за счет заемных средств, так как за исследуемый период показатели ниже 1. Это может свидетельствовать об опасности неплатежеспособности и нередко затрудняет возможность получения кредита. Коэффициент финансовой устойчивости имеет отрицательную тенденцию, так как показатели за исследуемый период меньше 0,6. Более того, данный показатель с каждым годом уменьшается: в 2008 году он снизился до 0,2393 отн.ед., в 2009 году – до 0,2253 отн.ед. Показатели коэффициента обеспеченности собственными оборотными средствами являются отрицательными, что говорит о недостатке оборотных средств. В целом рассмотренные показатели свидетельствуют о низком уровне финансовой устойчивости ОАО «Нефтекамскшина». Проведя оценку платежеспособности и финансовой устойчивости предприятия, целесообразно перейти к анализу деловой активности и рентабельности деятельности предприятия.
2.3 Анализ деловой активности и рентабельности деятельности предприятия
Проанализируем деловую активность ОАО «Нефтекамскшина» за 2007-2009 гг. на основе методики, рассмотренной в пункте 1.3.
Рассчитаем темпы роста абсолютных показателей деловой активности:
ТрЧП2008=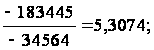
ТрЧП2009=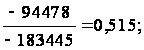
ТрВ2008=
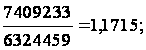
ТрВ2009=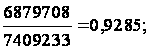
ТрА2008=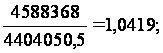
ТрА2009=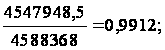
Таким образом, наблюдаются следующие неравенства:
ТрЧП2008>ТрВ2008 > TрА2008;
ТрЧП2009< ТрВ2009 < TрА2009.
Данные соотношения говорят о том, что в 2008 г. по сравнению с 2007 г. темп роста чистой прибыли превышает темп роста выручки. В 2009 же году, наоборот, темп роста чистой прибыли растет медленнее по сравнению с темпом роста выручки. Выполнение второго соотношения в 2008 году (выручка растет опережающим темпом по сравнению с активами) означает ускорение оборачиваемости активов, а в 2009 году – замедление оборачиваемости активов.
Далее рассчитаем относительные показатели деловой активности, используя данные формы №1 и формы №2 (Приложение А и Приложение Б соответственно). Формулы для расчета представлены в таблице 1.4.
- Коэффициент оборачиваемости активов:
КОА2007=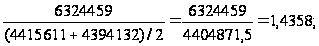
КОА2008=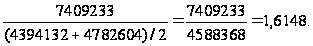
КОА2009=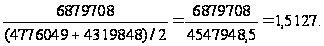
- Продолжительность одного оборота в днях:
ПА2007= ;
ПА2008= ;
ПА2009=
- Коэффициент оборачиваемости дебиторской задолженности:
КОДЗ2007=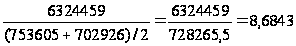 ;
КОДЗ2008=